
Marktübersicht für Metalleimer:
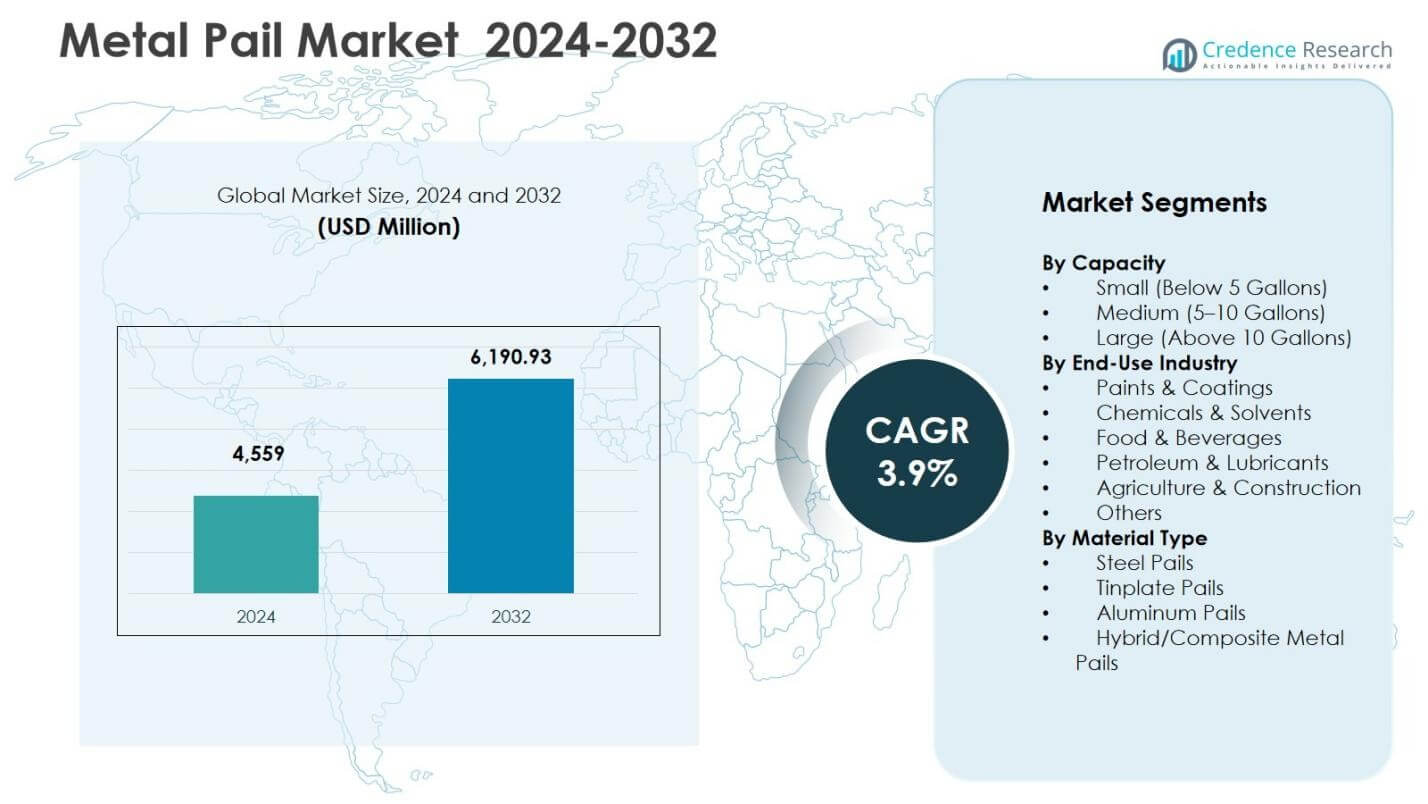
Die Größe des Marktes für Metalleimer wurde 2024 auf 4.559 Millionen USD geschätzt und soll bis 2032 6.190,93 Millionen USD erreichen, mit einer CAGR von 3,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Metalleimer 2024 | 4.559 Millionen USD |
| Markt für Metalleimer, CAGR | 3,9 % |
| Marktgröße für Metalleimer 2032 | 6.190,93 Millionen USD |
Einblicke in den Markt für Metalleimer
- Die Marktübersicht hebt die starke Akzeptanz von Metalleimern in Farben, Beschichtungen, Chemikalien, Schmierstoffen und Lebensmittelzutaten hervor, wobei das Segment Medium (5–10 Gallonen) im Jahr 2024 einen Anteil von 46,2 % hält, aufgrund der ausgewogenen Lagerungseffizienz und Eignung für industrielle Verpackungen und automatisierte Abfüllsysteme.
- Der Markttreiber wird durch die steigende Nachfrage aus den Industrie- und Chemiesektoren angetrieben, die langlebige, konforme und wiederverwendbare Verpackungen erfordern, zusammen mit expandierenden Bauaktivitäten und steigendem Verbrauch von Schutz- und Dekorationsbeschichtungen in Fertigungs- und Infrastruktur-Anwendungen.
- Die Markttrends zeigen einen wachsenden Fokus auf recycelbare und zirkuläre Metallverpackungen, leichte Stahl- und Weißblechdesigns und Produktanpassungen, während führende Akteure die Produktzuverlässigkeit, Wiederaufbereitungsdienste und Technologie-Upgrades stärken, um die Lieferfähigkeiten in Endverbraucherindustrien zu verbessern.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum im Jahr 2024 mit einem Anteil von 38,6 % führend ist, gefolgt von Nordamerika mit 24,7 % und Europa mit 22,3 %, während Lateinamerika und der Nahe Osten & Afrika durch Industrialisierung und beschichtungsgetriebene Nachfrage stetig expandieren.
Analyse der Marktsegmentierung für Metalleimer:
Nach Kapazität
Im Markt für Metalleimer hielt das Segment Medium (5–10 Gallonen) im Jahr 2024 die dominierende Position mit einem Anteil von 46,2 %, angetrieben durch seine weit verbreitete Verwendung in Farben, Beschichtungen, Chemikalien und Schmierstoffen, wo eine ausgewogene Lagerkapazität und Handhabungseffizienz entscheidend sind. Dieses Segment profitiert von einer starken Akzeptanz in der industriellen Verpackung, regulatorischer Eignung für den Transport gefährlicher Materialien und Kompatibilität mit automatisierten Abfüllsystemen. Das Segment Klein (unter 5 Gallonen) machte einen Anteil von 31,5 % aus, unterstützt durch die Nachfrage im Einzelhandel und bei Konsumgütern, während das Segment Groß (über 10 Gallonen) einen Anteil von 22,3 % erfasste, angeführt von der Lagerung von Schüttgütern in Landwirtschaft und Bauwesen.
- Zum Beispiel ist BASCOs UN-zertifizierter 5-Gallonen-Stahlbehälter mit offenem Kopf und Hebelverschluss so konzipiert, dass er die DOT/49 CFR-Anforderungen für gefährliche Flüssigkeiten erfüllt, was ihn geeignet für Chemikalien und Beschichtungen macht, die eine konforme Verpackung mit mittlerer Kapazität benötigen.
Nach Endverbrauchsindustrie
Das Segment Farben & Beschichtungen trat als führende Endverbrauchskategorie im Metallbehältermarkt mit einem Anteil von 34,7 % im Jahr 2024 hervor, angetrieben durch den Ausbau der Infrastrukturentwicklung, steigende Nachfrage nach Schutzbeschichtungen und starken Verbrauch in der Automobil- und Industrieoberflächenveredelung. Das Segment Chemikalien & Lösungsmittel repräsentierte einen Anteil von 27,9 %, unterstützt durch strenge Sicherheitsanforderungen an Metallverpackungen, während Lebensmittel & Getränke einen Anteil von 15,6 % ausmachten, hauptsächlich bei der Lagerung von Speiseöl und Zutaten. Erdöl & Schmierstoffe erfassten einen Anteil von 12,4 %, und Landwirtschaft & Bauwesen repräsentierten einen Anteil von 6,8 %, wobei die Kategorie Andere einen Anteil von 2,6 % in spezialisierten und Nischenanwendungen hielt.
- Zum Beispiel haben AkzoNobel und Nippon Paint Holdings die Nachfrage nach langlebigen Stahlbehältern erhöht, um korrosionsbeständige Beschichtungen zu liefern, die im Bau- und Industriemaintenance-Sektor verwendet werden.
Nach Materialtyp
Innerhalb der Materialkategorie dominierten Stahlbehälter den Metallbehältermarkt mit einem Anteil von 58,3 % im Jahr 2024, aufgrund ihrer überlegenen Festigkeit, Korrosionsbeständigkeit, Recyclingfähigkeit und Eignung für gefährliche und industrielle Flüssigkeitsverpackungen. Weißblechbehälter folgten mit einem Anteil von 21,4 %, unterstützt durch die Nachfrage in der Lebensmittel-, Klebstoff- und Spezialchemikalienindustrie, die schützende Auskleidungseigenschaften erfordern. Aluminiumbehälter machten einen Anteil von 12,6 % aus, angetrieben durch leichtes Handling und Premium-Industrieanwendungen, während Hybrid-/Verbundmetallbehälter einen Anteil von 7,7 % repräsentierten, die in Anwendungen an Bedeutung gewinnen, die Haltbarkeit mit reduziertem Gewicht und verbesserten Leistungsmerkmalen suchen.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Industrie- und Chemieverpackung
Der Metallbehältermarkt erlebt ein starkes Wachstum aufgrund der steigenden Nachfrage aus der Industrie- und Chemiesektor, die langlebige, konforme und sichere Verpackungen für gefährliche und hochwertige Materialien erfordern. Metallbehälter bieten überlegene strukturelle Festigkeit, Leckbeständigkeit und Kompatibilität mit Lösungsmitteln, Beschichtungen, Schmierstoffen und Klebstoffen, was sie in regulierten Umgebungen gegenüber Kunststoffalternativen bevorzugt macht. Wachstum in der Fertigung, Petrochemie und Spezialchemikalien stärkt weiter den Verbrauch, unterstützt durch die globale Expansion in Infrastruktur, Automobilnachbearbeitung und Schutzbeschichtungen. Der Bedarf an UN-zertifizierten, manipulationssicheren und wiederverwendbaren Verpackungslösungen verstärkt weiterhin die kommerzielle Relevanz von Metallbehältern in industriellen Lieferketten.
- Zum Beispiel bietet Berlin Packaging 5-Gallonen-Epoxy-ausgekleidete, UN-zertifizierte Stahlfässer mit offenem Kopf an, die für eine breite Palette von nicht-lebensmittelgeeigneten Flüssigkeiten und halbfesten Stoffen spezifiziert sind, einschließlich Industriechemikalien, Schmierstoffen und Beschichtungen, bei denen die Auskleidung vor Korrosion und Produktinteraktion schützt und gleichzeitig die strukturelle Integrität während Lagerung und Transport gewährleistet.
Ausweitung von Farben, Beschichtungen und Bauaktivitäten
Die beschleunigte Bau- und Infrastrukturentwicklung in aufstrebenden und entwickelten Volkswirtschaften bleibt ein wichtiger Treiber für den Metallfässchenmarkt, insbesondere durch die Farben- und Beschichtungsindustrie. Metallfässchen werden aufgrund ihrer Haltbarkeit, Stapelfähigkeit und Kompatibilität mit viskosen Materialien häufig für dekorative Farben, industrielle Beschichtungen, Dichtstoffe und Abdichtungsprodukte verwendet. Das Wachstum bei Wohnungsrenovierungen, gewerblichen Bauprojekten und Schutzbeschichtungen gegen Korrosion in der Schwerindustrie fördert den Verbrauch weiter. Darüber hinaus stärkt die zunehmende Einführung von wasserbasierten und Spezialbeschichtungen zur Einhaltung der Nachhaltigkeit weiterhin die Nachfrage nach metallischen Verpackungsformaten, die die Produktintegrität und Transportsicherheit unterstützen.
- Zum Beispiel hat die Emballator Metal Group eine Partnerschaft mit Henkel Adhesive Technologies geschlossen, um 2024 den phthalatfreien Darex COV 73-Dichtstoff für Fässchendeckel zu übernehmen. Auf Weißblech über Düse aufgetragen, gewährleistet er geringe Durchlässigkeit, chemische Beständigkeit und sichere Abdichtung für Farben und Dichtstoffe ohne CMR-Inhaltsstoffe.
Nachhaltigkeit, Recyclingfähigkeit und Einführung von Kreislaufverpackungen
Nachhaltigkeitsinitiativen und ein wachsender Trend zu recycelbaren und wiederverwendbaren Verpackungen unterstützen das Marktwachstum für Metallfässchen erheblich. Stahl- und Weißblechfässchen bieten hohe Recyclingraten, eine lange Lebensdauer und Kompatibilität mit Zielen der Kreislaufwirtschaft, was sie als umweltverantwortliche Alternativen zu Einwegplastikbehältern positioniert. Regierungen und Branchenakteure fördern zunehmend metallbasierte Verpackungen zur Abfallreduzierung und Emissionskontrolle. Industrielle Endverbraucher bevorzugen ebenfalls Metallfässchen für Aufbereitungs- und Wiederverwendungsprogramme, um Lebenszykluskosten und Umweltauswirkungen zu reduzieren. Diese Ausrichtung auf ESG-Verpflichtungen und ressourceneffiziente Verpackungsstrategien erweitert weiterhin die Marktakzeptanz in wichtigen Anwendungssegmenten.
Wichtige Trends und Chancen
Annahme von leichten und hybriden Metallfässchen-Designs
Ein wichtiger Markttrend ist die Entwicklung von leichten, leistungsoptimierten und hybriden Metallfässchenstrukturen, die darauf ausgelegt sind, Transportkosten zu senken und die Handhabungseffizienz zu verbessern, ohne die Festigkeit zu beeinträchtigen. Hersteller führen dünnere Metallkörper, verstärkte Ränder und fortschrittliche Beschichtungen ein, um die Korrosionsbeständigkeit und die Kompatibilität mit Innenprodukten zu verbessern. Chancen entstehen bei hybriden Metall-Kunststoff-Fässchen, die Haltbarkeit mit reduziertem Gewicht ausbalancieren und die Logistikoptimierung unterstützen. Das Wachstum von automatisierten Abfülllinien und industriellen Produktivitätsanforderungen beschleunigt weiter die Nachfrage nach ergonomisch gestalteten Fässchen und schafft Möglichkeiten für Innovationen in Verschlusssystemen, Stapelstabilität und manipulationssicheren Verpackungsformaten.
- Zum Beispiel kombiniert die 1-Gallonen-Hybrid-Farbdose von Pipeline Packaging (Größe 610 x 713) Metall und Kunststoff für ein geringeres Gewicht, ideal für wasserbasierte Produkte, während die Stärke erhalten bleibt. Dies unterstützt ergonomisches Handling und logistische Optimierung.
Wachstumsmöglichkeiten in der Verpackung von Lebensmitteln, Schmierstoffen und Spezialprodukten
Die Erweiterung der Anwendungen in Lebensmittelzutaten, Speiseölen, Schmierstoffen, Klebstoffen und Spezialmaterialien schafft neue Einnahmemöglichkeiten im Markt für Metallbehälter. Metallbehälter bieten hervorragende Barriereeigenschaften, Geschmacks- und chemische Stabilität sowie die Einhaltung von Hygiene- und Transportstandards, wodurch sie sich gut für hochwertige und industrietaugliche Verpackungen eignen. Die Nachfrage steigt in Sektoren, die eine sichere Lagerung unter unterschiedlichen Temperatur- und Umweltbedingungen erfordern. Der zunehmende Fokus auf Markendifferenzierung und Produktsicherheit fördert auch die Einführung von lithografierten, beschichteten und dekorativen Metallbehältern, die wertschöpfende Verpackungsmöglichkeiten in aufstrebenden Verbraucher-Industrie-Produktkategorien unterstützen.
- Zum Beispiel liefert L. Smith Stahlbehälter speziell für die Verpackung von Speiseölen und bietet robusten Schutz gegen Lecks und Umwelteinflüsse beim industriellen Versand. Ihre Behälter erfüllen die Standards für den sicheren Transport von Ölen neben anderen Flüssigkeiten.
Hauptherausforderungen
Konkurrenz durch Kunststoff und alternative Verpackungsmaterialien
Eine der größten Herausforderungen im Markt für Metallbehälter ist die zunehmende Konkurrenz durch Kunststoffbehälter, Verbundfässer und flexible Verpackungsformate, die niedrigere Produktionskosten und geringeres Gewicht bieten. In Anwendungen, bei denen die chemische Verträglichkeit und regulatorische Anforderungen weniger streng sind, können Kunststoffbehälter Metallformate ersetzen, insbesondere in kostenempfindlichen Märkten. Steigende Harzinnovationen wie Alternativen aus hochdichtem Polyethylen setzen die Einführung von Metallbehältern ebenfalls unter Druck. Um dieser Herausforderung zu begegnen, müssen Hersteller auf Haltbarkeit, Wiederverwendbarkeit, Recyclingfähigkeit und Leistungszuverlässigkeit setzen, um die Marktrelevanz zu erhalten und Metallbehälter in Segmenten zu differenzieren, in denen Sicherheit und Stabilität entscheidend bleiben.
Volatilität der Rohstoffpreise und Produktionskosten
Schwankungen der Preise für Stahl, Weißblech und Aluminium stellen eine erhebliche Herausforderung für den Markt für Metallbehälter dar, da sie die Produktionskosten und Gewinnspannen direkt beeinflussen. Globale Störungen in der Lieferkette, Energiekosten und geopolitische Faktoren können die Verfügbarkeit von Rohstoffen und Lieferzeiten beeinflussen, was sich auf die Preisstabilität sowohl für Hersteller als auch Endverbraucher auswirkt. Hohe Kapitalinvestitionen in Form-, Beschichtungs- und Schweißtechnologien verstärken den Kostendruck zusätzlich. Diese Faktoren können Kunden dazu ermutigen, auf kostengünstigere Verpackungsalternativen umzusteigen. Um dieses Risiko zu mindern, konzentrieren sich Marktteilnehmer zunehmend auf die Optimierung der Versorgung, die Integration von recycelten Materialien und schlanke Fertigungsstrategien.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum hielt den größten Anteil am Metall-Eimer-Markt mit einem Anteil von 38,6 % im Jahr 2024, angetrieben durch eine starke industrielle Fertigung, Nachfrage nach Farben und Beschichtungen sowie rasante Infrastrukturentwicklung in China, Indien und Südostasien. Die Ausweitung der chemischen Verarbeitung, der Verpackung von Schmierstoffen und der Anwendungen von lebensmitteltauglichen Metallbehältern stärkt die Marktakzeptanz weiter. Die Region profitiert von kosteneffizienter Metallverarbeitung, hoher Produktionskapazität und wachsenden exportorientierten Verpackungsindustrien. Steigende Investitionen in Bauwesen, Autoreparaturlackierung und Schutzbeschichtungsaktivitäten beschleunigen weiterhin den Verbrauch, während Nachhaltigkeitsinitiativen und der zunehmende Einsatz von wiederverwendbaren Industrie-Verpackungen das langfristige Wachstum in den regionalen Endverbrauchersektoren unterstützen.
Nordamerika
Nordamerika machte 24,7 % Anteil im Jahr 2024 am Metall-Eimer-Markt aus, unterstützt durch eine gereifte Nachfrage in den Bereichen Chemikalien, Lösungsmittel, Erdölschmierstoffe und industrielle Beschichtungen, wo regulierungskonforme und UN-zertifizierte Verpackungen unerlässlich bleiben. Die Region zeichnet sich durch eine starke Akzeptanz von recycelbaren Stahleimern, Wiederaufbereitungsprogramme und Kreislaufverpackungsinitiativen aus, die von Umweltstandards getrieben werden. Wachstum bei Wohnungsrenovierungen, Infrastrukturwartung und Spezialbeschichtungen trägt weiter zum Verbrauch bei. Fortschrittliche Fertigung, Automatisierung in Abfüllprozessen und Anforderungen an Premium-Verpackungen in chemischen und klebstofftechnischen Anwendungen verstärken die anhaltende Nachfrage nach leistungsstarken Metall-Eimern in den Vereinigten Staaten und Kanada.
Europa
Europa repräsentierte 22,3 % Anteil im Jahr 2024, getrieben durch strenge Verpackungssicherheitsvorschriften, Umweltkonformitätsrahmen und weit verbreitete Akzeptanz von recycelbaren Metallbehältern in industriellen und Spezialproduktanwendungen. Die Region erlebt eine konstante Nachfrage aus den Bereichen Farben und Oberflächenschutzbeschichtungen, Autoreparaturlackierung, Agrarchemikalien und Schmierstoffe. Eine starke Präsenz von Metallverpackungsherstellern, technologische Upgrades in Beschichtungs- und Korrosionsschutzprozessen und ein zunehmender Fokus auf nachhaltige und wiederverwendbare Verpackungslösungen fördern das Marktwachstum. Industrielle Sanierung, Infrastrukturmodernisierung und Expansion bei Wartungsaktivitäten im Bauwesen in West- und Mitteleuropa unterstützen weiterhin den fortgesetzten Verbrauch von Metall-Eimern.
Lateinamerika
Lateinamerika erfasste 8,1 % Anteil im Jahr 2024 am Metall-Eimer-Markt, unterstützt durch steigende Nachfrage aus Bauaktivitäten, Agrarchemikalien, Schmierstoffen und Anwendungen in Farben und Beschichtungen in Brasilien, Mexiko und Argentinien. Wachstum in der industriellen Produktion, expandierende Lebensmittelverarbeitungssektoren und verbesserte Vertriebsnetze tragen zur stetigen Akzeptanz bei. Steigende Investitionen in die Infrastruktur und Sanierungsprojekte erzeugen zusätzlichen Verbrauch in den Segmenten Schutz- und Dekorationsbeschichtungen. Während kostenempfindliche Märkte Materialsubstitution fördern, stärken die Haltbarkeit, Wiederverwendbarkeit und regulatorische Eignung von Metall-Eimern weiterhin ihre Relevanz in der industriellen Verpackung, insbesondere in den Kategorien Chemikalien, Lösungsmittel und erdölbezogene Produkte.
Nahost & Afrika
Die Region Nahost & Afrika machte im Jahr 2024 einen Anteil von 6,3 % aus, angetrieben durch die steigende Nachfrage aus den Bereichen Verpackung von Öl- und Gasschmierstoffen, Baumaterialien, industrielle Beschichtungen und Chemikalienvertrieb. Der großflächige Infrastrukturausbau, die städtische Expansion und Programme zur industriellen Modernisierung in den GCC-Wirtschaften und Teilen Afrikas unterstützen das Wachstum des Verbrauchs. Metallbehälter bleiben in Segmenten bevorzugt, die eine robuste Eindämmung, Hitzebeständigkeit und sichere Transportbedingungen erfordern. Der Markt wird weiter durch die zunehmende Einführung von korrosionsbeständigen Behältern, das Wachstum bei industriellen Wartungsbeschichtungen und die Stärkung der Handelsaktivitäten unterstützt, die gemeinsam die Nachfrageprognose für Metallbehälter in regionalen industriellen Lieferketten verbessern.
Segmentierungen des Metallbehältermarktes:
Nach Kapazität
- Klein (unter 5 Gallonen)
- Mittel (5–10 Gallonen)
- Groß (über 10 Gallonen)
Nach Endverbrauchsindustrie
- Farben & Beschichtungen
- Chemikalien & Lösungsmittel
- Lebensmittel & Getränke
- Erdöl & Schmierstoffe
- Landwirtschaft & Bau
- Andere
Nach Materialtyp
- Stahlbehälter
- Weißblechbehälter
- Aluminiumbehälter
- Hybrid-/Verbundmetallbehälter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Metallbehältermarkt umfasst führende Hersteller wie Mauser Packaging Solutions, Greif Inc., Berlin Packaging, Cleveland Steel Container Corporation, Behrens Manufacturing LLC, CL Smith LLC, Lancaster Container Inc., Industrial Packaging, P. Wilkinson Containers Ltd. und TANKS INTERNATIONAL SRL. Der Markt zeichnet sich durch einen starken Fokus auf Produktqualität, regulatorische Konformität, Recyclingfähigkeit und Leistungszuverlässigkeit aus, insbesondere für industrielle, chemische und Beschichtungsanwendungen, bei denen Sicherheits- und Haltbarkeitsstandards entscheidend sind. Die Akteure konzentrieren sich auf Kapazitätserweiterung, Metallaufbereitungsdienste und Innovationen bei leichten Behältern, um die Logistikeffizienz und die Ausrichtung auf Nachhaltigkeit zu verbessern. Strategische Initiativen umfassen Technologie-Upgrades bei Beschichtungen und korrosionsbeständigen Oberflächen, Investitionen in Automatisierung und UN-zertifizierte Verpackungsformate sowie Partnerschaften mit Endverbrauchsindustrien zur Stärkung der Lieferkettenintegration. Die steigende Nachfrage nach Kreislaufverpackungslösungen und wiederverwendbaren Metallbehältern prägt weiterhin die Wettbewerbspositionierung und ermutigt Hersteller, sich durch Kosteneffizienz, Produktanpassung und umweltverantwortliche Verpackungsfähigkeiten auf globalen und regionalen Märkten zu differenzieren.
Analyse der Hauptakteure
- Mauser Packaging Solutions
- CL Smith LLC
- P. Wilkinson Containers Ltd.
- TANKS INTERNATIONAL SRL
- Behrens Manufacturing LLC
- Industrielle Verpackung
- Lancaster Container Inc.
- Cleveland Steel Container Corporation
- Berlin Packaging
- Greif Inc.
Jüngste Entwicklungen
- Im Dezember 2025 erwarb Mauser Packaging Solutions Siena Plastics LLC, um sein Portfolio zu stärken und seine Marktpräsenz in Lösungen für Kunststoff- und Metallbehälter zu festigen.
- Im Oktober 2024 übernahm Cleveland Steel Container (CSC) offiziell Lancaster Container, Inc., einen Hersteller von Stahlbehältern mit über 60 Jahren Erfahrung.
- Im November 2023 kündigte Mauser Packaging Solutions eine Vereinbarung zur Übernahme von Taenza, S.A. de C.V., einem in Mexiko ansässigen Hersteller von Stahlbehältern und Zinn-Stahl-Aerosoldosen, an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Kapazität, Endverbrauchsindustrie, Materialtyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum verzeichnen, da die Nachfrage aus industriellen, chemischen und Beschichtungsanwendungen weiter zunimmt.
- Hersteller werden sich zunehmend auf recycelbare, wiederverwendbare und zirkuläre Verpackungslösungen konzentrieren, um sich an Nachhaltigkeitsziele anzupassen.
- Die Einführung von leichten und hybriden Metalleimer-Designs wird zunehmen, da die Industrie nach verbesserter Handhabungseffizienz und Kostenoptimierung strebt.
- Die Automatisierung in Herstellungs- und Abfüllprozessen wird die Nachfrage nach präzisionsgefertigten und langlebigen Metalleimern stärken.
- Das Wachstum in Infrastruktur-, Bau- und Wartungsaktivitäten wird weiterhin den Verbrauch in den Bereichen Farben und Schutzbeschichtungen unterstützen.
- Der Markt wird eine breitere Nutzung von korrosionsbeständigen Beschichtungen und fortschrittlichen Metalloberflächen sehen, um die Produktleistung zu verbessern.
- Mehrwertverpackungen, einschließlich kundenspezifischem Druck und Branding auf Metalleimern, werden in Premiumsegmenten stärker angenommen.
- Schwellenländer werden durch zunehmende Industrialisierung und Verpackungsmodernisierung erheblich zur zukünftigen Nachfrage beitragen.
- Partnerschaften zwischen Herstellern und Endverbraucherindustrien werden zunehmen, um die Versorgungssicherheit und Produktinnovation zu unterstützen.
- Der Wettbewerbsvorteil wird auf Kosteneffizienz, Führungsrolle in der Nachhaltigkeit und verbesserten Materialingenieurfähigkeiten beruhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Metall-Eimer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Metall-Eimer voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Metallkübelmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Metall-Eimer-Marktes antreiben?
Wer sind die führenden Unternehmen im Metall-Eimer-Markt?
Welche Region hatte 2024 den größten Anteil am Metall-Eimer-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Metalleimer-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Metalleimer-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,559 Million → 2032: USD 6,190.93 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Metalleimer-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Metalleimer-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Metalleimer-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Metalleimer-Markt Market Drivers
- 3.3 Metalleimer-Markt Market Restraints & Challenges
- 3.4 Metalleimer-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Metalleimer-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Metalleimer-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Metalleimer-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Metalleimer-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Metalleimer-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Metalleimer-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Metalleimer-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Metalleimer-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Metalleimer-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Metalleimer-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Metalleimer-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Metalleimer-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Metalleimer-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Metalleimer-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Metalleimer-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Metalleimer-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Metalleimer-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Metalleimer-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Metalleimer-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
