
Marktübersicht für Papierfüllstoffe:
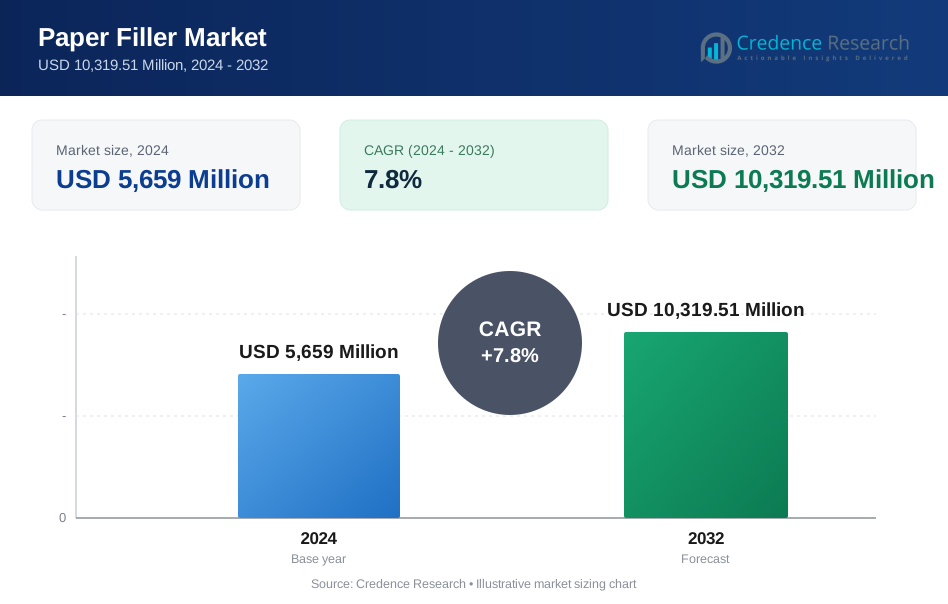
Die Marktgröße für Papierfüllstoffe wurde im Jahr 2024 mit 5.659 Millionen USD bewertet und wird voraussichtlich bis 2032 10.319,51 Millionen USD erreichen, bei einer CAGR von 7,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Papierfüllstoffe 2024 | 5.659 Millionen USD |
| Markt für Papierfüllstoffe, CAGR | 7,8% |
| Marktgröße für Papierfüllstoffe 2032 | 10.319,51 Millionen USD |
Einblicke in den Markt für Papierfüllstoffe
- Der Marktüberblick hebt die starke Nachfrage aus den Bereichen Druck, Verpackung und Spezialpapiere hervor, wobei Calciumcarbonat (GCC & PCC) das Typsegment mit einem Anteil von 58,6 % im Jahr 2024 anführt, aufgrund seiner Kosteneffizienz und Leistungsvorteile bei der Verbesserung von Helligkeit und Opazität.
- Der Markttreiber wird durch den steigenden E-Commerce-Verpackungsbedarf, Faseroptimierungsinitiativen und die zunehmende Verwendung von Füllstoffen zur Verbesserung von Blattvolumen, Oberflächenglätte und Produktionseffizienz in integrierten Zellstoff- und Papierfabriken unterstützt.
- Markttrends und Analysen zeigen, dass führende Akteure sich auf die Vor-Ort-Produktion von PCC, Technologiepartnerschaften und Produktinnovationen konzentrieren, während Unternehmen ihre Portfolios stärken, um leichte Kartonqualitäten und Premium-Beschichtungspapiersegmente zu unterstützen.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum im Jahr 2024 mit einem Anteil von 36,8 % die führende Region war, gefolgt von Nordamerika mit 28,6 % und Europa mit 24,9 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Marktanteil ausmachten, angetrieben durch eine allmähliche Expansion in der Verpackungs- und Tissueproduktion.

Analyse der Marktsegmentierung für Papierfüllstoffe:
Nach Typ
Der Markt für Papierfüllstoffe wird nach Typ von Calciumcarbonat (GCC & PCC) angeführt, das im Jahr 2024 einen Anteil von 58,6 % ausmachte und damit das dominierende Teilsegment ist, aufgrund seiner überlegenen Helligkeitsverbesserung, Kostenreduktionsfähigkeit und Fähigkeit, Opazität und Druckqualität in beschichteten und unbeschichteten Papieren zu verbessern. Kaolin-Ton, Talkum & Titandioxid und andere Mineralfüllstoffe unterstützen gemeinsam Nischenanwendungen, insbesondere in Spezial- und Premium-Papieren. Das Wachstum in diesem Segment wird durch die steigende Nachfrage nach Hochleistungsfüllstoffformulierungen, die Erweiterung von Verpackungsqualitäten und die zunehmende Einführung von PCC-Technologie in der Papierherstellung angetrieben.
- Zum Beispiel bieten Omyas Hydrocarb GCC-Produkte hochhelle gemahlene Calciumcarbonate für die Füllung und Beschichtung in nahezu allen Papier- und Kartonqualitäten, um optische Eigenschaften und Entwässerung zu optimieren.
Nach Anwendung
Innerhalb des Marktes nach Anwendung hat sich Druck- & Schreibpapier als dominierendes Teilsegment mit einem Anteil von 34,2 % im Jahr 2024 herauskristallisiert, unterstützt durch den starken Einsatz von Füllstoffen zur Verbesserung der Glätte, Bedruckbarkeit und Masse für Büropapiere, Lehrbücher und Verlagsmaterialien. Verpackungspapier & -karton, Spezialpapier und Tissue- & Hygienepapier verzeichnen eine steigende Nachfrage, da Nachhaltigkeitsinitiativen die Faseroptimierung und die Produktion von leichten Verpackungen beschleunigen. Das Marktwachstum in den Anwendungen wird durch den Wandel zu hochhellen, beschichteten Qualitäten, die Expansion des E-Commerce-Verpackungssektors und leistungsverbesserte Etikettierungs- und Thermopapieranwendungen in Industrie- und Verbrauchersektoren angetrieben.
- Beispielsweise brachte Stora Enso im Jahr 2024 das Optima RF-Papier auf den Markt, das frische und recycelte Fasern mit optimierten Füllstoffen für nachhaltige Einkaufstaschen und E-Commerce-Versandtaschen kombiniert, die den Lebensmittelkontaktstandards entsprechen.
Nach Endverbraucherindustrie Nach Endverbraucherindustrie dominierten Zellstoff- & Papierhersteller den Markt mit einem Anteil von 49,7 % im Jahr 2024, da integrierte Werke zunehmend Füllstoffe einsetzen, um den Faserverbrauch zu reduzieren, die Produktionseffizienz zu verbessern und die Eigenschaften der Bögen in Druck-, Verpackungs- und Spezialqualitäten zu verbessern. Verpackungs- & Umwandlungsunternehmen, Druck- & Verlagsindustrie und andere (Textil, Bauzusätze) stellen wachsende Nutzersegmente dar, da Füllstoffe in diversifizierten Materialanwendungen an Bedeutung gewinnen. Das Wachstum in diesem Segment wird durch Kapazitätserweiterungen in Papierfabriken, Modernisierung von Beschichtungs- und Füllstoffoptimierungsprozessen und den globalen Übergang zu nachhaltigen, leistungsstarken papierbasierten Materialien angetrieben.
Wichtige Wachstumstreiber
Steigende Nachfrage nach leistungsstarken Papier- und Verpackungsqualitäten
Das Wachstum des Papierfüllstoffmarktes wird stark durch den zunehmenden Bedarf an leistungsstarken Papier- und Verpackungsmaterialien getrieben, die verbesserte Helligkeit, Opazität und Druckqualität bieten und gleichzeitig kosteneffizient bleiben. Calciumcarbonat- und Kaolinfüllstoffe ermöglichen es Papierherstellern, den Faserverbrauch zu reduzieren und die Masse, Festigkeit und Beschichtungsglätte der Bögen zu verbessern, was hochwertige Druck-, Verlags- und Premiumverpackungsanwendungen unterstützt. Die rasche Expansion von E-Commerce-Verpackungen, Etikettenmaterialien und beschichteten Kartonqualitäten beschleunigt weiter den Füllstoffverbrauch, da Umwandler und Papierfabriken leichte Strukturen, Nachhaltigkeitskonformität und Produktionseffizienz in industriellen und Verbraucher-Verpackungsökosystemen priorisieren.
- Zum Beispiel liefert Gulshan Polyols Ltd gefälltes Calciumcarbonat (PCC) über Vor-Ort-Anlagen an die Hoogly-Mühle von ITC Ltd in Kolkata, was eine alkalische Papierherstellung mit verbesserter Helligkeit und reduziertem Faserverbrauch ermöglicht.
Kostenoptimierung und Produktionseffizienz in der Papierherstellung
Papierfüllstoffe spielen eine entscheidende Rolle bei der Senkung der Produktionskosten und der Verbesserung der Betriebseffizienz in integrierten Papierfabriken und Beschichtungslinien. Durch den Ersatz eines Teils des teuren Fasergehalts helfen Füllstoffe wie GCC und PCC den Herstellern, Rohstoffkosten zu optimieren, die Maschinenlaufleistung zu verbessern und die Konsistenz der Blattbildung zu erhöhen. Dieser Vorteil ist besonders bedeutend in Regionen mit steigenden Zellstoffpreisen und Energiekosten. Die Einführung fortschrittlicher Füllstoff-Rückhaltesysteme, PCC-Vor-Ort-Produktionsanlagen und Füllstoff-Faser-Optimierungstechnologien stärkt das Marktwachstum weiter, da die Produzenten höhere Erträge, bessere Oberflächenqualität und wettbewerbsfähige Margen in der Papierproduktion anstreben.
- Zum Beispiel betreibt Specialty Minerals Inc. (SMI) sechs Vor-Ort-PCC-Anlagen in Indien mit einer Kapazität von fast 300.000 MTPA, die PCC für über 1,5 Millionen MTPA Papier produzieren. Diese Anlagen nutzen Mühlen-CO2 und lokalen Kalk, um die Transportkosten im Vergleich zu Pulver-PCC um bis zu 50 % zu senken, während sie maßgeschneiderte Füllstoffe für verschiedene Stoffe wie Hartholz und deinkten Zellstoff ermöglichen.
Übergang zu nachhaltigen und leichten Papierlösungen
Nachhaltigkeitsinitiativen in den Bereichen Verpackung, Druck und industrielle Papieranwendungen treiben den verstärkten Einsatz von Füllstoffen voran, um Gewichtseinsparungen und ressourceneffiziente Produktion zu unterstützen. Füllstoffe reduzieren die Gesamtmasse des Papiers, während sie die Leistungsparameter wie Opazität, Helligkeit und Druckabsorption beibehalten oder verbessern, wodurch ein niedrigerer CO2-Fußabdruck und ein geringerer Materialverbrauch unterstützt werden. Regierungsbestimmungen, die recycelbare und faser-effiziente Papierqualitäten fördern, sowie Verpflichtungen von Markeninhabern zu umweltfreundlichen Verpackungen verstärken diesen Trend. Die Integration von Mineralfüllstoffen in nächste Generationen von gestrichenen Papieren, Tissue-Qualitäten und Spezialpapieren entspricht den sich entwickelnden Nachhaltigkeitsstandards und stärkt die langfristige Nachfrageprognose für den Papierfüllstoffmarkt.
Wichtige Trends & Chancen
Technologische Fortschritte in PCC, Beschichtungsformulierungen und Füllstoff-Funktionalisierung
Ein bedeutender Trend, der den Papierfüllstoffmarkt prägt, ist der Fortschritt der Produktionstechnologien für gefälltes Calciumcarbonat (PCC) und funktionalisierte Füllstoffformulierungen, die darauf abzielen, die Oberflächeneigenschaften von Papier und die Maschinenleistung zu verbessern. Vor-Ort-PCC-Anlagen, nanostrukturierte Füllstoffe und mineralische Verbundmischungen ermöglichen es den Mühlen, höhere Helligkeit, verbesserte Tintenabsorption und bessere Haftung der Beschichtung in Premium-Druck- und Verpackungsqualitäten zu erreichen. Dieser Trend schafft starke Chancen für Technologiepartnerschaften zwischen Füllstoffproduzenten und Papierherstellern, insbesondere in wachstumsstarken Regionen mit Kapazitätserweiterungsprojekten. Der zunehmende Fokus auf maßgeschneiderte Füllstoffchemie zur Unterstützung von Spezialpapieren, Barrierebeschichtungen und Etikettenmaterialien erweitert das innovationsgetriebene Marktpotenzial weiter.
- Zum Beispiel ging Omya eine Partnerschaft mit der Nekoosa-Mühle von Domtar ein, um im September 2024 eine Vor-Ort-PCC-Anlage zu eröffnen, die seit Abschluss der Bauarbeiten im Juli 2024 in Betrieb ist. Die Anlage nutzt CO2 aus der Mühle für die Produktion, reduziert Emissionen und erhöht die Produktionsflexibilität für Papierqualitäten.
Erweiterung der Anwendungen für Verpackungen, Tissue und Spezialpapiere
Der beschleunigte Wechsel von kunststoffbasierten Materialien zu papierbasierten Alternativen in Konsumgütern, Lebensmittelverpackungen, E-Commerce-Versand und Hygieneprodukten schafft erhebliche Möglichkeiten für die Einführung von Füllstoffen. Verpackungskarton, Tissuepapiere, Thermopapiere und beschichtete Spezialqualitäten verzeichnen ein starkes Nachfragewachstum, und Füllstoffe werden zunehmend integriert, um Weichheit, Volumen, Festigkeitsoptimierung und visuelle Ästhetik zu verbessern. Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten erweitern ebenfalls ihre Papierproduktionskapazitäten und schaffen zusätzliche Möglichkeiten für Füllstofflieferanten. Die Entwicklung nachhaltiger Premiumverpackungen, wertschöpfender Etikettierungen und fortschrittlicher Drucksubstrate eröffnet weiterhin neue Anwendungsmöglichkeiten in Industrie- und Konsumsektoren.
- Zum Beispiel führte Nestlé in Großbritannien hochbarrierefähige Papiernachfüllpackungen für Nescafé ein, die das Verpackungsgewicht um 97 % reduzieren und vollständige Recyclingfähigkeit in Papierströmen ermöglichen. Füllstoffe wie PCC verbessern die Opazität und Glätte und bewahren die Frische des Kaffees vor Sauerstoff und Feuchtigkeit.
Zentrale Herausforderungen
Volatilität in der Rohstoffverfügbarkeit und Druck durch Umweltauflagen
Der Papierfüllstoffmarkt steht vor Herausforderungen durch Schwankungen in der Verfügbarkeit und Preisgestaltung wichtiger Rohstoffe wie Calciumcarbonat, Kaolin und Talkum, insbesondere in Regionen, die auf importierte Mineralressourcen angewiesen sind. Umweltvorschriften im Zusammenhang mit Bergbauaktivitäten, Kohlenstoffemissionen und Abfallentsorgung erhöhen die Compliance-Kosten und betrieblichen Einschränkungen für Füllstoffhersteller. Darüber hinaus verstärkt die zunehmende Überprüfung der industriellen Mineralgewinnung und des Transports die Nachhaltigkeitsverpflichtungen entlang der Wertschöpfungskette. Unternehmen, die in diesem Markt tätig sind, müssen kontinuierlich in umweltverantwortliche Beschaffung, energieeffiziente Verarbeitungstechnologien und Kreislaufwirtschaftsinitiativen investieren, um die Kostenwettbewerbsfähigkeit zu erhalten und gleichzeitig die sich entwickelnden regulatorischen Erwartungen zu erfüllen.
Veränderung der Nachfrage aufgrund von Digitalisierung und rückläufigem Verbrauch von Druckpapier
Eine wesentliche Herausforderung für den Papierfüllstoffmarkt ist der anhaltende Rückgang der Nachfrage nach traditionellem Druck- und Schreibpapier aufgrund der raschen Digitalisierung, elektronischer Dokumentation und des Online-Medienkonsums. Dieser strukturelle Wandel wirkt sich direkt auf den Füllstoffverbrauch in Büro-, Verlags- und kommerziellen Drucksegmenten aus. Obwohl das Wachstum bei Verpackungs- und Spezialpapieren einen Teil dieses Rückgangs ausgleicht, stehen Mühlen in reifen Märkten unter Druck zur Kapazitätsanpassung und Prozessoptimierung. Die Branche muss sich anpassen, indem sie sich in Richtung Verpackungen, Etikettierungen, Tissue- und Industriepapieranwendungen diversifiziert und Füllstofftechnologien entwickelt, die auf die nächste Generation beschichteter Kartons und leistungsorientierter Spezialsubstrate abgestimmt sind.
Regionale Analyse
Nordamerika
Nordamerika hielt eine starke Position im Markt für Papierfüllstoffe mit einem Anteil von 28,6 % im Jahr 2024, angetrieben durch die Präsenz von Großherstellern von Papier und Verpackungen in den Vereinigten Staaten und Kanada sowie die anhaltende Nachfrage nach beschichteten Drucksorten, Spezialpapieren und hochwertigen Verpackungssubstraten. Die Region profitiert von fortschrittlichen PCC-Produktionsanlagen, starker Integration zwischen Papierfabriken und Füllstofflieferanten sowie kontinuierlichen Investitionen in leistungssteigernde Beschichtungstechnologien. Das Wachstum wird weiter unterstützt durch die Expansion von E-Commerce-Verpackungen, nachhaltigkeitsorientierte Faseroptimierungsinitiativen und die zunehmende Einführung von leichten Kartonqualitäten in Konsumgütern, Etikettierung und industriellen Verpackungsanwendungen.
Europa
Europa machte einen Anteil von 24,9 % im Jahr 2024 aus, unterstützt durch seine gut etablierte Zellstoff- und Papierindustrie, starke Umweltstandards und hohe Durchdringung von kalziumkarbonatbasierten Füllstoffen in Druck-, Verpackungs- und Spezialpapierqualitäten. Länder wie Deutschland, Finnland, Schweden und Italien bleiben wichtige Produktionszentren, in denen Papierhersteller auf Kosteneffizienz, Fasererhaltung und Hochglanzbeschichtungsleistung setzen. Die Region profitiert von fortschrittlichen Füllstoffrückhaltesystemen, F&E-Kooperationen zwischen Mineralstofflieferanten und Papierfabriken sowie steigender Nachfrage nach recycelbaren Verpackungsmaterialien, was die Nutzung von Füllstoffen in Karton, Etikettenpapier, grafischen Papieren und nachhaltig entwickelten beschichteten Substraten weiter stärkt.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Papierfüllstoffe mit einem Anteil von 36,8 % im Jahr 2024 und machte ihn zum führenden regionalen Segment aufgrund der schnellen Expansion der Papier- und Verpackungsherstellung in China, Indien, Indonesien und Südostasien. Starkes Wachstum bei Hygienepapieren, beschichteten Kartons, Drucksubstraten und Wellpappenverpackungen treibt den großflächigen Füllstoffverbrauch an, unterstützt durch Kapazitätserweiterungen in integrierten Papierfabriken und vor Ort befindlichen PCC-Produktionsanlagen. Industrielle Expansion, Urbanisierung und E-Commerce-Logistiknachfrage beschleunigen die Einführung von leichten Verpackungen, während regionale Produzenten zunehmend auf Produktionseffizienz, Helligkeitsoptimierung und kosteneffiziente Füllstoffnutzung in diversifizierten Papier- und Umwandlungsanwendungen fokussieren.
Lateinamerika
Lateinamerika erfasste einen Anteil von 6,7 % im Jahr 2024, angetrieben durch die allmähliche Expansion der Herstellung von Verpackungspapier, Hygienepapieren und Industrieplatten in Brasilien, Mexiko, Chile und Kolumbien. Papierfüllstoffe werden zunehmend eingesetzt, um die Glätte, Opazität und Produktionseffizienz in Mühlen zu verbessern, die sich auf exportorientierte Verpackungen und inländische Konsumgüteranwendungen konzentrieren. Investitionen in moderne Papiermaschinen, Beschichtungslinien und Füllstoffeinbautechnologien stärken das Marktwachstum der Region. Steigende Nachfrage nach Einzelhandelsverpackungen, Infrastrukturentwicklung und landwirtschaftliche Exportverpackungen unterstützen weiter die Einführung von GCC- und PCC-Füllstoffen in Containerboard, Drucksubstraten und Spezialpapiersegmenten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 einen Anteil von 3,0 % aus und stellt einen aufstrebenden Wachstumsmarkt dar, der durch die fortlaufende industrielle Entwicklung, die Expansion des Verpackungskonsums und die zunehmende Einführung papierbasierter Materialien in den Bereichen Logistik, Lebensmittelverpackung und Einzelhandel unterstützt wird. Die Region ist stark auf importiertes Papier und Füllmaterialien angewiesen, während neue Investitionen in Verarbeitungsbetriebe und die Produktion von Verpackungskarton die lokale Nachfrage allmählich steigern. Nachhaltigkeitsgetriebene Materialübergänge, das Wachstum des Verbrauchs von Tissue- und Hygienepapier sowie steigende Kapazitätserweiterungen in ausgewählten afrikanischen Volkswirtschaften werden voraussichtlich die Nutzung von Füllstoffen in Verpackungen, Druck- und Spezialpapieranwendungen im Prognosezeitraum verbessern.
Marktsegmentierungen für Papierfüllstoffe:
Nach Typ
- Calciumcarbonat (GCC & PCC)
- Kaolin-Ton
- Talkum & Titandioxid
- Andere Mineralfüllstoffe
Nach Anwendung
- Druck- & Schreibpapier
- Verpackungspapier & -karton
- Spezialpapier (Beschichtet, Etikett, Thermisch)
- Tissue- & Hygienepapier
Nach Endverbrauchsindustrie
- Zellstoff- & Papierhersteller
- Verpackungs- & Verarbeitungsunternehmen
- Druck- & Verlagsindustrie
- Andere (Textil, Bauzusätze)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaftsanalyse des Marktes für Papierfüllstoffe ist durch die Präsenz führender Akteure wie Imerys S.A., Omya International AG, Minerals Technologies Inc., BASF SE, Huber Engineered Materials, J.M. Huber Corporation, Ashapura Group und Nippon Paper Industries gekennzeichnet. Diese Unternehmen konzentrieren sich auf Kapazitätserweiterung, Technologieintegration und wertschöpfende Füllstoffformulierungen, um ihre Marktpositionen in den Bereichen Druck, Verpackung, Tissue und Spezialpapieranwendungen zu stärken. Marktteilnehmer investieren aktiv in Vor-Ort-PCC-Produktionsanlagen, nachhaltigkeitsorientierte Mineralbeschaffung und leistungssteigernde Lösungen, die Helligkeit, Opazität und Produktionseffizienz für Papierhersteller verbessern. Strategische Partnerschaften mit integrierten Werken, F&E-Zusammenarbeit für die Entwicklung funktionalisierter Füllstoffe und Produktinnovationen, die auf leichte und ökoeffiziente Papierqualitäten abzielen, bleiben wichtige Differenzierungsfaktoren. Der Markt verzeichnet auch einen zunehmenden Fokus auf die Optimierung regionaler Lieferketten, maßgeschneiderte Füllstoffchemien für Spezialsubstrate und Portfoliodiversifizierung, um sich entwickelnde Nachfrageprofile in sowohl reifen als auch wachstumsstarken Papierproduktionsregionen zu adressieren.
Analyse der Hauptakteure
- Imerys S.A.
- Omya International AG
- Minerals Technologies Inc. (MTI)
- Precipitated Calcium Carbonate Industries Co. (PCCIC)
- Huber Engineered Materials
- BASF SE
- Ashapura Group
- I-Minerals Inc.
- J.M. Huber Corporation
- Nippon Paper Industries Co., Ltd.
Neueste Entwicklungen
- Im November 2025 startete Omya eine globale Geschäftseinheit für Spezialmaterialien, um den Vertrieb von Spezialmineralprodukten zu verbessern, einschließlich Lösungen, die für Papierfüllstoffe relevant sind.
- Im Juli 2025 ging SIG eine strategische Partnerschaft mit PulPac ein, um papierbasierte Verschlüsse mit der Dry Molded Fiber-Technologie zu entwickeln und nachhaltige Verpackungsalternativen im breiteren Papiersektor voranzutreiben.
- Im Jahr 2024 führte EcoEnclose LLC ReShred Pack ein, einen anpassbaren geschredderten Füllstoff aus 100% recyceltem Papier, der auf Premium-E-Commerce-Marken abzielt, die Nachhaltigkeit priorisieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbrauchsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, da die Nachfrage nach Hochleistungspapier und Verpackungsmaterialien in Industrie- und Verbrauchersektoren zunimmt.
- Hersteller werden weiterhin Mineralfüllstoffe einsetzen, um Helligkeit, Opazität und Druckqualität zu verbessern und gleichzeitig die Produktionseffizienz zu steigern.
- Die Expansion von E-Commerce, Etikettierung und Anwendungen für beschichtete Kartons wird den Füllstoffverbrauch in der Verpackungs- und Umwandlungsindustrie stärken.
- Nachhaltigkeitsinitiativen werden eine breitere Integration von Füllstoffen vorantreiben, um Leichtbau, Faseroptimierung und ressourceneffiziente Papierherstellung zu unterstützen.
- Technologische Fortschritte in der PCC-Produktion und funktionalisierten Füllstoffformulierungen werden verbesserte Oberflächeneigenschaften und Maschinenlaufbarkeit ermöglichen.
- Schwellenländer in Asien-Pazifik, Lateinamerika und Afrika werden durch Kapazitätserweiterungen in der Papier- und Tissueherstellung neue Wachstumschancen schaffen.
- Strategische Partnerschaften zwischen Füllstofflieferanten und Papierfabriken werden zunehmen, um maßgeschneiderte Füllstofflösungen und Prozessoptimierung zu unterstützen.
- Spezialpapiere, Tissue und hochwertige beschichtete Sorten werden als wertschöpfende Anwendungsbereiche für leistungssteigernde Füllstoffe an Bedeutung gewinnen.
- Marktteilnehmer werden sich auf nachhaltigkeitsorientierte Beschaffung, energieeffiziente Verarbeitung und Initiativen zur Kreislaufwirtschaft entlang der Wertschöpfungskette konzentrieren.
- Die laufende Konsolidierung der Branche und die Erweiterung des Portfolios werden die Wettbewerbspositionierung neu gestalten und die globalen Lieferfähigkeiten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Papierfüllstoffe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Papierfüllstoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Papierfüllstoffe hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Papierfüllstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Papierfüllstoffe?
Welche Region hatte 2024 den größten Anteil am Markt für Papierfüllstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Papierfüllstoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Papierfüllstoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,659 Million → 2032: USD 10,319.51 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Papierfüllstoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Papierfüllstoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Papierfüllstoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Papierfüllstoffmarkt Market Drivers
- 3.3 Papierfüllstoffmarkt Market Restraints & Challenges
- 3.4 Papierfüllstoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Papierfüllstoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Papierfüllstoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Papierfüllstoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Papierfüllstoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Papierfüllstoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Papierfüllstoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Papierfüllstoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Papierfüllstoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Papierfüllstoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Papierfüllstoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Papierfüllstoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Papierfüllstoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Papierfüllstoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Papierfüllstoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Papierfüllstoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Papierfüllstoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Papierfüllstoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Papierfüllstoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Papierfüllstoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
