
Überblick über den Ultra High Bond Tape Markt:
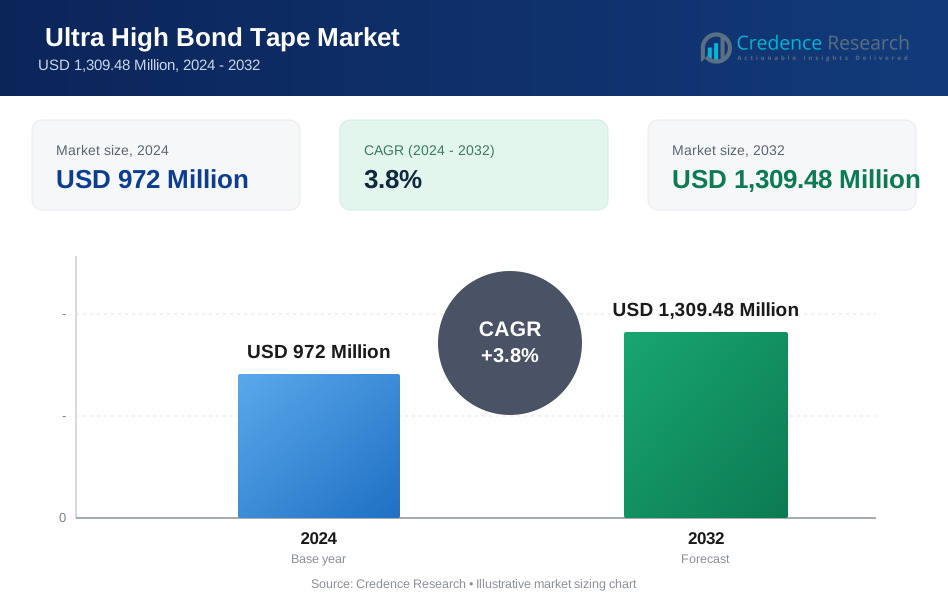
Die Größe des Ultra High Bond Tape Marktes wurde im Jahr 2024 auf 972 Millionen USD geschätzt und soll bis 2032 1.309,48 Millionen USD erreichen, mit einer CAGR von 3,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Ultra High Bond Tape Marktes 2024 | 972 Millionen USD |
| Ultra High Bond Tape Markt, CAGR | 3,8 % |
| Größe des Ultra High Bond Tape Marktes 2032 | 1.309,48 Millionen USD |
Einblicke in den Ultra High Bond Tape Markts
- Wachstum des Ultra High Bond Tape Marktes wird durch die steigende Akzeptanz in der Automobil-Leichtbauweise, der Elektronikmontage und Bauanwendungen angetrieben, wobei Acrylschaum-Klebebänder das Segment mit einem Anteil von 46,2 % im Jahr 2024 anführen, aufgrund ihrer hohen Klebkraft, Haltbarkeit und Eignung für strukturelle Verklebungen und präzise Montage.
- Trends im Ultra High Bond Tape Markt umfassen die steigende Nachfrage nach automatisierungsbereiten Klebelösungen, nachhaltigkeitsorientierten Materialien mit niedrigem VOC-Gehalt und fortschrittlichen Mehrsubstrat-Hafttechnologien, die EV-Komponenten, Fassadenbau und die Herstellung von Industrieausrüstungen unterstützen.
- Analyse des Ultra High Bond Tape Marktes zeigt, dass führende Akteure ihre Portfolios in Acrylschaum- und Hochleistungsklebetechnologien erweitern, OEM-Partnerschaften stärken und sich auf Produktanpassungen konzentrieren, während Preisgestaltungseffizienz, Zuverlässigkeit der Lieferkette und Leistungsdifferenzierung die Marktpositionierung prägen.
- Regionale Landschaft des Ultra High Bond Tape Marktes wird von Asien-Pazifik mit einem Anteil von 34,7 % im Jahr 2024 angeführt, gefolgt von Nordamerika mit 28,6 % und Europa mit 24,3 %, unterstützt durch das Wachstum der Elektronikfertigung, die Expansion der Automobiltechnik und steigende industrielle Fertigungsaktivitäten.

Analyse der Marktsegmentierung für Ultra High Bond Tape:
Nach Produkttyp:
Der Ultra High Bond Tape Markt nach Produkttyp wird von Acrylschaum-Klebebändern angeführt, die im Jahr 2024 einen Anteil von 46,2 % ausmachten und sich als dominierendes Teilsegment aufgrund ihrer hohen Klebkraft, UV-Beständigkeit und Eignung für Automobilverkleidungen, Bauplatten und die Montage elektronischer Geräte herauskristallisierten. Polyethylenschaum-Klebebänder und Polyurethanschaum-Klebebänder gewannen gemeinsam an Bedeutung in Anwendungen zur leichten Abdichtung und Stoßdämpfung, während andere spezialisierte Klebebänder Nischenindustrien unterstützten. Das Wachstum in diesem Segment wird hauptsächlich durch den Übergang zu Hochleistungsklebstoffen angetrieben, die mechanische Befestigungen ersetzen, um Haltbarkeit, Ästhetik und Montageeffizienz zu verbessern.
- Zum Beispiel verfügt das 3M™ Acrylschaumklebeband 4229P über einen dunkelgrauen, geschlossenzelligen 0,76 mm Acrylschaumkern zur Befestigung von Autoverkleidungen und Komponenten an Klarlacksystemen, der unter hoher Belastung Spannungsentspannung bietet und so eine langanhaltende Haltbarkeit gewährleistet.
Nach Trägermaterial:
In Bezug auf das Trägermaterial dominierten beidseitige Klebebänder den Markt mit einem Anteil von 54,7 % im Jahr 2024, unterstützt durch ihren umfangreichen Einsatz in der strukturellen Verklebung, Beschilderung, Gerätebaugruppen und Innenkomponenten im Transportwesen, wo starke Haftung und Tragfähigkeit unerlässlich sind. Einseitige Klebebänder, Transferklebebänder und verstärkte Klebebänder erfüllten spezielle Anforderungen an Verklebung und Verstärkung in den Bereichen Elektronik, industrielle Fertigung und Verpackung. Das Wachstum in diesem Segment wird durch die Nachfrage nach leichten Verklebungsalternativen, verkürzte Verarbeitungszeiten in Montageprozessen und verbesserte Verklebungsleistung auf Metallen, Kunststoffen und Verbundsubstraten in hochbelasteten Umgebungen angetrieben.
- Zum Beispiel bietet das einseitig beschichtete Klebeband Avery Dennison FT 0031 eine dielektrische Festigkeit von 11,2 kV für die elektrische Isolierung in EV-Batteriepacks und passt sich einzigartigen Geometrien an.
Nach Anwendung:
Nach Anwendung war die manuelle Anwendung mit einem Anteil von 42,9 % im Jahr 2024 das führende Segment, angetrieben durch ihren weit verbreiteten Einsatz in der Kleinserienfertigung, der Vor-Ort-Montage, Wartungsaktivitäten und Bauabschlussarbeiten, bei denen Flexibilität und Bedienerkontrolle erforderlich sind. Die automatisierte Anwendung machte einen steigenden Anteil in Produktionsumgebungen mit hohem Volumen wie der Automobil- und Elektronikmontage aus, während die robotergestützte Anwendung im Bereich der präzisen Verklebung und wiederholbaren industriellen Arbeitsabläufe an Fahrt gewann. Das Wachstum in diesem Segment wird durch die zunehmende industrielle Automatisierung, den Bedarf an gleichbleibender Verklebungsqualität und die Einführung fortschrittlicher Klebetechnologien in intelligenten Fertigungsprozessen vorangetrieben.
Wichtige Wachstumstreiber
Steigende Akzeptanz von leichten Verklebungslösungen in der Automobil- und Transportbranche
Der Markt für Ultra-High-Bond-Klebebänder wächst erheblich, da Automobil- und Transporthersteller mechanische Befestigungen und Schweißnähte durch leichte Klebeverbindungen ersetzen. Ultra-High-Bond-Klebebänder reduzieren das Fahrzeuggewicht, verbessern die Kraftstoffeffizienz und unterstützen die verbesserte strukturelle Integrität bei Verkleidungen, Paneelen und Karosserieteilen. Ihre Vibrationsbeständigkeit und Haltbarkeit machen sie geeignet für Elektrofahrzeuge, Innenmontagen und Außenverkleidungen. OEMs bevorzugen zunehmend diese Klebebänder für schnellere Montage und sauberere Ästhetik, was die stetige Nachfrage antreibt. Der regulatorische Druck zur Senkung der Emissionen und zur Verbesserung der Energieeffizienz beschleunigt die Einführung von Hochleistungs-Verklebungslösungen in Mobilitätsanwendungen weiter.
- Zum Beispiel liefert das 3M™ Ultra High Temperature Adhesive Transfer Tape 9085 hohe Schäl- und Scherfestigkeit bei erhöhten Temperaturen, bis zu 540°F (280°C) kurzfristig. Es verbindet Automobilkomponenten unter der Motorhaube, die hohe Verarbeitungs- und Betriebstemperaturen erfordern, sowie flexible Leiterplatten und Elektronik während des Lötprozesses.
Erweiterung der Elektronik- und Haushaltsgerätemanufaktur
Das Wachstum in der Elektronik, bei Smart-Geräten und Verbraucherapparaten treibt die Nachfrage nach Ultra-High-Bond-Tapes stark an, da sie präzises Kleben, Isolationsunterstützung und hitzebeständige Eigenschaften bieten. Diese Tapes ermöglichen die kompakte Montage von Geräten, die Befestigung von Displays, die Batterieisolierung und die strukturelle Verstärkung, ohne die Designflexibilität zu beeinträchtigen. Hersteller profitieren von verkürzten Montagezeiten und verbesserter Stoßdämpfung in Handheld-Elektronik und Wearables. Der Trend zu miniaturisierten Komponenten und hochzuverlässigen Klebeverbindungen in Smartphones, Fernsehern und Haushaltsgeräten verstärkt die Marktdurchdringung. Steigende Investitionen in Elektronikproduktionszentren im asiatisch-pazifischen Raum und die zunehmende Einführung von Automatisierung in Montagelinien stärken das Segmentwachstum weiter.
- Zum Beispiel isolieren Nitto Denko Tapes, wie die No.380 Nomex-Klebebänder, Batterieelektroden in Wearables und Sekundärbatterien und gewährleisten Hitzebeständigkeit während der Montage. Sie fixieren Module in Smartcards und verbinden Metall mit Kunststoffchassis für kompakte Elektronik.
Bau, Fassadensysteme und Fortschritte in der industriellen Montage
Der Bausektor setzt zunehmend Ultra-High-Bond-Tapes für architektonische Verglasungen, Verkleidungspaneele, Fassadenverstärkung und strukturelle Klebeanwendungen ein. Diese Tapes bieten hervorragende Haftung auf Metallen, Glas und Verbundstoffen und unterstützen gleichzeitig thermische Ausdehnung und Wetterbeständigkeit. Ihre Fähigkeit, Schrauben und Nieten zu ersetzen, verbessert das Design und vermeidet Oberflächenschäden in modernen Gebäudesystemen. Industrielle Montageanwendungen profitieren von erhöhter Tragkraft und reduzierten Wartungsstillständen. Schnelle Infrastrukturentwicklung, Nachfrage nach langlebigen Befestigungsalternativen und nachhaltigkeitsorientierte Baupraktiken beschleunigen die Akzeptanz in kommerziellen Gebäuden, industriellen Installationen und modularen Fertigungsumgebungen.
Wichtige Trends & Chancen
Integration von Automatisierung und Robotik in industrielle Klebeprozesse
Ein wichtiger Trend, der den Markt für Ultra-High-Bond-Tapes prägt, ist die zunehmende Integration von Automatisierung und Robotik in Fertigungsumgebungen. Automatisierte Klebebandanwendungssysteme verbessern die Klebegenauigkeit, reduzieren Materialverschwendung und ermöglichen Hochgeschwindigkeitsproduktion in der Automobil-, Elektronik- und Verpackungsindustrie. Robotik-unterstützte Klebstoffplatzierung verbessert die Wiederholbarkeit, Ausrichtungsgenauigkeit und strukturelle Zuverlässigkeit in komplexen Baugruppen. Dieser Trend schafft Chancen für fortschrittliche Klebebandprodukte, die für automatisierte Dosierung, gleichmäßige Haftung und Kompatibilität mit digitalen Fertigungsabläufen entwickelt wurden. Da Fabriken auf intelligente Fertigung und Industrie 4.0-Ökosysteme umstellen, gewinnen Lieferanten, die in automatisierungsbereite Klebelösungen investieren, einen starken Wettbewerbsvorteil und langfristiges Wachstumspotenzial.
- Zum Beispiel sind die Norbond® Z3000 und Z2000 Acrylklebebänder von Saint-Gobain mit sekundären Abdeckfolien für den robotergestützten Einsatz bei der Verklebung von Außenverkleidungen im Automobilbereich, wie z.B. Karosseriesäulen, aufgespult. Diese Ultra-High-Bond-Tapes erleichtern flexible Automatisierung und bieten dauerhafte Haftung unter Umweltbelastungen ohne spezielle Verarbeitungsausrüstung.
Entwicklung von Hochleistungs- und nachhaltigen Klebetechnologien
Hersteller konzentrieren sich zunehmend auf leistungsstarke, umweltfreundliche und chemisch fortschrittliche Ultra-High-Bond-Klebebänder, um den sich entwickelnden Industriestandards gerecht zu werden. Chancen ergeben sich aus Formulierungen mit niedrigem VOC-Gehalt, recycelbaren Trägermaterialien und lösungsmittelfreien Klebstoffsystemen, die die Umweltverträglichkeit in den Bereichen Bauwesen, Elektronik und Transport unterstützen. Das Aufkommen von hitzebeständigen, UV-stabilen und multisubstratfähigen Klebebändern erhöht die Anwendungsvielfalt in rauen Betriebsumgebungen. Innovationen in druckempfindlichen Klebstoffen und schaumstoffbasierten Technologien ermöglichen eine stärkere Haftung auf Verbundwerkstoffen und Leichtmetalllegierungen. Wachsende Nachhaltigkeitsverpflichtungen globaler Hersteller schaffen eine starke Nachfrage nach Klebelösungen der nächsten Generation mit verbesserter Haltbarkeit, Sicherheit und Umweltleistung.
- Zum Beispiel führte Avery Dennison FT 77100 ein, ein doppelseitiges Vliesband mit reinem Acrylkleber und einem Glasine-Liner mit recyceltem Inhalt, das niedrige VOC-Werte, hohe Scherfestigkeit und 10-29% niedrigere CO2-Emissionen für präzise Montage bietet.
Wichtige Herausforderungen
Schwankende Rohstoffpreise und Abhängigkeit von Lieferketten
Der Markt für Ultra-High-Bond-Klebebänder steht vor Herausforderungen aufgrund von Preisschwankungen bei Rohstoffen, insbesondere Acrylaten, Schäumen, Polymeren und Spezialklebstoffen. Lieferkettenunterbrechungen, geopolitische Unsicherheiten und die Abhängigkeit von wenigen Chemieproduzenten beeinflussen die Produktionskosten und Preisstabilität. Hersteller erleben Margendruck und eine reduzierte Flexibilität in der langfristigen Beschaffungsplanung. Schwankungen bei Transport- und Logistikkosten erschweren zusätzlich die Materialverfügbarkeit in wichtigen Produktionsregionen. Diese Schwankungen beeinflussen die Kapazitätsplanung und erhöhen das Betriebsrisiko für Marktteilnehmer, insbesondere kleinere Produzenten mit begrenzten Beschaffungsalternativen und schwächerer Lagerbeständigkeit.
Leistungsbeschränkungen bei extremen Oberflächenbedingungen und Substratvariabilität
Trotz starker Haftfähigkeiten stoßen Ultra-High-Bond-Klebebänder auf Leistungsherausforderungen bei schwierigen Substraten wie Kunststoffen mit niedriger Oberflächenenergie, strukturierten Metallen und stark kontaminierten Oberflächen. Die Exposition gegenüber extremen Temperaturen, Chemikalien und anhaltender Feuchtigkeit kann die Haftfestigkeit in bestimmten Anwendungen beeinträchtigen. Endanwender in schweren Industrie- und Außenumgebungen benötigen spezialisierte Klebebandformulierungen, was die Entwicklungs- und Testkosten erhöht. Falsche Oberflächenvorbereitung und Anwendungsinkonsistenzen führen ebenfalls zu Haftungsfehlern und Zuverlässigkeitsproblemen. Diese Einschränkungen begrenzen die breitere Akzeptanz in hoch anspruchsvollen technischen Umgebungen und schaffen die Notwendigkeit für kontinuierliche Materialinnovationen und Leistungsverbesserungen.
Regionale Analyse
Nordamerika
Nordamerika hatte eine starke Position im Markt für Ultra-High-Bond-Klebebänder und hielt 2024 einen Marktanteil von 28,6%, unterstützt durch die weit verbreitete Anwendung in der Leichtbauweise von Fahrzeugen, der Elektronikmontage, der Bauverglasung und der industriellen Fertigung. Die Vereinigten Staaten treiben den Großteil der regionalen Nachfrage an, dank fortschrittlicher Fertigungsinfrastruktur, hoher F&E-Investitionen in Klebetechnologien und der frühen Einführung von automatisierungsbasierten Klebelösungen. Das Wachstum wird weiter durch die zunehmende Verwendung von hochfesten Klebebändern in der EV-Produktion, bei Luft- und Raumfahrtkomponenten und architektonischen Fassadensystemen gestärkt. Die Präsenz führender Klebstoffhersteller und die Ausweitung von Initiativen zur industriellen Modernisierung verstärken weiterhin das Marktwachstum in der Region.
Europa
Europa erlangte einen Marktanteil von 24,3 % im Jahr 2024 im Markt für Ultra High Bond Tape, angetrieben durch strenge Nachhaltigkeitsvorschriften, fortschrittliche Automobiltechnikprogramme und wachsende Anwendungen in energieeffizienten Gebäudesystemen. Deutschland, Frankreich, Italien und das Vereinigte Königreich tragen erheblich bei, aufgrund der starken Nachfrage aus den Bereichen Transport, Elektronik und industrieller Geräteherstellung. Ultra High Bond Tapes gewinnen an Bedeutung als Ersatz für Schweißnähte und Nieten in Leichtbaukonstruktionen, architektonischen Verkleidungen und intelligenten Montageprozessen. Die Region profitiert auch von Innovationen in recycelbaren Klebstoffmaterialien und Hochleistungs-Schaumbändern, die die Einführung in grüne Bauprojekte und präzise Fertigungsumgebungen in den großen europäischen Volkswirtschaften unterstützen.
Asien-Pazifik
Asien-Pazifik entwickelte sich als führender regionaler Markt mit einem Marktanteil von 34,7 % im Jahr 2024, angetrieben durch rasche industrielle Expansion, großangelegte Elektronikfertigung und steigende Automobilproduktion in China, Japan, Südkorea und Indien. Die Region profitiert von kosteneffizienten Fertigungsökosystemen, steigenden Investitionen in Haushaltsgeräte und starkem Wachstum in der Infrastrukturentwicklung. Ultra High Bond Tapes verzeichnen eine hohe Nachfrage in der Display-Montage, Batteriemodulen, Transportinneneinrichtungen, Bauplatten und industriellen Gerätefertigungen. Von der Regierung geführte Programme zur industriellen Automatisierung und die zunehmende Akzeptanz von Verbindungstechnologien in der EV-Fertigung beschleunigen die Marktdurchdringung weiter und positionieren Asien-Pazifik als das am schnellsten wachsende und einflussreichste regionale Zentrum.
Lateinamerika
Lateinamerika machte einen Marktanteil von 6,5 % im Jahr 2024 im Markt für Ultra High Bond Tape aus, unterstützt durch die expandierende Industrieproduktion, die Herstellung von Automobilkomponenten und Modernisierungsaktivitäten der Infrastruktur in Brasilien, Mexiko und Argentinien. Die Region setzt zunehmend Ultra High Bond Tapes in Verpackungsanlagen, Bauendbearbeitungen, Transportinneneinrichtungen und Gerätebaugruppen ein, um die Haltbarkeit zu verbessern und Befestigungskosten zu senken. Das Marktwachstum wird durch steigende Investitionen multinationaler Hersteller, zunehmende Nachfrage nach leichten Verbindungsmaterialien und die schrittweise Einführung automatisierter Montageprozesse beeinflusst. Wirtschaftliche Schwankungen und Lieferkettenbeschränkungen moderieren jedoch das Tempo der großtechnologischen Expansion in mehreren lateinamerikanischen Volkswirtschaften.
Mittlerer Osten & Afrika Der Mittlere Osten & Afrika hielt einen Marktanteil von 5,9 % im Jahr 2024, angetrieben durch wachsende Bauprojekte, architektonische Verglasungen, industrielle Wartung und die Herstellung von Transportausrüstungen in den GCC-Ländern, Südafrika und aufstrebenden afrikanischen Märkten. Der Einsatz von Ultra High Bond Tapes nimmt in Fassadensystemen, Metallverarbeitung, HVAC-Installationen und Infrastrukturen im Energiesektor zu, aufgrund ihrer Stärke, Korrosionsbeständigkeit und Designflexibilität. Laufende Investitionen in intelligente Infrastrukturprojekte und Programme zur industriellen Diversifizierung unterstützen die Nachfrage weiter. Allerdings beeinflussen begrenzte lokale Fertigungskapazitäten und die Abhängigkeit von importierten Klebstoffmaterialien die Preisdynamik, während die schrittweise Technologieeinführung die langfristige Marktentwicklung in der Region weiterhin prägt.
Segmentierungen des Ultra High Bond Tape Marktes:
Nach Produkttyp
- Acrylschaum-Klebebänder
- Polyethylenschaum-Klebebänder
- Polyurethanschaum-Klebebänder
- Andere spezialisierte Klebebänder
Nach Trägermaterial
- Einseitige Klebebänder
- Zweiseitige Klebebänder
- Transferklebebänder
- Verstärkte Klebebänder
Nach Anwendung
- Manuelle Anwendung
- Automatisierte Anwendung
- Robotische Anwendung
Nach Endverbraucher
- Automobilindustrie
- Bauindustrie
- Elektronik
- Transport
- Andere Industrien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Ultra High Bond Tape Markt spiegelt eine innovationsgetriebene Wettbewerbslandschaft wider, in der Unternehmen wie 3M Company, tesa SE, Nitto Denko Corporation, Avery Dennison Corporation, Henkel AG & Co. KGaA, Saint-Gobain Performance Plastics, Lohmann GmbH & Co. KG, Scapa Group plc, Intertape Polymer Group und Adhesives Research Inc. ihre Präsenz durch fortschrittliche Acrylschaumtechnologien, automatisierungsbereite Klebelösungen und nachhaltigkeitsorientierte Klebstoffformulierungen stärken. Diese Akteure betonen Produktzuverlässigkeit, Mehrsubstrat-Haftung, thermische Beständigkeit und langfristige Haltbarkeit zur Unterstützung der Automobil-Leichtbauweise, der Elektronikmontage, architektonischer Systeme und industrieller Fertigung. Strategische Prioritäten umfassen OEM-Zusammenarbeit, regionale Fertigungserweiterung, Portfoliodiversifizierung und maßgeschneiderte Ingenieurunterstützung, während die Marktpositionierung durch Preisdiziplin, Lieferkettenresilienz, Vertriebsstärke und die Fähigkeit beeinflusst wird, leistungsstarke, anwendungsspezifische Klebelösungen für anspruchsvolle strukturelle und präzisionsmontierte Umgebungen zu liefern.
Analyse der Hauptakteure
- Intertape Polymer Group
- Henkel AG & Co. KGaA
- Scapa Group plc
- Lohmann GmbH & Co. KG
- Adhesives Research Inc.
- Saint-Gobain Performance Plastics
- Avery Dennison Corporation
- tesa SE
- 3M Company
- Nitto Denko Corporation
Neueste Entwicklungen
- Im Oktober 2025 brachte die 3M Company ihre neue 3M™ VHB™ Tape Max-Serie auf den Markt, eine fortschrittliche Acrylschaumklebebandlinie mit hoher Festigkeit, die eine verbesserte Klebeleistung und Haltbarkeit in den Bereichen Automobil, Bauwesen und Industrieanwendungen bietet und ihr Portfolio an ultra-hochfesten Klebelösungen stärkt.
- Im August 2024 erwarb die H.B. Fuller Company HS Butyl Limited und erweiterte damit ihr Portfolio an Spezialklebebändern für dauerhafte Verbindungen in industriellen Anwendungen.
- Im Oktober 2025 führte tesa SE neue professionelle Klebebandprodukte ein, darunter tesa® 2in1 Professional 4460 und tesa® Silicone Precision Masking Tape 4455, und erweiterte damit ihr Produktsortiment für hochwertige industrielle und handwerkliche Anwendungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Trägermaterial, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Akzeptanz von Ultra-High-Bond-Klebebändern bei der Leichtbauweise im Automobilbau und der Montage von Komponenten für Elektrofahrzeuge erleben.
- Hersteller werden vermehrt automatisierungsfähige Klebebänder entwickeln, um hochpräzise industrielle Produktionslinien mit hoher Geschwindigkeit zu unterstützen.
- Die Nachfrage in der Elektronik und bei Haushaltsgeräten wird wachsen, da miniaturisierte Geräte zuverlässige strukturelle und thermisch stabile Klebelösungen erfordern.
- Anwendungen im Bauwesen und in der Fassadentechnik werden zunehmen, da Klebebänder mechanische Befestigungen bei Verglasungen, Verkleidungen und modularen Strukturen ersetzen.
- Nachhaltigkeitsinitiativen werden die Entwicklung von emissionsarmen, recycelbaren und ökologisch entwickelten Klebematerialien vorantreiben.
- Fortschritte in der Chemie druckempfindlicher Klebstoffe werden die Klebeleistung auf Verbundwerkstoffen, Kunststoffen und Substraten mit geringer Oberflächenenergie verbessern.
- Die regionale Integration der Fertigung und die Kapazitätserweiterung werden die Stabilität der Versorgung stärken und die Lieferzeiten verkürzen.
- Zusammenarbeiten mit OEMs werden zunehmen, um produktspezifische Anpassungen und technischen Support zu ermöglichen.
- Wachstumsmöglichkeiten werden sich in der Robotik und bei automatisierten Klebesystemen in intelligenten Fertigungsumgebungen beschleunigen.
- Der Wettbewerb auf dem Markt wird sich verschärfen, da Unternehmen sich auf Innovation, Preisgestaltungseffizienz und verbesserte Vertriebsnetze konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ultra High Bond Tape und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ultra High Bond Tape zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Ultra High Bond Tape hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ultra High Bond Tape antreiben?
Wer sind die führenden Unternehmen im Markt für Ultra High Bond Tape?
Welche Region hatte 2024 den größten Anteil am Markt für Ultra High Bond Tape?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ultra High Bond Tape Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ultra High Bond Tape Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 972 Million → 2032: USD 1,309.48 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ultra High Bond Tape Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ultra High Bond Tape Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ultra High Bond Tape Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ultra High Bond Tape Market Drivers
- 3.3 Markt für Ultra High Bond Tape Market Restraints & Challenges
- 3.4 Markt für Ultra High Bond Tape Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ultra High Bond Tape Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ultra High Bond Tape Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ultra High Bond Tape category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ultra High Bond Tape Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ultra High Bond Tape Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ultra High Bond Tape market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ultra High Bond Tape Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ultra High Bond Tape Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ultra High Bond Tape Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ultra High Bond Tape (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ultra High Bond Tape Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ultra High Bond Tape Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ultra High Bond Tape Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ultra High Bond Tape Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ultra High Bond Tape Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ultra High Bond Tape Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ultra High Bond Tape Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ultra High Bond Tape Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ultra High Bond Tape Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
