
Marktübersicht für metallisierte PET-Verpackungen:
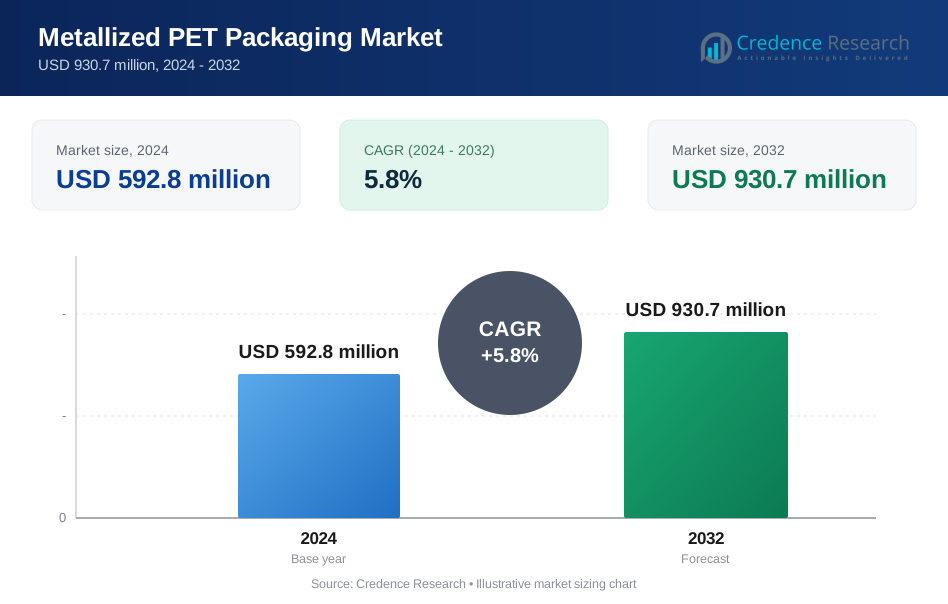
Der Markt für metallisierte PET-Verpackungen wurde im Jahr 2024 auf 592,8 Millionen USD geschätzt und soll bis 2032 930,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für metallisierte PET-Verpackungen 2024 | 592,8 Millionen USD |
| Markt für metallisierte PET-Verpackungen, CAGR | 5,8% |
| Marktgröße für metallisierte PET-Verpackungen 2032 | 930,7 Millionen USD |
Einblicke in den Markt für metallisierte PET-Verpackungen
- Das Wachstum des Marktes für metallisierte PET-Verpackungen wird durch die steigende Nachfrage nach hochbarrierefähigen flexiblen Verpackungen angetrieben, wobei metallisierte PET-Folien im Jahr 2024 einen Segmentanteil von 62,4 % halten aufgrund ihrer überlegenen Feuchtigkeits- und Sauerstoffbeständigkeit.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von recycelbaren metallisierten PET- und Premium-Verpackungsformaten, während flexible Verpackungen mit einem Anteil von 3 % im Jahr 2024 dominierten, unterstützt durch Kosteneffizienz und Vorteile bei der Verlängerung der Haltbarkeit.
- Die Marktdynamik spiegelt die starke Beteiligung globaler Folienhersteller wider, die sich auf Kapazitätserweiterung, Dünnschichtmetallisierung und Nachhaltigkeit konzentrieren, während die Volatilität der Rohstoffpreise und die Komplexität des Recyclings weiterhin große Einschränkungen darstellen.
- Regional führte Asien-Pazifik mit einem Marktanteil von 34,9 % im Jahr 2024, gefolgt von Nordamerika mit 28,6 % und Europa mit 24,3 %, angetrieben durch die Nachfrage nach verpackten Lebensmitteln, fortschrittliche Verpackungsinfrastruktur und wachsender Konsum von Konsumgütern.

Analyse der Marktsegmentierung für metallisierte PET-Verpackungen:
Nach Produkttyp:
Der Markt für metallisierte PET-Verpackungen wird nach Produkttyp von metallisierten PET-Folien angeführt, die im Jahr 2024 einen Marktanteil von 62,4 % ausmachten, angetrieben durch ihre überlegenen Barriereeigenschaften, leichte Struktur und hervorragende Bedruckbarkeit. Diese Folien werden häufig verwendet, um die Haltbarkeit und die optische Attraktivität in Anwendungen mit hohem Verpackungsvolumen zu verbessern. Metallisierte PET-Platten hielten einen Anteil von 22,1 %, unterstützt durch die Nachfrage in tiefgezogenen und speziellen starren Formaten. Metallisierte PET-Laminate erfassten einen Anteil von 15,5 %, profitieren von ihrer Verwendung in mehrschichtigen Verpackungsstrukturen, bei denen ein verbesserter Schutz vor Feuchtigkeit, Sauerstoff und Licht für Premiumprodukte erforderlich ist.
- Zum Beispiel verwendet Amcor metallisierte PET-Folien in seiner AmLite-Verpackungslinie, um einen hohen Barriere-Schutz für Snacks und Kaffee zu bieten, indem traditionelle Aluminiumschichten ersetzt werden, während Aroma und Frische erhalten bleiben.
Nach Verpackungstyp:
Basierend auf der Verpackungsart dominierte flexible Verpackung den Markt für metallisierte PET-Verpackungen mit einem Anteil von 71,3 % im Jahr 2024, unterstützt durch die zunehmende Akzeptanz in den Bereichen Lebensmittel, Körperpflege und Konsumgüter aufgrund von Kosteneffizienz, Materialreduktion und verbesserter Nachhaltigkeitsleistung. Flexible Formate wie Beutel und Folien profitieren von den hohen Barriere- und ästhetischen Eigenschaften von metallisiertem PET. Starre Verpackungen machten einen Anteil von 28,7 % aus, angetrieben durch die Nachfrage nach Schalen und Behältern, bei denen strukturelle Integrität und ein hochwertiges Erscheinungsbild erforderlich sind. Das Wachstum in beiden Segmenten wird durch den Markenfokus auf Regalunterscheidung und verlängerte Produktfrische unterstützt.
- Zum Beispiel unterstützen die metallisierten PET-Folien von Taghleef Industries flexible Standbodenbeutel für Tiernahrung, die durch hohe Barriereeigenschaften und personalisierte Markenbildung Frische bewahren.
Nach Endverbrauchsindustrie:
Das Segment Lebensmittel & Getränke hielt im Jahr 2024 den dominanten Anteil von 48,9 %, angetrieben durch die starke Nachfrage nach hochbarrierefähigen Verpackungslösungen, die Frische, Geschmack und Haltbarkeit bei Snacks, Süßwaren und verzehrfertigen Produkten bewahren. Pharmazeutika machten einen Anteil von 17,6 % aus, unterstützt durch strenge Verpackungsvorschriften und feuchtigkeitsbeständige Anforderungen. Körperpflege & Kosmetik erfassten einen Anteil von 14,2 %, profitieren von hochwertiger Ästhetik und Schutz vor Lichteinwirkung. Konsumgüter und industrielle Verpackungen zusammen repräsentierten einen Anteil von 19,3 %, angetrieben durch die Nachfrage nach langlebigen, optisch ansprechenden und leistungsorientierten Verpackungsmaterialien.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach hochbarrierefähiger flexibler Verpackung
Der Markt für metallisierte PET-Verpackungen wird stark durch die steigende Nachfrage nach hochbarrierefähiger flexibler Verpackung in den Bereichen Lebensmittel, Getränke und Körperpflege angetrieben. Metallisiertes PET bietet hervorragenden Widerstand gegen Feuchtigkeit, Sauerstoff und Licht, was Herstellern hilft, die Haltbarkeit zu verlängern und die Produktqualität zu erhalten. Der wachsende Konsum von verpackten und verarbeiteten Lebensmitteln, insbesondere Snacks und verzehrfertigen Produkten, beschleunigt die Akzeptanz. Darüber hinaus bevorzugen Markeninhaber zunehmend metallisiertes PET aufgrund seines geringen Gewichts, der Kosteneffizienz im Vergleich zu Aluminiumfolie und der überlegenen Bedruckbarkeit, die die Regalattraktivität erhöht und Premium-Markenstrategien unterstützt.
- Zum Beispiel wendet Steba Vakuummetallisierung auf PET-Flaschen für empfindliche Getränke und Kosmetika an, optimiert Schichten für UV-Blockierung, Sauerstoffbarrieren und Kratzfestigkeit während der Handhabung und des Transports.
Expansion der verpackten Lebensmittel- und Getränkeindustrie
Die rasche Expansion der globalen verpackten Lebensmittel- und Getränkeindustrie ist ein wichtiger Wachstumsfaktor für den Markt für metallisierte PET-Verpackungen. Urbanisierung, sich ändernde Lebensstile und steigende verfügbare Einkommen erhöhen die Nachfrage nach praktischen, lang haltbaren Lebensmitteln. Metallisierte PET-Verpackungen unterstützen diese Bedürfnisse, indem sie Haltbarkeit, verbesserte Barriereleistung und Kompatibilität mit Hochgeschwindigkeitsverpackungslinien bieten. Die Fähigkeit des Materials, Aroma, Geschmack und Frische zu bewahren, macht es besonders geeignet für Backwaren, Süßwaren, Milchalternativen und Getränke, was zu einer konstanten Nachfrage in sowohl entwickelten als auch aufstrebenden Märkten führt.
- Zum Beispiel ermöglicht die Twist-metallisierte BOPET-Folie von Cosmo Films das Twist-Wrapping für Süßigkeiten und bietet verbesserte Barriereeigenschaften und Dead-Fold-Eigenschaften, um die Produktintegrität zu bewahren.
Wachsende Fokussierung auf leichte und kosteneffiziente Materialien
Hersteller verlagern sich zunehmend auf leichte und kosteneffiziente Verpackungsmaterialien, was das Wachstum des Marktes für metallisierte PET-Verpackungen unterstützt. Metallisiertes PET bietet ähnliche Barriereeigenschaften wie Aluminiumfolie, verwendet jedoch deutlich weniger Material, was zu reduzierten Transportkosten und einem geringeren Gesamtverpackungsgewicht führt. Dieser Vorteil ist besonders attraktiv für Hersteller von Konsumgütern im großen Maßstab, die darauf abzielen, Lieferketten zu optimieren. Darüber hinaus entspricht der reduzierte Materialeinsatz den Unternehmenszielen zur Nachhaltigkeit und dem regulatorischen Druck, Verpackungsabfälle zu minimieren, was die Akzeptanz in verschiedenen Endverbrauchsindustrien weiter verstärkt.
Wichtige Trends & Chancen
Annahme von nachhaltigen und recycelbaren Verpackungslösungen
Nachhaltigkeit entwickelt sich zu einem wichtigen Trend und einer Chance im Markt für metallisierte PET-Verpackungen, da Markeninhaber und Regulierungsbehörden umweltverantwortliche Verpackungen fordern. Fortschritte in der Dünnschichtmetallisierung und Monomaterialstrukturen verbessern die Recyclingfähigkeit bei gleichzeitiger Beibehaltung hoher Barriereleistung. Hersteller investieren in recycelbare metallisierte PET-Folien, die den Anforderungen der Kreislaufwirtschaft entsprechen, ohne die Funktionalität zu beeinträchtigen. Dieser Wandel schafft Möglichkeiten für Innovation, Produktdifferenzierung und langfristige Partnerschaften mit auf Nachhaltigkeit fokussierten Marken, insbesondere in den Bereichen Lebensmittel-, Körperpflege- und Pharma-Verpackungen.
- Zum Beispiel produziert Ester Industries metallisierte BOPET-Folien mit über 30 % Post-Consumer-Recycling (PCR)-Inhalt, um die Nachhaltigkeit in der Verpackung zu verbessern. Diese Folien erfüllen die regulatorischen Anforderungen an recycelte Materialien und bieten gleichzeitig hohe Leistung in Etiketten und Deckeln.
Wachstum von Premium- und ästhetikorientierten Verpackungen
Der zunehmende Fokus auf Premium-Verpackungsästhetik schafft starke Chancen im Markt für metallisierte PET-Verpackungen. Metallisiertes PET verbessert die optische Attraktivität durch Glanz, Schimmer und hochwertige Druckoberflächen, was es ideal für Premium-Konsumgüter und Körperpflegeprodukte macht. Marken nutzen metallisierte Oberflächen, um die Sichtbarkeit im Regal und die Markenbekanntheit in wettbewerbsintensiven Einzelhandelsumgebungen zu verbessern. Dieser Trend ist besonders in den Bereichen Kosmetik, Süßwaren und Speziallebensmittel ausgeprägt, wo Verpackungen eine entscheidende Rolle bei der Beeinflussung von Kaufentscheidungen und der Unterstützung höherer Produktmargen spielen.
- Zum Beispiel liefert Cosmo Films BOPET-metallisierte Twist-Folie (CF-TGF-MO) für die Verpackung von Süßigkeiten und Lutschern, die eine hervorragende Maschinenfähigkeit, hohe mechanische Eigenschaften und überlegene Twist-Retention bei sowohl heißen als auch kalten Bedingungen bietet, während sie ein glänzendes metallisches Erscheinungsbild gewährleistet.
Wichtige Herausforderungen
Komplexität des Recyclings und Umweltbedenken
Trotz Verbesserungen in der Nachhaltigkeit bleibt die Komplexität des Recyclings eine bedeutende Herausforderung im Markt für metallisierte PET-Verpackungen. Metallisierte Schichten können herkömmliche PET-Recyclingströme stören, was bei Recyclern und Regulierungsbehörden Bedenken hervorruft. Während technologische Fortschritte diese Probleme angehen, schränkt eine inkonsistente Recycling-Infrastruktur in verschiedenen Regionen die weitverbreitete Einführung von recycelbaren metallisierten PET-Lösungen ein. Umweltkritik und strengere Verpackungsvorschriften könnten die Einhaltungskosten für Hersteller erhöhen, was kontinuierliche Investitionen in Materialinnovationen und recyclingfreundliche Designs erfordert, um das Marktwachstum aufrechtzuerhalten.
Volatilität der Rohstoffpreise
Schwankende Rohstoffpreise stellen eine anhaltende Herausforderung für den Markt für metallisierte PET-Verpackungen dar. Die Preise für PET-Harz werden von der Volatilität des Rohöls, Ungleichgewichten zwischen Angebot und Nachfrage und geopolitischen Faktoren beeinflusst, was sich auf Produktionskosten und Gewinnmargen auswirken kann. Plötzliche Preiserhöhungen können die Preisflexibilität für Hersteller einschränken, insbesondere in hochkompetitiven Endverbrauchssegmenten wie der Lebensmittelverpackung. Diese Herausforderung wird durch steigende Energie- und Logistikkosten weiter verschärft, was Unternehmen dazu zwingt, sich auf operative Effizienz, langfristige Lieferverträge und Kostenoptimierungsstrategien zu konzentrieren, um die Rentabilität zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Marktanteil von 28,6% im Markt für metallisierte PET-Verpackungen, angetrieben durch starke Nachfrage aus der Lebensmittel-, Getränke- und Körperpflegeindustrie. Der hohe Verbrauch von verpackten und Convenience-Lebensmitteln unterstützt weiterhin den Einsatz von Hochbarriere-Verpackungsmaterialien. Hersteller in der Region legen Wert auf Verlängerung der Haltbarkeit, hochwertige Ästhetik und Einhaltung strenger Lebensmittelsicherheitsvorschriften, was metallisierte PET-Lösungen begünstigt. Darüber hinaus verstärken die Präsenz einer fortschrittlichen Verpackungsinfrastruktur und wachsende Investitionen in recycelbare und leichte Verpackungsformate das stetige Marktwachstum in den Vereinigten Staaten und Kanada.
Europa
Europa machte 2024 einen Marktanteil von 24,3% aus, unterstützt durch strenge Nachhaltigkeitsvorschriften und starke Akzeptanz von Hochleistungsverpackungsmaterialien. Die Region zeigt eine erhebliche Nachfrage aus Anwendungen in der Süßwaren-, Backwaren- und Pharmazeutikaverpackung, wo Barriere-Schutz und Produktintegrität entscheidend sind. Europäische Hersteller konzentrieren sich aktiv auf recycelbare metallisierte PET-Strukturen, um sich an die Ziele der Kreislaufwirtschaft anzupassen. Die steigende Präferenz für hochwertige Verpackungsästhetik bei Konsumgütern und Körperpflegeprodukten unterstützt das Wachstum weiter, während Innovationen in dünner Metallisierung und Monomaterialverpackungen die regionale Wettbewerbsfähigkeit weiterhin stärken.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für metallisierte PET-Verpackungen mit einem Marktanteil von 34,9 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, wachsende Mittelschichtbevölkerungen und steigenden Konsum von verpackten Lebensmitteln. Länder wie China, Indien und die Volkswirtschaften Südostasiens verzeichnen ein starkes Wachstum der Nachfrage nach flexiblen Verpackungen aufgrund von Kosteneffizienz und Produktion in großen Mengen. Die Region profitiert von einer robusten Fertigungsbasis, der Verfügbarkeit von Rohstoffen und steigenden Investitionen in die Lebensmittelverarbeitung und den Konsumgütersektor. Die wachsende Nachfrage nach optisch ansprechenden Verpackungen und verlängerter Haltbarkeit beschleunigt die Einführung in der gesamten Region weiter.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 7,1 % im Jahr 2024, unterstützt durch ein allmähliches Wachstum in den Branchen für verpackte Lebensmittel, Getränke und Körperpflege. Wachsende städtische Bevölkerungen und sich ändernde Konsumgewohnheiten treiben die Nachfrage nach flexiblen Verpackungslösungen an, die Haltbarkeit und verbesserte Produkterhaltung bieten. Metallisierte PET-Verpackungen gewinnen an Bedeutung aufgrund ihrer Kostenvorteile und der verbesserten Regalattraktivität im Vergleich zu traditionellen Materialien. Brasilien und Mexiko führen die regionale Nachfrage an, unterstützt durch expandierende Einzelhandelssektoren und ein wachsendes Bewusstsein für Verpackungsqualität, während laufende Investitionen in lokale Fertigungsanlagen die Marktdurchdringung stärken.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte einen Marktanteil von 5,1 % im Jahr 2024 aus, angetrieben durch die steigende Nachfrage nach verpackten Lebensmitteln, Pharmazeutika und Konsumgütern. Das Wachstum wird durch die wachsende Bevölkerung, den Ausbau der Einzelhandelsinfrastruktur und die Verbesserung der Lebensmittelsicherheitsstandards in den Golfstaaten und Teilen Afrikas unterstützt. Metallisierte PET-Verpackungen werden aufgrund ihrer Barriereeigenschaften in heißen und feuchten Klimazonen bevorzugt, was zur Erhaltung der Produktqualität beiträgt. Darüber hinaus unterstützen wachsende Investitionen in die Lebensmittelverarbeitung und der importgetriebene Konsum von verpackten Waren die stetige Einführung von Lösungen für metallisierte PET-Verpackungen in der gesamten Region.
Segmentierungen des Marktes für metallisierte PET-Verpackungen:
Nach Produkttyp
- Metallisierte PET-Folien
- Metallisierte PET-Blätter
- Metallisierte PET-Laminate
Nach Verpackungsart
- Flexible Verpackung
- Starre Verpackung
Nach Endverbrauchsindustrie
- Lebensmittel & Getränke
- Pharmazeutika
- Körperpflege & Kosmetik
- Konsumgüter
- Industrielle Verpackung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für metallisierte PET-Verpackungen hebt die Präsenz wichtiger Akteure wie SRF Limited, Polyplex Corporation, Flex Films, Toray Plastics, Jindal Group, Ester Industries, Dunmore (Steel Partners), Impak Films, DAE HA Industrial und Sumilon Industries hervor. Der Markt bleibt mäßig konsolidiert, wobei führende Unternehmen in den Bereichen Produktqualität, Barriereleistung, Kosteneffizienz und globale Lieferfähigkeiten konkurrieren. Große Akteure konzentrieren sich darauf, Kapazitäten für metallisierte Folien zu erweitern, Dünnschicht-Metallisierungstechnologien zu verbessern und recycelbare sowie Monomateriallösungen zu entwickeln, um den sich entwickelnden Nachhaltigkeitsanforderungen gerecht zu werden. Strategische Investitionen in fortschrittliche Beschichtungsausrüstung, langfristige Verträge mit Lebensmittel- und Konsumgüterherstellern sowie regionale Kapazitätserweiterungen stärken die Wettbewerbsposition. Darüber hinaus nutzen Unternehmen starke Vertriebsnetze und Anpassungsfähigkeiten, um verschiedene Endverbrauchsindustrien zu bedienen. Kontinuierliche Innovationen in leichten, hochglänzenden und hochbarrierefähigen Verpackungslösungen bleiben ein entscheidender Faktor, der den Wettbewerb und die langfristige Marktdifferenzierung prägt.
Analyse der Hauptakteure
- Polyplex Corporation
- Toray Plastics
- SRF Limited
- Sumilon Industries
- Flex Films
- DAE HA Industrial
- Ester Industries
- Impak Films
- Jindal Group
- Dunmore (Steel Partners)
Jüngste Entwicklungen
- Im April 2025 schloss Mondi die Übernahme der westeuropäischen Vermögenswerte von Schumacher Packaging ab und erhöhte damit seine Kapazität für nachhaltige Verpackungslösungen, die metallisierte Optionen umfassen.
- Im Juli 2024 brachte TPL PET für Transfermetallisierung auf den Markt, eine Lösung, die Karton- oder Papierverpackungen mit einem glänzenden, metallischen Aussehen durch metallisierte PET-Folie verleiht.
- Im Jahr 2023 führte CamVac Ltd Camfoil ein, ein mehrschichtiges metallisiertes Laminatprodukt, das in Verpackungsanwendungen verwendet wird und Produktinnovationen in metallisierten Folien zeigt, die für PET-Verpackungsanwendungen relevant sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verpackungstyp, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach metallisierten PET-Verpackungen wird aufgrund des steigenden Konsums von verpackten und Convenience-Lebensmitteln stetig zunehmen.
- Hersteller werden sich darauf konzentrieren, die Barriereleistung zu verbessern und gleichzeitig die Materialdicke zu reduzieren, um die Effizienz zu steigern.
- Die Einführung von recycelbaren und monomaterialen metallisierten PET-Strukturen wird beschleunigt, um Nachhaltigkeitsziele zu erreichen.
- Das Wachstum im Bereich der Körperpflege- und Kosmetikverpackungen wird die Nachfrage nach hochwertigen und optisch ansprechenden Formaten unterstützen.
- Die Expansion von flexiblen Verpackungsanwendungen wird weiterhin das Wachstum von starren Verpackungen übertreffen.
- Asien-Pazifik wird aufgrund der Urbanisierung und der expandierenden Lebensmittelverarbeitungsindustrien die am schnellsten wachsende Region bleiben.
- Technologische Fortschritte in der Vakuummetallisierung werden die Produktkonsistenz und -qualität verbessern.
- Markeninhaber werden zunehmend metallisiertes PET verwenden, um die Regalunterscheidung und die Verbraucherattraktivität zu erhöhen.
- Strategische Kapazitätserweiterungen und Partnerschaften werden die Lieferketten und die regionale Präsenz stärken.
- Der regulatorische Fokus auf leichte und ressourceneffiziente Verpackungen wird das langfristige Marktwachstum weiter unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für metallisierte PET-Verpackungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für metallisierte PET-Verpackungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für metallisierte PET-Verpackungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für metallisiertes PET-Verpackungen antreiben?
Wer sind die führenden Unternehmen im Markt für metallisierte PET-Verpackungen?
Welche Region hatte 2024 den größten Anteil am Markt für metallisierte PET-Verpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Metallisierte PET-Verpackungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Metallisierte PET-Verpackungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 592.8 million → 2032: USD 930.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Metallisierte PET-Verpackungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Metallisierte PET-Verpackungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Metallisierte PET-Verpackungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Metallisierte PET-Verpackungsmarkt Market Drivers
- 3.3 Metallisierte PET-Verpackungsmarkt Market Restraints & Challenges
- 3.4 Metallisierte PET-Verpackungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Metallisierte PET-Verpackungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Metallisierte PET-Verpackungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Metallisierte PET-Verpackungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Metallisierte PET-Verpackungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Metallisierte PET-Verpackungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Metallisierte PET-Verpackungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Metallisierte PET-Verpackungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Metallisierte PET-Verpackungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Metallisierte PET-Verpackungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Metallisierte PET-Verpackungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Metallisierte PET-Verpackungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Metallisierte PET-Verpackungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Metallisierte PET-Verpackungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Metallisierte PET-Verpackungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Metallisierte PET-Verpackungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Metallisierte PET-Verpackungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Metallisierte PET-Verpackungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Metallisierte PET-Verpackungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Metallisierte PET-Verpackungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
