
Überblick über den Markt für mobilen Datenschutz:
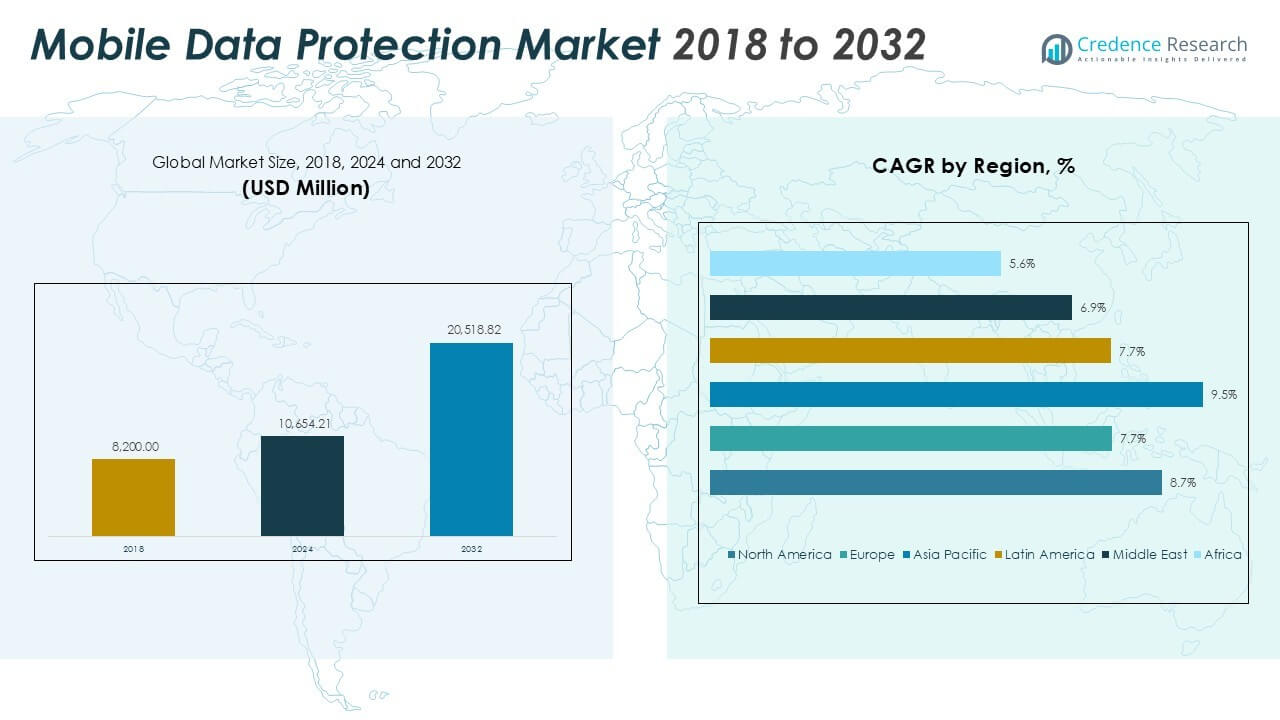
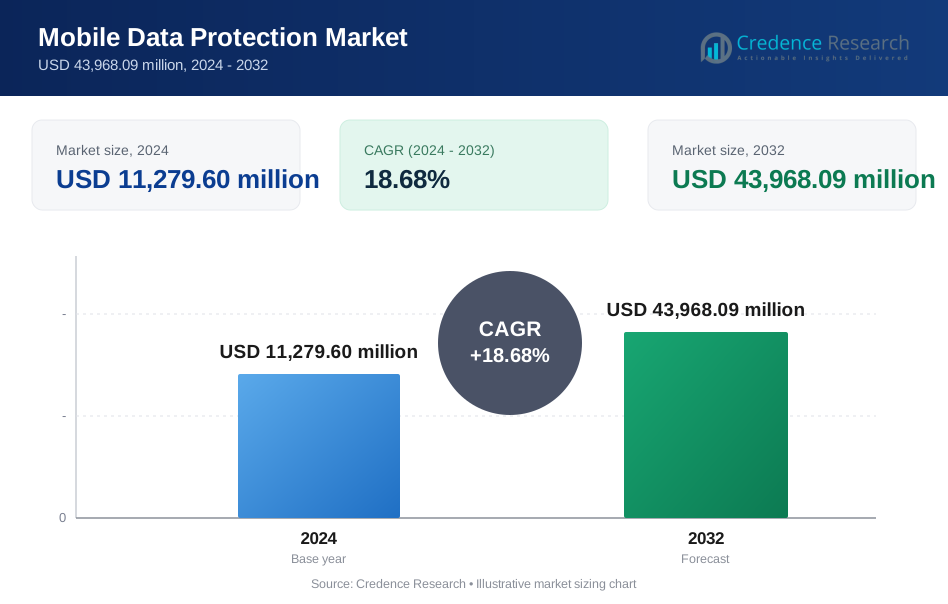
Die Marktgröße für mobilen Datenschutz wurde 2018 auf 6.200,00 Millionen USD geschätzt und stieg bis 2024 auf 11.279,60 Millionen USD. Es wird erwartet, dass sie bis 2032 43.968,09 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 18,68 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für mobilen Datenschutz 2024 | 11.279,60 Millionen USD |
| Markt für mobilen Datenschutz, CAGR | 18,68% |
| Marktgröße für mobilen Datenschutz 2032 | 43.968,09 Millionen USD |
Zu den führenden Akteuren auf dem Markt für mobilen Datenschutz gehören Broadcom Inc. (Symantec), Microsoft Corporation, IBM Corporation, Trend Micro Incorporated und McAfee LLC. Diese Unternehmen dominieren den Markt mit fortschrittlichen Endpunktschutzlösungen, starker Cloud-Integration und globalen Kundenstämmen. Microsoft und Broadcom dominieren durch skalierbare Plattformen und integrierte Sicherheitsfunktionen, die auf Unternehmensmobilität zugeschnitten sind. IBM und Trend Micro konzentrieren sich auf KI-gesteuerte Bedrohungserkennung und plattformübergreifende Unterstützung, während McAfee nahtlose Kontrolle über mobile Geräte und Daten bietet. Regional führt der asiatisch-pazifische Raum den globalen Markt mit einem Anteil von 25,9 % im Jahr 2024 an, angetrieben durch schnelle Digitalisierung, mobile Akzeptanz und wachsende Investitionen in Cybersicherheit in China, Indien und Südostasien. Nordamerika folgt dicht mit einem Anteil von 25,4 %, unterstützt durch regulatorische Compliance, frühe Technologieakzeptanz und die Präsenz wichtiger Marktteilnehmer. Europa hält einen Anteil von 14,8 %, angetrieben durch die Einführung der DSGVO und ein hohes Bewusstsein für Unternehmenssicherheit im BFSI- und öffentlichen Sektor.
Einblicke in den Markt für mobilen Datenschutz
- Der Markt für mobilen Datenschutz wurde 2018 auf 6.200,00 Millionen USD geschätzt und erreichte 2024 11.279,60 Millionen USD; es wird prognostiziert, dass er bis 2032 43.968,09 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 18,68 % im Prognosezeitraum.
- Die steigende Akzeptanz von BYOD-Richtlinien, hybriden Arbeitsmodellen und einer wachsenden mobilen Belegschaft sind wichtige Treiber, die die Nachfrage nach skalierbaren Lösungen für mobilen Datenschutz beschleunigen.
- Die Integration mit Unified Endpoint Management (UEM)-Plattformen und KI-basierten Echtzeit-Bedrohungserkennungstools prägen die Markttrends und verbessern das Sicherheitsmanagement über mobile Endpunkte hinweg.
- Zu den führenden Akteuren gehören Microsoft, Broadcom (Symantec), IBM, Trend Micro und McAfee, die sich alle auf cloudbasierten Schutz, strategische Partnerschaften und Innovation konzentrieren, um ihre Marktposition zu stärken.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 25,9 % an, gefolgt von Nordamerika mit 25,4 % und Europa mit 14,8 %; das Softwaresegment bleibt aufgrund seiner zentralisierten Verschlüsselungs- und Kontrollfähigkeiten nach Komponenten dominant.
Analyse der Marktsegmentierung für den Schutz mobiler Daten:
Nach Komponente
Das Software-Segment dominierte den Markt für den Schutz mobiler Daten und erzielte den größten Umsatzanteil im Jahr 2024. Organisationen priorisieren softwarebasierte Lösungen für Funktionen wie Datenverschlüsselung, Fernlöschung und Geräteverfolgung. Die Flexibilität, Skalierbarkeit und nahtlose Integration von Software-Tools mit Enterprise-Mobility-Management-Systemen fördern die Akzeptanz. Zunehmende Bedrohungen für mobile Endpunkte und die Notwendigkeit einer zentralisierten Richtliniendurchsetzung verstärken die Nachfrage nach Software gegenüber Dienstleistungen. Während Dienstleistungen, insbesondere für Bereitstellung und Schulung, weiter wachsen, bleibt Software der primäre Investitionsbereich aufgrund ihrer direkten Rolle bei der Sicherstellung der Datensicherheit auf Geräten.
- Beispielsweise sichert Microsoft mobile Endpunkte durch Intune, das eine einheitliche Verwaltung für Hunderte von Millionen von Geräten weltweit bietet. Die Plattform ermöglicht IT-Administratoren die Durchsetzung von Sicherheitsstandards wie obligatorische Verschlüsselung und Fernlöschfunktionen, um Unternehmensdaten über Android- und iOS-Flotten zu schützen.
Nach Bereitstellung
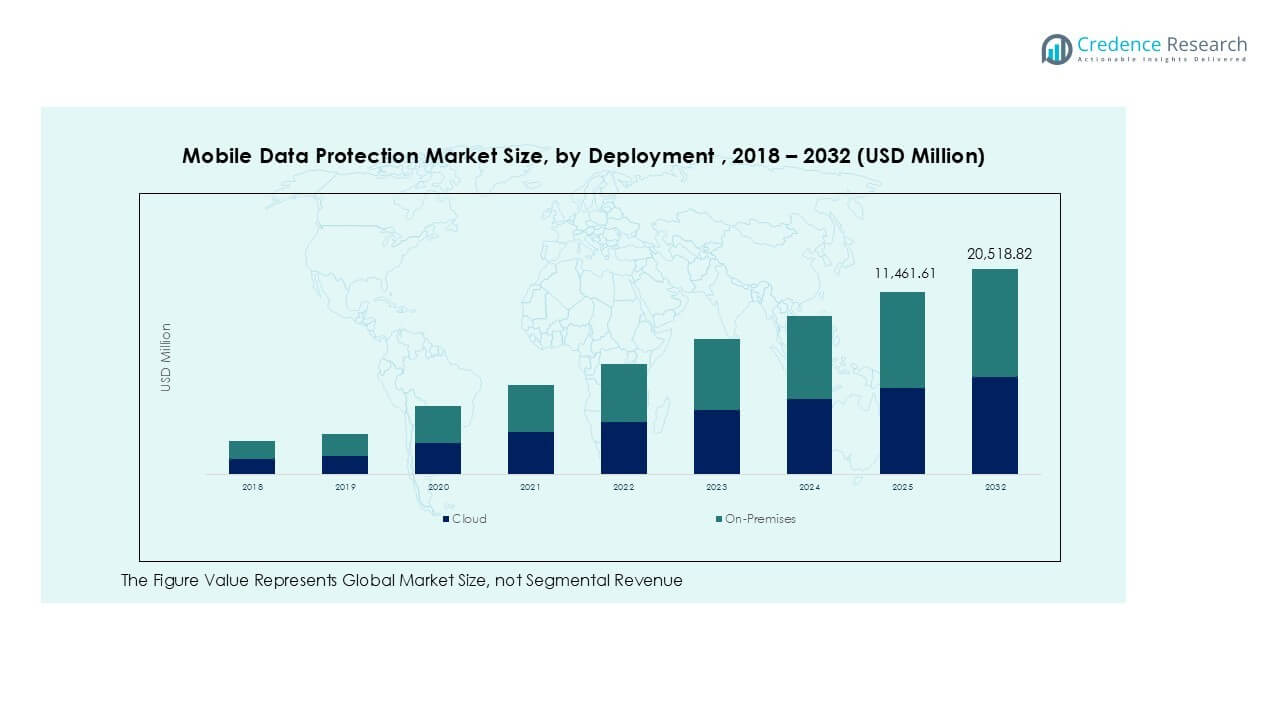
Das Cloud-Segment führte den Markt in Bezug auf die Bereitstellung an und hielt 2024 den größten Anteil. Cloud-basierter Schutz mobiler Daten bietet Skalierbarkeit, Fernzugriff und reduzierte Infrastrukturkosten, was ihn zur bevorzugten Wahl für große Unternehmen und KMU macht. Der Anstieg von Remote-Arbeit, BYOD-Richtlinien (Bring Your Own Device) und grenzüberschreitender Zusammenarbeit beschleunigt die Cloud-Akzeptanz. Cloud-Plattformen unterstützen auch Echtzeit-Updates und kontinuierliche Compliance-Überwachung. Im Gegensatz dazu richten sich On-Premises-Lösungen an Organisationen mit strengen Anforderungen an die Datensouveränität, aber ihre hohen Einrichtungs- und Wartungskosten begrenzen die weit verbreitete Nutzung im Vergleich zu Cloud-Modellen.
- Beispielsweise unterstützt Omnissa, Workspace ONE den Schutz mobiler Daten, indem es Millionen von Geräten durch cloudbasierte Richtliniendurchsetzung, automatisierte Compliance-Überwachung und integrierte mobile Bedrohungsabwehr verwaltet.
Nach Unternehmensgröße
Große Unternehmen hielten 2024 den dominierenden Anteil am Markt für den Schutz mobiler Daten, angetrieben durch das Volumen sensibler Daten und die Komplexität der IT-Ökosysteme. Diese Organisationen investieren stark in robuste Cybersicherheitsrahmen und mobile Sicherheitsprotokolle. Ihre Einführung von Enterprise-Mobility- und Cloud-First-Strategien erhöht weiter den Bedarf an fortschrittlichen Tools zum Schutz mobiler Daten. KMU übernehmen zunehmend Lösungen, da mobile Arbeitsmodelle wachsen, aber Budgetbeschränkungen und begrenztes IT-Personal führen oft dazu, dass sie sich für vereinfachte oder gebündelte Angebote entscheiden. Dennoch wird erwartet, dass die Akzeptanz von KMU mit der Verfügbarkeit erschwinglicher, cloudbasierter Lösungen wächst.
Wichtige Wachstumstreiber des Marktes für den Schutz mobiler Daten
Steigende mobile Belegschaft und BYOD-Akzeptanz
Die rasche Ausweitung der Remote-Arbeit und der BYOD-Kultur (Bring Your Own Device) treibt den Markt für mobilen Datenschutz erheblich voran. Organisationen erlauben es nun Mitarbeitern, über persönliche Smartphones, Tablets und Laptops auf Unternehmensdaten zuzugreifen, was die Sicherheitsrisiken erhöht. Dieser Wandel erfordert robuste Datenschutzlösungen, die Informationen über verschiedene Endpunkte hinweg schützen, ohne die Flexibilität der Benutzer zu beeinträchtigen. Software für mobilen Datenschutz gewährleistet sichere Datenübertragung, Verschlüsselung und Fernzugriffskontrolle. Unternehmen investieren in skalierbare Lösungen, um die Vielfalt der Geräte zu verwalten und die Einhaltung interner Sicherheitsrichtlinien zu gewährleisten. Da hybride Arbeit zum Standard wird, steigt die Nachfrage nach endpunktzentriertem Schutz weiter an, was das stetige Marktwachstum weltweit antreibt.
- Zum Beispiel berichtete IBM, dass über 10 Millionen mobile Geräte über seine MaaS360-Plattform verwaltet werden, was Verschlüsselung, Fernlöschung und Zugriffskontrolle über gemischte, mitarbeitereigene Endpunkte ermöglicht.
Strenge Datenschutzbestimmungen und Compliance-Vorgaben
Der zunehmende regulatorische Druck durch Rahmenwerke wie GDPR, CCPA und HIPAA zwingt Organisationen dazu, starke Maßnahmen zum Schutz mobiler Daten zu ergreifen. Unternehmen müssen nun die vollständige Einhaltung der Sicherung von Kunden- und Betriebsdaten gewährleisten, unabhängig vom Zugangspunkt. Das Nichterfüllen der regulatorischen Standards führt zu Reputationsschäden und hohen Strafen. Lösungen für mobilen Datenschutz bieten die notwendigen Kontrollen für Verschlüsselung, Richtliniendurchsetzung, Benutzerauthentifizierung und Audit-Bereitschaft. Organisationen sehen Compliance nicht nur als Verpflichtung, sondern als strategisches Gebot, um das Vertrauen der Kunden zu stärken. Diese regulatorische Umgebung führt zu einem Wandel von reaktiven zu proaktiven Investitionen in Cybersicherheit, was die Marktexpansion fördert.
- Zum Beispiel unterstützt Microsoft die Compliance mit über 90 globalen regulatorischen Standards durch seine mobilen Sicherheits- und Compliance-Management-Tools, die in Unternehmensmobilitätsplattformen integriert sind.
Zunehmende Cybersecurity-Bedrohungen, die mobile Endpunkte ins Visier nehmen
Der Anstieg von mobiler Malware, Phishing-Angriffen und Zero-Day-Schwachstellen hat mobile Geräte zu einem Hauptziel für Cyberkriminelle gemacht. Mitarbeiter, die von mehreren Netzwerken aus auf Unternehmenssysteme zugreifen, schaffen mehr Einstiegspunkte für Angreifer. Da mobile Endpunkte integraler Bestandteil von Arbeitsabläufen werden, wird der Schutz dieser Endpunkte zur entscheidenden Aufgabe. Lösungen für mobilen Datenschutz mindern Risiken durch Echtzeit-Bedrohungserkennung, Datenverschlüsselung und sichere Containerisierung. Unternehmen integrieren diese Tools in umfassendere Sicherheitsökosysteme wie SIEM- und EDR-Plattformen. Da Bedrohungsvektoren immer ausgefeilter werden, insbesondere in Sektoren wie Finanzen und Gesundheitswesen, beschleunigen sich die Investitionen in den Schutz mobiler Endpunkte, was diesen zu einem wichtigen Treiber für das Marktwachstum macht.
Wichtige Trends und Chancen im Markt für mobilen Datenschutz
Verlagerung hin zu Unified Endpoint Management (UEM)
Ein bedeutender Trend, der den Markt für Mobile Data Protection prägt, ist die Integration von Lösungen mit Unified Endpoint Management (UEM)-Plattformen. Unternehmen suchen nach zentralisierten Tools, um verschiedene Endpunkte, einschließlich mobiler Geräte, Desktops und IoT-Geräte, zu verwalten und zu sichern. In UEM-Frameworks eingebettete Funktionen zum Schutz mobiler Daten bieten nahtlose Richtlinienkontrolle, Geräteverfolgung und Datenverschlüsselung. Diese Konvergenz reduziert die Komplexität und verbessert die betriebliche Effizienz. Anbieter, die plattformübergreifenden Schutz und KI-gestützte Bedrohungsanalysen anbieten, gewinnen an Bedeutung. Der Schritt in Richtung UEM adressiert nicht nur IT-Herausforderungen, sondern eröffnet auch neue Wachstumschancen für Anbieter von mobilem Datenschutz, die auf umfassende Unternehmenssicherheit abzielen.
- Zum Beispiel berichtet Omnissa (ehemals VMware), dass Workspace ONE weltweit zig Millionen Endpunkte verwaltet und eine einzige UEM-Plattform bietet, die mobilen Datenschutz, Geräteverfolgung und Verschlüsselung integriert.
Aufkommen von KI und ML zur Echtzeit-Bedrohungserkennung
Künstliche Intelligenz (KI) und Maschinelles Lernen (ML) revolutionieren die Art und Weise, wie Organisationen mobile Bedrohungen erkennen und darauf reagieren. Diese Technologien ermöglichen Echtzeit-Verhaltensanalysen, Anomalieerkennung und automatisierte Bedrohungsabwehr. Da Cyberangriffe immer ausgefeilter werden, stoßen traditionelle regelbasierte Systeme an ihre Grenzen. KI-gesteuerte Tools zum Schutz mobiler Daten können Muster bösartigen Verhaltens über Netzwerke und Geräte hinweg identifizieren und bieten schnellere Reaktionsmöglichkeiten. Dieser Trend bietet Anbietern eine große Chance, sich mit ihren Angeboten zu differenzieren. Er verbessert auch den Datenschutz in dynamischen Umgebungen wie der Fernarbeit, wo sich Geräte- und Benutzerverhalten ständig weiterentwickeln und adaptive sowie intelligente Schutzschichten erfordern.
Wichtige Herausforderungen auf dem Markt für Mobile Data Protection
Komplexität bei der Verwaltung vielfältiger Geräte-Ökosysteme
Unternehmen stehen oft vor Herausforderungen bei der Sicherung einer Vielzahl mobiler Geräte, Betriebssysteme und Anwendungen. Die Vielfalt an mitarbeiter- und unternehmenseigenen Geräten führt zu einer Fragmentierung bei der Durchsetzung von Richtlinien. Um einen konsistenten Schutz über Android, iOS und Legacy-Plattformen hinweg zu gewährleisten, sind fortschrittliche Tools und IT-Expertise erforderlich. Darüber hinaus können verschiedene Gerätehersteller Einschränkungen bei der Datenkontrolle und Verschlüsselungsfähigkeit auferlegen. Diese Komplexität verlangsamt die Implementierung und erhöht die Betriebskosten. Ohne ein standardisiertes Framework kämpfen Organisationen damit, einheitliche Sicherheitsrichtlinien aufrechtzuerhalten. Die Verwaltung solcher fragmentierten Ökosysteme bleibt ein wesentliches Hindernis für nahtlosen mobilen Datenschutz und beeinträchtigt die Skalierbarkeit von Lösungen für große Unternehmen.
Begrenztes Bewusstsein bei KMU und Kosteneinschränkungen
Kleine und mittelständische Unternehmen (KMU) fehlen oft die Ressourcen und das Bewusstsein, um robuste Strategien zum Schutz mobiler Daten zu implementieren. Viele KMU unterschätzen das Risiko von Datenverletzungen über mobile Endpunkte und priorisieren andere betriebliche Bedürfnisse über die Cybersicherheit. Hohe Anfangskosten und der Mangel an dediziertem IT-Personal schrecken vor der Einführung ab, insbesondere bei fortschrittlichen Lösungen, die eine kontinuierliche Überwachung und Verwaltung erfordern. Anbieter müssen diese Herausforderung angehen, indem sie kostengünstige, einfach zu implementierende Lösungen anbieten, die auf KMU zugeschnitten sind. Während cloudbasierte Modelle die Kosten senken, sind Bewusstsein und Bildung entscheidend, um die Akzeptanzraten zu verbessern. Ohne diesen Wandel bleibt ein erheblicher Teil des Marktes ungeschützt, was Unternehmen vermeidbaren Bedrohungen aussetzt.
Regionale Analyse des Marktes für Mobile Data Protection
Nordamerika
Nordamerika hielt einen bedeutenden Anteil am Markt für Mobile Data Protection, mit einem Wert von 2.182,40 Millionen USD im Jahr 2018, der bis 2024 auf 3.920,72 Millionen USD anstieg und bis 2032 voraussichtlich 15.261,40 Millionen USD erreichen wird. Mit einer CAGR von 18,7% machte die Region im Jahr 2024 etwa 25,4% des weltweiten Marktumsatzes aus. Die USA führen aufgrund der frühen Technologieadoption, starker regulatorischer Durchsetzung und steigender Investitionen in mobile Sicherheit. Das Wachstum wird weiter durch BYOD-Richtlinien in verschiedenen Branchen und die Präsenz großer Cybersicherheitsanbieter unterstützt, die skalierbare Datenschutzlösungen anbieten.
Europa
Europa erfasste einen bedeutenden Anteil am Markt für Mobile Data Protection, wuchs von 1.331,76 Millionen USD im Jahr 2018 auf 2.307,50 Millionen USD im Jahr 2024 und wird voraussichtlich 8.378,24 Millionen USD bis 2032 erreichen. Mit einer CAGR von 17,6% repräsentierte Europa im Jahr 2024 etwa 14,8% des globalen Marktes. Strenge Datenschutzgesetze wie die DSGVO haben die weitverbreitete Einführung von mobilen Sicherheitstools vorangetrieben. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen bei der Bereitstellung von Unternehmenslösungen, insbesondere in den BFSI- und Gesundheitssektoren, die Compliance und sicheres Endpoint-Management erfordern.
Asien-Pazifik
Asien-Pazifik entwickelte sich als der am schnellsten wachsende regionale Markt, expandierte von 2.008,80 Millionen USD im Jahr 2018 auf 3.776,93 Millionen USD im Jahr 2024 und wird voraussichtlich 15.885,70 Millionen USD bis 2032 erreichen, mit einer CAGR von 19,8%. Im Jahr 2024 hielt die Region den größten Marktanteil mit 25,9% und übertraf damit leicht Nordamerika. Schnelle Digitalisierung, eine wachsende mobile Nutzerbasis und zunehmende Cyberangriffe haben die Nachfrage nach mobilem Datenschutz beschleunigt. Länder wie China, Indien, Japan und Südkorea investieren in Cloud-Infrastruktur und Cybersicherheitsrahmen, um Unternehmensdaten und mobile Endpunkte zu sichern.
Lateinamerika
Lateinamerika verzeichnete ein stetiges Wachstum im Markt für Mobile Data Protection, stieg von 322,40 Millionen USD im Jahr 2018 auf 579,66 Millionen USD im Jahr 2024 und wird voraussichtlich 2.060,78 Millionen USD bis 2032 erreichen. Mit einer CAGR von 17,3% hielt die Region im Jahr 2024 einen Anteil von 3,8%. Brasilien und Mexiko führen den Markt aufgrund erhöhter digitaler Bankaktivitäten und der Modernisierung des öffentlichen Sektors an. Wachsende Sensibilisierung für Datensicherheit und die Einführung von SaaS-basierten mobilen Schutztools bei KMUs sind wichtige Faktoren für die Marktexpansion in der Region.
Mittlerer Osten
Der Markt für Mobile Data Protection im Mittleren Osten stieg von 192,20 Millionen USD im Jahr 2018 auf 322,52 Millionen USD im Jahr 2024 und wird voraussichtlich 1.103,84 Millionen USD bis 2032 erreichen. Mit einer CAGR von 16,8% trug die Region im Jahr 2024 etwa 2,1% zum globalen Marktanteil bei. Länder wie die VAE und Saudi-Arabien treiben die Nachfrage mit groß angelegten Smart-City-Projekten und digitalen Transformationsinitiativen an. Regierungsmandate zu Cybersicherheitsstandards und wachsende Unternehmensmobilität veranlassen Organisationen, in den Schutz von Endpunkten in verschiedenen Sektoren zu investieren.
Afrika
Der Markt für Mobile Data Protection in Afrika wuchs von 162,44 Millionen USD im Jahr 2018 auf 372,27 Millionen USD im Jahr 2024 und wird voraussichtlich 1.278,12 Millionen USD bis 2032 erreichen, mit einer CAGR von 16,4%. Er machte im Jahr 2024 2,4% des globalen Marktes aus. Südafrika, Nigeria und Kenia sind wichtige Beitragszahler, angetrieben durch expandierende Fintech-Ökosysteme und eine erhöhte Smartphone-Durchdringung. Trotz infrastruktureller Herausforderungen unterstützt das steigende Bewusstsein für mobile Sicherheit und Compliance in den Finanz- und öffentlichen Sektoren die allmähliche Einführung. Erschwingliche cloudbasierte Schutztools sollen das zukünftige Wachstum in der Region vorantreiben.
Segmentierungen des Marktes für mobilen Datenschutz:
Nach Komponente:
- Software
- Dienstleistungen
Nach Bereitstellung:
- Cloud
- Vor Ort
Nach Unternehmensgröße:
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
Nach Branchenvertikale:
- BFSI
- Gesundheitswesen
- Einzelhandel
- IT & Telekommunikation
- Luft- und Raumfahrt & Verteidigung
- Fertigung
- Regierung
- Andere
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für mobilen Datenschutz ist hochgradig wettbewerbsintensiv, wobei führende Technologieunternehmen und Anbieter von Cybersicherheit Innovationen durch robuste Produktportfolios und strategische Partnerschaften vorantreiben. Unternehmen wie Broadcom Inc. (Symantec), Microsoft Corporation, IBM Corporation und Trend Micro dominieren den Bereich mit umfassenden Endpunktschutzplattformen, die in Unternehmenssicherheitsökosysteme integriert sind. Microsoft nutzt seine cloud-native Defender-Plattform, während Broadcoms Symantec-Lösungen fortschrittliche Bedrohungsprävention auf mobilen Geräten bieten. Aufstrebende Akteure wie Blackberry und Check Point Software betonen sichere Containerisierung und KI-gesteuerte Bedrohungserkennung. Marktführer konzentrieren sich auf die Erweiterung cloudbasierter Angebote, die Sicherheit bei der Fernarbeit ermöglichen und Compliance-Funktionen verbessern. Fusionen, Übernahmen und F&E-Investitionen sind häufig und zielen darauf ab, die Bedrohungsintelligenzfähigkeiten und die Kontrolle mobiler Endpunkte zu stärken. Wettbewerbsvorteile werden oft durch Echtzeitschutz, einfache Bereitstellung und Skalierbarkeit erreicht. Da Unternehmen Zero-Trust-Frameworks und einheitliches Endpunktmanagement priorisieren, sind Anbieter mit flexiblen, integrierten Lösungen gut positioniert, um Marktanteile in Unternehmens- und KMU-Segmenten zu gewinnen.
Analyse der Hauptakteure
- Broadcom Inc. (Symantec)
- Microsoft Corporation
- IBM Corporation
- Trend Micro Incorporated
- Dell Inc.
- Hewlett Packard Enterprise Development LP
- Blackberry Limited
- Check Point Software Technologies Ltd.
- VMware, Inc.
- McAfee LLC
- Oracle Corporation
- SAP SE
Jüngste Entwicklungen
- Im Oktober 2025 erweiterte Microsoft Defender for Endpoint, um Echtzeit-Bedrohungen über iOS, Android, Windows und macOS zu korrelieren und kompromittierte mobile Geräte innerhalb von 5 Sekunden zu isolieren.
- Im August 2025 erließ ENISA verbindliche technische Standards, die Laufzeitschutz für Anwendungen und Zertifikat-Pinning in EU-Finanz-Apps bis Januar 2026 vorschreiben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellung, Unternehmensgröße, Branchenvertikale und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach cloudbasierten mobilen Datenschutzlösungen wird mit der Ausweitung von Remote- und Hybridarbeit wachsen.
- Unternehmen werden zunehmend mobile Sicherheit mit einheitlichen Endpoint-Management-Plattformen integrieren.
- KI und maschinelles Lernen werden eine größere Rolle bei der Echtzeit-Erkennung mobiler Bedrohungen spielen.
- Regulatorische Compliance-Anforderungen werden weiterhin die Akzeptanz in verschiedenen Branchen vorantreiben.
- Der mobile Datenschutz in KMU wird aufgrund erschwinglicher SaaS-basierter Lösungen zunehmen.
- Das Wachstum im mobilen Handel und digitalen Banking wird die Nachfrage nach Endpoint-Verschlüsselung steigern.
- Die Gesundheits- und BFSI-Sektoren werden fortschrittliche Schutzwerkzeuge für sensible Daten einführen.
- Anbieter werden sich auf Zero-Trust-Architekturen konzentrieren, um die mobile Zugriffssicherheit zu verbessern.
- Das Wachstum von Edge-Computing und IoT-Geräten wird den Umfang des mobilen Datenschutzes erweitern.
- Der asiatisch-pazifische Raum wird aufgrund der schnellen mobilen Akzeptanz und digitalen Transformation die Führung behalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für mobile Datensicherheit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für mobile Datensicherung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für mobile Datensicherheit hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für mobile Datensicherheit antreiben?
Wer sind die führenden Unternehmen im Markt für mobile Datensicherheit?
Welche Region hatte 2024 den größten Anteil am Markt für mobile Datensicherheit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für mobilen Datenschutz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für mobilen Datenschutz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,279.60 million → 2032: USD 43,968.09 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für mobilen Datenschutz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für mobilen Datenschutz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für mobilen Datenschutz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für mobilen Datenschutz Market Drivers
- 3.3 Markt für mobilen Datenschutz Market Restraints & Challenges
- 3.4 Markt für mobilen Datenschutz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für mobilen Datenschutz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für mobilen Datenschutz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für mobilen Datenschutz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für mobilen Datenschutz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für mobilen Datenschutz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für mobilen Datenschutz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für mobilen Datenschutz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für mobilen Datenschutz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für mobilen Datenschutz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für mobilen Datenschutz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für mobilen Datenschutz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für mobilen Datenschutz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für mobilen Datenschutz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für mobilen Datenschutz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für mobilen Datenschutz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für mobilen Datenschutz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für mobilen Datenschutz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für mobilen Datenschutz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für mobilen Datenschutz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
