
Marktübersicht für Mobilitätshilfen:
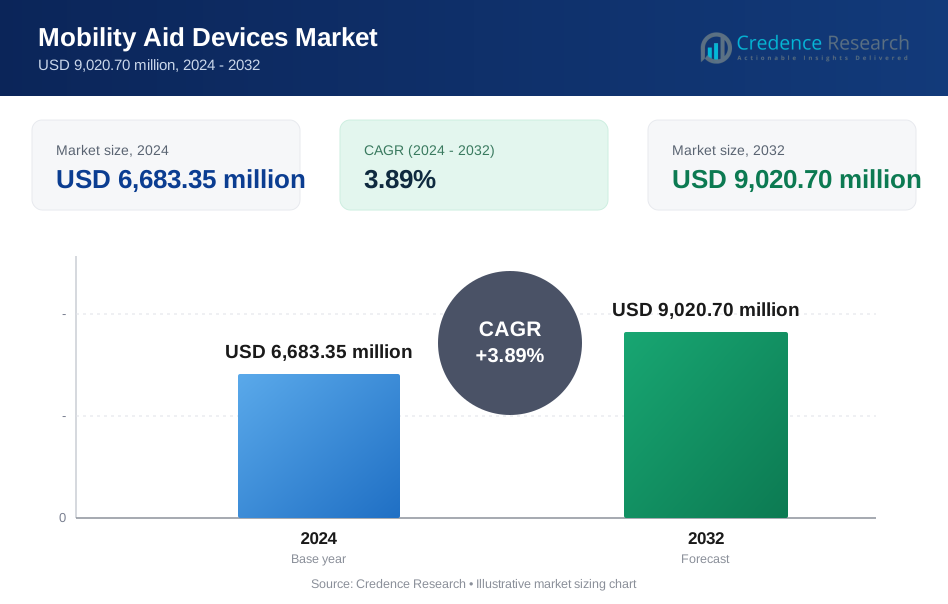
Die Marktgröße für Mobilitätshilfen wurde 2018 auf 6.120,00 Millionen USD geschätzt und stieg bis 2024 auf 6.683,35 Millionen USD. Es wird erwartet, dass sie bis 2032 9.020,70 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 3,89 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mobilitätshilfen 2024 | 6.683,35 Millionen USD |
| Markt für Mobilitätshilfen, CAGR | 3,89 % |
| Marktgröße für Mobilitätshilfen 2032 | 9.020,70 Millionen USD |
Der Markt für Mobilitätshilfen wird von führenden Unternehmen wie Invacare Corporation, Sunrise Medical, Ottobock Healthcare GmbH, Permobil AB und Pride Mobility Products Corporation dominiert. Diese Unternehmen dominieren aufgrund ihrer breiten Produktportfolios, globalen Vertriebsnetze und kontinuierlichen Innovationen in elektrischen und manuellen Mobilitätslösungen. Invacare und Pride Mobility haben starke Positionen in Nordamerika, während Ottobock und Sunrise Medical in Europa führend sind. Permobil zeigt bemerkenswertes Wachstum in beiden Regionen durch seinen Fokus auf hochwertige elektrische Geräte. Im Jahr 2024 entfielen 36,1 % des globalen Marktanteils auf Nordamerika, was es zur führenden Region machte, gefolgt von Asien-Pazifik mit 31,5 %. Diese Regionen profitieren von alternden Bevölkerungen, fortschrittlichen Gesundheitssystemen und steigender Nachfrage nach personalisierten und intelligenten Mobilitätslösungen. Marktführer konkurrieren durch Technologieintegration, Komfort und Serviceunterstützung, während sie durch strategische Partnerschaften und lokalisierte Produktangebote in aufstrebende Märkte expandieren.

Einblicke in den Markt für Mobilitätshilfen
- Der globale Markt für Mobilitätshilfen wuchs von 6.120,00 Millionen USD im Jahr 2018 auf 6.683,35 Millionen USD im Jahr 2024 und soll bis 2032 9.020,70 Millionen USD erreichen, mit einer CAGR von 3,89 % im Prognosezeitraum.
- Steigende alternde Bevölkerungen und zunehmende Häufigkeit von mobilitätsbezogenen Erkrankungen treiben die anhaltende Nachfrage sowohl im häuslichen als auch im institutionellen Bereich an.
- Der Markt verzeichnet einen Wandel hin zu elektrischen und intelligenten Mobilitätsgeräten, wobei Funktionen wie GPS, Sturzerkennung und Echtzeit-Gesundheitsüberwachung an Popularität gewinnen.
- Schlüsselakteure wie Invacare, Ottobock, Sunrise Medical, Permobil und Pride Mobility konkurrieren durch Innovation und erweitern ihre Präsenz in entwickelten und aufstrebenden Märkten.
- Nordamerika führt den Markt mit einem Anteil von 36,1 % an, gefolgt von Asien-Pazifik mit 31,5 %, während Rollstühle das Produktsegment dominieren, unterstützt durch starke institutionelle Nachfrage und langfristige Pflegebedürfnisse.
Analyse der Marktsegmentierung für Mobilitätshilfen:
Nach Produkt
Rollstühle führen das Produktsegment im Markt für Mobilitätshilfen an und machen 2024 den größten Umsatzanteil aus. Die Nachfrage wird durch eine wachsende ältere Bevölkerung, eine erhöhte Inzidenz von Mobilitätsbeeinträchtigungen und technologische Fortschritte im Rollstuhldesign, wie leichte Materialien und verbesserte Manövrierfähigkeit, angetrieben. Mobilitätsscooter gewinnen an Bedeutung aufgrund der steigenden Akzeptanz bei Senioren für die Mobilität im Freien. Gehhilfen halten eine stabile Nachfrage bei Personen mit vorübergehenden Mobilitätsproblemen. Mobilitätslifte werden zunehmend in der häuslichen Pflege und in Krankenhäusern eingesetzt, insbesondere für sichere Patiententransfers und zur Sturzprävention.
- Zum Beispiel liefert Invacare Rollstühle und Scooter, die in über 80 Ländern verkauft werden, wobei ihre elektrischen Rollstühle Benutzer bis zu 136 Kilogramm unterstützen und Reichweiten von über 20 Kilometern pro Ladung bieten.
Nach Endnutzer
Krankenhäuser und Pflegeheime stellen das dominierende Endnutzersegment dar und tragen 2024 den höchsten Marktanteil bei. Ihre stetigen Beschaffungszyklen, der Fokus auf Patientenmobilität und die Anforderung an langlebige, mehrfach nutzbare Geräte unterstützen eine starke Produktnachfrage. Institutionelle Nutzer, einschließlich Rehabilitationszentren und Altenpflegeeinrichtungen, zeigen ebenfalls eine zunehmende Akzeptanz von elektrischen und unterstützenden Geräten. Private Nutzer und Einzelpersonen tragen erheblich zum Marktwachstum bei, da die häusliche Pflege zunimmt, die Lebenserwartung steigt und die Produktverfügbarkeit über Online- und Einzelhandelskanäle verbessert wird, was einen einfacheren Zugang zu maßgeschneiderten Mobilitätslösungen über alle Altersgruppen hinweg ermöglicht.
- Zum Beispiel stattet Hillrom weltweit Krankenhäuser aus, wobei seine Patientenmobilitätslösungen in über 100 Ländern installiert sind, um die Bewegung und Rehabilitation von stationären Patienten zu unterstützen.
Nach Technologie
Manuelle Geräte dominieren das Technologiesegment mit dem höchsten Marktanteil im Jahr 2024, da sie erschwinglich, einfach zu bedienen und wartungsarm sind. Diese Geräte bleiben in Ländern mit niedrigem und mittlerem Einkommen bevorzugt, wo elektrische Alternativen weniger zugänglich sind. Elektrische Mobilitätsgeräte expandieren jedoch schnell aufgrund der steigenden Nachfrage nach Benutzerfreundlichkeit, insbesondere bei älteren und behinderten Bevölkerungsgruppen. Intelligente Mobilitätsgeräte entstehen mit integrierten Sensoren, GPS-Tracking und Ferndiagnosen, die technikaffine Nutzer und institutionelle Käufer ansprechen, die sich auf Echtzeitüberwachung und erhöhte Sicherheit konzentrieren.
Wichtige Wachstumstreiber des Marktes für Mobilitätshilfen
Alternde Weltbevölkerung und Anstieg von Mobilitätsstörungen
Die wachsende ältere Bevölkerung ist ein Haupttreiber für den Markt für Mobilitätshilfen. Personen im Alter von 65 Jahren und älter sind anfälliger für Arthritis, Osteoporose und neurologische Störungen, die die körperliche Bewegung einschränken und langfristige Mobilitätsbedürfnisse schaffen. Laut globalen Gesundheitsdaten wird der Anteil der über 65-Jährigen bis 2050 voraussichtlich doppelt so hoch sein, was die Nachfrage nach Rollstühlen, Scootern und Gehhilfen erheblich steigert. Dieser demografische Wandel ist besonders in entwickelten Ländern ausgeprägt, wo die Lebenserwartung höher ist und altersbedingte Behinderungen häufiger vorkommen. Das Bedürfnis nach einer verbesserten Lebensqualität und einem unabhängigen Leben bei Senioren unterstützt die wachsende Akzeptanz von unterstützenden Mobilitätstechnologien. Gesundheitssysteme in Ländern wie Japan, Deutschland und den USA investieren in die Infrastruktur der Altenpflege, was die Bereitstellung von Geräten weiter fördert. Öffentlichkeitskampagnen und Regierungsprogramme, die Subventionen für unterstützende Ausrüstung bieten, beschleunigen ebenfalls die Marktdurchdringung sowohl im häuslichen als auch im institutionellen Bereich.
- Zum Beispiel ist Permobil ein weltweit führendes Unternehmen in der komplexen Rehabilitationstechnologie und bietet fortschrittliche Mobilitätslösungen, einschließlich elektrischer und manueller Rollstühle, für Nutzer in über 70 Ländern an.
Fortschritte in der Assistenztechnologie und Produktinnovation
Technologische Innovation spielt eine entscheidende Rolle bei der Förderung der Akzeptanz von Mobilitätshilfen. Hersteller integrieren fortschrittliche Materialien, intelligente Sensoren und Konnektivitätsfunktionen, um die Benutzerfreundlichkeit und den Komfort zu verbessern. Leichte Rahmen, ergonomische Designs und faltbare Mechanismen ermöglichen nun eine bessere Tragbarkeit und Bequemlichkeit, insbesondere in städtischen Umgebungen. Elektrische Rollstühle und Mobilitätsscooter mit Lithium-Ionen-Batterien bieten eine verlängerte Reichweite und verkürzte Ladezeiten. Intelligente Mobilitätshilfen umfassen jetzt GPS-Tracking, Sturzerkennung und Echtzeit-Gesundheitsüberwachung, was Pflegekräften und Gesundheitsdienstleistern hilft, die Patientensicherheit zu verbessern. Innovationen bei elektrischen Treppensteigern und Mobilitätsliften erweitern die Produktnutzung in mehrstöckigen Wohnräumen. Die Verfügbarkeit von maßgeschneiderten und benutzerangepassten Geräten sorgt für bessere klinische Ergebnisse und Benutzerzufriedenheit. Investitionen in Forschung und Entwicklung aus öffentlichen und privaten Sektoren schaffen neue Produktlinien mit höherer Automatisierung und intuitiven Steuerungen, die Geräte für Nutzer mit komplexen Mobilitätsherausforderungen zugänglicher machen und das Marktwachstum fördern.
- Zum Beispiel produziert Sunrise Medical elektrische Rollstühle mit Lithium-Ionen-Systemen, die eine Reichweite von bis zu 30 Kilometern pro Ladung bieten und die Mobilität im Freien für Nutzer verbessern.
Erweiterung der häuslichen Pflegedienste und dezentralisierte Gesundheitsmodelle
Der globale Trend zur häuslichen Pflege treibt die Nachfrage nach Mobilitätshilfen an, die für nicht-klinische Umgebungen geeignet sind. Da Gesundheitssysteme unter Kostendruck und Überfüllung der Krankenhäuser stehen, verlagert sich die Pflege zunehmend in ambulante und häusliche Umgebungen. Patienten, die sich von Operationen erholen oder chronische Krankheiten managen, bevorzugen die Rehabilitation zu Hause, was den Bedarf an zugänglichen, benutzerfreundlichen Hilfsgeräten erhöht. Parallel dazu unterstützt der Aufstieg dezentralisierter Gesundheitsmodelle Investitionen in tragbare und kompakte Mobilitätsausrüstungen. Viele Familien entscheiden sich für die häusliche Pflege, um eine persönliche Betreuung für ältere oder behinderte Mitglieder zu gewährleisten, insbesondere im Zuge der COVID-19-Pandemie. Dieser Trend wird durch die wachsende Verfügbarkeit von E-Commerce-Plattformen unterstützt, die es Nutzern ermöglichen, Mobilitätshilfen online auszuwählen, zu vergleichen und zu kaufen. Regierungen und Versicherungsanbieter in entwickelten Volkswirtschaften bieten nun finanzielle Unterstützung für häusliche Mobilitätsgeräte, während "Aging-in-Place"-Politiken in Regionen wie Nordamerika und Westeuropa das langfristige Marktwachstum in diesem Segment verstärken.
Wichtige Trends & Chancen im Markt für Mobilitätshilfen
Steigende Nachfrage nach elektrischen und intelligenten Mobilitätsgeräten
Es gibt eine wachsende Nachfrage nach motorisierten und intelligenten Mobilitätsgeräten, die mit fortschrittlichen Funktionen ausgestattet sind. Nutzer suchen zunehmend nach Geräten, die minimalen körperlichen Aufwand erfordern und autonome Mobilität bieten. Elektrorollstühle und -scooter mit Joystick-Steuerung, intelligenter Navigation und Bremsunterstützung sprechen sowohl ältere als auch behinderte Nutzer an. Die Integration von IoT-Funktionen wie Sturzmeldungen, Routenverfolgung und Ferndiagnosen ermöglicht eine bessere Pflegekoordination zwischen Nutzern, Pflegekräften und medizinischen Fachleuten. Unternehmen erforschen auch KI-gesteuerte Systeme, um sich an Bewegungsmuster der Nutzer und Umweltbedingungen anzupassen, was die Intelligenz der Geräte verbessert. Diese Innovationen helfen, den Markt von einfachen Hilfsmitteln zu vernetzten Gesundheitsökosystemen zu verlagern. In städtischen Umgebungen gewinnen intelligente Scooter und kompakte Elektrorollstühle für den täglichen Pendelverkehr an Beliebtheit. Dieser Trend schafft neue Möglichkeiten für Hersteller, funktionsreiche, technologiegestützte Geräte sowohl in persönlichen als auch institutionellen Umgebungen anzubieten, insbesondere da die Erwartungen der Nutzer in Bezug auf Komfort, Anpassung und Sicherheit steigen.
- Zum Beispiel stattet Permobil seine Elektrorollstühle mit integrierter Elektronik aus, die programmierbare Fahrsteuerungen, eine Sitzhöhenverstellung von über 30 Zentimetern und Echtzeitdiagnosen unterstützt, die in klinischen und häuslichen Pflegeumgebungen eingesetzt werden.
Steigende Investitionen in die Infrastruktur für Altenpflege und Barrierefreiheitsinitiativen Regierungen und private Institutionen erhöhen die Investitionen in die Infrastruktur für Altenpflege, was die Nachfrage nach Mobilitätshilfen in öffentlichen und privaten Bereichen antreibt. Länder mit alternder Bevölkerung erweitern die Kapazitäten von Pflegeheimen, Rehabilitationszentren und barrierefreien Wohneinheiten. Diese Initiativen umfassen oft die Beschaffung fortschrittlicher Mobilitätshilfen zur Unterstützung von Langzeitbewohnern. Gleichzeitig fördern Vorschriften und Anreize, die darauf abzielen, öffentliche Räume, Transportsysteme und Wohngebäude zugänglicher zu machen, die Nutzung von Mobilitätsgeräten im Alltag. Globale Behindertenrechtsrahmen und städtebauliche Normen verlangen zunehmend die Verfügbarkeit von mobilitätsunterstützender Infrastruktur. Dazu gehören Rampen, Aufzüge und Transportmöglichkeiten, die mit Rollstühlen und Scootern kompatibel sind. Die Kombination aus regulatorischer Unterstützung und wachsender Infrastrukturinvestition bietet Herstellern anhaltenden Schwung. Da Mobilität zu einem wesentlichen Bestandteil von inklusivem Design und der Unabhängigkeit älterer Menschen wird, profitiert die Branche von einer Vielzahl nachgelagerter Möglichkeiten, die mit öffentlicher Politik und Kapitaleinsatz verbunden sind.

Hauptherausforderungen des Marktes für Mobilitätshilfen
Hohe Kosten und begrenzte Erstattung in Entwicklungsmärkten
Trotz des wachsenden Bedarfs bleibt die Erschwinglichkeit in Schwellenländern ein großes Hindernis. Viele leistungsstarke Mobilitätshilfen, insbesondere motorisierte und intelligente Modelle, sind aufgrund der Verwendung fortschrittlicher Materialien, Elektronik und Batterien mit hohen Preisschildern versehen. In Ländern, in denen die öffentliche Gesundheitsversorgung begrenzt ist, behindern Ausgaben aus eigener Tasche die breite Akzeptanz. Darüber hinaus ist die Versicherung für Mobilitätshilfen oft eingeschränkt oder inkonsistent, was viele Nutzer daran hindert, auf wichtige Unterstützungsausrüstung zuzugreifen. Einfuhrzölle und begrenzte lokale Produktion erhöhen die Endverbraucherpreise weiter. Infolgedessen bleibt die Durchdringung in großen Bevölkerungssegmenten in Asien, Afrika und Lateinamerika gering. Ohne angemessene Erstattungsregelungen oder staatliche Subventionen steht die Marktexpansion in preissensiblen Regionen vor Herausforderungen. Die Bewältigung dieser Herausforderung erfordert die Zusammenarbeit zwischen politischen Entscheidungsträgern, Gesundheitsdienstleistern und Herstellern, um skalierbare, kostengünstige Lösungen zu schaffen und gleichzeitig Versicherungsrahmen für unterstützende Technologien auszubauen.
Begrenztes Bewusstsein und soziales Stigma im Zusammenhang mit der Nutzung von Mobilitätshilfen
Eine weitere kritische Herausforderung ist das mangelnde Bewusstsein und das anhaltende soziale Stigma, das mit Mobilitätshilfen verbunden ist. In vielen Kulturen wird die Nutzung von Hilfsmitteln als Zeichen von Schwäche oder Abhängigkeit angesehen, was Einzelpersonen davon abhält, sie auch bei Bedarf zu verwenden. Diese Einstellung begrenzt frühzeitige Interventionen und verzögert die Rehabilitation, insbesondere bei mittelalten Bevölkerungsgruppen mit aufkommenden Mobilitätsproblemen. Darüber hinaus sind viele Verbraucher sich der Vielfalt der verfügbaren Produkte nicht bewusst oder haben keine Anleitung bei der Auswahl des richtigen Geräts. Gesundheitsfachkräfte verschreiben möglicherweise auch aufgrund veralteten Wissens oder mangelnder Produktvertrautheit zu wenig Hilfsmittel. Diese Faktoren tragen zu niedrigen Nutzungsraten trotz klinischem Bedarf bei. Aufklärungskampagnen, Benutzerschulungen und Gemeindearbeit sind entscheidend, um die Akzeptanz von Hilfsmitteln zu normalisieren. Positive Botschaften über Unabhängigkeit, Sicherheit und verbesserte Lebensqualität können helfen, Wahrnehmungen zu verändern und das Marktengagement in verschiedenen demografischen Gruppen zu steigern.
Regionale Analyse des Marktes für Mobilitätshilfen
Nordamerika
Nordamerika führte den globalen Markt für Mobilitätshilfen im Jahr 2024 an und machte etwa 36,1% des Gesamtumsatzes aus. Der Markt wuchs von 2.236,25 Millionen USD im Jahr 2018 auf 2.412,65 Millionen USD im Jahr 2024 und soll bis 2032 3.251,98 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,9%. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, starken Erstattungssystemen und einer schnell alternden Bevölkerung. Die USA treiben die meiste Nachfrage mit ihren hohen Pro-Kopf-Ausgaben im Gesundheitswesen und der weit verbreiteten Akzeptanz von motorisierten und intelligenten Mobilitätshilfen für die Altenpflege und Unterstützung bei Behinderungen.
Europa
Europa hielt im Jahr 2024 einen Marktanteil von 22,1%, wobei der Markt von 1.414,94 Millionen USD im Jahr 2018 auf 1.476,84 Millionen USD im Jahr 2024 stieg und bis 2032 voraussichtlich 1.866,86 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 3,1%. Der Markt wird durch eine wachsende ältere Bevölkerung, staatlich geführte Zugänglichkeitsprogramme und eine robuste institutionelle Nachfrage angetrieben. Länder wie Deutschland, Frankreich und das Vereinigte Königreich haben gut etablierte Systeme zur Altenpflege, die fortschrittliche Mobilitätshilfen übernehmen. Regulatorische Rahmenbedingungen, die die Produktstandardisierung unterstützen, und die Präsenz wichtiger Hersteller steigern das Wachstumspotenzial Europas weiter.
Asien-Pazifik
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt und wächst mit einer CAGR von 4,9% bei einem Marktanteil von 31,5% im Jahr 2024. Der Markt wuchs von 1.863,54 Millionen USD im Jahr 2018 auf 2.107,57 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 3.083,28 Millionen USD erreichen. Schnelle Urbanisierung, erhöhte Gesundheitsausgaben und steigende ältere Bevölkerungen in China, Japan und Indien sind wichtige Treiber. Investitionen der Regierung in die Infrastruktur für Altenpflege und eine wachsende Mittelschicht, die häusliche Hilfsgeräte übernimmt, unterstützen das langfristige Wachstum. Regionale Hersteller bringen auch erschwingliche Produkte auf den Markt, die auf lokale Bedürfnisse zugeschnitten sind.
Lateinamerika
Lateinamerika machte 2024 5,1% des globalen Marktes aus, wobei der Markt von 318,24 Millionen USD im Jahr 2018 auf 343,46 Millionen USD im Jahr 2024 wuchs und voraussichtlich bis 2032 422,80 Millionen USD erreichen wird, mit einer CAGR von 2,7%. Brasilien und Mexiko führen die regionale Nachfrage aufgrund verbesserter Gesundheitsversorgung und steigender Bewusstseinsbildung über Mobilitätshilfen an. Allerdings bleiben begrenzte Versicherungsschutz und wirtschaftliche Ungleichheiten Herausforderungen. Die Region verzeichnet eine stetige Einführung manueller Geräte, insbesondere bei einkommensschwachen Nutzern. Bemühungen zur Ausweitung der Altenpflegedienste und der lokalen Produktion können moderates Wachstum unterstützen.
Mittlerer Osten
Der Mittlere Osten hatte 2024 einen Marktanteil von 2,1%, wobei der Markt leicht von 144,43 Millionen USD im Jahr 2018 auf 141,64 Millionen USD im Jahr 2024 zurückging, aber voraussichtlich bis 2032 auf 159,72 Millionen USD erholen wird, mit einem Wachstum von 1,6% CAGR. Die regionale Nachfrage wird hauptsächlich durch institutionelle Einkäufe und medizinische Tourismuszentren in den VAE und Saudi-Arabien angetrieben. Trotz langsamen Wachstums verbessern laufende Investitionen in die Gesundheitsinfrastruktur und nationale Strategien für Behinderte den Zugang. Allerdings behindern Bewusstseinslücken und begrenzte lokale Produktion die breitere Einführung fortschrittlicher Mobilitätsgeräte.
Afrika
Afrika machte 2024 3,0% des globalen Marktes aus und zeigte ein bemerkenswertes Wachstum von 142,60 Millionen USD im Jahr 2018 auf 201,20 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 236,06 Millionen USD erreichen, mit einer CAGR von 1,7%. Das Wachstum wird durch steigende Fälle von Behinderungen, Rehabilitationsbedürfnisse nach Verletzungen und die Ausweitung gemeindebasierter Gesundheitsprogramme unterstützt. Südafrika und Nigeria führen die regionale Nachfrage an. Allerdings schränken Erschwinglichkeits- und Infrastrukturprobleme den Zugang zu elektrischen oder intelligenten Geräten ein. Manuelle Rollstühle und Gehhilfen dominieren die Nutzung, wobei NGOs und Gesundheitsministerien eine Schlüsselrolle bei der Verteilung der Geräte spielen.
Marktsegmentierungen für Mobilitätshilfen:
Nach Produkt:
- Rollstühle
- Mobilitätsscooter
- Gehhilfen
- Mobilitätslifte
Nach Endnutzer:
- Private Nutzer
- Institutionelle Nutzer
- Einzelpersonen
- Krankenhäuser und Pflegeheime
Nach Technologie:
- Manuelle Geräte
- Elektrische Geräte
- Intelligente Geräte
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika

Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Mobilitätshilfen ist geprägt von einer Mischung aus globalen Herstellern und regionalen Akteuren, die sich auf Innovation, Produkterweiterung und strategische Partnerschaften konzentrieren. Führende Unternehmen wie Invacare Corporation, Sunrise Medical, Ottobock Healthcare, Permobil AB und Pride Mobility Products dominieren den Markt mit vielfältigen Produktportfolios, darunter elektrische und manuelle Rollstühle, Scooter und Gehhilfen. Diese Firmen investieren stark in Forschung und Entwicklung, um intelligente Technologien zu integrieren und die Ergonomie der Geräte zu verbessern. Fusionen und Übernahmen sind üblich, da Unternehmen ihre geografische Reichweite und Fertigungskapazitäten erweitern möchten. Zum Beispiel stärkt Ottobock seine Position durch gezielte Übernahmen im Bereich der assistiven Technologie. Regionale Akteure wie Besco Medical und MEYRA GmbH konzentrieren sich auf erschwingliche Angebote und inländische Vertriebsnetze. Darüber hinaus bedienen Unternehmen wie Stryker und Medline Industries die institutionelle Nachfrage mit fortschrittlichen Mobilitätssystemen für Krankenhäuser und Altenpflegeeinrichtungen. Die wettbewerbliche Differenzierung hängt zunehmend von Innovation, Preisflexibilität, regulatorischer Compliance und After-Sales-Service ab.
Analyse der Hauptakteure
- Invacare Corporation
- Sunrise Medical (US) LLC
- Ottobock Healthcare GmbH
- Permobil AB
- MEYRA GmbH
- Medline Industries, LP
- Pride Mobility Products Corporation
- Stryker Corporation
- Besco Medical
Jüngste Entwicklungen
- Im November 2024 gab die Invacare Holdings Corporation die Übernahme ihres nordamerikanischen Geschäfts durch MIGA Holdings LLC bekannt. Dieser strategische Schritt zielt darauf ab, die Abläufe zu optimieren und das Wachstum in Nordamerika zu beschleunigen, um die Fähigkeit von Invacare zu verbessern, Kundenbedürfnisse zu erfüllen und seine Marktführerschaft im Bereich der Gesundheitsmobilität auszubauen.
- Im April 2024 ging Invacare eine Partnerschaft mit der Free Wheelchair Mission ein, um die Initiative "Move for Mobility" zu starten. Diese globale Spendenaktion, an der Mitarbeiter aus 20 Ländern beteiligt sind, zielt darauf ab, Rollstühle an Menschen in unterversorgten Gemeinschaften weltweit bereitzustellen. Für jede gesammelte Spende von 96 US-Dollar wird ein neuer Rollstuhl gespendet, um Unabhängigkeit und eine verbesserte Lebensqualität zu fördern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen elektrischen Mobilitätsgeräten wird unter alternden Bevölkerungen weiter steigen.
- Intelligente Mobilitätshilfen mit Gesundheitsüberwachungsfunktionen werden breitere Akzeptanz finden.
- Hersteller werden sich auf leichte, faltbare und reisefreundliche Designs konzentrieren.
- Die Nutzung von Mobilitätsgeräten im häuslichen Bereich wird mit der Expansion der dezentralen Gesundheitsversorgung zunehmen.
- Regierungsunterstützungsprogramme werden den Zugang in Entwicklungsländern verbessern.
- Online-Vertriebskanäle werden eine Schlüsselrolle beim Erreichen einzelner Verbraucher spielen.
- Maßgeschneiderte Mobilitätslösungen werden zunehmen, da Nutzer personalisierten Komfort suchen.
- Krankenhäuser und Pflegeheime bleiben wichtige institutionelle Käufer für Premium-Geräte.
- Innovationen in der Batterietechnologie werden die Leistung von elektrischen Mobilitätsprodukten verbessern.
- Der asiatisch-pazifische Raum wird mit steigenden älteren Bevölkerungen als am schnellsten wachsender regionaler Markt hervorgehen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mobilitätshilfen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mobilitätshilfen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Mobilitätshilfen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mobilitätshilfen antreiben?
Wer sind die führenden Unternehmen im Markt für Mobilitätshilfen?
Welche Region hatte 2024 den größten Anteil am Markt für Mobilitätshilfen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mobilitätshilfen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mobilitätshilfen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,683.35 million → 2032: USD 9,020.70 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mobilitätshilfen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mobilitätshilfen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mobilitätshilfen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mobilitätshilfen Market Drivers
- 3.3 Markt für Mobilitätshilfen Market Restraints & Challenges
- 3.4 Markt für Mobilitätshilfen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mobilitätshilfen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mobilitätshilfen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mobilitätshilfen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mobilitätshilfen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mobilitätshilfen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mobilitätshilfen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mobilitätshilfen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mobilitätshilfen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mobilitätshilfen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mobilitätshilfen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mobilitätshilfen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mobilitätshilfen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mobilitätshilfen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mobilitätshilfen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mobilitätshilfen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mobilitätshilfen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mobilitätshilfen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mobilitätshilfen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mobilitätshilfen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
