
Marktübersicht:
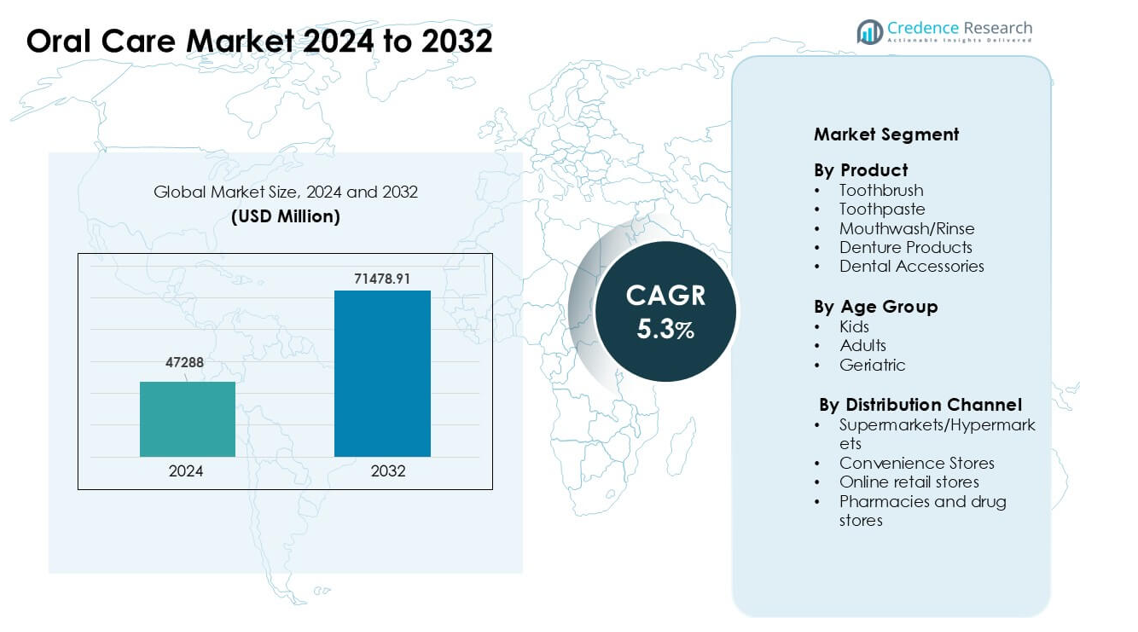
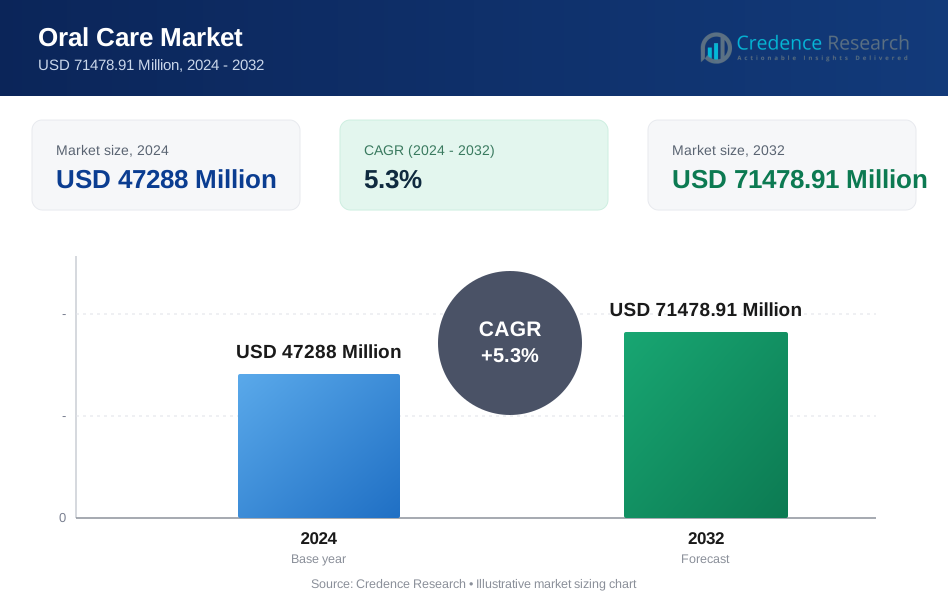
Der Markt für Mundpflege wurde 2024 mit 47.288 Millionen USD bewertet und wird voraussichtlich bis 2032 71.478,91 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mundpflege 2024 | 47.288 Millionen USD |
| Markt für Mundpflege, CAGR | 5,3% |
| Marktgröße für Mundpflege 2032 | 71.478,91 Millionen USD |
Der Markt für Mundpflege wird von großen Unternehmen geprägt, die weltweit Produktinnovationen und -verteilungen anführen. Wichtige Akteure wie Colgate-Palmolive, Procter & Gamble, Unilever, GlaxoSmithKline, Lion Corporation, Johnson & Johnson, Patanjali Ayurved, Henkel, Reckitt Benckiser und Church & Dwight stärken das Marktwachstum durch breite Portfolios, die Zahnpasta, Zahnbürsten, Mundwasser, Aufhellungslösungen und Kräuterformulierungen abdecken. Diese Unternehmen konzentrieren sich auf Produktverbesserungen, gezieltes Marketing und starke Apotheken- und Einzelhandelsnetzwerke, um die Reichweite der Verbraucher zu erweitern. Der asiatisch-pazifische Raum blieb 2024 mit einem Anteil von etwa 36 % die führende Region, unterstützt durch steigende verfügbare Einkommen, starke städtische Nachfrage und wachsendes Bewusstsein für präventive Mundpflege.
Markteinblicke:
- Der Markt für Mundpflege erreichte 2024 47.288 Millionen USD und soll bis 2032 71.478,91 Millionen USD bei einer CAGR von 5,3 % erreichen.
- Der steigende Fokus auf präventive Zahnhygiene treibt die Nachfrage nach Zahnpasta, Mundwasser und Produkten zur Empfindlichkeitsbehandlung an.
- Natürliche, aufhellende und pflanzliche Formulierungen gewinnen stark an Bedeutung, während die Einführung von elektrischen Zahnbürsten stetig wächst.
- Wichtige Akteure konkurrieren durch Produktinnovationen, Kräuterlinien, Aufhellungslösungen und starke Apothekennetzwerke; Zahnpasta dominierte mit einem Anteil von etwa 48 % im Jahr 2024.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von fast 36 % im Jahr 2024 an, gefolgt von Nordamerika mit etwa 32 %, während Europa rund 27 % hielt, unterstützt durch starkes zahnmedizinisches Bewusstsein und die Einführung von Premiumprodukten.
Marktsegmentierungsanalyse:
Nach Produkt Zahnpasta führte das Produktsegment 2024 mit einem Anteil von etwa 48 % an. Starke Nachfrage kam von täglichen Gebrauchgewohnheiten und dem steigenden Fokus auf Plaquekontrolle, Aufhellung und Zahnschmelzreparatur. Marken erweiterten Fluorid- und Kräuterlinien, was die routinemäßige Einführung bei städtischen Käufern förderte. Zahnbürsten wuchsen stetig, da Verbraucher auf elektrische und weiche Borstenoptionen für Zahnfleischsicherheit umstiegen, während Mundwasser aufgrund des steigenden Bewusstseins für die Kontrolle von Mundbakterien an Bedeutung gewann. Zahnprothesenprodukte und zahnmedizinisches Zubehör hielten kleinere Anteile, sahen aber eine stabile Nachfrage von alternden Bevölkerungen und wachsender häuslicher Zahnpflege.
- Zum Beispiel wurde der globale Zahnbürstenmarkt 2024 auf 8,00 Milliarden USD geschätzt, was die stetige Nachfrage nach Bürstwerkzeugen neben Zahnpasta hervorhebt.
Nach Altersgruppe
Erwachsene dominierten das Altersgruppensegment im Jahr 2024 mit einem Anteil von fast 63 %. Höhere Ausgaben für vollständige Mundhygiene-Sets, Aufhellungslösungen und Produkte zur Pflege bei Empfindlichkeit unterstützten diese Führung. Starke Marketingmaßnahmen und Produktinnovationen rund um die Zahnfleischgesundheit führten zu wiederholten Käufen bei berufstätigen Erwachsenen. Kinder stellten eine wachsende Gruppe dar, da aromatisierte Zahnpasten und charakterbasierte Verpackungen frühe Putzgewohnheiten förderten. Die geriatrische Gruppe wuchs stetig, da steigende Fälle von Mundtrockenheit, Zahnfleischerkrankungen und Prothesennutzung die Nachfrage nach gezielten Mundgesundheitslösungen erhöhten.
- Zum Beispiel werden in den Vereinigten Staaten jährlich über 1 Milliarde Zahnbürsteneinheiten verkauft, was die Bedeutung der Nutzung von Mundhygiene-Werkzeugen durch Erwachsene unterstreicht.
Nach Vertriebskanal
Supermärkte und Hypermärkte führten den Vertrieb im Jahr 2024 mit einem Anteil von etwa 52 % an. Käufer bevorzugten diese Verkaufsstellen, da sie ein breites Produktsortiment, wettbewerbsfähige Preise und einfachen Zugang zu neuen Markteinführungen bieten. Starke Sichtbarkeit im Geschäft und Aktionen für Großeinkäufe halfen, ihre Führung zu behaupten. Apotheken wuchsen stetig aufgrund der Nachfrage nach von Zahnärzten empfohlenen Pasten und spezialisierten Behandlungen. Der Online-Handel stieg schnell an, da Käufer die Lieferung bis zur Haustür und Abonnementpakete für regelmäßige Nachfüllungen annahmen. Convenience-Stores hielten einen kleineren Anteil, blieben aber wichtig für den schnellen Kauf einzelner Artikel.
Wichtige Wachstumstreiber:
Wachsende Fokussierung auf präventive Zahngesundheit
Präventive Zahnpflege ist für Verbraucher zu einer obersten Priorität geworden, und dieser Wandel unterstützt den Markt für Mundpflegeprodukte stark. Das steigende Bewusstsein für Plaquekontrolle, Kariesprävention und Zahnfleischgesundheit ermutigt Haushalte, vollständige Mundhygiene-Routinen zu befolgen. Zahnärztliche Vereinigungen fördern weiterhin die frühzeitige Diagnose und das regelmäßige Zähneputzen, was die Nachfrage nach Zahnpasta, Mundwasser und Interdentalwerkzeugen steigert. Schulbasierte Hygieneprogramme und öffentliche Kampagnen helfen auch jungen Nutzern, konsequente Putzgewohnheiten zu entwickeln. Stadtbewohner bevorzugen jetzt Produkte mit Fluorid, Kräuterextrakten und zahnschmelzstärkenden Wirkstoffen. Diese wachsende Fokussierung auf präventive Gewohnheiten treibt eine höhere Produktdurchdringung in allen Altersgruppen voran.
- Zum Beispiel schätzt die Weltgesundheitsorganisation (WHO), dass weltweit fast 3,5 Milliarden Menschen an Mundkrankheiten leiden, was das enorme Ausmaß des Bedarfs an präventiven Mundpflegeprodukten hervorhebt.
Steigende Inzidenz von Zahnproblemen
Höhere Fälle von Zahnkaries, Zahnfleischerkrankungen und Zahnempfindlichkeit treiben die starke Nachfrage nach fortschrittlichen Mundpflegeprodukten an. Lebensstiländerungen, wie erhöhter Zuckerkonsum und unregelmäßige Putzgewohnheiten, tragen zu diesen Problemen bei. Da die Kosten für Zahnbehandlungen steigen, greifen Verbraucher zu präventiven Lösungen, um langfristige Ausgaben zu reduzieren. Sensitivitätszahnpasta, medizinisches Mundwasser und Zahnfleischpflegeformeln zeigen aufgrund von Zahnarztempfehlungen eine schnelle Akzeptanz. Alternde Bevölkerungen sind auch einem höheren Risiko für Zahnverlust und Mundtrockenheit ausgesetzt, was die Nachfrage nach Prothesenpflegeprodukten erhöht. Starke klinische Empfehlungen und die Verfügbarkeit spezialisierter Produkte unterstützen diesen Markttreiber.
- Zum Beispiel wurde in der globalen älteren Bevölkerung die Prävalenz von Zahnkaries in einer kürzlich durchgeführten Meta-Analyse auf 60,7 % geschätzt, was den hohen Bedarf an Zahnfleischpflege, Linderung von Empfindlichkeit und prothesenbezogenen Lösungen bei älteren Erwachsenen unterstreicht.
Erweiterung von Premium- und spezialisierten Mundpflegeprodukten
Premium-Mundpflegeprodukte gewinnen an Bedeutung, da Verbraucher nach Lösungen über die grundlegende Reinigung hinaus suchen. Aufhellungsstreifen, Zahnschmelz-reparierende Pasten, Kräutermundwasser, Kohleformulierungen und elektrische Zahnbürsten ziehen Käufer an, die nach besserer Leistung suchen. Die Präsenz in sozialen Medien und Influencer-Kampagnen steigern das Interesse an sichtbaren Ergebnissen und kosmetischen Verbesserungen. Marken investieren in Forschung und Entwicklung, um Formulierungen zur Plaque-Bekämpfung, probiotische Mischungen und Technologien zur Zahnkräftigung zu entwickeln. Zahnkliniken empfehlen zunehmend Premium- und professionelle Produkte, was die Akzeptanz weiter steigert. Dieser Trend zu spezialisierten und wertsteigernden Lösungen beschleunigt die Premiumisierung über alle Vertriebskanäle hinweg und prägt das langfristige Marktwachstum.
Wichtige Trends & Chancen:
Trend zu natürlichen und chemiefreien Formulierungen
Verbraucher wählen zunehmend Mundpflegeprodukte mit Kräuter-, fluoridfreien und chemiefreien Zusammensetzungen. Natürliche Inhaltsstoffe wie Neem, Nelke, Kohle, Aloe Vera und Teebaumöl gewinnen bei gesundheitsbewussten Käufern stark an Attraktivität. Dieser Trend wächst, da Käufer künstliche Konservierungsstoffe, Parabene und aggressive Schleifmittel vermeiden. Marken erweitern ihre Produktlinien für Zahnpasta und Mundwasser mit sauberem Etikett und betonen Nachhaltigkeit und pflanzliche Vorteile. Der Anstieg vegan-freundlicher Produkte und umweltfreundlicher Verpackungen unterstützt diesen Trend weiter. Diese Entwicklung schafft starke Chancen für Hersteller, ihre Portfolios zu diversifizieren, Premium-Käufer anzuziehen und in Nischenkategorien innerhalb des Mundpflegemarktes einzutreten.
Wachstum von E-Commerce und Abonnementmodellen
Online-Plattformen verändern das Kaufverhalten, indem sie bequemen Zugang zu Mundpflegeprodukten und exklusiven Paketen bieten. Das Wachstum des E-Commerce ermöglicht es Marken, spezialisierte Produkte zu präsentieren, die in physischen Geschäften möglicherweise nicht weit verbreitet sind. Abonnementmodelle für Zahnpasta, Bürstenköpfe und Aufhellungskits fördern wiederkehrende Käufe und stärken die Markentreue. Digitale Kampagnen und gezielte Anzeigen helfen Marken, jüngere Verbraucher zu erreichen, die Online-Shopping bevorzugen. Dieser Wandel schafft Chancen für Nischenmarken, Direktvertriebsunternehmen und Premium-Produktlancierungen, die von influencer-geführten Promotionen und Echtzeit-Kundenfeedback unterstützt werden.
Wichtige Herausforderungen:
Hohe Kosten für fortschrittliche und Premium-Produkte
Premium-Mundpflegelösungen sind oft mit höheren Preisen verbunden, was die Akzeptanz bei preissensiblen Verbrauchern einschränkt. Elektrische Zahnbürsten, Aufhellungssysteme und medizinische Formulierungen sprechen hauptsächlich städtische Käufer mit höherem verfügbarem Einkommen an. In vielen Regionen verlassen sich einkommensschwache Haushalte aufgrund von Erschwinglichkeitsbedenken auf einfache Zahnpasta und manuelle Bürsten. Diese Lücke schränkt die breitere Durchdringung fortschrittlicher Technologien ein. Wettbewerbsdruck auf die Preisgestaltung stellt Marken auch vor die Herausforderung, Margen zu halten und gleichzeitig wertorientierte Lösungen anzubieten. Infolgedessen bleiben hohe Kosten ein wesentliches Hindernis, das die Marktexpansion in Entwicklungsmärkten einschränkt.
Begrenzter Zugang zu Zahnbewusstsein in ländlichen Gebieten
Ländliche Bevölkerungen haben oft ein begrenztes Bewusstsein für Mundhygienepraktiken, was die Nutzung fortschrittlicher Mundpflegeprodukte verringert. Schlechter Zugang zu Zahnerziehung, weniger Kliniken und fehlende Routineuntersuchungen tragen zu dieser Herausforderung bei. Viele Haushalte verwenden traditionelle oder hausgemachte Reinigungsmethoden, was die Einführung von fluoridbasierten und medikamentösen Produkten verlangsamt. Vertriebsbarrieren begrenzen auch die Produktverfügbarkeit in abgelegenen Gebieten. Infolgedessen bleibt die Durchdringung in ländlichen Gebieten geringer als in städtischen Märkten. Um diese Herausforderung zu bewältigen, sind Aufklärungskampagnen, erschwingliche SKUs und eine stärkere Einzelhandelspräsenz in unterversorgten Regionen erforderlich.
Regionale Analyse:
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 32 % des Anteils am Markt für Mundpflegeprodukte. Starkes Bewusstsein für präventive Zahnroutinen und hohe Ausgaben für Premium-Mundpflegeprodukte unterstützten ein stetiges Wachstum. Verbraucher nahmen auf Empfehlung von Zahnärzten Whitening-Pasten, elektrische Zahnbürsten und medikamentöse Mundspülungen an. Einzelhändler erweiterten auch natürliche und chemiefreie Produktlinien, die gesundheitsbewusste Käufer ansprachen. Online-Kanäle gewannen an Bedeutung, da Käufer Abonnementlieferungen für Routineprodukte nutzten. Hohe Zahnversicherung und häufige Untersuchungen steigerten die Nachfrage nach spezialisierten Lösungen in der gesamten Region weiter.
Europa
Europa machte im Jahr 2024 fast 27 % des Anteils aus, angetrieben durch starke regulatorische Standards und steigende Nachfrage nach umweltfreundlichen Mundpflegeprodukten. Verbraucher zeigten größeres Interesse an Kräuterpasten, biobasierter Verpackung und fluoridfreier Mundspülung. Westeuropa führte die Einführung aufgrund gut etablierter Mundhygienegewohnheiten und häufiger Zahnarztbesuche an. Osteuropa zeigte eine steigende Nachfrage, da das Einkommensniveau stieg und Aufklärungskampagnen ausgeweitet wurden. Einzelhändler förderten Whitening-Lösungen und Sensitivpflegepasten, die solide Anziehungskraft gewannen. Breite Apothekennetze und starke Empfehlungen von Zahnärzten unterstützten eine konsistente Marktexpansion.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den globalen Markt mit einem Anteil von etwa 36 % im Jahr 2024. Rasche Urbanisierung, steigende verfügbare Einkommen und starke Marketingkampagnen trieben die hohe Akzeptanz von Zahnpasta, Zahnbürsten und Mundspülungen an. Indien, China, Japan und Südkorea führten die Nachfrage aufgrund des wachsenden Bewusstseins für präventive Pflege an. Lokale Marken erweiterten Kräuterlinien mit Neem, Kohle und Nelke, um kulturellen Vorlieben gerecht zu werden. E-Commerce-Plattformen stärkten ihre Präsenz mit einer breiten Produktvielfalt und Werbeangeboten. Wachsende Mittelschichten und verbesserte Zahnaufklärungsprogramme förderten weiterhin das regionale Wachstum.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 8 % des Anteils, unterstützt durch steigendes Bewusstsein für Zahnerkrankungen und breitere Verfügbarkeit erschwinglicher Produkte. Brasilien und Mexiko führten die regionale Nachfrage aufgrund starker Einzelhandelsnetze und wachsendem Verbraucherinteresse an Whitening- und Sensitivpflegeprodukten an. Wirtschaftliche Schwankungen begrenzten das Wachstum in einigen Märkten, doch Werbepreise und Kleinpackungsoptionen hielten die Akzeptanz stabil. Lokale Hersteller führten Kräuter- und kostengünstige Varianten ein, um preissensible Käufer zu erreichen. Wachsende städtische Bevölkerungen und gestärkte Apothekenkanäle verbesserten den Zugang zu medikamentösen Mundpflegelösungen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 7%. Eine höhere Prävalenz von Zahnerkrankungen und eine begrenzte Kultur routinemäßiger Untersuchungen prägten weiterhin die Nachfragemuster. In städtischen Zentren der VAE, Saudi-Arabiens und Südafrikas zeigte sich ein wachsendes Interesse an Premium-Zahnpasten, Whitening-Strips und antibakteriellen Mundspülungen. Ländliche Gebiete waren aufgrund begrenzter Verfügbarkeit und geringerer Bekanntheit stärker auf Basisprodukte angewiesen. Die Expansion des Einzelhandels und digitale Plattformen verbesserten den Zugang zu Markenlösungen für die Mundpflege. Öffentliche Gesundheitskampagnen und steigende verfügbare Einkommen erhöhten allmählich die Produktakzeptanz in den wichtigsten Märkten.
Marktsegmentierungen:
Nach Produkt
- Zahnbürste
- Zahnpasta
- Mundspülung
- Prothesenprodukte
- Zubehör für die Zahnpflege
Nach Altersgruppe
- Kinder
- Erwachsene
- Senioren
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience Stores
- Online-Einzelhandelsgeschäfte
- Apotheken und Drogerien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Der Markt für Mundpflege zeichnet sich durch starken Wettbewerb aus, der von globalen Marken, regionalen Akteuren und aufstrebenden Unternehmen für Naturprodukte geprägt ist. Führende Unternehmen wie Colgate-Palmolive, Unilever, Procter & Gamble, GlaxoSmithKline, Lion Corporation und Patanjali Ayurved konzentrieren sich auf breite Portfolios, die Zahnpasta, Zahnbürsten, Mundspülungen, Whitening-Kits und Spezialformeln abdecken. Diese Unternehmen investieren in Forschung und Entwicklung, um fortschrittliche Lösungen für die Linderung von Empfindlichkeiten, die Reparatur von Zahnschmelz und die Gesundheit des Zahnfleisches zu entwickeln. Die wachsende Nachfrage nach Kräuter- und chemiefreien Produkten ermutigt Marken, natürliche Formulierungen und umweltfreundliche Verpackungen zu erweitern. Digitales Marketing, Empfehlungen von Zahnärzten und Partnerschaften mit Influencern unterstützen eine stärkere Markenpräsenz. Unternehmen stärken auch ihre E-Commerce-Präsenz durch Abonnementmodelle und gezielte Online-Kampagnen. Der Preiswettbewerb bleibt in aufstrebenden Märkten stark, wo lokale Akteure erschwingliche Optionen anbieten, die auf regionale Vorlieben zugeschnitten sind. Infolgedessen werden die Wettbewerbsdynamiken durch Innovationsgeschwindigkeit, Produktdifferenzierung und starke Vertriebsnetze über Einzelhandel, Apotheken und Online-Kanäle geprägt.
Analyse der Hauptakteure:
- Lion Corporation
- Church & Dwight Co. Inc.
- GlaxoSmithKline Plc.
- Unilever
- Patanjali Ayurved Ltd.
- Reckitt Benckiser Group Plc.
- Procter & Gamble Co.
- Henkel AG & Co. KG Aa
- Colgate Palmolive Co.
- Johnson & Johnson
Jüngste Entwicklungen:
- Im Oktober 2025 erweiterte Colgate-Palmolive sein Small Acts, Big Smiles Zahnpasta-Tuben-Recyclingprogramm mit Watsons Hong Kong. In der zweiten Phase installierte Colgate spezielle Sammelbehälter in 120 Geschäften und erhöhte die Treueprämien, um Verbraucher dazu zu ermutigen, leere Zahnpasta-Tuben zum Recycling und Upcycling in neue mundpflegebezogene Artikel zurückzugeben.
- Im Oktober 2025 berichtete Church & Dwight in seinen Ergebnissen für das dritte Quartal 2025 über einen Anstieg der Nettoumsätze um 5,0 % (organisches Wachstum 3,4 %), mit starkem internationalem Wachstum (+7,7 %) und Leistung in vielen seiner Marken, einschließlich der Mundpflegelinien.
- Im März 2025 veranstaltete die Marke Listerine von Kenvue, ehemals Teil des Consumer-Health-Geschäfts von Johnson & Johnson, das Listerine Labs Event in Indien. Zeitlich um den Welttag der Mundgesundheit herum förderte das immersive Event eine ganzheitliche Mundpflegeroutine mit täglicher Mundspülung und präsentierte klinische Beweise dafür, dass Listerine-Mundspülung 99,9 % der Keime entfernt und Plaque- sowie Zahnfleischprobleme reduziert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Altersgruppe, Vertriebskanal und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Akzeptanz präventiver Mundpflege wird steigen, da Verbraucher langfristige Zahngesundheit anstreben.
- Die Nachfrage nach Kräuter-, Clean-Label- und chemiefreien Formulierungen wird weiter zunehmen.
- Elektrische Zahnbürsten und intelligente Mundpflegegeräte werden in allen Altersgruppen breitere Akzeptanz finden.
- Aufhellungs- und Zahnschmelzreparaturlösungen werden aufgrund kosmetischer Vorlieben stärker wachsen.
- E-Commerce und abonnementbasierte Mundpflegepakete werden sich bei jungen Käufern schnell ausbreiten.
- Personalisierte Mundpflegeprodukte werden zunehmen, da Marken digitale Werkzeuge und KI-Erkenntnisse nutzen.
- Erschwingliche Zahnpasta- und Zahnbürstenvarianten werden in Entwicklungsmärkten mit wachsendem Bewusstsein zunehmen.
- Zahnärzte werden durch gezielte Empfehlungen die Produktwahl beeinflussen.
- Nachhaltige Verpackungen und umweltfreundliche Herstellung werden zu einem wichtigen Wettbewerbsfokus.
- Premium- und spezialisierte Lösungen werden schneller expandieren als grundlegende Mundhygieneprodukte.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mundpflege und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mundpflege voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf dem globalen Zahnpflegemarkt?
Was sind die wichtigsten Markentreiber der Mundpflegebranche?
Was sind die wichtigsten Markthemmnisse der Mundpflegebranche?
Was sind die wichtigsten Marktchancen der Mundpflegebranche?
Wer sind die führenden Unternehmen im Bereich Mundpflege?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mundpflege Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mundpflege Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 47288 Million → 2032: USD 71478.91 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mundpflege Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mundpflege Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mundpflege Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mundpflege Market Drivers
- 3.3 Markt für Mundpflege Market Restraints & Challenges
- 3.4 Markt für Mundpflege Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mundpflege Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mundpflege Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mundpflege category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mundpflege Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mundpflege Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mundpflege market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mundpflege Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mundpflege Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mundpflege Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mundpflege (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mundpflege Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mundpflege Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mundpflege Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mundpflege Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mundpflege Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mundpflege Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mundpflege Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mundpflege Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mundpflege Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
