
Marktübersicht:
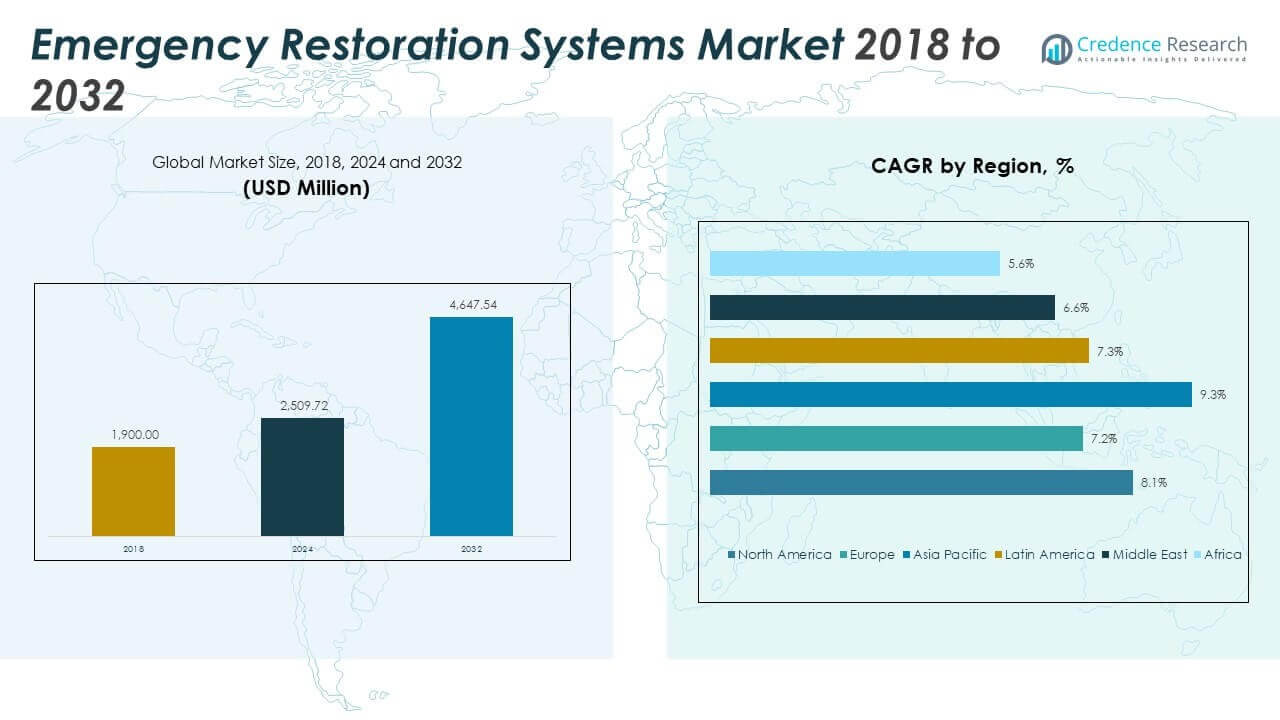
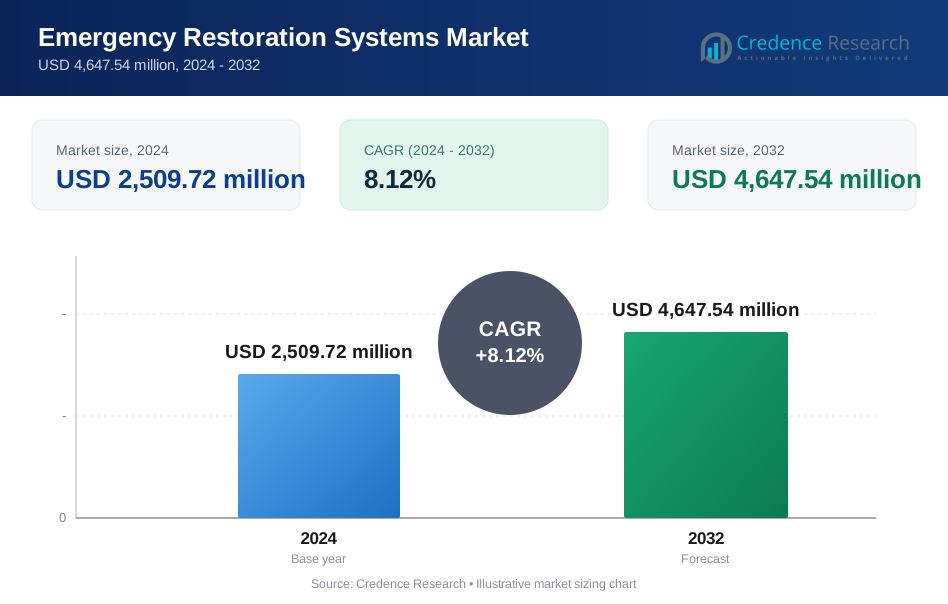
Die Marktgröße für Notfall-Wiederherstellungssysteme wurde 2018 mit 1.900,00 Millionen USD bewertet und soll bis 2024 auf 2.509,72 Millionen USD und bis 2032 auf 4.647,54 Millionen USD anwachsen, mit einer CAGR von 8,12 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Notfall-Wiederherstellungssysteme 2024 | USD 2,509.72 Millionen |
| Markt für Notfall-Wiederherstellungssysteme, CAGR | 8,12% |
| Marktgröße für Notfall-Wiederherstellungssysteme 2032 | USD 4,647.54 Millionen |
Der Markt wächst aufgrund der steigenden Häufigkeit von klimabedingten Katastrophen und der Alterung der globalen Versorgungsinfrastruktur. Stromausfälle, Überschwemmungen, Brände und Industrieunfälle veranlassen Regierungen und private Sektoren, in schnell einsetzbare Wiederherstellungslösungen zu investieren. Versorgungsunternehmen, Rechenzentren und kritische öffentliche Einrichtungen priorisieren mobile Ausrüstung und modulare Systeme für Kontinuität und Sicherheit. Der regulatorische Druck, Ausfallzeiten zu reduzieren und Dienstleistungen schnell wiederherzustellen, unterstützt ebenfalls das Wachstum. Anbieter, die fortschrittliche Überwachung, schnellere Bereitstellung und Multi-Utility-Systeme anbieten, gewinnen an Bedeutung. Versicherungsunterstützte Wiederherstellungsdienste treiben die Nachfrage in städtischen und industriellen Gebieten weiter an.
Nordamerika dominiert den Markt aufgrund einer starken Infrastruktur zur Katastrophenbewältigung, häufiger Klimaereignisse und hoher öffentlicher und privater Investitionen. Europa folgt mit einem starken Vorstoß in Richtung Netzresilienz und compliance-gesteuerten Wiederherstellungseinsätzen. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben durch schnelle Urbanisierung und wiederkehrende extreme Wetterbedingungen. Lateinamerika und der Nahe Osten zeigen eine stetige Übernahme, angeführt von Überschwemmungs- und Feuerrisiken. Afrika bleibt noch in den Anfängen, sieht jedoch allmählich Fortschritte durch hilfsgetriebene Projekte und Infrastrukturverbesserungen. Die Wachstumsdynamik variiert je nach Region basierend auf Klimaexposition, Versorgungsstabilität und regulatorischen Rahmenbedingungen.
Markteinblicke:
- Der Markt für Notfallwiederherstellungssysteme wuchs von 1.900,00 Millionen USD im Jahr 2018 auf 2.509,72 Millionen USD im Jahr 2024 und wird voraussichtlich 4.647,54 Millionen USD bis 2032 erreichen, mit einer CAGR von 8,12% über den Prognosezeitraum.
- Nordamerika (36,4%), Asien-Pazifik (30,0%) und Europa (20,3%) dominierten zusammen den Markt im Jahr 2024 aufgrund hoher Katastrophenexposition, starker Versorgungsinfrastruktur und strukturierter Wiederherstellungsrahmenwerke.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 3% und einem Marktanteil von 30,0%, angetrieben durch schnelle Urbanisierung, häufige Naturkatastrophen und steigende öffentliche Investitionen in Notfallinfrastruktur.
- Nach Endverbrauchern entfielen auf Infrastruktur & öffentliche Einrichtungen im Jahr 2024 fast 35% des Marktanteils, unterstützt durch staatlich geführte Wiederherstellungsprogramme und den Bedarf an Kontinuität kritischer Dienstleistungen.
- Gewerbliche Einrichtungen hielten etwa 30% des Marktanteils, gefolgt von industriellen Nutzern mit ~20% und Wohngebäuden mit ~15%, was eine höhere Nachfrage nach Wiederherstellung von Geschäftsabläufen und öffentlichen Vermögenswerten widerspiegelt.
Markttreiber
Zunehmende Häufigkeit von Naturkatastrophen erhöht die Nachfrage nach schnell einsetzbarer Wiederherstellungsausrüstung
Häufige Naturkatastrophen wie Hurrikane, Überschwemmungen, Waldbrände und Erdbeben belasten die bestehende Versorgungsinfrastruktur weiterhin. Diese Ereignisse beschädigen Stromleitungen, Umspannwerke, Wasserleitungen und Kommunikationstürme. Der Markt für Notfallwiederherstellungssysteme profitiert von der steigenden Nachfrage nach mobilen und modularen Lösungen, die den Betrieb schnell wiederherstellen. Versorgungsunternehmen und Gemeinden setzen Anhänger, Schaltanlagen und modulare Umspannwerke ein, um Ausfallzeiten zu reduzieren und wirtschaftliche Verluste zu mindern. Notfallreaktionsprotokolle beinhalten jetzt die Vorpositionierung von Wiederherstellungsausrüstung. Der Klimawandel verstärkt die Wettervolatilität und erhöht den Einsatz von Wiederherstellungssystemen. Schnell wirkende Wiederherstellungssysteme werden zu kritischen Vermögenswerten in staatlichen Katastrophenmanagementstrategien. Dieser Treiber unterstützt nachhaltige Investitionen sowohl aus dem öffentlichen als auch aus dem privaten Sektor.
- Zum Beispiel nutzte Entergy nach dem Hurrikan Ida im Jahr 2021 eine mobile Umspannstation, um die Stromversorgung der South Lafourche High School und des Lady of the Sea Hospital in Louisiana innerhalb weniger Tage nach dem Landfall wiederherzustellen und priorisierte kritische Einrichtungen angesichts von Ausfällen, die fast 950.000 Kunden betrafen.
Alternde Infrastruktur in entwickelten Volkswirtschaften schafft starke Nachfrage nach Ersatz und Nachrüstung
Viele Länder in Nordamerika und Europa betreiben Infrastrukturen, die älter als 40–50 Jahre sind. Verschlechternde Versorgungsanlagen bergen ein höheres Ausfallrisiko bei Spitzenlasten oder extremem Wetter. Die Nachfrage nach dem Markt für Notfallwiederherstellungssysteme steigt aufgrund der Notwendigkeit, veraltete Komponenten schnell zu modernisieren. Versorgungsunternehmen setzen temporäre Wiederherstellungssysteme ein, während dauerhafte Upgrades oder Reparaturen durchgeführt werden. Diese Lösungen helfen, den Stromfluss aufrechtzuerhalten, Kaskadenausfälle zu verhindern und die Kontinuität des Kundendienstes zu gewährleisten. Regulierungsbehörden setzen strengere Zuverlässigkeitsziele für das Netz durch und ermutigen Versorgungsunternehmen, in schnelle Wiederherstellungstools zu investieren. Die alternde Netzsituation führt auch zu vermehrten Ausfällen aufgrund von Wartungsrückständen. Notfallsysteme bieten eine wichtige Brücke zwischen alter Infrastruktur und langfristigen Modernisierungsbemühungen.
Regulatorische Vorgaben für Servicekontinuität und Notfallbereitschaft unterstützen die Beschaffung
Regierungen und Versorgungsregulierer verlangen nun eine verbesserte Netzresilienz und Notfallreaktion. Wiederherstellungssysteme helfen Organisationen, die Ausfallzeitgrenzen und Anforderungen an die Notfallbereitschaft einzuhalten. Elektrische Versorgungsunternehmen werden mit Geldstrafen belegt, wenn sie den Strom nicht innerhalb festgelegter Zeitrahmen wiederherstellen. Marktteilnehmer des Marktes für Notfallwiederherstellungssysteme profitieren von diesem compliance-getriebenen Beschaffungsumfeld. Organisationen integrieren Notfallsysteme in ihre Kontinuitätsplanung, Asset-Management und Katastrophenprotokolle. Öffentliche Dienstleistungskommissionen stellen Budgets für Netzzuverlässigkeit und schnelle Wiederherstellungsfähigkeiten bereit. Auch Telekommunikationsanbieter und Wasserwerke stehen unter Druck, die Betriebszeit in Krisen aufrechtzuerhalten. Der regulatorische Druck sorgt für stabile Finanzierung mobiler Wiederherstellungseinheiten und trailerbasierter Systeme.
- Zum Beispiel hat PG&E seit 2020 mobile Umspannwerke während der Public Safety Power Shutoff (PSPS)-Ereignisse eingesetzt, um die Stromversorgung für kritische Einrichtungen und Gemeinschaften in Kalifornien aufrechtzuerhalten. Diese Einheiten helfen, Unterbrechungen während geplanter Ausfälle zu reduzieren, indem sie die Netzstabilität und Notfallbereitschaft unterstützen.
Kritische Infrastrukturen und Rechenzentren, die minimale Ausfallzeiten erfordern, treiben die Systemintegration an
Rechenzentren, Flughäfen, Krankenhäuser und Verteidigungseinrichtungen können sich keine längeren Ausfallzeiten leisten. Diese missionskritischen Standorte investieren in Notfallwiederherstellungssysteme als Backup bei Ausfällen. Der Markt für Notfallwiederherstellungssysteme unterstützt dieses Segment mit Lösungen wie mobilen Transformatoren, Schnellanschluss-Umspannwerken und vorgefertigten Schaltanlagen. Ausfallzeiten führen zu erheblichen finanziellen Verlusten, Sicherheitsproblemen und Reputationsschäden. Organisationen suchen nach Systemen, die schnell eingesetzt und in Backup-Netzwerke integriert werden können. Das Wachstum von Hyperscale- und Edge-Rechenzentren treibt auch die Nachfrage nach lokalisierter Notfallbereitschaft an. Betreiber des privaten Sektors übernehmen Wiederherstellungssysteme als Teil ihrer Geschäftsfortführungsstrategie. Hochabhängige Branchen erweitern weiterhin ihre Investitionen in schnell einsetzbare Wiederherstellungstechnologien.
Markttrends
Verschiebung hin zu modularen und vorgefertigten Systemen ermöglicht schnelle Bereitstellung und Skalierbarkeit
Der Markt verzeichnet eine starke Nachfrage nach modularen Restaurationssystemen, die eine Plug-and-Play-Bereitstellung ermöglichen. Versorgungsunternehmen und kritische Einrichtungen bevorzugen vorgefertigte Lösungen, die die Installationszeit in Krisenzeiten verkürzen. Der Markt für Notfall-Restaurationssysteme profitiert von kompakten und containerisierten Einheiten, die sich je nach Bedarf leicht skalieren lassen. Mobile Schaltanlagen, auf Anhängern montierte Transformatoren und vorgefertigte Umspannwerke reduzieren die Abhängigkeit von zivilen Arbeiten vor Ort. Diese Systeme vereinfachen die Logistik und gewährleisten eine schnellere Wiederherstellung nach größeren Ausfällen. Sie können netzübergreifend standardisiert werden, um die betriebliche Vertrautheit zu verbessern. Anbieter bieten jetzt modulare Kits an, die auf ländliche, städtische und industrielle Anwendungsfälle zugeschnitten sind. Standardisierungstrends verändern die Produktentwicklung und Beschaffungsvorlieben.
- Zum Beispiel setzte Chinas State Grid im Jahr 2023 eine 110-kV-modulare mobile Umspannstation von TGOOD für ein Kohlebergwerkprojekt ein, die den vollständigen Betrieb innerhalb von 24 Stunden mit vorgefertigten containerisierten Einheiten ohne zivile Arbeiten vor Ort ermöglichte.
Integration von IoT und Fernüberwachung für Echtzeit-Transparenz und Leistungssteuerung
Fernsteuerung und Live-Datenüberwachung transformieren den Betrieb von Notfallsystemen. Die Integration von IoT-Sensoren, SCADA und Ferndiagnosetools verbessert die Wiederherstellungsgeschwindigkeit und reduziert den manuellen Arbeitsaufwand. Der Markt für Notfall-Restaurationssysteme bewegt sich in Richtung intelligenter Lösungen, die vorausschauende Fehlerwarnungen und den Live-Status von Geräten bieten. Versorgungsunternehmen überwachen Spannung, Frequenz und thermische Bedingungen, um abnormale Lasten oder Fehler zu erkennen. Cloud-basierte Dashboards ermöglichen die zentrale Steuerung über mehrere eingesetzte Anlagen. Diese Technologien unterstützen auch die Verfolgung von Anlagen, die Wartungsplanung und die Nutzungsanalyse. Versorgungsunternehmen nutzen Echtzeiteinblicke, um Einsätze bei Störungen an mehreren Standorten zu priorisieren. Digitale Upgrades werden zu wichtigen Unterscheidungsmerkmalen in Produktangeboten.
- Zum Beispiel verfügen CHINTs mobile Umspannstationen 2025 in Europa über integriertes IoT für die Echtzeitüberwachung von Spannung und Temperatur, was die Fernsteuerung von 72,5-kV-Einheiten über Cloud-Dashboards während Netzaufrüstungen ermöglicht.
Wachsende Betonung auf Multi-Utility-Restaurationsfähigkeiten in den Bereichen Energie, Wasser und Telekommunikation
Der Markt entwickelt sich weiter, um eine integrierte Notfallreaktion über Versorgungsunternehmen hinweg zu unterstützen. Hybridsysteme adressieren jetzt die Wiederherstellung von Strom, Wasserversorgung und Telekommunikation in kombinierten Formaten. Anbieter von Notfall-Restaurationssystemen entwickeln Lösungen, die in verschiedenen Infrastrukturbereichen funktionieren. Diese funktionsübergreifenden Systeme ermöglichen es kommunalen Behörden, die Wiederherstellung von Strom und Wasser von einer einzigen mobilen Einheit aus zu verwalten. Telekommunikationstürme erhalten Unterstützung durch Batterie- und Generatormodule, die in Restaurationsanhänger eingebettet sind. Die Konvergenz von Versorgungsunternehmen in der Notfallreaktion reduziert betriebliche Verzögerungen und vereinfacht Schulungen. Standardisierte Plattformen ermöglichen eine breitere Nutzung von Restaurationssystemen im städtischen Dienstleistungsbereich. Städte konzentrieren sich auf koordinierte Katastrophenwiederherstellungsmodelle, die Multi-Utility-Lösungen erfordern.
Produktmiet- und Leasingmodelle gewinnen bei Versorgungsunternehmen und kommunalen Behörden an Dynamik
Steigende Kapitalkosten und Unsicherheit über die Häufigkeit von Katastrophen veranlassen Organisationen dazu, Mietlösungen zu bevorzugen. Anbieter bieten Notfallwiederherstellungssysteme in flexiblen Leasing- und Abonnementplänen an. Dieses Modell senkt die anfänglichen Kosten und verbessert den Zugang zu fortschrittlichen Systemen. Der Markt für Notfallwiederherstellungssysteme verzeichnet ein Wachstum bei nutzungsabhängigen Vereinbarungen für mobile Einheiten. Öffentliche Einrichtungen vermeiden Kosten für ungenutzte Vermögenswerte, indem sie Lagerung und Wartung auslagern. Mietsysteme sind in Hochrisikozonen vorpositioniert, um schneller einsatzbereit zu sein. Equipment-as-a-Service ermöglicht es den Nutzern, auf die neuesten Upgrades zuzugreifen, ohne vollständiges Eigentum zu besitzen. Der Wandel hin zu Betriebsausgaben anstelle von Investitionsausgaben verändert die Strategien der Anbieter.
Analyse der Markt-Herausforderungen
Hohe Kapitalkosten und begrenzte Budgetzuweisungen schränken die Beschaffung in aufstrebenden Regionen ein
Notfallwiederherstellungssysteme erfordern hohe Anfangskosten für Beschaffung, Transport und Wartung. Viele Regierungen in Ländern mit niedrigem und mittlerem Einkommen haben Schwierigkeiten, solche Kapitalinvestitionen zu rechtfertigen. Der Markt für Notfallwiederherstellungssysteme sieht sich mit Akzeptanzlücken konfrontiert, wo die Katastrophenvorsorge in den jährlichen Budgets nicht priorisiert wird. Beschaffungszyklen verzögern sich oft aufgrund begrenzter Finanzierung, politischer Genehmigungen und konkurrierender Infrastrukturbedürfnisse. Kleinere Versorgungsunternehmen haben keinen Zugang zu Finanzierungsschemata oder leasingbasierten Modellen. Dies führt zu einer höheren Abhängigkeit von traditionellen Reparaturmethoden, was die Ausfallzeiten verlängert. Hohe Einfuhrzölle auf Anhängersysteme und elektrische Ausrüstung erhöhen die Kosten weiter. Anbieter finden es schwierig, in diesen Märkten ohne staatliche oder von Gebern unterstützte Programme zu expandieren.
Logistik, Lagerung und qualifiziertes Personal bleiben Engpässe bei der Notfallbereitstellung
Notfallsysteme müssen bei kritischen Ausfällen schnell mobilisiert, installiert und integriert werden. Logistik bleibt eine große Herausforderung, insbesondere in abgelegenen, katastrophengefährdeten oder konfliktbelasteten Gebieten. Der Markt für Notfallwiederherstellungssysteme hat mit begrenztem qualifiziertem Personal für elektrische Integration und Hochspannungssicherheit zu kämpfen. Auch die Lagerinfrastruktur fehlt in vielen Ländern, was die Einsatzbereitschaft einschränkt. Ohne ordnungsgemäße Vorpositionierung kommt die Ausrüstung bei Notfällen verspätet oder beschädigt an. Transportprobleme nehmen bei größeren modularen Systemen zu, insbesondere in bergigen oder überfluteten Regionen. Selbst gut finanzierte Versorgungsunternehmen erleben Verzögerungen ohne geübte Übungen und geschulte Teams. Lücken in der Verfügbarkeit der Arbeitskräfte und in den Betriebsprotokollen behindern die volle Nutzung von Wiederherstellungslösungen.
Marktchancen
Regierungsprogramme zur Resilienz und Infrastruktur-Wiederherstellungsfonds steigern die Nachfrage nach Notfallsystemen
Auf Erholung fokussierte Konjunkturpakete und Programme zur Klimaanpassung schaffen großangelegte Beschaffungsmöglichkeiten. Regierungen priorisieren Wiederherstellungssysteme als Teil nationaler Katastrophenreaktionsrahmen. Der Markt für Notfallwiederherstellungssysteme profitiert von neuen Finanzierungsströmen für kritische Infrastrukturen. Entwicklungsagenturen und Klimafonds kofinanzieren auch die Notfallbereitstellungsfähigkeiten. Öffentlich-private Partnerschaften beschleunigen die Systemverfügbarkeit in katastrophengefährdeten Zonen.
Der Anstieg von Rechenzentren und Industrieparks fördert die Akzeptanz im privaten Sektor
Der rasche Ausbau von Rechenzentren, Fertigungszonen und Logistikzentren erhöht die Nachfrage nach zuverlässigen Backup-Systemen. Organisationen setzen mobile Wiederherstellungseinheiten ein, um Einnahmeverluste während Ausfällen zu minimieren. Der Markt für Notfallwiederherstellungssysteme wächst, da private Einrichtungen diese Werkzeuge in die Planung der Geschäftskontinuität integrieren. Anbieter passen kompakte, standortspezifische Systeme an, um den Anforderungen an hohe Verfügbarkeit gerecht zu werden.
Marktsegmentierungsanalyse:
Der Markt für Notfallwiederherstellungssysteme ist in Systemtyp, Komponente, Katastrophentyp und Endverbraucher unterteilt, wobei jeder Bereich unterschiedliche Annahmemuster antreibt.
Nach Systemtyp halten Wasserschadenswiederherstellungssysteme aufgrund häufiger Rohrbrüche, Überschwemmungen und Wohnungslecks einen bedeutenden Anteil. Feuer- und Rauchwiederherstellungssysteme folgen dicht dahinter, mit hoher Nachfrage aus waldbrandgefährdeten und industriellen Zonen. Schimmelpilzsanierungssysteme gewinnen in feuchten Regionen an Bedeutung, wo die Innenraumluftqualität ein Anliegen ist. Sturm- und Flutwiederherstellungssysteme unterstützen die großflächige Erholung bei Naturkatastrophen, insbesondere in Küstengebieten.
- Zum Beispiel setzt SERVPRO häufig LKW-gebundene Wasserentnahmesysteme bei großen Überschwemmungs- und Sturmereignissen in den USA, einschließlich Florida, ein, um die schnelle Erholung von Wohn- und Gewerbegebieten zu unterstützen. Ihre Teams sind für den 24/7-Notfalleinsatz geschult, um strukturelle Schäden und Schimmelrisiken zu minimieren.
Nach Komponente dominieren Dienstleistungen aufgrund der steigenden Nachfrage nach Notfallmaßnahmen, Reinigung, struktureller Trocknung und Sanierung. Geräte wie Luftentfeuchter, Luftbeweger, Extraktoren und HEPA-Systeme verzeichnen ebenfalls eine starke Nachfrage bei professionellen Wiederherstellungsanbietern und in Gewerbegebäuden.
Nach Katastrophentyp führt Überschwemmung den Markt an, gefolgt von feuerbedingten Vorfällen und Schäden durch Stürme und Zyklone. Industrieunfälle tragen zu einer kleineren, aber stetigen Nachfrage bei, insbesondere in Fertigungsclustern.
Nach Endverbraucher sind gewerbliche Einrichtungen wie Büros, Einkaufszentren und Gastgewerbe wichtige Anwender aufgrund von Compliance- und Betriebskontinuitätsanforderungen. Der Einsatz im Wohnbereich steigt aufgrund zunehmender wetterbedingter Schäden. Industrielle Nutzer konzentrieren sich darauf, Ausfallzeiten und Produktverluste zu minimieren, während Infrastruktur- und öffentliche Einrichtungen in eine schnelle Wiederherstellung investieren, um die Kontinuität der Gemeinschaftsdienste sicherzustellen.
- Zum Beispiel reagiert PuroClean regelmäßig auf Rohrbruchnotfälle in Gewerbeimmobilien, einschließlich Hotels, und verwendet Extraktoren und antimikrobielle Behandlungen, um wasserbeschädigte Bereiche wiederherzustellen. Ihre Schnellreaktionsteams helfen oft, dass Einrichtungen innerhalb von 1–2 Tagen den Betrieb wieder aufnehmen können, wodurch Ausfallzeiten und Gesundheitsrisiken reduziert werden.
Segmentierung:
Nach Systemtyp
- Wasserschadenswiederherstellungssysteme
- Feuer- & Rauchwiederherstellungssysteme
- Schimmelpilzsanierungssysteme
- Sturm- & Flutwiederherstellungssysteme
Nach Komponente
- Geräte (Luftentfeuchter, Luftbeweger, Extraktoren, HEPA-Systeme)
- Dienstleistungen (Notfallmaßnahmen, Reinigung, strukturelle Trocknung, Sanierung)
Nach Katastrophentyp
- Überschwemmung
- Feuer
- Stürme & Zyklone
- Industrieunfälle
Nach Endverbraucher
- Wohngebäude
- Gewerbe (Büros, Einzelhandel, Gastgewerbe)
- Industriell
- Infrastruktur & Öffentliche Einrichtungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Notfallwiederherstellungssysteme in Nordamerika wurde 2018 mit 700,15 Millionen USD bewertet und soll bis 2024 auf 913,77 Millionen USD und bis 2032 auf 1.689,85 Millionen USD bei einer CAGR von 8,1 % im Prognosezeitraum anwachsen. Nordamerika machte 2024 etwa 36,4 % des globalen Marktes aus. Die Region führt aufgrund häufiger Hurrikane, Schneestürme, Waldbrände und alternder Netzinfrastruktur. Die USA treiben das Wachstum durch starke Bundes- und Landeskatastrophenhilfefinanzierung voran. Versorgungsunternehmen in der Region investieren aktiv in mobile Transformatoren, modulare Umspannwerke und fortschrittliche Wiederherstellungsdienste. Die Zusammenarbeit zwischen öffentlichen und privaten Einrichtungen verbessert die Notfallbereitschaft. Versicherungsunterstützte Wiederherstellungsdienste unterstützen auch großflächige Einsätze. In Kanada steigt die Nachfrage in Regionen, die anfällig für Überschwemmungen und Waldbrände sind.
Europa
Der Markt für Notfallwiederherstellungssysteme in Europa wurde 2018 mit 404,70 Millionen USD bewertet und soll bis 2024 auf 508,90 Millionen USD und bis 2032 auf 877,24 Millionen USD bei einer CAGR von 7,2 % im Prognosezeitraum anwachsen. Europa machte 2024 etwa 20,3 % des globalen Anteils aus. Der regulatorische Fokus auf Energieausfallsicherheit, insbesondere in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich, treibt die Einführung voran. Überschwemmungen und Winterstürme führen zu einer hohen Nachfrage nach Wiederherstellungssystemen in Nord- und Mitteleuropa. EU-Klimaanpassungsprogramme finanzieren Wiederherstellungs- und Bereitschaftsinfrastrukturen. Fortgeschrittene Versorgungsunternehmen implementieren modulare und IoT-fähige Lösungen. Wohn- und Gewerbesegmente übernehmen Technologien zur Brand- und Schimmelwiederherstellung.
Asien-Pazifik
Der Markt für Notfallwiederherstellungssysteme im Asien-Pazifik-Raum wurde 2018 mit 549,48 Millionen USD bewertet und soll bis 2024 auf 753,03 Millionen USD und bis 2032 auf 1.517,43 Millionen USD bei einer CAGR von 9,3 % im Prognosezeitraum anwachsen. Die Region hält 2024 etwa 30,0 % des globalen Marktes. Häufige Naturkatastrophen, darunter Taifune, Überschwemmungen und Erdbeben, treiben die hohe Nachfrage in Ländern wie China, Indien, Japan und den Philippinen an. Schnelle Urbanisierung und Industrialisierung erhöhen die Anfälligkeit und Infrastruktur-Risiken. Regierungen investieren in Notfallvorsorge und mobile Versorgungsanlagen. Intelligente Städte integrieren Wiederherstellungssysteme in zentrale städtische Managementstrategien. Budgetbeschränkungen und Bewusstsein bleiben in einigen Entwicklungsmärkten eine Herausforderung.
Lateinamerika
Die Marktgröße für Notfallwiederherstellungssysteme in Lateinamerika wurde 2018 auf 140,60 Millionen USD geschätzt und soll bis 2024 auf 184,19 Millionen USD und bis 2032 auf 320,08 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum. Die Region machte 2024 7,3 % des globalen Anteils aus. Das Marktwachstum wird durch flutgefährdete Gebiete und instabile Stromnetze beeinflusst. Länder wie Brasilien, Mexiko und Chile sind stark anfällig für Wetterstörungen und Waldbrände. Die Regierungen verbessern allmählich die Investitionen in Katastrophenhilfeanlagen. Öffentliche Infrastrukturprojekte und Bemühungen zur Modernisierung der Netze umfassen Notfallwiederherstellungssysteme. Die Expansion der Anbieter in die Region bleibt aufgrund wirtschaftlicher und politischer Risiken vorsichtig.
Mittlerer Osten
Die Marktgröße für Notfallwiederherstellungssysteme im Nahen Osten wurde 2018 auf 66,50 Millionen USD geschätzt und soll bis 2024 auf 81,80 Millionen USD und bis 2032 auf 135,27 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % im Prognosezeitraum. Es repräsentiert 3,3 % des globalen Marktes im Jahr 2024. Harte Klimabedingungen, Sandstürme und Infrastrukturbelastungen tragen zur regionalen Nachfrage bei. Golfstaaten investieren in Netzzuverlässigkeit und Zivilschutzmechanismen. Urbanes Wachstum und der Ausbau digitaler Infrastrukturen erhöhen die Bedeutung einer schnellen Wiederherstellung. Wasserschäden und Feuerwiederherstellungsdienste führen den Markt an. Die Öl- & Gas- und Industriesektoren verlangen standortspezifische Notfalllösungen. Die Durchdringung der Anbieter verbessert sich durch regionale Vertriebsallianzen und Gerätemieten.
Afrika
Die Marktgröße für Notfallwiederherstellungssysteme in Afrika wurde 2018 auf 38,57 Millionen USD geschätzt und soll bis 2024 auf 68,02 Millionen USD und bis 2032 auf 107,68 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,6 % im Prognosezeitraum. Afrika trägt etwa 2,7 % zum globalen Markt bei. Infrastrukturanfälligkeiten, begrenzte Netzzuverlässigkeit und die Anfälligkeit für Klima-Gefahren treiben den Bedarf an Notfalllösungen an. Subsahara-Afrika ist häufig von Überschwemmungen, Dürren und Energieunterbrechungen betroffen. Wiederherstellungsdienste werden weitgehend durch von Spendern unterstützte und staatlich finanzierte Programme angetrieben. Die Akzeptanz bleibt aufgrund hoher Kosten, fehlender ausgebildeter Techniker und geringer Systemverfügbarkeit langsam. Internationale Hilfe und öffentlich-private Partnerschaften beginnen, die Wiederherstellungsbereitschaft zu verbessern. Einige städtische Zentren integrieren mobile Geräte für die Wiederherstellung von Versorgungs- und Telekommunikationsdiensten.
Analyse der Hauptakteure:
- ServiceMaster Restore
- BELFOR Gruppe
- Paul Davis Restoration
- SBB
- Lindsey
Wettbewerbsanalyse:
Der Markt für Notfallwiederherstellungssysteme zeichnet sich durch eine fragmentierte, aber wettbewerbsfähige Landschaft mit globalen Marktführern und starken regionalen Dienstleistern aus. Hauptakteure konkurrieren in Bezug auf Reaktionsgeschwindigkeit, Serviceabdeckung, Verfügbarkeit von Ausrüstung und technisches Fachwissen. Große Unternehmen nutzen landesweite und grenzüberschreitende Netzwerke, um eine schnelle Bereitstellung bei großflächigen Katastrophen zu unterstützen. Es begünstigt Unternehmen mit diversifizierten Dienstleistungsportfolios in den Bereichen Wasser-, Feuer-, Schimmel- und Sturmwiederherstellung. Strategische Übernahmen helfen, die geografische Reichweite und Kundenbasis zu erweitern. Partnerschaften mit Versicherungsunternehmen und Versorgungsunternehmen stärken die Vertragslage. Unternehmen investieren in fortschrittliche Ausrüstung, digitale Auftragsverwaltungstools und geschulte Einsatzteams. Die Servicequalität, die Einhaltung von Vorschriften und die Wiederherstellungszeit beeinflussen die Wettbewerbspositionierung. Regionale Akteure bleiben durch lokales Fachwissen und schnelleren Vor-Ort-Zugang relevant.
Neueste Entwicklungen:
- Im Dezember 2024 erwarb Insurcomm Theraclean Restoration und stärkte damit seine Präsenz im Bereich der Katastrophenwiederherstellung in der mittelatlantischen Region, insbesondere in New Jersey. Diese Expansion steht im Einklang mit Insurcomms Fokus auf hochwertige, umfassende Lösungen zur Wiederherstellung von Immobilien.
- Im August 2024 erwarb die Frontier Services Group Restoration XP und verstärkte damit ihre Fähigkeiten im Bereich der Notfallwiederherstellung in Texas mit Fachwissen in der Brandwiederherstellung, Wasserschadensminderung und Schimmelbeseitigung. Die Partnerschaft nutzt fortschrittliche Ausrüstung, um die geografische Reichweite und das Dienstleistungsangebot von Frontier zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Systemtyp, Komponente, Katastrophentyp und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Notfallwiederherstellungssysteme wird stetig wachsen, da klimabedingte Störungen eine schnellere Reaktionsinfrastruktur erfordern.
- Mobile und modulare Wiederherstellungseinheiten werden in Versorgungsunternehmen und kritischen Infrastruktursektoren stärker angenommen.
- Investitionen in IoT-fähige Geräte werden ausgeweitet, um Fernüberwachung, Diagnosen und vorausschauende Wartung zu unterstützen.
- Modelle wie Equipment-as-a-Service und Mietmodelle werden bei mittelgroßen kommerziellen Nutzern und Gemeinden dominieren.
- Rechenzentren, Industrieparks und Gesundheitseinrichtungen werden ihre Budgets für vor Ort befindliche Notfallwiederherstellungssysteme erhöhen.
- KI-basierte Planungswerkzeuge für die Wiederherstellung werden intelligentere Einsatzlogistik und Priorisierung von Vermögenswerten nach Katastrophen unterstützen.
- Die Integration von Wiederherstellungsgeräten mit SCADA- und BMS-Systemen der Versorgungsunternehmen wird die Systeminteroperabilität verbessern.
- Regionale Katastrophenvorsorgeprogramme werden neue öffentliche Mittel in Asien-Pazifik und Lateinamerika freisetzen.
- Starker Wettbewerb unter Anbietern wird Innovationen in kompakten, schnell installierbaren Wiederherstellungsmodule vorantreiben.
- Die Standardisierung von Protokollen und modularen Designs wird die Wiederverwendbarkeit von Systemen in verschiedenen Katastrophenszenarien verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Notfallwiederherstellungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Notfallwiederherstellungssysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Notfallwiederherstellungssysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Notfallwiederherstellungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für Notfallwiederherstellungssysteme?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Notfallwiederherstellungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Notfallwiederherstellungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Notfallwiederherstellungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,509.72 million → 2032: USD 4,647.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Notfallwiederherstellungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Notfallwiederherstellungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Notfallwiederherstellungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Notfallwiederherstellungssysteme Market Drivers
- 3.3 Markt für Notfallwiederherstellungssysteme Market Restraints & Challenges
- 3.4 Markt für Notfallwiederherstellungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Notfallwiederherstellungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Notfallwiederherstellungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Notfallwiederherstellungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Notfallwiederherstellungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Notfallwiederherstellungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Notfallwiederherstellungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Notfallwiederherstellungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Notfallwiederherstellungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Notfallwiederherstellungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Notfallwiederherstellungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Notfallwiederherstellungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Notfallwiederherstellungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Notfallwiederherstellungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Notfallwiederherstellungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Notfallwiederherstellungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Notfallwiederherstellungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Notfallwiederherstellungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Notfallwiederherstellungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Notfallwiederherstellungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
