
Marktübersicht:
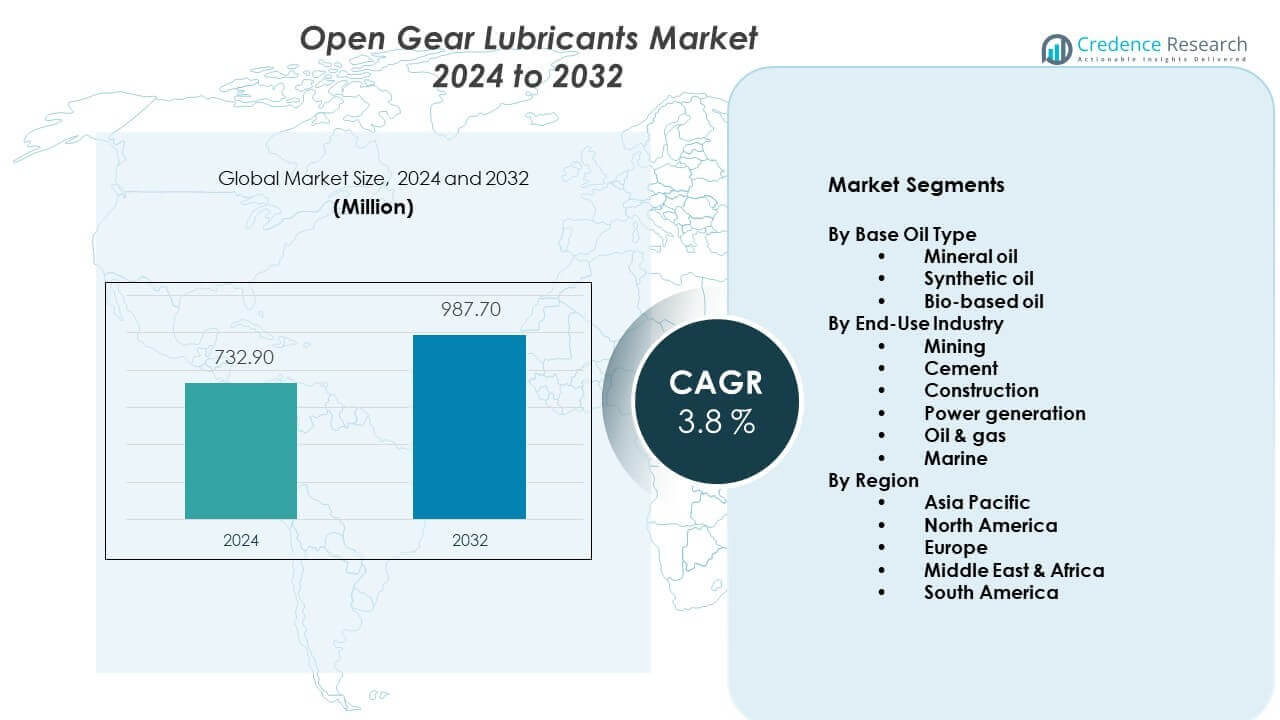
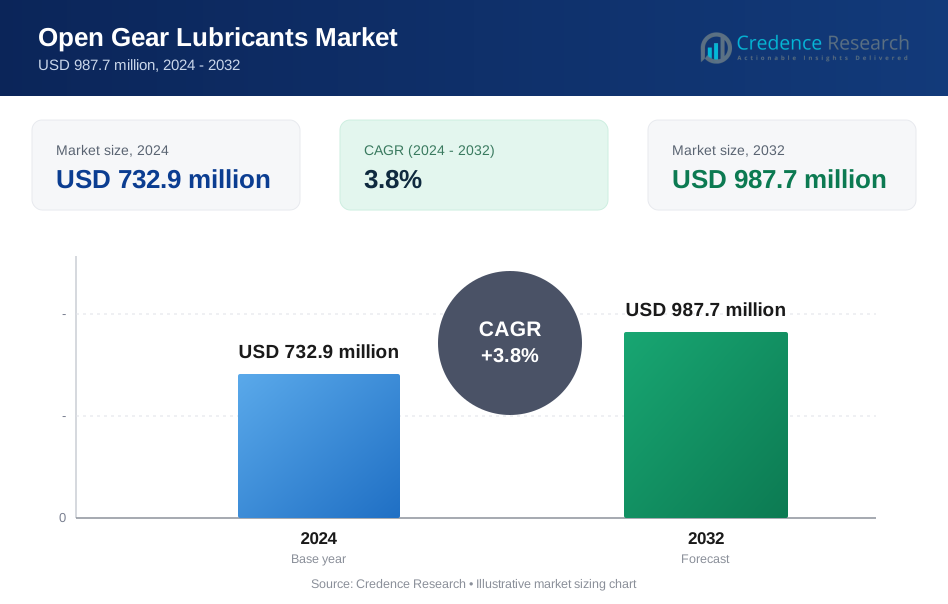
Der Markt für offene Getriebeschmierstoffe wird voraussichtlich von 732,9 Millionen USD im Jahr 2024 auf 987,7 Millionen USD bis 2032 wachsen. Der Markt wird erwartet, mit einer CAGR von 3,8% von 2024 bis 2032 zu expandieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für offene Getriebeschmierstoffe 2024 | 732,9 Millionen USD |
| Markt für offene Getriebeschmierstoffe, CAGR | 3,8% |
| Marktgröße für offene Getriebeschmierstoffe 2032 | 987,7 Millionen USD |
Steigende Bergbauproduktion erhöht den Einsatz großer Mühlen und Öfen. Diese Systeme erfordern zuverlässige Schmierung für offene Getriebe. Das Wachstum der Zementproduktion unterstützt eine stetige Nachfrage nach Schmierstoffen. Kraftwerke verwenden offene Getriebe in Kohlehandhabungs- und Aschesystemen. Anlagenbesitzer konzentrieren sich auf Verschleißreduzierung und Schutz vor Stoßbelastungen. Hochlastbetrieb erfordert Schmierstoffe mit starker Haftung. Längere Wartungszyklen senken die Ausfallkosten. Synthetische und halbsynthetische Produkte gewinnen an Beliebtheit. Zuverlässigkeitsziele prägen weiterhin Kaufentscheidungen.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Bergbau- und Zementkapazitäten an. China und Indien treiben das Volumen durch Infrastrukturausbau voran. Südostasien zeigt steigende Nachfrage durch neue Industrieprojekte. Nordamerika bleibt reif mit stabiler Ersatznachfrage. Die Vereinigten Staaten konzentrieren sich auf Hochleistungsformulierungen. Europa hält einen stetigen Einsatz in Zement- und Energiesektoren aufrecht. Umweltvorschriften beeinflussen dort die Produktauswahl. Lateinamerika tritt mit Bergbauinvestitionen hervor. Der Nahe Osten sieht ein allmähliches Wachstum durch industrielle Diversifizierung.
Markteinblicke:
- Der Markt für offene Getriebeschmierstoffe wurde 2024 auf 732,9 Millionen USD geschätzt und soll bis 2032 auf 987,7 Millionen USD wachsen, mit einer CAGR von 3,8%.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 38% aufgrund starker Bergbau- und Zementkapazitäten, gefolgt von Nordamerika mit 27% angetrieben durch Ersatznachfrage, und Europa mit 22% unterstützt durch strenge Wartungsstandards.
- Südamerika ist die am schnellsten wachsende Region mit einem Anteil von fast 6%, unterstützt durch Bergbauinvestitionen und expandierende Zementproduktion in Brasilien und Chile.
- Nach Endverbrauchsindustrie hält der Bergbau den größten Anteil mit etwa 35% aufgrund des starken Einsatzes von Mühlen und Brechern, während Zement fast 28% aus Ofen- und Mahlbetrieben ausmacht.
- Nach Basisöltyp dominiert Mineralöl mit einem Anteil von etwa 52% aufgrund der Kosteneffizienz, während synthetisches Öl nahe 38% hält, aufgrund der Nachfrage nach höherer Leistung und längerer Lebensdauer.
Markttreiber:
Steigende Abhängigkeit von Schwerindustrieausrüstung in Kernsektoren
Bergbauunternehmen verlassen sich auf große Mühlen und Brecher mit offenen Getriebesystemen. Zementwerke nutzen Öfen und Rohmühlen, die hohen Belastungen ausgesetzt sind. Stahlwerke betreiben offene Zahnräder unter extremen Druckzyklen. Diese Bedingungen erfordern eine stabile Schmierleistung. Der Markt für offene Getriebeschmierstoffe profitiert von einer stetigen industriellen Produktion. Betreiber konzentrieren sich darauf, den Zahnradverschleiß zu reduzieren. Die Stoßlastaufnahme bleibt eine Priorität. Die Auswahl der Schmierstoffe unterstützt eine lange Lebensdauer der Ausrüstung. Industrielle Zuverlässigkeitsziele treiben weiterhin die Nachfrage an.
- Zum Beispiel berichtete FUCHS SE, dass seine CEPLATTYN-Schmierstoffe für offene Getriebe zuverlässig auf Zahnrädern mit einem Durchmesser von über 5 Metern unter schweren Stoßlasten arbeiten.
Fokus auf Geräteschutz und reduzierte ungeplante Ausfallzeiten
Anlagenbetreiber wollen kostspielige Stillstände vermeiden. Offene Zahnräder sind Staub, Feuchtigkeit und Vibrationsbelastungen ausgesetzt. Eine ordnungsgemäße Schmierung reduziert den Metallkontakt. Wartungsteams suchen nach Produkten mit hoher Filmstärke. Der Markt für offene Getriebeschmierstoffe unterstützt die Betriebszeitziele in den Anlagen. Eine konsistente Schmierung senkt die Reparaturhäufigkeit. Die Kosten für den Austausch von Zahnrädern bleiben hoch. Zuverlässigkeitspläne bevorzugen bewährte Schmierstoffqualitäten. Der Schutz von Vermögenswerten treibt Wiederholungskäufe an.
- Zum Beispiel dokumentierte Shell plc reduzierte Zahnradverschleißraten in Zementofenzahnrädern nach dem Wechsel zu Shell Omala Open Gear Produkten unter Hochlastbetrieb.
Wachstum der Zement- und Bergbaukapazitäten in Entwicklungsländern
Schwellenländer erweitern die Zementproduktion für die Infrastruktur. Bergbauaktivitäten unterstützen Energie- und Metalllieferketten. Diese Industrien nutzen schwere rotierende Geräte. Offene Getriebesysteme erfordern konstante Schmierung. Der Markt für offene Getriebeschmierstoffe passt sich der Kapazitätserweiterung an. Neue Anlagen übernehmen standardisierte Schmierpraktiken. OEM-Richtlinien beeinflussen die Produktauswahl. Großprojekte gewährleisten Volumenstabilität. Die industrielle Expansion sichert die langfristige Nachfrage.
Nachfrage nach längeren Wartungszyklen und betrieblicher Effizienz
Industrielle Betreiber reduzieren die Wartungsarbeitsexposition. Längere Nachschmierintervalle unterstützen Sicherheitsziele. Hochleistungsschmierstoffe ermöglichen eine verlängerte Lebensdauer. Der Getriebeschutz bleibt unter variablen Lasten stabil. Der Markt für offene Getriebeschmierstoffe reagiert auf Effizienzbedürfnisse. Die Wartungsplanung bevorzugt vorhersehbares Schmierverhalten. Zugangsbeschränkungen zu Geräten erhöhen die Produkterwartungen. Zuverlässige Leistung reduziert die Inspektionshäufigkeit. Betriebseffizienz bleibt ein wichtiger Kaufanreiz.
Markttrends:
Verlagerung zu Hochleistungs- und Spezialschmierstoffformulierungen
Hersteller verbessern die Qualität der Grundöle. Fortschrittliche Additive erhöhen die Belastungstoleranz. Produkte zeigen eine bessere Haftung auf Zahnradoberflächen. Die thermische Stabilität verbessert sich unter rauen Bedingungen. Der Markt für offene Getriebeschmierstoffe spiegelt diesen Wandel wider. Käufer vergleichen Leistungsdaten genauer. Feldtests beeinflussen die Akzeptanzraten. Premiumprodukte finden Akzeptanz bei kritischen Anlagen. Leistungskonsistenz definiert die Lieferantenauswahl.
- Zum Beispiel validierte Klüber Lubrication seine Klüberfluid C-F-Serie in Bergbaumühlen, die Drehmomentwerte über 1.000 kNm bewältigen, und bestätigte eine stabile Filmstärke.
Erhöhte Akzeptanz von synthetischen und halbsynthetischen Schmierstoffen
Synthetische Öle bieten eine bessere Temperaturkontrolle. Halbsynthetische Mischungen balancieren Kosten und Haltbarkeit. Diese Optionen reduzieren Rückstandsbildung. Sauberkeit der Zahnräder unterstützt einen reibungsloseren Betrieb. Der Markt für offene Getriebeschmierstoffe sieht eine breitere Verwendung von synthetischen Produkten. Betreiber suchen stabile Viskositätsprofile. Die Verlängerung der Schmierstofflebensdauer unterstützt die Kostenplanung. In den Handbüchern der Geräte werden diese Qualitäten zunehmend genehmigt. Formulierungsverbesserungen prägen die Marktpräferenz.
- Zum Beispiel berichtet die Exxon Mobil Corporation, dass Mobilgear OGL-Produkte die Schmierstabilität über große Temperaturbereiche in großen rotierenden Geräten aufrechterhalten.
Wachsende Betonung auf Zustandsüberwachung und vorausschauende Wartung
Anlagen führen Ölüberwachungsprogramme ein. Daten zum Schmierstoffzustand leiten den Wartungszeitpunkt. Verschleißtrends der Zahnräder unterstützen proaktive Entscheidungen. Wartungsteams verlassen sich auf datengestützte Erkenntnisse. Der Markt für offene Getriebeschmierstoffe richtet sich nach vorausschauenden Modellen. Anbieter bieten technische Unterstützungsdienste an. Probenahmeprogramme verbessern das Schmierstoffmanagement. Datengetriebene Wartung gewinnt an Akzeptanz. Überwachungstrends beeinflussen die Schmierstoffwahl.
Anpassung von Schmierstoffen für spezifische Geräte und Umgebungen
Industrien arbeiten unter unterschiedlichen Klimabedingungen. Staub, Feuchtigkeit und Lastprofile unterscheiden sich stark. Standardprodukte passen möglicherweise nicht zu allen Anforderungen. Maßgeschneiderte Formulierungen adressieren Standortherausforderungen. Der Markt für offene Getriebeschmierstoffe passt sich durch maßgeschneiderte Lösungen an. OEM-Zusammenarbeit unterstützt die Formulierungsanpassung. Standortaudits leiten die Produktauswahl. Maßgeschneiderte Schmierung verbessert die Leistung der Zahnräder. Flexibilität wird zu einem Wettbewerbsfaktor.
Analyse der Marktchancen:
Hohe Empfindlichkeit gegenüber Produktleistung und Anwendungspraktiken
Die Schmierung von offenen Zahnrädern erfordert eine präzise Anwendung. Falsche Dosierung führt zu Zahnschäden. Die Kalibrierung des Sprühsystems beeinflusst die Abdeckungsqualität. Betreiber benötigen geschultes Wartungspersonal. Der Markt für offene Getriebeschmierstoffe steht vor Nutzungsvariabilität. Die Leistung hängt von den Feldbedingungen ab. Inkonsistente Praktiken verringern die erwarteten Vorteile. Ausbildungslücken beeinflussen die Schmierergebnisse. Die Servicequalität wird entscheidend.
Umwelt- und regulatorischer Druck auf die Schmierstoffzusammensetzung
Regulierungsbehörden verschärfen die Umweltkonformitätsnormen. Vorschriften zur Schmierstoffentsorgung erhöhen die Aufsicht. Bestimmte Additive unterliegen Nutzungsbeschränkungen. Hersteller passen Formulierungen sorgfältig an. Der Markt für offene Getriebeschmierstoffe muss Konformität und Leistung ausbalancieren. Umweltfreundliche Optionen erhöhen die Kostenbedenken. Zertifizierungsprozesse verlängern Produktzyklen. Endbenutzer suchen konforme Lösungen. Regulatorische Anpassung erhöht die Komplexität.
Marktchancen:
Erweiterung der industriellen Infrastruktur in aufstrebenden Regionen
Neue Zement- und Bergbauprojekte treiben die Schmierstoffnachfrage an. Industriegebiete expandieren in Entwicklungsländern. Die Installation von Schwergeräten unterstützt den Einsatz offener Zahnräder. Die Wartungsplanung beginnt früh in den Projektphasen. Der Markt für offene Getriebeschmierstoffe profitiert von neuer Kapazität. Langfristige Lieferverträge werden möglich. Frühe Einbindung der Lieferanten baut Loyalität auf. Infrastrukturausbau schafft nachhaltige Chancen.
Innovation in Anwendungssystemen und Mehrwertdiensten
Automatisierte Sprühsysteme verbessern die Effizienz von Schmierstoffen. Kontrollierte Anwendung reduziert Produktverschwendung. Servicebasierte Schmiermodelle gewinnen an Interesse. Lieferanten bieten Audits und Überwachungsunterstützung an. Der Markt für offene Getriebeschmierstoffe profitiert von der Serviceintegration. Wertschöpfende Angebote differenzieren Lieferanten. Technische Partnerschaften stärken Kundenbindungen. Innovation unterstützt Chancen mit höheren Gewinnspannen.
Marktsegmentierungsanalyse:
Nach Basisöltyp
Mineralöl hält aufgrund der Kosteneffizienz und breiten Verfügbarkeit eine starke Position. Viele Schwerindustrien verlassen sich bei Standardlastbedingungen auf mineralbasierte Produkte. Synthetisches Öl gewinnt an Bedeutung, wo extreme Druck- und Temperaturstabilität wichtig sind. Diese Produkte unterstützen längere Wartungsintervalle und gleichbleibende Filmstärke. Biobasiertes Öl bleibt eine Nischenoption mit begrenzter Akzeptanz. Umweltfokus unterstützt das allmähliche Interesse in diesem Segment. Leistungsvalidierung leitet weiterhin das Käufervertrauen. Der Markt für offene Getriebeschmierstoffe spiegelt eine unterschiedliche Nachfrage nach Basisölen in verschiedenen Anwendungen wider.
- Zum Beispiel bestätigt TotalEnergies SE, dass mineralbasierte offene Getriebeschmierstoffe in Zementöfen aufgrund der vorhersehbaren Leistung im Dauerbetrieb weit verbreitet sind.
Nach Endverbraucherindustrie
Der Bergbau stellt ein großes Verbrauchssegment dar, da große Mühlen und Brecher verwendet werden. Zementwerke verlassen sich auf offene Getriebesysteme in Öfen und Mahlwerken. Baugeräte verwenden offene Getriebe unter hohen Stoßbelastungen. Die Energieerzeugung wendet diese Schmierstoffe in Kohlehandhabungs- und Hilfssystemen an. Öl- und Gasbetriebe nutzen sie in Offshore- und Onshore-Maschinen. Marineanwendungen sind auf Korrosionsbeständigkeit und Laststabilität angewiesen. Jede Industrie hat unterschiedliche Betriebsbedingungen. Die Vielfalt der Endanwendungen unterstützt eine stetige Marktnachfrage.
- Zum Beispiel liefert Chevron Corporation offene Getriebeschmierstoffe, die in großen Bergbauschaufeln und Mühlen verwendet werden, die kontinuierlich in abrasiven Umgebungen arbeiten.
Segmentierung:
Nach Basisöltyp
- Mineralöl
- Synthetisches Öl
- Biobasiertes Öl
Nach Endverbraucherindustrie
- Bergbau
- Zement
- Bau
- Energieerzeugung
- Öl & Gas
- Marine
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Der asiatisch-pazifische Raum hält den größten Anteil am Markt für offene Getriebeschmierstoffe und macht etwa 38 % aus. China führt aufgrund der großen Bergbau- und Zementkapazitäten. Indien folgt mit starken Infrastruktur- und Energieprojekten. Südostasien zeigt ein stetiges Wachstum durch neue Industrieanlagen. Die hohe Installation von Ausrüstungen unterstützt die Nachfrage nach Schmierstoffen. Die Wartungspraktiken reifen in der gesamten Region. Die industrielle Expansion sichert den langfristigen Verbrauch.
Nordamerika und Europa
Nordamerika repräsentiert fast 27 % des Marktanteils. Die Vereinigten Staaten treiben die Nachfrage durch Bergbau-, Zement- und Energiesektoren an. Betreiber konzentrieren sich auf Hochleistungs- und Spezialschmierstoffe. Europa macht etwa 22 % des globalen Anteils aus. Deutschland, Frankreich und Italien führen die regionale Nachfrage an. Strenge Wartungsstandards unterstützen den konsistenten Einsatz von Schmierstoffen. Ausrüstungs-Upgrades halten die stabile Ersatznachfrage aufrecht.
Mittlerer Osten & Afrika und Südamerika
Die Region Mittlerer Osten & Afrika hält einen Anteil von fast 7 %. Bergbauaktivitäten in Afrika unterstützen ein allmähliches Wachstum. Die industrielle Diversifizierung unterstützt die neue Nachfrage in den Golfstaaten. Südamerika trägt fast 6 % zum Markt bei. Brasilien und Chile treiben die Nachfrage durch Bergbauaktivitäten an. Die Erweiterung der Zementkapazitäten unterstützt den Schmierstoffverbrauch. Beide Regionen zeigen moderate, aber stetige Wachstumstrends.
Analyse der Hauptakteure:
- FUCHS SE
- Klüber Lubrication
- Carl Bechem GmbH
- CWS Industrials, Inc.
- Shell plc
- Exxon Mobil Corporation
- Chevron Corporation
- TotalEnergies SE
Wettbewerbsanalyse:
Der Markt für offene Getriebeschmierstoffe zeigt eine moderate Konzentration, wobei globale und regionale Anbieter in Bezug auf Leistung und Serviceumfang konkurrieren. Große Akteure konzentrieren sich auf starke Vertriebsnetze und langfristige Industrieaufträge. Die Produktportfolios umfassen mineralische, synthetische und Spezialqualitäten für raue Bedingungen. Es begünstigt Anbieter mit Anwendungsexpertise und technischem Support. Markenvertrauen spielt eine Schlüsselrolle bei Wiederholungskäufen. Der Preiswettbewerb bleibt in reifen Regionen sichtbar. Innovation unterstützt die Differenzierung bei kritischen Anlagen. Partnerschaften mit OEMs stärken den Marktzugang. Serviceorientierte Modelle verbessern die Kundenbindung.
Aktuelle Entwicklungen:
- Im Oktober 2025 betonte TotalEnergies seine Vorreiterrolle bei Schmierlösungen für den Bergbau, indem es Bio-Schmierstoffe der nächsten Generation einführte, die den Motorölverbrauch um bis zu 30 % reduzieren und rauen Bedingungen im Tagebau standhalten sollen. Das Unternehmen führte außerdem fortschrittliche digitale Überwachungslösungen im gesamten Jahr 2024 und 2025 ein, die es Bergbauunternehmen ermöglichen, die Leistung von Schmierstoffen und den Zustand von Maschinen in Echtzeit zu verfolgen, um Ausfälle von offenen Getrieben zu verhindern und Dekarbonisierungsbemühungen in der Schwerindustrie zu optimieren.
- Im Januar 2025 erweiterte FUCHS SE sein Spezialportfolio durch die Übernahme von Boss Lubricants GmbH & Co. KG, einem deutschen Hersteller, der für seine spezialisierten Schmieranwendungen in den Bereichen Medizintechnik und Maschinenbau bekannt ist. Dies folgte auf einen bedeutenden strategischen Schritt im April 2024, als das Unternehmen die LUBCON Group, einen familiengeführten Hersteller von Hochleistungsschmierstoffen, übernahm, um seine Fähigkeiten in fortschrittlichen industriellen Anwendungen, einschließlich Lösungen für offene Getriebe, ausdrücklich zu stärken. Darüber hinaus schloss FUCHS im November 2024 die Übernahme von STRUB & Co. AG, einem Schweizer Schmiermittelspezialisten, ab, um einen direkten Forschungs- und Produktionsstandort in der Schweiz zu etablieren.
- Im März 2025 trat Klüber Lubrication der gemeinsamen Forschungsinitiative "GearOil-Loop" bei, zusammen mit Partnern wie Schaeffler und BASF, mit dem Ziel, das erste Kreislaufwirtschaftsmodell der Branche für Getriebeöle zu entwickeln, das mindestens 50 % recycelte Basisöle verwendet. Vor diesem Nachhaltigkeitsschub kündigte das Unternehmen im Mai 2024 eine bedeutende Investition von 16,88 Millionen USD an, um seine Produktionsstätte in Mysore, Indien, zu erweitern und das Werk als globalen Schlüsselstandort für die Produktion seiner Spezialschmierstoffe und Lösungen für offene Getriebe im Schwerindustriesektor zu positionieren.
- In den Jahren 2024 und 2025 setzte Carl Bechem GmbH seine Marktposition durch die Förderung seiner Berulit GA-Serie (insbesondere Berulit GA 400, 800 und 2500) fort, einer Hochleistungs-Schmierstoffreihe für offene Getriebe, die frei von bituminösen Inhaltsstoffen und toxischen Schwermetallen ist. Während des gesamten Zeitraums konzentrierte sich das Unternehmen auf den Einsatz seiner Berugear HV-Serie, eines fortschrittlichen hochviskosen Service-Schmierstoffs, der für extreme Belastungsanwendungen in der Zement- und Bergbauindustrie entwickelt wurde und dessen Fähigkeit betont wird, über automatische Sprühsysteme aufgetragen zu werden, um den Verbrauch zu reduzieren und Wartungsintervalle zu verlängern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Basisöltyp und Endverbrauchsindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die industrielle Expansion wird weiterhin eine stetige Nachfrage nach offenen Getriebeschmierstoffen in schwerindustriellen Sektoren aufrechterhalten.
- Bergbau- und Zementindustrien werden aufgrund des ständigen Betriebsbedarfs die primären Verbrauchsbasis bleiben.
- Die Einführung synthetischer Schmierstoffe wird zunehmen, da Betreiber eine längere Lebensdauer und stabile Leistung anstreben.
- Ziele zur Zuverlässigkeit von Geräten werden die Nachfrage nach Schmierstoffen mit hoher Tragfähigkeit steigern.
- Serviceorientierte Schmiermodelle werden in großen Industrieanlagen an Bedeutung gewinnen.
- OEM-Zulassungen werden zunehmend die Entscheidungen zur Schmierstoffauswahl beeinflussen.
- Prädiktive Wartungspraktiken werden zukünftige Schmierstrategien prägen.
- Schwellenländer werden durch neue industrielle Kapazitäten zur zusätzlichen Nachfrage beitragen.
- Umweltvorschriften werden die zukünftige Formulierungsentwicklung leiten.
- Technische Unterstützung und Anwendungskompetenz werden die Wettbewerbsfähigkeit der Lieferanten bestimmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für offene Schmierstoffe und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für offene Getriebeöle zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für offene Getriebeöle hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für offene Schmierstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für offene Getriebeöle?
Welche Region hatte 2024 den größten Anteil am Markt für offene Getriebeöle?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für offene Getriebeschmierstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für offene Getriebeschmierstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 732.9 million → 2032: USD 987.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für offene Getriebeschmierstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für offene Getriebeschmierstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für offene Getriebeschmierstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für offene Getriebeschmierstoffe Market Drivers
- 3.3 Markt für offene Getriebeschmierstoffe Market Restraints & Challenges
- 3.4 Markt für offene Getriebeschmierstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für offene Getriebeschmierstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für offene Getriebeschmierstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für offene Getriebeschmierstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für offene Getriebeschmierstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für offene Getriebeschmierstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für offene Getriebeschmierstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für offene Getriebeschmierstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für offene Getriebeschmierstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für offene Getriebeschmierstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für offene Getriebeschmierstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für offene Getriebeschmierstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für offene Getriebeschmierstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für offene Getriebeschmierstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für offene Getriebeschmierstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für offene Getriebeschmierstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für offene Getriebeschmierstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für offene Getriebeschmierstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für offene Getriebeschmierstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für offene Getriebeschmierstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
