
Marktübersicht
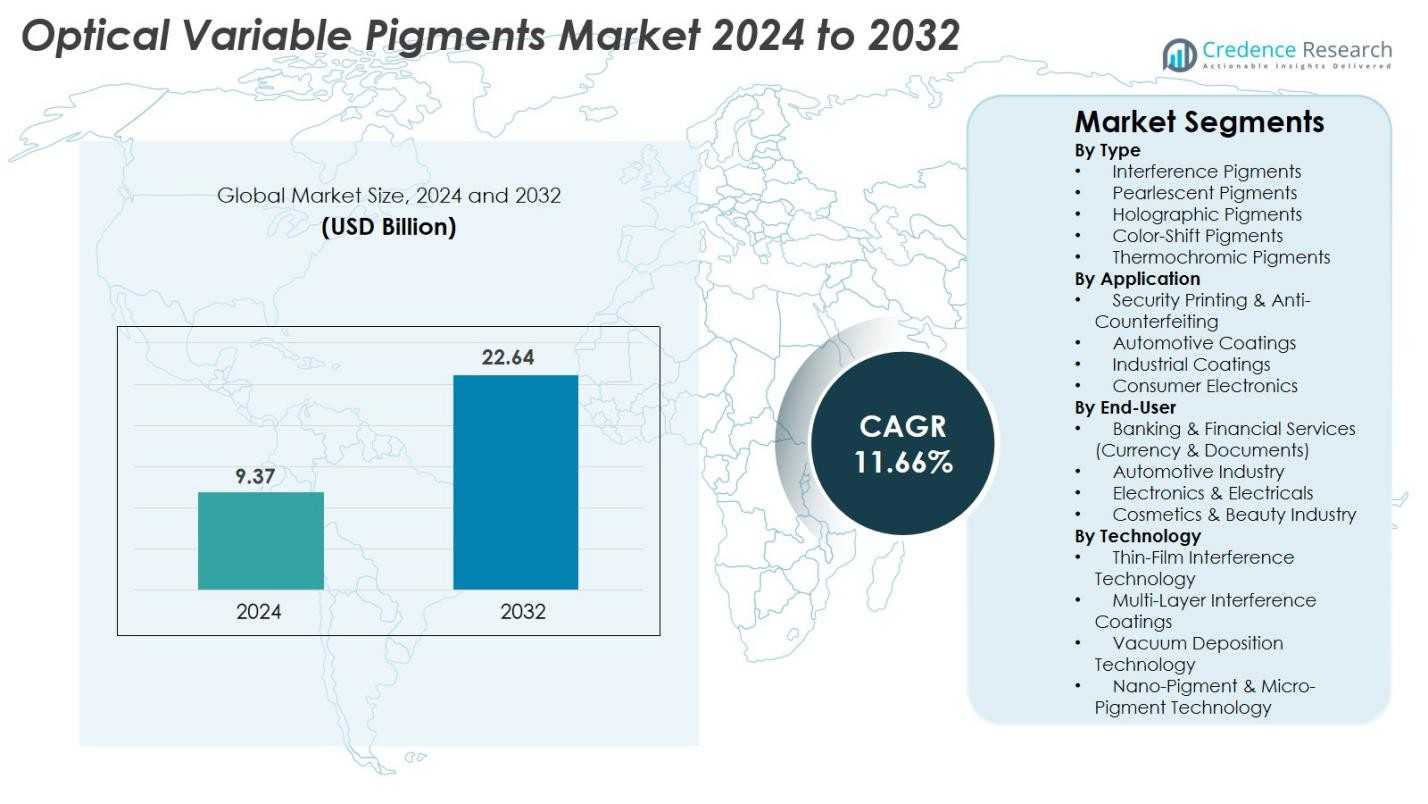
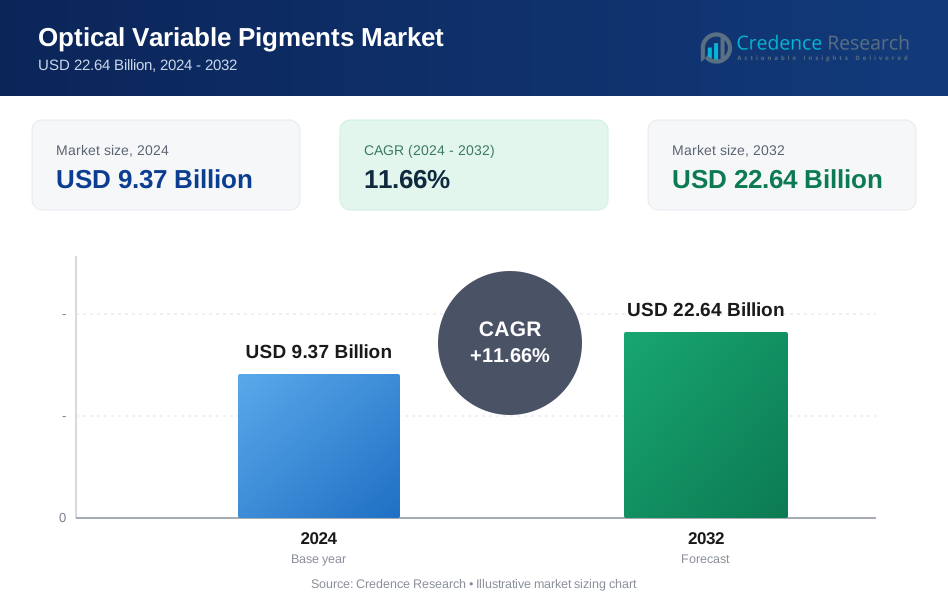
Der Markt für optische variable Pigmente wurde 2024 mit 9,37 Milliarden USD bewertet und wird voraussichtlich bis 2032 22,64 Milliarden USD erreichen, bei einer CAGR von 11,66% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für optische variable Pigmente 2024 | 9,37 Milliarden USD |
| Markt für optische variable Pigmente, CAGR | 11,66% |
| Marktgröße für optische variable Pigmente 2032 | 22,64 Milliarden USD |
Der Markt für optische variable Pigmente wird durch die starke Beteiligung führender Akteure wie BASF SE, Merck KGaA, DIC Corporation, Altana AG, Sun Chemical Corporation, Toyo Ink Co. Ltd, Flint Group, Huber Group, Clariant International Ltd, Nemoto & Co. Ltd, Geotech International B.V., JDS Uniphase Corporation, Viavi Solutions Inc. und Vanceva Color Solutions angetrieben. Diese Unternehmen konzentrieren sich auf fortschrittliche Interferenz-, Hologramm- und Farbwechselpigmenttechnologien, um Anwendungen in der Sicherheitsdruck-, Automobilbeschichtungs- und Premiumverpackungsbranche zu bedienen. Regional führt der asiatisch-pazifische Raum den Markt mit einem Anteil von 32,7% an, unterstützt durch die großflächige Elektronik- und Automobilproduktion, gefolgt von Nordamerika mit 28,6% und Europa mit 26,4%, angetrieben durch starke regulatorische Akzeptanz und hochwertige Fertigung.
Markteinblicke
- Der Markt für optische variable Pigmente wurde 2024 mit 9,37 Milliarden USD bewertet und soll bis 2032 22,64 Milliarden USD erreichen, bei einer CAGR von 11,66%.
- Das Marktwachstum wird durch die steigende Nachfrage nach Lösungen zur Fälschungssicherheit im Sicherheitsdruck angetrieben, wobei Interferenzpigmente mit einem Anteil von 38,4% den größten Anteil halten, aufgrund ihrer starken Akzeptanz im Währungsschutz, in Premiumverpackungen und Automobilbeschichtungen.
- Zu den wichtigsten Trends gehört die zunehmende Integration von Hologramm- und Farbwechselpigmenten in Kosmetika, Elektronik und Luxusgüter, unterstützt durch Fortschritte in der Nanotechnologie und hochwertigen ästhetischen Oberflächen.
- Der Markt zeichnet sich durch die aktive Beteiligung großer Akteure wie BASF SE, Merck KGaA, DIC Corporation, Altana AG, Sun Chemical und Viavi Solutions aus, die sich auf Innovation, hochsichere Pigmente und die Expansion in aufstrebende Volkswirtschaften konzentrieren.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 32,7%, gefolgt von Nordamerika mit 28,6% und Europa mit 26,4%, was starke Fertigungsbasen und regulatorischen Fokus auf sicherheitsrelevante Pigmente widerspiegelt.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für optische variable Pigmente nach Typ wird von Interferenzpigmenten dominiert, die 2024 einen Anteil von 38,4% ausmachen, aufgrund ihrer starken Nachfrage im hochsicheren Druck, in Premiumverpackungen und Automobiloberflächen. Diese Pigmente bieten präzise Farbwechseleffekte, die durch Dünnschicht-Interferenztechnologie angetrieben werden, was sie hochwirksam für Fälschungssicherheit und ästhetische Verbesserungen macht. Perlglanzpigmente und Farbwechselpigmente folgen, unterstützt durch den steigenden Einsatz in Kosmetika und Elektronik. Hologrammpigmente gewinnen an Bedeutung mit dem Wachstum von Smart Labels und Markenauthentifizierung, während Thermochrompigmente von der zunehmenden Akzeptanz in temperaturempfindlichen Beschichtungen profitieren.
- Zum Beispiel hat OVD Kinegram seine KINEGRAM®-Sicherheitsfolientechnologie entwickelt, die Mehrschicht-Interferenzbeschichtungen mit mehr als 2.000 nanostrukturierten Linien pro Millimeter umfasst und hochpräzise optische Verschiebungen ermöglicht, die in über 100 nationalen ID- und Passprogrammen eingesetzt werden.
Nach Anwendung
In Bezug auf die Anwendung führt der Sicherheitsdruck und die Fälschungssicherheit den Markt für optische variable Pigmente mit einem Anteil von 42,7 % im Jahr 2024 an, angetrieben durch strenge globale Vorschriften zum Schutz von Währungen, Markensicherheit und Dokumentenauthentifizierung. Regierungen und Unternehmen setzen zunehmend OVP-fähige Tinten für Banknoten, Steuerstempel, Ausweise und Etiketten für hochwertige Produkte ein. Autolacke entwickeln sich zu einem schnell wachsenden Segment aufgrund der steigenden Nachfrage nach Premium-Finishes und farbwechselnden Exterieurs. Industrielacke und Unterhaltungselektronik zeigen ebenfalls Wachstum, unterstützt durch den Bedarf an visueller Differenzierung, fortschrittlicher Ästhetik und verbessertem Produktschutz.
- Zum Beispiel verwenden PPGs Andaro® Xirallic® Autopigmente hochreine Aluminiumoxidplättchen mit einer Dicke von 1-3 Mikron, die tiefe chromatische Effekte ermöglichen, die in OEM-Beschichtungen für mehrere globale Automodelle verwendet werden.
Nach Endverbraucherindustrie
In den Endverbraucherindustrien hält der Bank- und Finanzdienstleistungssektor (Währungen und Dokumente) mit einem Anteil von 39,8 % im Jahr 2024 die dominierende Position, unterstützt durch die Einführung von farbwechselnden Sicherheitspigmenten durch Zentralbanken für Banknoten und offizielle Dokumente. Die Automobilindustrie folgt und profitiert von der zunehmenden Nutzung von hochwirksamen Farbwechselbeschichtungen in Premium-Fahrzeugsegmenten. Elektronik und Elektrotechnik verzeichnen starkes Wachstum, da Hersteller OVP-Effekte in Gehäuse und Geräteoberflächen integrieren. Die Kosmetik- und Schönheitsindustrie erweitert weiterhin die Nutzung aufgrund der steigenden Verbraucherpräferenz für irisierende, metallische und hochsichtbare Pigmenteffekte in Make-up und Verpackung.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach Fälschungsschutzlösungen
Der Markt für optische variable Pigmente erlebt starkes Wachstum aufgrund des verstärkten globalen Fokus auf Fälschungsschutzmaßnahmen in den Bereichen Banken, Konsumgüter, Pharmazeutika und offizielle Dokumente. Regierungen und Zentralbanken setzen zunehmend OVP-fähige Tinten und Beschichtungen ein, um Währungen, Steuerstempel und Ausweisdokumente zu schützen, da farbwechselnde Effekte extrem schwer zu replizieren sind. Mit steigenden Fälschungsaktivitäten in Sektoren wie Kosmetik, Autoteilen und Elektronik investieren Markeninhaber stark in fortschrittliche Pigmenttechnologien, die mehrwinkelige Farbwechsel und hochsichere Authentifizierung bieten. OVPs unterstützen auch maschinenlesbare Funktionen und verbessern die mehrschichtige Sicherheitsarchitektur für Premiumprodukte. Die Ausweitung des globalen Handels hat den Bedarf an robusten Produktschutzlösungen weiter verstärkt, und Industrien betrachten optische Pigmente nun als ein kritisches Präventionswerkzeug statt als optionale Verbesserung. Diese anhaltende Nachfrage nach Authentifizierungstechnologien stärkt weiterhin die OVP-Einführung und treibt die Marktexpansion weltweit voran.
- Zum Beispiel integriert Covestros Bayfol® HX Hologrammfilm Mikrostrukturen mit einer räumlichen Frequenz von bis zu 3.000 Linien pro Millimeter, was komplexe 3D-Tiefeneffekte ermöglicht, die häufig in Etiketten zum Schutz von Premium-Marken verwendet werden.
Zunehmende Verwendung von Premium-Ästhetikpigmenten in der Automobil- und Unterhaltungselektronik
Die Automobil- und Unterhaltungselektronikindustrie sind entscheidende Treiber für das Wachstum von optischen variablen Pigmenten, angetrieben durch die steigende Akzeptanz von farbwechselnden, perlmuttartigen und Interferenzeffekten in hochwertigen Produktdesigns. Automobilhersteller integrieren zunehmend OVP-basierte Beschichtungen, um Premium-Modelle zu differenzieren, die Oberflächentiefe zu verbessern und dynamische visuelle Effekte aus mehreren Blickwinkeln zu bieten, die Luxuskäufer ansprechen. Gleichzeitig verwenden Elektronikhersteller diese Pigmente in Smartphone-Gehäusen, Laptops und tragbaren Geräten, um visuell beeindruckende Oberflächen zu schaffen, die sich in wettbewerbsintensiven Märkten abheben. Verbraucher assoziieren OVP-verstärkte Oberflächen mit Innovation, Stil und Produktqualität, was die Nachfrage in wachstumsstarken Regionen wie Asien-Pazifik und Europa verstärkt. Der Anstieg der Produktion von Elektrofahrzeugen und die schnelle Einführung von limitierten elektronischen Geräten erweitern die Möglichkeiten weiter. Da Marken den Schwerpunkt auf Oberflächenästhetik und erlebnisorientiertes Design verstärken, spielen optische Pigmente weiterhin eine zentrale Rolle bei der Erhöhung der Produktidentität und der Marktpositionierung.
- Zum Beispiel verwendet Toyotas Forschung zur strukturellen Farbe mikrostrukturierte Oberflächen mit periodischen Abmessungen von etwa 300 Nanometern, die konventionelle Pigmente eliminieren und winkelabhängige blaue und grüne Verschiebungen erzeugen, die an Lexus-Konzeptmodellen getestet wurden.
Schnelle Einführung fortschrittlicher Pigmenttechnologien in Verpackung und Branding
Verpackungen haben sich als eines der am schnellsten wachsenden Anwendungsgebiete für optische variable Pigmente herauskristallisiert, aufgrund der steigenden Nachfrage nach visuell verbesserten, sicheren und hochwertigen Verpackungslösungen. Marken aus den Bereichen Kosmetik, Getränke, Luxusgüter und FMCG integrieren OVP-basierte Tinten und Beschichtungen, um die visuelle Attraktivität zu steigern und die Markendifferenzierung zu stärken. Über die Ästhetik hinaus unterstützen OVPs Manipulationsschutzfunktionen, was sie zunehmend relevant für Pharmazeutika, Nahrungsergänzungsmittel und hochwertige Konsumgüter macht. Der Wandel hin zu digitalem Einzelhandel und intensiver Produktkonkurrenz im Regal hat Unternehmen dazu veranlasst, in Pigmente zu investieren, die holografische, irisierende oder mehrfarbige Effekte erzeugen, die die Aufmerksamkeit der Verbraucher auf sich ziehen. Darüber hinaus fördert das Wachstum nachhaltigkeitsorientierter Verpackungen die Verwendung von OVPs, die fortschrittliche visuelle Merkmale mit umweltfreundlichen Formulierungen kombinieren. Da Marken gleichzeitig nach Premiumisierung und Authentifizierung streben, bieten optische Pigmente eine ideale Kombination aus Funktionalität und Ästhetik, die eine weit verbreitete Marktakzeptanz antreibt.
Wichtige Trends & Chancen
Integration von Nanotechnologie und intelligenten Pigmenten in Hochleistungsbeschichtungen
Ein wichtiger Trend, der den Markt für optisch variable Pigmente umgestaltet, ist die Integration von Nanotechnologie zur Herstellung ultrafeiner, leistungsstarker Pigmente mit verbesserter Farbintensität, Haltbarkeit und Stabilität. Nanostrukturierte OVPs ermöglichen es Herstellern, präzisere optische Effekte zu erzielen, einschließlich schärferer Farbverläufe und verbesserter Leuchtkraft, die in Automobilbeschichtungen, Luxusverpackungen und Elektronik zunehmend gefragt sind. Diese fortschrittlichen Pigmente bieten auch verbesserte Hitzebeständigkeit, UV-Stabilität und Oberflächenhaftung – wichtige Anforderungen für Premium- und Außenanwendungen. Die Branche sieht auch wachsende Chancen in „intelligenten Pigmenten“, wie thermochromen und photochromen Varianten, die dynamisch auf Temperatur- oder Lichteinwirkung reagieren. Diese intelligenten Funktionen eröffnen neue Wege in Sicherheitsindikatoren, intelligenten Textilien und energieeffizienten Baumaterialien. Da Hersteller auf die nächste Generation von Hochleistungsbeschichtungen umsteigen, positionieren sich nanotechnologiebasierte OVPs als transformative Chance für zukünftige Produktinnovationen.
- Zum Beispiel integriert die Luxan® FX-Serie von Eckart ultradünne Glasflocken mit einer kontrollierten Dicke von 400-800 Nanometern, die eine hohe thermische Stabilität bieten und sich für Außenanwendungen in der Automobil- und Industriebranche eignen.
Erweiterung der OVP-Anwendungen in der Kosmetik- und Modeindustrie
Die Kosmetik- und Modebranchen bieten bedeutende Chancen für OVP-Hersteller, angetrieben durch die steigende Beliebtheit von irisierenden, holografischen und multichromatischen visuellen Effekten in Make-up, Nagelprodukten, Hautpflegeverpackungen und Bekleidung. Schönheitsmarken setzen zunehmend optische Pigmente ein, um hochwirksame Oberflächen zu schaffen, die mit Trends in schimmerbasierten Formulierungen, kräftigen Farbausdrücken und visuell immersiven Kosmetikdesigns übereinstimmen. OVPs unterstützen einzigartige Oberflächeneffekte, die die Attraktivität für Verbraucher steigern, insbesondere in Premium- und von Prominenten unterstützten Kosmetiklinien. In der Modeindustrie beschleunigt sich die Integration von OVP-beschichteten Stoffen und Accessoires, angetrieben durch die wachsende Nachfrage nach futuristischen, farbverändernden Materialien in Bekleidung, Handtaschen und Schuhen. Da soziale Medien visuelle Trends verstärken und Verbraucher sich zu expressiven Ästhetiken hingezogen fühlen, wächst der Einsatz von OVPs in Schönheit und Mode schnell weiter und bietet langfristige Chancen für Pigmenthersteller.
- Zum Beispiel verwendet das Ronastar® Blue Lights-Pigment von Merck ultra-glatte Glimmersubstrate, die mit Titandioxidschichten zwischen 50 und 120 Nanometern beschichtet sind, um lebendige irisierende Effekte zu erzeugen, die häufig in hochwertigen Augen- und Lippenformulierungen integriert werden.
Wichtige Herausforderungen
Hohe Produktionskosten und komplexe Herstellungsprozesse
Der Markt für optisch variable Pigmente steht vor einer erheblichen Herausforderung in Form hoher Produktionskosten, hauptsächlich aufgrund komplexer Herstellungsprozesse, die mehrschichtige Dünnschichtabscheidung, Vakuumtechnologien und Präzisionskontrollsysteme umfassen. Diese Prozesse erfordern spezialisierte Ausrüstung und hochqualifizierte Techniker, was sowohl die Kapital- als auch die Betriebskosten für Hersteller erhöht. Infolgedessen sind OVPs teurer als herkömmliche Pigmente, was ihre Einführung in kostenempfindlichen Branchen wie der Basisverpackung und bei massenproduzierten Konsumgütern einschränkt. Darüber hinaus trägt die Beschaffung von Rohstoffen, einschließlich hochreiner Metalloxide und fortschrittlicher Interferenzsubstrate, zu den Gesamtkostendruck bei. Kleine und mittelständische Marken haben oft Schwierigkeiten, Investitionen in OVP-basierte Lösungen trotz ihrer Vorteile zu rechtfertigen. Der Markt muss die Herausforderung der Kostensenkung durch skalierbare Produktionstechnologien und Materialinnovationen angehen, um eine breitere Akzeptanz in verschiedenen Branchen zu unterstützen.
Strenge regulatorische Standards und Umweltverträglichkeitsprobleme
Die Einhaltung strenger Umwelt- und Sicherheitsvorschriften stellt eine weitere große Herausforderung für den Markt für optisch variable Pigmente dar. Viele OVP-Formulierungen beinhalten Metalloxide, Lösungsmittel und Spezialchemikalien, die unter strenger regulatorischer Beobachtung stehen, insbesondere in Regionen wie Europa und Nordamerika. Hersteller müssen anspruchsvolle Standards in Bezug auf VOC-Emissionen, Schwermetallbeschränkungen und sichere Pigmententsorgung erfüllen, was zu erhöhten Compliance-Kosten und der Notwendigkeit kontinuierlicher Neugestaltung führt. Darüber hinaus erfordert der Druck auf nachhaltige und umweltfreundliche Pigmente, dass Unternehmen in Forschung investieren und umweltfreundlichere Herstellungsprozesse übernehmen. Dieser Übergang kann langsam und ressourcenintensiv sein, insbesondere für kleinere Produzenten. Das Versäumnis, sich entwickelnde regulatorische Anforderungen zu erfüllen, kann den Marktzugang einschränken, insbesondere in sensiblen Branchen wie Kosmetik, Lebensmittelverpackungen und Pharmazeutika, was den regulatorischen Druck zu einer langfristigen Herausforderung für OVP-Hersteller macht.
Regionale Analyse
Nordamerika Nordamerika nimmt eine bedeutende Position im Markt für optisch variable Pigmente ein und hält 2024 einen Anteil von 28,6 %, angetrieben durch starke Nachfrage aus dem Sicherheitsdruck, Automobilbeschichtungen und hochwertigen Unterhaltungselektronik. Die USA führen das regionale Wachstum an, da sie fortschrittliche Technologien zur Fälschungssicherheit für Währungen, Steuerstempel und Ausweisdokumente auf Bundesebene übernehmen. Die Präsenz großer Pigmenthersteller und die kontinuierliche Innovation in mehrschichtigen Dünnschicht-Interferenztechnologien unterstützen ebenfalls die Marktexpansion. Die steigende Nachfrage nach hochwertiger Verpackung in Kosmetik- und Luxusgütern fördert zudem die Akzeptanz optischer Pigmente in der gesamten Region.
Europa
Europa beherrscht 2024 26,4 % des Marktes für optische variable Pigmente, unterstützt durch strenge regulatorische Rahmenbedingungen, die fortschrittliches Sicherheitsdruckverfahren und umweltfreundliche Pigmentformulierungen fördern. Deutschland, Frankreich und das Vereinigte Königreich bleiben wichtige Beitragszahler, angetrieben durch starke Automobilproduktion, florierende Kosmetikmarken und robuste Nachfrage nach Lösungen zur Fälschungssicherheit. Die frühe Einführung von Premium-Beschichtungen und holografischen Technologien in der Region stärkt ihre Marktpräsenz. Darüber hinaus fördert Europas Fokus auf nachhaltige Pigmentherstellung die Entwicklung umweltfreundlicher OVP-Lösungen, was die Einführung in Verpackungen, Industriebeschichtungen und Spezialtinten beschleunigt.
Asien-Pazifik
Asien-Pazifik führt den globalen Markt für optische variable Pigmente mit einem dominanten Anteil von 32,7 % im Jahr 2024 an, unterstützt durch schnelle Industrialisierung, großflächige Fertigung und expandierende Automobil- und Elektronikindustrien. China, Japan, Südkorea und Indien sind wichtige Wachstumszentren aufgrund der steigenden Produktion von Smartphones, Elektrofahrzeugen und hochwertigen Verpackungswaren, die hochwirksame optische Effekte integrieren. Staatliche Investitionen in Währungssicherheit und Markenschutzmaßnahmen fördern ebenfalls die Markteinführung. Der wachsende Kosmetikverbrauch und der zunehmende Markenwettbewerb beschleunigen die Nachfrage nach holografischen und farbwechselnden Pigmenten in verbraucherorientierten Branchen der Region weiter.
Lateinamerika
Lateinamerika macht 2024 einen Anteil von 6,8 % am Markt für optische variable Pigmente aus und zeigt ein stetiges Wachstum, angetrieben durch die verstärkte Einführung von Sicherheitsdrucktechnologien für offizielle Dokumente, Steuerstempel und hochwertige Konsumgüter. Brasilien und Mexiko führen die regionale Nachfrage an, bedingt durch die expandierende Automobilproduktion und den steigenden Bedarf an Schutzverpackungen in der Pharma- und Kosmetikindustrie. Der wachsende Schwerpunkt der Region auf Fälschungsprävention im FMCG- und Unterhaltungselektronikbereich weckt Interesse an holografischen und Interferenzpigmenten. Obwohl die Einführung kostenempfindlich bleibt, schafft die expandierende Industrieproduktion langfristige Chancen für die OVP-Integration.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 2024 einen Anteil von 5,5 %, wobei das Wachstum durch staatlich geführte Initiativen zur Verbesserung der Dokumentsicherheit und zur Reduzierung von Fälschungen bei Währungen, Pässen und Steueretiketten unterstützt wird. Die VAE, Saudi-Arabien und Südafrika treiben die regionale Nachfrage durch die expandierende Automobilaufbereitung, Luxusverpackungen und Elektronikimporte an, die eine verbesserte visuelle Attraktivität erfordern. Steigende Investitionen in hochwertige Konsumgüter und Sicherheitsauthentifizierungslösungen unterstützen ebenfalls die Einführung optischer variabler Pigmente. Während die Marktdurchdringung noch in der Entwicklung ist, stärkt der zunehmende regulatorische Fokus auf Fälschungssicherheit das zukünftige Nachfragepotenzial.
Marktsegmentierungen
Nach Typ
- Interferenzpigmente
- Perlglanzpigmente
- Holografische Pigmente
- Farbwechselpigmente
- Thermochrome Pigmente
Nach Anwendung
- Sicherheitsdruck & Fälschungssicherheit
- Automobilbeschichtungen
- Industriebeschichtungen
- Unterhaltungselektronik
Nach Endverbraucher
- Bank- & Finanzdienstleistungen (Währung & Dokumente)
- Automobilindustrie
- Elektronik & Elektrotechnik
- Kosmetik- & Schönheitsindustrie
Nach Technologie
- Dünnschicht-Interferenztechnologie
- Mehrschicht-Interferenzbeschichtungen
- Vakuumabscheidungstechnologie
- Nano-Pigment- & Mikro-Pigment-Technologie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für optische variable Pigmente ist geprägt durch die starke Präsenz globaler Akteure, die sich auf fortschrittliche Pigmenttechnologien, Sicherheitslösungen und Premium-Beschichtungen konzentrieren. Schlüsselunternehmen wie BASF SE, Merck KGaA, DIC Corporation, Altana AG, Sun Chemical Corporation, Toyo Ink Co. Ltd, Flint Group, Huber Group, Clariant International Ltd, Nemoto & Co. Ltd, Geotech International B.V., JDS Uniphase Corporation, Viavi Solutions Inc. und Vanceva Color Solutions stärken aktiv ihre Portfolios durch Innovation, Produktanpassung und Entwicklung von Sicherheits-Pigmenten. Diese Unternehmen betonen leistungsstarke Interferenz-, holografische und Farbwechsel-Pigmente, die für Fälschungsschutz, Automobillackierungen und Luxusverpackungen entwickelt wurden. Strategische Partnerschaften mit Anbietern von Drucktechnologien, Investitionen in nanotechnologiebasierte Pigmente und die Expansion in aufstrebende Volkswirtschaften intensivieren den Wettbewerb weiter. Mit steigender Nachfrage nach sicheren und optisch ansprechenden Beschichtungen differenzieren sich die Akteure weiterhin durch technologische Expertise, nachhaltigkeitsorientierte Formulierungen und erweiterte Anwendungsvielfalt in verschiedenen Branchen.
Schlüsselspieler-Analyse
- Nemoto & Co Ltd
- Sun Chemical Corporation
- Clariant International Ltd
- Toyo Ink Co Ltd
- Merck KGaA
- Altana AG
- Viavi Solutions, Inc.
- Huber Group
- DIC Corporation
- BASF SE
Aktuelle Entwicklungen
- Im März 2025 veröffentlichte die Coatings-Einheit von BASF, dass in der EMEA-Region der Anteil achromatischer Autolacke von 72 % im Jahr 2021 auf fast 80 % im Jahr 2024 gestiegen ist, ein Trend, der durch fortschrittliche optische und Effektpigmente, einschließlich OVP-Interferenzpigmente, ermöglicht wurde.
- Im Oktober 2024 stellte BASF SE seine neue „ROUTING 2024-2025 Automotive Colour Trends“-Kollektion vor, die fortschrittliche Interferenzpigmente (eine Kategorie von OVPs) in neuen multidimensionalen Rot- und Lilatönen betonte und Nachhaltigkeit durch erneuerbare, recycelte und biobasierte Rohstoffe hervorhob.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbraucher, Technologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein starkes Wachstum verzeichnen, da die Nachfrage nach fortschrittlichen Anti-Fälschungstechnologien in Währungen, Steuerstempeln und Markenprodukten weiter zunimmt.
- Die Akzeptanz von Farbwechsel- und Interferenzpigmenten wird in Autolacken steigen, da die Vorliebe für hochwertige und dynamische Oberflächenveredelungen zunimmt.
- Kosmetik- und Körperpflege-Marken werden zunehmend irisierende und holografische Pigmente integrieren, um die visuelle Attraktivität und Produktdifferenzierung zu verbessern.
- Technologische Fortschritte bei nanostrukturierten Pigmenten werden die Farbintensität, Haltbarkeit und visuelle Effekte aus verschiedenen Blickwinkeln verbessern.
- Nachhaltige und umweltfreundliche Pigmentformulierungen werden an Bedeutung gewinnen, da die Vorschriften in den wichtigsten Märkten verschärft werden.
- Hersteller von Unterhaltungselektronik werden OVPs schneller übernehmen, um visuell beeindruckende Gerätegehäuse und hochwertige Oberflächen zu schaffen.
- Die Expansion von Luxusverpackungen und hochwertigen FMCG-Produkten wird die Verwendung von multichromatischen Pigmenten beschleunigen.
- Anwendungen im Sicherheitsdruck werden aufgrund steigender globaler Fälschungsbedrohungen der größte Umsatzträger bleiben.
- Schwellenländer werden eine erhöhte Nachfrage erleben, da die Fertigungsaktivitäten und exportorientierten Industrien wachsen.
- Partnerschaften zwischen Pigmentherstellern und Drucktechnologieunternehmen werden Innovation und Marktdurchdringung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für optische variable Pigmente und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für optisch variable Pigmente voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für optische variable Pigmente hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für optische variable Pigmente antreiben?
Wer sind die führenden Unternehmen im Markt für optisch variable Pigmente?
Welche Region hatte 2024 den größten Anteil am Markt für optische variable Pigmente?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für optische variable Pigmente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für optische variable Pigmente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9.37 Billion → 2032: USD 22.64 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für optische variable Pigmente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für optische variable Pigmente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für optische variable Pigmente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für optische variable Pigmente Market Drivers
- 3.3 Markt für optische variable Pigmente Market Restraints & Challenges
- 3.4 Markt für optische variable Pigmente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für optische variable Pigmente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für optische variable Pigmente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für optische variable Pigmente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für optische variable Pigmente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für optische variable Pigmente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für optische variable Pigmente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für optische variable Pigmente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für optische variable Pigmente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für optische variable Pigmente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für optische variable Pigmente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für optische variable Pigmente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für optische variable Pigmente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für optische variable Pigmente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für optische variable Pigmente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für optische variable Pigmente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für optische variable Pigmente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für optische variable Pigmente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für optische variable Pigmente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für optische variable Pigmente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
