
Marktübersicht
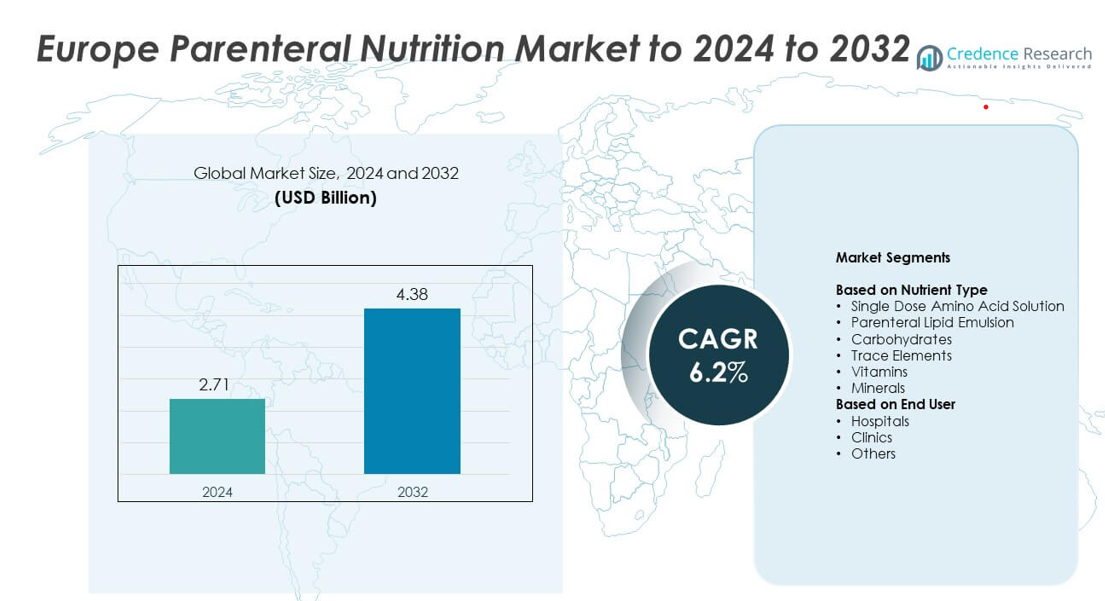
Der Markt für parenterale Ernährung in Europa wurde im Jahr 2024 auf 2,71 Milliarden USD geschätzt und soll bis 2032 4,38 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für parenterale Ernährung in Europa 2024 | 2,71 Milliarden USD |
| Markt für parenterale Ernährung in Europa, CAGR | 6,2% |
| Marktgröße für parenterale Ernährung in Europa 2032 | 4,38 Milliarden USD |
Der Markt für parenterale Ernährung in Europa wird von großen Akteuren wie Fresenius Kabi AG, B Braun SE, Pfizer Inc, Baxter International Inc, ICU Medical Inc, Grifols SA, Otsuka Pharmaceuticals Co Ltd, Vifor Pharma Management AG und Aculife Healthcare Pvt Ltd geprägt. Diese Unternehmen erweitern ihre Präsenz durch fortschrittliche Formulierungen, starke Krankenhauspartnerschaften und eine breitere Akzeptanz von Mehrkammersystemen. Europa bleibt ein führender regionaler Markt innerhalb des globalen Marktes und hält im Jahr 2024 einen Anteil von fast 31 % aufgrund hoher klinischer Ernährungsstandards und starker Nachfrage nach Neonatologie, Onkologie und Intensivpflege in großen Gesundheitssystemen.
Markteinblicke
- Der Markt für parenterale Ernährung in Europa wurde im Jahr 2024 auf 2,71 Milliarden USD geschätzt und soll bis 2032 4,38 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 %.
- Das Wachstum wird durch steigende Intensivpflegeaufnahmen, wachsende Bedürfnisse in der Neonatalversorgung und eine starke Akzeptanz von personalisierter Ernährungstherapie in großen Krankenhäusern angetrieben.
- Zu den wichtigsten Trends gehören die zunehmende Nutzung von Mehrkammerbeuteln, Innovationen bei Lipidemulsionen und eine breitere Akzeptanz von häuslichen parenteralen Ernährungsprogrammen in entwickelten europäischen Ländern.
- Der Markt wird von großen Akteuren geprägt, die fortschrittliche Formulierungen und starke Mischfähigkeiten anbieten, wobei Einzeldosis-Aminosäurelösungen im Jahr 2024 mit einem Anteil von etwa 34 % das Segment der Nährstofftypen anführen.
- Regional hielt Europa etwa 31 % des globalen Marktes, wobei das Vereinigte Königreich, Deutschland, Frankreich, Russland und Italien durch starke klinische Infrastruktur und aktualisierte Ernährungsrichtlinien erheblich beitrugen.
Analyse der Marktsegmentierung:
Nach Nährstofftyp
Die Einzeldosis-Aminosäurelösung führte den Markt für parenterale Ernährung in Europa im Jahr 2024 mit einem Anteil von etwa 34 % an. Die starke Nachfrage resultierte aus ihrer wichtigen Rolle bei der Unterstützung der Proteinsynthese und der Verhinderung von Muskelverlust bei kritisch kranken Patienten. Krankenhäuser verwendeten diese Lösungen aufgrund steigender chirurgischer Eingriffe und höherer Intensivpflegeaufnahmen weit verbreitet. Parenterale Lipidemulsionen und Kohlenhydrate expandierten ebenfalls, da Kliniker ausgewogene Ernährungsprotokolle zur Verbesserung der Genesungsergebnisse einführten. Das Wachstum bei Vitaminen, Mineralien und Spurenelementen nahm mit der breiteren Akzeptanz von individualisierter Ernährungstherapie in ganz Europa zu.
- Zum Beispiel wurden Baxters Numeta G13%E und G16%E, die dreikammerige Beutel mit Aminosäuren, Glukose, Lipiden und Elektrolyten für pädiatrische und neonatale Patienten sind, bis September 2013 in 19 Mitgliedstaaten über nationale Verfahren zugelassen.
Nach Endverbraucher
Krankenhäuser dominierten 2024 den europäischen Markt für parenterale Ernährung mit einem Anteil von fast 62 %. Große Patientenzahlen, höhere Bedürfnisse in der Intensivpflege und die starke Übernahme fortschrittlicher Ernährungsempfehlungen unterstützten diese Führung. Krankenhausapotheken erweiterten auch die Verwendung von standardisierten und maßgeschneiderten parenteralen Ernährungslösungen für neonatale, onkologische und postoperativ Patienten. Kliniken verzeichneten ein stetiges Wachstum, da ambulante Pflegedienste ausgeweitet wurden, während die Kategorie "Andere" aufgrund steigender Heimparenteralernährungsprogramme in mehreren europäischen Ländern wuchs.
- Zum Beispiel versorgt B. Braun Krankenhäuser mit Nutriflex-Mehrkammer-Parenteralernährungssystemen, einschließlich 3-Kammer- und 2-Kammer-Beuteln, als Teil eines Parenteralernährungsportfolios, das auf den standardisierten Einsatz in Krankenhäusern abzielt.
Wichtige Wachstumsfaktoren
Steigende Aufnahmen in der Intensivpflege
Höhere Aufnahmen auf Intensivstationen in ganz Europa erhöhten den Bedarf an fortschrittlicher parenteraler Ernährung. Krankenhäuser behandelten mehr Patienten mit schweren Infektionen, Traumata und komplexen Operationen, was die Abhängigkeit von der intravenösen Nährstoffzufuhr erhöhte. Das wachsende Bewusstsein für frühzeitige Ernährungsintervention half Klinikern, Komplikationen zu reduzieren und die Genesung der Patienten zu verbessern. Die breitere Einführung standardisierter Ernährungsprotokolle in tertiären Pflegezentren stärkte die Marktexpansion weiter.
- Zum Beispiel verzeichnete der BANS-Bericht von BAPEN im Jahr 2015 420 neue erwachsene Patienten mit Heimparenteralernährung im Vereinigten Königreich, verglichen mit 262 neuen Patienten im Jahr 2011, was einen klaren Anstieg komplexer Fälle zeigt, die langfristige intravenöse Ernährung benötigen.
Wachsende Frühgeburtenraten
Frühgeborene benötigten eine präzise Nährstoffzufuhr, um Wachstum zu unterstützen und Stoffwechselprobleme zu verhindern, was die starke Nachfrage nach neonataler parenteraler Ernährung antrieb. Europäische neonatale Intensivstationen erweiterten spezialisierte Formulierungen, die auf empfindliche Säuglinge zugeschnitten sind. Steigende Investitionen in die perinatale Pflege und verbesserte Überlebensraten trugen zu einer konstanten Aufnahme bei. Ständige Aktualisierungen der neonatalen Ernährungsrichtlinien unterstützten ebenfalls ein stetiges Marktwachstum in der Region.
- Zum Beispiel wurde Baxters Numeta G13E, das einzige zugelassene gebrauchsfertige intravenöse Ernährungsprodukt für frühgeborene Neugeborene in Europa, in 15 westeuropäischen Ländern eingeführt, in denen jedes Jahr mehr als 61.000 Babys zu früh geboren werden.
Verschiebung hin zu personalisierter Ernährungstherapie
Kliniker setzten zunehmend auf personalisierte Ernährung basierend auf dem Zustand des Patienten, den Stoffwechselbedürfnissen und den klinischen Ergebnissen. Diese Verschiebung verbesserte die Behandlungsgenauigkeit und reduzierte Komplikationen im Zusammenhang mit Mangelernährung. Fortschrittliche Mischsysteme und sicherere Lipidformulierungen unterstützten die breitere Verwendung maßgeschneiderter Nährstoffmischungen. Krankenhäuser und Spezialzentren stärkten die Einführung als Teil verbesserter Erholungsprotokolle in ganz Europa.
Wichtige Trends & Chancen
Erweiterung von Heimparenteralernährungsprogrammen
Mehrere europäische Länder erweiterten heimische parenterale Ernährungsprogramme, um Krankenhausaufenthalte zu reduzieren und den Patientenkomfort zu verbessern. Fortschritte bei tragbaren Infusionspumpen und Fernüberwachungstools unterstützten die sichere Verabreichung außerhalb von Krankenhäusern. Erhöhte Erstattung unterstützte die Einführung bei Patienten mit chronischem Darmversagen. Das wachsende Bewusstsein für das langfristige Ernährungsmanagement schuf eine stabile Gelegenheit für Dienstleister.
- Zum Beispiel berichtet der häusliche parenterale Unterstützungsdienst von Calea im Vereinigten Königreich von mehr als 1.000 aktiven Patienten mit häuslicher parenteraler Unterstützung und über 112.000 Krankenschwesterbesuchen in einem einzigen Jahr, was das Ausmaß organisierter häuslicher Ernährungsprogramme widerspiegelt.
Wachstum bei der Innovation von Lipidemulsionen
Lipid-Emulsionen der neuen Generation gewannen an Bedeutung aufgrund verbesserter Sicherheit und besserer Verträglichkeit bei Patienten. Marktteilnehmer führten Formulierungen mit fortschrittlichen Fettsäureprofilen ein, die die Immunfunktion unterstützten und Entzündungsrisiken reduzierten. Krankenhäuser nahmen diese Optionen weit verbreitet als Teil von Strategien zur verbesserten Genesung an. Kontinuierliche Forschung in der Lipidchemie schuf Möglichkeiten für Produkte der nächsten Generation in ganz Europa.
- Zum Beispiel wurde Fresenius Kabis SMOFlipid, die erste Lipid-Injektions-Emulsion mit vier Ölen, weltweit an mehr als 7 Millionen Patienten verabreicht, und seine Sicherheitsdatenbank in regulatorischen Einreichungen umfasst 399 Patienten, die in neun klinischen Studien untersucht wurden.
Steigende Akzeptanz von Mehrkammerbeuteln
Mehrkammerbeutel fanden aufgrund der starken Nachfrage nach gebrauchsfertigen, kontaminationsresistenten Lösungen eine breitere Verwendung. Ihre Fähigkeit, die Vorbereitungszeit und Medikationsfehler zu reduzieren, unterstützte ein schnelles Wachstum in geschäftigen Krankenhausumgebungen. Hersteller erweiterten die Verteilung in ganz Europa, um die Notfallversorgung und neonatale Einheiten zu unterstützen. Der zunehmende Fokus auf Sicherheit und Effizienz im Arbeitsablauf trieb diesen Wandel weiter voran.
Wichtige Herausforderungen
Hohe Kosten der parenteralen Ernährungstherapie
Die hohen Kosten für spezialisierte Formulierungen, Mischsysteme und Infusionsgeräte blieben eine große Herausforderung. Budgetbeschränkungen in Gesundheitssystemen begrenzten den Zugang in kleineren Einrichtungen. Unterschiede bei der Erstattung in verschiedenen Ländern erhöhten den Druck auf Anbieter. Diese Kostenbarrieren verlangsamten die Einführung in nicht-tertiären Einrichtungen und erhöhten die Abhängigkeit von der krankenhausbasierten Versorgung.
Risiko von Infektionen und Komplikationen
Parenterale Ernährung erforderte strikte Handhabung aufgrund von Risiken katheterbedingter Blutstrominfektionen und metabolischer Komplikationen. Krankenhäuser benötigten robuste Schulungsprogramme und Infektionskontrollprotokolle, um die Sicherheit zu gewährleisten. Lieferengpässe oder Lücken im Arbeitsablauf erhöhten die Risiken während der Vorbereitung und Verabreichung. Diese Bedenken veranlassten Einrichtungen, strengere Richtlinien zu übernehmen, was die schnelle Expansion in einigen Regionen verlangsamte.
Regionale Analyse
Vereinigtes Königreich
Das Vereinigte Königreich erfasste fast 8 % des Anteils am europäischen Markt für parenterale Ernährung, unterstützt durch starke Einhaltung nationaler Ernährungsrichtlinien und zunehmende Nutzung in großen NHS-Krankenhäusern. Hohe chirurgische Fallzahlen und die zunehmende Inzidenz von Magen-Darm-Erkrankungen erhöhten die Nachfrage nach Aminosäurelösungen und Lipidemulsionen. Das Land erweiterte die häuslichen parenteralen Ernährungsdienste durch spezialisierte Zentren, was den Zugang für Langzeitpatienten verbesserte. Die Einführung gebrauchsfertiger Mehrkammerbeutel verbesserte die Effizienz des Arbeitsablaufs. Kontinuierliche Aufrüstungen von Neonatal- und Intensivstationen unterstützten eine stabile Marktexpansion.
Deutschland
Deutschland hielt etwa 7 % des Anteils, angetrieben durch eine starke klinische Infrastruktur und hohe Akzeptanz spezialisierter parenteraler Formulierungen in tertiären Krankenhäusern. Die steigende Nachfrage nach Intensivpflege und robuste Onkologie-Behandlungspfade erhöhten den Verbrauch von maßgeschneiderten Nährstoffmischungen. Krankenhäuser verwendeten weit verbreitet fortschrittliche Lipidemulsionen und standardisierte Mischsysteme, um die Patientenergebnisse zu verbessern. Das Land erweiterte auch die Kapazität der Neugeborenenpflege, was die höhere Nutzung bei Frühgeborenen unterstützte. Starke regulatorische Aufsicht und ein gut strukturiertes Erstattungssystem unterstützten weiterhin ein konsistentes Wachstum auf dem Markt.
Frankreich
Frankreich machte fast 6 % des Marktanteils aus, unterstützt durch starke nationale Ernährungspolitiken und eine höhere Nutzung von parenteralen Lösungen in postoperativen und Intensivpflegebereichen. Krankenhäuser führten moderne Lipidformulierungen und Mehrkammerbeutel ein, um die Sicherheit zu erhöhen und die Vorbereitungszeit zu verkürzen. Wachsende Raten von chronischen Darmerkrankungen und Frühgeburten erhöhten die klinische Abhängigkeit von intravenöser Ernährung. Der Ausbau von Programmen zur häuslichen parenteralen Ernährung verbesserte das Langzeitmanagement der Patienten. Investitionen in die Modernisierung von Krankenhäusern und die Automatisierung von Apotheken unterstützten die stetige Nachfrage weiter.
Russland
Russland hielt etwa 5 % des Marktanteils, angetrieben durch steigende ICU-Aufnahmen, höhere Volumina chirurgischer Eingriffe und eine breitere Einführung klinischer Ernährung in großen städtischen Krankenhäusern. Das Wachstum resultierte aus der verstärkten Nutzung von Aminosäurelösungen und Kohlenhydratformulierungen in der akuten und chronischen Pflege. Das Land verbesserte den Zugang zu fortschrittlichen parenteralen Produkten durch erweiterte inländische Produktion und Vertrieb. Die Einführung variierte jedoch je nach Region aufgrund von Infrastrukturmängeln. Der Ausbau von neonatalen Pflegediensten und aktualisierte klinische Protokolle unterstützten weiterhin den Marktforschritt.
Italien
Italien erfasste fast 5 % des Marktanteils aufgrund der starken Nachfrage in der chirurgischen Erholung, Onkologie und Intensivpflegeeinheiten in großen Krankenhäusern. Der steigende Fokus auf das Management von Mangelernährung erhöhte die Nutzung standardisierter parenteraler Formulierungen. Das Land erweiterte auch die Dienstleistungen zur häuslichen parenteralen Ernährung, was die Behandlungskontinuität für chronische Patienten verbesserte. Die Einführung von Mehrkammerbeuteln und fortschrittlichen Lipidemulsionen wuchs mit einem besseren Sicherheitsbewusstsein. Verbesserungen in der neonatologischen Intensivpflege und regionale Gesundheitsreformen unterstützten die konsistente Marktexpansion in wichtigen italienischen Regionen.
Marktsegmentierungen:
Nach Nährstofftyp
- Einzeldosis-Aminosäurelösung
- Parenterale Lipidemulsion
- Kohlenhydrate
- Spurenelemente
- Vitamine
- Mineralien
Nach Endverbraucher
- Krankenhäuser
- Kliniken
- Andere
Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Italien
Wettbewerbslandschaft
Der europäische Markt für parenterale Ernährung wird von führenden Unternehmen wie Fresenius Kabi AG, B Braun SE, Pfizer Inc, Baxter International Inc, ICU Medical Inc, Grifols SA, Otsuka Pharmaceuticals Co Ltd, Vifor Pharma Management AG und Aculife Healthcare Pvt Ltd geprägt. Diese Akteure stärken die Wettbewerbsfähigkeit durch fortschrittliche Formulierungen, eine breitere Einführung von Mehrkammerbeuteln und starke Mischfähigkeiten, die eine sichere und genaue Nährstoffzufuhr unterstützen. Große Hersteller erweitern weiterhin die regionale Produktionskapazität, um die Lieferzuverlässigkeit in Krankenhäusern und Spezialzentren zu verbessern. Der wachsende Fokus auf personalisierte Ernährung treibt Innovationen in Lipidemulsionen, Aminosäurelösungen und ausgewogenen Nährstoffmischungen voran. Unternehmen investieren auch in Automatisierung, digitale Mischabläufe und verbesserte Qualitätssysteme, um die strengen europäischen Regulierungsstandards zu erfüllen. Die steigende Nachfrage nach neonataler, onkologischer und Intensivpflegeernährung fördert weitere Produktverbesserungen und breitere Vertriebsnetze in der gesamten Region.
Analyse der Schlüsselakteure
- Fresenius Kabi AG
- B Braun SE
- Pfizer Inc
- Baxter International Inc
- ICU Medical Inc
- Grifols SA
- Otsuka Pharmaceuticals Co Ltd
- Vifor Pharma Management AG
- Aculife Healthcare Pvt Ltd
Neueste Entwicklungen
- Im Jahr 2024 brachte Otsuka Pharmaceutical Factory die KIDPAREN-Injektion auf den Markt, eine Aminosäure-Multivitamin-, Glukose- und Elektrolytlösung für hochkalorische parenterale Ernährung.
- Im Jahr 2024 führte Fresenius Kabi Peditrace Novum ein, eine parenterale Mikronährstoffformel für die pädiatrische Anwendung.
- Im Jahr 2024 gründete ICU Medical ein Joint Venture im Wert von 200 Millionen US-Dollar mit Otsuka Pharmaceutical Factory, um ein 1,4-Milliarden-Einheiten-IV-Netzwerk zu schaffen, das 2025 abgeschlossen wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nährstofftyp, Endnutzer und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach personalisierter parenteraler Ernährung wird steigen, da Krankenhäuser maßgeschneiderte Therapien einführen.
- Die Einführung fortschrittlicher Lipidemulsionen wird aufgrund verbesserter Sicherheitsprofile zunehmen.
- Europa wird Heimparenteralernährungsprogramme mit besseren Überwachungswerkzeugen ausbauen.
- Neonatale Einheiten werden den Einsatz spezialisierter Formulierungen für Frühgeborene erhöhen.
- Automatisierung in der Herstellung wird die Genauigkeit verbessern und Zubereitungsfehler reduzieren.
- Mehrkammerbeutel werden für eine schnellere und sicherere Verabreichung stärker angenommen.
- Leitlinien für klinische Ernährung werden voranschreiten und eine breitere Anwendung in der Chirurgie und Intensivpflege fördern.
- Regionale Hersteller werden die Produktionskapazität ausbauen, um die Lieferstabilität zu stärken.
- Digitale Verfolgungssysteme werden das Ernährungsmanagement verbessern und Komplikationen reduzieren.
- Krankenhäuser werden die Investitionen in Schulungen erhöhen, um die sichere Handhabung der parenteralen Ernährung zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für parenterale Ernährung in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Markt für parenterale Ernährung zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des europäischen Marktes für parenterale Ernährung voran?
Welche Herausforderungen hat der europäische Markt für parenterale Ernährung zu bewältigen?
Wer sind die Hauptakteure im europäischen Markt für parenterale Ernährung?
Wer sind die führenden Unternehmen im europäischen Markt für parenterale Ernährung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für parenterale Ernährung in Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für parenterale Ernährung in Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.71 billion → 2032: USD 4.38 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für parenterale Ernährung in Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für parenterale Ernährung in Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für parenterale Ernährung in Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für parenterale Ernährung in Europa Market Drivers
- 3.3 Markt für parenterale Ernährung in Europa Market Restraints & Challenges
- 3.4 Markt für parenterale Ernährung in Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für parenterale Ernährung in Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für parenterale Ernährung in Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für parenterale Ernährung in Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für parenterale Ernährung in Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für parenterale Ernährung in Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für parenterale Ernährung in Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für parenterale Ernährung in Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für parenterale Ernährung in Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für parenterale Ernährung in Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für parenterale Ernährung in Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für parenterale Ernährung in Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für parenterale Ernährung in Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für parenterale Ernährung in Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für parenterale Ernährung in Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für parenterale Ernährung in Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für parenterale Ernährung in Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für parenterale Ernährung in Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für parenterale Ernährung in Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für parenterale Ernährung in Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
