
Marktübersicht für Peripheral Component Interconnect Express:
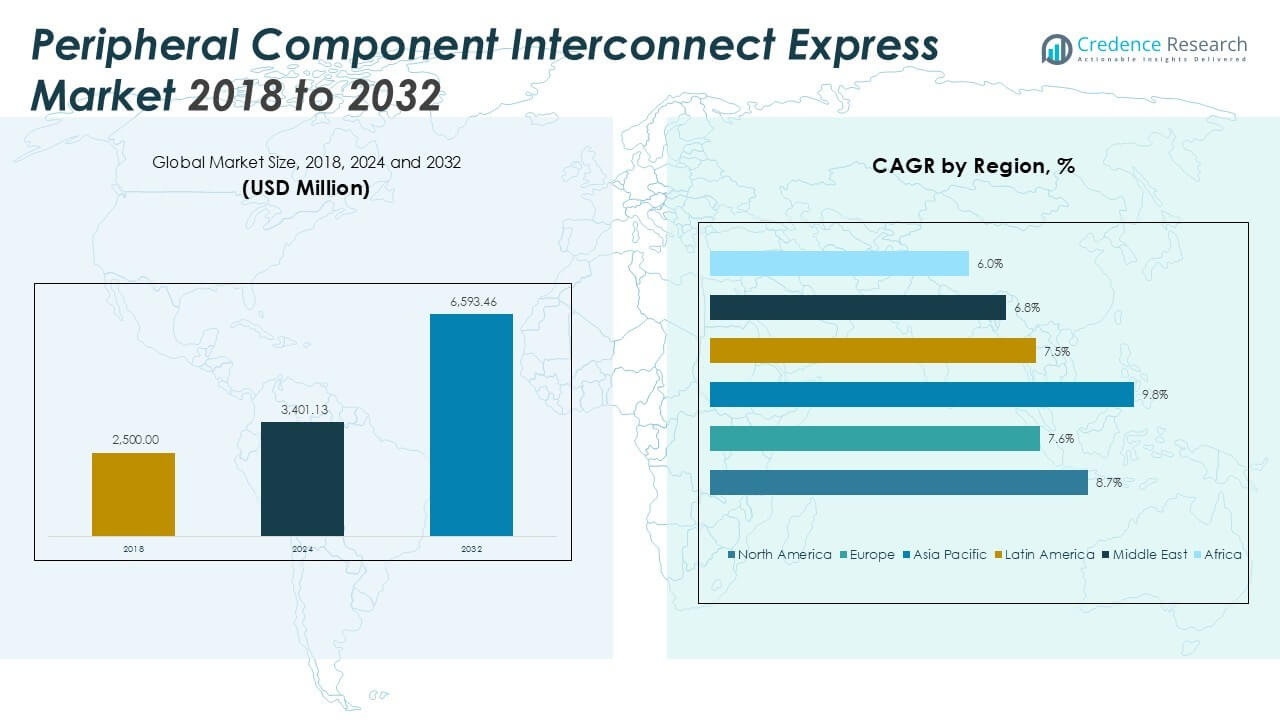
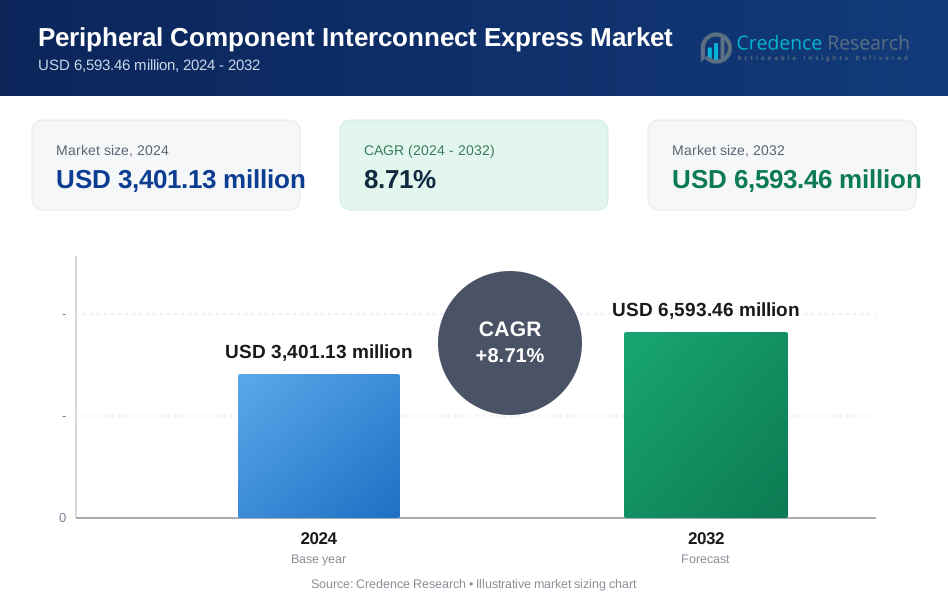
Die Marktgröße für Peripheral Component Interconnect Express wurde 2018 auf 2.500,00 Millionen USD geschätzt, stieg bis 2024 auf 3.401,13 Millionen USD und wird voraussichtlich bis 2032 6.593,46 Millionen USD erreichen, mit einer CAGR von 8,71 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Peripheral Component Interconnect Express 2024 | 3.401,13 Millionen USD |
| Peripheral Component Interconnect Express Markt, CAGR | 8,71% |
| Marktgröße für Peripheral Component Interconnect Express 2032 | 6.593,46 Millionen USD |
Der Markt für Peripheral Component Interconnect Express wird von großen Akteuren wie Intel Corporation, Advanced Micro Devices, Inc. (AMD), NVIDIA Corporation, Broadcom Inc. und Marvell Technology Group Ltd. angeführt. Diese Unternehmen treiben Innovationen durch PCIe-fähige CPUs, GPUs, Switches und Speichercontroller voran, die für Hochleistungsrechner, Rechenzentren und Automobilsysteme maßgeschneidert sind. Intel und AMD halten starke Positionen durch weit verbreitete Plattformintegration, während NVIDIA bei der Bereitstellung von Beschleunigern führend ist. Broadcom und Marvell dominieren die PCIe-basierte Netzwerk- und Speicherverbindung. Regional führt Nordamerika den Markt mit einem Anteil von 39,3 % im Jahr 2024 an, unterstützt durch Investitionen in Hyperscale-Rechenzentren und die frühe Einführung von PCIe Gen 5. Der asiatisch-pazifische Raum folgt dicht aufgrund der schnellen Industrialisierung, der Präsenz von OEMs und der starken Nachfrage nach Hochgeschwindigkeitsschnittstellen in den Automobil- und Elektroniksektoren. Diese Wettbewerbsdynamiken und regionalen Stärken prägen die Wachstumsdynamik des globalen PCIe-Ökosystems.
Einblicke in den Peripheral Component Interconnect Express Markt
- Der Markt für Peripheral Component Interconnect Express wurde 2018 auf 2.500,00 Millionen USD geschätzt, erreichte 2024 3.401,13 Millionen USD und soll bis 2032 6.593,46 Millionen USD erreichen, mit einer Wachstumsrate von 8,71 %.
- Die steigende Nachfrage nach Hochgeschwindigkeits-Datenübertragung in Rechenzentren und KI-Workloads treibt die PCIe-Akzeptanz über Server, Speicher und Beschleunigerplattformen hinweg voran.
- Der Übergang zu PCIe Gen 4 und Gen 5, unterstützt von führenden Akteuren wie Intel, AMD und NVIDIA, steigert die Leistung in Cloud-, Edge- und Automobilanwendungen.
- Hohe Upgrade-Kosten und Herausforderungen im Wärmemanagement hemmen die Akzeptanz in kostenempfindlichen und platzbeschränkten Umgebungen.
- Nordamerika führt mit einem Marktanteil von 39,3 % im Jahr 2024, gefolgt vom asiatisch-pazifischen Raum mit 32,6 %; Hardware ist das dominierende Komponentensegment, während Rechenzentren den größten Anwendungsanteil ausmachen.
Analyse der Marktsegmentierung für Peripheral Component Interconnect Express:
Nach Komponente
Das Hardware-Segment dominiert den Peripheral Component Interconnect Express-Markt mit dem höchsten Umsatzanteil. Die Anforderungen an Hochgeschwindigkeitsverbindungen in Servern, Speichersystemen und eingebetteten Plattformen treiben die starke Nachfrage nach PCIe-basierten Hardwarekomponenten an. Fortschrittliche GPUs, SSDs und Netzwerkschnittstellenkarten nutzen PCIe-Lanes für schnelleren Datendurchsatz und reduzierte Latenzzeiten. Die zunehmende Bereitstellung von KI-Workloads in Rechenzentren und Edge-Geräten fördert die Hardware-Integration weiter. Kontinuierliche Upgrades auf PCIe-Generationen wie Gen 4 und Gen 5 unterstützen höhere Bandbreiten und Effizienz. Die Software- und Dienstleistungssegmente wachsen stetig, angetrieben durch Systemoptimierung und Unterstützungsanforderungen.
- Zum Beispiel unterstützen Intels 5. Gen Xeon Scalable-Prozessoren bis zu 80 PCIe 5.0-Lanes, die mit 32 GT/s pro Lane für Netzwerke und Beschleuniger laufen.
Nach Anwendung
Rechenzentren stellen das führende Anwendungssegment dar und machen den größten Marktanteil im PCI Express-Ökosystem aus. Der Anstieg von Hyperscale-Infrastrukturen und die Expansion des Cloud-Computings erhöhen den Bedarf an skalierbaren, latenzarmen Verbindungen. PCIe unterstützt Hochleistungsrechnersysteme durch effiziente Verbindungsgeschwindigkeiten und Multi-Device-Konnektivität. Die Automobilindustrie folgt als schnell wachsendes Segment aufgrund der erhöhten ECU-Kommunikation und ADAS-Integration. Unterhaltungselektronik und industrielle Anwendungen nutzen PCIe für kompakte, hochgeschwindigkeitsfähige Gerätekommunikation. Luft- und Raumfahrt sowie Verteidigung fordern robuste PCIe-Lösungen für missionskritische Systeme, während das Segment „Andere“ eingebettete und IoT-Systemanwendungen umfasst.
- Zum Beispiel liefert NVIDIAs A100 Tensor Core GPU eine interne HBM2e-Speicherbandbreite von bis zu 2 TB/s für KI- und HPC-Systeme.
Nach Endbenutzer
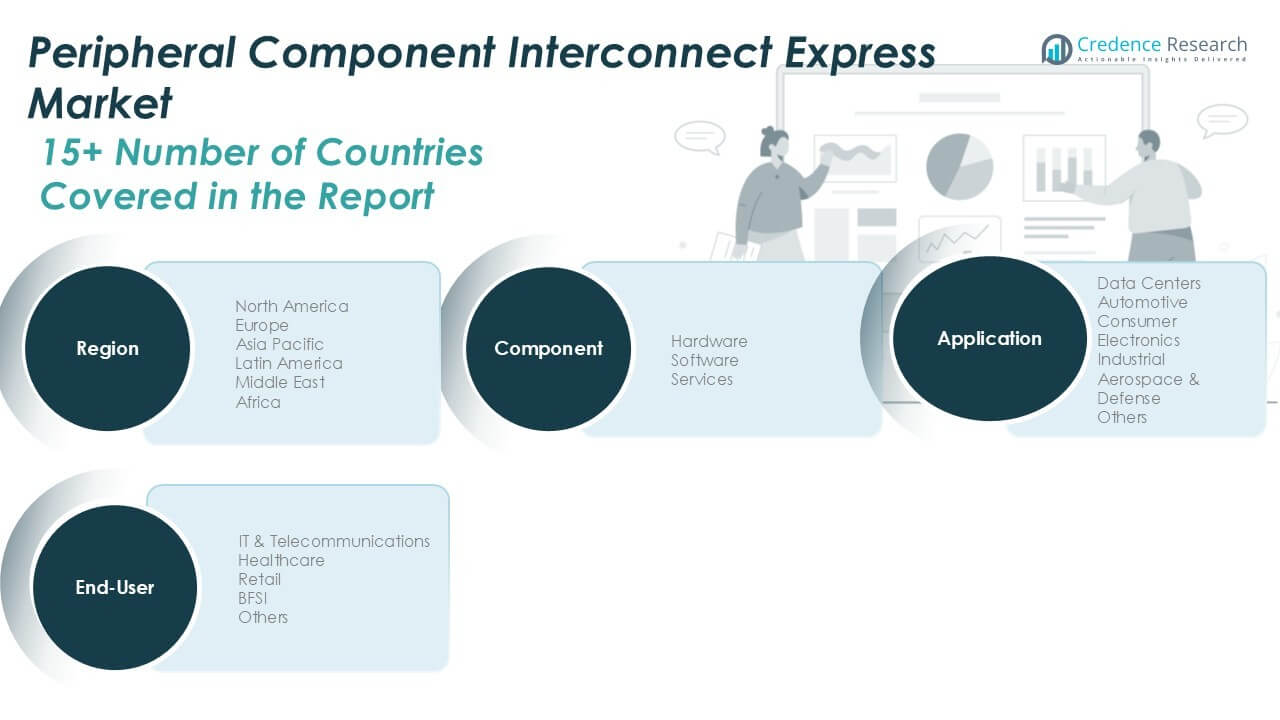
IT & Telekommunikation halten die dominierende Position unter den Endbenutzern, angetrieben durch die weit verbreitete Einführung von Servern und Speichern. PCIe ermöglicht schnelleren Datenfluss über Cloud-Netzwerke, Telekommunikationsumschaltsysteme und Hochleistungsserver. Der BFSI-Sektor verzeichnet ebenfalls eine wachsende Akzeptanz zur Unterstützung der Echtzeit-Datenverarbeitung und sicheren Transaktionsabwicklung. Gesundheitsorganisationen setzen PCIe-basierte Systeme für fortschrittliche Diagnostik und medizinische Bildgebung ein. Der Einzelhandel profitiert von PCIe-fähigen Analyseplattformen und POS-Systemen, die große Datenmengen schnell verarbeiten. Die Kategorie „Andere“ umfasst Bildungs-, Fertigungs- und Regierungssektoren, in denen Datenzuverlässigkeit und Geschwindigkeit entscheidend sind.
Wichtige Wachstumstreiber des Peripheral Component Interconnect Express-Marktes
Steigende Nachfrage nach Hochgeschwindigkeits-Datenübertragung in Rechenzentren
Die rasante Expansion von Cloud-Computing, KI-Workloads und Big-Data-Analysen treibt die Nachfrage nach Hochgeschwindigkeits-Datenübertragung an und positioniert PCI Express (PCIe) als eine kritische Verbindungstechnologie. Moderne Rechenzentren benötigen effiziente, latenzarme Kommunikation zwischen Servern, Speicherarrays und GPUs. PCIe Gen 4 und Gen 5 Architekturen unterstützen Bandbreiten von bis zu 32 GT/s und erfüllen die wachsenden Durchsatzanforderungen von Hyperscale-Umgebungen. Unternehmen setzen zunehmend PCIe-fähige SSDs, Beschleuniger und Netzwerkschnittstellenkarten ein, um Engpässe zu reduzieren und die Serverleistung zu verbessern. Der Übergang zu NVMe-Speicher stärkt weiter die Abhängigkeit von PCIe-Lanes. Während Hyperscaler und Colocation-Anbieter weltweit ihre Einrichtungen erweitern, wird die Integration von PCIe-Komponenten unerlässlich, um Leistung und Skalierbarkeit aufrechtzuerhalten. Diese fortgesetzte Einführung fortschrittlicher PCIe-Schnittstellen wird voraussichtlich das langfristige Umsatzwachstum in datenorientierten Infrastruktur-Anwendungen vorantreiben.
- Zum Beispiel nutzen Enterprise-NVMe-SSDs PCIe-Lanes, um den in den NVMe-Spezifikationen über PCIe definierten niedrigen Latenz- und hohen Parallelitätszugriff auf Speicher voll auszuschöpfen.
Integration von PCIe in Automobil- und eingebetteten Systemen
Die Automobilindustrie übernimmt rasch PCIe, um die sich entwickelnden elektronischen Architekturen in elektrischen und vernetzten Fahrzeugen zu unterstützen. Fortschrittliche Fahrerassistenzsysteme (ADAS), Infotainment-Einheiten und zentrale Domänencontroller erfordern eine Hochgeschwindigkeitskommunikation mit mehreren Komponenten. PCIe unterstützt ein modulares Design und ermöglicht flexible Upgrades in den Bereichen Sensorfusion, KI-basierte Entscheidungssysteme und Telematikplattformen. Mit der Standardisierung von Automotive Ethernet und Hochleistungsprozessoren sorgt PCIe für nahtlose Datenbewegung zwischen Steuergeräten und Peripheriegeräten. Auch der Bereich der eingebetteten Systeme, zu dem medizinische, industrielle und militärische Rechengeräte gehören, nutzt zunehmend PCIe für kompakte, robuste und schnelle Konnektivität. Während softwaredefinierte Fahrzeuge und intelligente Mobilitätsökosysteme reifen, werden PCIe-basierte Lösungen unerlässlich, um Echtzeit-Entscheidungen und ausfallsichere Operationen zu unterstützen. Diese Entwicklungen positionieren PCIe fest als Wachstumstreiber in der nächsten Generation von Automobil- und eingebetteten Plattformen.
- Zum Beispiel ermöglicht die PCIe-Technologie Hochgeschwindigkeitsverbindungen für die Verteilung von automatisierten Fahrzeugsensoren und ADAS-Berechnungen in zentralisierten Fahrzeugplattformen.
Fortlaufende Entwicklung der PCIe-Standards und Produktinnovationen
Die kontinuierliche Entwicklung der PCIe-Standards, von Gen 3 bis Gen 6, treibt die Nachfrage an, indem sie die Leistung verbessert und die Infrastruktur zukunftssicher macht. Jede aufeinanderfolgende Generation verdoppelt die Datenratenfähigkeiten, wobei Gen 6 voraussichtlich 64 GT/s bieten wird und dabei die Abwärtskompatibilität beibehält. Diese Standardentwicklung unterstützt intensive Workloads in KI-, ML- und HPC-Systemen. Große Halbleiterhersteller bringen Chipsätze und Prozessoren mit den neuesten PCIe-Versionen auf den Markt, was Ökosystem-Upgrades fördert. Beispielsweise haben Intel und AMD CPUs eingeführt, die Gen 5 unterstützen, während GPU-Hersteller wie NVIDIA PCIe integrieren, um die Rechenleistung zu beschleunigen. PCIe-Switch-Fabrics und Retimer gewinnen ebenfalls an Bedeutung, um die Konnektivität in größeren Systemen zu erweitern. Der Aufstieg der Chiplet-Architektur in fortschrittlichen Prozessoren nutzt zudem die modulare Skalierbarkeit von PCIe. Dieser fortlaufende Innovationszyklus stellt sicher, dass PCIe in den sich entwickelnden Computerparadigmen relevant bleibt und seine Marktposition stärkt.
Wichtige Trends & Chancen im PCI Express-Markt
Verbreitung von KI- und HPC-Workloads in verschiedenen Branchen
KI, Deep Learning und Hochleistungsrechnen (HPC) Workloads wachsen in den Bereichen Gesundheitswesen, Finanzdienstleistungen, Forschung und Verteidigung. Diese Anwendungen erfordern massive Datenverarbeitung, geringe Latenz und parallele Rechenarchitektur-Fähigkeiten, die PCIe gut unterstützen kann. Über PCIe verbundene GPUs, FPGAs und ASIC-Beschleuniger helfen, KI-Inferenz und -Training effizient zu skalieren. In Supercomputing-Clustern bieten PCIe-Fabrics eine optimierte Bandbreitenverteilung zwischen Rechen- und Speicherknoten. Die Einführung von PCIe in KI-Servern mit hoher Kerndichte und Speicherbandbreitenkonfigurationen nimmt stark zu. Da Unternehmen Echtzeitanalysen und Edge-Inferenz verfolgen, werden PCIe-fähige Lösungen zu einem entscheidenden Faktor, um Leistungsgrenzen zu erreichen. Dieser Trend schafft eine starke Nachfrage nach PCIe-Switches, Lanes und Gen 4/Gen 5-konformen Motherboards in Unternehmens- und wissenschaftlichen Rechenumgebungen.
- Zum Beispiel bieten AMD EPYC-Prozessoren bis zu 160 PCIe Gen5-Lanes, die schnelle Übertragungen zwischen GPUs, Speicher und Netzwerken in Unternehmens-KI-Clustern ermöglichen.
Einführung von PCIe in Edge-Computing- und IoT-Systemen
Edge-Computing gewinnt an Dynamik, da Branchen darauf abzielen, Daten näher an der Quelle zu verarbeiten, um Latenz und Bandbreitennutzung zu reduzieren. PCIe spielt eine entscheidende Rolle bei der Ermöglichung von Hochgeschwindigkeitsverbindungen zwischen Sensoren, Edge-Prozessoren und Speichereinheiten in diesen kompakten Implementierungen. Von intelligenten Fabriken und autonomen Logistiksystemen bis hin zu entfernten medizinischen Geräten und Überwachungssystemen unterstützt PCIe den skalierbaren Datenaustausch über dezentralisierte Infrastrukturen hinweg. Industrielle PCs und eingebettete Systeme nutzen PCIe, um mehrere Funktionsmodule innerhalb enger Platzbeschränkungen zu integrieren. Der Trend zu modularen Edge-Gateways, die von PCIe-fähigen SoCs und Beschleunigern angetrieben werden, eröffnet neue Möglichkeiten für Lieferanten. Mit der Ausweitung der 5G-Konnektivität und der Diversifizierung von Edge-Anwendungsfällen wächst die Rolle von PCIe bei der Ermöglichung lokaler Rechenleistung und Echtzeit-Entscheidungsfindung weiter, was es zu einer Schlüsseltechnologie in der Edge-IoT-Konvergenz macht.
Wichtige Herausforderungen des Peripheral Component Interconnect Express-Marktes
Thermisches Management und Bedenken hinsichtlich des Stromverbrauchs
Eine der größten Herausforderungen bei der Einführung von Hochgeschwindigkeits-PCIe-Komponenten ist das effektive thermische und Leistungsmanagement. Höhere PCIe-Generationen, wie Gen 4 und Gen 5, erzeugen aufgrund erhöhter Datenraten und Anforderungen an die Signalintegrität erhebliche Wärme. In dichten Serverumgebungen oder kompakten eingebetteten Systemen führt dies zu thermischem Drosseln, Zuverlässigkeitsproblemen und im Laufe der Zeit zu reduzierter Leistung. Leistungsintensive GPUs, Beschleuniger und SSDs, die über PCIe verbunden sind, belasten zusätzlich die Strombudgets des Systems. Die Entwicklung angemessener Kühllösungen und Stromversorgungssysteme erhöht die Gesamtkomplexität und die Kosten der Hardware. Diese Einschränkungen begrenzen die Einführung von PCIe in platzbeschränkten Umgebungen und erfordern Innovationen im energieeffizienten Design, in der Signalaufbereitung und in den Wärmeableitungsmechanismen, um eine nachhaltige Hochgeschwindigkeitsleistung sicherzustellen.
Kostenbarrieren bei der Aufrüstung bestehender Infrastrukturen
Der Übergang zu neueren PCIe-Standards erfordert umfangreiche Infrastruktur-Upgrades in Bezug auf Boards, Prozessoren, Chipsätze und Verbindungen. Unternehmen, die auf Gen 3 oder früher arbeiten, stehen vor hohen Kosten bei der Einführung von Gen 4 oder Gen 5 aufgrund von Einschränkungen in der Abwärtskompatibilität und der Systemkonfiguration. Der Bedarf an kompatiblen Motherboards, Retimern und Signal-Integritätswerkzeugen erhöht die Beschaffungs- und Integrationskosten. Kleinere Organisationen und kostenempfindliche Sektoren könnten die Einführung aufgrund dieser Investitionshürden verzögern. Anbieter stehen auch vor der Herausforderung, Endbenutzer zu schulen und nahtlose Migrationspfade bereitzustellen. Bis sich Skaleneffekte verbessern und die Kosten für PCIe-Komponenten sinken, könnten diese Budgetbeschränkungen die Einführung in Segmenten außerhalb von Hyperscale-Rechenzentren und High-End-Computing verlangsamen.
Regionale Analyse des Peripheral Component Interconnect Express Marktes
Nordamerika
Nordamerika verzeichnete den größten Marktanteil im Peripheral Component Interconnect Express Markt, mit einem Wert von 993,75 Millionen USD im Jahr 2018 und erreichte 1.336,96 Millionen USD im Jahr 2024. Es wird prognostiziert, dass es bis 2032 auf 2.588,61 Millionen USD anwächst, mit einer jährlichen Wachstumsrate (CAGR) von 8,7%. Die Region hält im Jahr 2024 etwa 39,3% des globalen Marktes. Eine starke Präsenz von Hyperscale-Rechenzentren, führenden Halbleiterherstellern und einer robusten IT-Infrastruktur treibt die Nachfrage an. Investitionen in KI-Server und Hochleistungsrechnerplattformen unterstützen zusätzlich die PCIe-Einführung. Die USA führen das regionale Wachstum aufgrund früher PCIe Gen 4 und Gen 5 Implementierungen an.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,8%. Die Marktgröße stieg von 787,50 Millionen USD im Jahr 2018 auf 1.108,24 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 2.322,88 Millionen USD erreichen. Es hält im Jahr 2024 einen Marktanteil von 32,6%. Schnelle Industrialisierung, zunehmender Einsatz von Edge-Computing und der Bau von Rechenzentren in großem Maßstab in China, Japan und Indien treiben das Wachstum an. Die Präsenz von OEMs und eine starke Halbleiterproduktionsbasis beschleunigen die PCIe-Integration. Wachsende Konsumelektronik- und Automobilsektoren erhöhen die regionale Nachfrage nach Hochgeschwindigkeitsverbindungen weiter.
Europa
Europa hatte eine Marktgröße von 468,00 Millionen USD im Jahr 2018, erreichte 601,91 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 auf 1.074,42 Millionen USD anwachsen, mit einer CAGR von 7,6%. Die Region trägt im Jahr 2024 etwa 17,7% zum globalen Marktanteil bei. Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung mit Fortschritten in der Automobilelektronik, industrieller Automatisierung und Verteidigungscomputing an. Die PCIe-Integration unterstützt sich entwickelnde Architekturen in vernetzten Fahrzeugen und KI-gesteuerten Anwendungen. Der zunehmende Fokus auf grüne Rechenzentren und energieeffiziente Technologien begünstigt auch den Einsatz von PCIe-fähiger Infrastruktur in europäischen Unternehmen.
Lateinamerika
Der Markt in Lateinamerika lag bei 131,50 Millionen USD im Jahr 2018 und soll von 176,82 Millionen USD im Jahr 2024 auf 312,99 Millionen USD bis 2032 steigen, mit einer CAGR von 7,5%. Die Region hält im Jahr 2024 einen Anteil von 5,2% am globalen Markt. Brasilien und Mexiko treiben die regionale Einführung mit wachsendem IT-Service und zunehmender Cloud-Infrastruktur an. PCIe-basierte Komponenten gewinnen in Smart-City-Projekten und der Digitalisierung des öffentlichen Sektors an Bedeutung. Obwohl noch in der Entwicklung, unterstützt die Nachfrage nach Hochgeschwindigkeitskommunikationstools und verbesserter Speicherleistung ein stetiges Wachstum im PCIe-Ökosystem.
Naher Osten
Der Markt für Peripheral Component Interconnect Express im Nahen Osten wurde 2018 auf 72,25 Millionen USD geschätzt, erreichte 2024 90,11 Millionen USD und soll bis 2032 auf 151,69 Millionen USD wachsen, mit einer CAGR von 6,8%. Die Region macht 2024 3,2% des Marktanteils aus. Länder wie die VAE und Saudi-Arabien investieren in datengesteuerte nationale Strategien, fördern intelligente Infrastrukturen und digitale Governance. Die Einführung von PCIe-Komponenten steigt in Telekommunikations-, Fintech- und staatlichen Computerumgebungen. Allerdings hemmen ein langsameres Fertigungstempo und begrenzte Technologielokalisierung das Wachstum leicht.
Afrika
Afrika verzeichnete 2024 den niedrigsten Marktanteil von 2,6%, mit einer Größe von 47,00 Millionen USD im Jahr 2018 und 87,08 Millionen USD im Jahr 2024, und soll bis 2032 142,88 Millionen USD erreichen, mit einem Wachstum von 6,0% CAGR. Südafrika, Nigeria und Ägypten führen die Einführung an, angetrieben durch den Ausbau der IKT, die Digitalisierung der Bildung und die Migration von Unternehmens-Clouds. Infrastrukturelle Einschränkungen und Kostenbarrieren verlangsamen die Einführung von PCIe in breiteren Regionen. Allerdings bieten von der Regierung geführte digitale Initiativen und ausländische Investitionen in Rechenzentren Wachstumschancen für PCIe-Komponentenlieferanten, die auf aufstrebende digitale Märkte abzielen.
Segmentierungen des Peripheral Component Interconnect Express Marktes:
Nach Komponente:
- Hardware
- Software
- Dienstleistungen
Nach Anwendung:
- Rechenzentren
- Automobil
- Unterhaltungselektronik
- Industriell
- Luft- und Raumfahrt & Verteidigung
- Andere
Nach Endverbraucher:
- IT & Telekommunikation
- Gesundheitswesen
- Einzelhandel
- BFSI
- Andere
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des Peripheral Component Interconnect Express Marktes
Die Wettbewerbslandschaft des Peripheral Component Interconnect Express Marktes ist geprägt von einer starken Präsenz führender Halbleiter- und Chipsatzhersteller. Die Intel Corporation dominiert den Bereich mit konsistenter PCIe-Integration in ihren Prozessoren und Serverplattformen. Advanced Micro Devices (AMD) und NVIDIA erweitern kontinuierlich ihre PCIe-fähigen GPU- und Beschleunigerportfolios, um Hochleistungsrechnen und KI-Workloads zu unterstützen. Broadcom, Marvell und Microchip Technology konzentrieren sich auf PCIe-Switches, Controller und Speicherverbindungslösungen und stärken so die Angebote für Unternehmensinfrastrukturen. Unternehmen wie Texas Instruments, Renesas und Analog Devices tragen spezialisierte PCIe-Schnittstellenkomponenten für eingebettete und industrielle Systeme bei. Die zunehmende Einführung der PCIe Gen 4 und Gen 5 Standards veranlasst Anbieter, in fortschrittliche Signalintegrität und Energiemanagement-Designs zu investieren. Die wettbewerbsfähige Differenzierung wird durch Produktleistung, Interoperabilität, Latenz und Energieeffizienz bestimmt. Strategische Kooperationen mit Hyperscale-Cloud-Anbietern und OEMs prägen ebenfalls die Marktpositionen. Ständige Innovation, Standard-Upgrades und Ökosystemkompatibilität bleiben zentral, um die Führungsposition in diesem sich entwickelnden Markt zu erhalten.
Analyse der Hauptakteure
- Intel Corporation
- Advanced Micro Devices, Inc. (AMD)
- NVIDIA Corporation
- Broadcom Inc.
- Texas Instruments Incorporated
- Microchip Technology Inc.
- Marvell Technology Group Ltd.
- Xilinx, Inc.
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- Renesas Electronics Corporation
- Analog Devices, Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- Silicon Motion Technology Corporation
- Altera Corporation
Jüngste Entwicklungen
- Im Mai 2025 hat Astera Labs mit der Massenproduktion seines PCIe 6-Konnektivitätsportfolios begonnen, das Gearbox-, Retimer-, Fabric-Switch- und optische Lösungen umfasst, die die Leistung von KI- und Cloud-Infrastrukturen verbessern sollen. Das Unternehmen arbeitet mit Branchenpartnern wie AMD, Micron, Samsung und Keysight zusammen, um die Einführung von PCIe 6 zu beschleunigen und eine nahtlose Interoperabilität in hyperskaligen Rechenzentren zu gewährleisten.
- Im November 2024 brachte AMD die Versal Premium Series Gen 2 auf den Markt, die erste FPGA-Plattform, die CXL 3.1 und PCIe Gen6 unterstützt und entwickelt wurde, um den Datenfluss in KI-, Rechenzentrums- und Luft- und Raumfahrtanwendungen zu optimieren. Das Gerät verbessert die Speicher-Skalierbarkeit, Bandbreite und Sicherheit mit integrierten Verschlüsselungs-Engines und Hochgeschwindigkeitsverbindungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Komponente, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von PCIe Gen 5 und Gen 6 wird sich in Rechenzentren und Unternehmensplattformen beschleunigen.
- KI-, HPC- und maschinelle Lern-Workloads werden die Nachfrage nach latenzarmen PCIe-Verbindungen erhöhen.
- Modulare und auf Chiplets basierende Prozessoren werden stärker auf skalierbare PCIe-Architekturen angewiesen sein.
- Automobilsysteme werden PCIe für ADAS, Infotainment und zentralisierte Rechenmodule integrieren.
- Das Wachstum des Edge-Computings wird den Einsatz kompakter PCIe-Komponenten in Industrie- und IoT-Anwendungen fördern.
- Halbleiterunternehmen werden sich auf energieeffiziente PCIe-Designs konzentrieren, um thermische und Leistungsgrenzen zu adressieren.
- Die Erweiterung von NVMe-Speicher und PCIe-basierten SSDs wird die Leistung in Cloud-Systemen verbessern.
- PCIe-Switches und Retimer werden in Multi-GPU- und Serverkonfigurationen eine höhere Nachfrage erfahren.
- Schwellenländer werden PCIe schrittweise mit zunehmenden Investitionen in digitale Infrastruktur übernehmen.
- Strategische Kooperationen zwischen OEMs und Hyperscale-Akteuren werden die Produktentwicklung und -bereitstellung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Peripheral Component Interconnect Express und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Peripheral Component Interconnect Express zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Peripheral Component Interconnect Express hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Peripheral Component Interconnect Express antreiben?
Wer sind die führenden Unternehmen im Markt für Peripheral Component Interconnect Express?
Welche Region hatte 2024 den größten Anteil am Markt für Peripheral Component Interconnect Express?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Peripheral Component Interconnect Express Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Peripheral Component Interconnect Express Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,401.13 million → 2032: USD 6,593.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Peripheral Component Interconnect Express Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Peripheral Component Interconnect Express Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Peripheral Component Interconnect Express Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Peripheral Component Interconnect Express Market Drivers
- 3.3 Markt für Peripheral Component Interconnect Express Market Restraints & Challenges
- 3.4 Markt für Peripheral Component Interconnect Express Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Peripheral Component Interconnect Express Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Peripheral Component Interconnect Express Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Peripheral Component Interconnect Express category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Peripheral Component Interconnect Express Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Peripheral Component Interconnect Express Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Peripheral Component Interconnect Express market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Peripheral Component Interconnect Express Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Peripheral Component Interconnect Express Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Peripheral Component Interconnect Express Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Peripheral Component Interconnect Express (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Peripheral Component Interconnect Express Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Peripheral Component Interconnect Express Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Peripheral Component Interconnect Express Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Peripheral Component Interconnect Express Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Peripheral Component Interconnect Express Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Peripheral Component Interconnect Express Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Peripheral Component Interconnect Express Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Peripheral Component Interconnect Express Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Peripheral Component Interconnect Express Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
