
Überblick über den Markt für periphere Interventionen:
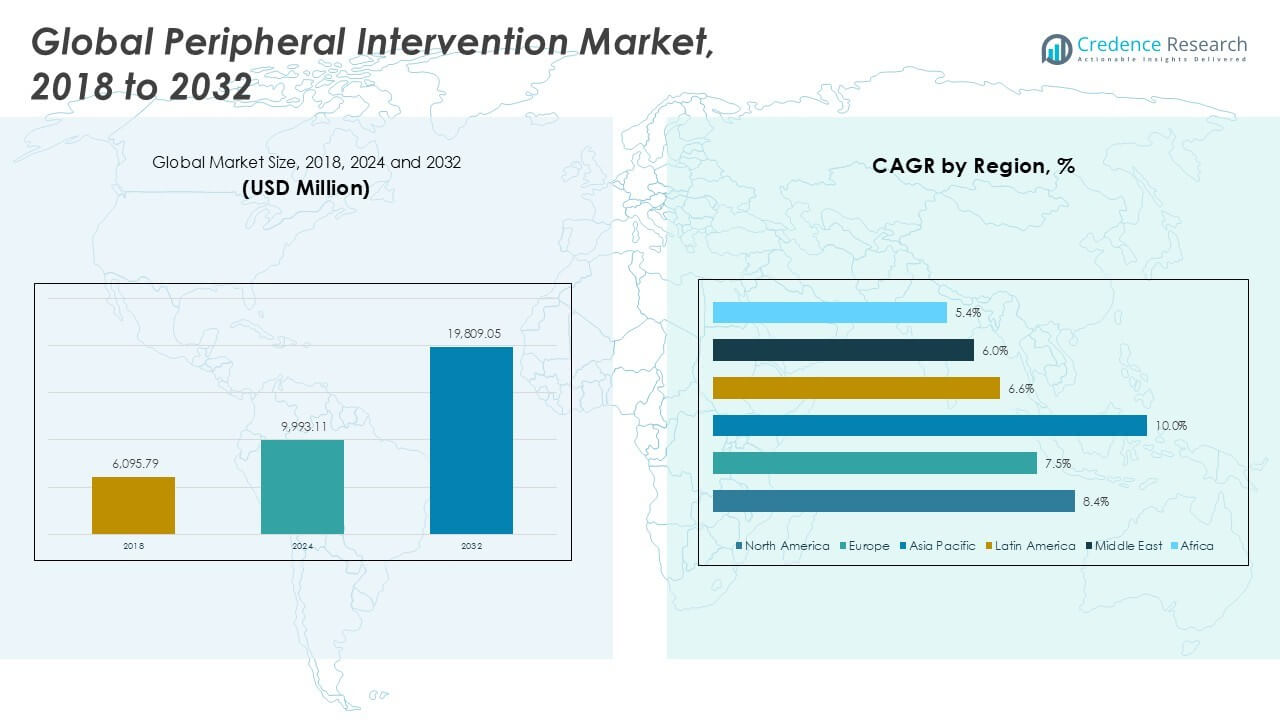
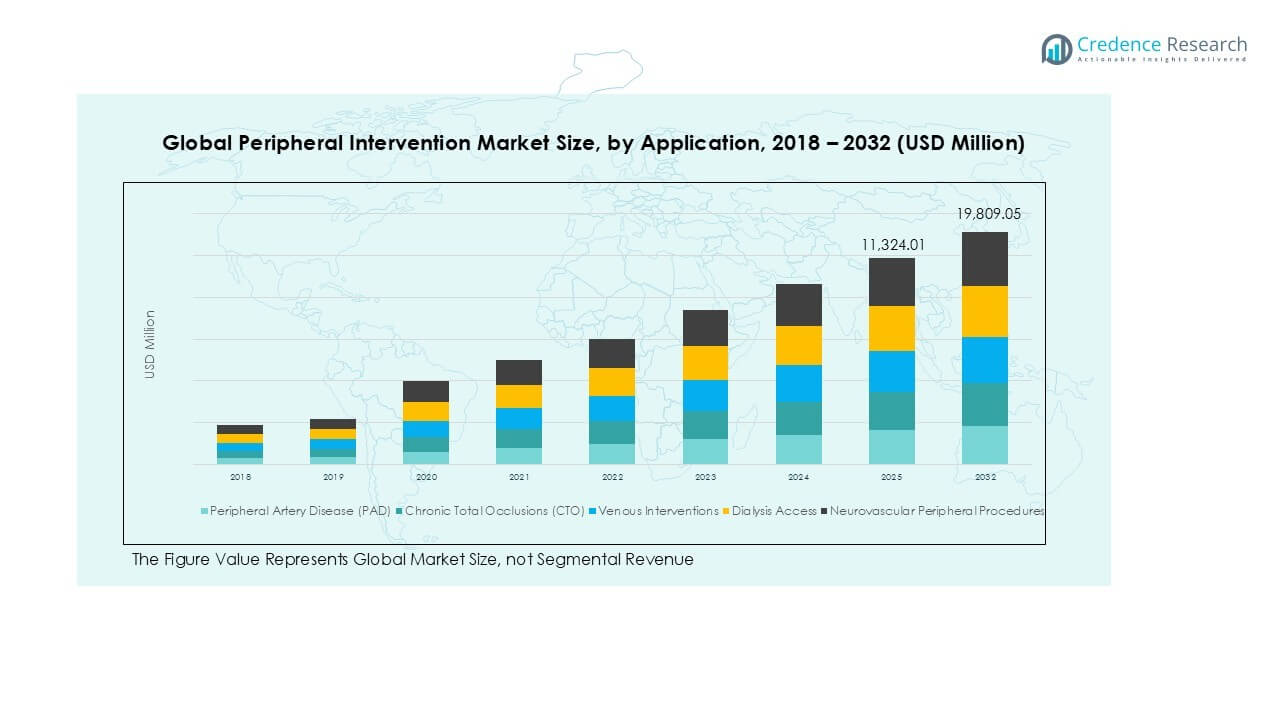
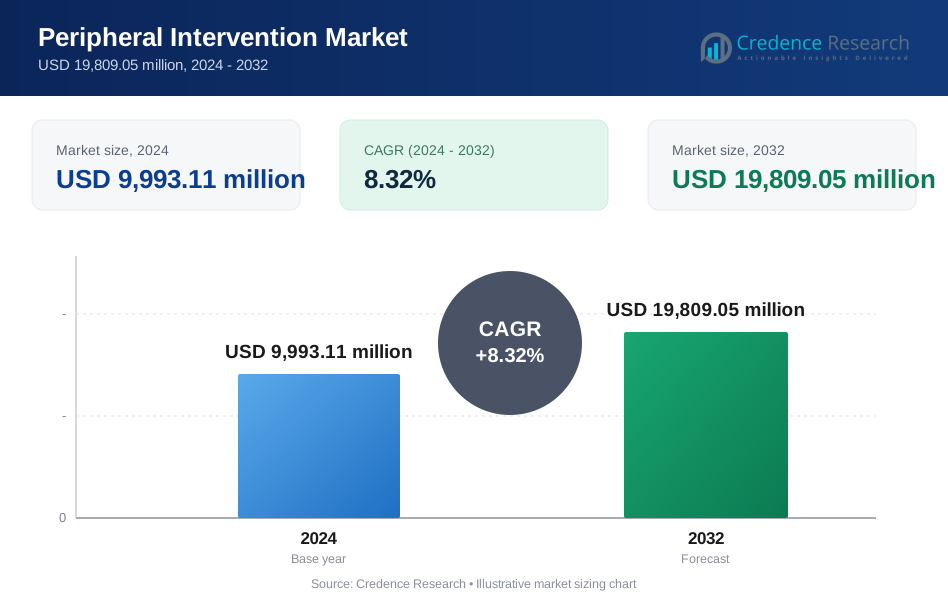
Die Größe des Marktes für periphere Interventionen wurde 2018 auf 6.095,79 Millionen USD geschätzt und soll bis 2024 auf 9.993,11 Millionen USD anwachsen, wobei bis 2032 ein Wert von 19.809,05 Millionen USD bei einer CAGR von 8,32 % während des Prognosezeitraums erwartet wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für periphere Interventionen 2024 | 10.349,94 Millionen USD |
| Markt für periphere Interventionen, CAGR | 5,24% |
| Marktgröße für periphere Interventionen 2032 | 16.037,42 Millionen USD |
Zu den führenden Akteuren auf dem Markt für periphere Interventionen gehören Medtronic, Boston Scientific, Abbott Vascular, Terumo Corporation und BD (Becton, Dickinson & Company). Diese Unternehmen dominieren aufgrund ihrer breiten Produktportfolios, starken globalen Vertriebsnetze und kontinuierlichen Innovationen in der medikamentenbeschichteten und bildgeführten Interventionstechnologie. Medtronic und Boston Scientific halten bedeutende Anteile an Ballonkathetern und Stents, während Abbott in der Führung von Draht- und Kathetertechnologien führend ist. Terumo und BD haben starke Positionen in Zugangs- und Verschlussgeräten. Nordamerika bleibt die führende Region und macht 2024 43,5 % des globalen Marktes aus, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Verfahrensvolumina und günstige Erstattungspolitiken. Der asiatisch-pazifische Raum, obwohl noch im Entstehen begriffen, ist die am schnellsten wachsende Region aufgrund steigender PAD-Fälle und Gesundheitsinvestitionen. Die Wettbewerbsintensität bleibt hoch, da Unternehmen in die ambulante Versorgung expandieren und klinische Anwendungen über arterielle, venöse und Dialysezugangsinterventionen hinweg erweitern.
Einblicke in den Markt für periphere Interventionen
- Der Markt für periphere Interventionen wurde 2018 auf 6.095,79 Millionen USD geschätzt, erreichte 2024 9.993,11 Millionen USD und soll bis 2032 19.809,05 Millionen USD erreichen, mit einer Wachstumsrate von 8,32 %.
- Wachsende Fälle von peripherer arterieller Verschlusskrankheit (PAD), Diabetes und alternden Bevölkerungen treiben die Nachfrage nach minimalinvasiven Gefäßverfahren weltweit an.
- Medikamentenbeschichtete Ballons und Stents gewinnen als Top-Produkttrends an Bedeutung, da sie eine bessere Restenose-Prävention und verbesserte Patientenergebnisse bieten.
- Medtronic, Boston Scientific, Abbott Vascular, Terumo und BD dominieren den Markt mit breiten Produktportfolios und globaler Reichweite, während der Wettbewerb durch regionale Akteure in Asien zunimmt.
- Nordamerika führt mit einem Anteil von 43,5 % im Jahr 2024, gefolgt von Europa mit 26,4 %, während der asiatisch-pazifische Raum die am schnellsten wachsende Region ist; PAD bleibt die wichtigste Anwendung, und Krankenhäuser dominieren das Endnutzersegment.
Analyse der Marktsegmentierung für periphere Interventionen:
Nach Produkttyp:
Angioplastie-Ballons führen den Markt für periphere Interventionen an, wobei medikamentenbeschichtete Ballons den größten Anteil aufgrund ihrer überlegenen Wirksamkeit bei der Verhinderung von Restenosen halten. Diese Geräte liefern während des Verfahrens eine lokale Medikamententherapie und reduzieren so die Notwendigkeit für wiederholte Eingriffe. Medikamentenfreisetzende Stents erfassen ebenfalls einen signifikanten Marktanteil im Stent-Segment und bieten eine langfristige Gefäßdurchgängigkeit. Diagnostische und Führungs-Katheter unterstützen die präzise Therapieabgabe und treiben die Nachfrage bei komplexen Verfahren an. Führungsdrähte, Atherektomie- und Thrombektomie-Geräte zeigen ein stetiges Wachstum, da Ärzte fortschrittliche Werkzeuge für die Läsionsüberquerung und Plaqueentfernung übernehmen. Zubehör wie Verschlussgeräte verbessern die Verfahrenssicherheit und -effizienz.
- Zum Beispiel vermarktet Boston Scientific den Ranger-medikamentenbeschichteten Ballon, der eine Paclitaxel-Dosierdichte von 2 Mikrogramm pro Quadratmillimeter liefert und eine TransPax-Beschichtung verwendet, die für eine kontrollierte Medikamentenübertragung während der Inflation ausgelegt ist.
Nach Anwendung:
Die periphere Arterienerkrankung (PAD) stellt das größte Anwendungssegment dar, angetrieben durch die steigende Prävalenz von Diabetes, Rauchen und alternden Bevölkerungen. PAD-Verfahren machen den Großteil der peripheren Interventionen aufgrund der hohen Inzidenz von Ischämie der unteren Extremitäten aus. Chronische totale Verschlüsse (CTO) folgen, da Kliniker neue Techniken und Geräte für komplexe Gefäßblockaden übernehmen. Venöse Interventionen gewinnen an Dynamik, insbesondere bei der Behandlung von tiefen Venenthrombosen. Dialysezugangsinterventionen bleiben für Patienten mit terminaler Niereninsuffizienz von entscheidender Bedeutung. Neurovaskuläre periphere Verfahren sind eine Nische, aber sie expandieren aufgrund von Innovationen in minimalinvasiven Schlaganfall- und Aneurysma-Behandlungen.
- Zum Beispiel unterstützt Medtronic die Behandlung von PAD und CTO mit seinen HawkOne- und TurboHawk-Richtungsatherektomie-Systemen. Diese Geräte nutzen interne Klingen, die mit Geschwindigkeiten von bis zu 12.000 U/min rotieren, um verschiedene Plaquemorphologien, einschließlich stark verkalkter Läsionen, abzurasieren und zu entfernen.
Nach Endbenutzer:
Krankenhäuser dominieren den Markt mit dem höchsten Anteil, unterstützt durch ein hohes Patientenaufkommen, fortschrittliche Infrastruktur und die Verfügbarkeit von qualifizierten interventionellen Radiologen und Gefäßchirurgen. Die meisten komplexen und Notfallverfahren finden in Krankenhäusern statt, was eine starke Akzeptanz von hochwertigen Geräten sicherstellt. Ambulante chirurgische Zentren (ASCs) zeigen schnelles Wachstum als kosteneffiziente Alternativen für ambulante Gefäßverfahren. Ihr Reiz liegt in reduzierten Krankenhauskosten und schnellerer Genesung. Spezialisierte Kardiologie- und Gefäßkliniken tragen zur Marktexpansion bei, indem sie fokussierte Expertise und langfristige Patientenüberwachung bieten, insbesondere für PAD und venöse Störungen in Regionen mit hoher Prävalenz.
Wichtige Wachstumstreiber des Marktes für periphere Interventionen
Steigende Prävalenz der peripheren Arterienerkrankung (PAD)
Die zunehmende globale Belastung durch PAD ist ein Haupttreiber des Marktes für periphere Interventionen. Mit alternden Bevölkerungen und der steigenden Inzidenz von Diabetes und Rauchen ist PAD zu einem weit verbreiteten Gesundheitsproblem geworden. Diese Erkrankung beeinträchtigt den Blutfluss in den Gliedmaßen und erfordert rechtzeitige Interventionen, um Komplikationen wie Gliedmaßenischämie und Amputation zu verhindern. Gesundheitsdienstleister verlassen sich zunehmend auf Angioplastie-Ballons, Stents und Atherektomie-Geräte, um die Durchblutung wiederherzustellen. Frühe Screening-Initiativen und ein verbessertes Patientenbewusstsein tragen ebenfalls zu höheren Diagnosequoten bei, was zu mehr Verfahren führt. Der wachsende Bedarf an minimalinvasiven Interventionen für PAD erweitert den Markt weiterhin erheblich.
- Zum Beispiel berichtete Medtronic, dass sein Portfolio für periphere Interventionen die Behandlung von Millionen von PAD-Patienten weltweit jedes Jahr unterstützt, mit Geräten wie dem IN.PACT Admiral Medikamenten-beschichteten Ballon, der in groß angelegten klinischen Programmen eingesetzt wird, die mehrere tausend behandelte femoropopliteale Läsionen in realen Registern umfassen.
Fortschritte in der minimal-invasiven Technologie
Technologische Innovationen gestalten das Umfeld der peripheren Interventionen neu. Der Wechsel von der offenen Chirurgie zu katheterbasierten, bildgesteuerten Interventionen hat die klinischen Ergebnisse verbessert, die Erholungszeiten verkürzt und die Verfahrensrisiken reduziert. Geräte wie medikamentenbeschichtete Ballons, medikamentenfreisetzende Stents und präzisionsgeführte Atherektomie-Werkzeuge ermöglichen eine effektive Behandlung mit weniger Komplikationen. Verbesserungen in der Bildgebungstechnologie und der Echtzeit-Navigation unterstützen komplexere Verfahren in ambulanten Umgebungen. Diese Fortschritte sprechen sowohl Patienten als auch Anbieter an und treiben die höhere Akzeptanz in Krankenhäusern, ASCs und Fachkliniken voran. Mit dem Eintritt neuer Gerätegenerationen in den Markt steigen die Erfolgsquoten der Verfahren und das Vertrauen der Ärzte weiter an.
- Zum Beispiel hat Medtronic die minimal-invasive PAD-Versorgung durch seine IN.PACT Medikamenten-beschichtete Ballonplattform vorangetrieben, die in mehr als 150.000 klinischen Fällen weltweit eingesetzt wurde.
Wachstum von ambulanten chirurgischen Zentren (ASCs)
Der Aufstieg von ASCs als bevorzugte Behandlungsorte steigert die Nachfrage nach Geräten für periphere Interventionen. Diese Zentren bieten kostengünstige, am selben Tag durchgeführte Verfahren mit geringeren Infektionsrisiken und reduzierter Belastung der Krankenhausressourcen. Die zunehmende Unterstützung der Kostenträger für ambulante Gefäßverfahren – insbesondere für PAD, CTO und Dialysezugänge – beschleunigt diesen Wandel. ASCs bevorzugen in der Regel kompakte, fortschrittliche Werkzeuge, die eine schnelle Genesung und hohe Durchsatzraten ermöglichen. Gerätehersteller entwickeln maßgeschneiderte Produktlinien für ambulante Arbeitsabläufe, um die Akzeptanz weiter zu unterstützen. Die rasche Expansion von ASC-Netzwerken in Nordamerika und Teilen Europas und Asiens trägt zu einem konstanten Wachstum der Gerätevolumina und der Marktdurchdringung bei.
Wichtige Trends & Chancen im Markt für periphere Interventionen
Zunehmende Nutzung von medikamentenbeschichteten Technologien
Medikamentenbeschichtete Technologien, insbesondere Ballons und Stents, verzeichnen aufgrund überlegener klinischer Ergebnisse ein starkes Wachstum. Diese Geräte reduzieren die Restenoseraten, indem sie antiproliferative Medikamente direkt an die Arterienwände während der Intervention abgeben. Ärzte bevorzugen diese gegenüber traditionellen Optionen, insbesondere bei der Behandlung langer oder komplexer Läsionen in peripheren Arterien. Kontinuierliche F&E in Medikamentenabgabemechanismen, Polymerbeschichtungen und Biokompatibilität schafft Möglichkeiten für hochpreisige Lösungen. Regulatorische Zulassungen für Geräte der nächsten Generation erweitern den Marktzugang in aufstrebenden Volkswirtschaften. Da mehr klinische Studien die Wirksamkeit und Sicherheit bestätigen, werden medikamentenbeschichtete Geräte weiterhin Standardoptionen in wichtigen Anwendungssegmenten ersetzen.
- Zum Beispiel vermarktet Becton, Dickinson and Company den Lutonix Medikamenten-beschichteten Ballon, der Paclitaxel mit einer Dosisdichte von 2 Mikrogramm pro Quadratmillimeter unter Verwendung einer Polysorbat- und Sorbitol-Beschichtungsmatrix abgibt.
Erweiterung der Anwendungen über PAD hinaus
Obwohl PAD dominiert, erschließen neue Anwendungsbereiche zukünftiges Wachstumspotenzial. Interventionen bei venöser Thromboembolie (VTE), neurovaskulären Störungen und dem Management des Dialysezugangs gewinnen an Bedeutung. Zum Beispiel werden Thrombektomie- und Embolieschutzgeräte sowohl bei Eingriffen in tiefen Venen als auch in zerebralen Gefäßen eingesetzt. Die Aufrechterhaltung des Dialysezugangs ist für Patienten mit chronischer Nierenerkrankung entscheidend, und minimalinvasive Ansätze bieten wiederholbare, risikoarme Lösungen. Diese aufkommenden Segmente schaffen Nachfrage nach differenzierten Geräten und bieten Anbietern Möglichkeiten zur Portfolioerweiterung. Mit wachsender klinischer Evidenz und verbesserten Erstattungsrahmenbedingungen werden nicht-PAD-Anwendungen einen bedeutenden Beitrag zum Gesamtmarkt leisten.
Hauptherausforderungen des Marktes für periphere Interventionen
Regulatorische Hürden und Erstattungslücken
Strenge regulatorische Wege und inkonsistente Erstattungspolitiken bleiben wesentliche Hindernisse. Die Zulassung neuer Geräte erfordert oft umfangreiche klinische Studien und Dokumentationen, was die Markteinführungszeit und -kosten erhöht. In einigen Regionen hinken die Erstattungsrahmen der Innovation hinterher, was den Zugang zu fortschrittlichen Geräten einschränkt. Kleinere Akteure könnten mit der finanziellen Belastung der Compliance zu kämpfen haben, was zu einer begrenzten Produktvielfalt führt. Erstattungsunterschiede zwischen Ländern und sogar innerhalb von Gesundheitssystemen schaffen Unsicherheit für Krankenhäuser und ASCs bei der Auswahl von Geräten. Diese Faktoren verlangsamen die Einführung von Spitzentechnologien und behindern die Marktexpansion, insbesondere in preissensiblen Regionen.
Verfahrenskomplexität und Abhängigkeit vom Bediener
Trotz Verbesserungen bleiben viele periphere Interventionen technisch anspruchsvoll. Die Behandlung chronischer Totalverschlüsse, verkalkter Läsionen oder neurovaskulärer Fälle erfordert hohe Fähigkeiten und Erfahrung des Bedieners. Die Erfolgsraten der Verfahren können je nach ärztlicher Kompetenz stark variieren, was sich auf die Patientenergebnisse und das Vertrauen in die Technologie auswirkt. Schulungsanforderungen, Gerätevertrautheit und steile Lernkurven begrenzen die weitverbreitete Einführung, insbesondere in ressourcenarmen Umgebungen. Ohne standardisierte Protokolle und umfassende Unterstützung könnten neuere oder ländliche Einrichtungen zögern, in fortschrittliche Werkzeuge zu investieren. Diese Lücke in der Verfahrenskonsistenz schafft ungleichmäßiges Marktwachstum und reduziert das gesamte Verfahrensvolumen in bestimmten Bereichen.
Regionale Analyse des Marktes für periphere Interventionen
Nordamerika
Nordamerika führt den Markt für periphere Interventionen an und hält 2024 den höchsten regionalen Anteil von 43,5 %, wobei die Marktgröße von 2.696,41 Millionen USD im Jahr 2018 auf 4.375,03 Millionen USD im Jahr 2024 steigt und bis 2032 voraussichtlich 8.696,27 Millionen USD erreichen wird, mit einer CAGR von 8,4 %. Die Dominanz resultiert aus einer fortschrittlichen Gesundheitsinfrastruktur, hoher Akzeptanz minimalinvasiver Verfahren und einer starken Präsenz führender Gerätehersteller. Günstige Erstattungsrahmen und eine erhöhte PAD-Prävalenz unter der alternden Bevölkerung treiben ebenfalls die Nachfrage an. Die USA dominieren weiterhin das regionale Wachstum mit aggressiven Investitionen in vaskuläre Pflegetechnologien.
Europa
Europa hält im Jahr 2024 einen Marktanteil von 26,4%, wobei der Umsatz von 1.673,66 Millionen USD im Jahr 2018 auf 2.641,50 Millionen USD im Jahr 2024 wächst und voraussichtlich bis 2032 4.919,23 Millionen USD bei einer CAGR von 7,5% erreichen wird. Steigende Fälle von PAVK, weit verbreitete Nutzung von medikamentenbeschichteten Technologien und staatlich finanzierte Screening-Programme sind wichtige Faktoren. Deutschland, Frankreich und das Vereinigte Königreich sind die führenden Länder aufgrund starker klinischer Expertise und Infrastruktur. Die Region profitiert von der frühen Einführung von Atherektomie- und Thrombektomie-Geräten, während gesteigertes Bewusstsein und Schulungen das kontinuierliche prozedurale Wachstum unterstützen.
Asien-Pazifik
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,0%, die von 1.172,50 Millionen USD im Jahr 2018 auf 2.083,36 Millionen USD im Jahr 2024 expandiert und bis 2032 voraussichtlich 4.677,31 Millionen USD erreichen wird, mit einem Anteil von 20,8% im Jahr 2024. Schnelle Urbanisierung, steigende Gesundheitsausgaben und wachsende diabetische und alternde Bevölkerungen treiben das Wachstum an. China, Japan und Indien führen die regionale Nachfrage an, unterstützt durch die zunehmende Verfügbarkeit von interventionellen Radiologiediensten. Da die Regierungen Programme für nicht übertragbare Krankheiten stärken und den Zugang zur Gefäßversorgung erweitern, unterziehen sich mehr Patienten endovaskulären Behandlungen, was den Verkauf von Geräten und die Infrastrukturentwicklung in der gesamten Region ankurbelt.
Lateinamerika
Lateinamerika hält im Jahr 2024 einen Anteil von 4,6%, wobei die Marktgröße von 282,51 Millionen USD im Jahr 2018 auf 457,26 Millionen USD im Jahr 2024 steigt und bis 2032 auf 800,24 Millionen USD geschätzt wird, bei einer CAGR von 6,6%. Brasilien und Mexiko dominieren das regionale Wachstum, angetrieben durch die steigende Belastung durch Gefäßerkrankungen und Investitionen in öffentliche Gesundheitssysteme. Das Bewusstsein für minimalinvasive Behandlungsoptionen wächst, unterstützt durch Schulungsprogramme und den Ausbau der klinischen Kapazitäten. Allerdings stellen langsamere behördliche Genehmigungen und begrenzte Erstattungsabdeckungen in mehreren Ländern weiterhin moderate Herausforderungen für die breitere Einführung fortschrittlicher interventioneller Technologien dar.
Naher Osten
Der Nahe Osten macht im Jahr 2024 2,6% des Marktes aus, steigt von 171,43 Millionen USD im Jahr 2018 auf 256,99 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 430,19 Millionen USD erreichen, was eine CAGR von 6,0% widerspiegelt. Das Wachstum wird von den VAE und Saudi-Arabien angeführt, wo die Modernisierung der Gesundheitsinfrastruktur und erhöhte Investitionen in die kardiovaskuläre Versorgung im Vordergrund stehen. Steigende Raten von Diabetes und Fettleibigkeit tragen zur wachsenden Nachfrage nach peripheren Verfahren bei. Bemühungen regionaler Regierungen, tertiäre Versorgungsdienste auszubauen und globale Medtech-Anbieter anzuziehen, fördern den Markt weiter, insbesondere in einkommensstarken städtischen Zentren.
Afrika
Afrika erfasst im Jahr 2024 einen Marktanteil von 2,1%, wobei der Umsatz von 99,28 Millionen USD im Jahr 2018 auf 178,95 Millionen USD im Jahr 2024 wächst und bis 2032 voraussichtlich 285,80 Millionen USD erreichen wird, bei einer CAGR von 5,4%. Der Markt expandiert allmählich aufgrund des zunehmenden Bewusstseins für PAVK und der Verfügbarkeit grundlegender interventioneller Verfahren in städtischen Krankenhäusern. Südafrika und Ägypten führen die Geräteadoption an, da sie besseren Zugang zur Gesundheitsinfrastruktur haben. Allerdings verlangsamen begrenzte Erstattungen, unzureichend geschultes Personal und eingeschränkte Krankenhausbudgets die Durchdringung fortschrittlicher Geräte. Internationale Kooperationen und öffentlich-private Partnerschaften sind entscheidend für zukünftiges Wachstum.
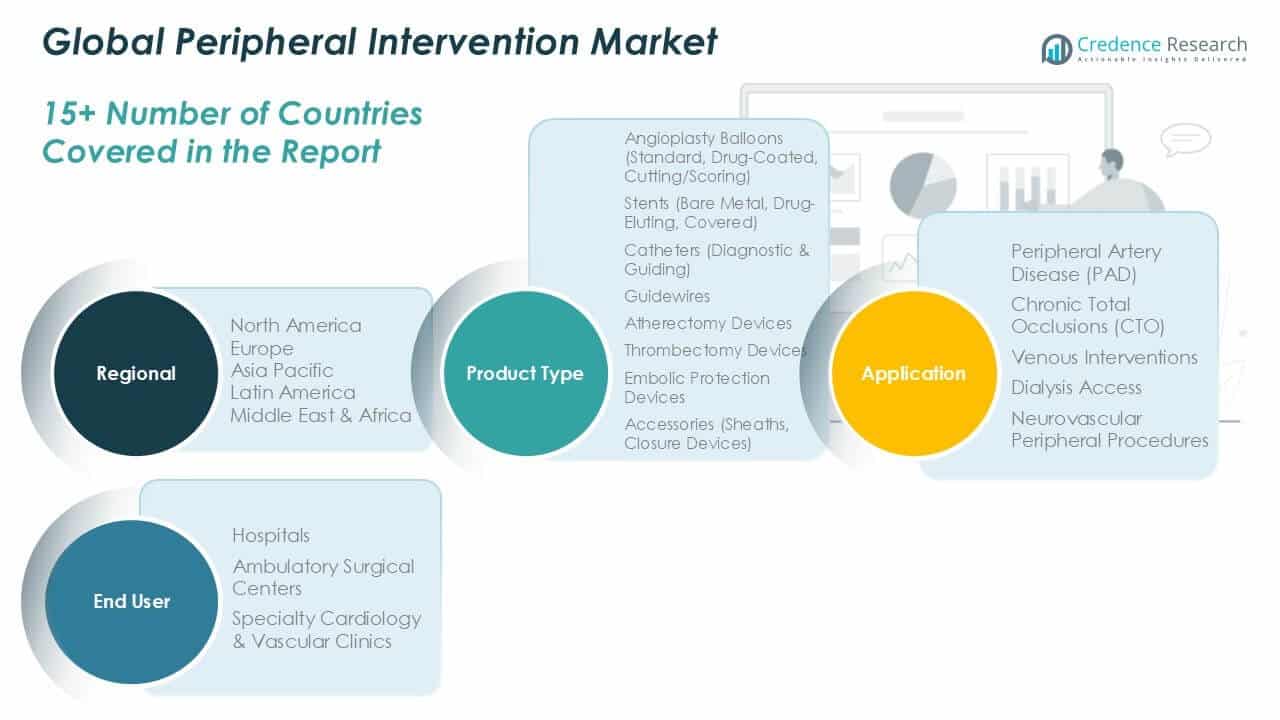
Segmentierungen des Marktes für periphere Interventionen:
Nach Produkttyp:
- Angioplastie-Ballons
- Standard
- Medikamentenbeschichtet
- Schneide-/Ritzballons
- Stents
- Metallstents ohne Beschichtung
- Medikamentenfreisetzend
- Gedeckt
- Katheter
- Diagnostisch
- Führend
- Führungsdrähte
- Atherektomie-Geräte
- Thrombektomie-Geräte
- Embolieschutzgeräte
- Zubehör
- Schleusen
- Verschlussgeräte
Nach Anwendung:
- Periphere Arterielle Verschlusskrankheit (PAVK)
- Chronische Totale Verschlüsse (CTO)
- Venöse Interventionen
- Dialysezugang
- Neurovaskuläre Periphere Verfahren
Nach Endnutzer:
- Krankenhäuser
- Ambulante Operationszentren
- Spezialkliniken für Kardiologie & Gefäßmedizin
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für periphere Interventionen wird durch eine starke Präsenz globaler Medizingeräte-Giganten geprägt, die sich auf Innovation, Portfolioerweiterung und strategische Kooperationen konzentrieren. Unternehmen wie Medtronic, Boston Scientific, Abbott Vascular, Terumo Corporation und BD führen den Markt mit umfassenden Produktangeboten in den Bereichen Angioplastie-Ballons, Stents, Führungsdrähte und Atherektomie-Geräte an. Diese Akteure investieren stark in Forschung und Entwicklung, um Technologien der nächsten Generation mit medikamentenbeschichteten und bildgeführten Systemen zu entwickeln. Fusionen, Übernahmen und Partnerschaften werden häufig genutzt, um die Marktposition zu stärken und die geografische Reichweite zu erweitern. Zum Beispiel konzentriert sich Medtronic auf digitale Gefäßlösungen, während Boston Scientific seine periphere medikamentenfreisetzende Plattform weiter verbessert. Aufstrebende Akteure zielen auf Nischenbereiche wie Thrombektomie und neurovaskuläre Interventionen ab, um sich zu differenzieren. Regionale Hersteller in Asien und Europa expandieren ebenfalls aufgrund kostengünstigerer Geräte und regulatorischer Zulassungen. Insgesamt bleibt der Wettbewerb hoch, angetrieben durch technologische Fortschritte, die Nachfrage der Ärzte nach verbesserten Ergebnissen und den Druck, weltweit kosteneffiziente, minimalinvasive Lösungen zu liefern.
Analyse der Hauptakteure
- Medtronic
- Boston Scientific
- Abbott Vascular
- Terumo Corporation
- BD (Becton, Dickinson & Company)
Jüngste Entwicklungen
- Im Oktober 2025 brachte Medtronic das Neuroguard IEP-System auf den Markt. Das Neuroguard IEP-System ist ein Karotisstentsystem, das für den medizinischen Bereich in Nordamerika entwickelt wurde.
- Im September 2025 brachte ASAHI INTECC die Velouté- und Tellus-Embolisationsmikrokatheter auf den Markt. Diese Mikrokatheter sind für den Gesundheitssektor der USA konzipiert.
- Im März 2025 brachte Shockwave Medical den Javelin Peripheral IVL-Katheter auf den Markt. Es handelt sich um ein intravaskuläres Lithotripsie-Gerät (IVL), das zur Behandlung von PAD-Patienten entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach minimalinvasiven Verfahren wird das Marktwachstum in allen Regionen weiter vorantreiben.
- Medikamentenbeschichtete Technologien werden aufgrund verbesserter langfristiger klinischer Ergebnisse breitere Akzeptanz finden.
- Krankenhäuser werden ihre Dominanz als primäre Behandlungszentren für komplexe vaskuläre Interventionen beibehalten.
- Ambulante chirurgische Zentren werden aufgrund von Kosteneffizienz und steigenden ambulanten Eingriffen schneller expandieren.
- Der asiatisch-pazifische Raum wird sich mit steigenden Gesundheitsinvestitionen und alternden Bevölkerungen als wichtiges Wachstumszentrum herausstellen.
- PAD wird die führende Anwendung bleiben, unterstützt durch zunehmendes Bewusstsein und frühe Diagnosequoten.
- Technologische Innovationen in Bildgebungs- und Navigationssystemen werden die Genauigkeit von Verfahren verbessern.
- Thrombektomie- und Atherektomie-Geräte werden vermehrt zur Behandlung komplexer Läsionen eingesetzt.
- Strategische Partnerschaften und Übernahmen werden unter den großen Akteuren zunehmen, um den Marktanteil zu erweitern.
- Verbesserungen bei Erstattungen und Regulierungen werden entscheidend sein, um das Wachstum in aufstrebenden Märkten freizusetzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für periphere Interventionen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für periphere Interventionen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der peripheren Intervention hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für periphere Interventionen antreiben?
Wer sind die führenden Unternehmen im Bereich der peripheren Intervention?
Welche Region hatte 2024 den größten Anteil am Markt für periphere Interventionen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für periphere Interventionen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für periphere Interventionen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,993.11 million → 2032: USD 19,809.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für periphere Interventionen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für periphere Interventionen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für periphere Interventionen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für periphere Interventionen Market Drivers
- 3.3 Markt für periphere Interventionen Market Restraints & Challenges
- 3.4 Markt für periphere Interventionen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für periphere Interventionen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für periphere Interventionen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für periphere Interventionen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für periphere Interventionen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für periphere Interventionen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für periphere Interventionen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für periphere Interventionen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für periphere Interventionen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für periphere Interventionen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für periphere Interventionen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für periphere Interventionen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für periphere Interventionen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für periphere Interventionen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für periphere Interventionen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für periphere Interventionen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für periphere Interventionen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für periphere Interventionen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für periphere Interventionen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für periphere Interventionen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
