
Marktübersicht für Physiotherapiebedarf:
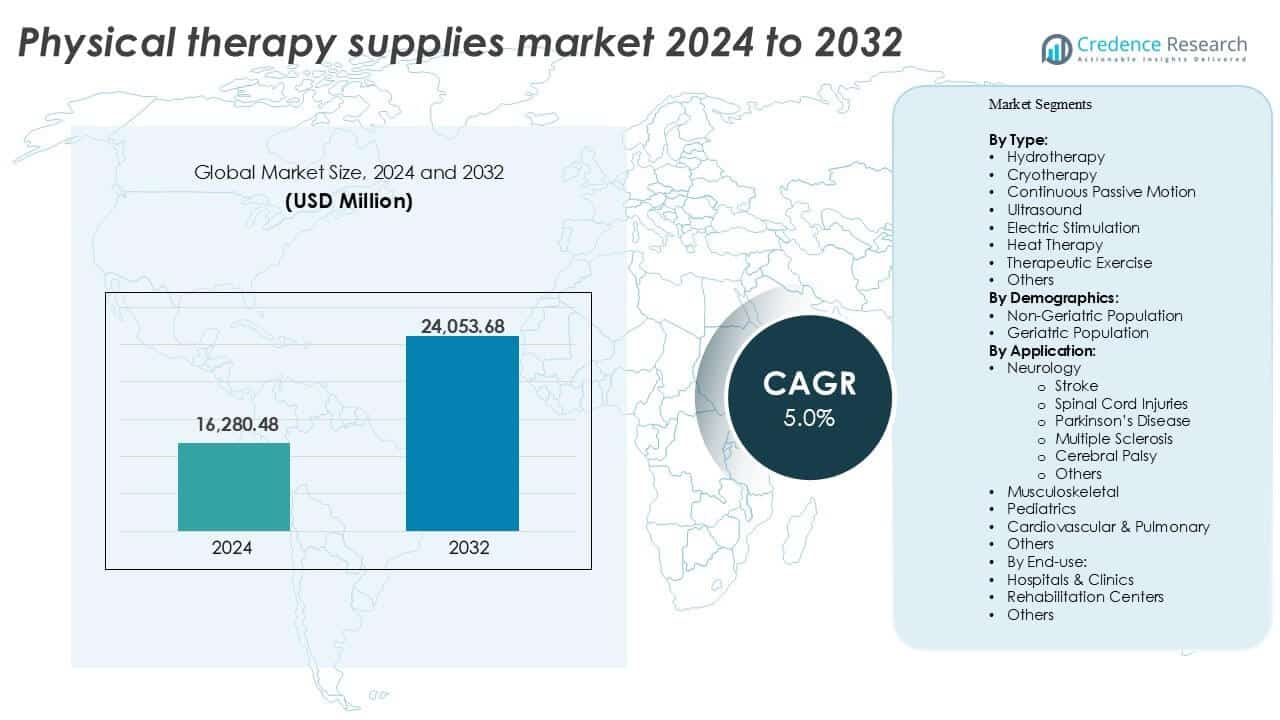
Die Größe des globalen Marktes für Physiotherapiebedarf wurde im Jahr 2024 auf 16.280,48 Millionen USD geschätzt und wird voraussichtlich bis 2032 24.053,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,0 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Physiotherapiebedarf 2024 | 16.280,48 Millionen USD |
| Markt für Physiotherapiebedarf, CAGR | 5,0 % |
| Marktgröße für Physiotherapiebedarf 2032 | 24.053,68 Millionen USD |
Führende Akteure auf dem Markt für Physiotherapiebedarf sind unter anderem Dynatronics Corporation, BTL, Zimmer MedizinSysteme GmbH, Performance Health, Storz Medical AG, ITO Co. Ltd., EMS Physio Ltd., Enraf-Nonius, Whitehall Manufacturing und RICHMAR. Diese Unternehmen dominieren durch starke Vertriebsnetze, ein breites Produktangebot und kontinuierliche Innovationen in therapeutischen Technologien. Nordamerika war im Jahr 2024 der führende regionale Markt und eroberte über 35 % des globalen Marktanteils. Die Region profitiert von fortschrittlichen Gesundheitssystemen, hoher Nachfrage nach Rehabilitation und umfassender Versicherung. Europa folgt, unterstützt durch ein strukturiertes öffentliches Gesundheitssystem und die steigende Prävalenz neurologischer und orthopädischer Erkrankungen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, alternde Bevölkerungsgruppen und ein gestiegenes Bewusstsein für die Vorteile der Physiotherapie. Die Wettbewerbsintensität nimmt weiter zu, da sich die führenden Akteure auf kompakte, benutzerfreundliche und digital integrierte Lösungen konzentrieren, um den wachsenden Bedarf an ambulanter und häuslicher Therapie zu decken.
Einblicke in den Markt für Physiotherapiebedarf
- Der globale Markt für Physiotherapiebedarf wurde im Jahr 2024 auf 16.280,48 Millionen USD geschätzt und soll bis 2032 24.053,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,0 %.
- Die steigende Nachfrage nach postoperativer Rehabilitation, die wachsende geriatrische Bevölkerung und die zunehmenden Fälle chronischer Krankheiten sind die Haupttreiber, die die Einführung von Therapiebedarf in Krankenhäusern, Kliniken und der häuslichen Pflege fördern.
- Die Integration von KI-basierten tragbaren Geräten und tragbaren Therapieeinheiten für den Heimgebrauch prägt die Produktinnovation und erweitert die Zugänglichkeit in aufstrebenden Märkten.
- Nordamerika führte den Markt mit einem Anteil von über 35 % im Jahr 2024 an, gefolgt von Europa und dem asiatisch-pazifischen Raum, während das Segment der therapeutischen Übungen aufgrund breiter Anwendungen in der orthopädischen und neurologischen Erholung den größten Anteil unter den Typen hielt.
- Hohe Gerätekosten und begrenzte Versicherung in einigen Regionen schränken den Zugang zu fortschrittlichen Geräten ein, insbesondere in Entwicklungsländern, was die breitere Marktdurchdringung trotz wachsender Rehabilitationsbedürfnisse beeinträchtigt.
Analyse der Marktsegmentierung für Physiotherapiebedarf:
Nach Typ
Therapeutische Übungen hielten im Jahr 2024 den größten Marktanteil unter allen Arten von Physiotherapiebedarf. Ihre Dominanz wird durch den weit verbreiteten Einsatz in Rehabilitationsplänen für muskuloskelettale und neurologische Erkrankungen angetrieben. Die Nachfrage wird durch den erhöhten Bedarf an postoperativer Erholung und langfristigen Verletzungsmanagementprogrammen angeheizt. Wärmetherapie- und elektrische Stimulationsgeräte zeigten ebenfalls ein starkes Wachstum, unterstützt durch die steigende Nachfrage nach nicht-invasiven Schmerztherapiemethoden. Hydrotherapie und Kryotherapie gewannen an Bedeutung in der Sportverletzungsrehabilitation. Kontinuierliche passive Bewegung und Ultraschalltherapie expandieren in der orthopädischen Versorgung. Wachsende ambulante Rehabilitationsprogramme unterstützen weiterhin die Einführung multimodaler Therapien in diesen Bereichen.
- Zum Beispiel bieten Widerstandsbänder, die in therapeutischen Übungen verwendet werden, oft Spannungsstufen von 1 kg bis über 20 kg, was ein maßgeschneidertes Krafttraining für verschiedene Patientengruppen ermöglicht.
Nach Demografie
Die geriatrische Bevölkerung dominierte das demografische Segment und erzielte im Jahr 2024 den größten Umsatzanteil. Steigende Alterungsraten und eine höhere Prävalenz altersbedingter Erkrankungen wie Osteoarthritis und Schlaganfall treiben die Nachfrage nach Physiotherapiebedarf bei älteren Erwachsenen an. Diese Gruppe benötigt häufig langfristige Rehabilitation zur Wiederherstellung von Mobilität, Gleichgewicht und Kraft. Nicht-geriatrische Nutzer, obwohl sie einen kleineren Anteil haben, treiben durch Sportmedizin, Unfallrehabilitation und postoperative Therapie eine erhebliche Nachfrage. Der anhaltende Fokus des Gesundheitswesens auf die Altenpflege und die Notwendigkeit des Managements chronischer Erkrankungen stärken jedoch die führende Position des geriatrischen Segments.
- Zum Beispiel beinhalten Gleichgewichtstrainer, die für ältere Erwachsene entwickelt wurden, oft verstellbare Plattformneigungen von 0° bis 15°, um die Stabilität während Rehabilitationsübungen sicher herauszufordern.
Nach Anwendung
Die Neurologie trat als führendes Anwendungssegment hervor und hielt im Jahr 2024 den höchsten Marktanteil. Innerhalb der Neurologie machte die Schlaganfallrehabilitation aufgrund steigender Inzidenzraten und langer Erholungszeiten den größten Anteil aus. Rückenmarksverletzungen und Parkinson-Krankheit folgen mit starker Nachfrage nach Bewegungswiederherstellungs- und Gangtrainingswerkzeugen. Muskuloskelettale Anwendungen halten ebenfalls einen beträchtlichen Anteil, unterstützt durch die Behandlung orthopädischer Verletzungen und das Management chronischer Gelenkerkrankungen. Pädiatrische und kardiovaskuläre & pulmonale Segmente sind Nischen, aber wachsend, angetrieben durch gezielte Therapieprogramme. Der zunehmende Fokus auf personalisierte neurologische Rehabilitationslösungen unterstützt weiterhin die Führungsposition des Segments.
Wichtige Wachstumstreiber des Marktes für Physiotherapiebedarf
Alternde Weltbevölkerung und Belastung durch chronische Krankheiten
Die wachsende ältere Bevölkerung treibt den Markt für Physiotherapiebedarf erheblich an. Das Altern führt zu einem höheren Risiko für muskuloskelettale Erkrankungen, neurologische Zustände, Arthritis und postchirurgische Rehabilitationsbedürfnisse. Mit der raschen Zunahme der Menschen im Alter von 65+ Jahren, insbesondere im asiatisch-pazifischen Raum und in Europa, wird die langfristige Physiotherapie in der Altenpflege unerlässlich. Beispielsweise erfordern Schlaganfall- und Hüftfrakturerholung spezialisierte therapeutische Werkzeuge wie elektrische Stimulatoren und kontinuierliche passive Bewegungsgeräte. Parallel dazu erhöhen chronische Krankheiten wie Diabetes, Parkinson und Herz-Kreislauf-Erkrankungen die Nachfrage nach langfristiger Rehabilitation. Gesundheitsdienstleister integrieren zunehmend Physiotherapie in die Managementpläne für chronische Krankheiten, um die Mobilität der Patienten zu verbessern, Komplikationen zu reduzieren und Krankenhauswiedereinweisungen zu verhindern. Dieser demografische Wandel sichert eine anhaltende Nachfrage in Krankenhäusern, Rehabilitationszentren und häuslichen Pflegeeinrichtungen und verstärkt Physiotherapiebedarf als kritisch für die Infrastruktur der geriatrischen Versorgung.
- Zum Beispiel liefern elektrische Muskelstimulatoren, die bei der Schlaganfall-Erholung eingesetzt werden, typischerweise Pulsbreiten zwischen 200 µs und 400 µs, um die Muskelerziehung zu unterstützen.
Erweiterte Nachfrage nach postoperativer und Sportrehabilitation
Die postoperative Rehabilitation und die Erholung von Sportverletzungen sind bedeutende Wachstumsbereiche für Physiotherapiebedarf. Steigende Raten orthopädischer Eingriffe wie Gelenkersatz, Bandrekonstruktionen und Wirbelsäulenoperationen treiben die Nachfrage nach Geräten an, die die Wiederherstellung der Mobilität und das Schmerzmanagement unterstützen. Geräte wie Ultraschallstimulatoren, Kryotherapie-Einheiten und therapeutische Übungswerkzeuge spielen wesentliche Rollen bei der Beschleunigung der Heilung und Verbesserung der Ergebnisse. Gleichzeitig erhöht die zunehmende Teilnahme an professionellen und Freizeitsportarten weltweit das Verletzungsrisiko, was zu einer breiteren Akzeptanz der Physiotherapie in Athleten-Erholungsprogrammen führt. Sportmedizinische Kliniken und Physiotherapiezentren investieren in spezialisierte Bedarfsartikel, um Ausfallzeiten zu reduzieren und die körperliche Funktion wiederherzustellen. Schnelle Urbanisierung, Fitnessbewusstsein und staatliche Investitionen in Sportinfrastruktur erweitern dieses Segment weiter. Diese Trends treiben kontinuierliche Produktinnovationen und Marktexpansionen im ambulanten und sportlichen Rehabilitationsökosystem voran.
- Zum Beispiel arbeiten therapeutische Ultraschallgeräte, die bei der Heilung von Weichgewebe eingesetzt werden, oft bei Frequenzen um 1 MHz, um tiefere Gewebeschichten zu erreichen.
Technologische Fortschritte und Lösungen für die Heimrehabilitation
Die Integration von Technologie in Physiotherapiebedarf beschleunigt das Marktwachstum. Intelligente Rehabilitationsgeräte bieten jetzt Echtzeitüberwachung, drahtlose Konnektivität und Datenverfolgung über mobile Apps und Sensoren. Diese Funktionen verbessern das Patientenengagement und ermöglichen es Therapeuten, Behandlungspläne aus der Ferne anzupassen. Die Nachfrage nach häuslicher Physiotherapie ist besonders nach der Pandemie stark gestiegen, aufgrund von Bequemlichkeit, Kosteneinsparungen und wachsendem Bewusstsein. Geräte wie tragbare elektrische Stimulatoren, kompakte CPM-Maschinen und app-verbundene Übungswerkzeuge ermöglichen eine effektive Rehabilitation außerhalb klinischer Umgebungen. Patienten mit eingeschränkter Mobilität oder Zugang zu Therapiezentren profitieren von diesen Lösungen. Hersteller konzentrieren sich auf benutzerfreundliche, leichte und automatisierte Geräte, um die Erholung zu Hause zu unterstützen. Dieser technologiegetriebene Wandel verbessert die Therapietreue, reduziert Reisebelastungen und eröffnet neue Marktchancen. Die Unterstützung durch Versicherungsrückerstattungen für Fernphysiotherapie in einigen Regionen fördert die Akzeptanz weiter und macht Technologie zu einem zentralen Pfeiler des zukünftigen Wachstums.
Wichtige Trends und Chancen auf dem Markt für Physiotherapiebedarf
Integration von Künstlicher Intelligenz und tragbaren Technologien
KI und tragbare Technologien verändern die Bereitstellung von Physiotherapie. Intelligente Sensoren, die in Schienen, Gürtel oder Kleidungsstücke eingebettet sind, sammeln Daten über Haltung, Bewegung und Muskelaktivität während der Rehabilitation. KI-Algorithmen analysieren die Leistung, verfolgen den Fortschritt und geben sowohl Patienten als auch Therapeuten Feedback. Diese Technologien ermöglichen präzise Therapien und verbessern die Therapietreue der Patienten. Beispielsweise können KI-gestützte virtuelle Trainer Patienten durch Routinen führen und die Abhängigkeit von persönlichen Sitzungen verringern. Die Echtzeit-Leistungsüberwachung hilft, frühe Anzeichen von Therapieabweichungen oder Verletzungsrisiken zu erkennen. Dieser Trend eröffnet Möglichkeiten für Ferntherapiemodelle, insbesondere in unterversorgten oder ländlichen Gebieten. Unternehmen, die in KI-gesteuerte Rehabilitationsplattformen investieren, können Marktanteile in häuslichen und digitalen Gesundheitsökosystemen gewinnen. Darüber hinaus können die von tragbaren Geräten gesammelten Daten in umfassendere Gesundheitsanalyseplattformen einfließen, was individuellere Behandlungspläne über die Therapiesitzungen hinweg ermöglicht.
- Zum Beispiel können KI-gesteuerte Bewegungserfassungssysteme mit Inertialsensoren und Beschleunigungsmessern Gang- und Aktivitätsmuster kontinuierlich in Echtzeit außerhalb von Kliniken überwachen.
Wachsende Nachfrage nach pädiatrischer und neurologischer Rehabilitation
Spezialisierte Therapielösungen für pädiatrische und neurologische Patienten bieten starkes Zukunftspotenzial. Zustände wie Zerebralparese, Autismus-Spektrum-Störungen und Entwicklungsverzögerungen erfordern langfristige, maßgeschneiderte Interventionen mit angepasstem Physiotherapiebedarf. Ebenso benötigen neurologische Erkrankungen wie Multiple Sklerose, Parkinson und Rückenmarksverletzungen spezielle Rehabilitationsgeräte, um die Muskelfunktion und Mobilität zu erhalten. Diese Patientengruppen benötigen oft über Jahre hinweg wiederholte Sitzungen, was die Nachfrage nach wiederkehrenden Geräten unterstützt. Innovationen in sanften Therapiewerkzeugen, kleineren Ultraschalleinheiten und motorunterstützten Geräten verbessern die Ergebnisse für diese komplexen Fälle. Gesundheitssysteme finanzieren zunehmend pädiatrische und neurorehabilitative Programme, insbesondere in entwickelten Märkten. Gemeinnützige Organisationen und staatliche Initiativen, die sich auf die Unterstützung von Kinderbehinderungen konzentrieren, erweitern ebenfalls den Zugang zu diesen Therapien. Mit zunehmendem Bewusstsein und verbesserten Diagnosequoten werden Anbieter, die maßgeschneiderte Produkte für diese Segmente anbieten, signifikante Wachstumschancen finden.
Wichtige Herausforderungen auf dem Markt für Physiotherapiebedarf
Hohe Gerätekosten und begrenzte Erstattungsdeckung
Die hohen Kosten für Physiotherapiebedarf schränken den Marktzugang ein, insbesondere in Entwicklungsländern. Fortschrittliche Geräte wie elektrische Stimulationsgeräte, Hydrotherapiebecken und robotergestützte Geräte erfordern erhebliche Investitionen. Kliniken und Rehabilitationszentren zögern möglicherweise, Werkzeuge aufgrund von Budgetbeschränkungen aufzurüsten. Darüber hinaus variieren die Erstattungspolitiken der Versicherungen stark zwischen den Ländern. In vielen Märkten ist die Physiotherapie unterfinanziert oder es fehlt an vollständiger Deckung für gerätebasierte Behandlungen. Patienten tragen die Kosten aus eigener Tasche, was die Akzeptanz verringert. Diese Erschwinglichkeitslücke schränkt die Durchdringung in preissensiblen Bereichen ein und verzögert die Einführung fortschrittlicher Werkzeuge. Start-ups und KMUs stehen oft vor Eintrittsbarrieren aufgrund hoher F&E- und Regulierungskosten. Eine breitere Versicherungsdeckung und Subventionsprogramme sind notwendig, um den Zugang zu skalieren. Bis dahin bleiben hohe Preise und begrenzte finanzielle Unterstützung wesentliche Einschränkungen für die Marktexpansion.
Mangel an qualifizierten Physiotherapeuten und Ausbildungslücken
Trotz steigender Nachfrage steht der Markt vor einem globalen Mangel an lizenzierten Physiotherapeuten. Die Weltgesundheitsorganisation berichtet, dass viele Länder unter den empfohlenen Quoten für Rehabilitationsfachkräfte liegen. Dieser Mangel beeinträchtigt den Zugang der Patienten zur Therapie und schränkt die volle Nutzung von Physiotherapiegeräten ein. Selbst wenn Materialien verfügbar sind, führt mangelnde Schulung zu Unter- oder Fehlgebrauch. In ländlichen und abgelegenen Regionen ist die Lücke aufgrund schlechter Gesundheitsinfrastruktur noch gravierender. Darüber hinaus erfordern neue Technologien wie KI-unterstützte oder sensorintegrierte Geräte Schulungen, um effektiv betrieben zu werden. Ohne angemessene Bildungsprogramme für Therapeuten bleibt die Einführung dieser Werkzeuge langsam. Gesundheitssysteme müssen in die Entwicklung der Arbeitskräfte, Kompetenzworkshops und E-Learning-Plattformen investieren. Die Überbrückung dieser Lücke bei den Humanressourcen ist entscheidend, um sicherzustellen, dass Therapieinstrumente korrekt und effizient in klinischen und häuslichen Umgebungen angewendet werden.
Marktanalyse der Physiotherapiebedarf nach Regionen
Nordamerika
Nordamerika hielt im Jahr 2024 den größten Marktanteil von über 35 %, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur und eine starke Versicherungsdeckung für Rehabilitationsdienste. Die USA führen die Region an, bedingt durch hohe Raten chronischer Krankheiten, orthopädischer Operationen und einer wachsenden alternden Bevölkerung. Die weit verbreitete Einführung fortschrittlicher Physiotherapiegeräte wie Elektrotherapie- und Ultraschallgeräte unterstützt die kontinuierliche Marktexpansion. Die staatliche Unterstützung für die Nachsorge, die Präsenz wichtiger Akteure und wachsende Trends im Bereich der häuslichen Gesundheitsversorgung fördern das regionale Wachstum weiter. Kanada trägt ebenfalls stetig bei, mit steigenden Investitionen in Rehabilitationsanlagen und einem zunehmenden öffentlichen Bewusstsein für die Vorteile der Physiotherapie.
Europa
Europa machte im Jahr 2024 etwa 25 % des globalen Marktes für Physiotherapiebedarf aus. Die Region profitiert von gut etablierten öffentlichen Gesundheitssystemen, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich. Eine steigende geriatrische Bevölkerung und die Nachfrage nach postoperativer Rehabilitation treiben ein stetiges Wachstum an. Die EU-weite Unterstützung für Rehabilitationsdienste im Rahmen der universellen Gesundheitsversorgung gewährleistet hohe Therapieakzeptanzraten. Länder wie Italien und Spanien verzeichnen ein Wachstum bei ambulanten Therapiekliniken und Rehabilitationszentren. Die technologische Einführung, insbesondere bei Hilfsgeräten und Bewegungstherapie, stärkt die Nachfrage. Die zunehmende Prävalenz neurologischer Störungen und orthopädischer Operationen unterstützt auch weiterhin Europas Investitionen in moderne Therapieausrüstung.
Asien-Pazifik
Asien-Pazifik erfasste im Jahr 2024 über 20 % Marktanteil und ist die am schnellsten wachsende Region aufgrund ihrer großen Bevölkerungsbasis und steigender Gesundheitsausgaben. Japan und China führen die Nachfrage nach Physiotherapiebedarf an, angetrieben durch alternde Bevölkerungsstrukturen und Raten chronischer Krankheiten. Indien, Südkorea und Australien zeigen ein schnelles Wachstum im Bereich der Rehabilitationsdienste, angetrieben durch steigendes Bewusstsein und wachsenden Medizintourismus. Regierungsinitiativen zur Erweiterung der Physiotherapieausbildung und Infrastruktur, insbesondere in städtischen Krankenhäusern und privaten Kliniken, stärken die Akzeptanz. Erhöhte sportliche Aktivitäten und unfallbedingte Verletzungen in der Region tragen weiter zur Produktnachfrage in verschiedenen Pflegeeinrichtungen bei.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 fast 10% des Marktes für Physiotherapiebedarf. Brasilien und Mexiko führen die Region an, bedingt durch expandierende private Gesundheitssysteme und steigende Nachfrage nach Rehabilitationsdiensten. Die zunehmende Belastung durch muskuloskelettale und neurologische Störungen unterstützt die Nutzung von Therapiegeräten in ambulanten Kliniken und Krankenhäusern. Öffentliche Gesundheitsreformen in Argentinien und Kolumbien konzentrieren sich auf die Versorgung nach Verletzungen und schaffen Chancen für Anbieter von Physiotherapiebedarf. Allerdings bleiben Zugangsungleichheiten zwischen städtischen und ländlichen Gebieten ein begrenzender Faktor. Laufende Investitionen in Schulungen und Modernisierungen von Einrichtungen sollen die Marktdurchdringung in den kommenden Jahren verbessern.
Mittlerer Osten & Afrika (MEA)
MEA hielt im Jahr 2024 einen bescheidenen Anteil von etwa 5% am globalen Markt, zeigt jedoch aufkommendes Potenzial. Länder wie Saudi-Arabien und die VAE investieren in Rehabilitationskrankenhäuser und spezialisierte Therapiezentren im Rahmen von Plänen zur Modernisierung des Gesundheitswesens. Die steigende Inzidenz von Schlaganfällen, orthopädischen Erkrankungen und Straßenverletzungen treibt die Therapienachfrage an. Afrika hinkt aufgrund begrenzter Infrastruktur hinterher, aber Bemühungen zur Erweiterung der Rehabilitationsdienste sind im Gange. Internationale Kooperationen und gemeinnützige Gesundheitsprogramme helfen, Zugangslücken zu überbrücken. Allmähliches Bewusstsein für die Vorteile der Physiotherapie und Schulungsinitiativen in der Region werden die langfristige Marktentwicklung unterstützen.
Segmentierungen des Marktes für Physiotherapiebedarf:
Nach Typ
- Hydrotherapie
- Kryotherapie
- Kontinuierliche Passive Bewegung
- Ultraschall
- Elektrische Stimulation
- Wärmetherapie
- Therapeutische Übungen
- Andere
Nach Demografie
- Nicht-geriatriche Bevölkerung
- Geriatrische Bevölkerung
Nach Anwendung
- Neurologie
- Schlaganfall
- Rückenmarksverletzungen
- Parkinson-Krankheit
- Multiple Sklerose
- Zerebralparese
- Andere
- Muskuloskelettal
- Pädiatrie
- Kardiovaskulär & Pulmonal
- Andere
Nach Endnutzung
- Krankenhäuser & Kliniken
- Rehabilitationszentren
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Physiotherapiebedarf weist eine mäßig fragmentierte Wettbewerbslandschaft auf, mit mehreren globalen und regionalen Akteuren, die in verschiedenen Produktkategorien konkurrieren. Schlüsselunternehmen wie Dynatronics Corporation, Zimmer MedizinSysteme GmbH, BTL, Performance Health und Storz Medical AG konzentrieren sich darauf, ihre Portfolios durch Produktinnovationen und gezielte Akquisitionen zu erweitern. Diese Akteure investieren in F&E, um kompakte, benutzerfreundliche Geräte für die klinische und häusliche Rehabilitation einzuführen. Strategische Partnerschaften mit Krankenhäusern, Rehabilitationszentren und Vertriebspartnern verbessern die Marktpräsenz und Kundenerreichbarkeit. Unternehmen wie ITO Co. Ltd., EMS Physio Ltd. und Enraf-Nonius betonen die internationale Expansion durch Händlernetzwerke. Gleichzeitig bedienen Whitehall Manufacturing und RICHMAR Nischen-Therapiebereiche und unterstützen die Marktdiversität. Preiswettbewerb, technologische Differenzierung und After-Sales-Support bleiben entscheidende Faktoren, die Kaufentscheidungen beeinflussen. Angesichts der steigenden Nachfrage nach tragbaren, vernetzten und KI-integrierten Therapiegeräten priorisieren Unternehmen die digitale Integration und patientenzentrierte Designs, um sich in entwickelten und aufstrebenden Märkten einen Wettbewerbsvorteil zu verschaffen.
Analyse der Hauptakteure
- Dynatronics Corporation
- Whitehall Manufacturing
- Zimmer MedizinSysteme GmbH
- Performance Health
- EMS Physio Ltd.
- ITO Co. Ltd.
- Enraf-Nonius
- Storz Medical AG
- RICHMAR
- BTL
Neueste Entwicklungen
- Im Jahr 2024 führte Performance Health, ein führender Gesundheitsdienstleister, SISSEL®-Produkte als Teil seines umfassenden Wellness-Angebots ein. Durch die Partnerschaft mit Performance Health kann SISSEL® seinem umfangreichen Netzwerk von Klinikern und Verbrauchern natürliche und effektive Optionen für das Wohlbefinden bieten.
- Im Juni 2024 ging Enraf-Nonius B.V. (Niederlande) eine Partnerschaft mit der Kismet Holdings Group (USA) ein, um ein umfassendes Sortiment an Physiotherapie- und Rehabilitationsgeräten auf dem US-Markt einzuführen.
- Im Februar 2024 gründete Storz Medical AG seine japanische Tochtergesellschaft, die den Namen STORZ MEDICAL Japan Co., Ltd. trägt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Demografie, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach häuslichen Physiotherapiegeräten wird aufgrund alternder Bevölkerungen und Mobilitätsproblemen weiter steigen.
- KI-gestützte Therapiewerkzeuge und vernetzte Geräte werden für die Fernüberwachung breiter eingesetzt werden.
- Die Segmente der pädiatrischen und neurologischen Rehabilitation werden mit spezialisierteren Therapieprogrammen wachsen.
- Die Nachfrage nach Therapie bei Sport- und Fitnessverletzungen wird zunehmen, da aktive Lebensstile häufiger werden.
- Technologische Fortschritte werden die Tragbarkeit, Genauigkeit und Benutzerfreundlichkeit von Therapiegeräten verbessern.
- In aufstrebenden Märkten wird ein starkes Wachstum mit wachsender Gesundheitsinfrastruktur und Bewusstsein zu beobachten sein.
- Krankenhäuser und Rehabilitationszentren werden die Beschaffung von multifunktionalen Therapiesystemen erhöhen.
- Strategische Partnerschaften und Übernahmen werden die Wettbewerbslandschaft unter globalen und regionalen Akteuren prägen.
- Die Erstattung von Therapiebehandlungen wird sich in entwickelten Regionen voraussichtlich ausweiten.
- Die Schulung und Weiterbildung von Physiotherapeuten wird entscheidend, um die Einführung fortschrittlicher Geräte zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nutraceutical-Excipients und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für nutraceuticals Excipients voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der nutraceuticalen Hilfsstoffe hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nutraceutical-Excipients antreiben?
Wer sind die führenden Unternehmen im Markt für Nutraceutical-Excipients?
Welche Region hatte 2024 den größten Anteil am Markt für Nutraceutical-Excipients?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Physiotherapiebedarf Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Physiotherapiebedarf Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,915.8 million → 2032: USD 8,080.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Physiotherapiebedarf Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Physiotherapiebedarf Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Physiotherapiebedarf Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Physiotherapiebedarf Market Drivers
- 3.3 Markt für Physiotherapiebedarf Market Restraints & Challenges
- 3.4 Markt für Physiotherapiebedarf Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Physiotherapiebedarf Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Physiotherapiebedarf Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Physiotherapiebedarf category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Physiotherapiebedarf Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Physiotherapiebedarf Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Physiotherapiebedarf market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Physiotherapiebedarf Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Physiotherapiebedarf Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Physiotherapiebedarf Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Physiotherapiebedarf (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Physiotherapiebedarf Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Physiotherapiebedarf Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Physiotherapiebedarf Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Physiotherapiebedarf Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Physiotherapiebedarf Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Physiotherapiebedarf Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Physiotherapiebedarf Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Physiotherapiebedarf Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Physiotherapiebedarf Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
