
Marktübersicht
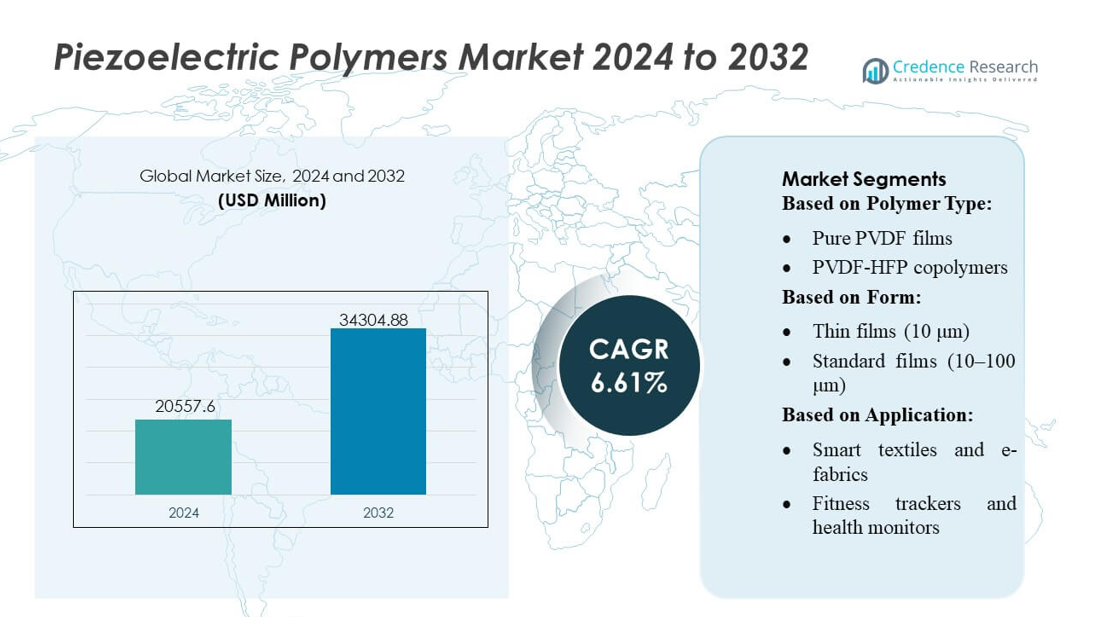
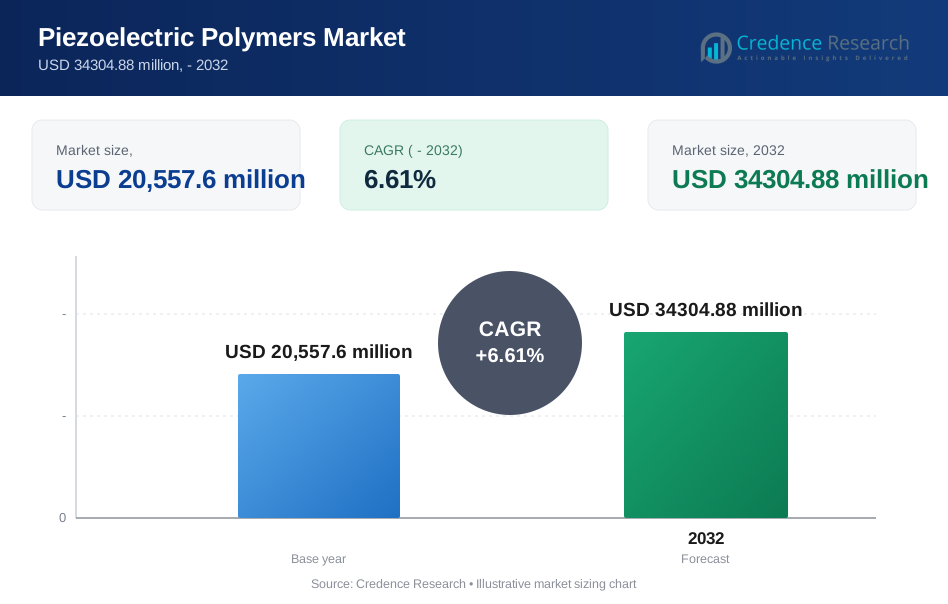
Der Markt für piezoelektrische Polymere wurde 2024 mit 20.557,6 Millionen USD bewertet und wird voraussichtlich bis 2032 34.304,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,61% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für piezoelektrische Polymere 2024 | 20.557,6 Millionen USD |
| Markt für piezoelektrische Polymere, CAGR | 6,61% |
| Marktgröße für piezoelektrische Polymere 2032 | 34.304,88 Millionen USD |
Der Markt für piezoelektrische Polymere zeichnet sich durch ein vielfältiges Wettbewerbsumfeld aus, das von Materialinnovatoren, Komponentenherstellern und Anbietern fortschrittlicher Sensorsysteme geprägt ist, die Leistungsverbesserungen in Flexibilität, elektromechanischer Kopplung und Miniaturisierung von Geräten vorantreiben. Unternehmen wie CeramTec, Sparkler Ceramics, CTS Corporation, Noliac A/S, Mad City Labs, Inc., Peizosystem Jena GmbH, Piezomechanik Dr. Lutz Pickelmann GmbH, APC International, Ltd., Harris Corporation und PI Ceramic GmbH stärken den Marktfortschritt durch die Erweiterung von hochpräzisen Polymerfilmen, Dünnschichtaktoren und Technologien der nächsten Generation für Wandler. Nordamerika führt den globalen Markt mit einem genauen Anteil von 41 Prozent an, unterstützt durch starke F&E-Investitionen, frühzeitige Einführung flexibler Sensoren und ein robustes Ökosystem für die Integration von tragbarer Elektronik und medizinischen Geräten.
Markteinblicke
- Der Markt für piezoelektrische Polymere erreichte 20.557,6 Millionen USD im Jahr 2024 und wird voraussichtlich 34.304,88 Millionen USD bis 2032 bei einer 61% CAGR, angetrieben durch die starke Nachfrage nach flexiblen, leichten Sensor- und Energieerzeugungskomponenten.
- Die steigende Akzeptanz von PVDF- und Copolymer-basierten Materialien verbessert die Effizienz der elektromechanischen Kopplung und unterstützt das Wachstum in tragbarer Elektronik, medizinischen Implantaten und weicher Robotik; das Sensorssegment hält weiterhin den größten Anteil aufgrund der zunehmenden Nutzung in der Gesundheitsüberwachung und industriellen Automatisierung.
- Der Wettbewerb verschärft sich, da CeramTec, CTS Corporation, PI Ceramic GmbH, Peizosystem Jena GmbH und Noliac A/S Fortschritte bei Dünnschichtaktoren, Mikro-Wandlern und präzisen Polymerfilmen beschleunigen, um ihre Produktportfolios zu stärken.
- Der Marktforschritt steht vor Einschränkungen durch Materialverarbeitungslimitierungen, Temperaturempfindlichkeit und Leistungsabfall unter langfristiger mechanischer Belastung, was die Akzeptanz in industriellen Umgebungen mit hoher Belastung beeinträchtigt.
- Nordamerika dominiert mit einem genauen 41% regionalen Anteil, unterstützt durch starke F&E-Aktivitäten, schnelle Integration flexibler Sensoren in medizinische Geräte und frühzeitige Einführung in Luft- und Raumfahrt- sowie tragbare Elektronik-Ökosysteme.
Analyse der Marktsegmentierung:
Nach Polymertyp
PVDF und grundlegende Copolymere behaupten ihre führende Position mit einem geschätzten Anteil von über 45%, angetrieben durch ihren starken elektroaktiven β-Phasen-Gehalt, überlegene mechanische Flexibilität und Kompatibilität mit der großflächigen Filmherstellung. Reine PVDF-Filme dominieren in dieser Kategorie aufgrund ihrer etablierten Leistung in Sensoren, Energieerzeugern und medizinischen Wandlern. Die zunehmende Akzeptanz von fortschrittlichen P(VDF-TrFE)-Copolymeren, insbesondere in Form von Dünnfilmen und Nanofasern, stärkt die Nachfrage in der Präzisionselektronik und MEMS. Polymer-Keramik-Verbundstoffe wie PVDF-BaTiO₃ und PVDF-ZnO gewinnen an Schwung für Hochleistungsanwendungen, während aufkommende biobasierte und experimentelle Polymere Nischenmöglichkeiten für forschungsgetriebene Entwicklungen erweitern.
- Beispielsweise sind PiezoPaint™-piezoelektrische Patches auf flexiblen Substraten, die auf Stoffen, Polymeren, Leiterplatten oder Papier aufgebracht werden können, mit einer Filmdicke zwischen 100 bis 200 µm und nutzbaren Filmdimensionen von 1 bis 200 mm spezifiziert, was die Integration in tragbare Substrate und flexible Elektronik ermöglicht.
Nach Form
Filme und Membranen stellen das dominierende Formsegment mit einem Marktanteil von über 50% dar, unterstützt durch den umfangreichen Einsatz in flexiblen Sensoren, tragbaren Patches und Energieerzeugungsschichten. Innerhalb dieser Gruppe führen Dünnfilme mit etwa 10 μm aufgrund ihrer hohen Empfindlichkeit, der einfachen Integration in kompakte Elektronik und der Kompatibilität mit Roll-to-Roll-Prozessen. Standard- und dicke Filme adressieren industrielle Wandler und strukturelle Überwachungssysteme. Fasern und Textilien, einschließlich elektrogesponnener Nanofasern, Kern-Spinn-Garne und gewebter Stoffe, verzeichnen schnelles Wachstum durch Innovationen in intelligenten Textilien, während 3D-gedruckte und geformte Verbundstrukturen für maßgeschneiderte piezoelektrische Architekturen in der Robotik und biomedizinischen Geräten an Bedeutung gewinnen.
- Beispielsweise dokumentiert die Forschung von Noliac zu Mehrschichtaktoren Leistungsspektren von weich-dotierten (NCE51) und hart-dotierten (NCE46) PZT-Materialien bei erhöhten Temperaturen (bis zu 200 °C) und zeigt gemessene Variationen von freier Verschiebung, Steifigkeit und anderen Leistungsparametern unter Hochfeld- und Hochtemperaturbedingungen.
Nach Anwendung
Tragbare Elektronik hält den größten Anteil mit über 40%, angetrieben durch die starke Akzeptanz in intelligenten Textilien, Gesundheitsüberwachungspatches und der nächsten Generation von E-Skin-Systemen. Fitness-Tracker, Smartwatches und flexible IoT-Geräte verlassen sich stark auf PVDF-basierte Filme für kontinuierliche Energieerzeugung und Bewegungserfassung. IoT-Sensornetzwerke, einschließlich Umwelt-, Industrie- und Smart-City-Infrastruktursystemen, erweitern die Nachfrage nach langlebigen, leichten piezoelektrischen Polymeren. Medizinische Geräte und Implantate stellen ein schnell fortschreitendes Segment dar, unterstützt durch implantierbare Herzschrittmacher, Biosensoren, Prothesen-Rückmeldesysteme und kontrollierte Medikamentenabgabeplattformen, die biokompatible piezoelektrische Materialien für präzise Operationen nutzen.
Wichtige Wachstumstreiber
Erweiterte Akzeptanz in Wearables und intelligenten Textilien
Der Markt wächst stark, da tragbare Elektronik, intelligente Textilien und E-Skin-Plattformen zunehmend flexible piezoelektrische Polymere für Bewegungserfassung, Druckdetektion und Energieerzeugung integrieren. Leichte PVDF- und P(VDF-TrFE)-Filme ermöglichen selbstversorgende Fähigkeiten, verbessern die Batterielebensdauer und steigern den Benutzerkomfort in Fitness-Trackern, medizinischen Patches und intelligenter Kleidung. Fortschritte in der Niedrigtemperaturverarbeitung und Dünnfilmabscheidung fördern die Akzeptanz in der Unterhaltungselektronik und im Gesundheitswesen weiter. Dieses sich erweiternde Anwendungsökosystem etabliert piezoelektrische Polymere als bevorzugtes Material für die nächste Generation personalisierter und vernetzter Geräte.
- Zum Beispiel die Nano‑View®/M-Serie, die eine Auflösung im Sub‑Nanometer-Bereich mit Closed-Loop-Steuerung und XYZ-Bewegungsbereichen von bis zu 300 µm pro Achse unter PicoQ®-Rückkopplungssteuerung bietet.
Zunehmender Einsatz von IoT und verteilten Sensornetzwerken
Die Expansion des IoT beschleunigt die Nachfrage nach piezoelektrischen Polymeren, da Industrien dichte Sensornetzwerke für die Strukturüberwachung, Umweltverfolgung und industrielle Automatisierung einsetzen. Diese Materialien bieten mechanische Haltbarkeit, geringen Stromverbrauch und die Fähigkeit, Echtzeitdaten aus Vibrationen und Druckschwankungen zu erzeugen. Ihre Kompatibilität mit flexiblen Substraten und drahtlosen Kommunikationsmodulen unterstützt die Integration in die Infrastruktur von Smart Cities, die Präzisionslandwirtschaft und entfernte Überwachungsstationen. Da energieeffiziente IoT-Systeme an Bedeutung gewinnen, spielen piezoelektrische Polymer-basierte, selbstversorgende Sensoren eine zentrale Rolle bei der Reduzierung von Wartungsarbeiten und der Ermöglichung von langjährigen Feldeinsätzen.
- Zum Beispiel bietet der Stapelaktor der Piezosystem Jena GmbH Bewegungen von bis zu 82 µm, mit einer Auflösung im Sub‑Nanometer-Bereich, hoher Steifigkeit bis zu 210 N/µm und einer Blockierkraft von bis zu 850 N bei entsprechender Antriebsspannung.
Fortschritte bei medizinischen Geräten und implantierbaren Systemen
Medizinische Innovationen treiben den Markt erheblich an, da piezoelektrische Polymere die Präzisionsmessung, die Biomechaniküberwachung und die kontrollierte Medikamentenabgabe verbessern. PVDF und seine Copolymere bieten Biokompatibilität, Flexibilität und eine stabile elektromechanische Reaktion, was sie für implantierbare Herzschrittmacher, Biosensoren, Prothesen und neuronale Schnittstellen geeignet macht. Ihre Fähigkeit, als Miniatur-Energieerzeuger zu fungieren, reduziert die Abhängigkeit von häufigen Batteriewechseln in implantierbaren Systemen. Die steigende Nachfrage nach minimalinvasiven Geräten und personalisierten Behandlungstechnologien stärkt die Akzeptanz in der Diagnostik, bei Rehabilitationsgeräten und bei langfristigen physiologischen Überwachungslösungen.
Wichtige Trends & Chancen
Wachstum fortschrittlicher Filmarchitekturen und nanostrukturierter Materialien
Der Markt profitiert von Innovationen in nanostrukturierten Filmen, einschließlich elektrogesponnener Nanofasern, ultradünner P(VDF-TrFE)-Schichten und polymer-keramischer Hybridsysteme, die für höhere piezoelektrische Koeffizienten entwickelt wurden. Diese Architekturen bieten verbesserte Empfindlichkeit, schnellere Reaktionszeiten und größere Flexibilität für aufkommende Anwendungen in der Robotik, bei weichen Aktuatoren und in KI-integrierten Sensoren. Fortschritte im additiven Fertigungsbereich und bei 3D-gedruckten piezoelektrischen Strukturen eröffnen Möglichkeiten für kundenspezifische Gerätegeometrien und biomedizinische Implantate. Dieser Trend positioniert nanostrukturierte Polymerplattformen als zentrale Ermöglicher der nächsten Generation intelligenter Materialien und multifunktionaler elektronischer Komponenten.
- Zum Beispiel zeigen die proprietären PZT-Materialien von APC (z. B. APC 850, APC 855) einen piezoelektrischen Ladungskonstanten d₃₃ von bis zu etwa 630 × 10⁻¹² C/N für bestimmte Zusammensetzungen, was starke Aktuierungs- oder Sensierungsleistungen in Hochleistungs- oder Hochsensitivitätsgeräten ermöglicht.
Zunehmende Verlagerung hin zu nachhaltigen und biobasierten Polymeren
Umweltprioritäten schaffen Chancen für biobasierte und biologisch abbaubare piezoelektrische Polymere, die die Abhängigkeit von fluorierten Materialien verringern. Biopiezoelektrische Materialien im Forschungsstadium, die aus Zellulose, Aminosäuren und Biopolymeren gewonnen werden, ziehen Aufmerksamkeit für tragbare Gesundheitssysteme, umweltfreundliche Sensoren und flüchtige Elektronik auf sich. Ihr erneuerbarer Ursprung und ihre Kompatibilität mit grüner Fertigung entsprechen den regulatorischen Erwartungen an nachhaltige Elektronik. Da Industrien sich in Richtung zirkulärer Materiallösungen bewegen, stellen biobasierte piezoelektrische Polymere einen strategischen Weg für Unternehmen dar, die sich durch Umweltleistung differenzieren und gleichzeitig Innovationen bei Geräten mit geringer Umweltbelastung unterstützen möchten.
- Beispielsweise bieten PICMA®-Aktoren (Produktserie P‑843) einen Verfahrbereich von bis zu 90 µm, eine Druckkraftkapazität von etwa 800 N und eine Zugkraftkapazität von nahezu 300 N, mit einer sub‑Mikrosekunden-Reaktionszeit und sub‑Nanometer-Auflösung für hochpräzise Anwendungen.
Integration in die Softrobotik und Mensch-Maschine-Schnittstellen
Die rasante Entwicklung der Softrobotik und interaktiver Schnittstellen eröffnet Möglichkeiten für hochflexible, anpassungsfähige piezoelektrische Polymere. Diese Materialien ermöglichen taktile Sensorik, Propriozeption und Bewegungsrückmeldung in robotischen Greifern, Prothesen und haptischen Kommunikationssystemen. Ihre Fähigkeit, wiederholte mechanische Verformungen ohne Leistungsverlust zu überstehen, macht sie ideal für künstliche Haut, Rehabilitationsrobotik und immersive XR-Systeme. Während Industrien intuitivere Mensch-Maschine-Interaktionsplattformen anstreben, dienen piezoelektrische Polymere als zentrale Funktionselemente, die Echtzeit-Sensorfeedback und adaptive Steuerungsmöglichkeiten bieten.
Hauptherausforderungen
Leistungsbeschränkungen im Vergleich zu keramischen Gegenstücken
Trotz ihrer Flexibilitätsvorteile weisen piezoelektrische Polymere oft niedrigere piezoelektrische Konstanten und thermische Stabilität auf als keramische Materialien wie PZT. Diese Einschränkungen begrenzen den Einsatz in Hochleistungsanwendungen, Hochtemperaturumgebungen und schweren Industrieanwendungen. Die Erreichung einer konsistenten β-Phasen-Kristallinität und eines stabilen elektromechanischen Outputs bleibt eine technische Herausforderung bei der großflächigen Verarbeitung. Hersteller müssen mechanische Flexibilität mit verbesserter elektrischer Leistung in Einklang bringen, was laufende F&E-Investitionen in Verbundstrukturen, fortschrittliche Copolymere und optimierte Fertigungsmethoden erfordert, um die Leistungslücke zu traditionellen keramischen Technologien zu verringern.
Komplexe Herstellungsprozesse und Kostendruck
Die Herstellung von hochwertigen piezoelektrischen Polymerfilmen, Nanofasern und Verbundstrukturen erfordert eine präzise Kontrolle der Kristallisation, Polung und Materialreinheit, was die Herstellungskomplexität und -kosten erhöht. Die Skalierung fortschrittlicher Prozesse wie Elektrospinnen, Atomlagenabscheidung und Mehrschichtlaminierung stellt technische Barrieren für die Massenproduktion dar. Kostenempfindliche Unterhaltungselektronik und IoT-Anwendungen stehen vor Herausforderungen, um die Premium-Materialpreise zu rechtfertigen. Ohne umfassendere Prozessoptimierung und standardisierte Fertigungswege könnten Hersteller Schwierigkeiten haben, wettbewerbsfähige Kosten-Leistungs-Verhältnisse zu erreichen, die eine großvolumige kommerzielle Einführung unterstützen.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für piezoelektrische Polymere mit einem geschätzten 34% Anteil an, unterstützt durch starke F&E-Fähigkeiten, fortschrittliche Elektronikfertigung und die frühe Einführung flexibler Sensoren in Wearables und Gesundheitsgeräten. Die Region profitiert von robusten Investitionen in IoT-Infrastruktur, biomedizinische Technik und intelligente Textilien, was die Nachfrage nach PVDF-basierten Filmen und P(VDF-TrFE)-Copolymeren beschleunigt. Der wachsende Einsatz von piezoelektrischen Polymeren in implantierbaren medizinischen Geräten, industriellen Überwachungssystemen und verteidigungsfähigen Sensorplattformen hält die Dynamik aufrecht. Umfangreiche Kooperationen zwischen Forschungsinstituten und Materialentwicklern stärken die Innovationspipelines weiter und festigen die Führungsposition der Region.
Europa
Europa hält ungefähr 29% des Marktes, angetrieben durch starke regulatorische Unterstützung für fortschrittliche Materialien, nachhaltige Elektronik und Hochleistungssensoren. Das industrielle Ökosystem der Region betont Fahrzeugsicherheitssysteme, präzise Robotik und tragbare Gesundheitstechnologien, was die Einführung von piezoelektrischen Polymerfilmen und -kompositen fördert. Die Nachfrage wächst, da energieerntende Komponenten in intelligenter Infrastruktur und Industrie 4.0-Anwendungen an Bedeutung gewinnen. Führende Universitäten und Materialforschungszentren entwickeln Polymer-Keramik-Hybridstrukturen und Nanofaser-Architekturen weiter, um die Leistungsmerkmale zu verbessern. Der Schwerpunkt auf umweltfreundlichen Materialien und das steigende Interesse an biologisch abbaubaren piezoelektrischen Polymeren erweitern Europas technologischen und kommerziellen Fußabdruck weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum verzeichnet das schnellste Wachstum und hält ungefähr 31% Marktanteil, unterstützt durch die großangelegte Elektronikproduktion, die wachsende Herstellung von IoT-Geräten und starke staatliche Anreize für fortschrittliche Materialien. China, Japan und Südkorea führen Innovationen in flexiblen Sensoren, E-Textilien und miniaturisierten Aktuatoren an und stärken die Nachfrage nach PVDF- und P(VDF-TrFE)-Dünnfilmen. Die rasche Entwicklung von tragbaren Verbrauchertechnologien, intelligenten Heimtechnologien und industrieller Automatisierung beschleunigt die Einführung in aufstrebenden Volkswirtschaften. Die tiefe Fertigungskapazität der APAC-Region ermöglicht wettbewerbsfähige Preise und eine großvolumige Produktion, wodurch die Region als globales Zentrum für die Entwicklung und Kommerzialisierung von piezoelektrischer Polymertechnologie positioniert wird.
Lateinamerika
Lateinamerika erfasst ungefähr 4% des Marktes, mit stetigem Wachstum, das sich aus der Modernisierung des Gesundheitswesens, intelligenten Landwirtschaftstechnologien und der frühen Einführung von IoT-basierten Umweltüberwachungssystemen ergibt. Länder wie Brasilien, Mexiko und Chile erforschen zunehmend piezoelektrische Polymersensoren für industrielle Sicherheit, Fernüberwachung und tragbare Gesundheitsgeräte. Die lokale Fertigung bleibt begrenzt, aber die steigende Importverfügbarkeit und die wachsende Integration flexibler Sensoren in Unterhaltungselektronik unterstützen die Nachfrage. Regierungsgeführte Digitalisierungsbemühungen und Partnerschaften mit globalen Elektroniklieferanten helfen, die Technologiepenetration zu stärken und die Position der Region im gesamten Marktumfeld allmählich zu verbessern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält ungefähr 2% Marktanteil, angetrieben durch selektive Einführung in der industriellen Überwachung, Öl- und Gasbetrieben und intelligenten Stadtinfrastrukturprojekten. Länder im Golf-Kooperationsrat (GCC) investieren in IoT- und Automatisierungssysteme, die piezoelektrische Polymer-basierte Sensoren für Vibrationsdetektion und Umweltüberwachung integrieren. Die Modernisierung des Gesundheitswesens in Südafrika und den VAE unterstützt weiter das Wachstum in tragbaren und diagnostischen Anwendungen. Die begrenzte regionale Fertigungskapazität hemmt eine breitere Einführung, doch die zunehmende Abhängigkeit von importierten Hochleistungsmaterialien und Pilotprojekten in intelligenter Infrastruktur schaffen aufkommende Chancen.
Marktsegmentierungen:
Nach Polymertyp:
- Reine PVDF-Filme
- PVDF-HFP-Copolymere
Nach Form:
- Dünnfilme (10 μm)
- Standardfilme (10–100 μm)
Nach Anwendung:
- Intelligente Textilien und E-Stoffe
- Fitness-Tracker und Gesundheitsmonitore
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für piezoelektrische Polymere zeichnet sich durch eine Wettbewerbslandschaft aus, die von Unternehmen wie CeramTec, Sparkler Ceramics, CTS Corporation, Noliac A/S, Mad City Labs, Inc., Peizosystem Jena GmbH, Piezomechanik Dr. Lutz Pickelmann GmbH, APC International, Ltd., Harris Corporation und PI Ceramic GmbH geprägt ist. Der Markt für piezoelektrische Polymere wird durch kontinuierliche Innovationen in der Materialtechnik, fortschrittliche Verarbeitungstechnologien und anwendungsspezifische Produktentwicklungen definiert. Unternehmen priorisieren die Verbesserung der piezoelektrischen Reaktion von PVDF-basierten Filmen, die Verbesserung der β-Phasen-Kristallinität und die Erweiterung der Verwendung von Nanofaserarchitekturen und Polymer-Keramik-Hybridsystemen, um steigenden Leistungsanforderungen gerecht zu werden. Die Bemühungen konzentrieren sich auf die Skalierung der Dünnschichtherstellung, die Optimierung von Poltechniken und die Integration flexibler Materialien in Wearables, medizinische Implantate und IoT-Sensornetzwerke. Marktteilnehmer stärken ihre Wettbewerbsfähigkeit durch strategische Kooperationen mit Elektronikherstellern, Medizintechnik-Innovatoren und Forschungseinrichtungen. Der wachsende Fokus auf leichte, biokompatible und energieeffiziente Materialien treibt die Produktdifferenzierung weiter voran und positioniert die Branche für eine beschleunigte Einführung in intelligenten Geräten, industriellen Überwachungssystemen und Anwendungen der nächsten Generation in der weichen Robotik.
Analyse der Hauptakteure
- CeramTec
- Sparkler Ceramics
- CTS Corporation
- Noliac A/S
- Mad City Labs, Inc.
- Peizosystem Jena GmbH
- Piezomechanik Dr. Lutz Pickelmann GmbH
- APC International, Ltd.
- Harris Corporation
- PI Ceramic GmbH
Aktuelle Entwicklungen
- Im September 2025 erklärte Daikin einen fünfjährigen Vertrag mit ENGIE North America, um alle Unternehmen des Unternehmens mit 100 % erneuerbarem Strom zu versorgen, einschließlich des Daikin Texas Technology Park, wo sich die größte Produktionsstätte zusammen mit der nordamerikanischen Zentrale befindet. Diese Partnerschaft hebt die Nutzung erneuerbarer Energiequellen durch Daikin hervor.
- Im Juni 2025 brachte Queensgate Instruments eine neue, robuste Nanopositionierungs-Piezobühne auf den Markt, die Lasten bis zu 6 kg tragen kann und damit seine Hochleistungsreihe erweitert. Diese hebelverstärkte Bühne mit einem Verfahrweg von 250 µm eignet sich aufgrund ihrer Sub-Nanometer-Auflösung, flexurgeführten Bewegung und direkten kapazitiven Messung für Anwendungen wie Halbleiterinspektion, Weißlichtinterferometrie und Präzisionsfertigung.
- Im Juli 2024 tätigte 3M eine strategische Investition in Ohmium International, einen Entwickler von Elektrolysesystemen zur Produktion von grünem Wasserstoff, als Teil seiner Bemühungen, den Übergang zu einer kohlenstoffarmen Wirtschaft zu unterstützen und möglicherweise seine eigenen Betriebe zu dekarbonisieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Polymerart, Form, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird voranschreiten, da flexible piezoelektrische Filme eine breitere Anwendung in tragbaren Gesundheitsüberwachungsgeräten finden.
- Hersteller werden die Produktion von PVDF-basierten Materialien ausweiten, um die steigende Nachfrage nach leichten Energiegewinnungskomponenten zu decken.
- Forscher werden die Techniken zur Polymerausrichtung verbessern, um die Empfindlichkeit zu erhöhen und die Lebensdauer der Geräte zu verlängern.
- Die Akzeptanz wird in der weichen Robotik zunehmen, da dehnbare und reaktionsfähige Sensormaterialien benötigt werden.
- Die Integration piezoelektrischer Polymere in intelligente Textilien wird zunehmen, da Marken nach ultradünnen, waschbaren Sensorlagen suchen.
- Automobilzulieferer werden diese Polymere in Vibrationsüberwachungs- und Insassenerkennungssysteme integrieren.
- Medizinprodukteunternehmen werden Next-Generation-Polymere verwenden, um kleinere, genauere implantierbare Sensoren zu entwickeln.
- Anwendungen im Bereich erneuerbare Energien werden zunehmen, da flexible Polymerernter in niederfrequenten Umgebungen effizienter werden.
- Elektronikhersteller werden diese Materialien für selbstversorgte Schalter und kompakte taktile Schnittstellen übernehmen.
- Nachhaltigkeitsinitiativen werden bio-basierte und recycelbare piezoelektrische Polymere fördern und so Materialinnovationen vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für piezoelektrische Polymere und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für piezoelektrische Polymere zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für piezoelektrische Polymere hatte 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Markt für piezoelektrische Polymere?
Welche Region hatte 2024 den größten Anteil am Markt für piezoelektrische Polymere?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für piezoelektrische Polymere Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für piezoelektrische Polymere Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 20,557.6 million → 2032: USD 34304.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für piezoelektrische Polymere Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für piezoelektrische Polymere Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für piezoelektrische Polymere Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für piezoelektrische Polymere Market Drivers
- 3.3 Markt für piezoelektrische Polymere Market Restraints & Challenges
- 3.4 Markt für piezoelektrische Polymere Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für piezoelektrische Polymere Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für piezoelektrische Polymere Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für piezoelektrische Polymere category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für piezoelektrische Polymere Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für piezoelektrische Polymere Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für piezoelektrische Polymere market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für piezoelektrische Polymere Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für piezoelektrische Polymere Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für piezoelektrische Polymere Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für piezoelektrische Polymere (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für piezoelektrische Polymere Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für piezoelektrische Polymere Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für piezoelektrische Polymere Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für piezoelektrische Polymere Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für piezoelektrische Polymere Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für piezoelektrische Polymere Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für piezoelektrische Polymere Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für piezoelektrische Polymere Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für piezoelektrische Polymere Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
