
Marktübersicht:
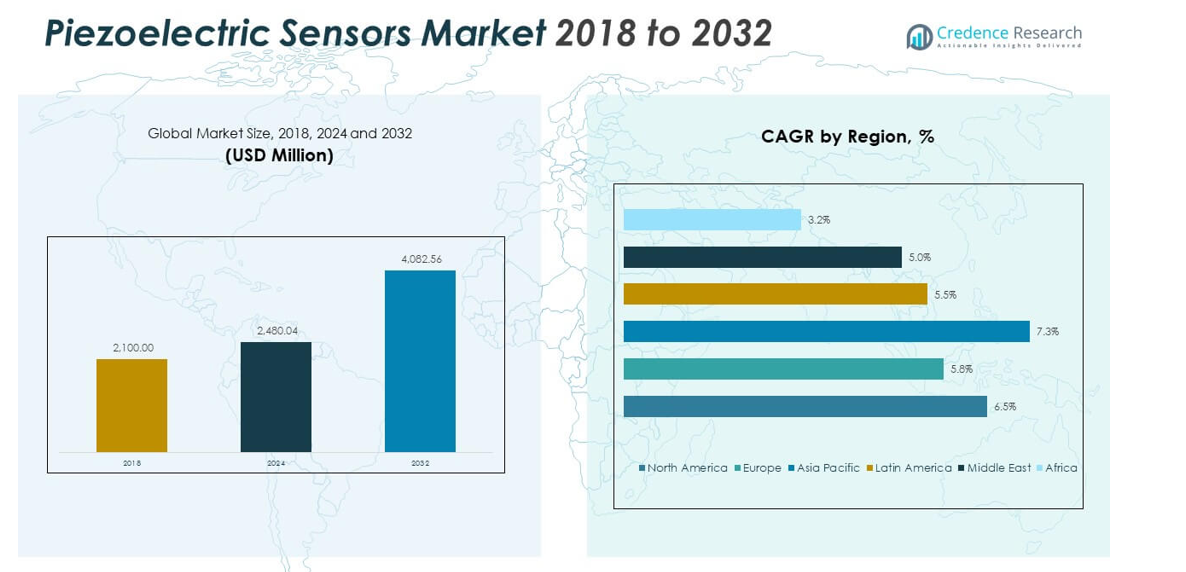
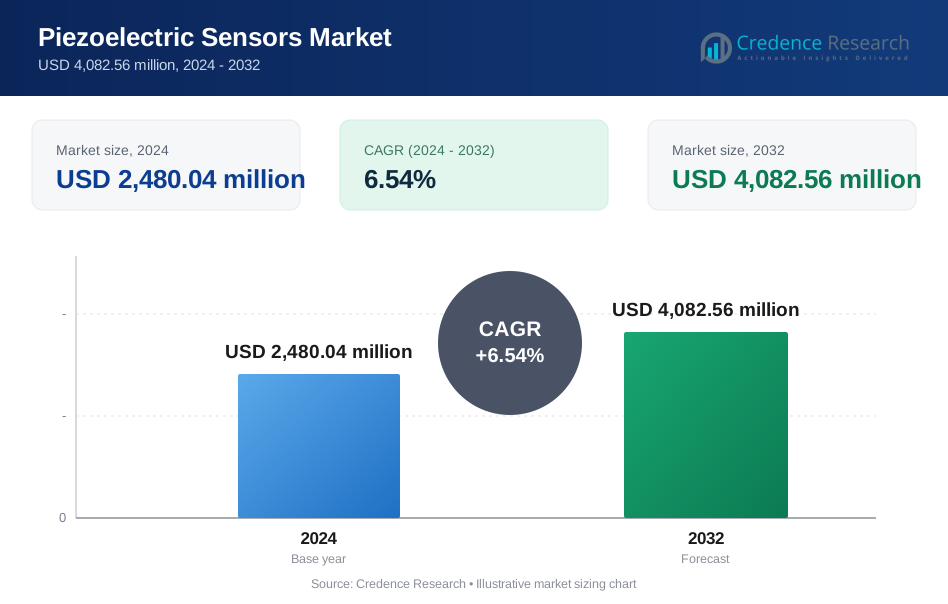
Der Markt für piezoelektrische Sensoren wurde 2018 auf 2.100,00 Millionen USD geschätzt, erreichte 2024 2.480,04 Millionen USD und wird voraussichtlich bis 2032 4.082,56 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,54 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für piezoelektrische Sensoren 2024 | 2.480,04 Millionen USD |
| Markt für piezoelektrische Sensoren, CAGR | 6,54% |
| Marktgröße für piezoelektrische Sensoren 2032 | 4.082,56 Millionen USD |
Die starke Akzeptanz in den Bereichen Automobil, Luft- und Raumfahrt, Gesundheitswesen und Industrie treibt das Wachstum an. Hersteller konzentrieren sich auf Miniaturisierung, hohe Empfindlichkeit und Energieeffizienz, um modernen Anwendungen gerecht zu werden. Fortschritte in der MEMS-Technologie und neue piezoelektrische Materialien verbessern die Sensorleistung in rauen Umgebungen. Der Markt profitiert von der zunehmenden Integration von Sensoren in IoT-basierte Systeme für Echtzeitdiagnosen und vorausschauende Wartung. Die Nachfrage nach hochpräziser Vibrations-, Druck- und Kraftdetektion steigt in Branchen, die auf Sicherheit, Effizienz und datengesteuerte Steuerung setzen, weiter an.
Regional führt der asiatisch-pazifische Raum den Markt an, bedingt durch die rasche Industrialisierung und die wachsende Elektronikproduktion in China, Japan und Südkorea. Nordamerika folgt mit starker Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung und Gesundheitswesen, die Innovation und präzises Monitoring betonen. Europa verzeichnet ein stetiges Wachstum, unterstützt durch strenge Qualitätsstandards und fortschrittliche industrielle Automatisierung. Lateinamerika und der Nahe Osten zeigen aufstrebendes Potenzial mit steigender industrieller Modernisierung, während Afrika durch den Ausbau von Infrastruktur- und Energieprojekten eine allmähliche Akzeptanz erfährt.
Markteinblicke:
- Der Markt für piezoelektrische Sensoren wurde 2018 auf 2.100,00 Millionen USD geschätzt, erreichte 2024 2.480,04 Millionen USD und soll bis 2032 4.082,56 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 6,54 %.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 46,38 % an, angetrieben durch industrielle Automatisierung, steigende Elektronikproduktion und robustes Wachstum in der Fertigung in China, Japan und Südkorea.
- Europa hält einen Anteil von 22,97 %, unterstützt durch fortschrittliche Automobilsysteme, industrielle Modernisierung und starke regulatorische Compliance für präzises Sensing. Nordamerika folgt mit einem Anteil von 20,85 %, angeführt von der Integration in Luft- und Raumfahrt, Gesundheitswesen und Verteidigung.
- Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region mit einer CAGR von 7,3 %, angetrieben durch schnelle Technologieadoption und starke Regierungsinitiativen zur Förderung von Smart Manufacturing und IoT-basierten Systemen.
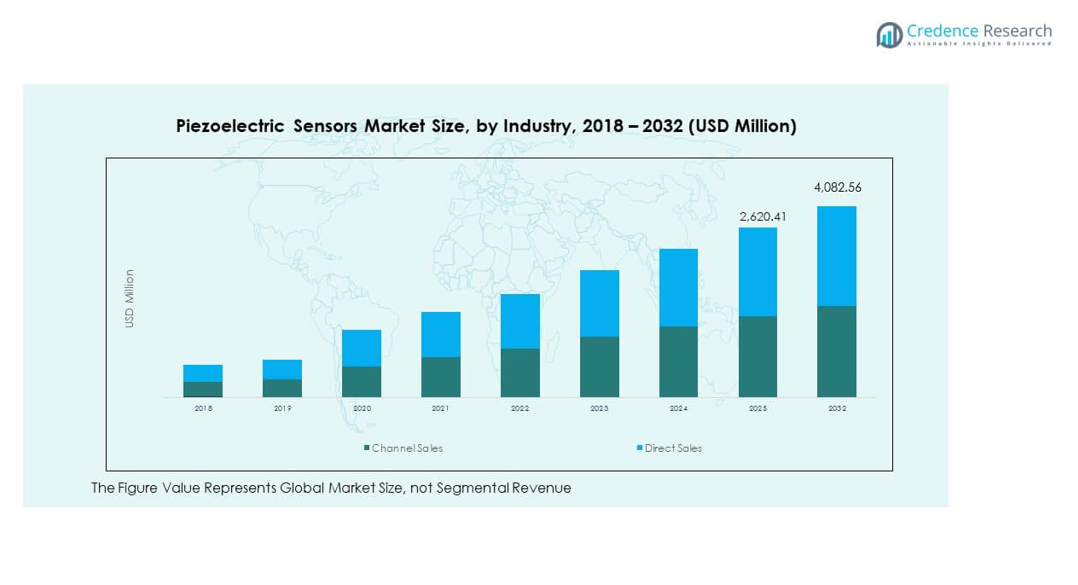
- Nach Branchen dominieren Direktverkäufe mit einem Marktanteil von 60 % aufgrund von OEM-Liefernetzwerken, während Kanalverkäufe 40 % ausmachen und kleine und mittelständische Industriekunden weltweit bedienen.
Markttreiber
Erweiterte Akzeptanz von Smart-Technologien in industriellen und Verbraucher-Anwendungen
Der Markt für piezoelektrische Sensoren profitiert von der steigenden Nachfrage in der intelligenten Elektronik, medizinischen Instrumenten und Automobilsystemen. Er unterstützt Echtzeit-Feedback, Vibrationsdetektion und Energieerfassungsfunktionen in vernetzten Umgebungen. Hersteller nutzen Sensoren für präzise Steuerung in autonomen Fahrzeugen und vorausschauende Wartung in Fabriken. Die Integration von piezoelektrischen Sensoren in IoT-fähige Plattformen stärkt die betriebliche Zuverlässigkeit. Gesundheitsgeräte, einschließlich Ultraschallgeräte und tragbare Monitore, sind zunehmend auf diese Sensoren angewiesen. Ihr miniaturisiertes Design ermöglicht die Entwicklung kompakter Produkte. Industrien schätzen diese Sensoren für ihre langfristige Stabilität und schnelle Reaktion. Dieses Wachstum steht im Einklang mit der globalen Einführung von Automatisierung und intelligenten Systemen.
Erhöhtes Augenmerk auf Energieeffizienz und nachhaltige industrielle Praktiken
Industrien priorisieren energieeffiziente Lösungen, die Abfall und Umweltauswirkungen minimieren. Der Markt für piezoelektrische Sensoren gewinnt durch diesen Übergang an Bedeutung, indem er selbstversorgte und wartungsfreie Geräte anbietet. Diese Sensoren erzeugen elektrische Ladung aus mechanischem Stress, wodurch die Abhängigkeit von externer Energie verringert wird. Hersteller integrieren sie in Energiemonitoring- und Erfassungssysteme für energiearme Elektronik. Automobilunternehmen setzen piezoelektrische Komponenten in der Kraftstoffeinspritzung und Bremsüberwachung für verbesserte Präzision ein. Der Übergang zu nachhaltiger Fertigung erhöht die Investitionen in die Integration intelligenter Sensoren. Ihre Anwendung erstreckt sich auf Standorte für erneuerbare Energien und ermöglicht die Echtzeitanalyse von Bedingungen. Dieser effizienzgetriebene Wandel stärkt ihre Rolle in den industriellen Ökosystemen der nächsten Generation.
- Zum Beispiel bietet Texas Instruments Vibrationsmessungs-Referenzdesigns wie das TIDA-01471 an, das 24-Bit-Datenumwandlung und bis zu 20 kHz Bandbreite für präzise Vibrations- und Energiemessungsanwendungen bietet. Diese Designs unterstützen die industrielle Zustandsüberwachung und vorausschauende Wartung in automatisierten Systemen.
Starke Integration in Automobilsicherheits-, Komfort- und Leistungssysteme
Fahrzeughersteller verwenden piezoelektrische Sensoren zur Erkennung von Beschleunigung, Druck und Klopfintensität in Motoren. Dies hilft, die Verbrennungseffizienz, den Airbag-Einsatz und die Fahrstabilität zu verbessern. Der Markt für piezoelektrische Sensoren erlebt aufgrund der Expansion von Elektro- und autonomen Fahrzeugen eine schnelle Akzeptanz. Die Sensoren bieten hohe Empfindlichkeit und Widerstandsfähigkeit gegen elektromagnetische Störungen. Unternehmen setzen diese Geräte in der Reifendrucküberwachung und Vibrationsanalyse für vorausschauende Diagnosen ein. Der Übergang zur Fahrzeugelektrifizierung erhöht die Abhängigkeit von Echtzeit-Überwachungstools. Hersteller priorisieren kompakte und langlebige Sensoren, die für raue Automobilumgebungen geeignet sind. Steigende Investitionen in fortschrittliche Fahrerassistenzsysteme beschleunigen ihre Integration.
Fortschritte in der Miniaturisierung und hochpräzisen Sensorfertigung
Die Miniaturisierung treibt die breitere Akzeptanz in medizinischen, Luft- und Raumfahrt- sowie tragbaren Anwendungen voran. Der Markt für piezoelektrische Sensoren profitiert von Fortschritten in MEMS- und Nanomaterialtechnologie. Diese Innovationen verbessern die Empfindlichkeit und ermöglichen die Mehrparametererfassung in kompakten Designs. Hersteller erreichen Massenproduktion durch verfeinerte Wafer-Level-Prozesse. Gesundheitsgeräte, Drohnen und Robotik integrieren diese Komponenten für verbesserte Steuerungsgenauigkeit. Ihre Widerstandsfähigkeit gegen Temperatur und Vibration unterstützt anspruchsvolle Anwendungsfälle. Forschung zu fortschrittlichen piezoelektrischen Materialien wie PZT und PVDF verbessert Effizienz und Haltbarkeit. Diese Fortschritte positionieren die Sensoren als kritische Ermöglicher in intelligenten Umgebungen der nächsten Generation.
- Zum Beispiel integriert der PGA970-Signalaufbereiter von Texas Instruments duale 24-Bit-ADCs und arbeitet in einem Temperaturbereich von –40 °C bis +125 °C. Er bietet präzise Signalaufbereitung für piezoelektrische und resistive Sensoren, die in industriellen und automobilen Überwachungsanwendungen eingesetzt werden.
Markttrends
Zunehmende Verbreitung von drahtlosen und IoT-fähigen piezoelektrischen Sensoren
Der Markt bewegt sich in Richtung drahtloser Sensornetzwerke, die nahtlose Datenübertragung bieten. Der Markt für piezoelektrische Sensoren passt sich IoT-Ökosystemen an, um Echtzeitüberwachung zu ermöglichen. Diese Sensoren liefern präzises Feedback für Asset-Tracking, Vibrationskontrolle und intelligente Gebäudesysteme. Ingenieure implementieren sie in Maschinen für zustandsbasierte Wartung. Der Wegfall von Kabeln vereinfacht die Installation und senkt die Wartungskosten. Energiegewinnende piezoelektrische Geräte reduzieren die Abhängigkeit von Batterien. Diese Integration verbessert die Betriebszeit und die Genauigkeit der Analysen. Hersteller konzentrieren sich auf skalierbare, interoperable Sensordesigns, um die digitale Transformation zu unterstützen.
Zunehmender Einsatz von piezoelektrischen Sensoren in medizinischen und Gesundheitsgeräten
Entwickler von Medizintechnologie nutzen piezoelektrische Sensoren für diagnostische und therapeutische Systeme. Der Markt für piezoelektrische Sensoren profitiert von ihrem Einsatz in Ultraschallgeräten, Blutdruckmessgeräten und chirurgischen Instrumenten. Diese Sensoren bieten genaue biologische Rückmeldungen und Bewegungserkennung. Miniaturisierte Konfigurationen unterstützen implantierbare und tragbare medizinische Geräte. Krankenhäuser verwenden sie für Patientenüberwachung und fortschrittliche Bildgebungssysteme. Ihre Stabilität gewährleistet langfristige Zuverlässigkeit in sensiblen klinischen Umgebungen. Die Nachfrage nach personalisierter Gesundheitsüberwachung treibt kontinuierliche Innovationen an. Die Integration mit digitalen Gesundheitsplattformen verbessert die vorausschauende Patientenversorgung.
Wachsende Rolle in Luft- und Raumfahrt, Verteidigung und industriellen Automatisierungssystemen
Luft- und Raumfahrt- sowie Verteidigungssektoren setzen piezoelektrische Sensoren für Vibrations-, Beschleunigungs- und Strukturüberwachung ein. Der Markt für piezoelektrische Sensoren unterstützt präzise Navigation und Motorsteuerung unter extremen Bedingungen. Die industrielle Automatisierung integriert diese Geräte zur Erkennung von Mikrobewegungen in Produktionslinien. Ihre hohe Zuverlässigkeit unter Stress macht sie unverzichtbar für missionskritische Systeme. Hersteller setzen sie in Turbinensteuerungen und Roboterverbindungen für Genauigkeit ein. Ständige Fortschritte in robusten Verpackungen erweitern die Betriebsbereiche. Der geringe Stromverbrauch der Sensoren verbessert die Nutzbarkeit in abgelegenen und unbemannten Plattformen. Diese breite Anwendbarkeit stärkt ihre strategische Rolle in leistungsstarken Industrien.
- Zum Beispiel arbeiten die piezoelektrischen Foliensensoren von TE Connectivity in einem Temperaturbereich von –40 °C bis +85 °C und sind für die Erfassung dynamischer Dehnungen und Vibrationen ausgelegt. Diese Sensoren werden in Anwendungen wie der Überwachung von Industrieanlagen, der Vibrationsanalyse und in Energiegewinnungssystemen eingesetzt.
Aufkommen fortschrittlicher Materialien und hybrider Sensorarchitekturen
Materialinnovationen prägen die Sensorentwicklung mit verbesserter Haltbarkeit und Genauigkeit. Der Markt für piezoelektrische Sensoren profitiert von hybriden Verbundstoffen, die Polymere und Keramiken kombinieren. Diese Materialien verbessern die Flexibilität, die Wärmebeständigkeit und die Ladungsstabilität. Hersteller erforschen bleifreie Alternativen, um regulatorische Standards zu erfüllen. Fortschrittliche Beschichtungstechniken verlängern die Lebensdauer der Sensoren unter korrosiven oder hohem Druck stehenden Bedingungen. Forscher entwickeln multifunktionale Sensoren, die gleichzeitig Vibrationen, Dehnungen und Temperaturen erfassen können. Diese Designs der nächsten Generation richten sich an industrielle und biomedizinische Anwendungen. Die Hybridisierung unterstützt neue Formfaktoren, die für flexible Elektronik und Wearables geeignet sind.
- Zum Beispiel produziert die Ferro Corporation bleifreie piezoelektrische Keramiken, die für nachhaltige Leistung und reduzierte Umweltbelastung ausgelegt sind. Diese Materialien zeigen eine starke thermische Stabilität und Ladungsempfindlichkeit, was sie für Ultraschallwandler und industrielle Sensorgeräte geeignet macht.
Analyse der Markt-Herausforderungen
Hohe Produktionskosten und komplexe Herstellungsprozesse
Der Markt für piezoelektrische Sensoren steht vor Herausforderungen durch hohe Rohstoff- und Produktionskosten. Fortschrittliche Keramiken und Präzisionsbearbeitung erhöhen die Kapitalanforderungen für die Massenproduktion. Die Herstellung von dünnen piezoelektrischen Schichten erfordert spezialisierte Ausrüstung und technisches Fachwissen. Diese Kostenbarrieren begrenzen die Durchdringung in kleinen und mittelständischen Industrien. Die Skalierung der Produktion bei gleichzeitiger Beibehaltung von Empfindlichkeit und Gleichmäßigkeit bleibt schwierig. Die Volatilität der Lieferkette seltener Materialien trägt zusätzlich zu den Preisschwankungen bei. Begrenzte Skaleneffekte verlangsamen die Preiswettbewerbsfähigkeit gegenüber alternativen Sensortechnologien. Diese Herausforderung treibt Hersteller dazu, kostengünstige Materialersatzstoffe und automatisierte Produktionssysteme zu erforschen.
Technische Integrationsbarrieren und Umweltsensitivität
Die Integration von piezoelektrischen Sensoren in elektronische Schaltkreise kann komplex sein. Der Markt für piezoelektrische Sensoren muss Kompatibilitätsprobleme mit digitalen Systemen und Signalaufbereitungshardware angehen. Sensoren sind empfindlich gegenüber extremer Feuchtigkeit, Temperatur und Vibrationen jenseits kalibrierter Grenzen. Ihre Fragilität unter mechanischem Stress reduziert die Lebensdauer in einigen industriellen Anwendungen. Kalibrierungsdrift beeinträchtigt die Messgenauigkeit bei langfristigen Operationen. Endbenutzer benötigen eine konsistente Ausgangsstabilität, um die Betriebssicherheit zu gewährleisten. Die Überwindung dieser Integrations- und Leistungsbarrieren erfordert kontinuierliche Forschung und Entwicklung. Fortschritte in der Verkapselung und adaptiven Elektronik können helfen, diese Einschränkungen zu reduzieren.
Marktchancen
Steigende Nachfrage nach intelligenter Infrastruktur und vorausschauenden Wartungssystemen
Die Entwicklung intelligenter Infrastrukturen schafft starke Chancen für den Markt für piezoelektrische Sensoren. Städte übernehmen intelligente Überwachungssysteme für Brücken, Eisenbahnen und industrielle Anlagen. Diese Sensoren erkennen strukturelle Belastungen, Vibrationen und Druckänderungen in Echtzeit. Vorausschauende Wartungsprogramme hängen von kontinuierlichen Daten solcher Systeme ab. Hersteller arbeiten mit Infrastrukturprojekten zusammen, um Sensoren in kritische Komponenten zu integrieren. Die Integration mit cloudbasierten Plattformen verbessert Leistungsanalysen und Sicherheitskonformität. Der wachsende Fokus auf präventives Asset-Management treibt die kommerzielle Akzeptanz voran.
Erweiterte Rolle in der Unterhaltungselektronik und aufstrebenden tragbaren Technologien
Verbrauchergeräte und Wearables eröffnen lukrative Wege für piezoelektrische Innovationen. Der Markt für piezoelektrische Sensoren profitiert von Bewegungsdetektion und haptischen Feedback-Anwendungen. Diese Sensoren verbessern die Reaktionsfähigkeit in Spielen, Fitness-Tracking und tragbaren Geräten. Leichte und flexible Materialien unterstützen eine nahtlose Designintegration. Entwickler nutzen ihre selbstversorgende Fähigkeit für eine längere Batterielebensdauer. Die Expansion in 5G-fähige Geräte verstärkt das Potenzial für Echtzeit-Interaktionen. Die fortlaufende Miniaturisierung und der Betrieb mit geringem Stromverbrauch verbessern ihre Eignung für Konsumgüter der nächsten Generation.
Analyse der Marktsegmentierung:
Der Markt für piezoelektrische Sensoren ist nach Sensortyp, Industrie und Endanwender segmentiert, was die vielfältigen industriellen und technologischen Anwendungen widerspiegelt.
Nach Sensortyp führen piezoelektrische Kraftsensoren aufgrund ihrer Präzision in der dynamischen Kraftmessung in Fertigungs- und Automobilsystemen. Piezoelektrische Beschleunigungssensoren sind stark nachgefragt in der Vibrationsüberwachung und vorausschauenden Wartung in der Luft- und Raumfahrt, im Maschinenbau und im Verteidigungssektor. Piezoelektrische Drucksensoren finden zunehmende Anwendung in der Prozesssteuerung, in Kraftstoffsystemen und in der medizinischen Diagnostik, unterstützt durch kompaktes Design und hohe Empfindlichkeit. Die Kategorie „Andere“ umfasst Drehmoment- und Ultraschallsensoren, die in Nischenanwendungen wie Robotik und industriellen Tests verwendet werden.
- Zum Beispiel bieten die piezoelektrischen Kraftaufnehmer PACEline CFTplus von HBM kalibrierte Messkapazitäten von 25, 50, 70 und 120 kN mit einer Genauigkeitsklasse von 0,5 und hoher Grundfrequenz für präzise Messungen in schnellen Prozessen wie der Presspassmontage. Diese Sensoren sind vorgespannt und einsatzbereit ohne Neukalibrierung, konzipiert für industrielle Anwendungen der dynamischen Kraftmessung.
Nach Branche dominieren Direktverkäufe durch die Lieferung maßgeschneiderter Sensoren an OEMs und Automatisierungsintegratoren, während der Vertrieb über regionale Distributoren und Online-Netzwerke für kleine und mittlere Hersteller expandiert.
- Zum Beispiel entwickelt Meggitt Sensing Systems piezoelektrische Beschleunigungssensoren und Vibrationssensoren für Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich, die Flugtests und die Überwachung der Triebwerksgesundheit unterstützen. Diese Hochleistungssensoren sind für präzise Messungen in rauen Umgebungen ausgelegt und gewährleisten Zuverlässigkeit für OEMs in kritischen Luftfahrtsystemen.
Nach Endanwender bleibt der Automobilsektor der größte Abnehmer, der Sensoren in der Motorüberwachung, in Airbagsystemen und zur Reifendruckerkennung einsetzt. Anwendungen im Gesundheitswesen wachsen schnell durch die Integration in Bildgebungs-, Diagnose- und Patientenüberwachungsgeräte. In der Fertigung werden diese Sensoren für die Vibrationsanalyse und Prozessoptimierung eingesetzt, während die Luft- und Raumfahrt sowie die Verteidigung auf sie für Flugtests, Antriebssysteme und Sicherheitsüberwachung angewiesen sind. Es verzeichnet ein stetiges Wachstum in anderen Branchen, einschließlich Energie und Unterhaltungselektronik, unterstützt durch digitale Transformation und Automatisierungsfortschritte.
Segmentierung:
Nach Sensortyp
- Piezoelektrischer Kraftsensor
- Piezoelektrischer Beschleunigungssensor
- Piezoelektrischer Drucksensor
- Andere
Nach Branche
- Direktverkauf
- Vertriebskanal
Nach Endanwender
- Automobil
- Gesundheitswesen
- Fertigung
- Luft- und Raumfahrt & Verteidigung
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für piezoelektrische Sensoren wurde 2018 mit 447,30 Millionen USD bewertet, erreichte 2024 517,32 Millionen USD und wird voraussichtlich bis 2032 849,59 Millionen USD erreichen, bei einer CAGR von 6,5 % während des Prognosezeitraums. Nordamerika hält 20,85 % des globalen Anteils, angetrieben durch starke industrielle Automatisierung, Automobil- und Luft- und Raumfahrtanwendungen. Es profitiert von robusten F&E-Aktivitäten und der frühen Einführung intelligenter Sensortechnologien. Wichtige Hersteller konzentrieren sich auf Miniaturisierung und Mehrachsen-Messsensoren für Präzisionsanwendungen. Gesundheits- und Verteidigungssektoren integrieren diese Sensoren, um Sicherheit und Leistung zu verbessern. Die Präsenz von Unternehmen wie Honeywell und TE Connectivity stärkt das regionale Ökosystem. Hohe Standards für Sicherheit und Zuverlässigkeit fördern technologische Innovationen. Der Markt hält ein stetiges Wachstum, unterstützt durch fortschrittliche Fertigung und regulatorische Rahmenwerke.
Europa
Der europäische Markt für piezoelektrische Sensoren wurde 2018 mit 533,40 Millionen USD bewertet, wuchs bis 2024 auf 604,57 Millionen USD und wird bis 2032 voraussichtlich 937,98 Millionen USD erreichen, bei einer CAGR von 5,8 % während des Prognosezeitraums. Europa macht 22,97 % des globalen Anteils aus und zeigt eine starke Akzeptanz in der Automobil- und Industriemaschinenbranche. Deutschland, Frankreich und das Vereinigte Königreich führen in der F&E, die sich auf automatisierte Produktion und Energieeffizienz konzentriert. Der Markt für piezoelektrische Sensoren in der Region profitiert von strengen Vorschriften, die präzises Monitoring in der Fertigung und im Gesundheitswesen fördern. Luft- und Raumfahrt- sowie Verteidigungsprogramme integrieren fortschrittliche Sensortechnologien für hochpräzise Kontrollsysteme. Erneuerbare Energieprojekte verbessern den Einsatz von Sensoren zur Vibrations- und Drucküberwachung. Hersteller priorisieren bleifreie Materialien, um Umweltvorschriften zu erfüllen. Die Region bleibt ein bedeutendes Exportzentrum für spezialisierte Sensorlösungen.
Asien-Pazifik
Der Markt für piezoelektrische Sensoren im asiatisch-pazifischen Raum wurde 2018 mit 896,70 Millionen USD bewertet, stieg bis 2024 auf 1.085,88 Millionen USD und wird bis 2032 voraussichtlich 1.895,54 Millionen USD erreichen, bei einer CAGR von 7,3 % während des Prognosezeitraums. Asien-Pazifik dominiert den globalen Markt mit einem Anteil von 46,38 %, angeführt von China, Japan und Südkorea. Schnelle Industrialisierung und Wachstum in der Unterhaltungselektronik beschleunigen die Sensornachfrage. Es unterstützt die Massenproduktion von Automobil-, Robotik- und Halbleiterausrüstung durch fortschrittliche Sensorintegration. Staatliche Anreize für intelligente Fertigung fördern die lokale Entwicklung. Gesundheits- und Luftfahrtsegmente expandieren aufgrund verbesserter Infrastruktur und Technologietransfer. Starke Lieferketten gewährleisten wettbewerbsfähige Kosten und Produktionseffizienz. Regionale Akteure konzentrieren sich auf skalierbare Designs für IoT- und KI-gesteuerte Anwendungen.
Lateinamerika
Der lateinamerikanische Markt für piezoelektrische Sensoren wurde 2018 mit 121,80 Millionen USD bewertet, erreichte 2024 142,33 Millionen USD und wird voraussichtlich bis 2032 215,84 Millionen USD erreichen, bei einer CAGR von 5,5 % während des Prognosezeitraums. Lateinamerika repräsentiert 5,28 % des globalen Marktanteils, angetrieben durch expandierende Automobil- und Fertigungsindustrien in Brasilien und Mexiko. Es profitiert von steigender industrieller Automatisierung und der Einführung digitaler Überwachung. Hersteller erforschen piezoelektrische Sensoren zur Prozessoptimierung und Gerätesicherheit. Gesundheitsanwendungen sehen aufgrund verbesserter Infrastruktur eine allmähliche Expansion. Wachsende Investitionen in intelligente Energie und Transport eröffnen neue Wachstumswege. Die Fertigungskapazität der Region und günstige Handelspolitiken fördern ausländische Kooperationen. Es zeigt stetiges Potenzial für langfristiges industrielles Wachstum.
Naher Osten
Der Markt für piezoelektrische Sensoren im Nahen Osten wurde 2018 mit 71,40 Millionen USD bewertet, stieg bis 2024 auf 78,35 Millionen USD und wird voraussichtlich bis 2032 114,74 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,0 % während des Prognosezeitraums. Die Region hält 2,80 % des globalen Marktanteils, angetrieben durch zunehmende Automatisierung in den Bereichen Öl und Gas, Verteidigung und Infrastrukturprojekte. Der Markt für piezoelektrische Sensoren in dieser Region erhält Unterstützung durch Pläne zur industriellen Modernisierung in den GCC-Ländern. Hersteller setzen auf Vibrations- und Drucküberwachung zur Effizienzsteigerung von Maschinen. Investitionen in Gesundheitswesen und Luftfahrt stärken die Nachfrage nach hochpräzisen Geräten. Technologische Partnerschaften mit europäischen Unternehmen verbessern die lokalen Produktionsstandards. Der Markt bevorzugt robuste, umweltresistente Sensordesigns für raue Klimabedingungen. Stetige Infrastrukturausgaben fördern ein moderates Wachstum in verschiedenen Branchen.
Afrika
Der Markt für piezoelektrische Sensoren in Afrika wurde 2018 mit 29,40 Millionen USD bewertet, stieg bis 2024 auf 51,59 Millionen USD und wird voraussichtlich bis 2032 68,87 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,2 % während des Prognosezeitraums. Afrika erfasst 1,72 % des globalen Marktanteils und zeigt ein allmähliches Wachstum in industriellen und Energieanwendungen. Südafrika und Ägypten führen die Einführung mit stärkeren Automatisierungsinitiativen an. Es profitiert von zunehmenden Investitionen in die Fertigung und Modernisierung der Infrastruktur. Bergbau- und Energieprojekte nutzen Sensoren für Sicherheit und Geräteüberwachung. Die Integration im Gesundheitswesen verbessert sich mit importierten medizinischen Geräten, die piezoelektrische Komponenten verwenden. Begrenzte lokale Produktion hält die Importabhängigkeit hoch, aber die Nachfrage steigt stetig. Unterstützende Regierungsprojekte und Schulungsprogramme verbessern die regionale Bereitschaft zur Technologieübernahme.
Analyse der Hauptakteure:
- TE Connectivity
- Honeywell International Inc.
- PCB Piezotronics (MTS Systems Corporation)
- APC International, Ltd.
- CeramTec GmbH
- CTS Corporation
- Kistler Group
- Meggitt PLC
- PI Ceramic GmbH (Physik Instrumente)
- Kyocera Corporation
Wettbewerbsanalyse:
Der Markt für piezoelektrische Sensoren zeichnet sich durch ein konzentriertes Feld globaler Marktführer und spezialisierter Akteure aus, die auf Innovation, globale Reichweite und kundenspezifische Lösungen setzen. Schlüsselunternehmen wie TE Connectivity, Honeywell International Inc. und PCB Piezotronics (MTS Systems Corporation) halten starke Positionen dank ihrer breiten Produktportfolios und robusten Vertriebsnetze. Diese Unternehmen investieren stark in Forschung und Entwicklung, um Empfindlichkeit, Miniaturisierung und Integrationsfähigkeiten zu verbessern. Kleinere spezialisierte Akteure wie CeramTec GmbH, CTS Corporation und Kistler Group konzentrieren sich auf Nischenanwendungen und wertschöpfende Dienstleistungen, um ihre Stellung zu stärken. Der Wettbewerbsdruck konzentriert sich darauf, hohe Leistung zu niedrigeren Kosten zu bieten, Mehrparameter-Sensorik zu ermöglichen und regionale Fertigungsvorteile zu nutzen. Dies treibt Konsolidierung, Partnerschaften und regionale Expansionen unter den Akteuren voran. Kontinuierliche Differenzierung durch Anpassung, fortschrittliche Materialien und Endnutzerunterstützung prägt die Wettbewerbslandschaft.
Neueste Entwicklungen:
- Im Februar 2025 gab TE Connectivity die Übernahme von Richards Manufacturing Co. bekannt, um seine Position im Energiemarkt zu stärken, indem es sein Produktportfolio und seine Expertise in den Bereichen elektrische Versorgungsunternehmen und unterirdische Stromnetze erweitert und sich an die Trends der Netzmodernisierung anpasst.
- Im September 2024 tätigte Spectris plc eine bedeutende Übernahme durch den Kauf der Piezocryst Advanced Sensorics GmbH für etwa 133,5 Millionen Euro, ein Schritt, der darauf abzielt, ihre Position in fortschrittlichen piezoelektrischen Sensoren für die Luft- und Raumfahrt sowie die Überwachung der strukturellen Gesundheit zu stärken.
- Im März 2024 brachte KCF Technologies ein neues Piezo-Sensing-Produkt als Teil seiner SMARTsensing-Suite auf den Markt, das präzise Messungen in verschiedenen industriellen Anwendungen, einschließlich Automobil- und Energiebereich, liefern soll.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Sensortyp, Branche und Endverbraucher. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Integration von piezoelektrischen Sensoren in Elektrofahrzeuge und autonome Systeme wird die Leistungszuverlässigkeit und Sicherheitsverbesserung vorantreiben.
- Der steigende Einsatz von IoT- und KI-gestützten Plattformen wird die Nutzung von Echtzeitdaten und die Fähigkeiten zur vorausschauenden Wartung stärken.
- Wachsende Miniaturisierung und Innovationen im Niedrigenergie-Design werden die Anwendungen in tragbaren und implantierbaren medizinischen Geräten erweitern.
- Steigende Investitionen in fortschrittliche Materialien wie bleifreie Keramiken und Polymere werden die Effizienz und Nachhaltigkeit von Sensoren verbessern.
- Der schnelle Übergang zu Industrie 4.0 und intelligenten Fertigungsumgebungen wird die Nachfrage nach Vibrations- und Drucküberwachungssystemen steigern.
- Erweiterte Luft- und Raumfahrt- sowie Verteidigungsprogramme werden starke Möglichkeiten für präzises Sensoring in Navigations- und Kontrollsystemen schaffen.
- Der zunehmende Fokus auf Energiegewinnung und selbstversorgende Sensoren wird die Akzeptanz in Fernüberwachungsnetzwerken beschleunigen.
- Die Modernisierung des Gesundheitswesens wird die Sensorintegration in diagnostische Bildgebung, chirurgische Ausrüstung und tragbare Überwachungsgeräte erhöhen.
- Strategische Kooperationen zwischen globalen Herstellern und regionalen Lieferanten werden die Produktionsskalierbarkeit und Innovationsgeschwindigkeit optimieren.
- Die fortgesetzte Automatisierung in Infrastruktur- und Industriesystemen wird das langfristige Wachstumsmomentum für den Markt für piezoelektrische Sensoren sichern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für piezoelektrische Sensoren?
Mit welcher jährlichen Wachstumsrate wird der Markt für piezoelektrische Sensoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Marktes für piezoelektrische Sensoren an?
Was sind die wichtigsten Segmente im Markt für piezoelektrische Sensoren?
Welches Basisjahr wird für den Markt der piezoelektrischen Sensoren betrachtet?
Wer sind die führenden Unternehmen im Markt für piezoelektrische Sensoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für piezoelektrische Sensoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für piezoelektrische Sensoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,480.04 million → 2032: USD 4,082.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für piezoelektrische Sensoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für piezoelektrische Sensoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für piezoelektrische Sensoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für piezoelektrische Sensoren Market Drivers
- 3.3 Markt für piezoelektrische Sensoren Market Restraints & Challenges
- 3.4 Markt für piezoelektrische Sensoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für piezoelektrische Sensoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für piezoelektrische Sensoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für piezoelektrische Sensoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für piezoelektrische Sensoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für piezoelektrische Sensoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für piezoelektrische Sensoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für piezoelektrische Sensoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für piezoelektrische Sensoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für piezoelektrische Sensoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für piezoelektrische Sensoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für piezoelektrische Sensoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für piezoelektrische Sensoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für piezoelektrische Sensoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für piezoelektrische Sensoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für piezoelektrische Sensoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für piezoelektrische Sensoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für piezoelektrische Sensoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für piezoelektrische Sensoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für piezoelektrische Sensoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
