
Marktübersicht:
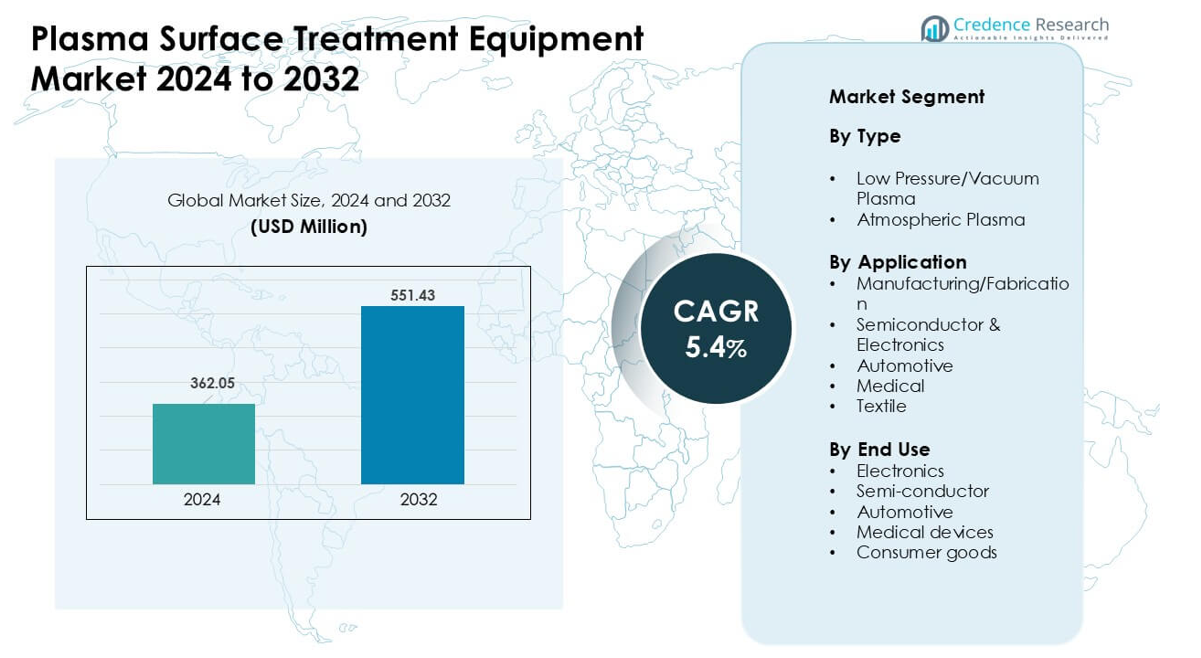
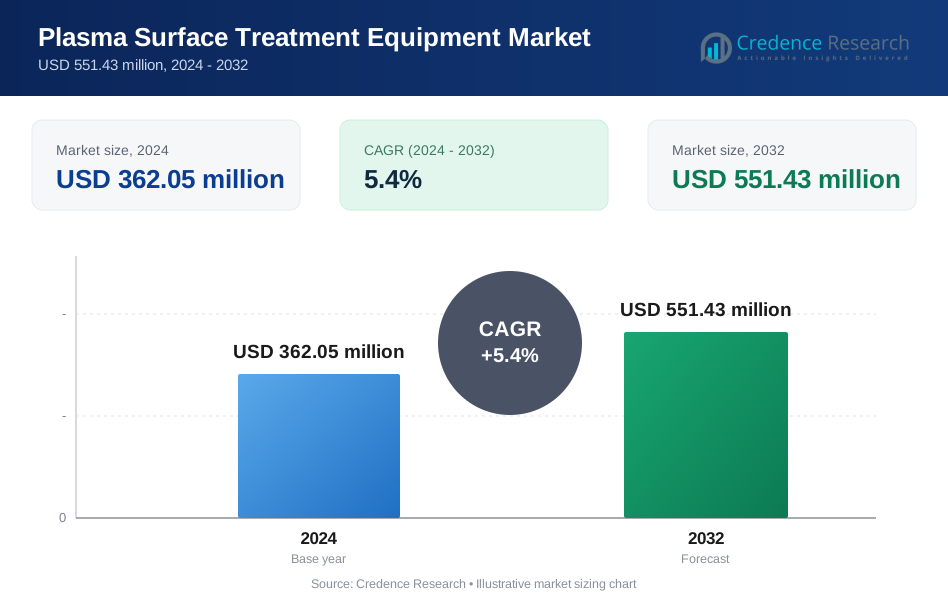
Der Markt für Plasma-Oberflächenbehandlungsgeräte wurde im Jahr 2024 mit 362,05 Millionen USD bewertet und wird voraussichtlich bis 2032 551,43 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 5,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Plasma-Oberflächenbehandlungsgeräte 2024 | 362,05 Millionen USD |
| Markt für Plasma-Oberflächenbehandlungsgeräte, CAGR | 5,4% |
| Marktgröße für Plasma-Oberflächenbehandlungsgeräte 2032 | 551,43 Millionen USD |
Der Markt für Plasma-Oberflächenbehandlungsgeräte wird von großen Akteuren wie Plasma Etch, AcXys Technologies, Nordson, Plasma Therm, AP&S International, Henniker Plasma, Advanced Energy Industries, Diener Electronic, MKS Instruments und Glow Research geprägt. Diese Unternehmen konkurrieren durch fortschrittliche Vakuum- und Atmosphärenplasmasysteme, die die Haftung, Sauberkeit und Beschichtungsleistung in der Halbleiter-, Automobil-, Elektronik- und Medizinprodukteproduktion verbessern. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 38 % an, angetrieben durch starke Halbleiterfertigung, hohe Elektronikausgabe und schnelle Investitionen in automatisierte Fertigungslinien.
Markteinblicke:
- Der Markt für Plasma-Oberflächenbehandlungsgeräte erreichte im Jahr 2024 etwa 05 Millionen USD und wird voraussichtlich bis 2032 mit einer stabilen CAGR von 5,4 % wachsen.
- Starke Nachfrage aus der Halbleiter- und Elektronikproduktion treibt die Akzeptanz voran, da Niederdruck-/Vakuumplasma den größten Anteil aufgrund hoher Präzision und stabiler Oberflächenaktivierung hält.
- Atmosphärenplasma gewinnt an Bedeutung, da Fabriken auf schnellere Inline-Prozesse und energieeffiziente Behandlungen für Verpackungen, Fahrzeuginnenräume und Konsumgüter umstellen.
- Der Wettbewerb umfasst Plasma Etch, AcXys Technologies, Nordson, Plasma Therm, AP&S International, Henniker Plasma, Advanced Energy Industries, Diener Electronic, MKS Instruments und Glow Research, die jeweils ihre Automatisierungs- und Servicefähigkeiten erweitern.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 38 %, gefolgt von Nordamerika mit 34 % und Europa mit 28 %, während Halbleiter & Elektronik das wichtigste Anwendungssegment mit einem Anteil von fast 42 % bleibt.
Analyse der Marktsegmentierung:
Nach Typ
Niederdruck-/Vakuumplasma führte dieses Segment im Jahr 2024 mit einem Anteil von etwa 57 % an. Viele Fabriken nutzten diese Methode aufgrund der starken Kontrolle über die Ionenstärke, der saubereren Oberflächenaktivierung und der Unterstützung empfindlicher Materialien wie Polymere und Mikrokomponenten. Die Nachfrage stieg in Elektronik- und Medizinlinien, wo eine gleichmäßige Behandlung für Verklebungs- und Beschichtungsschritte wichtig war. Atmosphärenplasma wuchs mit einer stabilen Rate aufgrund schnellerer Verarbeitung auf großen Oberflächen. Starker Fokus auf energieeffiziente Systeme und höhere Haftungsleistung hielten Niederdruck-/Vakuumplasma in der dominanten Position in globalen Anlagen.
- Zum Beispiel unterstützt die PLASMA TREAT GmbH mit ihren Niederdruck-Plasmareinigungsgeräten die Feinreinigung und Oberflächenaktivierung für Polymer- und Elastomerteile und erleichtert die Haftung und Beschichtungsvorbereitung auch für oxidationssensible Substrate.
Nach Anwendung
Halbleiter & Elektronik hielten 2024 den führenden Anteil mit fast 42%. Chip-Hersteller verließen sich auf Plasmasysteme für präzise Reinigung, Ätzen und Oberflächenaktivierung vor Verpackungs- und Lithographieschritten. Starkes Wachstum bei fortschrittlichen Knoten und steigende Nachfrage nach flexiblen Displays führten zu einer breiteren Nutzung von Plasmageräten. Fertigungs- und Produktionsstätten setzten diese Systeme auch für eine bessere Beschichtungsbeständigkeit ein. Automobil- und Medizinsektoren nutzten Plasma für verbesserte Haftung und Biokompatibilität. Starke Expansion bei Verbrauchsgeräten unterstützte die anhaltende Dominanz von Halbleiter & Elektronik.
- Zum Beispiel verwendet Tokyo Electron Ltd. (TEL) seine Kaltplasma-Plattform TACTRAS™, um eine Verbesserung der Trägereigenschaften um bis zu 25% in fortschrittlichen FinFET-Halbleiterstrukturen durch optimierte Plasmamodifikation der Oberfläche zu erzielen.
Nach Endnutzung
Elektronik dominierte das Endnutzungssegment 2024 mit einem Anteil von etwa 45%. Gerätehersteller nutzten Plasmabehandlung, um die Bindungsstärke zu verbessern, Kontamination zu reduzieren und Komponenten für Beschichtung und Verkapselung vorzubereiten. Starke Nachfrage nach Smartphones, Wearables und IoT-Hardware führte zu einer höheren Akzeptanz von Plasmageräten. Halbleiterwerke wuchsen aufgrund fortschrittlicher Wafer-Verarbeitungsanforderungen, während Automobil- und Medizinproduktehersteller Plasma für sicherheitskritische Baugruppen verwendeten. Verbrauchsgütermarken setzten Plasma ein, um die Bedruckbarkeit und Oberflächenqualität zu verbessern. Starke Elektronikausgabe hielt diese Endnutzergruppe vor anderen.
Wichtige Wachstumsfaktoren:
Steigende Nachfrage aus der Halbleiter- und Elektronikproduktion
Wachsender Halbleiterausstoß treibt die starke Akzeptanz von Plasmabehandlungsausrüstung voran. Chip-Hersteller verwenden Plasmageräte, um Oberflächen mit hoher Präzision zu reinigen, zu aktivieren und zu modifizieren, was fortschrittliche Verpackungs-, Mikrofabrikations- und Lithographieschritte unterstützt. Die steigende Nachfrage nach Smartphones, Wearables und hochdichten Chips erhöht den Bedarf an zuverlässiger Haftung und fehlerfreier Verbindung. Flexible Elektronik und miniaturisierte Komponenten erfordern ebenfalls sanftere, kontrollierbare Plasmaprozesse. Wachsende Investitionen in Fabs in Asien und Nordamerika fördern die Installation von Geräten. Der Übergang zu Sub-10-nm-Knoten und höheren Integrationsstufen macht die Plasmabehandlung für die Ertragsverbesserung und langfristige Geräteleistung unerlässlich.
- Zum Beispiel stellt Plasmatreat fest, dass seine „Openair-Plasma®“-Systeme eine Inline-Oberflächenreinigung und -aktivierung in der Halbleiterverpackung ermöglichen und eine hoch partikelarme Prozesskontrolle bieten, die Schnittstellenfehler (wie Delamination oder interne Risse) erheblich reduziert.
Zunehmende Nutzung in der Automobil-Leichtbauweise und bei fortschrittlichen Materialien
Automobilhersteller verlassen sich auf Plasmabehandlung, um die Bindungsstärke auf Metallen, Verbundwerkstoffen und technischen Kunststoffen zu verbessern. Leichtbaumaterialien benötigen eine starke Haftung für Beschichtungen, Lacke und strukturelle Verbindungen, und Plasma bietet hohe Konsistenz ohne chemischen Abfall. Das Wachstum von Elektrofahrzeugen erhöht den Bedarf an präziser Oberflächenvorbereitung von Batteriegehäusen, Sensoren und Innenkomponenten. Plasma unterstützt auch eine sicherere Herstellung, indem gefährliche Lösungsmittel ersetzt werden. Die steigende Akzeptanz von ADAS und vernetzten Systemen fügt mehr elektronische Module hinzu, die von der Plasmabehandlung profitieren. Automobilhersteller integrieren weiterhin fortschrittliche Materialien, was den langfristigen Bedarf an Hochleistungs-Plasmasystemen erhöht.
- Zum Beispiel wird die Openair‑Plasma®-Technologie von Plasmatreat in der Batteriefertigung für Elektrofahrzeuge eingesetzt: Vor der Zell-zu-Zell-Verbindung oder dem Auftragen von Schutzbeschichtungen auf Gehäusen reinigt und aktiviert die Plasmaaktivierung Metall- oder Kunststoffgehäuseoberflächen, was eine zuverlässige Klebeverbindung, Korrosionsschutz und gleichmäßige Beschichtungsadhäsion ohne Lösungsmittel ermöglicht.
Erweiterte Anwendung in der Herstellung von Medizinprodukten und im Gesundheitswesen
Hersteller von Medizinprodukten verwenden Plasmasysteme, um Verunreinigungen zu entfernen, die Oberflächenenergie zu verbessern und bio-kompatible Beschichtungen zu unterstützen. Die Nachfrage wächst mit der steigenden Produktion von Kathetern, Implantaten, Diagnosewerkzeugen und tragbaren Sensoren. Plasma ermöglicht eine sterile, rückstandsfreie Vorbereitung ohne aggressive Chemikalien, was strenge regulatorische Anforderungen unterstützt. Der zunehmende Einsatz von polymerbasierten Geräten erhöht den Bedarf an sanfter, präziser Plasmaaktivierung. Einweg-Medizinprodukte und minimalinvasive Werkzeuge sind ebenfalls auf eine starke Haftung zwischen den Komponenten angewiesen. Die Expansion des Gesundheitswesens in aufstrebenden Märkten fördert den Kauf von Oberflächenbehandlungsgeräten. Der Trend zu fortschrittlichen Beschichtungstechnologien stärkt die Nachfrage nach Plasmalösungen weiter.
Wichtiger Trend & Chance:
Einführung von Atmosphärenplasma für die Hochgeschwindigkeitsfertigung
Atmosphärenplasma gewinnt an Dynamik, da Fabriken schnellere Inline-Oberflächenbehandlungsoptionen suchen. Die Technologie macht Vakuumkammern überflüssig, was die Ausfallzeiten reduziert und Automatisierungslinien unterstützt. Verpackungen, Fahrzeuginnenräume und Konsumgüter profitieren von der Fähigkeit, große Oberflächen mit hoher Geschwindigkeit zu behandeln. Chancen steigen, da atmosphärische Systeme energieeffizienter und kostengünstiger werden. Der erweiterte Einsatz in 3D-Druck, flexiblen Substraten und präziser Montage eröffnet neue Märkte. Hersteller übernehmen Atmosphärenplasma, um den Durchsatz zu erhöhen, chemischen Abfall zu reduzieren und Nachhaltigkeitsziele zu erreichen. Dieser Trend erweitert den adressierbaren Markt für Plasma-Plattformen der nächsten Generation.
- Zum Beispiel verwendet Plasmatreat seine „Openair‑Plasma®“-Atmosphärenplasma-Systeme, die bei normalem Luftdruck arbeiten und Vakuumkammern vermeiden, was eine direkte Inline-Integration in Produktionslinien ermöglicht.
Wachstum von Smart Manufacturing und Integration von Industrie 4.0
Die Einführung von Industrie 4.0 schafft neue Möglichkeiten für automatisierte Plasmabehandlungssysteme. Fabriken wollen Ausrüstung, die Echtzeit-Prozesskontrolle, Fernüberwachung und vorausschauende Wartung unterstützt. Plasmageräte integrieren jetzt IoT-Sensoren, fortschrittliche Software und KI-basierte Diagnosen, um die Konsistenz zu verbessern und Fehlerraten zu reduzieren. Elektronik- und Automobilwerke profitieren von stabilen Prozessparametern, die Ausschuss reduzieren und den Ertrag steigern. Mit der Erweiterung von digitalen Zwillingen und Cloud-Analysen werden Plasmasysteme Teil vernetzter Produktionslinien. Dies ermöglicht eine intelligentere Nutzung, niedrigere Betriebskosten und höhere Zuverlässigkeit. Der Trend treibt Upgrades in großen und mittelständischen Fertigungseinheiten voran.
- Zum Beispiel sind die Openair‑Plasma®-Systeme von Plasmatreat für die vollständige Automatisierung und Inline-Integration konzipiert, was eine nahtlose Integration in automatisierte Montage- oder Beschichtungslinien ermöglicht und hilft, manuelle Grundierungs- oder lösungsmittelbasierte Vorbereitungsschritte zu eliminieren.
Wichtige Herausforderung:
Hohe Anfangsinvestitionen und Betriebskosten
Viele Hersteller zögern aufgrund der erheblichen Kosten fortschrittlicher Plasmasysteme. Vakuumplasmasysteme erfordern Pumpen, Kammern und empfindliche Leistungsmodule, was die Einrichtungskosten erhöht. Wartung und Anforderungen an qualifizierte Bediener erhöhen auch die langfristigen Kosten. Kleinere Hersteller haben Schwierigkeiten, die Investition ohne große Produktionsvolumen zu rechtfertigen. Hohe Installationskosten verlangsamen die Einführung in aufstrebenden Märkten, wo Budgets begrenzt sind. Der Wettbewerbsdruck durch kostengünstigere chemische Behandlungen bleibt stark, insbesondere in kleinen Fertigungseinheiten. Diese finanziellen Hürden schränken die Marktexpansion trotz der technischen Vorteile des Plasmas ein.
Begrenztes Bewusstsein und technische Fähigkeitslücken in Entwicklungsländern
Die Einführung bleibt in Regionen langsam, in denen Hersteller wenig Wissen über die Vorteile von Plasma und die Prozessanforderungen haben. Viele Fabriken verlassen sich immer noch auf traditionelle Oberflächenreinigung oder chemische Grundierungen aufgrund von Vertrautheit und niedrigeren Anfangskosten. Plasmasysteme benötigen qualifizierte Techniker, die Parameter wie Gasgemisch, Energieniveaus und Behandlungszyklen verwalten können. Der Mangel an geschultem Personal führt zu unsachgemäßer Nutzung, schlechten Ergebnissen oder Unterauslastung. Begrenztes Bewusstsein für Umweltgewinne beeinflusst auch Kaufentscheidungen. Diese Herausforderung ist in kleinen und mittelgroßen Betrieben sichtbarer, was die vollständige Einführung von Plasmasystemen zur Oberflächenbehandlung verzögert.
Regionale Analyse:
Nordamerika
Nordamerika hielt 2024 etwa 34% Anteil, unterstützt durch starke Halbleiter-, Luft- und Raumfahrt- sowie Medizingeräteproduktion. US-Chip-Erweiterungen führten zu einer höheren Einführung von Plasmageräten für präzise Reinigungs- und Aktivierungsschritte. Automobilhersteller in der Region nutzten Plasma, um die Haftleistung bei leichten Komponenten und EV-Baugruppen zu verbessern. Medizintechnikunternehmen erhöhten die Nutzung aufgrund strenger regulatorischer Anforderungen an sterile, rückstandsfreie Oberflächen. Laufende Investitionen in fortschrittliche Fertigung, Automatisierung und Nachhaltigkeit steigerten die Marktnachfrage. Die zunehmende Einführung von atmosphärischen Plasmasystemen in der Verpackungs- und Konsumgüterindustrie unterstützte das stetige Wachstum in der Region weiter.
Europa
Europa machte 2024 fast 28% Anteil aus, angetrieben durch starke Automobil-, Luft- und Raumfahrt- sowie Elektronikproduktion. Deutschland, Frankreich und das Vereinigte Königreich führten die Einführung von Geräten aufgrund hoher Qualitätsstandards und der breiteren Nutzung von technischen Materialien an. Automobilhersteller nutzten Plasma, um die Haftung auf Verbundwerkstoffen und Batteriebestandteilen zu stärken, während Medizingeräteunternehmen auf präzise Oberflächenmodifikation angewiesen waren. Umweltvorschriften förderten den Wechsel von chemischen Grundierungen zu plasmaspezifischen Oberflächenbehandlungen. Wachstum in flexibler Elektronik und fortschrittlicher Verpackung förderte Geräteaufrüstungen. Der steigende Fokus auf umweltfreundliche Fertigung und hohe Energieeffizienz hielt Europa als Schlüsselmarkt für Plasmasysteme zur Oberflächenbehandlung.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt mit etwa 38% Anteil im Jahr 2024. China, Japan, Südkorea und Taiwan erweiterten die Halbleiterfertigung, was die Nachfrage nach Vakuum- und atmosphärischen Plasmasystemen stark erhöhte. Die steigende Produktion von Elektronik, Konsumgütern und EV-Komponenten stärkte das Marktwachstum. Viele Hersteller setzten Plasmageräte für verbesserte Haftung, Beschichtung und Kontaminationskontrolle in großflächigen Anlagen ein. Wachstum in Medizingeräten, Textilien und industrieller Automatisierung unterstützte die Nachfrage weiter. Starke Investitionen in Hochgeschwindigkeitsfertigung und Industrie 4.0-Technologien positionierten Asien-Pazifik als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika erreichte 2024 einen Anteil von etwa 6 %, wobei das Wachstum durch den Anstieg der Automobilmontage, Verpackung und Produktion von Unterhaltungselektronik getrieben wurde. Mexiko führte die Einführung aufgrund seiner starken Fertigungsbasis und Lieferkettenverbindungen mit Nordamerika an. Plasmasysteme fanden Verwendung in Beschichtungs-, Etikettierungs- und Klebeprozessen in regionalen Fabriken. Brasilien erweiterte die Nutzung in medizinischen Versorgungsgütern und industriellen Komponenten. Hohe Systemkosten begrenzten die schnelle Durchdringung, aber der zunehmende Fokus auf Prozesseffizienz und Oberflächenqualität unterstützte eine allmähliche Aufnahme. Wachsende Investitionen in Elektronik- und EV-Lieferketten sollen die zukünftige regionale Nachfrage steigern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt 2024 einen Anteil von knapp 4 %, angetrieben durch wachsende industrielle Aktivitäten in den VAE, Saudi-Arabien und Südafrika. Hersteller nutzten Plasmageräte, um die Haltbarkeit von Beschichtungen, die Klebekraft und die Materialleistung in Automobilkomponenten, Elektronik und Industriegütern zu verbessern. Die Erweiterung der Gesundheitsversorgung unterstützte die Nachfrage nach sauberer, biokompatibler Oberflächenvorbereitung. Begrenzte technische Fähigkeiten und hohe Investitionskosten bremsten die breitere Einführung. Dennoch steigern zunehmende Investitionen in Diversifikationsprogramme, Automatisierung und fortschrittliche Materialien das Interesse. Der steigende regionale Fokus auf die Verbesserung der Produktqualität unterstützt weiterhin ein stetiges Marktwachstum.
Marktsegmentierungen:
Nach Typ
- Niederdruck-/Vakuumplasma
- Atmosphärisches Plasma
Nach Anwendung
- Herstellung/Fertigung
- Halbleiter & Elektronik
- Automobil
- Medizinisch
- Textil
Nach Endnutzung
- Elektronik
- Halbleiter
- Automobil
- Medizinische Geräte
- Konsumgüter
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Plasma-Oberflächenbehandlungsgeräte umfasst wichtige Akteure wie Plasma Etch, AcXys Technologies, Nordson, Plasma Therm, AP&S International, Henniker Plasma, Advanced Energy Industries, Diener Electronic, MKS Instruments und Glow Research. Diese Unternehmen konzentrieren sich auf fortschrittliche Vakuum- und atmosphärische Plasmasysteme, die präzise Reinigung, Aktivierung und Oberflächenmodifikation in Anwendungen für Halbleiter, Automobil, Elektronik, medizinische Geräte und Verpackungen unterstützen. Viele Anbieter investieren in Automatisierung, energieeffiziente Designs und IoT-fähige Überwachung, um die Prozesskontrolle zu verbessern und Ausfallzeiten zu reduzieren. Unternehmen erweitern auch ihre globalen Servicenetze, um große Fertigungszentren in Asien-Pazifik, Europa und Nordamerika zu unterstützen. Die kontinuierliche Entwicklung von Hochdurchsatzsystemen, verbesserten Elektrodentechnologien und modularen Plattformen hilft Anbietern, unterschiedliche Produktionsbedürfnisse zu adressieren. Partnerschaften mit Halbleiterfabriken, EV-Komponentenherstellern und Herstellern medizinischer Geräte stärken die langfristige Nachfrage. Der wachsende Fokus auf Nachhaltigkeit und chemiefreie Behandlung prägt weiterhin den Wettbewerb.
Analyse der Hauptakteure:
- Plasma Etch
- AcXys Technologies
- Nordson
- Plasma Therm
- AP&S International
- Henniker Plasma
- Advanced Energy Industries
- Diener Electronic
- MKS Instruments
- Glow Research
Neueste Entwicklungen:
- Im Juni 2025 wurde veröffentlicht, dass Nordson Electronics Solutions eine Panel-Level-Packaging (PLP)-Lösung für Powertech Technology, Inc. entwickelt hat, wobei die Integration von Plasmabehandlung und Dosierung hervorgehoben wird, um hohe Ausbeuten in den Underfill-/Verpackungsschritten zu erreichen.
- Im März 2025 kündigte AcXys Technologies das P-MIX-Pulveraktivierungsgerät (atmosphärisches Plasma) an, um die Oberflächenenergie von Pulver zu modifizieren und so die Benetzbarkeit zu verbessern oder die Agglomeration zu reduzieren.
- Im Januar 2025 hob die Unternehmensführung (Greg DeLarge, Präsident) die kontinuierliche Messepräsenz und Produktdemonstrationen von Plasma Etch hervor (einschließlich des beliebten Plasma Wand Atmosphärensystems) und kündigte Pläne an, auf Messen 2025 (SEMICON West, CamX) auszustellen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da die Halbleiterproduktion expandiert und eine präzisere Oberflächenaktivierung erfordert.
- Die Akzeptanz wird im EV-Herstellungsbereich zunehmen, da höhere Anforderungen an die Verbindung leichter Komponenten bestehen.
- Atmosphärische Plasmasysteme werden in Hochgeschwindigkeits-Automatisierungslinien breitere Anwendung finden.
- Hersteller von Medizinprodukten werden zunehmend auf Plasma für sterile und biokompatible Oberflächenvorbereitung setzen.
- IoT-fähige Plasmasysteme werden die vorausschauende Wartung und Echtzeit-Prozesskontrolle unterstützen.
- Nachhaltigkeitsziele werden Fabriken dazu drängen, chemische Primer durch sauberere Plasmamethoden zu ersetzen.
- Flexible Elektronik und fortschrittliche Verpackungen werden den Bedarf an sanfter, gleichmäßiger Plasmabehandlung antreiben.
- Mehr mittelständische Hersteller werden investieren, da die Ausrüstung kosteneffizient und modular wird.
- Technologische Upgrades werden den Durchsatz, die Energieeinsparungen und die Behandlungskonsistenz steigern.
- Der asiatisch-pazifische Raum wird aufgrund der Expansion von Halbleitern und Elektronik die am schnellsten wachsende Region bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Plasma-Oberflächenbehandlungsgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Plasma-Oberflächenbehandlungsgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Plasma-Oberflächenbehandlungsgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Plasma-Oberflächenbehandlungsgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Plasma-Oberflächenbehandlungsgeräte?
Welche Region hatte den größten Anteil am Markt für Plasma-Oberflächenbehandlungsgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Plasma-Oberflächenbehandlungsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Plasma-Oberflächenbehandlungsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 362.05 million → 2032: USD 551.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Plasma-Oberflächenbehandlungsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Plasma-Oberflächenbehandlungsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Plasma-Oberflächenbehandlungsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Plasma-Oberflächenbehandlungsgeräte Market Drivers
- 3.3 Markt für Plasma-Oberflächenbehandlungsgeräte Market Restraints & Challenges
- 3.4 Markt für Plasma-Oberflächenbehandlungsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Plasma-Oberflächenbehandlungsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Plasma-Oberflächenbehandlungsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Plasma-Oberflächenbehandlungsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Plasma-Oberflächenbehandlungsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Plasma-Oberflächenbehandlungsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Plasma-Oberflächenbehandlungsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Plasma-Oberflächenbehandlungsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Plasma-Oberflächenbehandlungsgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Plasma-Oberflächenbehandlungsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Plasma-Oberflächenbehandlungsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Plasma-Oberflächenbehandlungsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Plasma-Oberflächenbehandlungsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Plasma-Oberflächenbehandlungsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Plasma-Oberflächenbehandlungsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
