
Marktübersicht:
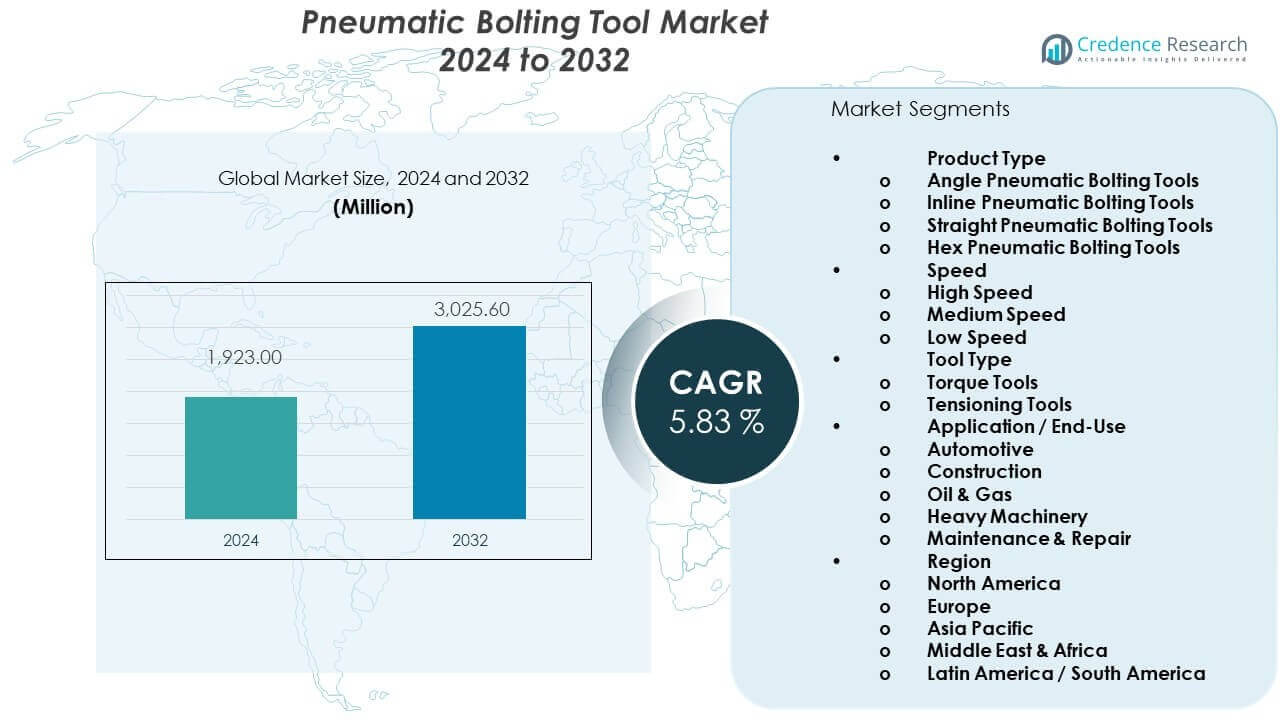
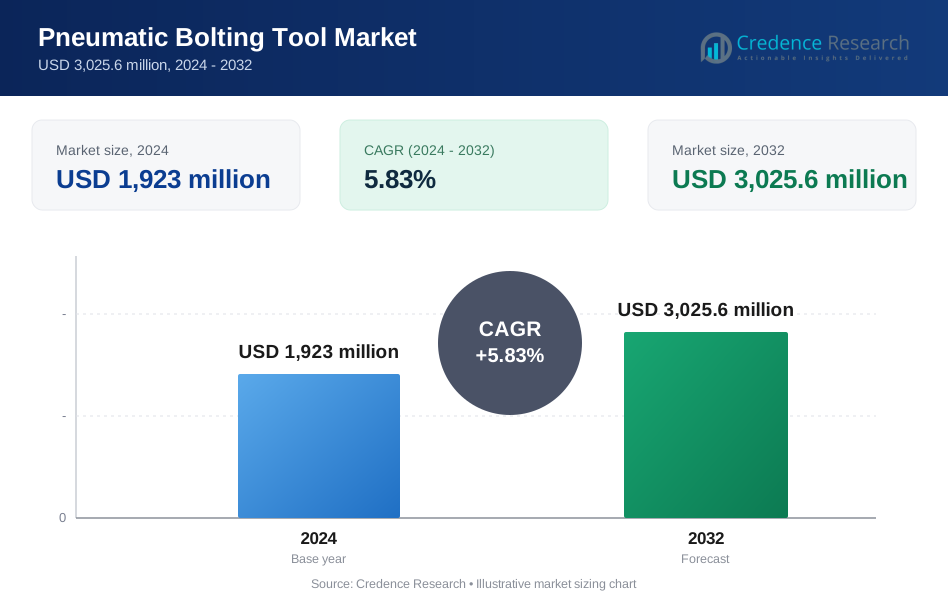
Der Markt für pneumatische Verschraubungswerkzeuge wird voraussichtlich von 1.923 Millionen USD im Jahr 2024 auf 3.025,6 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,83 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pneumatische Verschraubungswerkzeuge 2024 | 12.525 Millionen USD |
| Markt für pneumatische Verschraubungswerkzeuge, CAGR | 5,7% |
| Marktgröße für pneumatische Verschraubungswerkzeuge 2032 | 19.515 Millionen USD |
Das Marktwachstum wird durch die zunehmende industrielle Automatisierung und steigende Infrastrukturprojekte weltweit angetrieben. Hersteller bevorzugen pneumatische Verschraubungswerkzeuge für eine gleichbleibende Drehmomentgenauigkeit. Öl- und Gasanlagen verlassen sich auf diese Werkzeuge für Flanschverbindungen. Kraftwerke nutzen sie bei der Montage von Turbinen und Rohrleitungen. Automobilwerke setzen pneumatische Werkzeuge für die Montage von Fahrgestellen und Motoren ein. Werften sind auf Hochdrehmomentwerkzeuge für Strukturverbindungen angewiesen. Geringeres Werkzeuggewicht reduziert die Ermüdung der Arbeiter. Zuverlässige luftbetriebene Systeme eignen sich für explosive Umgebungen.
Nordamerika führt aufgrund starker Öl-, Gas- und industrieller Wartungsaktivitäten. Europa folgt mit Nachfrage aus der Automobil- und Energiesektor. Deutschland und das Vereinigte Königreich unterstützen die Einführung durch fortschrittliche Fertigungsbasen. Asien-Pazifik ist die am schnellsten aufstrebende Region. China und Indien profitieren von Infrastrukturausbau und Fabrikinvestitionen. Südostasien gewinnt durch das Wachstum im Schiffbau. Der Nahe Osten sieht Nachfrage aus Energieprojekten. Lateinamerika zeigt eine stetige Aufnahme in Bergbau und Versorgungsunternehmen.
Markteinblicke:
- Der Markt für pneumatische Schraubwerkzeuge wird im Jahr 2024 auf 1.923 Millionen USD geschätzt und soll bis 2032 3.025,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,83 %, unterstützt durch eine stetige Nachfrage aus der Schwerindustrie, die wiederholbare Drehmomentgenauigkeit erfordert.
- Nordamerika hält mit etwa 34 % den größten Anteil, angetrieben durch starke Aktivitäten im Öl- und Gassektor, Wartung der Stromerzeugung und ausgereifte industrielle Servicenetzwerke, die pneumatische Werkzeuge für gefährliche Umgebungen bevorzugen.
- Europa macht fast 27 % des Marktes aus, angeführt von Deutschland und dem Vereinigten Königreich, wo Automobilproduktion, Energieinfrastruktur und strenge Sicherheitsstandards eine konsistente Werkzeugnutzung gewährleisten.
- Asien-Pazifik repräsentiert etwa 24 % des Gesamtanteils und ist die am schnellsten wachsende Region, unterstützt durch die rasche Industrialisierung in China und Indien, den Ausbau der Infrastruktur und die steigende Fabrikautomatisierung in Südostasien.
- Nach Segmentverteilung dominieren Drehmomentwerkzeuge mit einem Anteil von etwa 68 % aufgrund der breiten industriellen Nutzung, während Öl und Gas sowie schwere Maschinen zusammen etwa 46 % der Endnutzernachfrage ausmachen, aufgrund der kritischen Schraubanforderungen in Hochlastanwendungen.
Markttreiber:
Steigende Nachfrage aus der Schwerindustrie für Montage- und Wartungsarbeiten
Der Markt für pneumatische Schraubwerkzeuge profitiert von der Nachfrage nach schwerer industrieller Montage in Kernsektoren. Öl- und Gasanlagen erfordern präzises Drehmoment für die Flanschintegrität. Kraftwerke sind auf sichere Befestigungen für Turbinen und Drucksysteme angewiesen. Stahlwerke nutzen pneumatische Werkzeuge für kontinuierliche Hochlastaufgaben. Werften verlassen sich auf hohes Drehmoment für Strukturverbindungen. Bergbauoperationen schätzen die Haltbarkeit unter rauen Bedingungen. Luftbetriebene Systeme eignen sich für lange Betriebszyklen ohne Überhitzung. Sicherheitsstandards verstärken die Notwendigkeit für kontrollierte Befestigungen.
- Zum Beispiel liefert HYTORC ATEX-zertifizierte pneumatische Drehmomentwerkzeuge, die den ISO 6789 Kalibrierungsstandards entsprechen und kontrolliertes Verschrauben in gefährlichen Raffinerie- und petrochemischen Umgebungen unterstützen.
Ausbau von Infrastruktur-, Energie- und Versorgungsbauprojekten
Der Markt für pneumatische Schraubwerkzeuge gewinnt durch den Ausbau von Infrastruktur- und Versorgungsprojekten an Bedeutung. Energieprojekte erfordern präzises Verschrauben für Rohrleitungen und Gerätehalterungen. Wind- und Wärmekraftwerke sind auf wiederholbare Drehmomentleistung angewiesen. Große Pipeline-Netzwerke nutzen pneumatische Werkzeuge für gleichmäßiges Anziehen der Verbindungen. Raffinerien bevorzugen Luftwerkzeuge in gefährlichen Zonen. Städtische Versorgungsprojekte verlangen zuverlässige Befestigungsqualität. Auftragnehmer bevorzugen Werkzeuge mit minimalen Ausfallzeiten. Bewährte Leistung unterstützt die Ausführung großer Projekte.
- Zum Beispiel dokumentiert Atlas Copco, dass seine pneumatischen Drehmoment- und Schraubwerkzeuge aufgrund von kontinuierlich arbeitenden Luftmotoren, die für den industriellen Dauerbetrieb ausgelegt sind, weit verbreitet im Pipeline- und Kraftwerksbau eingesetzt werden.
Präferenz für robuste Werkzeuge, die kontinuierliche industrielle Arbeitslasten unterstützen
Der Markt für pneumatische Schraubwerkzeuge wächst mit der Nachfrage nach robusten Industrieausrüstungen. Fertigungsanlagen benötigen Werkzeuge, die lange Betriebszeiten unterstützen. Pneumatische Designs widerstehen der Wärmeentwicklung bei kontinuierlicher Nutzung. Einfache mechanische Strukturen ermöglichen schnelle Reparaturen vor Ort. Wartungsteams schätzen den einfachen Zugang zu Ersatzteilen. Konsistente Drehmomentabgabe verbessert die Montagequalität. Hohe Drehmomentkapazität unterstützt große Befestigungselemente. Zuverlässigkeit beeinflusst langfristige Beschaffungsentscheidungen.
Arbeitssicherheit und Einhaltung von Industriellen Drehmomentstandards
Der Markt für pneumatische Verschraubungswerkzeuge entspricht den strengen Anforderungen der industriellen Sicherheitsvorschriften. Industrien benötigen kontrolliertes Drehmoment, um Verbindungsfehler zu vermeiden. Zertifizierte Werkzeuge unterstützen behördliche Prüfungen und Inspektionen. Luftbetriebene Werkzeuge reduzieren das Funkenrisiko in explosiven Umgebungen. Stabile Drehmomentabgabe senkt die Nacharbeitsraten. Bediener vertrauen auf vorhersehbare mechanische Leistung. Prozessingenieure verlassen sich auf reproduzierbare Befestigungsergebnisse. Standardisierte Werkzeuge gewährleisten gleichbleibende Projektqualität.
Markttrends:
Integration von Drehmomentüberwachungs- und Kalibrierungssystemen
Der Markt für pneumatische Verschraubungswerkzeuge zeigt einen zunehmenden Fokus auf Drehmomentverifikationsunterstützung. Benutzer bevorzugen Werkzeuge, die mit externen Drehmomentsensoren kompatibel sind. Kalibrierungsnachverfolgbarkeit unterstützt Qualitätsprüfungen. Digitale Anzeigen verbessern die Drehmomentsichtbarkeit. Datenaufzeichnungen helfen, Montageprozesse zu validieren. Werke stimmen Werkzeuge mit intelligenten Wartungssystemen ab. Genauigkeitsverfolgung reduziert Befestigungsfehler. Qualitätsteams fordern messbare Leistung.
- zum Beispiel gibt ENERPAC an, dass seine pneumatischen Drehmomentwerkzeuge werkseitig kalibriert und nach ISO 6789 rückverfolgbar sind, was eine dokumentierte Drehmomentverifikation für Prüfungen in der Stromerzeugung und der Schwergeräte-Montage ermöglicht.
Wachsende Akzeptanz bei Stillstands-, Turnaround- und Wartungsaktivitäten
Der Markt für pneumatische Verschraubungswerkzeuge wird während Stillstandsoperationen zunehmend genutzt. Wartungsteams benötigen schnelle und zuverlässige Verschraubungslösungen. Turnaround-Pläne erfordern eine schnelle Werkzeugbereitstellung. Luftwerkzeuge unterstützen wiederholte Verschraubungszyklen. Tragbare Kompressoren verbessern die Mobilität vor Ort. Dienstleister bevorzugen bewährte pneumatische Designs. Reduzierte Einrichtungszeit steigert die Produktivität. Außendienstteams vertrauen auf gleichbleibende Drehmomentabgabe.
- zum Beispiel erklärt Ingersoll Rand, dass seine industriellen pneumatischen Verschraubungswerkzeuge für hochzyklische Wartungsaufgaben ausgelegt sind und kontinuierliches Verschrauben während Stillstandszeiten in Raffinerien und Kraftwerken unterstützen.
Trend zu ergonomischen und leichten Werkzeugdesigns
Der Markt für pneumatische Verschraubungswerkzeuge zeigt einen stärkeren Fokus auf den Bedienkomfort. Hersteller reduzieren das Werkzeuggewicht, ohne das Drehmoment zu beeinträchtigen. Verbesserte Griffdesigns erhöhen die Kontrolle. Ausgewogene Werkzeuge reduzieren die Armermüdung. Komfort unterstützt längere Arbeitsschichten. Ergonomische Werkzeuge verbessern die Arbeitssicherheit. Bediener halten die Genauigkeit unter körperlicher Belastung aufrecht. Benutzerpräferenzen beeinflussen Kaufentscheidungen.
Zunehmende Nutzung in Miet- und Industriedienstleistungsmodellen
Der Markt für pneumatische Verschraubungswerkzeuge expandiert durch die Annahme von Mietdienstleistungen. Industriedienstleistungsunternehmen benötigen langlebige, gemeinsam genutzte Ausrüstung. Mietnutzer bevorzugen einfache und robuste Designs. Standardwerkzeuge reduzieren den Schulungsaufwand. Flottenbesitzer verfolgen Zuverlässigkeitsmetriken. Kurzfristige Projekte treiben die Mietnachfrage an. Pneumatische Werkzeuge eignen sich für Mehrbenutzerumgebungen. Dienstleistungsverträge unterstützen die wiederkehrende Nutzung.
Analyse der Marktherausforderungen:
Abhängigkeit von Druckluftinfrastruktur und Einsatzbereitschaft vor Ort
Der Markt für pneumatische Schraubwerkzeuge steht vor Herausforderungen durch die Abhängigkeit von der Luftversorgung. Viele Standorte verfügen nicht über stabile Druckluftsysteme. Druckschwankungen beeinflussen die Drehmomentkonsistenz. Abgelegene Standorte benötigen zusätzliche Kompressoren. Die Wartung von Kompressoren erhöht die Betriebskosten. Luftlecks verringern die Effizienz. Die Komplexität der Einrichtung beeinflusst die Zeitpläne. Infrastrukturmängel begrenzen die Akzeptanz.
Konkurrenz durch elektrische und hydraulische Drehmomentlösungen
Der Markt für pneumatische Schraubwerkzeuge konkurriert mit elektrischen und hydraulischen Optionen. Akkuwerkzeuge bieten höhere Mobilität. Hydraulische Systeme unterstützen sehr hohe Drehmomentbereiche. Elektrische Werkzeuge reduzieren die Luftabhängigkeit. Käufer vergleichen die Energieeffizienz genau. Technologische Veränderungen beeinflussen das Kaufverhalten. Schulungsbedarf variiert je nach Werkzeugtyp. Kostenvergleiche beeinflussen die endgültigen Entscheidungen.
Marktchancen:
Wachstum in aufstrebenden Industrieökonomien und neuen Fertigungszentren
Der Markt für pneumatische Schraubwerkzeuge findet Chancen in aufstrebenden Volkswirtschaften. Neue Fertigungszentren benötigen zuverlässige Befestigungswerkzeuge. Infrastrukturinvestitionen unterstützen die Nachfrage nach Ausrüstung. Lokale Werke übernehmen kostengünstige pneumatische Systeme. Industriegebiete erweitern den Werkzeuggebrauch. Fachkräfte passen sich schnell an Luftwerkzeuge an. Regionale Anbieter gewinnen Marktzugang. Langfristiges industrielles Wachstum unterstützt die Nachfrage.
Steigende Nachfrage von industriellen Dienstleistern und OEM-Partnerschaften
Der Markt für pneumatische Schraubwerkzeuge profitiert vom Wachstum im Service-Outsourcing. OEMs arbeiten mit Werkzeuglieferanten zur Standardisierung zusammen. Serviceverträge treiben die wiederholte Nachfrage nach Ausrüstung an. Die Auslagerung von Wartungsarbeiten erweitert den Werkzeuggebrauch. Langfristige Projekte benötigen langlebige Werkzeuge. Schulungsdienste bieten Mehrwert für Kunden. Aftermarket-Support stärkt Beziehungen. Partnerschaften ermöglichen ein stetiges Marktwachstum.
Marktsegmentierungsanalyse:
Produkttyp
Der Markt für pneumatische Schraubwerkzeuge zeigt eine klare Differenzierung nach Produkttyp. Winkelpneumatische Schraubwerkzeuge unterstützen den Zugang in engen Verbindungen. Inline-pneumatische Schraubwerkzeuge eignen sich für gerade Montagetätigkeiten. Gerade pneumatische Schraubwerkzeuge liefern stabiles Drehmoment für offene Arbeitsbereiche. Sechskant-pneumatische Schraubwerkzeuge konzentrieren sich auf schwere Befestigungsbedürfnisse. Jeder Typ bedient spezifische Arbeitsplatzbeschränkungen. Die Werkzeugauswahl hängt von der Gelenkposition und den Lastanforderungen ab. Industrielle Anwender priorisieren Passform und Kontrolle. Produktvielfalt unterstützt eine breite Akzeptanz.
- zum Beispiel bietet Chicago Pneumatic Winkel-, Inline- und gerade pneumatische Drehmomentwerkzeuge, die für industrielle Befestigungen entwickelt wurden, mit Designs, die für enge Räume und kontinuierliche Produktionsumgebungen optimiert sind.
Geschwindigkeit
Die Geschwindigkeitssegmentierung spiegelt unterschiedliche betriebliche Prioritäten wider. Hochgeschwindigkeitswerkzeuge unterstützen schnelle Montagelinien. Diese Werkzeuge eignen sich für Automobil- und Massenproduktionstätigkeiten. Mittelgeschwindigkeitswerkzeuge balancieren Kontrolle und Produktivität. Solche Werkzeuge passen zu gemischten industriellen Arbeitslasten. Niedriggeschwindigkeitswerkzeuge konzentrieren sich auf Präzision und Sicherheit. Diese Werkzeuge bedienen kritische Verbindungen und große Befestigungselemente. Die Geschwindigkeitswahl beeinflusst die Genauigkeit und den Bedienkomfort. Käufer stimmen die Geschwindigkeit mit den Prozessanforderungen ab.
Werkzeugtyp
Die Segmentierung nach Werkzeugtypen trennt Drehmoment- und Spannungsbedürfnisse. Drehmomentwerkzeuge liefern kontrollierte Rotationskraft. Diese Werkzeuge unterstützen allgemeine industrielle Befestigungen. Spannwerkzeuge wenden axiale Lasten für kritische Verbindungen an. Öl- und Gasstandorte verlassen sich auf Spannungsgenauigkeit. Kraftwerke nutzen diese Werkzeuge für die Flanschintegrität. Die Werkzeugwahl hängt von den Sicherheitsanforderungen der Verbindung ab. Präzision treibt Beschaffungsentscheidungen an. Zuverlässigkeit definiert die langfristige Nutzung.
Anwendung / Endnutzung
Endnutzungssegmente spiegeln die breite industrielle Abhängigkeit wider. Automobilwerke verwenden Werkzeuge für die Montage von Fahrgestellen. Baustellen setzen Werkzeuge für strukturelle Verbindungen ein. Öl- und Gasanlagen erfordern kontrolliertes Verschrauben unter Druck. Schwermaschinenwerke sind auf hohe Drehmomentkapazität angewiesen. Wartungs- und Reparaturteams schätzen Tragbarkeit und Haltbarkeit. Jeder Sektor verlangt konstante Leistung. Sicherheitsstandards leiten die Werkzeugauswahl. Anwendungsvielfalt erhält eine stetige Nachfrage.
Segmentierung:
- Produkttyp
- Winkel-Pneumatik-Schraubwerkzeuge
- Inline-Pneumatik-Schraubwerkzeuge
- Gerade Pneumatik-Schraubwerkzeuge
- Sechskant-Pneumatik-Schraubwerkzeuge
- Geschwindigkeit
- Hohe Geschwindigkeit
- Mittlere Geschwindigkeit
- Niedrige Geschwindigkeit
- Werkzeugtyp
- Drehmomentwerkzeuge
- Spannwerkzeuge
- Anwendung / Endnutzung
- Automobil
- Bau
- Öl & Gas
- Schwermaschinen
- Wartung & Reparatur
- Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Nordamerika hält führenden Marktanteil mit starker industrieller Basis
Nordamerika führt den Markt für Pneumatik-Schraubwerkzeuge mit dem größten Anteil an, angetrieben durch umfangreiche industrielle Infrastruktur und Energieexplorationsprojekte. Die US-amerikanischen Fertigungs- und Wartungssektoren verlangen präzise Schraubwerkzeuge für schwere Ausrüstung und Montagelinien. Kanada unterstützt das Wachstum durch Anwendungen in Bergbau und Öl. Robuste Sicherheitsvorschriften und die Einführung fortschrittlicher Befestigungstechnologien steigern die Nachfrage. Hersteller investieren in Service- und Kalibrierungsnetzwerke, um regionale Kunden zu unterstützen. Industrielle Auftragnehmer in der Region priorisieren Werkzeuge mit nachgewiesener Zuverlässigkeit im Dauereinsatz. Marktteilnehmer konzentrieren sich darauf, Vertrieb und Serviceunterstützung in wichtigen Bundesstaaten auszubauen, um die Marktposition zu festigen.
Europa hält starke Präsenz durch Automobil- und Energiesektoren
Europa hält einen bedeutenden Anteil am Markt für pneumatische Schraubwerkzeuge mit starken Beiträgen aus Deutschland, dem Vereinigten Königreich und Frankreich. Die Automobilindustrie in dieser Region nutzt pneumatische Werkzeuge für Montagelinien und Chassis-Befestigungen. Erneuerbare Energieprojekte und Energieversorger bevorzugen luftbetriebene Schraubgeräte für einen sicheren Betrieb. Industrielle Wartungsfunktionen in Stahl- und Schwermaschinenwerken erhalten die Nachfrage aufrecht. Hersteller passen Werkzeugkonfigurationen an spezifische regionale Standards und Drehmomentanforderungen an. Werkzeugzuverlässigkeit und Kundendienst beeinflussen Kaufentscheidungen. Regionales Wachstum steht im Einklang mit der Modernisierung industrieller Anlagen und Nachrüstungen.
Asien-Pazifik und andere Regionen zeigen schnelles Wachstumspotenzial
Der Asien-Pazifik-Raum zeigt einen steigenden Anteil, angetrieben durch die industrielle Expansion in China, Indien und Südostasien. Fertigungszentren in dieser Region übernehmen pneumatische Schraublösungen für Automobil-, Bau- und Infrastrukturprojekte. Niedrigere Produktionskosten und expandierende Fabriknetzwerke unterstützen eine breitere Werkzeugadoption. Der Nahe Osten und Afrika zeigen einen moderaten Anteil mit Nachfrage nach Energieprojekten, insbesondere im Öl- und Gasbereich. Lateinamerika wächst ebenfalls stetig mit Investitionen in Bergbau und Versorgungsunternehmen. Werkzeuglieferanten zielen auf lokalisierte Service- und Unterstützungsnetzwerke ab, um in diesen aufstrebenden Märkten Anteile zu gewinnen. Das Marktwachstum steht im Einklang mit der regionalen Industrialisierung und den Infrastrukturausgaben.
Analyse der Hauptakteure:
- Atlas Copco
- Ingersoll Rand
- Chicago Pneumatic
- Apex Tool Group
- Stanley Black & Decker
- ENERPAC
- HYTORC
Wettbewerbsanalyse:
Der Markt für pneumatische Schraubwerkzeuge bleibt moderat konsolidiert mit starken globalen und regionalen Akteuren. Führende Hersteller konkurrieren in Bezug auf Drehmomentgenauigkeit, Haltbarkeit und Sicherheitskonformität. Produktportfolios umfassen Drehmoment- und Spannwerkzeuge für Schwerindustrien. Unternehmen konzentrieren sich auf industrielle Zuverlässigkeit und lange Lebensdauer. Starke Vertriebsnetze unterstützen den Kundendienst und die Kalibrierung. Der Markenruf beeinflusst die Beschaffung in kritischen Anwendungen. Technologische Verfeinerung verbessert Ergonomie und Kontrolle. Die Wettbewerbsstärke hängt von der Anpassungsfähigkeit und branchenspezifischen Lösungen ab. Strategische Partnerschaften mit Energie- und Bauunternehmen stärken die Positionierung. Kontinuierliche Produktverbesserungen sichern die Marktpräsenz.
Aktuelle Entwicklungen:
- 20. April 2025 Einführung des CPS 750-200 MP Luftkompressors: Chicago Pneumatic stellte seinen neuesten schweren tragbaren Luftkompressor CPS 750-200 MP vor, der für Mietflotten, Öl- und Gasbetriebe sowie großindustrielle Anwendungen konzipiert ist. Diese Mehrdruckeinheit liefert 20 Prozent mehr Durchfluss als die meisten 150 psi Konkurrenten und verfügt über innovative Designelemente, darunter einen Klick-Fit-Ölfilter für werkzeuglose Wechsel, ein patentiertes Abscheidegefäß, das die Wartungszeit auf unter eine Stunde reduziert, und einen auslaufsicheren Rahmen, der das Austreten von Flüssigkeiten auf Baustellen verhindert. Der CPS 750-200 MP ergänzt die umfassende mobile Kompressorreihe von Chicago Pneumatic und ist ab Juli 2025 für die Serienproduktion verfügbar, wobei die Auslieferungen kurz darauf erwartet werden.
- Im Jahr 2024 führte Enerpac seinen ersten batteriebetriebenen Hand-Drehmomentschlüssel als Teil seiner BTW-Drehmomentschlüsselserie ein und markierte damit einen bedeutenden Einstieg in den Markt für batteriebetriebene Befestigungswerkzeuge. Das Unternehmen brachte auch kabellose Pumpen, die SC- und XC2-Modelle, mit integrierter Enerpac Connect-Funkverbindung auf den Markt, um der Marktnachfrage nach kabellosen, digital unterstützten pneumatischen Lösungen gerecht zu werden. Zusätzlich führte Enerpac den 100-Tonnen-Lock-Grip-Abzieher, 40-Tonnen- und 66-Tonnen-Stiftabzieher sowie das MRO-Kit auf Rädern ein und erweiterte sein Portfolio in verschiedenen Befestigungs- und Hebeanwendungen.
- 4. September 2024 Übernahme von DTA (The Smart Move, S.A.): Enerpac Tool Group schloss die strategische Übernahme des in Madrid ansässigen Unternehmens DTA, einem weltweit führenden Anbieter von industriellen Schwerlasttransporten und mobilen Robotiklösungen, für 24 Millionen Euro plus potenziellem dreijährigen Earnout, das an das Erreichen spezifischer finanzieller Ziele gebunden ist, ab. Diese Übernahme fördert Enerpacs reine Strategie für Industrietools, indem automatisierte Vor-Ort-Horizontalbewegungsprodukte in das Portfolio der Schwerlast-Hebetechnologie aufgenommen werden und Enerpacs vertikale Hebekompetenz mit DTAs Spezialisierung auf Horizontalbewegungen kombiniert wird. DTA wird voraussichtlich etwa 20 Millionen Euro Umsatz für das Geschäftsjahr 2025 generieren und von Enerpacs globalen Vertriebs- und Vertriebskanälen profitieren, mit besonderem Expansionspotenzial in Nordamerika, wo DTA zuvor etwa 90% des Umsatzes in Europa erzielte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Geschwindigkeit, Werkzeugtyp, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach industrieller Wartung wird die stetige Einführung von Werkzeugen unterstützen.
- Energieprojekte werden den Einsatz von Hochdrehmomentwerkzeugen vorantreiben.
- Ergonomische Verbesserungen werden neue Produktdesigns prägen.
- Miet- und Servicemodelle werden die Marktreichweite erweitern.
- Schwellenländer werden das Beschaffungsvolumen erhöhen.
- Werkzeugkalibrierungsdienste werden an Bedeutung gewinnen.
- Die Ausrichtung auf Automatisierung wird die Produkteigenschaften beeinflussen.
- Sicherheitskonformität wird eine Kaufpriorität bleiben.
- Distributornetzwerke werden die regionale Durchdringung vorantreiben.
- Produktanpassungen werden die Wettbewerbsfähigkeit der Lieferanten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pneumatische Schraubwerkzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pneumatische Schraubwerkzeuge voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pneumatische Schraubwerkzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für pneumatische Schraubwerkzeuge?
Welche Region hatte 2024 den größten Anteil am Markt für pneumatische Bolzenschneider?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pneumatische Schraubwerkzeuge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pneumatische Schraubwerkzeuge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,923 million → 2032: USD 3,025.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pneumatische Schraubwerkzeuge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pneumatische Schraubwerkzeuge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pneumatische Schraubwerkzeuge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pneumatische Schraubwerkzeuge Market Drivers
- 3.3 Markt für pneumatische Schraubwerkzeuge Market Restraints & Challenges
- 3.4 Markt für pneumatische Schraubwerkzeuge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pneumatische Schraubwerkzeuge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pneumatische Schraubwerkzeuge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pneumatische Schraubwerkzeuge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pneumatische Schraubwerkzeuge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pneumatische Schraubwerkzeuge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pneumatische Schraubwerkzeuge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pneumatische Schraubwerkzeuge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pneumatische Schraubwerkzeuge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pneumatische Schraubwerkzeuge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pneumatische Schraubwerkzeuge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pneumatische Schraubwerkzeuge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pneumatische Schraubwerkzeuge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pneumatische Schraubwerkzeuge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pneumatische Schraubwerkzeuge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pneumatische Schraubwerkzeuge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pneumatische Schraubwerkzeuge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pneumatische Schraubwerkzeuge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pneumatische Schraubwerkzeuge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pneumatische Schraubwerkzeuge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
