
Marktübersicht
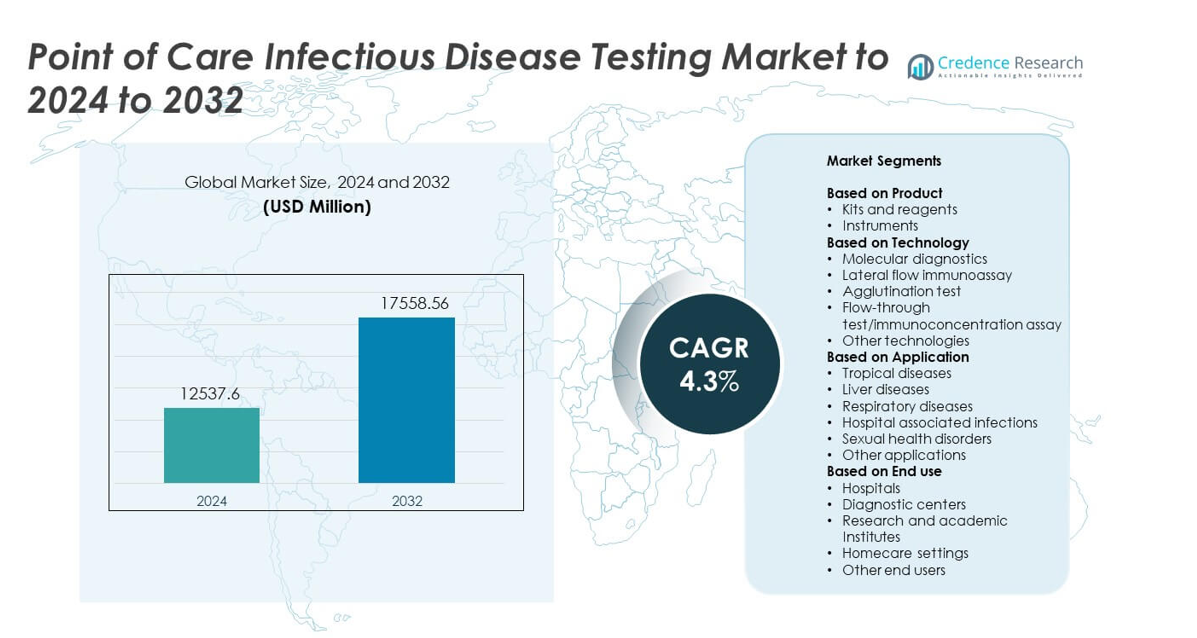
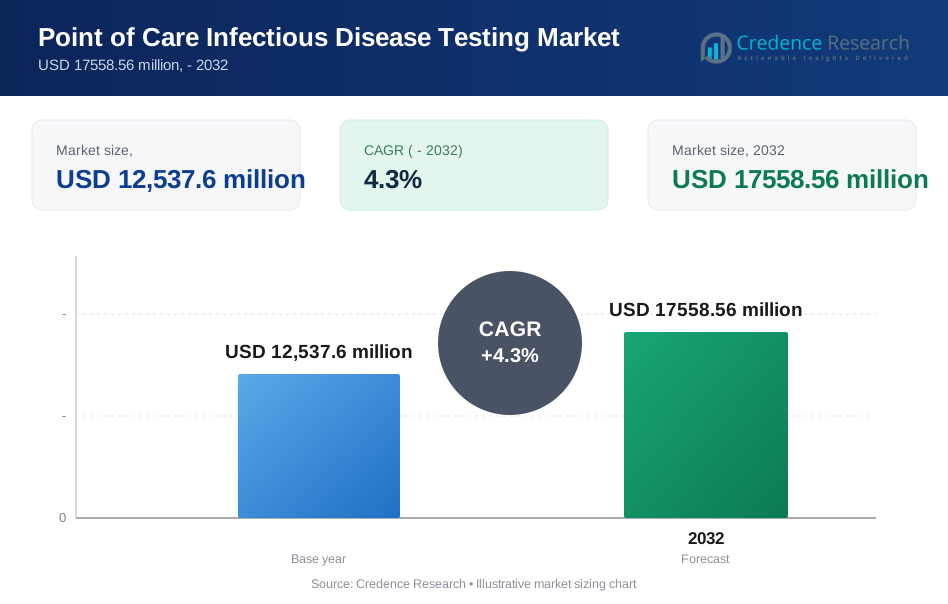
Der Markt für Point-of-Care-Tests auf Infektionskrankheiten wurde 2024 mit 12.537,6 Millionen USD bewertet und soll bis 2032 17.558,56 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Point-of-Care-Tests auf Infektionskrankheiten 2024 | 12.537,6 Millionen USD |
| Markt für Point-of-Care-Tests auf Infektionskrankheiten, CAGR | 14,3% |
| Marktgröße für Point-of-Care-Tests auf Infektionskrankheiten 2032 | 17.558,56 Millionen USD |
Der Markt für Point-of-Care-Tests auf Infektionskrankheiten wird von führenden Akteuren wie Abbott Laboratories, F. Hoffmann-La Roche, Becton, Dickinson and Company, Danaher Corporation, Siemens Healthineers, Bio-Rad Laboratories, Biomerieux, QuidelOrtho Corporation, Chembio Diagnostics, Trinity Biotech, Trivitron Healthcare, Cardinal Health und OJ-Bio geprägt. Diese Unternehmen konkurrieren durch schnelle molekulare Plattformen, fortschrittliche Immunoassays und erweiterte Testmenüs, die eine frühzeitige Erkennung in dezentralen Umgebungen unterstützen. Nordamerika war 2024 mit einem Anteil von 38,5 % die führende Region, unterstützt durch die starke Akzeptanz von Schnelltests, etablierte Gesundheitssysteme und kontinuierliche Produktinnovationen in klinischen und kommunalen Pflegeumgebungen.
Markteinblicke
- Der Markt für Point-of-Care-Tests auf Infektionskrankheiten erreichte 2024 12.537,6 Millionen USD und soll bis 2032 17.558,56 Millionen USD erreichen, bei einer jährlichen Wachstumsrate von 4,3 %. • Das Marktwachstum wird durch steigende Fälle von Infektionskrankheiten und eine starke Nachfrage nach schnellen, dezentralen Tests angetrieben, wobei Kits und Reagenzien 2024 etwa 62 % des Marktanteils ausmachten. • Zu den wichtigsten Trends gehören die schnelle Einführung von Multiplex-Tests, digitale Konnektivität und die Ausweitung der häuslichen Diagnostik in wichtigen Ländern. • Der Wettbewerb bleibt stark, da sich globale Hersteller auf fortschrittliche molekulare Plattformen, verbesserte Immunoassays und breitere Testmenüs konzentrieren, die für den Point-of-Care-Einsatz maßgeschneidert sind. • Nordamerika führte den Markt 2024 mit einem Anteil von 38,5 % an, während Europa 27,4 % und der asiatisch-pazifische Raum 24,1 % ausmachten, was auf steigende Screening-Programme und verbesserten diagnostischen Zugang in den Regionen zurückzuführen ist.
Analyse der Marktsegmentierung:
Nach Produkt
Kits und Reagenzien hielten 2024 mit rund 62 % den dominierenden Marktanteil. Die hohe Nachfrage kam von schnellen Tests auf Infektionskrankheiten in Kliniken, Notaufnahmen und abgelegenen Gebieten. Diese Verbrauchsmaterialien unterstützen häufige Tests auf Influenza, COVID-19, HIV und andere akute Infektionen. Die starke Akzeptanz spiegelt auch die verbesserte Empfindlichkeit und Benutzerfreundlichkeit wider, die Ärzten helfen, schnelle Entscheidungen zu treffen. Instrumente wuchsen in einem stetigen Tempo aufgrund von Upgrades in molekularen Point-of-Care-Systemen, aber Kits und Reagenzien blieben die bevorzugte Wahl für schnelle Screenings und breite Testverfügbarkeit.
- Zum Beispiel stellte Abbott Laboratories Anfang 2020 täglich 50.000 ID NOW COVID-19-Tests her. Bis Mitte April 2020 hatte das Unternehmen über 1.700.000 dieser Schnelltests in den Vereinigten Staaten ausgeliefert.
Nach Technologie
Lateral-Flow-Immunoassay führte diesen Bereich im Jahr 2024 mit einem Anteil von fast 48% an. Die Technologie gewann an Bedeutung, da sie eine schnelle Bearbeitung, niedrige Kosten und eine einfache Bedienung in dezentralen Umgebungen bietet. Der starke Einsatz in Schnelltests für Malaria, Dengue, Influenza und COVID-19 unterstützte diese Führung. Molekulardiagnostik expandierte, da sich die Genauigkeit verbesserte und kompakte PCR-Plattformen auf den Markt kamen, aber Lateral-Flow-Tests blieben aufgrund der breiten Verbreitung und des minimalen Schulungsbedarfs dominant. Ihre Tragbarkeit und die Fähigkeit, Ergebnisse innerhalb von Minuten zu liefern, trieben die Akzeptanz weiter voran.
- Zum Beispiel trat SD Biosensor 2020 einem globalen Abkommen für Antigen-Schnelltests bei. Es half bei der Planung der Lieferung von 120.000.000 Schnelltests für Länder mit niedrigem und mittlerem Einkommen.
Nach Anwendung
Atemwegserkrankungen machten 2024 mit etwa 41% den größten Anteil aus. Die höhere Inzidenz von Influenza, RSV und anhaltenden COVID-19-Testbedürfnissen hielt die Nachfrage stark. Gesundheitssysteme verließen sich auf schnelle Point-of-Care-Tools, um Patienten zu triagieren und die Krankenhausbelastung während der Hochsaison zu reduzieren. Das Segment wuchs, da neue Multiplex-Atemwegspanels eine schnellere Identifizierung mehrerer Erreger ermöglichten. Andere Schlüsselbereiche wie Tropenkrankheiten und sexuelle Gesundheitsstörungen expandierten ebenfalls, aber Atemwegstests behielten die Führung aufgrund des hohen Testvolumens und der ganzjährigen klinischen Nachfrage.
Wichtige Wachstumsfaktoren
Steigende Belastung durch Infektionskrankheiten
Wachsende Fälle von Atemwegs-, Tropen- und sexuell übertragbaren Infektionen erhöhen weiterhin die Testnachfrage in Gemeinschaftskliniken und Krankenhäusern. Gesundheitsdienstleister verlassen sich auf schnelle Tools, um die Diagnose zu beschleunigen und die Übertragung zu reduzieren. Point-of-Care-Plattformen helfen bei der Bewältigung von Ausbrüchen und unterstützen die frühzeitige Behandlung, was die Akzeptanz stärkt. Höhere Testfrequenz und breitere Screening-Programme fördern ebenfalls die Marktexpansion.
- Zum Beispiel wurden Cepheids GeneXpert-Schnelltests für nationale SARS-CoV-2-Programme gekauft. Ein kanadisches Abkommen umfasste bis zu 1.200.000 GeneXpert-Schnelltests für den Einsatz.
Verlagerung hin zu dezentralen und schnellen Diagnosen
Gesundheitssysteme bevorzugen jetzt schnelle, patientennahe Tests, um Verzögerungen im Zusammenhang mit zentralen Laboren zu reduzieren. Schnelle Bearbeitung unterstützt bessere Triage und klinische Entscheidungen in Notfall- und Primärversorgungseinrichtungen. Tragbare Geräte und einfach zu bedienende Kits helfen, den Zugang in ländlichen und ressourcenarmen Regionen zu erweitern. Diese Verschiebung fördert das Marktwachstum, da Anbieter schnellere Arbeitsabläufe in die Routineversorgung integrieren.
- Zum Beispiel berichtete Quidel 2022 von einer wachsenden installierten Basis von Sofia-Analysatoren. Das Unternehmen gab bekannt, dass bis 2022 weltweit mehr als 76.000 Sofia-Instrumente an Versorgungsstandorten platziert wurden.
Fortschritte in molekularen und Immunoassay-Plattformen
Neue kompakte PCR-Systeme und verbesserte Immunoassays erhöhen die Genauigkeit und Empfindlichkeit bei der Erkennung von Infektionskrankheiten. Technologische Verbesserungen ermöglichen die Erkennung mehrerer Erreger in einem einzigen Test und reduzieren die praktische Arbeitszeit für Bediener. Diese Innovationen helfen, sowohl akute als auch chronische Krankheitsbedürfnisse zu adressieren. Die breitere Verfügbarkeit von leistungsstarken Plattformen fördert die breitere Akzeptanz in Krankenhäusern und Point-of-Care-Kliniken.
Wichtige Trends & Chancen
Erweiterung von Multiplex-Testpanels
Multiplex-Panels ermöglichen die gleichzeitige Erkennung mehrerer Erreger, was die diagnostische Klarheit bei komplexen oder überlappenden Infektionen verbessert. Diese Panels unterstützen schnellere Behandlungsentscheidungen und reduzieren den unnötigen Einsatz von Antibiotika. Ihre Einführung wächst, da Gesundheitsdienstleister nach effizienten Werkzeugen für Atemwegs-, Magen-Darm- und sexuell übertragbare Infektionen suchen. Steigende Investitionen in die Entwicklung fortschrittlicher Assays stärken diesen Trend.
- Zum Beispiel bietet BioFire Diagnostics Multiplex-Atemwegspanels auf seinen FilmArray-Systemen an. Das RP2.1-EZ-Panel erkennt 19 Atemwegserreger in einem einzigen automatisierten Test.
Wachstum von Heim- und Fern-Testmodellen
Die Nachfrage nach Selbsttest-Kits steigt, da Patienten Bequemlichkeit und reduzierte Klinikbesuche suchen. Verbesserte digitale Berichterstattung und smartphone-verbundene Testplattformen unterstützen die Fernüberwachung und Nachsorge. Dieser Trend eröffnet starke kommerzielle Möglichkeiten in Einzelhandel und E-Commerce-Kanälen. Die breitere Akzeptanz von Diagnostik zu Hause erweitert die Reichweite von Point-of-Care-Tests für Infektionskrankheiten.
- Zum Beispiel erweiterte Cue Health die Nutzung seiner kompakten Analysatoren für den Heim- und Point-of-Care-Einsatz. Anfang 2022 lieferte Cue etwa 72.000 Analysatoren in einem Quartal aus, was zu einer Gesamtzahl von über 235.000 kumulativ ausgelieferten Analysatoren bis Ende des ersten Quartals 2022 beitrug.
Integration von digitaler Konnektivität und Datentools
Verbundene Point-of-Care-Geräte helfen, die Ergebnisaufzeichnung zu automatisieren und Überwachungssysteme während Ausbrüchen zu verbessern. Cloud-verbundene Lösungen unterstützen die Echtzeit-Berichterstattung zur Überwachung von Infektionskrankheiten. Diese Tools erhöhen die Genauigkeit und reduzieren manuelle Fehler in Pflegeeinrichtungen. Die wachsende Akzeptanz digitaler Gesundheit schafft neue Möglichkeiten für integrierte diagnostische Ökosysteme.
Wichtige Herausforderungen
Variable Testgenauigkeit in dezentralen Umgebungen
Leistungsschwankungen können auftreten, wenn Tests außerhalb kontrollierter Laborumgebungen verwendet werden. Bedienungsfehler, Umweltfaktoren und begrenzte Schulung können die Genauigkeit verringern. Solche Probleme beeinträchtigen das klinische Vertrauen und verlangsamen die Einführung in einigen Regionen. Die Bewältigung der Standardisierung und die Verbesserung der Gerätebenutzbarkeit bleiben entscheidend, um diese Barriere zu überwinden.
Kostenbarrieren und Erstattungslücken
Hohe Kosten von molekularen Point-of-Care-Systemen schränken die Einführung in kleineren Kliniken und einkommensschwachen Märkten ein. Erstattungsinkonsistenzen schaffen weitere Herausforderungen für routinemäßige Tests. Begrenzte Budgetzuweisungen in öffentlichen Gesundheitseinrichtungen schränken die Beschaffung fortschrittlicher Plattformen ein. Kostenwirksame Lösungen und erweiterte Erstattungspolitiken sind erforderlich, um langfristiges Wachstum zu sichern.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 38,5% den größten Marktanteil. Die Region profitierte von einer starken Gesundheitsinfrastruktur, fortschrittlichen Diagnosetechnologien und hoher Akzeptanz molekularer Point-of-Care-Plattformen. Häufige Tests auf Atemwegs-, sexuell übertragbare und krankenhausassoziierte Infektionen unterstützten eine stetige Marktexpansion. Günstige Erstattungssysteme und starke behördliche Genehmigungen halfen Unternehmen, neue Schnelltestprodukte in Kliniken und Notaufnahmen einzuführen. Die wachsende Integration verbundener Diagnostikgeräte und das hohe Bewusstsein für Früherkennung trugen weiter zur regionalen Führungsposition bei.
Europa
Europa machte im Jahr 2024 fast 27,4 % des Marktes aus, unterstützt durch starke staatliche Screening-Programme und die breite klinische Einführung von Schnelltests für Infektionskrankheiten. Die Nachfrage stieg in Krankenhäusern und Primärversorgungszentren, da Anbieter sich auf die frühzeitige Diagnose konzentrierten, um die Ausbreitung von Krankheiten zu reduzieren. Vorschriften, die hochwertige Teststandards fördern, ermutigten zur Einführung sowohl molekularer als auch immunoassay-basierter Plattformen. Steigende Fälle von Atemwegsinfektionen und antimikrobieller Resistenz erhöhten den Bedarf an schnellen Point-of-Care-Lösungen. Die fortschreitende Digitalisierung von diagnostischen Arbeitsabläufen stärkte die Marktposition der Region weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste im Jahr 2024 etwa 24,1 % des Marktanteils, angetrieben durch die hohe Prävalenz von Infektionskrankheiten und steigende Gesundheitsinvestitionen in aufstrebenden Volkswirtschaften. Länder in Südostasien und Südasien erhöhten die Beschaffung von Schnelltests für Dengue, Malaria und Atemwegsinfektionen. Die Erweiterung von Diagnosenetzwerken und die zunehmende Einführung dezentraler Tests unterstützten ein starkes Marktwachstum. Die Region profitierte auch von der Präsenz lokaler Hersteller, die kostengünstige Kits anbieten. Der verstärkte Fokus auf frühzeitige Erkennung, zusammen mit von der Regierung geleiteten Überwachungsinitiativen für Krankheiten, erhöhte weiterhin die Nachfrage in verschiedenen Pflegeeinrichtungen.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen geschätzten Marktanteil von 6,3 %, da Gesundheitssysteme den Zugang zu Schnelltests für tropische und durch Vektoren übertragene Krankheiten erweiterten. Das wachsende Bewusstsein für die frühzeitige Diagnose von Dengue, Zika und Atemwegsinfektionen unterstützte die Marktdurchdringung. Öffentliche Gesundheitsbehörden erhöhten die Verteilung kostengünstiger Point-of-Care-Kits in ländlichen und unterversorgten Regionen. Die Einführung molekularer Plattformen blieb aufgrund von Budgetbeschränkungen langsamer, aber die Nachfrage nach Lateral-Flow-Tests blieb stark. Die Stärkung von Überwachungsprogrammen für Krankheiten und die Verbesserung der Infrastruktur auf Klinikebene trugen weiterhin zur Marktentwicklung bei.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten im Jahr 2024 etwa 3,7 % des Marktes aus, angetrieben durch die hohe Inzidenz von Infektionskrankheiten wie Malaria, Tuberkulose und HIV. Die Region war stark auf erschwingliche Schnelltests angewiesen, da in vielen Ländern die Laborkapazität begrenzt ist. Internationale Gesundheitsinitiativen unterstützten einen breiteren Zugang zu Point-of-Care-Lösungen in abgelegenen Gebieten. Die Einführung fortschrittlicher molekularer Plattformen nahm in städtischen Zentren mit besseren Ressourcen allmählich zu. Steigende Investitionen in öffentliche Gesundheitsprogramme und verbesserte diagnostische Reichweite trugen zu einem stetigen regionalen Wachstum bei.
Marktsegmentierungen:
Nach Produkt
- Kits und Reagenzien
- Instrumente
Nach Technologie
- Molekulardiagnostik
- Lateral-Flow-Immunoassay
- Agglutinationstest
- Flow-Through-Test/Immunokonzentrierungsassay
- Andere Technologien
Nach Anwendung
- Tropenkrankheiten
- Lebererkrankungen
- Atemwegserkrankungen
- Krankenhausassoziierte Infektionen
- Sexuelle Gesundheitsstörungen
- Andere Anwendungen
Nach Endverwendung
- Krankenhäuser
- Diagnosezentren
- Forschungs- und akademische Institute
- Pflege zu Hause
- Andere Endnutzer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Point-of-Care-Tests für Infektionskrankheiten umfasst Unternehmen wie QuidelOrtho Corporation, Trivitron Healthcare, Bio-Rad Laboratories, OJ-Bio, Siemens Healthineers, Chembio Diagnostics, Danaher Corporation, Trinity Biotech, Becton, Dickinson and Company, Cardinal Health, Biomerieux, Abbott Laboratories und F. Hoffmann-La Roche. Der Markt zeigt starken Wettbewerb, da Hersteller sich auf schnelle, genaue und tragbare Diagnoseplattformen konzentrieren, die für die dezentrale Versorgung entwickelt wurden. Unternehmen investieren in molekulare und Immunoassay-Technologien, um die Empfindlichkeit zu verbessern und die Durchlaufzeiten zu verkürzen. Viele Akteure erweitern auch digitale Konnektivitätsfunktionen, die die Echtzeit-Datenfreigabe und das Verfolgen von Ausbrüchen unterstützen. Die Produktdifferenzierung hängt zunehmend von der Benutzerfreundlichkeit, der Breite des Testmenüs und der Fähigkeit ab, in ressourcenarmen Umgebungen zu arbeiten. Strategische Partnerschaften mit Krankenhäusern, Gesundheitsbehörden und globalen Gesundheitsprogrammen stärken den Marktzugang, während kontinuierliche behördliche Zulassungen eine schnellere Einführung fortschrittlicher Testlösungen in verschiedenen klinischen Umgebungen ermöglichen.
Analyse der Hauptakteure
- QuidelOrtho Corporation
- Trivitron Healthcare
- Bio-Rad Laboratories
- OJ-Bio
- Siemens Healthineers
- Chembio Diagnostics
- Danaher Corporation
- Trinity Biotech
- Becton, Dickinson and Company
- Cardinal Health
- Biomerieux
- Abbott Laboratories
- Hoffmann-La Roche
Jüngste Entwicklungen
- Im Jahr 2025 brachte bioMérieux die VETFIRE 6 CAP/5 CAP PCR-Tests auf der SPOTFIRE-Plattform für respiratorische Pathogene bei Pferden auf den Markt und führte syndromische Infektionskrankheitsdiagnostik in veterinärmedizinische Point-of-Care-Einrichtungen ein.
- Im Jahr 2025 erhielt Bio-Rad ein EU-IVDR-Qualitätsmanagementzertifikat, das die CE-IVDR-Kennzeichnung von 40 Exact Diagnostics molekularen Qualitätskontrollprodukten für Infektionskrankheiten ermöglicht.
- Im Jahr 2022 führte Siemens Healthineers den CLINITEST Rapid COVID-19 + Influenza Antigen Test für den Point-of-Care-Einsatz ein, der Ergebnisse in etwa 15 Minuten liefert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Technologie, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Gesundheitsdienstleister zunehmend auf schnelle, dezentrale Tests setzen.
- Molekulare Point-of-Care-Plattformen werden aufgrund höherer Genauigkeit breitere Akzeptanz finden.
- Multiplex-Assays werden zum Standard für den Nachweis mehrerer Pathogene in einem einzigen Test.
- Heimbasierte Infektionskrankheitstests werden mit besserer digitaler Konnektivität zunehmen.
- KI-gesteuerte diagnostische Interpretation wird schnellere und zuverlässigere Ergebnisse unterstützen.
- Schwellenländer werden die Nachfrage durch stärkere öffentliche Gesundheitsprogramme steigern.
- Tragbare und batteriebetriebene Geräte werden in abgelegenen Regionen vermehrt eingesetzt.
- Die Integration mit elektronischen Gesundheitsakten wird die Überwachung von Ausbrüchen verbessern.
- Hersteller werden sich auf die Entwicklung kostengünstiger Kits für Hochdurchsatz-Screenings konzentrieren.
- Innovationen in der Sensitivität von Immunoassays werden die Fähigkeiten zur Früherkennung verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Point-of-Care-Tests bei Infektionskrankheiten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Point-of-Care-Infektionsdiagnosetests zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Point-of-Care-Tests für Infektionskrankheiten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Point-of-Care-Tests bei Infektionskrankheiten antreiben?
Wer sind die führenden Unternehmen im Markt für Point-of-Care-Tests auf Infektionskrankheiten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Point-of-Care-Tests bei Infektionskrankheiten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 12,537.6 million → 2032: USD 17558.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Drivers
- 3.3 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Restraints & Challenges
- 3.4 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Point-of-Care-Tests bei Infektionskrankheiten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Point-of-Care-Tests bei Infektionskrankheiten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Point-of-Care-Tests bei Infektionskrankheiten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Point-of-Care-Tests bei Infektionskrankheiten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Point-of-Care-Tests bei Infektionskrankheiten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Point-of-Care-Tests bei Infektionskrankheiten Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Point-of-Care-Tests bei Infektionskrankheiten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Point-of-Care-Tests bei Infektionskrankheiten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Point-of-Care-Tests bei Infektionskrankheiten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Point-of-Care-Tests bei Infektionskrankheiten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Point-of-Care-Tests bei Infektionskrankheiten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Point-of-Care-Tests bei Infektionskrankheiten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
