
Marktübersicht
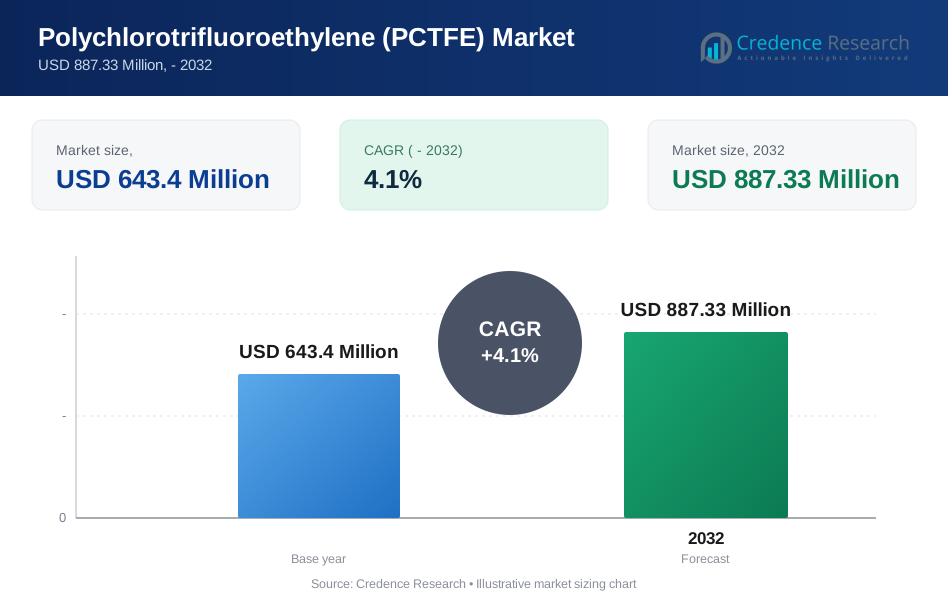
Die Marktgröße für Polychlortrifluorethylen wurde 2024 auf 643,4 Millionen USD geschätzt und soll bis 2032 887,33 Millionen USD erreichen, mit einer CAGR von 4,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polychlortrifluorethylen 2024 | 643,4 Millionen USD |
| Markt, CAGR für Polychlortrifluorethylen | 4,1% |
| Marktgröße für Polychlortrifluorethylen 2032 | 887,33 Millionen USD |
Der Markt für Polychlortrifluorethylen zeichnet sich durch prominente Akteure wie Solvay, DuPont, SAINT-GOBAIN, Honeywell International Inc., HaloPolymer, Everflon Fluoropolymers, Arkema, Zhejiang Juhua Co., Ltd., Akzo Nobel N.V. und DAIKIN INDUSTRIES, Ltd. aus, die ihre Position durch Materialinnovationen und fortschrittliche Verarbeitungskapazitäten stärken. Diese Unternehmen unterstützen die Erweiterung von Anwendungen in den Bereichen Elektronik, Pharmazie und Luft- und Raumfahrt durch Hochbarrierefolien, Präzisionskomponenten und korrosionsbeständige Teile. Nordamerika führt den globalen Markt mit einem 37% Anteil an, angetrieben durch eine starke Halbleiterproduktion und fortschrittliche pharmazeutische Verpackungen. Europa folgt mit 29%, unterstützt durch die Luft- und Raumfahrt- sowie Medizinindustrie, während der asiatisch-pazifische Raum 26% hält, was die rasche Expansion in der Elektronikfertigung widerspiegelt.
Markteinblicke
- Der Markt für Polychlortrifluorethylen wurde 2024 auf 643,4 Millionen USD geschätzt und soll bis 2032 887,33 Millionen USD erreichen, mit einer Wachstumsrate von 4,1 %.
- Das Wachstum wird durch die steigende Nachfrage nach Feuchtigkeitsbarrierefolien und Hochleistungsisolierungen in der Elektronik- und Pharma-Verpackung angetrieben.
- Trends zeigen eine zunehmende Nutzung von fortschrittlichen PCTFE-Folien und -Schläuchen, da die Industrie auf Materialien mit starker chemischer und thermischer Beständigkeit umstellt, wobei Folien 2024 etwa 41 % des Marktanteils ausmachen.
- Der Wettbewerb verschärft sich, da große Produzenten ihre Kapazitäten erweitern, die Polymerreinheit verbessern und Partnerschaften mit der Elektronik-, Luft- und Raumfahrt- sowie Medizinbranche stärken.
- Nordamerika führt mit einem Anteil von 37 % im Jahr 2024, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 26 %, unterstützt durch starke Halbleiter- und Pharmaaktivitäten in diesen Regionen.
Marktsegmentierungsanalyse:
Nach Anwendung
Folien hielten 2024 mit etwa 41 % Marktanteil die dominierende Position im Polychlortrifluorethylen-Markt. Starke Nachfrage kam von Produzenten, die auf hohe Barrierefestigkeit, geringe Gasdurchlässigkeit und chemische Beständigkeit für industrielle Verpackungen und technische Laminate angewiesen sind. Folien gewannen auch in der Elektronik an Bedeutung, da Ingenieure diese Schichten für Isolationsschichten verwenden, die Hitze und aggressiven Lösungsmitteln standhalten. Draht- und Rohranwendungen wuchsen stetig aufgrund der zunehmenden Nutzung in korrosionsanfälligen Umgebungen, während Beschichtungen in Nischenbereichen der Luft- und Raumfahrt und der chemischen Handhabung vorankamen. Die steigende Nachfrage nach Hochleistungs-Fluorpolymerfolien half diesem Segment, eine klare Führungsposition zu behalten.
- Zum Beispiel berichtet Liveo Research über Aclar PCTFE-Laminate mit einem WVTR von 0,06 g/m²·Tag. Diese Zahl erscheint in ihrem Flyer für laminierte Folien für Pharma-Blister-Anwendungen.
Nach Endanwendung
Elektrik und Elektronik führten diese Kategorie im Jahr 2024 mit einem Anteil von fast 44% an. Hersteller verwendeten PCTFE für Isolierungen, Sensorgehäuse, dielektrische Komponenten und Schutzschichten, die dimensionsstabil und feuchtigkeitsbeständig sein müssen. Das Wachstum blieb stark, da die Chipfertigung, Präzisionsverbinder und Halbleiterverpackungen Materialien mit geringer Ausgasung und starker thermischer Beständigkeit erforderten. Der Pharmasektor folgte aufgrund der steigenden Akzeptanz bei Fläschchendichtungen, Barrierefolien und Gefriertrocknungsanwendungen. Luft- und Raumfahrtanwendungen expandierten in kleinen Mengen für leichte, chemikalienbeständige Teile. Stetige Investitionen in die Elektronikproduktion halfen, dass Elektrik und Elektronik das größte Endnutzungssegment blieben
- Zum Beispiel listet Welch Fluorocarbon Aclar 33C-Folie mit einer typischen Wasserdampfdurchlässigkeitsrate (WVTR) von (0,05text{ g/m}^{2}cdot text{Tag}) (bei (100^{circ }text{F})/100% RH).
Wichtige Wachstumstreiber
Steigende Nachfrage nach Hochleistungselektronik
Produzenten im Elektroniksektor erhöhten die Verwendung von PCTFE aufgrund seiner starken dielektrischen Stabilität, geringen Feuchtigkeitsaufnahme und chemischen Beständigkeit. Diese Eigenschaften unterstützen fortschrittliche Sensorgehäuse, Halbleiterverpackungen und präzise Isolationsschichten. Die expandierende Produktion von Hochdichteschaltungen und Kommunikationshardware veranlasste Hersteller, Fluorpolymere zu wählen, die ihre Festigkeit unter Hitze und korrosiven Umgebungen bewahren. Dieser Trend stärkte die Rolle von PCTFE als bevorzugtes Material in kritischen elektronischen Komponenten.
- Zum Beispiel gibt Sterling Plastics an, dass ihr PCTFE eine kurzfristige dielektrische Festigkeit von 500 Volt pro Mil aufweist. Dieser Wert wird an 0,125 Zoll dicken Proben gemäß ASTM D149 gemessen.
Erweiterung der pharmazeutischen Barriereanwendungen
Pharmaunternehmen verließen sich mehr auf PCTFE, da seine Barrierefestigkeit Arzneiformulierungen vor Feuchtigkeit und reaktiven Gasen schützt. Die Nachfrage stieg bei Blisterverpackungen, Fläschchendichtungen und Gefriertrocknungsbehältern, wo Stabilität und lange Haltbarkeit wichtig sind. Das globale Wachstum bei Biologika und empfindlichen Formulierungen erhöhte den Bedarf an Verpackungen, die eine Verschlechterung während der Lagerung verhindern. Diese Vorteile machten PCTFE zu einem wichtigen Material für moderne medizinische Verpackungslösungen.
- Zum Beispiel listet Honeywell’s Aclar Accel 1700-Folie eine typische WVTR von (0,155text{ g/m}^{2}cdot text{Tag}) auf, getestet bei (37,8^{circ }text{C}) ((100^{circ }text{F})) und 100% relativer Luftfeuchtigkeit (getestet gemäß ASTM F1249).
Zunehmende Nutzung in Luft- und Raumfahrt sowie industrieller Isolierung
Luft- und Raumfahrtsysteme sowie industrielle Systeme setzten PCTFE für Schläuche, Dichtungen und Isolierungsteile ein, da es die dimensionsstabile Form bei extremen Temperaturen beibehält. Produzenten bevorzugten das Material für leichte Komponenten, die Korrosion und mechanischem Stress widerstehen. Steigende Investitionen in die Flugzeugwartung, Hochdruckgassysteme und chemische Transferleitungen unterstützten die weitere Nutzung. Die starke Leistung in sicherheitskritischen Anwendungen treibt die Materialpräferenz weiterhin an.
Wichtige Trends und Chancen
Verschiebung hin zu fortschrittlichen Fluorpolymerfolien
Hersteller investierten in verbesserte PCTFE-Folien, die höhere Klarheit, bessere Zugfestigkeit und verbesserte Dampfwiderstandsfähigkeit bieten. Diese Fortschritte eröffneten neue Einsatzmöglichkeiten in flexibler Elektronik, technischen Laminaten und präzisen optischen Schichten. Produzenten erkundeten auch hybride Mehrschichtstrukturen, die stärkere Schutzeigenschaften bieten. Diese Verschiebung schuf Chancen für Lieferanten, in Premium-Barrierelösungen zu expandieren.
- Zum Beispiel gibt Fluorotherm eine PCTFE-Feuchtigkeitsdurchlässigkeitskonstante von 0,2 g pro Meter über 24 Stunden an. Dasselbe Datenblatt listet den spezifischen Widerstand bei 2×10¹⁷ Ohm-Zentimetern gemäß ASTM D257.
Annahme von leichten und korrosionsbeständigen Komponenten
Industrielle Systeme und Luft- und Raumfahrtprogramme konzentrierten sich auf die Gewichtsreduzierung und Verbesserung der Haltbarkeit, was die Möglichkeiten für PCTFE erweiterte. Die Fähigkeit des Polymers, Stabilität in korrosiven und kryogenen Umgebungen zu bewahren, ermöglichte es Ingenieuren, schwerere Metallkomponenten zu ersetzen. Die steigende Nachfrage nach hocheffizienten Geräten förderte Materialverbesserungen in Bereichen wie Rohre, Dichtungen und Ventilkomponenten. Dieser Trend unterstützt die langfristige Annahme in spezialisierten Bereichen.
- Zum Beispiel bietet Daikin Anwendungshinweise für NEOFLON PCTFE (Polychlortrifluorethylen) Ventilsitze, die häufig in kryogenen Anwendungen für bestimmte verflüssigte Gase wie LNG, LO2, LN2, LH2 und LPG mit einem Betriebstemperaturbereich typischerweise zwischen (-250^{circ }text{C}) und Umgebungstemperatur verwendet werden.
Wichtige Herausforderungen
Hohe Produktionskosten und Verarbeitungskomplexität
Die Herstellung von PCTFE erfordert kontrollierte Polymerisation und spezialisierte Ausrüstung, was die Produktionskosten erhöht. Das Verarbeitungsverhalten des Materials erfordert auch eine präzise Temperatursteuerung und fortschrittliche Formsysteme. Diese Faktoren erhöhen die Endkomponentenpreise und schränken die Annahme in kostenempfindlichen Märkten ein. Produzenten müssen Leistungsanforderungen mit Erschwinglichkeit ausbalancieren, um wettbewerbsfähig zu bleiben.
Begrenzte Lieferbasis und Rohstoffbeschränkungen
Eine geringe Anzahl globaler Lieferanten und die Abhängigkeit von spezifischen Fluorchemikalien-Rohstoffen schaffen Lieferengpässe. Jede Unterbrechung in der Rohstoffproduktion oder regulatorische Änderungen können die Verfügbarkeit beeinflussen. Diese enge Lieferstruktur schränkt eine schnelle Skalierung ein, wenn die Nachfrage in der Pharma- oder Elektronikbranche steigt. Unternehmen, die mit PCTFE arbeiten, stehen oft vor langen Vorlaufzeiten und eingeschränkter Beschaffungsflexibilität.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 die führende Position auf dem Polychlortrifluorethylen-Markt mit einem Anteil von etwa 37%. Die Nachfrage stieg aufgrund der starken Annahme in Elektronik, Luft- und Raumfahrt sowie pharmazeutischer Verpackung, unterstützt durch fortschrittliche Fertigungsbasen in den Vereinigten Staaten. Produzenten profitierten von der weit verbreiteten Verwendung von Hochleistungs-Fluorpolymerfolien und Feuchtigkeitsbarrierematerialien. Wachstum in der Halbleiterfertigung und Verteidigungsprogrammen stärkte ebenfalls den Verbrauch. Steigende Investitionen in präzise medizinische Verpackungen verstärkten die regionale Dominanz weiter.
Europa
Europa machte 2024 fast 29% des Marktanteils aus. Die Region verzeichnete eine stetige Nachfrage von Pharmaunternehmen, Luft- und Raumfahrtherstellern und Spezialchemieproduzenten. Der starke regulatorische Fokus auf Produktzuverlässigkeit förderte die Annahme von Hochbarriere- und chemisch resistenten Materialien. Deutschland, Frankreich und das Vereinigte Königreich blieben wichtige Nutzer, angetrieben durch die Expansion in der Elektronikmontage und im medizinischen Verpackungssektor. Laufende Innovationen in leichten Luft- und Raumfahrtkomponenten unterstützten die weitere Verwendung von PCTFE in großen Industrieclustern.
Asien-Pazifik
Der asiatisch-pazifische Raum repräsentierte 2024 etwa 26% des Marktanteils und blieb die am schnellsten wachsende Region. Das Wachstum resultierte aus der steigenden Produktion von Elektronik, Halbleitern und Industrieausrüstungen in China, Japan, Südkorea und Indien. Hersteller erhöhten die Verwendung von PCTFE-Folien, Beschichtungen und Rohren für Geräte, die Feuchtigkeitskontrolle und chemischen Schutz erfordern. Die Expansion der pharmazeutischen Verpackungsbetriebe fügte starken Schwung hinzu. Die regionale Nachfrage verstärkte sich, als lokale Produzenten Materialien für Hochleistungs-Engineering-Anwendungen aufrüsteten.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Marktanteil von etwa 5 %. Das Wachstum blieb moderat, aber stabil, aufgrund der zunehmenden Verwendung von PCTFE in speziellen pharmazeutischen Verpackungen und industriellen Komponenten. Brasilien und Mexiko führten den Verbrauch an, da Hersteller bessere Barriermaterialien für die medizinische Lagerung und den chemischen Umgang einsetzten. Zunehmende Investitionen in die Elektronikmontage und Präzisionsrohrleitungen unterstützten ebenfalls die Marktpräsenz. Die Akzeptanz wächst weiter, da Industrien auf langlebige und korrosionsbeständige Fluorpolymere umsteigen.
Naher Osten und Afrika
Der Nahe Osten und Afrika hielten im Jahr 2024 einen Marktanteil von fast 3 %, wobei die Nachfrage durch spezialisierte industrielle, pharmazeutische und Luft- und Raumfahrtanwendungen getrieben wurde. Das Wachstum blieb bescheiden, aber stabil, da die Industrien in der Region den Bedarf an chemischer Verarbeitung, medizinischer Verpackung und Hochleistungsisolierung ausweiteten. Länder wie die Vereinigten Arabischen Emirate und Südafrika zeigten eine höhere Aufnahme aufgrund steigender Investitionen in fortschrittliche Fertigungstechnologien. Die Marktexpansion ist allmählich, wird jedoch durch das zunehmende Bewusstsein für die Leistungsfähigkeit von Fluorpolymeren unterstützt.
Marktsegmentierungen:
Nach Anwendung
- Folien
- Draht & Rohr
- Beschichtungen
- Andere
Nach Endverwendung
- Pharmazeutisch
- Elektrik & Elektronik
- Luft- und Raumfahrt
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Polychlortrifluorethylen-Marktes wird von Solvay, DuPont, SAINT-GOBAIN, Honeywell International Inc., HaloPolymer, Everflon Fluoropolymers, Arkema, Zhejiang Juhua Co., Ltd., Akzo Nobel N.V. und DAIKIN INDUSTRIES, Ltd. geprägt. Marktteilnehmer konzentrieren sich darauf, die Produktionskapazität zu erweitern, die Reinheitsgrade der Polymere zu verbessern und die Vertriebsnetze zu stärken, um die steigende Nachfrage aus den Bereichen Elektronik, Pharmazie und Luft- und Raumfahrt zu decken. Viele Unternehmen investieren in fortschrittliche Verarbeitungstechnologien, um die Klarheit der Folien, die Feuchtigkeitsbarrierefestigkeit und die chemische Beständigkeit zu verbessern. Strategische Kooperationen mit nachgelagerten Herstellern unterstützen maßgeschneiderte Produktangebote für Hochleistungsanwendungen. Unternehmen legen auch Wert auf Innovation, um sich an die sich entwickelnden regulatorischen Anforderungen und Nachhaltigkeitsziele anzupassen. Kontinuierliche Investitionen in F&E, wettbewerbsfähige Preisstrategien und regionale Expansion bleiben zentral, um die Marktrelevanz zu erhalten und langfristiges Wachstum zu sichern.
Schlüsselspieler-Analyse
- Solvay
- DuPont
- SAINT-GOBAIN
- Honeywell International Inc.
- HaloPolymer
- Everflon Fluoropolymers
- Arkema
- Zhejiang Juhua Co., Ltd.
- Akzo Nobel N.V.
- DAIKIN INDUSTRIES, Ltd.
Jüngste Entwicklungen
- Im Jahr 2025 kündigte Zhejiang Juhua eine strategische Partnerschaft mit Shin-Etsu Chemical an, um hochreine Polychlortrifluorethylen-Polymere für Verpackungen, Elektronik und Automobilanwendungen gemeinsam zu entwickeln und zu produzieren.
- Im Jahr 2025 fördert Daikin Industries weiterhin seine NEOFLON PCTFE M-Serie, die für hervorragende mechanische Eigenschaften, Härte und chemische Beständigkeit bekannt ist, vergleichbar mit PTFE und PFA.
- Im Jahr 2023 schloss Arkema eine Kapazitätserweiterung um 50% für seine Kynar PVDF-Fluorpolymere in seiner Anlage in Pierre-Bénite, Frankreich, ab, die speziell auf wachstumsstarke Sektoren wie Batterien und Halbleiter abzielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum verzeichnen, da die Nachfrage nach Elektronik- und Halbleiterisolierung steigt.
- Die pharmazeutische Verpackung wird sich aufgrund des höheren Einsatzes von Feuchtigkeitssperrmaterialien erweitern.
- Die Akzeptanz in der Luft- und Raumfahrt wird zunehmen, da Hersteller nach leichten und korrosionsbeständigen Komponenten suchen.
- Fortschritte bei hochklaren und hochbarriere PCTFE-Filmen werden neue Anwendungsbereiche eröffnen.
- Industrielle Rohr- und Ventilsysteme werden mehr PCTFE für chemische und kryogene Beständigkeit einsetzen.
- Produzenten werden in verbesserte Verarbeitungstechnologien investieren, um die Materialeffizienz zu steigern.
- Die Diversifizierung der Lieferkette wird gestärkt, da Hersteller nach stabilen Rohstoffquellen suchen.
- Die Einhaltung von Umweltvorschriften wird Unternehmen dazu drängen, Produktionsmethoden zu verfeinern.
- Die steigende Nachfrage nach präzisen medizinischen Geräten wird das langfristige Marktwachstum unterstützen.
- Aufstrebende Regionen werden an Dynamik gewinnen, da lokale Industrien auf Hochleistungsfluorpolymere umsteigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polychlorotrifluorethylen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polychlortrifluorethylen zwischen 2025 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Pakete von PCTFE?
Welche Faktoren treiben das Wachstum des PCTFE-Marktes voran?
Was sind die wichtigsten Herausforderungen, mit denen der PCTFE-Markt konfrontiert ist?
Welche Bereiche verzeichnen ein erhebliches Wachstum im PCTFE-Markt?
Was sind die wichtigen Unternehmen, die im PCTFE-Markt tätig sind?
Gibt es umweltbezogene Bedenken im Zusammenhang mit PCTFE?
Wie ist die zukünftige Perspektive für den PCTFE-Markt?
Wer sind die führenden Unternehmen im Markt für Polychlorotrifluorethylen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polychlortrifluorethylen (PCTFE) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polychlortrifluorethylen (PCTFE) Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 643.4 Million → 2032: USD 887.33 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polychlortrifluorethylen (PCTFE) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polychlortrifluorethylen (PCTFE) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polychlortrifluorethylen (PCTFE) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polychlortrifluorethylen (PCTFE) Market Drivers
- 3.3 Markt für Polychlortrifluorethylen (PCTFE) Market Restraints & Challenges
- 3.4 Markt für Polychlortrifluorethylen (PCTFE) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polychlortrifluorethylen (PCTFE) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polychlortrifluorethylen (PCTFE) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polychlortrifluorethylen (PCTFE) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polychlortrifluorethylen (PCTFE) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polychlortrifluorethylen (PCTFE) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polychlortrifluorethylen (PCTFE) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polychlortrifluorethylen (PCTFE) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polychlortrifluorethylen (PCTFE) Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polychlortrifluorethylen (PCTFE) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polychlortrifluorethylen (PCTFE) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polychlortrifluorethylen (PCTFE) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polychlortrifluorethylen (PCTFE) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polychlortrifluorethylen (PCTFE) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polychlortrifluorethylen (PCTFE) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polychlortrifluorethylen (PCTFE) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polychlortrifluorethylen (PCTFE) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polychlortrifluorethylen (PCTFE) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polychlortrifluorethylen (PCTFE) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polychlortrifluorethylen (PCTFE) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
