
Marktübersicht:
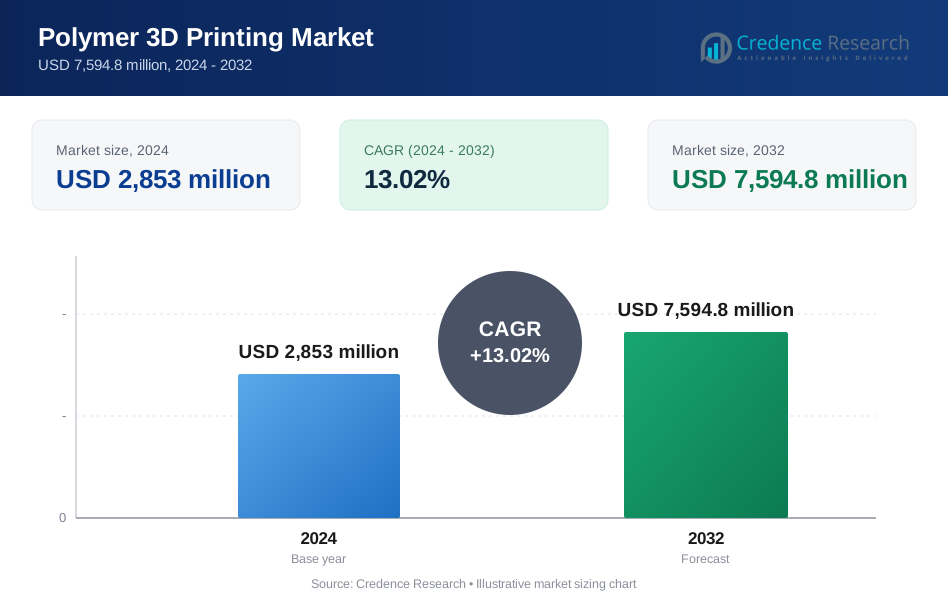
Der Markt für Polymer-3D-Druck wird voraussichtlich von 2.853 Millionen USD im Jahr 2024 auf 7.594,8 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt im Prognosezeitraum mit einer CAGR von 13,02 % expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polymer-3D-Druck 2024 | 2.853 Millionen USD |
| Polymer-3D-Druckmarkt, CAGR | 13,02 % |
| Marktgröße für Polymer-3D-Druck 2032 | 7.594,8 Millionen USD |
Das Marktwachstum wird durch die schnelle Einführung in der Fertigung und Produktgestaltung angetrieben. Unternehmen nutzen den Polymer-3D-Druck für schnelles Prototyping und kurze Produktionsläufe. Fortschritte in den Materialien verbessern die Festigkeit, Hitzebeständigkeit und Oberflächenqualität. Die Kosten für Geräte sinken weiterhin, was den Zugang für kleine Unternehmen verbessert. Automatisierung und Softwareintegration erhöhen die Druckgenauigkeit und -geschwindigkeit. Endnutzer streben nach schnellerer Anpassung und reduziertem Werkzeugbedarf. Nachhaltigkeitsziele begünstigen auch den Polymerdruck aufgrund geringerer Abfallmengen. Diese Faktoren unterstützen zusammen das stetige Marktwachstum.
Nordamerika führt den Markt aufgrund der frühen Technologieadoption und der starken industriellen Nachfrage an. Die Vereinigten Staaten unterstützen Innovationen durch Anwendungsfälle in der Luft- und Raumfahrt, im Gesundheitswesen und in der Automobilindustrie. Europa folgt mit starker Akzeptanz in Deutschland, dem Vereinigten Königreich und Frankreich, angetrieben durch fortschrittliche Fertigung. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region. China, Japan und Südkorea erweitern ihre Kapazitäten durch industrielle Automatisierung. Schwellenmärkte übernehmen den Polymerdruck für kosteneffiziente lokale Produktion.

Markteinblicke:
- Der Markt für Polymer-3D-Druck wurde 2024 auf 2.853 Millionen USD geschätzt und soll bis 2032 7.594,8 Millionen USD erreichen, mit einer CAGR von 13,02 %, angetrieben durch steigende industrielle Akzeptanz und Materialinnovationen.
- Nordamerika (38 %), Europa (28 %) und der asiatisch-pazifische Raum (25 %) dominieren aufgrund der frühen Technologieakzeptanz, starker Produktionsbasen und aktiver F&E-Ökosysteme in den Bereichen Luft- und Raumfahrt, Automobil und Gesundheitswesen.
- Der asiatisch-pazifische Raum, mit einem Anteil von 25 %, ist die am schnellsten wachsende Region, unterstützt durch schnelle Industrialisierung, expandierende Elektronikproduktion und steigende Investitionen in fortschrittliche Produktionstechnologien in China, Japan und Südkorea.
- Nach Materialtyp machen Thermoplaste aufgrund von Kosteneffizienz und Vielseitigkeit etwa 46 % der Gesamtnachfrage aus, während Harze mit fast 27 % unterstützt durch Präzisions- und Oberflächenqualitätsanforderungen gehalten werden.
- Nach Technologie hält das Fused Deposition Modelling etwa 42 % Anteil aufgrund der Zugänglichkeit, während das Selective Laser Sintering fast 24 % repräsentiert, angetrieben durch die Nachfrage nach komplexer und stützfreier Teileproduktion.
Markttreiber:
Erweiterung der industriellen Prototypenerstellung und kurzer Produktionszyklen
Der Markt für Polymer-3D-Druck profitiert von der schnellen Nachfrage nach industrieller Prototypenerstellung. Hersteller suchen nach schnellerer Designvalidierung über Produktlebenszyklen hinweg. Polymerdrucker reduzieren die Abhängigkeit von Werkzeugen in frühen Entwicklungsphasen. Ingenieure testen komplexe Geometrien ohne Produktionsverzögerungen. Die Iterationsgeschwindigkeit unterstützt schnellere Produkteinführungen. Die Kosteneffizienz verbessert sich bei der Produktion in kleinen Stückzahlen. Designflexibilität unterstützt Innovationen in verschiedenen Sektoren. Diese Faktoren stärken die Akzeptanz bei industriellen Nutzern.
- Zum Beispiel berichtet Stratasys, dass FDM-Systeme die Iteration von Prototypen am selben Tag ermöglichen und damit Werkzeugvorlaufzeiten ersetzen, die bei herkömmlichen Methoden typischerweise mehrere Wochen dauern.
Steigende Nachfrage nach leichten und maßgeschneiderten Komponenten
Endverbraucher bevorzugen leichte Polymerkomponenten für Leistungssteigerungen. Automobil- und Luftfahrtunternehmen priorisieren Gewichtseinsparungsstrategien. Polymermaterialien unterstützen komplexe interne Strukturen. Anpassung erfüllt unterschiedliche Anwendungsanforderungen. Kleinserienproduktion eignet sich für spezialisierte Komponentenbedarfe. Der Markt für Polymer-3D-Druck stimmt mit flexiblen Fertigungszielen überein. Er ermöglicht schnelle Änderungen ohne Umrüstkosten. Die Nachfrage hält in fortschrittlichen Fertigungsumgebungen an.
Zum Beispiel verwendet Airbus polymerbasierte 3D-gedruckte Kabinenteile, die das Komponentengewicht um bis zu 30 % reduzieren, was die Kraftstoffeffizienz und Designflexibilität unterstützt.
Wachstum in Gesundheits- und Medizinprodukteanwendungen
Die Akzeptanz im Gesundheitswesen beschleunigt sich aufgrund patientenspezifischer Anforderungen. Polymerdruck unterstützt maßgeschneiderte Implantate und chirurgische Werkzeuge. Medizinische Unternehmen schätzen Präzision und Wiederholbarkeit. Schnelle Durchlaufzeiten verbessern die Patientenversorgungsabläufe. Regulatorische Klarheit verbessert das Vertrauen in polymerbasierte Geräte. Die Biokompatibilität der Materialien erweitert klinische Anwendungsfälle. Der Markt für Polymer-3D-Druck profitiert von diesem Wandel. Er unterstützt die skalierbare medizinische Produktion.
Sinkende Gerätekosten und breiterer Technologiezugang
Die Preise für Drucker sinken bei Einstiegs- und Mittelklassensystemen. Kleine Unternehmen erhalten Zugang zu fortschrittlichen Fertigungswerkzeugen. Schulungen und Softwareverbesserungen vereinfachen die Einführung. Polymersysteme erfordern geringere Betriebskompetenz. Lieferketten profitieren von dezentralen Produktionsmodellen. Der Polymer-3D-Druckmarkt gewinnt an breiterer Durchdringung. Er unterstützt Startups und Vertragshersteller. Zugänglichkeit bleibt ein wichtiger Wachstumstreiber.
Markttrends:
Verschiebung hin zu verteilten und lokalisierten Fertigungsmodellen
Hersteller übernehmen lokale Produktionsstrategien für mehr Resilienz. Polymerdruck unterstützt die bedarfsgerechte Teileerstellung. Die Abhängigkeit von Lagerbeständen nimmt in den Lieferketten ab. Lokale Einrichtungen verkürzen die Lieferzeiten. Maßgeschneiderte Produktionen erfüllen regionale Anforderungen. Der Polymer-3D-Druckmarkt passt sich den Dezentralisierungstrends an. Er unterstützt flexible Fertigungsnetzwerke. Die Akzeptanz steigt in verteilten Einrichtungen.
- Zum Beispiel gibt HP an, dass seine Multi Jet Fusion-Technologie funktionale Polymerteile bis zu 10-mal schneller als herkömmliches SLS produzieren kann, was lokale Produktionszentren ermöglicht.
Zunehmende Nutzung digitaler Teilebibliotheken und virtueller Bestände
Unternehmen speichern Designs in sicheren digitalen Formaten. Physische Bestände werden in digitalen Bestand umgewandelt. Polymerdrucker ermöglichen die sofortige Teilefertigung. Ausfallzeiten werden während Wartungsarbeiten reduziert. Digitale Workflows verbessern die Zuverlässigkeit der Lieferkette. Der Polymer-3D-Druckmarkt integriert sich in intelligente Fertigungssysteme. Er unterstützt Strategien für virtuelle Bestände. Dieser Trend verändert das Ersatzteilmanagement.
- Zum Beispiel unterstützt Materialise zertifizierte digitale Teilebibliotheken für Luft- und Raumfahrtkunden, sodass genehmigte Polymerteile auf Abruf statt auf Lager gedruckt werden können.
Integration mit Automatisierungs- und Smart-Factory-Systemen
Fabriken verbinden Polymerdrucker mit automatisierten Workflows. Roboter übernehmen die Teileentnahme und Nachbearbeitung. Softwareplattformen verwalten Druckwarteschlangen effizient. Datenanalysen verbessern die Qualitätskontrolle. Intelligente Fabriken verlangen flexible Produktionswerkzeuge. Der Polymer-3D-Druckmarkt passt in die Industrie 4.0-Rahmenwerke. Er unterstützt vernetzte Fertigungsumgebungen. Integrationstrends verstärken sich weiterhin.
Steigende Vorliebe für Multi-Material- und Funktionsdruck
Benutzer verlangen Teile mit unterschiedlichen mechanischen Eigenschaften. Multi-Material-Polymersysteme erfüllen dieses Bedürfnis. Funktionale Komponenten ersetzen visuelle Prototypen. Elektrische und thermische Eigenschaften gewinnen an Bedeutung. Die Designkomplexität nimmt in den Anwendungen zu. Der Polymer-3D-Druckmarkt passt sich durch Systemaufrüstungen an. Er unterstützt funktionale Endverbrauchsteile. Materialvielfalt bleibt ein wichtiger Trend.
Analyse der Marktherausforderungen:
Materialleistungsgrenzen in anspruchsvollen Anwendungen
Polymermaterialien stoßen auf Einschränkungen bei Festigkeit und Hitze. Einige Branchen erfordern eine metallähnliche Leistung. Langfristige Haltbarkeit wirft Bedenken für Endverbrauchsteile auf. Qualifizierungsprozesse bleiben komplex. Leistungslücken begrenzen die Akzeptanz in kritischen Umgebungen. Der Polymer-3D-Druckmarkt geht diese Probleme schrittweise an. Er investiert in die Materialentwicklung. Herausforderungen bestehen in Anwendungen mit hoher Beanspruchung fort.
Prozesskonsistenz und Standardisierungsprobleme der Qualität
Die Druckqualität variiert je nach Maschinen und Bedienern. Prozesskontrolle erfordert qualifizierte Überwachung. Wiederholbarkeit bleibt ein Anliegen für die Massenproduktion. Zertifizierungsstandards variieren je nach Region. Qualitätssicherung erhöht die betriebliche Komplexität. Der Polymer-3D-Druckmarkt steht unter Beobachtung der Kunden. Er muss einen konsistenten Output gewährleisten. Standardisierungsbemühungen setzen sich in der gesamten Branche fort.
Marktchancen:
Erweiterung in Konsumgüter und kundenspezifische Fertigung
Verbrauchermarken suchen nach Möglichkeiten zur Massenanpassung. Polymerdruck unterstützt personalisierte Produktdesigns. Kurze Produktionsläufe passen zu den Nachfrageverläufen der Verbraucher. Mode- und Lifestyle-Produkte übernehmen die schnelle Fertigung. Design-Updates erreichen schneller den Markt. Der Polymer-3D-Druckmarkt profitiert von Anpassungstrends. Er unterstützt kreative Produktdifferenzierung. Verbraucheranpassung eröffnet neue Einnahmequellen.
Wachstumspotenzial in Bildung und Adoption durch kleine Unternehmen
Bildungseinrichtungen investieren in Polymerdruckwerkzeuge. Schulungsprogramme bauen zukünftige Arbeitskräftefähigkeiten auf. Kleine Unternehmen übernehmen Drucker für Nischenproduktion. Lokale Fertigung reduziert Eintrittsbarrieren. Innovationsökosysteme gewinnen durch Zugang an Dynamik. Der Polymer-3D-Druckmarkt erweitert seine Nutzerbasis. Er unterstützt das Wachstum der Basisfertigung. Langfristiges Adoptionspotenzial bleibt stark.
Marktsegmentierungsanalyse:
Nach Materialtyp
Thermoplaste dominieren aufgrund von Stärke, Wiederverwertbarkeit und breiter industrieller Nutzung. Diese Materialien unterstützen funktionale Teile und schnelle Iterationszyklen. Harze dienen Anwendungen, die feine Details und glatte Oberflächen benötigen. Elastomere decken die Nachfrage nach flexiblen und stoßfesten Komponenten ab. Verbundwerkstoffe ermöglichen höhere Steifigkeit und Haltbarkeit für anspruchsvolle Anwendungen. Die Materialwahl hängt von Leistungsanforderungen und Kostenzielen ab. Der Polymer-3D-Druckmarkt spiegelt eine stetige Materialdiversifizierung wider. Er unterstützt eine breitere Endnutzungsadoption in verschiedenen Branchen.
- Zum Beispiel liefert BASF PA6- und PA12-Polymerpulver für SLS, die die mechanischen Festigkeitsanforderungen für industrielle Gehäuse und Werkzeugkomponenten erfüllen.
Nach Technologie
Fused Deposition Modelling führt aufgrund der niedrigen Kosten und einfachen Handhabung. Diese Methode eignet sich für Prototyping und grundlegende Produktionsaufgaben. Stereolithographie liefert hohe Präzision und glatte Oberflächen. Selektives Lasersintern unterstützt komplexe Geometrien ohne Stützstrukturen. Digital Light Processing bietet Geschwindigkeit und Konsistenz für Chargenausgaben. Die Technologiewahl richtet sich nach Teilekomplexität und Volumen. Der Polymer-3D-Druckmarkt zeigt eine ausgewogene Nachfrage über Plattformen hinweg. Er unterstützt sowohl Einstiegs- als auch Industriesysteme.
- Zum Beispiel berichtet EOS GmbH, dass ihre SLS-Systeme mit PA12 eine Zugfestigkeit von über 48 MPa erreichen und damit langlebige Endverbraucher-Industrieteile unterstützen.
Nach Anwendung / Endnutzung
Prototyping bleibt die primäre Anwendung aufgrund von Geschwindigkeit und Flexibilität. Der Produktionseinsatz erweitert sich für Kleinserien und kundenspezifische Teile. Die Luft- und Raumfahrtindustrie übernimmt Polymerdruck für leichte Komponenten. Automobilunternehmen nutzen es für Werkzeuge und Innenausstattungsteile. Das Gesundheitswesen setzt auf Anpassung und Präzision. Konsumgüter profitieren von Designfreiheit und schnellen Updates. Der Polymer-3D-Druckmarkt bedient vielfältige Endnutzer. Er ermöglicht effiziente und flexible Fertigungswege.
Segmentierung:
- Nach Materialtyp
- Thermoplaste
- Harze
- Elastomere
- Verbundwerkstoffe
- Nach Technologie
- Fused Deposition Modelling (FDM)
- Stereolithographie (SLA)
- Selektives Lasersintern (SLS)
- Digital Light Processing (DLP)
- Nach Anwendung / Endnutzung
- Prototyping
- Produktion
- Luft- und Raumfahrt
- Automobil
- Gesundheitswesen
- Konsumgüter
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Polymer-3D-Druckmarkt und macht etwa 38% des weltweiten Umsatzes aus. Die Region profitiert von der frühen Technologieübernahme in industriellen Sektoren. Starke Nachfrage kommt aus der Luft- und Raumfahrt, dem Gesundheitswesen und der fortschrittlichen Fertigung. Die Vereinigten Staaten führen aufgrund hoher F&E-Ausgaben und ausgereifter additiver Ökosysteme. Kanada unterstützt das Wachstum durch akademische und industrielle Zusammenarbeit. Der Polymer-3D-Druckmarkt profitiert von starker Materialinnovation. Er hält die Führungsposition durch kontinuierliche Technologie-Upgrades.
Europa
Europa repräsentiert etwa 28% des weltweiten Marktanteils. Deutschland, das Vereinigte Königreich und Frankreich treiben die regionale Nachfrage durch industrielle Automatisierung an. Automobil- und Luftfahrtunternehmen verlassen sich auf Polymerdruck für Werkzeuge und leichte Teile. Starke regulatorische Unterstützung fördert die Übernahme fortschrittlicher Fertigung. Die Materialentwicklung bleibt eine regionale Stärke. Der Polymer-3D-Druckmarkt profitiert von technischem Fachwissen. Er zeigt stabiles Wachstum in Westeuropa.
Asien-Pazifik, Lateinamerika und Mittlerer Osten & Afrika
Asien-Pazifik macht fast 25% des Polymer-3D-Druckmarktes aus. China, Japan und Südkorea erweitern die Nutzung in den Elektronik- und Automobilsektoren. Schnelle Industrialisierung unterstützt die Technologieübernahme. Lateinamerika hält etwa 5%, angeführt von Brasilien und Mexiko. Kostenorientierte Fertigung treibt selektive Übernahme an. Der Mittlere Osten & Afrika tragen etwa 4% bei, unterstützt durch industrielle Diversifizierung. Es zeigt frühe, aber stetige Fortschritte.
Analyse der Hauptakteure:
- Stratasys
- 3D Systems
- BASF
- Arkema
- HP
- EOS GmbH
- Formlabs
- Markforged
- Materialise
- Evonik
Wettbewerbsanalyse:
Der Markt für Polymer-3D-Druck zeigt einen starken Wettbewerb unter globalen Technologieanbietern und Materialspezialisten. Führende Akteure konkurrieren in Bezug auf Druckerleistung, Materialvielfalt und Softwareintegration. Unternehmen konzentrieren sich auf Zuverlässigkeit und Skalierbarkeit, um industrielle Anwender zu bedienen. Materiallieferanten stärken ihre Positionen durch fortschrittliche Polymerformulierungen. Hardwarefirmen erweitern ihre Portfolios, um sowohl Prototyping- als auch Produktionsbedürfnisse abzudecken. Strategische Partnerschaften unterstützen die Entwicklung des Ökosystems. Der Markt für Polymer-3D-Druck belohnt Unternehmen mit starker Anwendungsexpertise. Er bevorzugt Akteure, die Innovation mit Kostenkontrolle in Einklang bringen.
Jüngste Entwicklungen:
- Im November 2025 auf der Formnext stellte HP Additive Manufacturing den HP IF 600HT industriellen Filament-3D-Drucker vor, was den Einstieg des Unternehmens in die filamentbasierte additive Fertigung markiert. Die Markteinführung ist für die erste Hälfte des Jahres 2026 geplant, mit einem größeren Modell (HP IF 1000 XL) für die zweite Hälfte des Jahres 2026. Dieses modulare System verfügt über austauschbare Extruder, die für Hochtemperaturpolymere ausgelegt sind, und zielt auf Anwendungen in der Luft- und Raumfahrt, Automobil- und Medizintechnik ab. HP bestätigte die allgemeine Verfügbarkeit von HP 3D HR PA 11 Gen2, das bis zu 80 % Pulverwiederverwendbarkeit und bis zu 40 % niedrigere variable Teilekosten bietet. Zusätzlich kündigte HP erweiterte Partnerschaften mit Continuum Powders und TECNALIA an, um OptiPowder M247LC zu entwickeln, eine kohlenstoffarme Nickel-Superlegierung für Anwendungen in der Luft- und Raumfahrt und Energie. Das Unternehmen führte auch das Additive Manufacturing Network (AMN) ein, ein datengesteuertes Programm, das darauf abzielt, die weltweite Nachfrage nach Teilen mit qualifizierten Dienstleistern zu verbinden.
- Im September 2025 erwarb EOS Partners GmbH eine Mehrheitsbeteiligung an FLEXiCODE GmbH und FLEXiCODE Schweiz AG, einem IT-Dienstleister, der sich auf das IFS-Ökosystem spezialisiert hat. Bereits im April 2025 kündigten EOS und die Godrej Enterprises Group eine strategische Partnerschaft an, die sich auf die Entwicklung von additiven Fertigungslösungen für die indische Luftfahrt- und Raumfahrtindustrie konzentriert, mit Plänen zur Einrichtung AM-basierter Design- und Produktionskapazitäten für funktional verbesserte Komponenten. Darüber hinaus erweiterte das Luft- und Raumfahrt- und Verteidigungsunternehmen Ursa Major im September 2025 seine Investitionen in die metallbasierte additive Fertigungstechnologie von EOS durch den Erwerb von drei zusätzlichen AMCM M 450-4 FLX-Systemen, was das Vertrauen in die bewährte Laserpulverbettfusionstechnologie von EOS demonstriert.
- Im Juli 2025 veröffentlichte Stratasys GrabCAD Print Pro 2025, eine fortschrittliche Softwareplattform, die darauf abzielt, Arbeitsabläufe in der additiven Fertigung zu optimieren. Diese Softwareveröffentlichung ermöglicht es Bedienern, komplexe Vorrichtungen zu erstellen, ohne CAD-Tools zu benötigen, wodurch sich die Vorbereitungszeit von Tagen auf Stunden verkürzt. Die Plattform konsolidiert mehrere Softwarelizenzen in einer einzigen Benutzeroberfläche und unterstützt alle fünf Stratasys-Technologien sowie ausgewählte Drittanbieter-Pulverbettfusions- und Stereolithographiesysteme. Zusätzlich kündigte Stratasys im November 2025 eine Reihe von Innovationen über seine FDM-, SAF- und P3-DLP-Plattformen an, die Materialauswahl erweitern und den Durchsatz verbessern. Bereits im Jahr 2025 stellte Stratasys auf der RAPID + TCT-Konferenz im April das ToughONE-Material vor, einen Durchbruch für das PolyJet-3D-Drucken, das erhöhte Festigkeit und funktionale Eigenschaften für Produktionsanwendungen bietet.
- Im März 2025 schloss 3D Systems den Verkauf seines Geomagic-Softwareportfolios an die Manufacturing Intelligence Division von Hexagon für 123 Millionen US-Dollar ab, wobei etwa 100 Millionen US-Dollar Nettoprofit die Bilanz des Unternehmens stärken. Diese strategische Veräußerung ermöglicht es 3D Systems, sich auf Kernplattformen für additive Fertigungssoftware wie 3D Sprint, 3DXpert und Oqton Industrial Manufacturing OS zu konzentrieren. Das Unternehmen beabsichtigt, künstliche Intelligenz und Automatisierungsfähigkeiten zu nutzen, um die beschleunigte Einführung von 3D-Drucktechnologien in Produktionsumgebungen mit hohem Volumen zu ermöglichen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp- und Technologiesegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Industrielle Anwender werden das Polymer-3D-Drucken von der Prototypenerstellung in reguläre Produktionsabläufe ausweiten.
- Materiallieferanten werden stärkere und hitzebeständigere Polymerqualitäten für anspruchsvolle Anwendungen entwickeln.
- Druckerhersteller werden die Systemzuverlässigkeit verbessern, um den kontinuierlichen industriellen Einsatz zu unterstützen.
- Softwareplattformen werden das Druckmanagement, die Qualitätskontrolle und die Designoptimierung verbessern.
- Kundenspezifische Fertigung wird bei Verbraucher- und Industrieprodukten breitere Akzeptanz finden.
- Anwendungen im Gesundheitswesen werden zunehmen, da die Nachfrage nach patientenspezifischen Lösungen steigt.
- Kleine und mittelständische Unternehmen werden Polymerdrucker übernehmen, da die Kosten weiter sinken.
- Nachhaltigkeitsziele werden die Einführung fördern, da der Materialabfall reduziert wird.
- Regionale Fertigungszentren werden durch lokalisierte additive Produktion gestärkt.
- Der Wettbewerbsdruck wird zunehmen, da neue Marktteilnehmer Nischenanwendungen anvisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polymer-3D-Druck und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polymer-3D-Druck zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Polymer-3D-Druck hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polymer-3D-Druck antreiben?
Wer sind die führenden Unternehmen im Markt für Polymer-3D-Druck?
Welche Region hatte 2024 den größten Anteil am Markt für Polymer-3D-Druck?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polymer-3D-Druck Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polymer-3D-Druck Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,853 million → 2032: USD 7,594.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polymer-3D-Druck Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polymer-3D-Druck Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polymer-3D-Druck Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polymer-3D-Druck Market Drivers
- 3.3 Markt für Polymer-3D-Druck Market Restraints & Challenges
- 3.4 Markt für Polymer-3D-Druck Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polymer-3D-Druck Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polymer-3D-Druck Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polymer-3D-Druck category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polymer-3D-Druck Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polymer-3D-Druck Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polymer-3D-Druck market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polymer-3D-Druck Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polymer-3D-Druck Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polymer-3D-Druck Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polymer-3D-Druck (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polymer-3D-Druck Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polymer-3D-Druck Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polymer-3D-Druck Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polymer-3D-Druck Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polymer-3D-Druck Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polymer-3D-Druck Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polymer-3D-Druck Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polymer-3D-Druck Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polymer-3D-Druck Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
