
Marktübersicht:
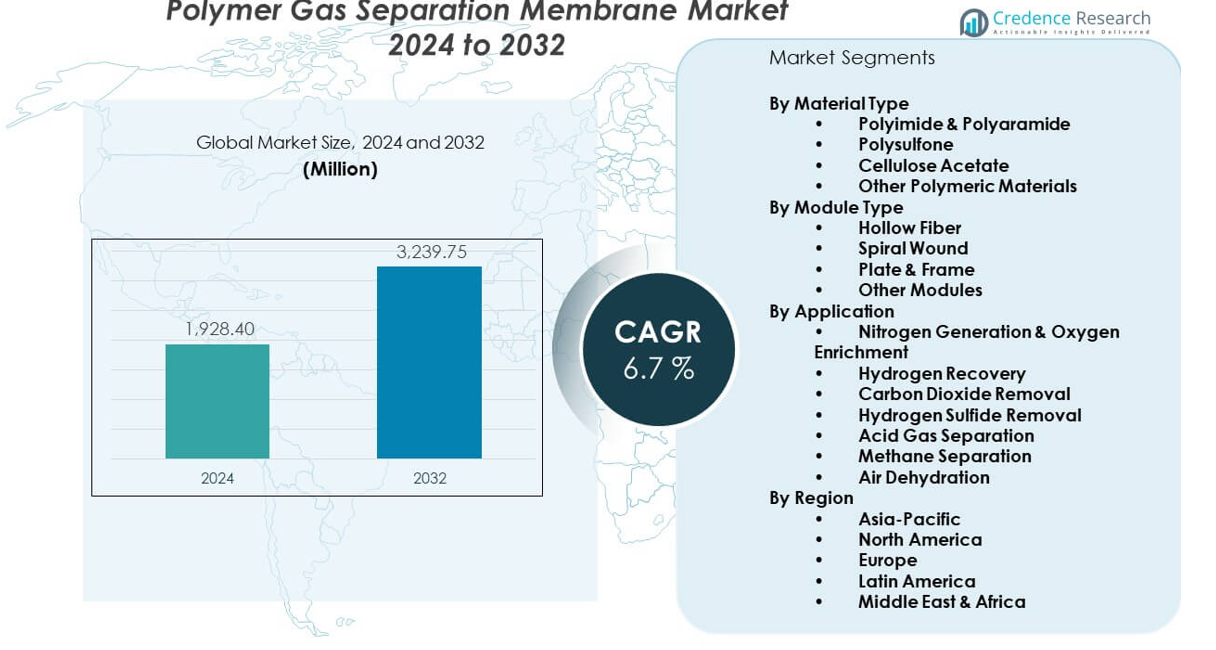
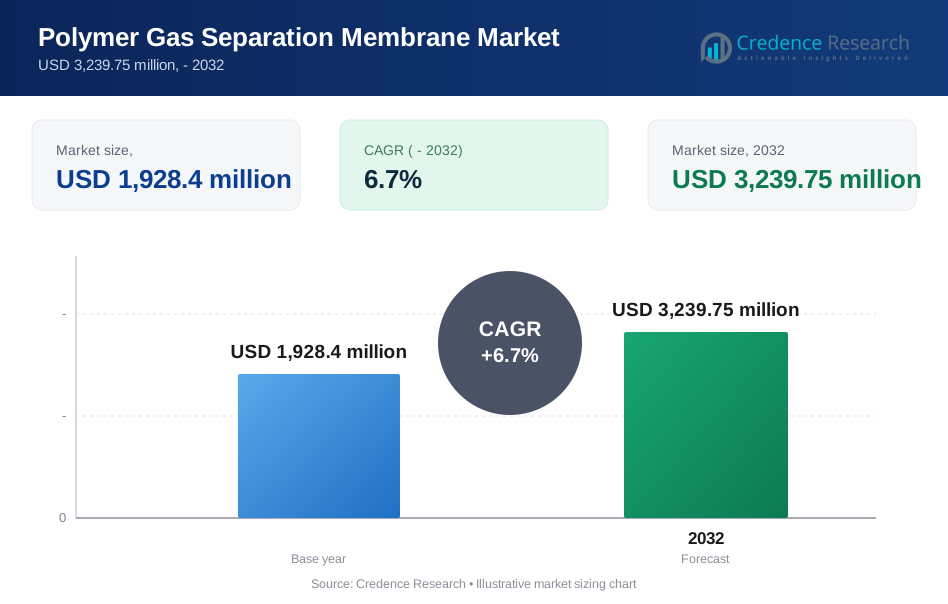
Der Markt für Polymer-Gastrennmembranen wird voraussichtlich von 1.928,4 Millionen USD im Jahr 2024 auf geschätzte 3.239,75 Millionen USD bis 2032 wachsen, was einer CAGR von 6,7 % von 2024 bis 2032 entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polymer-Gastrennmembranen 2024 | 1.928,4 Millionen USD |
| Markt für Polymer-Gastrennmembranen, CAGR | 6,7% |
| Marktgröße für Polymer-Gastrennmembranen 2032 | 3.239,75 Millionen USD |
Die Nachfrage steigt aufgrund von Bemühungen, die Effizienz der Gastrennung zu verbessern und die Abhängigkeit von energieintensiven Prozessen zu verringern. Chemische Anlagen nutzen diese Membranen, um die Stickstoffproduktion zu verbessern und die Sauerstoffanreicherung zu erhöhen. Erdgasverarbeiter bevorzugen kompakte Membransysteme, die den Platzbedarf und die Wartungszyklen reduzieren. Hersteller investieren in fortschrittliche Polymerqualitäten, die die Durchlässigkeit und Selektivität für anspruchsvollere Gasströme verbessern. Biogaseinheiten übernehmen Membranmodule, um die Ziele für saubere Energie zu erreichen. Auch industrielle Sektoren streben nach geringeren Emissionen, was die langfristige Nutzung von membranbasierten Systemen in verschiedenen Einrichtungen fördert.
Nordamerika führt aufgrund der starken Verbreitung in Erdgasverarbeitungs- und Wasserstoffrückgewinnungsanlagen. Europa gewinnt an Bedeutung durch das Wachstum bei der Biogasaufbereitung und strenge Dekarbonisierungspolitiken, die energiesparende Trennsysteme fördern. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region aufgrund der raschen industriellen Expansion und des Aufstiegs großer Chemie- und Petrochemiekomplexe. China, Japan und Südkorea investieren in Membrantechnologien, die sauberere Produktionsziele unterstützen. Lateinamerika und der Nahe Osten zeigen eine stetige Übernahme, angetrieben durch Erdgasverarbeitung und langfristige Nachhaltigkeitsziele in der Energieinfrastruktur.
Markteinblicke:
- Der Markt für Polymer-Gastrennmembranen wird im Jahr 2024 auf 1.928,4 Millionen USD geschätzt und soll bis 2032 3.239,75 Millionen USD erreichen, was einen stetigen CAGR von 6,7 % widerspiegelt, angetrieben durch eine starke Nachfrage nach effizienten Gasreinigungstechnologien.
- Der asiatisch-pazifische Raum hält einen Anteil von 38 %, unterstützt durch schnelles industrielles Wachstum und expandierende Projekte im Bereich saubere Energie. Nordamerika macht 27 % aus, angetrieben durch eine ausgereifte Gasverarbeitungs- und Wasserstoffrückgewinnungsinfrastruktur. Europa hält 22 %, unterstützt durch strenge Emissionsnormen und starke Biogas-Aufrüstungsaktivitäten.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, hält den größten Anteil und gewinnt durch steigende Wasserstoffinitiativen, große petrochemische Basen und starke Investitionen in fortschrittliche Membransysteme an Dynamik.
- Nach Material führen Polyimid & Polyaramid mit einem Anteil von 36 %, angetrieben durch überlegene Haltbarkeit und hohe Selektivität in anspruchsvollen Gasströmen.
- Nach Modultyp dominiert Hollow Fiber mit der höchsten Akzeptanz, unterstützt durch starke Effizienz, kompaktes Design und Eignung für großflächige Erdgas- und Industrieanwendungen.
Markttreiber:
Wachsende Nachfrage nach energieeffizienten Gastrenntechnologien
Der Markt für Polymer-Gastrennmembranen wächst stetig durch die starke Nachfrage nach energiearmen Reinigungssystemen. Industrien ersetzen ältere Trenneinheiten, um den Betriebsaufwand und die Emissionen zu reduzieren. Unternehmen bevorzugen kompakte Membransysteme, die den Stromverbrauch senken und die Ausfallzeiten verringern. Es unterstützt sauberere Verarbeitung in Erdgas-, Wasserstoff- und Industriegasanlagen. Wachsende klimafokussierte Richtlinien fördern die Akzeptanz in wichtigen Sektoren. Hersteller erweitern leistungsstarke Membrangrade, um die Selektivität zu verbessern. Energieintensive Anlagen wechseln zu modularen Gastrennblöcken für eine schnellere Integration. Dieser Wandel stärkt die nachhaltige Akzeptanz in verschiedenen Einrichtungen.
- Zum Beispiel ermöglichen Evoniks SEPURAN® Green Membranen Methanreinheiten über 99 %, während der Energieverbrauch in Biogas-Aufrüstsystemen um fast 30 % reduziert wird, was energieeffiziente Betriebsabläufe unterstützt.
Steigende Nutzung in Erdgasverarbeitung und Raffinerieoperationen
Öl- und Gasbetreiber setzen Membraneinheiten ein, um CO₂ und H₂S mit höherer Präzision zu entfernen. Der Markt für Polymer-Gastrennmembranen profitiert von diesem Übergang zu saubereren und sichereren Ergebnissen. Anlagen investieren in Membranlinien, um Platzbedarf zu reduzieren und komplexe bewegliche Teile zu vermeiden. Es unterstützt stabile Leistung in abgelegenen und Offshore-Feldern. Raffinerien setzen Membranen ein, um die Wasserstoffrückgewinnung und Stickstoffproduktion zu unterstützen. Die Nachfrage wächst, da Betreiber flexible Systeme für variable Gasströme suchen. Hersteller bringen verbesserte Polymerstrukturen für anspruchsvolle Gaszufuhren auf den Markt. Steigende Investitionen in die Gasaufbereitungskapazität treiben die kontinuierliche Aufnahme an.
- Zum Beispiel liefern Honeywell UOPs Polybed™ Membransysteme Wasserstoffrückgewinnungsraten von bis zu 90 % in Raffinerieabgasströmen, was den Betreibern hilft, das Abfackeln zu reduzieren und die Brennstoffeffizienz zu verbessern.
Erweiterte Implementierung in Biogas-Aufrüstung und saubere Energiesysteme
Biogasentwickler verwenden Membranmodule, um Rohgas in pipelinefähiges Biomethan umzuwandeln. Es fördert das anhaltende Interesse an grünen Technologien in kommerziellen und kommunalen Einheiten. Der Markt für Polymer-Gastrennmembranen erhält Unterstützung durch steigende Nachhaltigkeitsziele. Betreiber setzen Membranen ein, um die Methanreinheit zu verbessern und die Verarbeitungsstufen zu reduzieren. Wachstum in Abfall-zu-Energie-Projekten treibt die konstante Installation von Membranskids an. Hersteller verfeinern die Permeabilitätsstufen, um komplexe Biogasströme zu behandeln. Anlagen wählen Membraneinheiten für geringere Wartungsanforderungen. Regierungsprogramme stärken das Marktvertrauen in biobasierte Energiesysteme.
Wachsende Integration in Chemie-, Petrochemie- und Industrieanlagen
Chemieproduzenten verlassen sich auf Membranen zur Unterstützung der Stickstofferzeugung, Sauerstoffanreicherung und Lösungsmittelrückgewinnung. Der Markt für Polymer-Gastrennmembranen profitiert von diesem breiten industriellen Fußabdruck. Er hilft Unternehmen, Betriebskosten zu senken und strengere Umweltvorschriften einzuhalten. Petrochemische Zentren nutzen Membranen, um wichtige Komponenten effizienter zu trennen. Industrielle Anwender bevorzugen modulare Designs, die Nachrüstungen vereinfachen. Die Nachfrage nach mehrstufigen Membranlayouts, die gezielte Reinheitsgrade liefern, wächst. Produzenten arbeiten an stärkeren Polymeren für extreme Betriebsbedingungen. Dieser Trend sichert den langfristigen Einsatz in großflächigen Industrienetzwerken.
Markttrends:
Verschiebung hin zu fortschrittlichen hochselektiven Polymermaterialien
Der Markt für Polymer-Gastrennmembranen zeigt schnelle Fortschritte in der Materialinnovation. Produzenten entwickeln neue Polymermischungen, die die Präzision bei der Trennung von CO₂, H₂ und N₂ verbessern. Dies weckt Interesse bei Industrien, die eine strengere Reinheitskontrolle anstreben. Forschungsgruppen führen Dünnschicht-Verbundmembranen ein, die die Leistungsgrenzen erhöhen. Anlagen übernehmen diese Membranen, um wachsende Energieeffizienzziele zu erreichen. Die Nachfrage nach Materialien mit besserer thermischer und chemischer Beständigkeit steigt. Unternehmen erforschen nanostrukturierte Polymere für anspruchsvolle Anwendungen. Dieser Trend gestaltet langfristige Membranentwicklungsstrategien neu.
- Zum Beispiel erreichen MTRs Polaris™-Membranen CO₂-Permeanzwerte von über 1.000 GPU und bieten eines der höchsten kommerziell verfügbaren Selektivitätsniveaus für die Kohlenstoffabscheidung nach der Verbrennung.
Starke Bewegung hin zu modularen und skalierbaren Gastrennungssystemen
Unternehmen bevorzugen Membraneinheiten, die für schnelle Erweiterung und flexible Kapazität ausgelegt sind. Der Markt für Polymer-Gastrennmembranen profitiert von steigendem Interesse an modularen Skids. Es hilft Anlagen, sich an schwankende Gaslasten anzupassen, ohne größere Neugestaltungen vorzunehmen. Kleine Industrieeinheiten übernehmen skalierbare Systeme, um phasenweises Wachstum zu unterstützen. Größere Anlagen integrieren modulare Layouts, um die Installationszeit zu verkürzen. Ingenieurbüros entwerfen kompakte Rahmen für schnellere Bereitstellung. Dieser Trend unterstützt eine breitere Akzeptanz an abgelegenen und verteilten Standorten. Die wachsende Nachfrage nach Plug-and-Play-Lösungen stärkt die gesamte Marktdurchdringung.
- Zum Beispiel bieten Air Liquides MEDAL™-Membranmodule skalierbare Hohlfaserbündel, die bis zu 200.000 Standardkubikfuß pro Stunde (SCFH) Erdgas pro Einheit verarbeiten können und flexible Multi-Train-Installationen ermöglichen.
Zunehmende Einführung von Membransystemen in Wasserstoff-Wertschöpfungsketten
Wasserstoffproduzenten setzen Membraneinheiten zur Unterstützung der Reinigung, Rückgewinnung und Brennstoffzellenqualität ein. Der Markt für Polymer-Gastrennmembranen profitiert von steigenden Investitionen in Wasserstoff-Ökosysteme. Er ermöglicht eine effizientere Gasbehandlung in Produktions- und Vertriebsleitungen. Energieunternehmen bauen dedizierte Membranstationen für die Wasserstofftrennung. Industrien investieren in sauberere Brennstoffsysteme, die von Dekarbonisierungszielen angetrieben werden. Starke politische Unterstützung erhöht das Momentum in globalen Wasserstoffkorridoren. Gerätehersteller verfeinern Membranen, um breitere Druckbereiche zu bewältigen. Dieser Trend steigert die Relevanz in Energiesystemen der nächsten Generation.
Wachsende Integration mit digitaler Überwachung und prädiktiven Leistungstools
Industriebetriebe übernehmen digitale Werkzeuge, um die Effizienz von Membranen in Echtzeit zu überwachen. Der Markt für Polymer-Gastrennmembranen profitiert von diesem Schritt hin zu intelligenten Operationen. Es ermöglicht Betreibern, Druck, Reinheit und Membranzustand zu verfolgen. Sensoren unterstützen die Wartungsplanung für eine längere Lebensdauer des Systems. Betriebe nutzen Analysen, um den Moduleinsatz zu optimieren und Ausfallzeiten zu reduzieren. Automatisierung unterstützt eine konsistente Gasflussstabilität über komplexe Netzwerke hinweg. Überwachungstools helfen Betreibern, variable Zuführungsbedingungen zu verwalten. Dieser Trend fördert den breiteren Einsatz von intelligenten, membranbasierten Trennlinien.
Analyse der Marktchancen:
Leistungsbeschränkungen unter rauen Betriebs- und Hochdruckbedingungen
Der Markt für Polymer-Gastrennmembranen steht vor Herausforderungen, die mit Leistungsabfällen in anspruchsvollen Umgebungen verbunden sind. Er kämpft mit der Haltbarkeit bei extremen Temperaturen und korrosiven Gasen. Betriebe müssen in Schutzschichten investieren, um langfristige Stabilität zu gewährleisten. Hochdruckbetrieb birgt Risiken für vorzeitigen Membranverschleiß. Betreiber ziehen oft alternative Technologien für anspruchsvolle Gaszuführungen vor. Wartungskosten steigen, wenn Membranen häufig ersetzt werden müssen. Begrenzte Widerstandsfähigkeit gegen aggressive Verunreinigungen verlangsamt die Einführung in großen Industrieanlagen. Diese Herausforderungen erfordern stärkere Materialinnovationen in globalen Einrichtungen.
Konkurrenz durch ausgereifte Trenntechnologien und Kostenbarrieren
Der Markt für Polymer-Gastrennmembranen konkurriert mit etablierten Methoden wie PSA, kryogener Destillation und Lösungsmittelextraktion. Er stößt auf Widerstand von Betreibern, die mit älteren Systemen vertraut sind. Hohe Anfangskosten führen zu Zurückhaltung bei großflächigen Installationen. Unternehmen bewerten die Amortisationszeiten genau, bevor sie auf Membraneinheiten umsteigen. Begrenzte Bekanntheit in aufstrebenden Regionen verlangsamt die frühe Einführung. Einige Industriebetriebe benötigen hybride Setups, um die gewünschten Reinheitsgrade zu erreichen. Stärkere regulatorische Unterstützung ist erforderlich, um den Übergang zu beschleunigen. Diese Probleme üben Druck auf Membranlieferanten aus, die Kosteneffizienz zu verbessern.
Marktchancen:
Steigender Umfang in Wasserstoff-, Biogas- und kohlenstoffarmen Energienetzen
Der Markt für Polymer-Gastrennmembranen gewinnt starke Aussichten in neuen Energieökosystemen. Er hilft Wasserstoffproduzenten, die Reinigung zu verbessern und sauberere Brennstoffströme zu liefern. Biogasanlagen verwenden Membranen, um aufgerüstetes Biomethan für Netze und Fahrzeuge zu produzieren. Ziele für sauberere Energie fördern eine breitere Einführung in Industriezentren. Produzenten entwickeln verbesserte Polymerdesigns, um den aufkommenden grünen Standards zu entsprechen. Die Nachfrage von Raffinerien und Gasverarbeitungseinheiten stärkt die Chancenbasis. Dieser Trend unterstützt die stetige Installation fortschrittlicher Gasbehandlungseinheiten.
Wachsende Nutzung in dezentralen und kleinskaligen Industrieanwendungen
Der Markt für Polymer-Gastrennmembranen profitiert von der Expansion in kompakte Industrieanlagen. Er unterstützt kleine Betriebe, die flexible und wartungsarme Gastrennung benötigen. Modulare Layouts ermöglichen eine einfache Integration bei begrenztem Platz. Lokale Fertigungseinheiten bevorzugen Membranen für schnellere Einrichtungszeiten. Die Nachfrage nach skalierbaren Einheiten, die schnellere Upgrades bieten, wächst. Steigende industrielle Automatisierung fördert die Akzeptanz digitalbereiter Membransysteme. Breites Brancheninteresse stärkt die Chancen in mehreren Regionen.
Analyse der Marktsegmentierung:
Nach Materialtyp
Polyimid und Polyaramid halten die führende Position aufgrund ihrer starken thermischen Beständigkeit und stabilen Trennleistung in anspruchsvollen Industrieflüssen. Polysulfon folgt mit stetigem Einsatz in Mitteldrucksystemen, bei denen Zuverlässigkeit und Kostenbalance wichtig sind. Celluloseacetat unterstützt Anwendungen, die einen Betrieb bei niedrigeren Temperaturen und kontrollierte Selektivität erfordern. Andere polymere Materialien bedienen Nischenbedürfnisse, bei denen kundenspezifische Permeabilität oder chemische Verträglichkeit wichtig sind. Der Markt für Polymer-Gastrennmembranen profitiert von diesen vielfältigen Materialoptionen, die sich an unterschiedliche Zufuhrbedingungen und Reinheitsziele anpassen.
- Zum Beispiel liefern die Polyimid-Membranen von UBE eine CO₂/CH₄-Selektivität von etwa 40, was sie zu einer bevorzugten Wahl für Anwendungen zur Aufbereitung von Erdgas macht.
Nach Modultyp
Hohlfaser dominiert aufgrund der hohen Oberflächeneffizienz und kompakten Layouts, die sich für Gasverarbeitungs- und Raffinerieeinheiten eignen. Spiralgewickelte Module gewinnen an Bedeutung in Großanlagen, die eine dichte Verpackung und konsistente Leistung erfordern. Platten- und Rahmenmodule unterstützen Umgebungen, in denen einfache Reinigung und geringe Verschmutzung Priorität haben. Andere Modulentwürfe adressieren spezialisierte industrielle Setups, die einzigartige Strömungsmuster oder schnelle Austauschzyklen benötigen. Jede Konfiguration bietet gezielten Mehrwert unter verschiedenen Betriebsbedingungen.
Nach Anwendung
Stickstofferzeugung und Sauerstoffanreicherung führen aufgrund der breiten Anwendung in Fertigungs-, Verarbeitungs- und Sicherheitssystemen. Wasserstoffrückgewinnung wächst schnell mit der steigenden Nachfrage nach saubereren Brennstoffen und Raffinerieoptimierung. Kohlendioxidentfernung und Schwefelwasserstoffentfernung unterstützen die Erdgasbehandlung und industrielle Reinigungslinien. Säuregastrennung und Methantrennung bleiben in petrochemischen und Biogasbetrieben unerlässlich. Luftentfeuchtung hält eine konstante Nachfrage in Anlagen, die trockene Luft für eine effiziente Geräteleistung benötigen. Diese Anwendungen stärken die breite industrielle Reichweite des Marktes.
Segmentierung:
Nach Materialtyp
- Polyimid & Polyaramid
- Polysulfon
- Celluloseacetat
- Andere polymere Materialien
Nach Modultyp
- Hohlfaser
- Spiralgewickelt
- Platte & Rahmen
- Andere Module
Nach Anwendung
- Stickstofferzeugung & Sauerstoffanreicherung
- Wasserstoffrückgewinnung
- Kohlendioxidentfernung
- Schwefelwasserstoffentfernung
- Säuregastrennung
- Methantrennung
- Luftentfeuchtung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Der asiatisch-pazifische Raum hält die dominierende Position mit einem Marktanteil von etwa 38%, unterstützt durch rasche industrielle Expansion und starke Investitionen in den Bereichen Chemie, Petrochemie und Erdgasverarbeitung. Der Markt für Polymer-Gastrennmembranen profitiert von der steigenden Akzeptanz leistungsstarker Membranmodule in China, Japan, Südkorea und Indien. Er gewinnt an Dynamik durch die Ausweitung von Wasserstoffinitiativen und groß angelegten Programmen für saubere Energie. Regionale Hersteller investieren in verbesserte Polymermaterialien, um strenge Effizienzanforderungen zu erfüllen. Wachsende Aktivitäten zur Aufrüstung von Biogas stärken den Membraneinsatz in aufstrebenden Volkswirtschaften. Starke staatliche Richtlinien fördern den breiteren Einsatz in industriellen Korridoren. Die steigende Nachfrage nach flexibler Gastrennung unterstützt das anhaltende Wachstum in der Region.
Nordamerika
Nordamerika macht etwa 27% des Marktanteils aus, angetrieben durch eine ausgereifte Erdgasinfrastruktur und eine starke Nachfrage nach Wasserstoffrückgewinnung. Es profitiert von der frühen Einführung fortschrittlicher Membransysteme in Raffinerien, Gasverarbeitungsanlagen und industriellen Reinigungseinheiten. Der Markt für Polymer-Gastrennmembranen expandiert in der Region aufgrund eines stärkeren Fokus auf Energieeffizienz und Emissionskontrolle. Technologieanbieter bringen verbesserte Hohlfaser- und Spiralwickelmodule auf den Markt, die auf US-amerikanische und kanadische Anlagen zugeschnitten sind. Steigende Projekte zur Aufrüstung von Biogas tragen zu einem stetigen Nachfragewachstum bei. Industrielle Anwender setzen modulare Trennsysteme ein, um die betriebliche Belastung zu reduzieren. Starke F&E-Fähigkeiten unterstützen kontinuierliche Membraninnovationen.
Europa, Lateinamerika und Naher Osten & Afrika
Europa hält etwa 22% des Marktanteils, unterstützt durch strenge Umweltvorschriften und starke Dynamik bei der Aufrüstung von Biogas und sauberen Wasserstoffpfaden. Es berichtet über eine steigende Akzeptanz von Membransystemen in der industriellen Gasreinigung und der fortschrittlichen chemischen Verarbeitung. Lateinamerika repräsentiert etwa 7% des Marktanteils, angetrieben durch die Expansion in der Erdgasbehandlung und die Modernisierung von Raffinerien. Der Markt für Polymer-Gastrennmembranen gewinnt in Nahost & Afrika, die einen Anteil von knapp 6% halten, stetig an Zugkraft, unterstützt durch Gasverarbeitung und petrochemische Investitionen. Er wächst in diesen Regionen aufgrund der steigenden Nachfrage nach kompakten, energieeffizienten Trenneinheiten. Industrielle Modernisierungsprojekte stärken das langfristige Interesse. Vielfältige Energieprofile in diesen Märkten schaffen stabile Chancen für Membranlieferanten.
Analyse der Hauptakteure:
- Air Liquide Advanced Separations LLC
- Air Products and Chemicals, Inc.
- Honeywell International Inc. / UOP
- UBE Corporation
- FUJIFILM Manufacturing Europe B.V.
- Membrane Technology and Research, Inc. (MTR)
- Evonik Industries AG
- Parker-Hannifin Corporation
- DIC Corporation
- Schlumberger Limited
- GENERON IGS
- Toray Industries, Inc.
Wettbewerbsanalyse:
Der Markt für Polymer-Gastrennmembranen zeigt einen starken Wettbewerb, der durch Materialinnovationen, Moduleffizienz und anwendungsspezifische Leistung geprägt ist. Führende Unternehmen investieren in fortschrittliche Polymerchemien, um die Selektivität und Haltbarkeit über verschiedene Gasströme hinweg zu verbessern. Dies treibt kontinuierliche Produktverbesserungen voran, die auf Energieeinsparungen und Betriebssicherheit fokussiert sind. Anbieter erweitern ihre Portfolios an Hohlfasern und Spiralwickelmodulen, um der steigenden Nachfrage in den Bereichen Erdgas, Wasserstoff und Biogas gerecht zu werden. Globale Akteure stärken Partnerschaften mit Industrieanlagen, um langfristige Verträge zu sichern. Regionale Hersteller konkurrieren über Kosten, lokale Verfügbarkeit und maßgeschneiderte Ingenieurunterstützung. Die rasante technologische Entwicklung hält die Wettbewerbsintensität in den Kernmärkten hoch.
Aktuelle Entwicklungen:
- Im November 2025 gab Parker-Hannifin bekannt, dass es eine endgültige Vereinbarung zur Übernahme der Filtration Group Corporation für einen Barpreis von 9,25 Milliarden US-Dollar getroffen hat. Diese strategische Transaktion schafft eines der größten globalen Unternehmen für industrielle Filtration und umfasst Fachwissen in den Bereichen saubere Luft, Flüssigkeits- und Gasfiltrationstechnologien. Die Übernahme zielt auf den wachstumsstarken Markt für Filtrationstechnologie ab, mit Fachwissen in mehreren Sektoren, darunter Industrie, Luft- und Raumfahrt sowie Umweltfiltration, und stellt einen strategischen Schritt dar, um das Industrie- und Luftfahrtausrüstungsportfolio von Parker-Hannifin zu stärken.
- Im August 2025 gab Air Liquide die Unterzeichnung einer verbindlichen Vereinbarung zur Übernahme von DIG Airgas, einem führenden Industriegasunternehmen in Südkorea, für 2,85 Milliarden Euro (ca. 3,3 Milliarden US-Dollar) bekannt. Der Abschluss der Übernahme wird in der ersten Hälfte des Jahres 2026 erwartet, vorbehaltlich behördlicher Genehmigungen. Dieser strategische Schritt stärkt die Position von Air Liquide in Südkorea, einem der am schnellsten wachsenden Märkte der Welt und dem viertgrößten Industriegasmarkt weltweit, insbesondere in wachstumsstarken Sektoren wie Halbleiter, saubere Energie und Mobilität. Zusätzlich investierte Air Liquide im Juni 2025 bis zu 200 Millionen USD in die Modernisierung seiner Luftzerlegungsanlage (ASU) in Louisiana und den Ausbau der Pipeline-Infrastruktur, um einen langfristigen Sauerstoff- und Stickstoffliefervertrag mit Dow zu unterstützen und die Effizienz und Zuverlässigkeit der Lieferung zu verbessern.
- Im Februar 2025 gab Evonik bekannt, dass es in Marl, Deutschland, eine Pilotanlage für die Produktion seiner innovativen Anionenaustauschmembran (AEM) unter dem Namen DURAION® errichtet. Evonik investiert einen niedrigen zweistelligen Millionenbetrag in die AEM-Anlage, die Ende 2025 in Betrieb gehen soll. Diese strategische Investition steht im Einklang mit Evoniks Geschäftszielen, seine wegweisenden Membranen als echten Enabler der aufstrebenden grünen Wasserstoffwirtschaft auszubauen, da DURAION®-Membranen eine kostengünstige Produktion von grünem Wasserstoff durch Wasserelektrolyse ermöglichen. Im September 2024 stellte Evonik seine neueste Biogas-Membran, die SEPURAN® Green G5X 11", vor, die die höchste Kapazität ihrer Art auf dem Markt bietet und für großflächige Biogasaufbereitungsprojekte ausgelegt ist. Das Unternehmen hat außerdem die Kapazität zur Produktion seiner SEPURAN®-Hohlfasermembranen in Schörfling und Lenzing, Österreich, erweitert, wobei eine neue Hohlfaserspinnanlage in Schörfling bereits in Betrieb ist und zusätzliche Produktionslinien in der ersten Hälfte des Jahres 2025 fertiggestellt werden sollen, wodurch rund 50 neue Arbeitsplätze entstehen. Darüber hinaus unterzeichneten Evonik und Gas Malaysia im Mai 2025 ein Memorandum of Collaboration, das sich auf die Aufwertung von Biogas zu Biomethan an Malaysias erster Biomethan-Einspeisestelle konzentriert und einen historischen Meilenstein für nachhaltige Energie in der Nation darstellt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Modultyp und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung].
Zukunftsausblick:
- Die steigende Nachfrage nach saubereren Gasverarbeitungen stärkt die Akzeptanz in großen Industrien.
- Das wachsende Interesse an Wasserstoffökosystemen erweitert den Einsatz von Membranen in der Reinigung und Rückgewinnung.
- Fortschritte in der Polymerchemie ermöglichen höhere Selektivität und längere Betriebsdauer.
- Modulare Membransysteme gewinnen an Bedeutung für flexible Einsätze in Industrieanlagen.
- Die Aufwertung von Biogas entwickelt sich zu einem starken Wachstumsbereich, unterstützt durch Nachhaltigkeitsziele.
- Digitale Überwachungstools unterstützen den vorausschauenden Betrieb und verbessern die Membranleistung.
- Regionale Energiewenden treiben stetige Installationen im asiatisch-pazifischen Raum und in Europa voran.
- Geringerer Wartungsbedarf erhöht die Präferenz gegenüber herkömmlichen Gastrennungstechnologien.
- Strategische Partnerschaften beschleunigen Produktverbesserungen und die globale Marktexpansion.
- Starker Fokus auf Emissionskontrolle unterstützt die langfristige Relevanz in verschiedenen Industriesektoren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polymer-Gastrennmembranen und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polymer-Gastrennmembranen voraussichtlich zwischen 2025 und 2032 wachsen?
Welche Region ist der führende Markt für Polymer-Gastrennmembranen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Polymergastrennmembranen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polymer-Gastrennmembranen antreiben?
Wer sind die führenden Unternehmen im Markt für Polymer-Gastrennmembranen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polymer-Gastrennmembranen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polymer-Gastrennmembranen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,928.4 million → 2032: USD 3,239.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polymer-Gastrennmembranen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polymer-Gastrennmembranen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polymer-Gastrennmembranen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polymer-Gastrennmembranen Market Drivers
- 3.3 Markt für Polymer-Gastrennmembranen Market Restraints & Challenges
- 3.4 Markt für Polymer-Gastrennmembranen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polymer-Gastrennmembranen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polymer-Gastrennmembranen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polymer-Gastrennmembranen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polymer-Gastrennmembranen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polymer-Gastrennmembranen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polymer-Gastrennmembranen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polymer-Gastrennmembranen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polymer-Gastrennmembranen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polymer-Gastrennmembranen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polymer-Gastrennmembranen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polymer-Gastrennmembranen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polymer-Gastrennmembranen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polymer-Gastrennmembranen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polymer-Gastrennmembranen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polymer-Gastrennmembranen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polymer-Gastrennmembranen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polymer-Gastrennmembranen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polymer-Gastrennmembranen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polymer-Gastrennmembranen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
