
Markt Überblick:
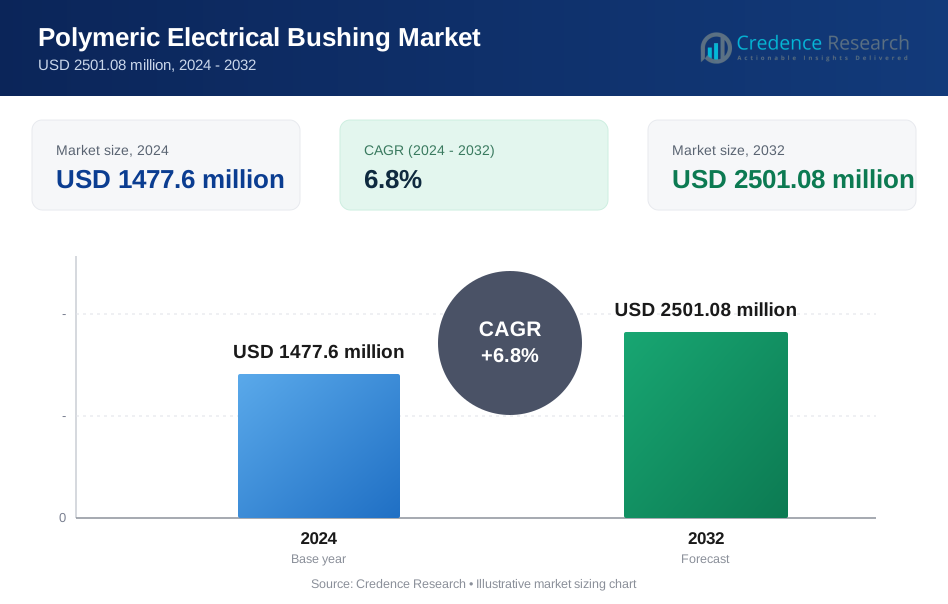
Der Markt für polymere elektrische Durchführungen wurde im Jahr 2024 auf 1477,6 Millionen USD geschätzt und soll bis 2032 2501,08 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für polymere elektrische Durchführungen 2024 | USD 1477,6 Millionen |
| Markt für polymere elektrische Durchführungen, CAGR | 6,8% |
| Marktgröße für polymere elektrische Durchführungen 2032 | USD 2501,08 Millionen |
Der Markt profitiert von starken Treibern, darunter steigende Stromnachfrage, zunehmende Einführung von Smart Grids und ein beschleunigter Übergang zu leistungsstarken Polymermaterialien. Versorgungsunternehmen und industrielle Betreiber setzen zunehmend auf polymere Durchführungen aufgrund ihres geringen Gewichts, der vereinfachten Installation, der niedrigeren Wartungskosten und der Betriebssicherheit unter rauen Umweltbedingungen. Der zunehmende Einsatz von Hochspannungsausrüstung in der Übertragung erneuerbarer Energien, Offshore-Windprojekten und städtischen Umspannwerken unterstützt ebenfalls das breitere Anwendungspotenzial. Ständige Fortschritte in der Verbundisolationstechnologie und digitalen Überwachungsfunktionen fördern das Wachstum der Branche weiter.
Regional halten Nordamerika und Europa aufgrund fortschrittlicher Netzwerkinfrastruktur, strenger Betriebsstandards und der schnellen Einführung moderner Isolationssysteme bedeutende Marktanteile. Der asiatisch-pazifische Raum zeigt das schnellste Wachstum, angetrieben durch den großflächigen Ausbau des Stromnetzes, die Industrialisierung und staatliche Investitionen in die Erzeugung erneuerbarer Elektrizität. Schwellenländer im Nahen Osten, Lateinamerika und Afrika zeigen eine steigende Nachfrage nach polymeren Durchführungen in neuen Netzinstallationen und Infrastrukturmodernisierungsprogrammen.
Markt Einblicke:
- Der Markt für polymere elektrische Durchführungen wurde im Jahr 2024 auf 1.477,6 Millionen USD geschätzt und soll bis 2032 2.501,08 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
- Nordamerika führt mit einem Marktanteil von 33,4 % aufgrund großangelegter Netzmodernisierungs- und Transformatorenaustauschprogramme, gefolgt von Europa mit 28,9 %, angetrieben durch fortschrittliche elektrische Infrastruktur und regulatorische Unterstützung, während der asiatisch-pazifische Raum 23,6 % hält, unterstützt durch industrielle Expansion und Integration erneuerbarer Energien.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von über 7 %, angetrieben durch Elektrifizierung ländlicher Gebiete, Offshore-Windinstallationen und steigende Investitionen in Hochspannungsübertragungsprojekte in China, Indien und Südostasien.
- Nach Isolationsart hält das Segment des harzimprägnierten Papiers (RIP) den größten Anteil mit 46,7 %, bevorzugt wegen seiner hohen mechanischen Festigkeit, Teilentladungsbeständigkeit und langen Betriebsdauer in rauen Umgebungen.
- Das Segment der silikonbasierten Polymere macht 31,5 % des Marktes aus, aufgrund seiner hervorragenden Hydrophobie, UV-Beständigkeit und Leistung unter kontaminierten oder küstennahen Bedingungen.
Markt Treiber:
Wachsende Präferenz für leistungsstarke Isolationsmaterialien
Die Nachfrage nach leichten, langlebigen und zuverlässigen Isolationslösungen führt zu einer stärkeren Akzeptanz von polymeren Isolatoren. Versorgungsunternehmen bevorzugen polymerbasierte Optionen für anspruchsvolle Betriebsbedingungen, da sie stabile elektrische Leistung bieten und Feuchtigkeit sowie Verschmutzung widerstehen. Ihr geringerer Wartungsbedarf unterstützt die Reduzierung der Lebenszykluskosten, was sie attraktiver als Porzellan-Isolatoren macht. Der Markt für polymere elektrische Isolatoren profitiert von Investitionen in aufgerüstete Isolationssysteme in Mittel- und Hochspannungsanwendungen. Er gewinnt weiter an Dynamik, da Betreiber langfristige Zuverlässigkeit und Betriebssicherheit priorisieren.
- Zum Beispiel erreichten die polymeren Isolatoren von Hitachi Energy (insbesondere der GSB RIP-Typ oder die AirRIP flex-Serie) bei routinemäßigen Fabrik- und Typentests Teilentladungspegel unter 5 pC bei Nennsystemspannung, was eine wichtige Designspezifikation für ihre 'teilentladungsfreie' Technologie ist.
Steigende Investitionen in den Ausbau von Übertragungs- und Verteilungsnetzen
Länder erhöhen die Übertragungskapazität, um den steigenden Stromverbrauch und die wachsende industrielle Aktivität zu bewältigen. Netzbetreiber erweitern Umspannwerke, Freileitungen und Hochspannungsausrüstungen, um die Integration erneuerbarer Energien zu unterstützen. Polymere Isolatoren ermöglichen einen stabilen Betrieb dieser kritischen Infrastruktur und reduzieren das Ausfallrisiko in unterschiedlichen Umgebungen. Versorgungsunternehmen verlassen sich auf diese Isolatoren, um die Widerstandsfähigkeit der Anlagen zu stärken und Ausfälle zu minimieren. Dies unterstützt die Modernisierung des Netzes und erweitert die Nachfrage in den globalen Energiesektoren.
- Zum Beispiel setzte die Nizuc GIS-Umspannstation der CFE einen 115 kV polymeren Isolator ein, der 10 Jahre hoher Luftfeuchtigkeit und Meeresverschmutzung ohne Ausfall standhielt.
Beschleunigte Einführung von erneuerbaren Energien und Netzmodernisierungsprogrammen
Steigende Wind- und Solaranlagen erfordern robuste Hochspannungsausrüstung, um variable Lastflüsse zu bewältigen. Energieentwickler installieren polymere Isolatoren in Umspannwerken und Transformatoren, um Platzanforderungen zu reduzieren und Umwelt- sowie mechanischen Stress zu mindern. Offshore-Windprojekte profitieren von ihrer überlegenen Widerstandsfähigkeit gegen Salz, Feuchtigkeit und Erosion. Regierungen finanzieren Smart-Grid-Projekte, die zuverlässige Isolationsleistung und verbesserte Überwachungsfähigkeiten vorschreiben. Dies fördert den Einsatz fortschrittlicher polymerbasierter Komponenten.
Fokus auf Kosteneffizienz und Betriebssicherheit bei Versorgungsunternehmen
Versorgungsunternehmen suchen zuverlässige Komponenten, die eine effiziente Installation und eine verlängerte Lebensdauer unter rauen Bedingungen bieten. Polymere Isolatoren wiegen weniger als Porzellan-Alternativen, was die Logistik vereinfacht und die mechanische Belastung auf Transformatoren reduziert. Ihre hydrophoben Oberflächeneigenschaften erhalten die Isolationsintegrität in verschmutzten oder feuchten Standorten. Ein geringeres Risiko katastrophaler Ausfälle unterstützt verbesserte Sicherheitsmaßnahmen in Hochspannungsumgebungen. Dies steht im Einklang mit globalen Bemühungen, Betriebsunterbrechungen zu reduzieren und die Zuverlässigkeit der Anlagen zu erhöhen.
Markttrends:
Fortschritte in Verbundwerkstoffen und hydrophoben Oberflächentechnologien
Hersteller investieren in technische Polymere und Verbundwerkstoffe, um die Leistung unter elektrischen, chemischen und thermischen Belastungen zu verbessern. Moderne Buchsen integrieren hydrophobe Silikonoberflächen, die die Isolationsstärke in verschmutzten und feuchten Umgebungen aufrechterhalten. Diese Materialien reduzieren die Wartungshäufigkeit und unterstützen einen stabilen Betrieb im Freien bei unterschiedlichen Klimabedingungen. Der Markt für polymere elektrische Buchsen profitiert von hochfesten Designs, die mechanischen Schäden, UV-Strahlung und Korrosion widerstehen. Er fördert die Produktdifferenzierung durch maßgeschneiderte Formulierungen für Mittel- und Hochspannungsgeräte. Lieferanten erweitern die Labortestkapazitäten, um die Haltbarkeit unter extremen Bedingungen zu validieren und spezifische Standards der Versorgungsunternehmen zu erfüllen. Dieser Trend unterstützt die Entwicklung sicherer und effizienterer Infrastrukturen in wachsenden Stromnetzen.
- Zum Beispiel sind Silikonkautschuk-Buchsen in der Energiebranche im Allgemeinen so konzipiert, dass sie eine robuste hydrophobe Erholung durch die Migration von niedermolekularen Siloxanen (LMW) an die Oberfläche zeigen.
Integration von intelligenten Überwachungsfunktionen und digitalen Netzwerkanwendungen
Versorgungsunternehmen übernehmen intelligente Technologien, die die Echtzeit-Erkennung von Isolationsfehlern, Teilentladungsaktivitäten und Temperaturschwankungen ermöglichen. Moderne polymere Buchsen integrieren Sensoren und Kommunikationsmodule, um kontinuierliche Daten zur Anlagenzustand zu liefern. Der Übergang zu intelligenten Umspannwerken fördert die breitere Nutzung digital fähiger Komponenten, die die Zuverlässigkeit verbessern und ungeplante Ausfälle reduzieren. Der Markt für polymere elektrische Buchsen verzeichnet ein steigendes Interesse an vorausschauenden Wartungswerkzeugen, die die Lebensdauer der Anlagen verlängern. Er unterstützt den Übergang der Versorgungsunternehmen zu automatisierten Diagnosen und zustandsbasierter Planung. Hersteller arbeiten mit Netztechnologieanbietern zusammen, um datengesteuerte Überwachungsplattformen zu schaffen. Dieser Trend stärkt langfristige Asset-Management-Strategien und verbessert die Betriebseffizienz in Stromverteilungs- und Übertragungsnetzen.
- Zum Beispiel nutzen die sensorintegrierten polymeren Buchsen von ABB interne Temperatursensoren, die eine Echtzeitüberwachung erleichtern, eine kritische Komponente für die zustandsbasierte Wartung.
Markt Herausforderungen Analyse:
Technische Einschränkungen und Leistungsvariabilität in extremen Umgebungen
Polymere Buchsen stehen vor Herausforderungen in Bezug auf die Leistungskonsistenz unter hoher thermischer Belastung, starker Verschmutzung und langfristiger Außenexposition. Einige Materialien degradieren schneller als Porzellan-Alternativen, wenn sie extremer UV-Strahlung oder chemischen Verunreinigungen ausgesetzt sind. Versorgungsunternehmen verlangen präzise Teststandards, doch die globalen Spezifikationen für polymere Isolierungen bleiben fragmentiert. Der Markt für polymere elektrische Buchsen muss Bedenken hinsichtlich der langfristigen Zuverlässigkeit in Hochspannungsanwendungen ansprechen. Es erfordert fortschrittliche Formulierungen, die hydrophobe Eigenschaften und dielektrische Stärke für eine verlängerte Lebensdauer aufrechterhalten. Die langsame Einführung in konservativen Versorgungssektoren schränkt den breiteren Einsatz dort ein, wo nachgewiesene Haltbarkeit entscheidend ist. Laufende Forschungsbemühungen suchen nach höherer mechanischer Stabilität und verbesserter Umweltbeständigkeit.
Kostendruck und komplexe Qualifikationsverfahren für die Einführung durch Versorgungsunternehmen
Hochwertige polymere Buchsen erfordern spezialisierte Materialien und Fertigungsprozesse, die die Produktkosten erhöhen. Versorgungsunternehmen vergleichen die Preise mit Porzellankomponenten und verschieben aufgrund von Budgetbeschränkungen häufig Ersatzentscheidungen. Lange Qualifizierungsverfahren von Regulierungsbehörden erhöhen die Komplexität der Beschaffungszyklen. Dies zwingt die Lieferanten, umfangreiche Betriebsdaten vor der Genehmigung bereitzustellen. Anpassungsanforderungen für Spannungswerte und Umweltbedingungen erhöhen die Kostenbarrieren für kleinere Hersteller. Begrenztes Bewusstsein für Lebenszyklusvorteile schränkt sofortige Kaufentscheidungen ein. Diese Herausforderung betont die Notwendigkeit einer stärkeren Branchenbildung und standardisierter Validierungsrahmen.
 Markt Chancen:
Wachsende Nachfrage nach Hochspannungsnetzausbau und Integration erneuerbarer Energien
Großflächige erneuerbare Installationen und grenzüberschreitende Stromübertragungsprojekte schaffen starke Chancen für fortschrittliche polymere Buchsen. Offshore-Wind- und Solarfarmen benötigen kompakte, leichte Isolationslösungen für Transformatoren und Schaltanlagen, die in beengten Umgebungen eingesetzt werden. Der Markt für polymere elektrische Buchsen profitiert von Netzinvestitionen, die auf Zuverlässigkeit, Sicherheit und langfristige betriebliche Widerstandsfähigkeit ausgerichtet sind. Er kann Produkte liefern, die für raue Klimazonen ausgelegt sind, in denen Salz, Feuchtigkeit oder Verschmutzung die traditionelle Isolierung beeinträchtigen. Hersteller, die standortspezifische Designs für Hochspannungsausrüstung anbieten, werden eine breitere Akzeptanz in aufstrebenden Energiezentren sichern. Wachstumswege werden durch Smart-Grid-Upgrades und schnelle Elektrifizierung in Entwicklungsländern weiter gestärkt.
Chancen in intelligenten Überwachungslösungen und maßgeschneiderten Verbundwerkstoffen
Hersteller erzielen wettbewerbsfähiges Wachstum durch die Integration von Sensoren, die thermische, elektrische und mechanische Parameter in Echtzeit überwachen. Versorgungsunternehmen suchen nach vorausschauender Wartung, um die Lebensdauer von Anlagen zu verlängern und ungeplante Ausfallzeiten zu reduzieren. Dies schafft Nachfrage nach polymeren Buchsen, die Gesundheitsdiagnosen und Fernverwaltung unterstützen. Maßgeschneiderte Verbundformulierungen eröffnen Chancen in Anwendungen, die erhöhte Hydrophobie, UV-Stabilität und Korrosionsbeständigkeit erfordern. Lieferanten, die mit Netzsoftwareanbietern zusammenarbeiten, können vollständige Isolations- und Überwachungspakete liefern. Dieser Ansatz unterstützt Premium-Preisstrategien und erschließt Wert in Hochleistungs-Digitalinfrastrukturmärkten.
Markt Segmentierungsanalyse:
Nach Typ
Polymere Buchsen werden in feste, ölgefüllte und gasisolierte Typen klassifiziert, die jeweils entwickelt wurden, um unterschiedliche Spannungs- und Umweltanforderungen zu erfüllen. Feste polymere Buchsen finden aufgrund ihrer kompakten Struktur, ihres geringeren Wartungsbedarfs und ihrer starken Widerstandsfähigkeit gegen Verschmutzung eine breitere Verwendung. Ölgefüllte und gasisolierte Varianten unterstützen Hochspannungsanwendungen, bei denen thermische Stabilität und erhöhte dielektrische Festigkeit entscheidend sind. Der Markt für polymere elektrische Buchsen profitiert von der zunehmenden Akzeptanz fester Buchsen in kompakten Umspannwerken, erneuerbaren Energiesystemen und städtischen Verteilnetzen. Er gewinnt weiter an Bedeutung, da Versorgungsunternehmen leichte und zuverlässige Isolierungstechnologien bevorzugen.
- Zum Beispiel erreichen die festen polymeren Buchsen von Hitachi Energy (insbesondere die Produktlinien O Plus Dry oder EasyDry, die RIS-Technologie verwenden) ein Teilentladungsniveau unter 5 pC bei 2-facher maximaler Leiter-Erde-Spannung in routinemäßigen Werkstests (die gemäß IEC 60137 und IEEE-Standards durchgeführt werden) und demonstrieren überlegene dielektrische Leistung.
Nach Isolierung
Segmente umfassen Silikonkautschuk, Epoxidharz und Verbundisolierungen, angetrieben durch Leistungsanforderungen unter rauen Wetterbedingungen. Silikonkautschuk hält einen starken Anteil aufgrund hydrophober Eigenschaften, die die Isolationsintegrität in verschmutzten oder feuchten Regionen bewahren. Epoxidharz-Buchsen unterstützen Mittelspannungsanlagen mit hoher mechanischer Festigkeit und kosteneffizienter Produktion. Verbundisolierungen bieten fortschrittlichen Widerstand gegen UV-Strahlung und Korrosion, was sie für Anwendungen im Freien und an Küsten geeignet macht. Sie sichern den langfristigen Einsatz in erneuerbaren Energieanlagen und industriellen Umspannwerken.
- Zum Beispiel hat PPG Industries PPG PITT-THERM 909 eingeführt, eine silikonbasierte, faserverstärkte Sprühisolierbeschichtung, die kontinuierliche und zyklische Temperaturen bis zu 500°F (260°C) aushält und gleichzeitig überlegene Wärmeisolierung und Korrosionsbeständigkeit in extremen Umgebungen bietet.
Nach Anwendung
Transformatorbuchsen dominieren den Markteinsatz aufgrund großer Installationsvolumina in Stromübertragungs- und Verteilungsnetzen. Schaltanlagen, Leistungsschalter und GIS-Systeme übernehmen polymere Buchsen für verbesserte Sicherheit, kompaktes Design und leichte Bauweise. Erneuerbare Netzwerkinfrastrukturen setzen diese Buchsen ein, um Offshore-Windplattformen, Wüstensolaranlagen und abgelegene Umspannwerke zu unterstützen. Versorgungsunternehmen priorisieren polymere Isolierungen für Umgebungen, in denen Feuchtigkeit, Chemikalien oder Salzwasser die Zuverlässigkeit von Porzellan beeinträchtigen. Dies beschleunigt das Wachstum in aufstrebenden Regionen mit wachsender Elektrifizierung und Smart-Grid-Projekten.
Segmentierungen:
Nach Typ
- Fest
- Ölgefüllt
- Gasisoliert
Nach Isolierung
- Silikonkautschuk
- Epoxidharz
- Verbund
Nach Anwendung
- Transformatoren
- Schaltanlagen
- Gasisolierte Systeme (GIS)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Starkes Marktwachstum getrieben durch Netzaufrüstungen in Nordamerika und Europa
Nordamerika sichert sich einen führenden Anteil aufgrund hoher Investitionen in die Modernisierung des Netzes, den Ausbau der erneuerbaren Kapazitäten und den Austausch alternder Transformatorinfrastrukturen. Versorgungsunternehmen setzen auf polymerbasierte Buchsen, um strengere Zuverlässigkeitsstandards zu erfüllen und langfristige Wartungskosten zu senken. Der Markt für polymere elektrische Buchsen erfährt eine stetige Nachfrage von städtischen Umspannwerken, Offshore-Windverbindungen und industriellen Stromsystemen. Europa folgt mit starker Akzeptanz, unterstützt durch fortschrittliche Stromnetze und regulatorische Vorgaben für sicherere Isolationssysteme. Es profitiert von Forschungs- und Ingenieurprogrammen, die Verbundmaterialien mit höherem Umweltwiderstand unterstützen. Beide Regionen priorisieren weiterhin kompakte Transformatoren und intelligente Umspannwerke, was zu einem konstanten Bedarf an hochwertigen polymeren Buchsen führt.
Expansion im asiatisch-pazifischen Raum unterstützt durch Elektrifizierung und Integration erneuerbarer Energien
Der asiatisch-pazifische Raum zeigt das schnellste Wachstum aufgrund der raschen Industrialisierung, Urbanisierung und großangelegten Investitionen in Hochspannungstransmission. China, Indien, Südkorea und Japan erweitern erneuerbare und grenzüberschreitende Übertragungsprojekte, die auf polymere Durchführungen für verbesserte Haltbarkeit in anspruchsvollen Klimazonen setzen. Regierungen erhöhen die Finanzierung für die Elektrifizierung ländlicher Gebiete, was den Einsatz von Transformatoren in abgelegenen Regionen fördert. Dies stärkt die Akzeptanz von leichten Durchführungen, die die Transport- und Installationskomplexität reduzieren. Offshore-Windparks in China und Taiwan treiben die Nachfrage nach hochresistenten Silikon- und Verbunddurchführungen an. Die Region profitiert von Kostenvorteilen in der Fertigung, die die Produktion in großen Mengen unterstützen.
Wachstumsaussichten in Nahost, Afrika und Lateinamerika
Länder im Nahen Osten investieren in Stromnetze für Industriegebiete, Solarfarmen und Entsalzungsanlagen, die korrosionsbeständige Isoliertechnologien erfordern. Lateinamerika stärkt die erneuerbare Infrastruktur, um die Energieversorgung zu stabilisieren, was die Nachfrage nach langlebigen polymeren Durchführungen in Umspannwerken und Windprojekten steigert. Afrika beschleunigt den Ausbau des Verteilungsnetzes, um den Elektrifizierungsbedarf in ländlichen und halbstädtischen Regionen zu unterstützen. Es setzt auf polymere Durchführungen aufgrund der geringeren Wartungsanforderungen in Gebieten mit Staub, Feuchtigkeit und hoher Verschmutzung. Regierungen verfolgen Smart-Grid-Programme, die die Modernisierung von Transformatoren und die Installation von GIS unterstützen. Diese Regionen erschließen Wachstumspotenziale durch Infrastrukturdiversifizierung, industrielle Expansion und den Einsatz zuverlässiger Hochspannungsausrüstung.
Analyse der Hauptakteure:
- ABB Group
- TRENCH Group (SIEMENS)
- General Electric
- Eaton
- Elliot Industries
- Gipro GMBH
- RHM International
- Toshiba
- Webster-Wilkinson
- Siemens
- Nexans
Wettbewerbsanalyse:
Der Markt für polymere elektrische Durchführungen bleibt mäßig konsolidiert und wird von großen Herstellern dominiert, die Hochspannungskomponenten für Übertragungs- und Verteilungsnetze liefern. Zu den Hauptakteuren gehören ABB Group, TRENCH Group (SIEMENS), General Electric, Eaton, Elliot Industries und Gipro GmbH. Diese Unternehmen konkurrieren durch fortschrittliche Materialtechnik, digitale Überwachungsfunktionen und maßgeschneiderte Isolationslösungen für verschiedene Spannungsklassen. Der Fokus liegt auf der Verbesserung der hydrophoben Leistung, der mechanischen Festigkeit und der Korrosionsbeständigkeit in anspruchsvollen Umgebungen. Führende Unternehmen investieren in Forschungseinrichtungen, um intelligente Durchführungen zu entwickeln, die prädiktive Wartung und Ferndiagnose unterstützen. Regionale Hersteller zielen auf preissensible Märkte ab, indem sie lokal angepasste Designs und wettbewerbsfähige Preise anbieten. Strategische Kooperationen mit Versorgungsunternehmen und Lieferanten von Umspannwerksausrüstung helfen, Produktportfolios zu erweitern und langfristige Verträge zu sichern.
Neueste Entwicklungen:
- Im Mai 2025 unterzeichnete ABB eine Vereinbarung zur Übernahme von BrightLoop, einem französischen Unternehmen für Leistungselektronik, um die Elektrifizierung in Off-Highway-Fahrzeugen und im maritimen Sektor zu fördern, wobei der Abschluss im dritten Quartal 2025 erwartet wird.
- Im Mai 2025 schloss die TRENCH Group ein langfristiges Rahmenabkommen mit Siemens Energy, GE Vernova und Hitachi Energy über Hochspannungsnetzkomponenten bis Mitte der 2030er Jahre ab.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Isolierung, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach Infrastruktur für erneuerbare Energien wird den Einsatz von leichten, korrosionsbeständigen polymeren Durchführungen in Offshore- und Wüsteninstallationen erhöhen.
- Intelligente Überwachungsfunktionen werden bei Hochspannungsdurchführungen zum Standard, um zustandsbasierte Wartung und Ferndiagnosen zu unterstützen.
- Materialinnovationen werden sich auf die Verbesserung der Hydrophobie, UV-Beständigkeit und mechanischen Haltbarkeit für eine langfristige Leistung im Freien konzentrieren.
- Versorgungsunternehmen werden polymerbasierte Durchführungen priorisieren, um die Installationskomplexität zu reduzieren und die Ausfallzeiten von Anlagen in kritischen Netzbetrieben zu minimieren.
- Hersteller werden Partnerschaften mit Anbietern digitaler Netzlösungen ausbauen, um Echtzeitleistungsanalysen in die Ausrüstung zu integrieren.
- Verbund- und silikonbasierte Isolierungen werden in Gebieten mit Verschmutzungs-, Feuchtigkeits- und Salzrisiken bevorzugt.
- Lokalisierte Produktion und regionale Anpassung werden zunehmen, um aufstrebende Märkte mit spezifischen Umweltanforderungen zu bedienen.
- Die Einführung in intelligente Umspannwerke und kompakte Transformatoren wird aufgrund des wachsenden Bedarfs an städtischer Infrastruktur beschleunigt.
- Produkthaltbarkeit und Recyclingfähigkeit werden wichtige Faktoren bei der zukünftigen Materialentwicklung und der Einhaltung von Vorschriften.
- Der erweiterte Einsatz in Industrieanlagen, erneuerbaren Energieanlagen und GIS-Systemen wird die langfristige Marktdurchdringung in globalen Stromnetzen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für polymerische elektrische Durchführungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für polymerische elektrische Durchführungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment hielt 2024 den größten Anteil am Markt für polymerische elektrische Durchführungen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für polymerische elektrische Durchführungen antreiben?
Wer sind die führenden Unternehmen im Markt für polymerische elektrische Durchführungen?
Welche Region hatte 2024 den größten Anteil am Markt für polymerische elektrische Durchführungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für polymere elektrische Durchführungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für polymere elektrische Durchführungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1477.6 million → 2032: USD 2501.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für polymere elektrische Durchführungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für polymere elektrische Durchführungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für polymere elektrische Durchführungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für polymere elektrische Durchführungen Market Drivers
- 3.3 Markt für polymere elektrische Durchführungen Market Restraints & Challenges
- 3.4 Markt für polymere elektrische Durchführungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für polymere elektrische Durchführungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für polymere elektrische Durchführungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für polymere elektrische Durchführungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für polymere elektrische Durchführungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für polymere elektrische Durchführungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für polymere elektrische Durchführungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für polymere elektrische Durchführungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für polymere elektrische Durchführungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für polymere elektrische Durchführungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für polymere elektrische Durchführungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für polymere elektrische Durchführungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für polymere elektrische Durchführungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für polymere elektrische Durchführungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für polymere elektrische Durchführungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für polymere elektrische Durchführungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für polymere elektrische Durchführungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für polymere elektrische Durchführungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für polymere elektrische Durchführungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für polymere elektrische Durchführungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
