
Markt Überblick:
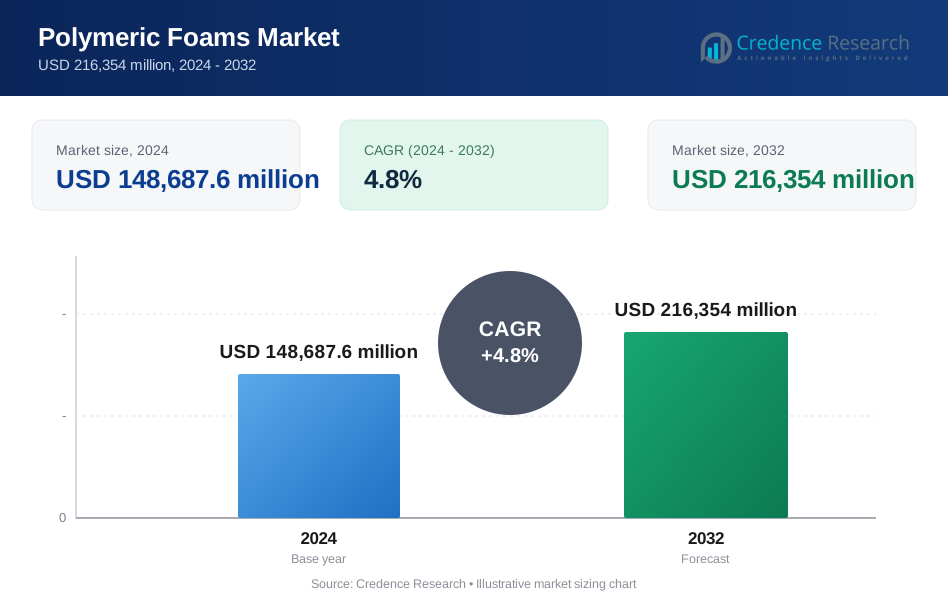
Die Größe des Marktes für polymere Schäume wurde im Jahr 2024 auf 148.687,6 Millionen USD geschätzt und wird voraussichtlich bis 2032 216.354 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Marktes für polymere Schäume 2024 | USD 148.687,6 Millionen |
| Markt für polymere Schäume, CAGR | 4,8% |
| Größe des Marktes für polymere Schäume 2032 | USD 216.354 Millionen |
Starke Markttreiber sind unter anderem steigende Isolierungsanforderungen in Wohn- und Gewerbeimmobilien, zunehmende Initiativen zur Gewichtsreduzierung in der Automobilindustrie und eine verstärkte Nutzung von Schutzverpackungen in Logistik und E-Commerce. Polymere Schäume gewinnen durch überlegene mechanische Festigkeit und thermische Effizienz weiter an Bedeutung, was strenge Energieeffizienzstandards unterstützt. Das Wachstum beschleunigt sich durch die erhöhte Nachfrage nach Lärmdämmung, Stoßfestigkeit und fortschrittlichen Polsterlösungen, die in Automobilen, medizinischen Geräten und Elektronik eingesetzt werden. Nachhaltigkeitsgetriebene Reformen beeinflussen ebenfalls die Produktentwicklung und drängen Hersteller zu recycelbaren und biobasierten Schaumstoffen.
Regional dominiert der asiatisch-pazifische Raum den Markt, angetrieben durch schnelle Industrialisierung, Infrastrukturausbau und wachsender Automobilproduktion in China, Indien und Südostasien. Nordamerika zeigt starke Dynamik, angetrieben durch die hohe Akzeptanz von Isoliermaterialien und fortschrittlichen Verpackungen. Europa wächst weiterhin stetig, unterstützt durch strenge Energieregulierungen und eine zunehmende Hinwendung zu umweltfreundlicher Produktinnovation. Regionen wie der Nahe Osten, Lateinamerika und Afrika zeigen eine steigende Nachfrage, angetrieben durch Modernisierung der Infrastruktur und Investitionen in die Fertigung.
Markt Einblicke:
- Der Markt für polymere Schäume wurde im Jahr 2024 auf 148.687,6 Millionen USD geschätzt und soll bis 2032 216.354 Millionen USD erreichen, mit einer Wachstumsrate von 4,8% während des Prognosezeitraums.
- Asien-Pazifik führt den Markt mit einem Anteil von 42,5% an, angetrieben durch groß angelegte Infrastrukturentwicklungen, hohe Automobilproduktion und expandierenden E-Commerce in China, Indien und Südostasien; Nordamerika folgt mit 26,3%, unterstützt durch strenge Isolierungsvorschriften und fortschrittliche Verpackungsnachfrage; Europa hält 20,8%, angetrieben durch umweltfreundliche Baupraktiken und Innovationen bei nachhaltigen Materialien.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer Wachstumsrate von über 5,2%, angetrieben durch staatlich unterstützte Fertigungsinitiativen, steigende Logistik für Konsumgüter und skalierbare Schaumstoffproduktionskapazitäten.
- Nach Anwendung macht das Segment Bauwesen und Konstruktion 38,4% des Marktes aus, angeführt von einer starken Nachfrage nach Wärmedämmung in Wänden, Dächern und HVAC-Systemen unter strengeren Energieeffizienzvorschriften.
- Das Verpackungssegment hält einen Anteil von 24,7%, unterstützt durch den Aufstieg des E-Commerce, der Kühlkettenlogistik und den Bedarf an schützenden, kostengünstigen Polstermaterialien für Konsum- und Industriegüter.
 Markt Treiber:
Wachsende Nachfrage nach energieeffizienten Baumaterialien
Die Nachfrage nach hocheffizienten Isoliersystemen veranlasst Entwickler, polymere Schäume mit starker Wärmebeständigkeit zu verwenden. Bauvorschriften in großen Volkswirtschaften fördern Isolierungen, die den Energieverlust in Wohn- und Geschäftsräumen reduzieren. Der Markt für polymere Schäume profitiert von strengeren Vorgaben, die fortschrittliche Isoliermaterialien unterstützen. Er unterstützt Infrastrukturentwickler, die Nachhaltigkeits- und Energieeffizienzziele erreichen wollen. Der steigende Einsatz in Wandisolierungen, Dächern und HVAC-Systemen verstärkt die Materialpräferenz.
- Zum Beispiel erreichte die Styrofoam-Marke von DuPont eine Wärmeleitfähigkeit von nur 0,033 W/m·K in ihren hochdichten extrudierten Polystyrolschäumen, was eine überlegene Wärmespeicherung in Gebäudehüllen ermöglicht.
Erweiterung von Leichtbauinitiativen in der Automobilproduktion
Automobilhersteller suchen nach Komponenten, die das Fahrzeuggewicht reduzieren, ohne die strukturelle Leistung zu beeinträchtigen. Polymere Schäume bieten überlegene Polsterung, Schlagfestigkeit und Vibrationsbeständigkeit und unterstützen leichte Fahrzeugdesigns. Sie tragen zu Kraftstoffeffizienzzielen und verbesserter Sicherheit von Elektrofahrzeugbatterien bei. Automobilhersteller setzen Schäume in Sitzen, Instrumententafeln und akustischer Isolierung ein, um Komfort und Haltbarkeit zu verbessern. Der regulatorische Druck auf Emissionskontrolle stärkt den Einsatz von Schaumstoffen mit geringer Dichte.
- Zum Beispiel verwendeten BASF und Fehrer im smart fortwo von Daimler AG Elastoflex® Polyurethanschaum in einer Wabensandwich-Dachstruktur, die 30% leichter ist als die vorherige Version.
Schnelles Wachstum des E-Commerce und schützender Verpackungslösungen
Der globale Wandel hin zum Online-Handel treibt den hohen Bedarf an leistungsstarken Verpackungen mit Stoßdämpfung und Schutzfähigkeit an. Polymere Schäume bieten zuverlässige Polsterung und niedrige Materialkosten für den Versand zerbrechlicher Produkte. Der Markt für polymere Schäume profitiert von steigenden Logistikoperationen und Kühlkettenverpackungsbedürfnissen. Er unterstützt Hersteller, die Flexibilität im Design, Widerstand gegen Kompression und Kostenoptimierung suchen. Schützende Verpackungslösungen expandieren weiter mit dem Wachstum in Elektronik, Konsumgütern und Pharmazeutika.
Harz- und biobasierte Innovationen verbessern die Nachhaltigkeitsperspektiven
Hersteller setzen auf recycelbare und biobasierte Schaumstoffe, um Umweltauflagen zu erfüllen und Deponieabfälle zu reduzieren. Neue Formulierungen in Polyurethan, Polyethylen und Polystyrol verbessern die Haltbarkeit und unterstützen gleichzeitig eine umweltfreundlichere Produktion. Dies ermöglicht es Unternehmen, auf Beschränkungen zu reagieren, die sich gegen Einweg- und nicht recycelbare Kunststoffe richten. Fortschrittliche Chemie unterstützt Schäume mit reduziertem CO2-Fußabdruck und verbesserter Materialrückgewinnung. Die Akzeptanz beschleunigt sich, wo Industrien ein Gleichgewicht zwischen Leistung, Kosten und Nachhaltigkeitsvorgaben suchen.
Markt-Trends:
Akzeptanz nachhaltiger und recycelbarer Schaumstoffe stärkt den Marktfokus
Hersteller führen biobasierte, recycelbare und kohlenstoffarme Formulierungen ein, um die mit traditionellen Polymeren verbundene Umweltbelastung zu reduzieren. Strenge Abfallmanagementvorschriften ermutigen Schaumstoffproduzenten, Produkte für höhere Recycelbarkeit und geschlossene Kreislaufsysteme neu zu gestalten. Dies unterstützt den Wandel hin zu ökoeffizienten Lösungen in Verpackung, Bauwesen, Automobil- und Industrieanwendungen. Neue Qualitäten von Polyurethan-, Polystyrol- und Polyethylenschäumen bieten eine längere Lebensdauer und verbesserte Rückgewinnungsraten. Innovationen im chemischen Recycling erhöhen den Wert von Post-Consumer-Schaumabfällen. Der Markt für polymere Schäume profitiert vom wachsenden Interesse an kreisförmigem Produktdesign und grünen Materialien. Unternehmen betonen Nachhaltigkeit, um die Produktattraktivität und die Einhaltung von Vorschriften zu stärken.
- Zum Beispiel verwendet GREENMAX Heißschmelztechnologie, um EPS-, XPS- und EPE-Schäume durch Hochtemperaturkompression in wiederverwendbare Blöcke zu verarbeiten.
Integration fortschrittlicher Fertigungstechnologien zur Verbesserung von Leistung und Anpassung
Prozessinnovationen wie 3D-Schaumformung, präzise Extrusion und automatisierte Schaumanlagen verbessern die strukturelle Konsistenz und Energieeffizienz. Schaumstoffproduzenten modernisieren Produktionsanlagen, um chemische Abfälle zu reduzieren und Aushärtezyklen für gleichmäßige Eigenschaften zu optimieren. Dies unterstützt die Entwicklung von Schäumen mit niedriger Dichte, die überlegene Schlagfestigkeit und thermische Stabilität bieten. Die Nachfrage nach maßgeschneiderten Komponenten wächst in den Bereichen Autositz, medizinische Geräte, Flugzeuginnenräume und technische Isolierung. Neue digitale Simulationswerkzeuge helfen, das Spannungsverhalten und das thermische Verhalten während der Produktentwicklung zu bewerten. Intelligente Schaumstoffe mit leitfähigen, antistatischen und flammhemmenden Eigenschaften finden breitere Akzeptanz. Der Markt für polymere Schäume gewinnt an Wert durch skalierbare Fertigungslösungen, die die Leistungsstandards in Endverbraucherindustrien erhöhen.
- Zum Beispiel entwickelte Armacell leichte Komponentenschäume (wie die Ensolite- und Monarch-Linien) für Luft- und Raumfahrtanwendungen, wobei viele Produkte strenge Standards wie die UL 94 V-0-Brandklassifizierung und die Flammenanforderungen von FAR 25.853 erfüllen, was entscheidend für Gewichtseinsparungen in Flugzeugen ist.
Markt-Herausforderungsanalyse:
Steigende Umweltvorschriften erhöhen den Druck zur Einhaltung
Strenge Vorschriften, die sich gegen Polymerabfälle richten, Recyclingvorgaben und Beschränkungen für flüchtige organische Verbindungen stellen Schaumstoffproduzenten vor Herausforderungen. Hersteller investieren in sauberere Chemie und reformulieren Produkte, um giftige Emissionen zu reduzieren. Dies erhöht die Betriebskosten und verlangsamt die Einführung bestimmter Schaumstofftypen, die keine recycelbaren Alternativen haben. Nachhaltigkeitserwartungen drängen Unternehmen dazu, Verpackungs- und Bauisolierungsprodukte neu zu gestalten. Die begrenzte Infrastruktur für das großflächige Schaumstoffrecycling schränkt den Fortschritt weiter ein. Der Markt für polymere Schäume sieht sich einer höheren Verantwortung für den Lebenszyklusimpact gegenüber.
Volatilität der Rohstoffpreise beeinträchtigt die Produktionsstabilität
Häufige Preisschwankungen bei petrochemischen Rohstoffen stören die Kostenplanung für Schaumstoffhersteller. Angebotsengpässe bei Polyurethan-, Polystyrol- und Polyethylen-Derivaten beeinträchtigen die Gewinnmargen. Dies zwingt die Produzenten, Materialqualitäten anzupassen und Verträge mit Endverbraucherindustrien neu zu verhandeln. Marktteilnehmer kämpfen darum, Erschwinglichkeit mit Leistungsanforderungen in den Bereichen Automobil, Bauwesen und Verpackung in Einklang zu bringen. Schwankungen der Energiekosten beeinflussen auch die Verarbeitungskosten und den Vertrieb. Der Wettbewerbsdruck begrenzt die Möglichkeit, Kostensteigerungen an Käufer weiterzugeben.
Marktchancen:
Erweiterung von Hochleistungsschäumen in der Elektromobilität und fortschrittlichen Fertigung
Wachsende Investitionen in Elektrofahrzeuge und moderne Transportsysteme schaffen Möglichkeiten für leichte, hochfeste Schaumstoffe. Hersteller entwickeln thermoformbare und stoßfeste Schäume für Batterieisolierung, Geräuschreduzierung und Aufprallabsorption. Dies ermutigt Lieferanten, neue Chemikalien zu integrieren, die Feuerbeständigkeit und thermische Stabilität unterstützen. Die Nachfrage nach maßgeschneiderten Komponenten steigt mit dem zunehmenden Fokus auf Sicherheit und Kabinenkomfort. Der Markt für polymere Schäume gewinnt an Expansionspotenzial in EV-Plattformen, Flugzeuginnenräumen und industrieller Automatisierung. Intelligente Schaumstofffertigung mit Präzisionsformung und digitaler Simulation erschließt Wert für Hochleistungsanwendungen.
Wachstum von biobasierten und recycelbaren Schaumstofflösungen zur Unterstützung von Kreislaufwirtschaftsmodellen
Das aufkommende Interesse an kohlenstoffarmen Materialien treibt Investitionen in Biopolyurethan, recycelbares Polyethylen und geschlossenzellige Schaumstofftechnologien voran. Unternehmen erkunden Rohstoffe, die aus Biomasse, CO₂-Nutzung und recyceltem Plastikmüll gewonnen werden, um die Umweltbelastung zu reduzieren. Dies ermöglicht eine Differenzierung unter Schaumstoffherstellern, die darauf abzielen, Nachhaltigkeitszertifikate und regulatorische Ziele zu erreichen. Die Zusammenarbeit zwischen Recyclern, Chemieproduzenten und Endverbraucherindustrien unterstützt die großflächige Materialrückgewinnung. Die Nachfrage nach grünen Baumaterialien, Schutzverpackungen und Möbelschaumstoffen erhöht die Akzeptanz von ökologisch entwickelten Produkten. Der Markt für polymere Schäume profitiert von Chancen, die mit kreislaufbasierten Materialplattformen und emissionsarmer Fertigung im Einklang stehen.
Marktsegmentierungsanalyse:
Nach Typ
Der Markt für polymere Schäume umfasst wichtige Materialkategorien wie Polyurethan, Polystyrol, Polyethylen, Polypropylen und PVC-Schäume. Polyurethan erfreut sich großer Nachfrage aufgrund seiner umfangreichen Verwendung in Möbeln, Isolierungen und Autositzen. Polystyrol bewährt sich gut in Verpackungen und Bauisolierungen aufgrund seiner Kosteneffizienz und thermischen Widerstandsfähigkeit. Polyethylen und Polypropylen expandieren schnell in Schutzverpackungen und industriellen Komponenten aufgrund ihrer hohen Flexibilität und geringen Dichte. Es unterstützt die Bedürfnisse der Industrie nach maßgeschneiderten leichten Strukturen in verschiedenen Sektoren.
- Beispielsweise bietet BASF verschiedene Polyurethanschaumformulierungen für Automobilanwendungen an, von denen einige Dichten von bis zu 35 kg/m³ für spezifische Komponenten wie Dachhimmel oder etwa 40 kg/m³ für Sitze erreichen können, was zu erheblichen Gewichtseinsparungen führt (bei anderen Anwendungen, wie Instrumententafeln, sind Einsparungen von bis zu 30% möglich) im Vergleich zu traditionellen, schwereren Materialien.
Nach Anwendung
Der Bausektor dominiert den Verbrauch von polymeren Schäumen für Isolierung, Dachunterstützung und strukturelle Verstärkung. Automobilanwendungen beschleunigen sich aufgrund von leichten Teilen, Schallabsorption und Crash-Energiemanagement. Verpackungen halten einen starken Marktanteil, angetrieben durch E-Commerce, Elektronik und Kühlketten-Transport. Medizinische Geräte, Möbel und Luft- und Raumfahrt nutzen Schäume für ergonomisches Design, Sicherheitsprodukte und Aufprallkontrollsysteme. Es unterstützt das Produktwachstum in Sektoren, die Haltbarkeit, Energieeffizienz und Kostenoptimierung priorisieren.
- Zum Beispiel erreichen die von BASF's ISTN entwickelten Polymermischungsschäume einen Wärmewiderstand von R-6 pro Zoll unter Verwendung von CO2-Schaum. Dies übertrifft herkömmliche XPS-Produkte mit R-5 pro Zoll.
Nach Region
Asien-Pazifik führt die Einführung an, unterstützt durch schnelle industrielle Expansion, Infrastrukturentwicklung und hochvolumige Automobilproduktion. Nordamerika zeigt eine starke Nachfrage nach fortschrittlicher Isolierung und Schutzverpackungen. Europa hält ein stetiges Wachstum mit strengen energieeffizienten Bauvorschriften und Nachhaltigkeitsmandaten. Lateinamerika, der Nahe Osten und Afrika zeigen steigenden Verbrauch aufgrund von Infrastrukturwachstum und höherem Verpackungsbedarf. Es stärkt regionale Chancen, wo Hersteller skalierbare, kosteneffiziente Schaumstofflösungen suchen.
Segmentierungen:
Nach Typ
- Polyurethan (PU)
- Polystyrol (PS)
- Polyethylen (PE)
- Polypropylen (PP)
- Polyvinylchlorid (PVC)
Nach Anwendung
- Bau
- Automobil
- Verpackung
- Möbel und Bettwaren
- Medizin und Luft- und Raumfahrt
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik stärkt die Marktführerschaft durch industrielle Expansion
Asien-Pazifik hält den größten Anteil, angetrieben durch starke Bauaktivitäten, beschleunigte Fahrzeugproduktion und expandierende E-Commerce-Distribution. China führt die Produktion aufgrund einer gut etablierten Polymer-Lieferkette und großflächigen Gebäudeisolierungsanforderungen an. Indien und südostasiatische Volkswirtschaften erhöhen den Verbrauch von Verpackungsschäumen zur Unterstützung von schnelllebigen Konsumgütern und Elektroniklogistik. Es gewinnt zusätzlich an Dynamik durch staatliche Unterstützung für die Modernisierung der Infrastruktur und lokale Fertigungsanreize. Die schnelle Einführung von flexiblen und starren Schäumen in Möbel-, Bettwaren- und Mobilitätsanwendungen verstärkt die Markttraktion. Der Markt für polymere Schäume profitiert von hoher Produktionsskalierbarkeit und großer Verbrauchernachfrage in der Region.
Nordamerika fördert Wachstum durch Gebäudeeffizienz und Nachfrage nach hochwertigen Verpackungen
Nordamerika zeigt eine starke Akzeptanz, unterstützt durch strenge Bauvorschriften, die hochwertige Isoliermaterialien priorisieren. US-amerikanische Bauunternehmen bevorzugen Polyurethan- und Polystyrolschäume, um die Energieeffizienz in Wohn- und Geschäftsgebäuden zu verbessern. Der wachsende Sektor der Kühlkettenlogistik in der Region treibt die Nachfrage nach schützenden und temperaturkontrollierten Verpackungsschäumen an. Zusätzliche Unterstützung erhält es von der Automobilindustrie, wo leichte Materialien die Leistung und Sicherheit verbessern. Das steigende Interesse an nachhaltigen, recycelbaren Schaumqualitäten steht im Einklang mit regulatorischen Initiativen zur Abfallreduzierung. Hersteller von Konsumgütern, medizinischen Geräten und Möbeln beschleunigen die regionale Beschaffung weiter.
Europa treibt den Übergang zu nachhaltigen Materialien und die Einführung von grünem Bauen voran
Europa hält eine stabile Nachfrage aufrecht, unterstützt durch strenge Umweltvorschriften und den weit verbreiteten Einsatz von ökoeffizienten Bauprodukten. Länder wie Deutschland, Frankreich und das Vereinigte Königreich integrieren recycelbare Schäume in Baumaterialien, um den Energierichtlinien zu entsprechen. Automobilzulieferer in der Region verwenden Lösungen aus Schaum mit geringer Dichte, um Emissionen zu reduzieren und den Kabinenkomfort zu verbessern. Es erfährt kontinuierliche Innovationen in biobasiertem Polyurethan und fortschrittlichen Recyclingsystemen, um die zirkuläre Materialnutzung zu unterstützen. Verpackungshersteller verfolgen kohlenstoffarme Schaumprodukte, um Abfallreduktionsziele zu erreichen. Erhöhte Forschungsgelder in der gesamten Region unterstützen die Entwicklung von Isolations- und Strukturmaterialien der nächsten Generation.
Analyse der Hauptakteure:
- Arkema Group
- Armacell International S.A.
- BASF SE
- Borealis AG
- Fritz Nauer AG
- Koepp Schaum GmbH
- JSP Corporation
- Polymer Technologies, Inc.
- Recticel NV
- Rogers Corporation
- SEKISUI ALVEO AG
- Synthos S.A.
- DowDuPont, Inc.
Wettbewerbsanalyse:
Der Wettbewerb auf dem Markt für polymere Schäume konzentriert sich auf Materialinnovation, Recyclingfähigkeit und die Expansion in Hochleistungsanwendungen. Zu den Hauptakteuren gehören Arkema Group, Armacell International S.A., BASF SE, Borealis AG, Fritz Nauer AG und Koepp Schaum GmbH. Führende Unternehmen konzentrieren sich auf fortschrittliche Formulierungen von Polyurethan, Polystyrol, Polyethylen und Polypropylen, die höhere Haltbarkeit, Isolationswert und leichte Leistung bieten. Es stärkt die Wettbewerbsposition durch Investitionen in biobasierte Chemie, emissionsreduzierte Fertigung und skalierbare Recyclingprozesse.
Hersteller zielen auf Wachstum in Bauisolierungen, Automobilkomponenten, Verpackungen und technischen Schaumstoffanwendungen ab. Starker Fokus auf zirkuläre Materialsysteme und industrielle Kooperationen unterstützt die Einführung recycelbarer Schaumsysteme in regulierten Märkten. Globale Produzenten erweitern ihre Produktportfolios durch maßgeschneiderte Lösungen, Schaumextrusionstechnologien und präzisionsgeformte Komponenten für Mobilität, Gesundheitswesen und Luft- und Raumfahrt. Der Wettbewerb bleibt hoch, wo Unternehmen Kosteneffizienz, regulatorische Konformität und forschungsgetriebene Produktdifferenzierung priorisieren.
Neueste Entwicklungen:
- Im November 2025 kündigte BASF eine strategische Zusammenarbeit mit International Flavors & Fragrances (IFF) an, um innovative Enzymsysteme und biobasierte Polymere für Reinigungs- und Körperpflegeanwendungen zu entwickeln.
- Im August 2025 schloss JSP EMEA die vollständige Übernahme von GHEPI S.r.l. in Italien und HAPP GmbH in Deutschland ab und integrierte sie als hundertprozentige Tochtergesellschaften, um das Spritzgießen für geschäumte Produkte zu stärken.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird recycelbare und biobasierte Schaumlösungen betonen, um Nachhaltigkeitsvorgaben zu erfüllen und Deponieabfälle zu reduzieren.
- Investitionen in fortschrittliche Isoliermaterialien werden ausgeweitet, um energieeffiziente Infrastrukturen und grüne Baustandards zu unterstützen.
- Automobilhersteller werden leichte Schaumkomponenten übernehmen, um die Fahrzeugsicherheit, den Komfort und die Emissionskontrolle zu verbessern.
- Kontinuierliche Innovationen in intelligenten Schäumen mit leitfähigen, feuerfesten und antistatischen Eigenschaften werden Anwendungen in der Elektronik und Luftfahrt erweitern.
- Das Wachstum im E-Commerce und in der Kühlkettenlogistik wird die Nachfrage nach leistungsstarken Schutzverpackungsmaterialien erhöhen.
- Präzisionsformung und digitale Simulation werden maßgeschneiderte Schaumstrukturen für industrielle und medizinische Anwendungen unterstützen.
- Hersteller werden Recyclingnetzwerke stärken und in chemische Rückgewinnungstechnologien investieren, um die Materialwiederverwendung zu verbessern.
- Schnelle Bautätigkeiten in aufstrebenden Volkswirtschaften werden den Bedarf an starren und flexiblen Isolationsschäumen erhöhen.
- Globale Produzenten werden strategische Partnerschaften anstreben, um Produktportfolios und regionale Präsenz in wachstumsstarken Märkten zu verbessern.
- Der Markt für polymere Schäume wird die Entwicklung kohlenstoffarmer Produkte beschleunigen, um den Initiativen der Kreislaufwirtschaft und den regulatorischen Erwartungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für polymerbasierte Schäume und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für polymere Schäume voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für polymerbasierte Schäume hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für polymerbasierte Schäume antreiben?
Wer sind die führenden Unternehmen im Markt für polymerbasierte Schäume?
Welche Region hatte 2024 den größten Anteil am Markt für polymerbasierte Schäume?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für polymere Schäume Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für polymere Schäume Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 148,687.6 million → 2032: USD 216,354 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für polymere Schäume Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für polymere Schäume Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für polymere Schäume Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für polymere Schäume Market Drivers
- 3.3 Markt für polymere Schäume Market Restraints & Challenges
- 3.4 Markt für polymere Schäume Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für polymere Schäume Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für polymere Schäume Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für polymere Schäume category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für polymere Schäume Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für polymere Schäume Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für polymere Schäume market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für polymere Schäume Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für polymere Schäume Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für polymere Schäume Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für polymere Schäume (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für polymere Schäume Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für polymere Schäume Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für polymere Schäume Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für polymere Schäume Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für polymere Schäume Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für polymere Schäume Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für polymere Schäume Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für polymere Schäume Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für polymere Schäume Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
