
Marktübersicht:
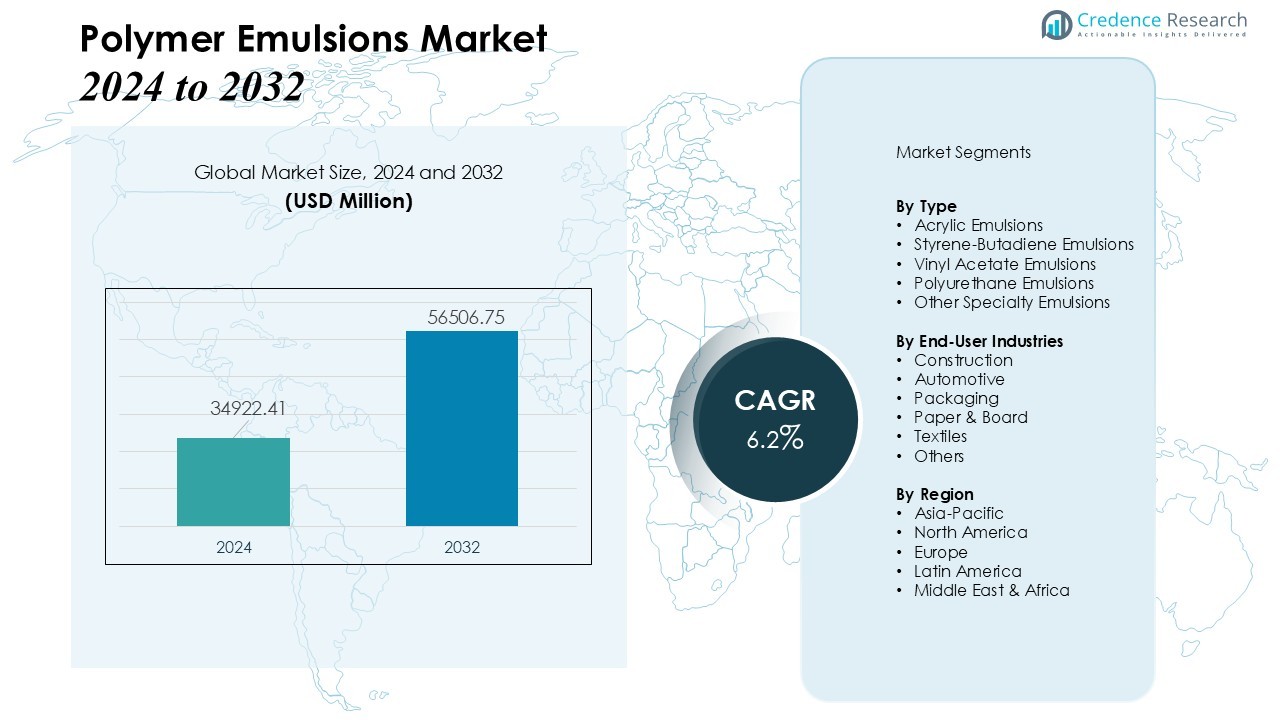
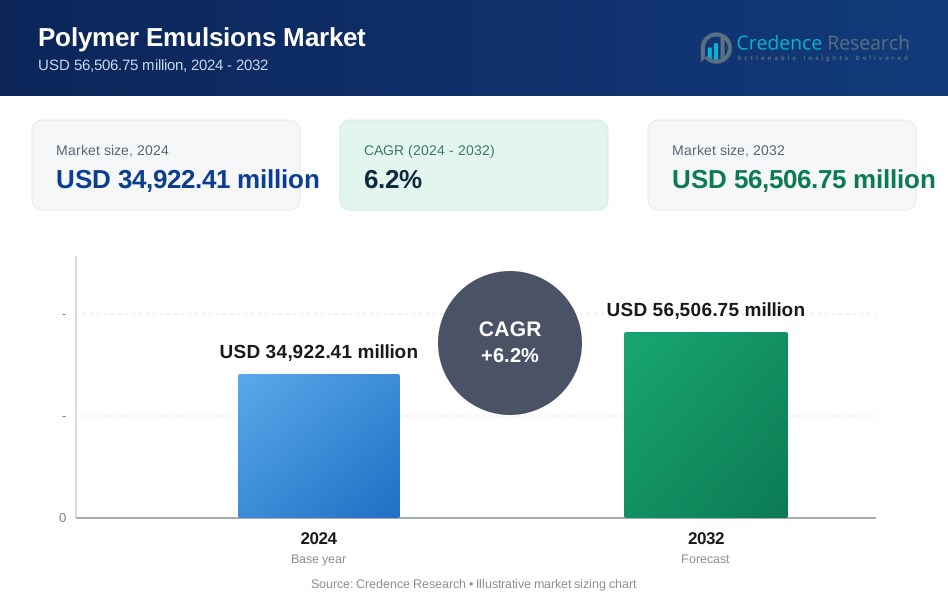
Die Größe des Polymeremulsionsmarktes wurde im Jahr 2024 auf 34.922,41 Millionen USD geschätzt und soll bis 2032 56.506,75 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polymeremulsionsmarktes 2024 | 34.922,41 Millionen USD |
| Polymeremulsionsmarkt, CAGR | 6,2% |
| Größe des Polymeremulsionsmarktes 2032 | 56.506,75 Millionen USD |
Wachsende Umweltvorschriften und steigende Nachfrage nach emissionsarmen, wasserbasierten Beschichtungen, Klebstoffen und Dichtstoffen sind wichtige Wachstumstreiber. Der Übergang von lösungsmittelbasierten Formulierungen hin zu nachhaltigeren Lösungen treibt die Akzeptanz in Branchen wie Bauwesen, Automobil, Verpackung, Textilien und Papier & Karton an. Darüber hinaus fördern weltweit expandierende Infrastruktur- und Renovierungsaktivitäten — zusammen mit steigender Automobilproduktion — den Verbrauch von Polymeremulsionen in Farben, Beschichtungen und Klebstoffen.
Regional übt die Asien-Pazifik-Region den größten Einfluss aus und macht einen erheblichen Anteil der weltweiten Nachfrage aus. Hohes Wachstum im Bauwesen, in der Industrialisierung und in der Stadtentwicklung in Ländern wie China und Indien treibt die starke Aufnahme von polymeremulsionsbasierten Produkten in Beschichtungen, Klebstoffen und Textilien voran. Schwellenländer in Südostasien tragen ebenfalls zu diesem Schwung bei. In der Zwischenzeit verzeichnen Nordamerika und Europa ein stabiles Wachstum, unterstützt durch strenge Umweltstandards und eine zunehmende Vorliebe für nachhaltige, leistungsorientierte Beschichtungen und Klebstoffe in reifen Märkten.
Markteinblicke:
- Die Größe des Polymeremulsionsmarktes wurde im Jahr 2024 auf 34.922,41 Millionen USD geschätzt und soll bis 2032 56.506,75 Millionen USD erreichen, mit einem Wachstum von 6,2 % CAGR.
- Steigende Umweltvorschriften und wachsende Nachfrage nach emissionsarmen, wasserbasierten Beschichtungen, Klebstoffen und Dichtstoffen treiben die Akzeptanz in Bauwesen, Automobil, Verpackung, Textilien und Papierindustrie voran.
- Die Expansion von Bau- und Infrastrukturprojekten in Schwellenländern erhöht die Nachfrage nach langlebigen, leistungsstarken Materialien und steigert den Verbrauch von Polymeremulsionen in Beschichtungen, Klebstoffen und Dichtstoffen.
- Der Automobilsektor treibt das Marktwachstum mit höheren Anforderungen an Farben, Beschichtungen und Klebstoffe voran, einschließlich Anwendungen in Elektrofahrzeugen, die fortschrittliche, leistungsstarke Materialien erfordern.
- Asien-Pazifik hält 45 % des Marktes, gefolgt von Nordamerika mit 25 % und Europa mit 20 %, wobei das Wachstum durch Industrialisierung, Urbanisierung, regulatorische Compliance und zunehmende Verbraucherpräferenz für umweltfreundliche, hochwertige Produkte angetrieben wird.
 Markttreiber:
Steigende Nachfrage nach umweltfreundlichen und nachhaltigen Produkten
Der wachsende Trend zu umweltfreundlichen und nachhaltigen Lösungen ist ein wichtiger Treiber im Markt für Polymeremulsionen. Strenge Vorschriften bezüglich flüchtiger organischer Verbindungen (VOC) haben die Nachfrage nach wasserbasierten Formulierungen erhöht, insbesondere in Farben, Beschichtungen, Klebstoffen und Dichtstoffen. Diese Formulierungen entsprechen nicht nur den Umweltstandards, sondern bieten auch verbesserte Leistung und Sicherheit. Die Vorliebe der Verbraucher für umweltfreundliche Produkte treibt die Hersteller weiterhin dazu an, zu innovieren und ihr Produktangebot zu erweitern.
- Zum Beispiel hat Impact Solutions Bio-Emulsionspolymere entwickelt, die biologisch gewonnenes Styrol über entwickelte Stoffwechselwege verwenden und traditionell petrochemisch gewonnenes Styrol ersetzen, um nachhaltigen Latex zu produzieren.
Wachsende Bau- und Infrastrukturaktivitäten
Die Bau- und Infrastruktursektoren erleben ein starkes Wachstum, das sich direkt auf den Markt für Polymeremulsionen auswirkt. Die zunehmende Anzahl an Bauprojekten, insbesondere in Schwellenländern, erfordert langlebige, leistungsstarke Materialien. Polymeremulsionen werden häufig in Beschichtungen, Klebstoffen und Dichtstoffen verwendet, die in modernen Gebäuden, Straßen und Brücken unerlässlich sind. Das Wachstum dieses Sektors, angetrieben durch Urbanisierung und Industrialisierung, treibt weiterhin die Nachfrage nach polymerbasierten Produkten an.
- Zum Beispiel verbessert das PRIMAL™ CS-4000 Emulsionspolymer von Dow die Haftung auf Betonoberflächen mit einem Feststoffgehalt von 48 % nach Gewicht für überlegene Wasserbeständigkeit.
Steigende Automobilproduktion und Klebstoffnachfrage
Die Expansion der Automobilindustrie beeinflusst den Markt für Polymeremulsionen erheblich. Mit dem weltweiten Anstieg der Automobilproduktion steigt auch die Nachfrage nach Klebstoffen, Farben und Beschichtungen. Diese Materialien, formuliert mit Polymeremulsionen, sind für die Automobilmontage unerlässlich und verbessern die Haltbarkeit, Ästhetik und Umweltverträglichkeit der Fahrzeuge. Darüber hinaus erhöht der wachsende Trend zu Elektrofahrzeugen, die Hochleistungsmaterialien für Batteriemanagementsysteme und Innenbeschichtungen erfordern, weiterhin den Verbrauch von Polymeremulsionen.
Fortschritte in der Textil- und Papierindustrie
Technologische Fortschritte in der Textil- und Papierindustrie tragen zum wachsenden Bedarf an Polymeremulsionen bei. In der Textilindustrie werden Polymeremulsionen in Beschichtungen, Druck- und Veredelungsprozessen eingesetzt, um die Haltbarkeit, das Erscheinungsbild und die Leistung von Stoffen zu verbessern. Ebenso sind sie in der Papierindustrie unerlässlich, um die Qualität und Festigkeit von Papierprodukten zu verbessern. Diese Anwendungen, kombiniert mit dem Anstieg der Verbrauchernachfrage nach hochwertigen Materialien, unterstützen das Wachstum des Marktes für Polymeremulsionen weiter.
Markttrends:
Zunehmende Vorliebe für wasserbasierte Formulierungen und Produkte mit niedrigem VOC-Gehalt
Einer der bedeutendsten Trends im Markt für Polymeremulsionen ist die wachsende Vorliebe für wasserbasierte Formulierungen, die niedrige Emissionen flüchtiger organischer Verbindungen (VOC) bieten. Strenge Umweltvorschriften und die Verbrauchernachfrage nach sichereren, nachhaltigeren Produkten treiben die Hersteller weiterhin in Richtung wasserbasierter Technologien. Dieser Wandel stimmt nicht nur mit globalen Nachhaltigkeitszielen überein, sondern bietet auch in vielen Anwendungen, wie Beschichtungen, Klebstoffen und Dichtstoffen, überlegene Leistung. Wasserbasierte Emulsionen ersetzen zunehmend lösungsmittelbasierte Alternativen aufgrund ihrer reduzierten Umweltbelastung, verbesserten Sicherheitsprofile und Einhaltung immer strengerer Umweltstandards. Der wachsende Trend zu umweltfreundlichen Produkten in Branchen wie Bau, Automobil und Verpackung wird voraussichtlich weiterhin die Nachfrage nach wasserbasierten Polymeremulsionen antreiben.
- Zum Beispiel bietet BASF verschiedene Acronal®-Wasseremulsionen an, die die Formulierung von Architekturfarben mit sehr niedrigen oder nahezu null VOC-Werten ermöglichen (z.B. so niedrig wie 0,27 g/L in Acronal® ECO 7653).
Fortschritte in Anpassung und funktionalen Eigenschaften
Ein weiterer wichtiger Trend auf dem Markt für Polymeremulsionen ist die steigende Nachfrage nach maßgeschneiderten Lösungen mit verbesserten funktionalen Eigenschaften. Hersteller konzentrieren sich darauf, fortschrittliche Emulsionen zu entwickeln, die überlegene Eigenschaften wie verbesserte Haftung, Haltbarkeit und Beständigkeit gegen Hitze, Chemikalien und Wasser bieten. Die Anpassung ermöglicht es Polymeremulsionen, spezifische Anforderungen in Branchen wie Automobil, Textilien und Verpackungen zu erfüllen, in denen Leistungseigenschaften entscheidend sind. Dieser Trend wird durch die Notwendigkeit angetrieben, Materialien zu entwickeln, die raueren Umgebungen, höherem Stress und komplexeren Anwendungen standhalten können. Darüber hinaus liegt der Fokus auf der Entwicklung von Emulsionen mit erhöhtem biobasierten Inhalt, was die breitere Bewegung hin zu nachhaltigeren und erneuerbaren Rohstoffen in Herstellungsprozessen unterstützt. Diese Innovationen sollen das kontinuierliche Wachstum des Marktes für Polymeremulsionen fördern.
- Zum Beispiel hat Arkema eine biobasierte Emulsionsvariante eingeführt, die 40% erneuerbaren Inhalt enthält und gleichzeitig 25% bessere Hitzebeständigkeit bis zu 150°C für Verpackungsanwendungen beibehält.
Analyse der Marktchancen:
Schwankungen der Rohstoffpreise
Eine der bedeutenden Herausforderungen auf dem Markt für Polymeremulsionen ist die Volatilität der Rohstoffpreise. Die Kosten für wichtige Zutaten wie Acrylate, Styrole und andere Polymere können aufgrund globaler Lieferkettenstörungen, geopolitischer Spannungen und Änderungen der Ölpreise schwanken. Diese Schwankungen können sich direkt auf die Produktionskosten auswirken, was es den Herstellern erschwert, konsistente Preise beizubehalten. Wenn die Rohstoffkosten steigen, können Hersteller unter Druck geraten, entweder diese Erhöhungen zu absorbieren oder an die Kunden weiterzugeben, was beides ihre Wettbewerbsfähigkeit auf dem Markt beeinträchtigen könnte. Solche Unsicherheiten können zu Herausforderungen in der langfristigen Planung und Rentabilität führen.
Intensiver Wettbewerb und Marktsättigung
Eine weitere Herausforderung auf dem Markt für Polymeremulsionen ist der intensive Wettbewerb und die Marktsättigung. Zahlreiche globale und regionale Akteure kämpfen kontinuierlich um Marktanteile, was zu Preiskämpfen und geringen Gewinnmargen führen kann. Die weit verbreitete Verfügbarkeit von Polymeremulsionen in verschiedenen Branchen hat zu einem erhöhten Wettbewerb geführt, insbesondere in reifen Märkten, in denen das Wachstum langsamer ist. Unternehmen müssen sich darauf konzentrieren, ihre Produkte durch Innovation, Qualitätsverbesserungen und nachhaltige Angebote zu differenzieren, um einen Wettbewerbsvorteil zu behalten. Dieses hohe Maß an Wettbewerb erschwert es kleineren Akteuren, sich zu etablieren und einen festen Stand auf dem Markt zu sichern.
Marktchancen:
Expansion in aufstrebenden Volkswirtschaften und Infrastrukturentwicklung
Der Markt für Polymeremulsionen bietet erhebliche Chancen in aufstrebenden Volkswirtschaften aufgrund der schnellen Urbanisierung und des industriellen Wachstums. Zunehmende Bau- und Infrastrukturprojekte in Ländern wie Indien, China und Südostasien treiben die starke Nachfrage nach Klebstoffen, Beschichtungen und Dichtstoffen an, die mit Polymeremulsionen formuliert sind. Dies ermöglicht es den Herstellern, in wachsende Märkte mit hohem Verbrauchspotential einzudringen. Steigende Investitionen in Wohn-, Gewerbe- und Industrieprojekte schaffen eine konstante Nachfrage nach leistungsstarken Materialien. Wachsende Mittelschichten und steigende verfügbare Einkommen unterstützen zusätzlich die Einführung fortschrittlicher polymerbasierter Produkte. Unternehmen, die lokale Produktions- und Vertriebsnetze aufbauen, können von Kosteneffizienzen und einer schnelleren Marktdurchdringung profitieren.
Innovation in nachhaltigen und leistungsstarken Anwendungen
Chancen bestehen auch durch die Entwicklung nachhaltiger und leistungsstarker Polymeremulsionen für verschiedene industrielle Anwendungen. Industrien benötigen zunehmend Materialien, die verbesserte Haltbarkeit, chemische Beständigkeit und biobasierte Inhalte bieten. Dies ermöglicht es Herstellern, differenzierte Produkte zu schaffen, die sowohl den Umweltvorschriften als auch den Leistungserwartungen entsprechen. Wachstum in Sektoren wie Automobil, Verpackung, Textilien und Elektronik bietet Möglichkeiten, maßgeschneiderte Lösungen einzuführen. Ständige Innovationen in funktionalen Eigenschaften wie Wasserbeständigkeit, Haftung und thermische Stabilität können die Marktpräsenz stärken. Unternehmen, die sich auf Forschung und Entwicklung konzentrieren, um umweltfreundliche und technologisch fortschrittliche Emulsionen zu liefern, werden wahrscheinlich einen größeren Anteil am wachsenden globalen Markt erobern.
Marktsegmentierungsanalyse:
Nach Typ: Acryl-, Styrol-Butadien- und Spezialemulsionen
Der Polymeremulsionsmarkt ist nach Typ segmentiert, wobei Acrylemulsionen den größten Anteil halten, da sie überlegene Haftung, Haltbarkeit und Beständigkeit gegenüber Umweltbedingungen bieten. Styrol-Butadien-Emulsionen werden häufig in Klebstoffen, Beschichtungen und Textilanwendungen verwendet und bieten eine ausgewogene Leistung zu wettbewerbsfähigen Kosten. Spezialemulsionen, einschließlich Vinylacetat und Polyurethan, bedienen Nischenanwendungen, die Flexibilität, Wasserbeständigkeit und chemische Stabilität erfordern. Dies ermöglicht es Herstellern, maßgeschneiderte Lösungen anzubieten, die den Leistungsanforderungen verschiedener Industrien gerecht werden und gleichzeitig Nachhaltigkeit und regulatorische Compliance unterstützen.
- Zum Beispiel entwickelte Dow Styrol-Butadien (SB)-Emulsionspolymere mit verbesserter Wasserbeständigkeit, die ein globales Marktvolumen im Bereich von mehreren Millionen Tonnen (oder bewertet in Milliarden von USD) für verbesserte Haltbarkeit im Bauwesen erreichen.
Nach Endverbrauchsindustrien: Bauwesen, Automobil, Verpackung, Papier und Textilien
Das Bauwesen stellt das größte Endverbrauchssegment im Polymeremulsionsmarkt dar, angetrieben durch die Nachfrage nach Farben, Beschichtungen, Klebstoffen und Dichtstoffen, die Haltbarkeit, Ästhetik und Wetterbeständigkeit verbessern. Die Automobilindustrie verbraucht Emulsionen für Beschichtungen, Klebstoffe, Innenkomponenten und Anwendungen in Elektrofahrzeugen, die sowohl Leistungs- als auch Regulierungsstandards unterstützen. Verpackungs- und Papiersektoren nutzen Polymeremulsionen, um die Festigkeit, Oberflächenveredelung und Bedruckbarkeit von Produkten zu verbessern. Die Textilindustrie verlässt sich auf Emulsionen für Stoffbeschichtung, Druck und Veredelung, um Haltbarkeit und Leistung zu verbessern. Es ist für Hersteller entscheidend, Produkte auf branchenspezifische Bedürfnisse abzustimmen, um Wachstum in reifen und aufstrebenden Märkten zu erfassen.
- Zum Beispiel bietet die WATERSOL AC-Linie von Sun Chemical Hybrid-Polyurethan-Acryl-Matrix-Beschichtungen, die hohen Glanz und Kratzfestigkeit bieten und gleichzeitig bis zu 90 % der VOC-Emissionen eliminieren, wodurch Automarken strenge Umweltstandards erfüllen können.
Segmentierungen:
Nach Typ
- Acrylemulsionen
- Styrol-Butadien-Emulsionen
- Vinylacetat-Emulsionen
- Polyurethan-Emulsionen
- Andere Spezialemulsionen
Nach Endverbrauchsindustrien
- Bauwesen
- Automobil
- Verpackung
- Papier & Karton
- Textilien
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik: Führender Marktanteil und starkes Wachstum
Asien-Pazifik hält 45% des globalen Marktes für Polymeremulsionen. Schnelle Industrialisierung, Urbanisierung und Infrastrukturentwicklung treiben starkes Wachstum in den Bereichen Bauwesen, Automobil und Verpackung voran. Länder wie China, Indien und Südostasien tragen erheblich zur Nachfrage nach Polymeremulsionen in Beschichtungen, Klebstoffen und Dichtstoffen bei. Es profitiert von einer großen Fertigungsbasis, die eine kostengünstige Produktion und Verteilung unterstützt. Die wachsende Mittelschicht treibt die Nachfrage nach umweltfreundlichen und leistungsstarken Materialien in verschiedenen Branchen weiter an, was die Region zu einem wichtigen Akteur auf dem globalen Markt macht.
Nordamerika: Stetiges Wachstum und Fokus auf Nachhaltigkeit
Nordamerika macht 25% des Marktes für Polymeremulsionen aus, angetrieben durch die Nachfrage nach nachhaltigen, leistungsstarken Produkten. Die Bau-, Automobil- und Verpackungsindustrien der Region benötigen Beschichtungen, Klebstoffe und Dichtstoffe, die strenge Umweltstandards erfüllen. Es gibt eine wachsende Nachfrage nach emissionsarmen und wasserbasierten Emulsionen. Der Trend zu umweltfreundlichen Lösungen eröffnet neue Möglichkeiten für die Marktexpansion. Innovationen in biobasierten Polymeren und fortschrittlichen Anwendungen, insbesondere in der Automobilproduktion, treiben das Wachstum in der Region weiter voran und stärken Nordamerikas entscheidende Rolle im Markt für Polymeremulsionen.
Europa: Reifer Markt mit Innovation im Mittelpunkt
Europa hält 20% des Marktes für Polymeremulsionen, unterstützt durch seine etablierten Industrien und den regulatorischen Fokus auf Nachhaltigkeit. Die etablierten Automobil-, Bau- und Verpackungssektoren der Region verlangen zunehmend nach wasserbasierten Emulsionen aufgrund strenger Umweltstandards. Es profitiert von einem hohen Maß an Verbraucherbewusstsein für umweltfreundliche Produkte, was das Wachstum der Nachfrage nach Polymeremulsionen unterstützt. Deutschland, Frankreich und das Vereinigte Königreich führen technologische Fortschritte an und konzentrieren sich darauf, Eigenschaften wie Wasser- und Chemikalienbeständigkeit zu verbessern. Trotz langsamerem Wachstum im Vergleich zu anderen Regionen bleibt Europa ein wichtiger Markt für hochwertige, nachhaltige Polymeremulsionslösungen.
Analyse der Hauptakteure:
- BASF SE
- Dow Inc.
- Arkema Group
- Celanese Corporation
- Lubrizol Corporation
- Wacker Chemie AG
- Synthomer plc
- Merck KGaA
- Ashland Global Holdings, Inc.
- H.B. Fuller Company
- Mitsui Chemicals, Inc.
- Omnova Solutions Inc.Top of Form
Wettbewerbsanalyse:
Der Markt für Polymeremulsionen ist hochgradig wettbewerbsintensiv und zeichnet sich durch die Präsenz zahlreicher globaler und regionaler Akteure aus, die um Marktanteile kämpfen. Führende Unternehmen konzentrieren sich auf Produktinnovation, Nachhaltigkeit und Leistungssteigerung, um sich auf dem Markt zu differenzieren. Der Schwerpunkt liegt auf der Entwicklung von wasserbasierten, VOC-armen und biobasierten Emulsionen, um strenge Umweltvorschriften und sich ändernde Kundenpräferenzen zu erfüllen. Strategische Kooperationen, Fusionen und Übernahmen helfen Unternehmen, ihre geografische Präsenz auszubauen und Lieferketten zu stärken. Unternehmen investieren auch in Forschung und Entwicklung, um spezialisierte Emulsionen für die Automobil-, Bau-, Verpackungs- und Textilanwendungen zu schaffen. Preiswettbewerbsfähigkeit, technologischer Fortschritt und gleichbleibende Produktqualität bleiben entscheidende Faktoren, die die Marktpositionierung beeinflussen. Kleinere Akteure stehen vor Herausforderungen, sich aufgrund der Dominanz etablierter Hersteller zu behaupten, aber Nischenanwendungen und maßgeschneiderte Lösungen bieten Möglichkeiten, effektiv zu konkurrieren und Anerkennung auf dem globalen Markt für Polymeremulsionen zu gewinnen.
Jüngste Entwicklungen:
- Im Dezember 2025 unterzeichnete Arkema eine strategische Partnerschaft mit Semcorp für Batterieseparator-Technologien.
- Im Juni 2025 startete Merck KGaA eine strategische Partnerschaft mit Simtra BioPharma Solutions für integrierte Herstellungsdienste für Antikörper-Wirkstoff-Konjugate.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverbraucherindustrien und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Polymeremulsionen wird weiterhin von der globalen Umstellung auf nachhaltige und umweltfreundliche Materialien profitieren.
- Die Nachfrage nach wasserbasierten und VOC-armen Beschichtungen, Klebstoffen und Dichtstoffen wird in den Bereichen Bauwesen, Automobil und Verpackung wachsen.
- Schwellenländer werden aufgrund von expandierenden Infrastruktur- und Stadtentwicklungsprojekten bedeutende Chancen bieten.
- Der Automobilsektor, insbesondere Elektrofahrzeuge, wird den Verbrauch von Hochleistungs-Polymeremulsionen für Beschichtungen und Innenanwendungen vorantreiben.
- Hersteller werden sich auf die Entwicklung von biobasierten und erneuerbaren Polymeremulsionen konzentrieren, um regulatorische Standards und Verbraucherpräferenzen zu erfüllen.
- Technologische Fortschritte in der Textil- und Papierindustrie werden den Einsatz von Polymeremulsionen für Beschichtungen, Veredelung und Verbesserung der Bedruckbarkeit erhöhen.
- Die Produktanpassung für spezifische Industrieanwendungen wird zu einer wichtigen Wettbewerbsstrategie für Marktteilnehmer.
- Digitalisierung und intelligente Fertigungspraktiken werden die Produktion optimieren, die Effizienz verbessern und die Betriebskosten senken.
- Partnerschaften, Fusionen und Übernahmen werden Unternehmen helfen, ihre regionale Präsenz auszubauen und Lieferketten zu stärken.
- Kontinuierliche Innovationen in funktionalen Eigenschaften, einschließlich Wasserbeständigkeit, Chemikalienbeständigkeit und Haltbarkeit, werden das langfristige Marktwachstum und die Akzeptanz unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße des Marktes für Polymeremulsionen und wie wird sich dieser bis 2032 voraussichtlich entwickeln?
Wie hoch ist die voraussichtliche Wachstumsrate des Marktes für Polymeremulsionen im Zeitraum von 2024 bis 2032?
Welche Typen und Endverbrauchersegmente dominieren den Markt für Polymeremulsionen?
Was sind die wichtigsten Faktoren, die das Wachstum des Marktes für Polymeremulsionen antreiben?
Welche Regionen und Unternehmen haben einen signifikanten Einfluss auf den Markt für Polymeremulsionen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polymeremulsionen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polymeremulsionen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,922.41 million → 2032: USD 56,506.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polymeremulsionen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polymeremulsionen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polymeremulsionen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polymeremulsionen Market Drivers
- 3.3 Markt für Polymeremulsionen Market Restraints & Challenges
- 3.4 Markt für Polymeremulsionen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polymeremulsionen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polymeremulsionen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polymeremulsionen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polymeremulsionen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polymeremulsionen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polymeremulsionen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polymeremulsionen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polymeremulsionen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polymeremulsionen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polymeremulsionen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polymeremulsionen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polymeremulsionen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polymeremulsionen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polymeremulsionen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polymeremulsionen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polymeremulsionen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polymeremulsionen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polymeremulsionen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polymeremulsionen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
