
Markt Überblick:
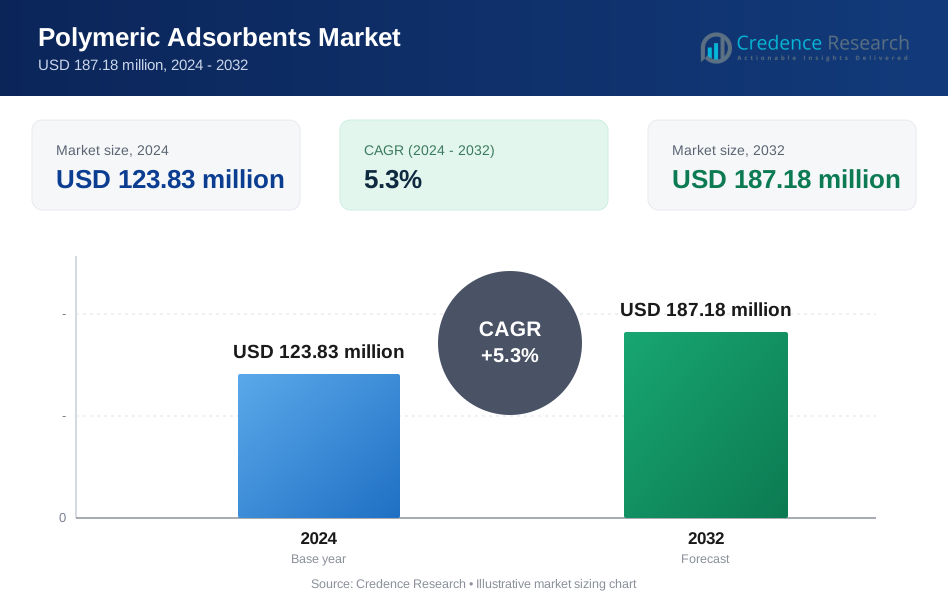
Die Größe des Marktes für polymere Adsorbentien wurde im Jahr 2024 auf 123,83 Millionen USD geschätzt und wird voraussichtlich bis 2032 187,18 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für polymere Adsorbentien 2024 | 123,83 Millionen USD |
| Markt für polymere Adsorbentien, CAGR | 5,3 % |
| Marktgröße für polymere Adsorbentien 2032 | 187,18 Millionen USD |
Wichtige Wachstumstreiber sind der zunehmende regulatorische Druck zur Abwasserbehandlung, der wachsende Bedarf an selektiver Adsorption in der Arzneimittelherstellung und strengere Qualitätsanforderungen in der Lebensmittelverarbeitung. Die Akzeptanz steigt weiter mit dem Branchentrend zu kosteneffizienten Reinigungsmedien, die eine längere Lebensdauer und größere Wiederverwendbarkeit im Vergleich zu herkömmlichen Aktivkohle- und Silica-basierten Adsorbentien bieten. Die Nachfrage nach hochreinen Harzen in der Biotechnologie und Chromatographie beschleunigt ebenfalls die Marktdurchdringung, unterstützt durch Fortschritte in Spezialpolymeren und Technologien zur kontrollierten Porengröße.
Regional halten Nordamerika und Europa bedeutende Marktanteile aufgrund starker Umweltvorschriften, robuster pharmazeutischer Produktion und fortschrittlicher Biotechnologiesektoren. Die Region Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angeführt von expandierenden Chemieindustrien, steigenden Investitionen in die Wasseraufbereitungsinfrastruktur und zunehmender Industrialisierung in China, Indien und Südostasien. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten übernehmen allmählich polymere Adsorbentien, um die industrielle Konformität und Nachhaltigkeit zu verbessern.
Markt Einblicke:
- Der Markt für polymerbasierte Adsorbentien wurde im Jahr 2024 auf 123,83 Millionen USD geschätzt und soll bis 2032 187,18 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum.
- Nordamerika hält mit 34,6 % den größten Marktanteil, angetrieben durch strenge Vorschriften für industrielle Abwässer, fortschrittliche Wasseraufbereitungsinfrastrukturen und hohe pharmazeutische Akzeptanz; Europa folgt mit 29,1 %, unterstützt durch strenge Lebensmittelsicherheitsstandards und starke Biotech-Präsenz; Asien-Pazifik macht 22,4 % aus, aufgrund der zunehmenden industriellen Anwendungen und der steigenden Nutzung in Lebensmitteln und Pharmazeutika.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von über 6,5 %, angetrieben durch schnelle Industrialisierung, steigende Investitionen in Wasseraufbereitungsinfrastrukturen und steigende Nachfrage aus der chemischen und bioprozesstechnischen Industrie in China und Indien.
- Unter den Anwendungen dominiert die Abwasserbehandlung mit einem Anteil von 41,3 %, unterstützt durch wachsende Umweltanforderungen in Branchen wie Textilien, Chemikalien und Bergbau.
- Pharmazeutische Anwendungen tragen 33,5 % zum Marktanteil bei, angetrieben durch die steigende Nachfrage nach hochreinen APIs, Chromatographieharzen und selektiven Trennprozessen in der Herstellung von Biologika.
 Markt Treiber:
Wachsende Nachfrage nach hochreiner Trennung in pharmazeutischen und bioprozesstechnischen Anwendungen
Der steigende Fokus auf die Herstellung hochreiner Medikamente treibt die umfangreiche Nutzung von polymerbasierten Adsorbentien in der Reinigung von aktiven pharmazeutischen Wirkstoffen (API), Chromatographie und kontrollierter Trennung voran. Diese Materialien verbessern die Bindungsselektivität, chemische Stabilität und Reinigungseffizienz. Der Markt für polymerbasierte Adsorbentien profitiert von strengen Qualitätsstandards und zunehmender Produktion von Biologika. Pharma- und Biotech-Unternehmen bevorzugen synthetische Adsorbentien aufgrund überlegener Regenerationszyklen und reduzierter Kontaminationsrisiken. Dieser Trend fördert kontinuierliche Produktinnovationen zur Unterstützung der fortschrittlichen Arzneimittelentwicklung.
- Zum Beispiel erreichen AOPIM-1 mikroporöse Polymermembranen aus der Forschung von Z. Wang eine Entfernung von >99,9 % kleiner organischer Moleküle wie Rhodamin B mit einer Adsorptionskapazität von 26,114 g m⁻².
Erweiterung der Anforderungen an die industrielle Abwasserbehandlung und Umweltvorschriften
Strengere globale Normen für industrielle Abwässer drängen Hersteller zu Hochleistungs-Adsorptionstechnologien. Polymerbasierte Medien bieten eine effektive Entfernung von Schwermetallen, Farbstoffen, flüchtigen organischen Verbindungen und komplexen Verunreinigungen. Regierungen verhängen strengere Standards für die Abwasserentsorgung in Branchen wie Chemikalien, Textilien, Bergbau und Petrochemie. Dies ermöglicht die Einführung synthetischer Adsorbentien aufgrund längerer Betriebsdauer und verbesserter Selektivität. Steigende Investitionen in dezentrale Behandlungssysteme stärken das Marktwachstum.
- Zum Beispiel erreichte eine Polyethersulfon (PS) Nanokompositmembran, modifiziert mit 0,75 Gew.% CeF₃-Nanopartikeln, eine Abbaueffizienz von mehr als 97 % für organische Verunreinigungen (insbesondere pharmazeutische Verbindungen) in synthetischem pharmazeutischem Abwasser mittels Photokatalyse unter UV-Bestrahlung.
Steigende Nachfrage nach Lebensmittelqualitätskontrolle und funktionalen Trennprozessen
Lebensmittel- und Getränkeunternehmen verwenden polymere Adsorbentien zur Farbentfernung, Geschmacksreinigung, Enzymtrennung und Entfernung von Spurenverunreinigungen. Diese Materialien helfen, eine gleichbleibende Produktqualität zu erreichen und die Einhaltung strenger Sicherheitsvorschriften zu unterstützen. Sie verbessern die Verarbeitungseffizienz, indem sie den Energieverbrauch senken und den häufigen Austauschbedarf minimieren. Die weltweite Nachfrage nach spezialisierten Adsorbentien steigt aufgrund der Expansion in der Herstellung von Nutraceuticals und Lebensmittelzusätzen. Es unterstützt den verstärkten Einsatz in Hochvolumen-Verarbeitungsanlagen.
Trend zu kosteneffizienten und anpassbaren Adsorbentien in verschiedenen Branchen
Hersteller bevorzugen polymerbasierte Adsorbentien aufgrund anpassbarer Porenstrukturen, optimierter Oberflächenchemie und reduzierter Lebenszykluskosten. Diese Lösungen übertreffen herkömmliche Aktivkohle oder Silica in gezielter Adsorptions- und Regenerationsleistung. Branchenbetreiber erzielen einen höheren Durchsatz und eine längere Nutzbarkeit der Medien, was messbare Einsparungen in Trennprozessen schafft. Wachsende Investitionen in Spezialpolymere und technische Harze stärken die Produktverfügbarkeit. Dies fördert die Einführung in den Bereichen Wasseraufbereitung, Petrochemie, Pharmazie und Lebensmittelverarbeitung.
Markt Trends:
Entwicklung fortschrittlicher funktionaler Polymere für selektive Adsorption und hochreine Verarbeitung
Innovationen in der porösen Polymerchemie schaffen neue Materialien mit maßgeschneiderten Porengrößen, verbesserter Bindungsaffinität und höherer chemischer Beständigkeit. Hersteller investieren in technische Harze, die in der Lage sind, spezifische Moleküle zu erfassen, was eine bessere Effizienz bei der pharmazeutischen Reinigung, Lebensmittelentfärbung und Abwasserbehandlung ermöglicht. Anpassbare Oberflächenfunktionen unterstützen die Trennung komplexer organischer Verbindungen und Spurenverunreinigungen. Dieser Trend erhöht den Nutzen synthetischer Harze in der Chromatographie und in kritischen Bioprozess-Workflows. Der Markt für polymere Adsorbentien profitiert von starkem Interesse an hochreinen Reinigungstechnologien, die Betriebskosten senken und Regenerationszyklen maximieren. Intelligente Polymertechnologien gewinnen an Bedeutung aufgrund ihrer Fähigkeit, Stabilität unter harten Reinigungsbedingungen zu bewahren. Dies fördert die langfristige Einführung in regulierten Branchen, die Präzision und Sicherheit priorisieren.
- Zum Beispiel erreichte eine auf DL-Menthol:Laurinsäure (DES) basierende Verbundmembran einen Trennfaktor von 57 für Butanol-Wasser-Gemische und übertraf damit erheblich unmodifizierte PDMS-Membranen.
Wachsende Akzeptanz nachhaltiger und wiederverwendbarer Adsorbentien zur Unterstützung der industriellen Compliance
Industrien bewegen sich in Richtung nachhaltiger Adsorbentensysteme, die eine längere Lebensdauer, bessere Wiederverwertbarkeit und reduzierte Abfallproduktion bieten. Hochkapazitive polymere Harze bieten eine längere Nutzbarkeit im Vergleich zu Aktivkohle, was weniger Ersatz und geringere Entsorgungskosten ermöglicht. Hersteller fördern biobasierte und umweltfreundliche Polymere, um die Umweltkonformität zu stärken. Die Nachfrage steigt in den Bereichen Wasseraufbereitung, Petrochemie, Pharmazie und Lebensmittelverarbeitung, wo der regulatorische Druck grünere Reinigungsmethoden fördert. Der Markt für polymere Adsorbentien profitiert von steigendem Interesse an energiearmen Reinigungstechniken, die die Kostenkontrolle verbessern und Emissionen reduzieren. Regenerationstechnologien entwickeln sich weiter, um die Adsorptionseffizienz zu erhalten, ohne die Polymerqualität zu beeinträchtigen. Dies unterstützt eine breitere industrielle Integration synthetischer Adsorbentien, die mit Nachhaltigkeitszielen übereinstimmen.
- Zum Beispiel entwickelte die Purolite Corporation aromatische polymere Adsorbentien mit einer vernetzten polystyrolischen Matrix, die eine überlegene Adsorptionskapazität für die pharmazeutische Reinigung erreichen. Hersteller fördern biobasierte und umweltfreundliche Polymere, um die Umweltverträglichkeit zu stärken.
Markt Herausforderungen Analyse:
Hohe Materialkosten und komplexe Produktionstechnologien beeinflussen die Marktdurchdringung
Fortschrittliche polymere Adsorbentien erfordern anspruchsvolle Synthesemethoden, kontrollierte Porenentwicklung und spezialisierte Rohstoffe. Diese Faktoren erhöhen die Produktionskosten und begrenzen die Akzeptanz in kostengünstigen Branchen. Viele Hersteller zögern, von Aktivkohle oder Silica umzusteigen, aufgrund von anfänglichen Investitionsbarrieren. Komplexe Herstellungsprozesse verringern die Skalierbarkeit und verzögern die Produktstandardisierung. Der Markt für polymere Adsorbentien verzeichnet eine langsamere Aufnahme in kostenempfindlichen Regionen, in denen preiswerte Alternativen dominieren. Dies schränkt wettbewerbsfähige Preisstrategien ein, die eine breitere Nutzung beschleunigen könnten.
Leistungsbeschränkungen unter extremen Betriebsbedingungen und regulatorische Einschränkungen Einige polymere Adsorbentien zeigen eine reduzierte Stabilität bei hohen Temperaturen, starken oxidierenden Umgebungen und aggressiven pH-Bedingungen. Diese Einschränkungen begrenzen ihren Einsatz in anspruchsvollen industriellen Anwendungen. Häufige Regenerationszyklen können die Adsorptionseffizienz im Laufe der Zeit verringern und die langfristige Leistung beeinträchtigen. Regulierungsbehörden setzen strenge Validierungsanforderungen für Materialien durch, die in Pharmazeutika, Lebensmittelverarbeitung und Trinkwasser verwendet werden. Die Einhaltung dieser Anforderungen erhöht die Test- und Zertifizierungskosten für Hersteller. Dies verlangsamt die Produktentwicklungszeitpläne und begrenzt die schnelle Marktexpansion.
Markt Chancen:
Steigende Nachfrage nach hochreiner Verarbeitung in Pharmazeutika, Biotechnologie und Spezialchemikalien
Fortschrittliche Arzneimittelherstellung, Biologika-Produktion und die Synthese von Feinchemikalien erfordern präzise Trenn- und Reinigungstechnologien. Polymere Adsorbentien bieten eine höhere Selektivität und bessere Regenerationsfähigkeit als herkömmliche Medien. Wachsende Investitionen in chromatographische Harze, Enzymreinigung und kontrollierte Molekularerfassung eröffnen starkes kommerzielles Potenzial. Der Markt für polymere Adsorbentien profitiert von der Expansion von Bioprozessanlagen und strengeren Reinheitsstandards. Die Nachfrage wird weiter gestärkt durch die erhöhte Produktion von Impfstoffen, monoklonalen Antikörpern und komplexen APIs. Dies fördert die Entwicklung maßgeschneiderter Adsorbentien, die für biotechnologische Umgebungen optimiert sind.
Erweiterung der industriellen Wasseraufbereitung und nachhaltiger Trennlösungen
Strenge Vorschriften für Abwasserentsorgung drängen die Industrie dazu, effiziente Kontaminantenentfernung und recycelbare Reinigungssysteme zu übernehmen. Hochkapazitive polymere Adsorbentien ermöglichen eine verlängerte Lebensdauer, wodurch Materialabfall und Entsorgungsanforderungen reduziert werden. Wasserintensive Industrien wie Textilien, Bergbau, Lebensmittelverarbeitung und Petrochemie schaffen neue Möglichkeiten für fortschrittliche synthetische Harze. Biobasierte polymere Adsorbentien bieten erhebliches Potenzial für umweltfreundliche Produktlinien. Unternehmen suchen nach Adsorptionstechnologien, die die Betriebskosten minimieren und gleichzeitig Nachhaltigkeitsziele erreichen. Dies unterstützt die breitere Akzeptanz von polymerbasierten Reinigungsmedien in aufstrebenden und stark regulierten Märkten.
Markt Segmentierungsanalyse:
Nach Typ
Der Markt umfasst Ionenaustauscherharze, nichtionische Polymeradsorbentien, spezielle hydrophobe Harze und makroporöse Netzwerke, die für selektive Adsorption maßgeschneidert sind. Ionenaustauscherharze verzeichnen eine starke Nachfrage in der pharmazeutischen Reinigung, der Schwermetallentfernung und der Lebensmittelverarbeitung aufgrund präziser Bindungseigenschaften. Nichtionische polymerische Adsorbentien halten einen starken Anteil an der Entfärbung, der Geschmacksentnahme und der Entfernung organischer Schadstoffe. Spezielle und hydrophobe Polymere erweitern die Anwendung in der Petrochemie und der Verarbeitung von hochwertigen Chemikalien. Der Markt für polymerische Adsorbentien gewinnt an Dynamik durch konstruierte Matrizen mit kontrollierter Porengröße und hoher Regenerationskapazität. Er unterstützt maßgeschneiderte Lösungen für fortschrittliche Trennungsbedürfnisse.
- Zum Beispiel erreicht das mit Holmium-166 markierte Bio-Rex 70 Harz von Bio-Rad Markierungsausbeuten von über 94-99% mit über 95% Stabilität in Kochsalzlösung und Serum.
Nach Anwendung
Wichtige Anwendungen umfassen Abwasserbehandlung, Reinigung von Arzneimitteln und Wirkstoffen, Entfärbung von Lebensmitteln und Getränken, Chromatographie und chemische Extraktion. Die Abwasserbehandlung treibt den größten Anteil an, aufgrund strenger Entsorgungsvorschriften und steigender Nachfrage nach Schadstoffentfernung. Die pharmazeutische Herstellung und Bioprozessierung zeigen starkes Wachstum, unterstützt durch Anforderungen an hochreine Verarbeitung. Lebensmittel- und Getränkeindustrien setzen polymerische Adsorbentien zur gezielten Entfernung von Pigmenten, Verunreinigungen und Fermentationsnebenprodukten ein. Die Chromatographie nutzt synthetische Polymere, um die Molekülerfassungseffizienz zu verbessern und die Lebensdauer der Medien zu verlängern. Sie verstärkt die Marktpräsenz in regulierten, großvolumigen Verarbeitungsindustrien.
- Zum Beispiel erreichte das CS/n-HAp polymerische Adsorbens in der Forschung von Otero et al. eine experimentelle maximale (text{Cd}^{2+})-Aufnahme von 126,65 mg/g (oder ungefähr 127 mg/g) in Batch-Experimenten unter optimierten Bedingungen.
Nach Endverbraucher
Wichtige Endverbraucher sind Pharmazeutika, Biotechnologieunternehmen, Lebensmittel und Getränke, Wasseraufbereitungsanlagen, Petrochemie und Chemiehersteller. Wasseraufbereitungsanlagen führen die Nachfrage an, aufgrund der Erweiterung der Infrastruktur und strengerer Umweltvorschriften. Pharmazeutische und Biotech-Sektoren erhöhen die Nutzung zur Reinigung von Biologika, komplexen Wirkstoffen und Enzymprodukten. Lebensmittelhersteller verlassen sich auf polymerische Adsorbentien, um die Produktqualität zu erhalten und Sicherheitsstandards zu erfüllen. Petrochemische und chemische Industrien setzen sie zur selektiven Entfernung von Verunreinigungen ein, um die Prozesseffizienz zu verbessern. Sie unterstützen die branchenübergreifende Akzeptanz, angetrieben durch operative Effizienz und Nachhaltigkeitsziele.
Segmentierungen:
Nach Typ
- Ionenaustauscherharze
- Nichtionische Polymeradsorbentien
- Hydrophobe Harze
- Makroporöse und spezielle Harze
Nach Anwendung
- Abwasserbehandlung
- Pharmazeutische und Bioprozessreinigung
- Entfärbung und Extraktion von Lebensmitteln und Getränken
- Chemische und petrochemische Extraktion
Nach Endverbraucher
- Pharmazeutika und Biotechnologie
- Wasseraufbereitungsanlagen
- Lebensmittel- und Getränkehersteller
- Petrochemische und chemische Industrien
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Starke Marktpräsenz getrieben durch Umweltkonformität in Nordamerika und Europa
Nordamerika hält eine solide Position aufgrund strenger Vorschriften zur industriellen Entladung und starker Akzeptanz in der pharmazeutischen Herstellung. Die Region profitiert von fortschrittlicher Wasseraufbereitungsinfrastruktur und umfangreicher Nutzung von Ionenaustauscherharzen in Hochreinheitsprozessen. Pharmaunternehmen in den Vereinigten Staaten investieren in synthetische Adsorbentien zur Unterstützung der großflächigen Produktion von Biologika und Wirkstoffen. Europa zeigt eine ähnliche Dynamik, unterstützt durch strenge Abwasserrichtlinien und starke regulatorische Aufsicht in der Lebensmittelsicherheit. Industrien in Deutschland, Frankreich und dem Vereinigten Königreich setzen polymerische Adsorbentien ein, um die Trennleistung zu verbessern und Reinheitsstandards zu erfüllen. Der Markt für polymerische Adsorbentien erhält Unterstützung durch technologische Innovationen und strenge Betriebsstandards. Er treibt kontinuierliche Produktverbesserungen voran, um den sich entwickelnden Compliance-Anforderungen gerecht zu werden.
Schnelles industrielles Wachstum und Investitionen in Wasseraufbereitung fördern das Wachstum im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet das schnellste Wachstum aufgrund steigender Industrialisierung und wachsender chemischer, pharmazeutischer und textiler Produktionsbasen. China, Indien und Südostasien erhöhen die Akzeptanz von harzbasierten Reinigungstechnologien, um den wachsenden Umweltanforderungen gerecht zu werden. Urbanisierungsdruck belastet die Wasseraufbereitungsinfrastruktur und steigert die Nachfrage nach Hochleistungsadsorbentien mit längerer Lebensdauer. Lebensmittel- und Getränkehersteller in der Region integrieren fortschrittliche Reinigungssysteme, um Konsistenz und Sicherheit zu gewährleisten. Wachsende Investitionen in Bioprozesse und Vertragsfertigung stärken die Kommerzialisierung von Spezialadsorbentien. Lokale Harzproduktionskapazitäten erweitern sich, um die Importabhängigkeit zu verringern. Dies positioniert die Region als wachstumsstarken Hub für Reinigungstechnologien.
Wachsende Akzeptanz in Schwellenländern getrieben durch industrielle Compliance-Initiativen
Lateinamerika und der Nahe Osten & Afrika erhöhen allmählich ihren Einsatz von polymerischen Adsorbentien, getrieben durch strengere Abwasserrichtlinien und sich entwickelnde Industriestandards. Regierungen fördern die Modernisierung von Behandlungssystemen in den Bereichen Textil, Bergbau und Petrochemie. Lokale Industrien setzen harzbasierte Lösungen ein, um Betriebskosten zu senken und Abfall zu reduzieren. Wasserknappheit treibt Versorgungsunternehmen dazu, recycelbare Adsorbentien mit verlängerten Regenerationszyklen zu integrieren. Lebensmittelhersteller suchen nach hochreinen Entfärbungs- und Kontaminationsentfernungslösungen, um Exportkonformität zu unterstützen. Begrenzte Infrastruktur stellt Herausforderungen dar, fördert jedoch die Zusammenarbeit mit globalen Technologieanbietern. Dies unterstützt die langfristige Nachfrage nach synthetischen Adsorbentien in regulierten Verarbeitungssektoren.
Schlüsselspieler-Analyse:
- Purolite Corporation
- Mitsubishi Chemical Corporation
- Thermax Global
- Lanxess AG
- The Dow Chemical Company
- Resintech Inc.
Wettbewerbsanalyse:
Der Markt für polymere Adsorbentien zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Harzherstellern und Anbietern von Reinigungstechnologien dominiert wird. Zu den Hauptakteuren gehören Purolite Corporation, Mitsubishi Chemical Corporation, Thermax Global, Lanxess AG, The Dow Chemical Company und Resintech Inc. Diese Unternehmen konzentrieren sich auf Hochleistungsharze mit fortschrittlichen Porenstrukturen, hoher Regenerationsfähigkeit und gezielter Molekülbindung. Sie investieren in Spezialpolymere für die pharmazeutische Reinigung, Abwasserbehandlung und Lebensmittelverarbeitung, um ihre Produktportfolios zu stärken. Der Wettbewerb konzentriert sich auf die Effizienz der selektiven Adsorption, die Einhaltung von Regulierungsstandards und die Senkung der Betriebskosten. Strategische Prioritäten umfassen Kapazitätserweiterung, Technologiepartnerschaften und regionenspezifische Fertigung, um der steigenden Nachfrage in Asien-Pazifik und Europa gerecht zu werden. Dies treibt kontinuierliche Innovationen bei entwickelten Harzen an, die für hochreine industrielle Anwendungen maßgeschneidert sind.
Neueste Entwicklungen:
- Im Juni 2025 führte Ecolab das Purolite AP+50 Affinitätschromatographie-Harz auf der BIO 2025 ein.
- Im August 2025 kündigte Purolite die Erweiterung mit einer neuen Harzproduktionsstätte in China an, deren Bau 2024 beginnen soll und deren Lieferungen ab Ende 2026 erfolgen werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endverbraucher und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Hohe Reinheitsanforderungen in der Pharmaindustrie und Bioprozessierung werden die verstärkte Nutzung von entwickelten polymeren Adsorbentien vorantreiben.
- Die wachsende Nachfrage nach effizienten Lösungen zur Abwasserbehandlung wird die Nutzung in industriellen Abwässern und kommunalen Kläranlagen erweitern.
- Die Entwicklung von biobasierten und recycelbaren Adsorbentien wird an Fahrt gewinnen, um Nachhaltigkeitsziele zu unterstützen.
- Fortschrittliche Chromatographie-Harze mit maßgeschneiderten Porenstrukturen werden eine starke Nachfrage in der Biologika- und Enzymreinigung erfahren.
- Hersteller werden in verbesserte Regenerationszyklen investieren, um Betriebskosten zu senken und die Lebensdauer der Medien zu verlängern.
- Regionale Produktionskapazitäten, insbesondere im asiatisch-pazifischen Raum, werden ausgebaut, um die Importabhängigkeit zu verringern und lokale Lieferketten zu unterstützen.
- Die Automatisierung in Trenn- und Reinigungssystemen wird die Nachfrage nach leistungsstarken Adsorbentien erhöhen, die mit kontinuierlichen Prozessen kompatibel sind.
- Die Lebensmittel- und Getränkeindustrie wird Spezialharze einsetzen, um strengere Standards für die Kontaminationskontrolle und Produktkonsistenz zu erfüllen.
- Strategische Kooperationen zwischen Chemieunternehmen und Biotech-Herstellern werden die Innovation in Spezialadsorptionstechnologien beschleunigen.
- Es wird eine breitere Anwendung in petrochemischen Anwendungen erfahren, aufgrund des Bedarfs an selektiver Extraktion komplexer organischer Moleküle.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für polymerische Adsorbentien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für polymerische Adsorbentien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für polymerische Adsorbentien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für polymerische Adsorbentien antreiben?
Wer sind die führenden Unternehmen im Markt für polymerische Adsorbentien?
Welche Region hatte 2024 den größten Anteil am Markt für polymerische Adsorbentien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für polymerische Adsorbentien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für polymerische Adsorbentien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 123.83 million → 2032: USD 187.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für polymerische Adsorbentien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für polymerische Adsorbentien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für polymerische Adsorbentien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für polymerische Adsorbentien Market Drivers
- 3.3 Markt für polymerische Adsorbentien Market Restraints & Challenges
- 3.4 Markt für polymerische Adsorbentien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für polymerische Adsorbentien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für polymerische Adsorbentien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für polymerische Adsorbentien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für polymerische Adsorbentien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für polymerische Adsorbentien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für polymerische Adsorbentien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für polymerische Adsorbentien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für polymerische Adsorbentien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für polymerische Adsorbentien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für polymerische Adsorbentien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für polymerische Adsorbentien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für polymerische Adsorbentien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für polymerische Adsorbentien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für polymerische Adsorbentien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für polymerische Adsorbentien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für polymerische Adsorbentien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für polymerische Adsorbentien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für polymerische Adsorbentien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für polymerische Adsorbentien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
