
Globaler Markt für Krebsmedikamente bei Checkpoint-Inhibitor-Refraktärität
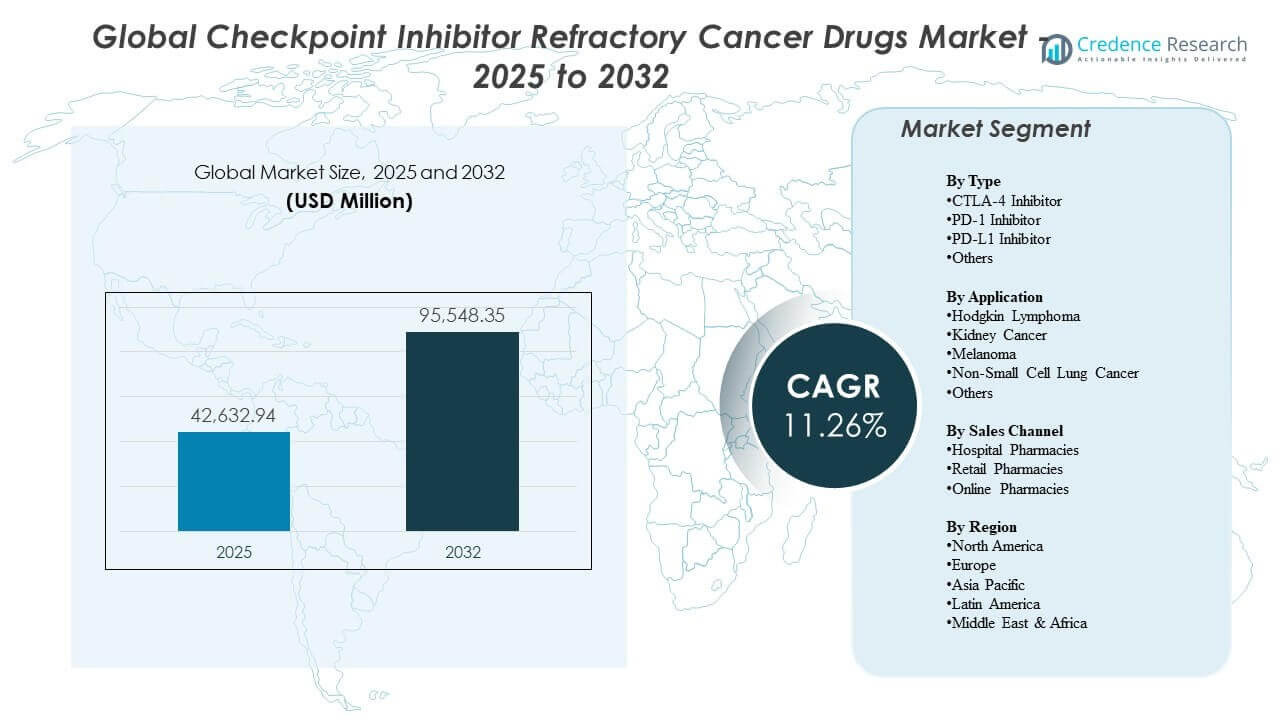
Die globale Marktgröße für Krebsmedikamente bei Checkpoint-Inhibitor-Refraktärität wurde 2025 auf 42.632,94 Millionen USD geschätzt und soll bis 2032 95.548,35 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,67% von 2025 bis 2032. Dies wird durch die wachsende Anzahl von Patienten angetrieben, die nicht auf PD-(L)1- und CTLA-4-Checkpoint-Inhibitor-Therapien ansprechen oder nach diesen fortschreiten, was die Nachfrage nach Nachfolgeregimen und Kombinationsstrategien erhöht. Der anhaltende klinische Fokus auf Behandlungssequenzierung und resistenzorientierte Ansätze unterstützt die kontinuierliche Akzeptanz bei Tumortypen mit hoher Inzidenz und hoher Behandlungsintensität.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Krebsmedikamente bei Checkpoint-Inhibitor-Refraktärität 2025 | 42.632,94 Millionen USD |
| Markt für Krebsmedikamente bei Checkpoint-Inhibitor-Refraktärität, CAGR | 12,67% |
| Marktgröße für Krebsmedikamente bei Checkpoint-Inhibitor-Refraktärität 2032 | 95.548,35 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll im Zeitraum 2025–2032 mit einer CAGR von 12,67% wachsen, was die steigende Nachfrage nach Behandlungswegen nach Checkpoint-Inhibitoren widerspiegelt.
- PD-1-Inhibitoren machten 2025 den größten Anteil von 0% aus, unterstützt durch den breiten Einsatz bei verschiedenen Tumortypen und ihre fortwährende Rolle als Rückgrat in Kombinationsregimen.
- Nicht-kleinzelliger Lungenkrebs machte 2025 den größten Anwendungsanteil von 0% aus, was die hohe Durchdringung der Immuntherapie und die schnelle Sequenzierung der Behandlungslinien in der Lungenonkologie widerspiegelt.
- Der asiatisch-pazifische Raum soll im Zeitraum 2025–2032 um 84% wachsen, was auf eine schnellere Expansion der Nachfrage nach refraktären Immunonkologien als in reifen Regionen hinweist.
- Afrika soll im Zeitraum 2025–2032 um 14% wachsen, was eine vergleichsweise langsamere Expansion widerspiegelt, die mit einem eingeschränkteren Zugang zu spezialisierten onkologischen Infrastrukturen verbunden ist.
Segmentanalyse
Die Nachfrage nach Krebsmedikamenten bei Checkpoint-Inhibitor-Refraktärität ist in klinischen Pfaden verankert, bei denen Patienten nach PD-(L)1- und CTLA-4-Therapie fortschreiten und alternative Regime benötigen, um das Überleben zu verlängern und die Krankheitskontrolle zu managen. Dies schafft einen anhaltenden Fokus auf Kombinationsansätze und Sequenzierungsstrategien bei soliden Tumoren und ausgewählten hämatologischen Malignitäten, insbesondere dort, wo Checkpoint-Inhibitoren in früheren Linien weit verbreitet sind. Die Auswahl der Behandlung wird durch die Vorgeschichte der Exposition, den Biomarker-Status, Verträglichkeitsbeschränkungen und die Fähigkeit der Gesundheitssysteme, komplexe Onkologieprotokolle zu unterstützen, geprägt.
Die Marktaktivität konzentriert sich zunehmend auf die Optimierung von Optionen nach dem Fortschreiten innerhalb von Indikationen mit hohem Volumen, was die Nutzung in onkologischen Einrichtungen in Krankenhäusern und pfadspezifischen Behandlungswegen durch Spezialisten unterstützt. Die refraktäre Umgebung neigt auch dazu, die klinische Entscheidungsfindung zu intensivieren, da Kliniker die inkrementelle Wirksamkeit mit Toxizität und Kostenüberlegungen abwägen müssen, insbesondere wenn Kombinationen verwendet werden. Diese Dynamiken verstärken die Nachfrage nach Therapien, die in definierten Post-Checkpoint-Inhibitor-Populationen einen Nutzen zeigen und in standardisierte Behandlungsalgorithmen passen können.
Nach Typ Einblicke
PD-1-Inhibitor machte den größten Anteil von 43,0 % im Jahr 2025 aus. Diese Führungsposition spiegelt seine breite Präsenz über mehrere Tumortypen wider, was die Basis der Patienten vergrößert, die später nach Fortschreiten in refraktäre Umgebungen übergehen. PD-1-Agenten bleiben auch zentral für Kombinationsstrategien, die darauf abzielen, die Reaktion zu vertiefen oder die Empfindlichkeit wiederherzustellen, was die fortgesetzte Nutzung über Behandlungslinien hinweg unterstützt. Vertrautheit mit Sicherheitsprofilen und etablierte klinische Erfahrung fördern weiterhin die Akzeptanz in der Sequenzierung von refraktären Linien.
Nach Anwendung Einblicke
Nicht-kleinzelliger Lungenkrebs machte den größten Anteil von 37,0 % im Jahr 2025 aus. Das Segment führt aufgrund der hohen Inzidenz und der umfangreichen Nutzung von Checkpoint-Inhibitoren über mehrere Krankheitsstadien hinweg, was den refraktären Patientenpool im Laufe der Zeit erweitert. Schnelle Bewegungen über Therapielinien hinweg und häufige Bewertungen von Kombinationsregimen erhöhen die Behandlungsintensität in diesem Umfeld. Diese Faktoren halten NSCLC im Zentrum von Innovationen und klinischer Akzeptanz in refraktären Linien.
Nach Vertriebskanal Einblicke
Krankenhausapotheken bleiben entscheidend für den Zugang zu Checkpoint-Inhibitor-refraktären Krebsmedikamenten, da viele Regime eine spezielle Überwachung, protokollgesteuerte Dosierung und Überwachung in onkologischen Zentren erfordern. Die Abwicklung von Erstattungen, die Kontrolle durch Kostenträger und die Verwaltung von Formularen verstärken auch die krankenhausgeführte Verteilung für komplexe Immunonkologie-Anwendungen. Einzelhandels- und Online-Kanäle spielen typischerweise eine unterstützende Rolle, wenn spezialisierte Apothekenmodelle verwendet werden, insbesondere für ergänzende Therapien oder Komponenten, die in breitere Versorgungspfade integriert sind. Der Kanal-Mix wird weiterhin durch Verschiebungen im Versorgungsort und die Verfügbarkeit von ambulanten Onkologie-Liefermodellen geprägt.
Markttreiber für Checkpoint-Inhibitor-refraktäre Krebsmedikamente
Erweiterung des refraktären Patientenpools nach der Verwendung von Checkpoint-Inhibitoren
Checkpoint-Inhibitoren werden über eine wachsende Anzahl von Tumortypen und Behandlungslinien hinweg eingesetzt, was die Anzahl der Patienten erhöht, die schließlich fortschreiten oder nicht ansprechen. Dies vergrößert die adressierbare Population, die refraktäre Therapien und Optionen für die Sequenzierung nach dem Fortschreiten benötigt. Kliniker benötigen zunehmend strukturierte Ansätze, um primäre Resistenz und erworbene Resistenz nach PD-(L)1- oder CTLA-4-Exposition zu managen. Diese Bedingungen erhalten die Nachfrage nach Therapien, die in zuvor behandelten, schwer zu behandelnden Patientengruppen einen Nutzen bieten können.
Intensivierung des Fokus auf Kombinations- und Sequenzierungsstrategien
Das Management von refraktären Erkrankungen hängt zunehmend von Kombinationsansätzen ab, die darauf abzielen, Widerstandsmechanismen zu überwinden. Behandlungspläne werden ausgewählt, um Wirksamkeit mit Sicherheit in Einklang zu bringen, insbesondere bei stark vorbehandelten Patienten. Mit der Reifung der Sequenzierungspfade wird die Medikamentennutzung zunehmend protokollgesteuert, was eine konstante Nachfrage in Onkologiezentren unterstützt. Der Fokus auf die Optimierung der Ergebnisse nach Fortschreiten der Krankheit stärkt die kontinuierliche Investition in Therapien, die für refraktäre Situationen positioniert sind.
- Zum Beispiel berichtete die RELATIVITY-047-Studie von Bristol Myers Squibb (Nivolumab + Relatlimab vs. Nivolumab bei fortgeschrittenem Melanom) von einem medianen progressionsfreien Überleben von 10,2 Monaten für die Kombination vs. 4,6 Monate für Nivolumab allein, mit einer objektiven Ansprechrate von 43,7% vs. 33,7%, was den messbaren Nutzen von Dual-Checkpoint-Strategien zeigt, die die Planungsoptionen nach Fortschreiten der Krankheit erweitern.
Hohe Behandlungsintensität bei großen soliden Tumoren
Großvolumige Krebserkrankungen wie nicht-kleinzelliger Lungenkrebs und Nierenkrebs halten eine hohe Exposition gegenüber Checkpoint-Inhibitoren aufrecht, was im Laufe der Zeit die Nachfrage nach refraktären Behandlungen fördert. Der klinische Bedarf bleibt akut, da das Fortschreiten nach Immuntherapie oft die Optionen einschränkt und die Dringlichkeit für Therapien der nächsten Linie erhöht. Laufende Verbesserungen in der Diagnostik und Behandlungsalgorithmen erhöhen die Anzahl der geeigneten Patienten und verfeinern die Behandlungswahl. Diese Faktoren verstärken die anhaltende Marktexpansion in Tumorkategorien mit hoher Inzidenz.
- Zum Beispiel waren im 5-Jahres-Update von CheckMate 214 bei fortgeschrittenem Nierenzellkarzinom (Nivolumab + Ipilimumab vs. Sunitinib) 48% der mit Nivolumab + Ipilimumab behandelten Patienten nach 5 Jahren am Leben (vs. 37% mit Sunitinib), und vollständige Ansprechraten bei langer Nachbeobachtung wurden mit 10,7% (vs. 2,6%) berichtet, was sowohl die hohe Behandlungsintensität als auch die beträchtliche Population unterstreicht, die letztendlich spätere Therapieentscheidungen nach IO-Exposition erfordert.
Erweiterung des Zugangs über Regionen und Versorgungseinrichtungen hinweg
Gesundheitssysteme erweitern weiterhin den Zugang zur Immunonkologie durch verbesserte Abdeckung, den Ausbau der Kapazitäten in der Spezialonkologie und eine breitere Verfügbarkeit von Behandlungen. Da die Verwendung von Checkpoint-Inhibitoren normaler wird, folgt die Nachfrage nach refraktären Behandlungen, insbesondere in Regionen, in denen die Einführung in früheren Linien beschleunigt wird. Anbieternetzwerke und Onkologiezentren stärken auch die Versorgungspfade, die komplexe Therapien unterstützen können. Dies schafft eine breitere Grundlage für die Nutzung von refraktären Krebsmedikamenten über den Prognosezeitraum hinweg.
Herausforderungen des Marktes für Checkpoint-Inhibitor-refraktäre Krebsmedikamente
Die klinische Heterogenität bei refraktären Erkrankungen führt zu einer Variabilität im Ansprechen auf die Behandlung, was es schwierig macht, Regime über Patientensubgruppen hinweg zu standardisieren. Vorherige Therapieexposition, Biomarkerstatus und Komorbiditätsbelastung können die Ergebnisse und Verträglichkeit erheblich beeinflussen, was die klinische Entscheidungsfindung erschwert. Darüber hinaus können Kombinationsregime die Belastung durch das Toxizitätsmanagement erhöhen, was die Anwendung bei gebrechlichen oder stark vorbehandelten Populationen einschränkt. Diese Einschränkungen können die Aufnahme in Umgebungen verlangsamen, in denen Überwachungsressourcen begrenzt sind.
- Zum Beispiel gibt das FDA-Label für Janssens TECVAYLI (Teclistamab-cqyv) eine Hospitalisierung für 48 Stunden nach Verabreichung aller Aufdosierungen an und berichtet über ein Zytokinfreisetzungssyndrom (CRS) bei 72 % der Patienten bei der empfohlenen Dosis (Grad 1: 50 %, Grad 2: 21 %, Grad 3: 0,6 %)—ein konkretes Beispiel dafür, wie fortschrittliche Regime erhebliche Anforderungen an Überwachung und Toxizitätsmanagement stellen können.
Marktzugang und Erschwinglichkeit bleiben bedeutende Hürden, insbesondere dort, wo die Erstattung eingeschränkt ist oder spezialisierte Onkologiedienste auf eine begrenzte Anzahl von Zentren konzentriert sind. Behandlungswege können auch durch Formularkontrollen und von Kostenträgern gesteuerte Sequenzierungsanforderungen beeinflusst werden. Regionale Unterschiede in der Diagnostikfähigkeit und der Verfügbarkeit von Spezialisten können die Identifizierung geeigneter Patienten einschränken. Diese Probleme sind am ausgeprägtesten in Teilen Lateinamerikas, des Nahen Ostens und Afrikas, wo der Zugang zwischen Ländern und Versorgungseinrichtungen ungleichmäßig sein kann.
Trends und Chancen im Markt für Checkpoint-Inhibitor-refraktäre Krebsmedikamente
Klinische Pfade werden zunehmend durch resistenzinformierte Strategien geprägt, einschließlich biomarkergestützter Auswahl und Regimeoptimierung nach PD-(L)1-Progression. Dieser Trend unterstützt Chancen für Therapien, die in klar definierten refraktären Populationen Nutzen zeigen und in etablierte Sequenzierungsalgorithmen integriert werden können. Das Wachstum profitiert auch von der fortlaufenden Ausweitung der Immuntherapienutzung auf frühere Krankheitsstadien, was den nachgelagerten refraktären Pool im Laufe der Zeit erhöht. Die Standardisierung der Behandlung in großen Onkologiezentren unterstützt die schnellere Verbreitung aktualisierter Protokolle.
- Zum Beispiel ist das von Roche geführte Foundation Medicine's FDA-zugelassene FoundationOne CDx darauf ausgelegt, 324 Gene zu profilieren und genomische Signaturen wie Mikrosatelliteninstabilität (MSI) und Tumormutationslast (TMB) zu berichten, um die biomarkergesteuerte Therapieauswahl in routinemäßigen Onkologieworkflows zu unterstützen.
Chancen ergeben sich auch aus der Erweiterung der Onkologiekapazität in schnell wachsenden Regionen, insbesondere im asiatisch-pazifischen Raum, wo Infrastrukturwachstum und breiterer Zugang die Aufnahme beschleunigen können. Mit der Weiterentwicklung der Modelle zur Erbringung von Onkologiedienstleistungen können spezialisierte Apotheken und ambulante Versorgungspfade erweitert werden, um eine reibungslosere Verteilung und Patientenverwaltung zu unterstützen. Ein größerer Schwerpunkt auf koordinierten Versorgungspfaden kann die Persistenz und Adhärenz dort verbessern, wo dies zutrifft. Diese Veränderungen schaffen Raum für differenzierte Therapien und Regimestrategien, die mit realen klinischen Einschränkungen übereinstimmen.
Regionale Einblicke
Nordamerika
Nordamerika wird voraussichtlich zwischen 2025 und 2032 um 12,06 % wachsen, unterstützt durch eine hohe Durchdringung der Immuntherapie und etablierte Sequenzierungspraktiken in spezialisierten Onkologiezentren. Starke klinische Studienaktivität und strukturierte Behandlungswege fördern die Akzeptanz in refraktären Umgebungen. Der Zugang wird durch Kostenträgerkontrollen geprägt, aber ausgereifte Erstattungsrahmen unterstützen die fortgesetzte Nutzung in geeigneten Patientengruppen.
Europa
Europa wird voraussichtlich zwischen 2025 und 2032 um 11,42 % wachsen, unterstützt durch leitlinienbasierte Immuntherapieakzeptanz und breite Onkologieinfrastruktur in den wichtigsten Märkten. Zentralisierte Beschaffung und Formularkontrollentscheidungen beeinflussen den Zugang zu Regimen und die Sequenzierung in der refraktären Versorgung. Der anhaltende Fokus auf standardisierte Protokolle unterstützt eine stetige Nachfrage in von Spezialisten geführten Onkologiesystemen.
Asien-Pazifik
Es wird erwartet, dass der asiatisch-pazifische Raum im Zeitraum 2025–2032 um 13,84 % wächst, was eine schnellere Expansion der Onkologie-Kapazitäten und eine breitere Anwendung von Checkpoint-Inhibitoren über verschiedene Indikationen hinweg widerspiegelt. Das Wachstum wird durch den zunehmenden Zugang zu spezialisierter Krebsversorgung und die Erweiterung der Behandlungsmöglichkeiten in großen Patientengruppen gestärkt. Mit der Skalierung der Immuntherapie-Annahme wächst der Pool von Patienten in der refraktären Linie, was eine anhaltende Nachfrage nach Strategien für die nächste Linie unterstützt.
Lateinamerika
Es wird erwartet, dass Lateinamerika im Zeitraum 2025–2032 um 9,53 % wächst, wobei die Annahme durch die Expansion privater Onkologienetzwerke und allmähliche Verbesserungen der Abdeckung beeinflusst wird. Der Zugang bleibt in den Ländern ungleichmäßig, wobei die Nachfrage in großen städtischen Zentren konzentriert ist. Das Wachstum der Behandlungen wird unterstützt, da sich die spezialisierte Infrastruktur erweitert und die Nutzung von Immunonkologie stärker in die Versorgungswege integriert wird.
Mittlerer Osten & Afrika
Es wird erwartet, dass der Mittlere Osten im Zeitraum 2025–2032 um 8,65 % und Afrika um 7,14 % wächst, was eine langsamere Gesamtentwicklung aufgrund der Konzentration des Zugangs in Zentren mit höherer Kapazität widerspiegelt. Die Annahme wird durch spezialisierte Onkologiezentren vorangetrieben, insbesondere in Märkten mit stärkerer Erstattung und tertiärer Versorgungsinfrastruktur. Das Wachstum bleibt abhängig von der Erweiterung der diagnostischen Kapazitäten, der Verfügbarkeit von Spezialisten und der Abdeckung fortschrittlicher Onkologie-Therapien.
Wettbewerbslandschaft
Der Wettbewerb bei refraktären Krebsmedikamenten mit Checkpoint-Inhibitoren wird durch die Positionierung innerhalb der Sequenzierung nach Checkpoint-Inhibitoren, das Design von Kombinationsregimen und die Evidenzerzeugung in definierten refraktären Populationen bestimmt. Unternehmen differenzieren sich durch klinische Leistung in zuvor behandelten Umgebungen, Verträglichkeit von Kombinationen und die Fähigkeit, Therapien mit biomarker-gesteuerten Versorgungswegen in Einklang zu bringen. Der Markterfolg wird auch durch die Akzeptanz der Kostenträger, den Zugang zu Arzneimittellisten und die Fähigkeit beeinflusst, Onkologiezentren bei der Protokollintegration und der Generierung von Evidenz aus der realen Welt zu unterstützen.
Bristol-Myers Squibb Company hält eine starke Präsenz in der Immunonkologie durch etablierte Checkpoint-Inhibitor-Portfolios und laufende Bemühungen zur Unterstützung von Sequenzierungsstrategien und Kombinationen in komplexen Onkologie-Umgebungen. Der Wettbewerbsansatz konzentriert sich darauf, die klinische Relevanz über mehrere Tumortypen hinweg zu stärken und das Vertrauen der Ärzte durch Evidenzentwicklung und Wegintegration zu unterstützen. Der anhaltende Fokus auf refraktär-relevante Behandlungsstrategien unterstützt die Differenzierung in Patientengruppen, in denen die Optionen nach dem Fortschreiten begrenzt sind. Diese Faktoren helfen, die Wettbewerbsposition zu halten, während die refraktäre Nachfrage wächst.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Bristol-Myers Squibb Company
- Merck & Co., Inc.
- Regeneron Pharmaceuticals, Inc.
- Exelixis, Inc.
- AstraZeneca plc
- GSK plc
- F. Hoffmann-La Roche Ltd
- Eisai Co., Ltd.
- Andere
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Juni 2025 gaben Teva Pharmaceutical Industries und Fosun Pharma eine strategische Partnerschaft zur Entwicklung von TEV‑56278 bekannt, beschrieben als eine experimentelle Anti‑PD1‑IL2 „ATTENUKINE“-Therapie, die darauf abzielt, die Generierung klinischer Daten bei Krebserkrankungen, einschließlich Melanom, zu beschleunigen.
- Im Juni 2025 gaben Bristol-Myers Squibb Company und BioNTech eine globale strategische Partnerschaft bekannt, um gemeinsam BioNTechs Onkologie-Kandidat BNT327 zu entwickeln und zu vermarkten, und ihn als potenzielles Immunonkologie-Rückgrat der nächsten Generation über Einzelmechanismus-Checkpoint-Inhibitoren hinaus zu positionieren.
- Im März 2025 kündigte Sun Pharmaceutical Industries an, Checkpoint Therapeutics zu übernehmen, wobei Checkpoints von der FDA zugelassene Anti‑PD‑L1-Therapie UNLOXCYT (Cosibelimab‑ipdl) als Teil der Transaktion hervorgehoben wird.
- Im Februar 2024 erhielt Iovance Biotherapeutics die beschleunigte FDA-Zulassung für Lifileucel (Amtagvi) für Erwachsene mit nicht resezierbarem oder metastasiertem Melanom, die zuvor mit einem PD‑1-blockierenden Antikörper (und gezielter Therapie, wenn BRAF V600-positiv) behandelt wurden, und schuf damit eine neue kommerzielle Option speziell für eine Checkpoint-Inhibitor-refraktäre/erfahrene Population.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 42.632,94 Millionen |
| Umsatzprognose für 2032 | USD 95.548,35 Millionen |
| Wachstumsrate (CAGR) | 12,67% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typausblick: CTLA-4-Inhibitor, PD-1-Inhibitor, PD-L1-Inhibitor, Andere; Nach Anwendungsbereich: Hodgkin-Lymphom, Nierenkrebs, Melanom, Nicht-kleinzelliger Lungenkrebs, Andere; Nach Vertriebskanalausblick: Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Bristol-Myers Squibb Company, Merck & Co., Inc., Regeneron Pharmaceuticals, Inc., Exelixis, Inc., AstraZeneca plc, GSK plc, F. Hoffmann-La Roche Ltd, Eisai Co., Ltd., Andere Unternehmen |
| Anzahl der Seiten | 322 |
Segmentierung
NACH TYP
- CTLA-4-Inhibitor
- PD-1-Inhibitor
- PD-L1-Inhibitor
- Andere
NACH ANWENDUNG
- Hodgkin-Lymphom
- Nierenkrebs
- Melanom
- Nicht-kleinzelliges Lungenkarzinom
- Andere
NACH VERTRIEBSKANAL
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für globale Checkpoint-Inhibitoren bei therapieresistenten Krebsmedikamenten?
Wie hoch ist die CAGR des globalen Marktes für checkpoint-Inhibitoren bei therapieresistenten Krebserkrankungen während des Prognosezeitraums?
Welches Segment ist 2025 nach Typ das größte?
Was sind die Schlüsselfaktoren, die das Wachstum in diesem Markt antreiben?
Wer sind die Hauptakteure auf dem globalen Markt für checkpoint-Inhibitoren bei therapieresistenten Krebsmitteln?
Welche Region wird voraussichtlich im Zeitraum von 2025 bis 2032 am schnellsten wachsen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 42,632.94 million → 2032: USD 95,548.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Drivers
- 3.3 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Restraints & Challenges
- 3.4 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für refraktären Krebs bei Checkpoint-Inhibitoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für refraktären Krebs bei Checkpoint-Inhibitoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für refraktären Krebs bei Checkpoint-Inhibitoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für refraktären Krebs bei Checkpoint-Inhibitoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für refraktären Krebs bei Checkpoint-Inhibitoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für refraktären Krebs bei Checkpoint-Inhibitoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für refraktären Krebs bei Checkpoint-Inhibitoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für refraktären Krebs bei Checkpoint-Inhibitoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
