
Überblick über den Markt für regenerative Veterinärmedizin:
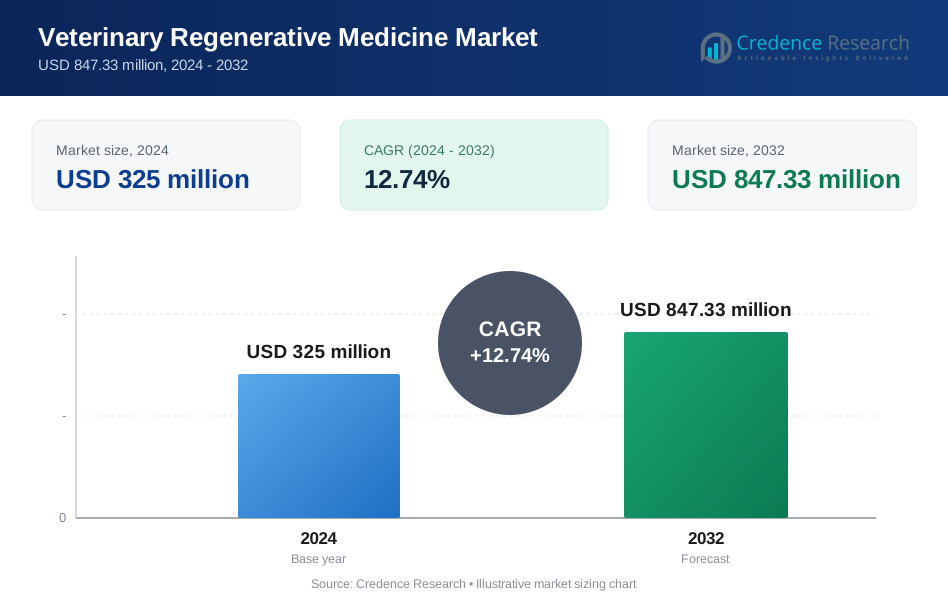
Die Marktgröße für regenerative Veterinärmedizin wurde im Jahr 2024 auf 325 Millionen USD geschätzt und soll bis 2032 847,33 Millionen USD erreichen, mit einem Wachstum von 12,74 % CAGR während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für regenerative Veterinärmedizin 2024 | 325 Millionen USD |
| Markt für regenerative Veterinärmedizin, CAGR | 12,74% |
| Marktgröße für regenerative Veterinärmedizin 2032 | 847,33 Millionen USD |
Einblicke in den Markt für regenerative Veterinärmedizin
- Das Marktwachstum wird durch die zunehmende Haltung von Haustieren, höhere Ausgaben für die Tiergesundheit und die steigende Prävalenz von Muskel-Skelett- und degenerativen Erkrankungen unterstützt, wobei das Segment der Hunde im Jahr 2024 einen Anteil von 52,6 % aufgrund der hohen Nachfrage nach Behandlungen hält.
- Technologische Fortschritte in der Stammzellverarbeitung und Biologika prägen die Markttrends, wobei die Stammzelltherapie das Produktsegment mit einem Anteil von 47,9 % anführt, unterstützt durch starke klinische Ergebnisse und eine breitere Akzeptanz bei Tierärzten.
- Die Marktpositionierung wird durch Schlüsselakteure beeinflusst, die Therapieportfolios erweitern, in klinische Validierung investieren und Partnerschaften mit Tierkliniken und -krankenhäusern stärken, um die Akzeptanz und Reichweite der Dienstleistungen zu erhöhen.
- Nordamerika dominierte den Markt mit einem regionalen Anteil von 41,8 % im Jahr 2024, unterstützt durch eine fortschrittliche veterinärmedizinische Infrastruktur, starke Durchdringung der Tierversicherung und frühe Einführung der regenerativen Medizin, gefolgt von Europa und dem asiatisch-pazifischen Raum.
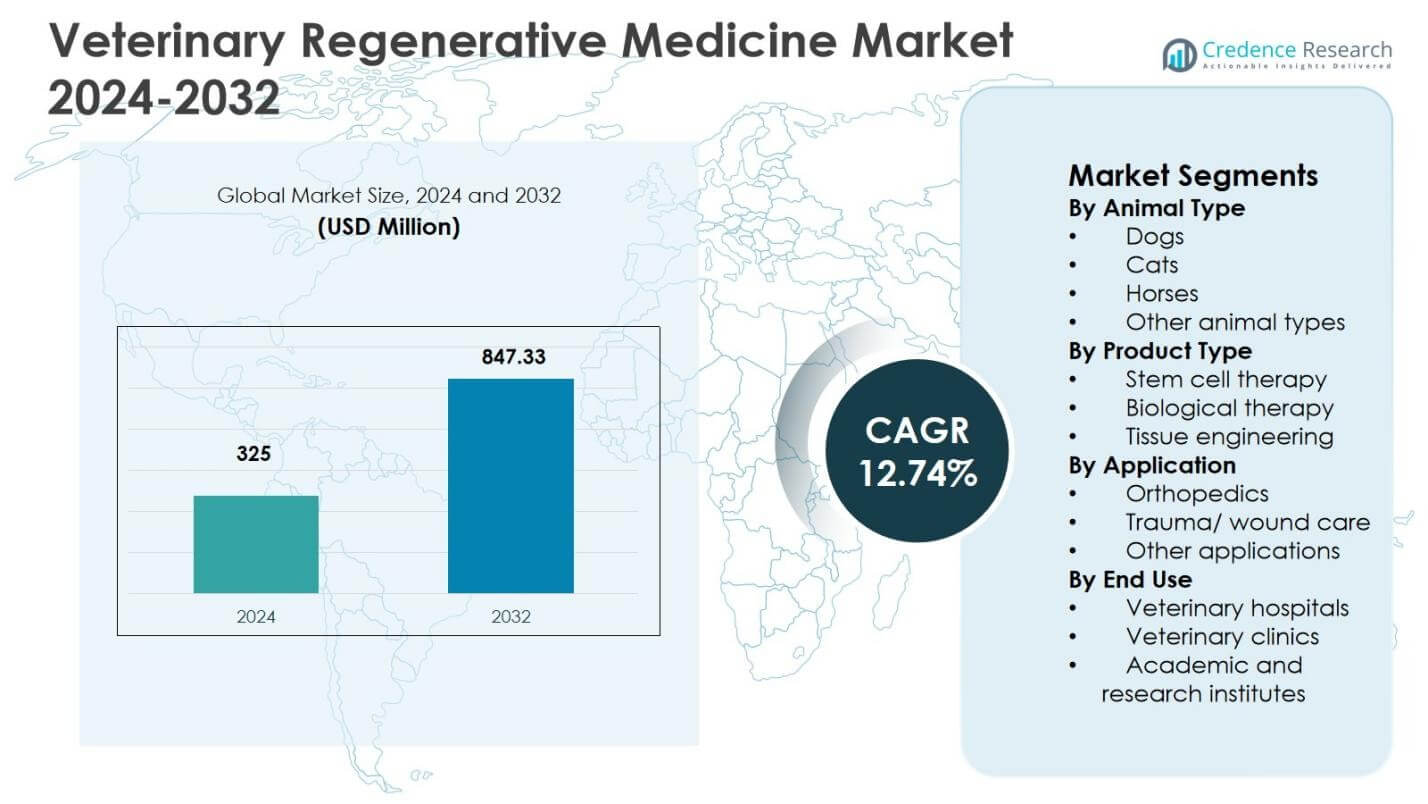
Analyse der Marktsegmentierung für regenerative Veterinärmedizin:
Nach Tierart:
Im Markt für regenerative Veterinärmedizin stellten Hunde das dominierende Segment der Tierarten dar und machten 52,6 % des Marktanteils im Jahr 2024 aus. Hohe Raten der Haustierhaltung, steigende Ausgaben für die Gesundheitsversorgung von Begleittieren und die zunehmende Häufigkeit von Arthrose, Bänderverletzungen und degenerativen Gelenkerkrankungen bei Hunden treiben die Nachfrage weiter an. Tierkliniken setzen zunehmend Stammzell- und Biologikatherapien für orthopädische und Weichteil-Erkrankungen bei Hunden ein, da diese zu schnelleren Erholungszeiten und weniger chirurgischen Eingriffen führen. Das wachsende Bewusstsein unter Tierhaltern und die zunehmende Verfügbarkeit spezialisierter veterinärmedizinischer Regenerationszentren stärken die Führungsposition des Segments weiter.
- Zum Beispiel behandelte Stem Cell Vet in Großbritannien Hunde wie Benson, einen Patienten, der Stammzelleninjektionen gegen Mobilitätsprobleme erhielt, was zu erheblichen Gesundheitsverbesserungen innerhalb von 3-6 Monaten nach der Behandlung führte.
Nach Produkttyp:
Das Segment der Stammzelltherapie führte den Markt für Veterinärregenerative Medizin nach Produkttyp an und erlangte 2024 einen Marktanteil von 47,9%. Diese Dominanz wird durch ihre nachgewiesene Wirksamkeit bei der Behandlung von muskuloskelettalen Störungen, Sehnenverletzungen und entzündlichen Erkrankungen bei Begleit- und Pferdetieren angetrieben. Autologe Stammzellbehandlungen bieten ein reduziertes Abstoßungsrisiko und verbesserte Heilungsergebnisse, was sie bei Tierärzten weit verbreitet bevorzugt macht. Ständige Fortschritte in der Zellverarbeitungstechnologie, zunehmende klinische Beweise für die Wirksamkeit und regulatorische Unterstützung für veterinärmedizinische Biologika haben die Einführung beschleunigt und die Stammzelltherapie als das zentrale umsatzgenerierende Produktsegment positioniert.
- Zum Beispiel wandte das Royal Veterinary College (RVC) stammzellbasierte Behandlungen aus Knochenmark auf eine Läsion des oberflächlichen Beugesehnenkerns eines Pferdes an, was nach sechs Monaten zu einer vollständigen Auffüllung der Läsion und einer reduzierten Entzündung führte
Nach Anwendung:
Nach Anwendung hat sich die Orthopädie als führendes Segment herauskristallisiert und hielt 2024 einen Anteil von 44,3% am Markt für Veterinärregenerative Medizin. Das Segment profitiert von der hohen Prävalenz von Gelenkerkrankungen, Bänderrissen, Hüftdysplasie und sportbedingten Verletzungen, insbesondere bei Hunden und Pferden. Regenerative Therapien bieten effektive Alternativen zur Chirurgie, indem sie Schmerzen reduzieren, die Mobilität wiederherstellen und die Erholungszeiten verkürzen. Die steigende Nachfrage nach minimalinvasiven Behandlungsoptionen, wachsende Überweisungsraten zu veterinärmedizinischen Orthopädiespezialisten und die zunehmende Anwendung regenerativer Protokolle in der klinischen Praxis unterstützen weiterhin das starke Wachstum in diesem Anwendungssegment.
Wichtige Wachstumsfaktoren
Steigende Anzahl an Haustieren und erhöhte Gesundheitsausgaben
Der Markt für Veterinärregenerative Medizin profitiert erheblich von der wachsenden Population von Haustieren und steigenden Ausgaben für fortschrittliche veterinärmedizinische Versorgung. Haustierbesitzer priorisieren zunehmend langfristige Gesundheitsergebnisse und Lebensqualität, was die Nachfrage nach regenerativen Therapien gegenüber herkömmlichem Schmerzmanagement antreibt. Höhere Ausgaben für Diagnostik, Spezialbehandlungen und das Management chronischer Erkrankungen unterstützen die Einführung von Stammzell- und Biologikatherapien. Die Erweiterung der Haustierkrankenversicherung verbessert zudem die Erschwinglichkeit, sodass Tierkliniken regenerative Medizin in routinemäßige orthopädische und chronische Behandlungswege integrieren können.
- Zum Beispiel hat VetStem Biopharma die aus Fettgewebe gewonnenen Stammzelltherapien für canine Osteoarthritis eingeführt, mit über 16.000 verarbeiteten Patientenproben bis 2024, was zu mehr als 38.000 Behandlungen führte.
Zunehmende Prävalenz von muskuloskelettalen und degenerativen Erkrankungen
Die steigende Inzidenz von muskuloskelettalen Erkrankungen wie Osteoarthritis, Bänderverletzungen und Sehnenschäden ist ein wesentlicher Wachstumstreiber für den Markt für veterinärmedizinische regenerative Medizin. Alternde Begleittiere und leistungsbedingte Verletzungen bei Pferden schaffen eine anhaltende Nachfrage nach Therapien, die Gewebereparatur und funktionelle Erholung fördern. Regenerative Behandlungen reduzieren Entzündungen, verbessern die Mobilität und verkürzen die Erholungszeiten, was sie zu bevorzugten Optionen unter Tierärzten macht. Das wachsende klinische Vertrauen in regenerative Ergebnisse unterstützt weiterhin die breitere Akzeptanz in orthopädischen und sportmedizinischen Anwendungen.
- Zum Beispiel zeigte TVMs DogStem, eine lizenzierte Stammzelltherapie für canine Hüft- und Ellbogenarthrose, dass 63% der behandelten Hunde eine klinisch relevante Verbesserung in der Kraftplatten-Ganganalyse acht Wochen nach der Injektion erreichten, während 77% bessere Ergebnisse bei orthopädischen Untersuchungen zeigten.
Fortschritte in der veterinärmedizinischen regenerativen Technologie
Technologische Fortschritte in der Zellverarbeitung, biologischen Formulierungen und Behandlungsmethoden stärken den Markt für veterinärmedizinische regenerative Medizin. Verbesserte Techniken zur Isolation von Stammzellen und standardisierte Präparation von thrombozytenreichem Plasma verbessern die Konsistenz der Behandlungen und die klinische Zuverlässigkeit. Diese Innovationen reduzieren die Komplexität der Verfahren und erweitern die Zugänglichkeit über spezialisierte Zentren hinaus. Da Technologien effizienter und kostengünstiger werden, übernehmen allgemeine Tierarztpraxen zunehmend regenerative Lösungen, was die Marktdurchdringung und das langfristige Wachstum unterstützt.
Wichtige Trends & Chancen
Erweiterung der Pferdesport- und Leistungsmedizin
Die Erweiterung der Pferdesport- und Leistungsmedizin stellt einen bedeutenden Trend und eine Chance im Markt für veterinärmedizinische regenerative Medizin dar. Wettbewerbsrennen und Leistungsdisziplinen erfordern fortschrittliche Behandlungen, die die Heilung beschleunigen und die sportliche Langlebigkeit verlängern. Regenerative Therapien werden zunehmend bei Sehnenverletzungen, Gelenkdegeneration und Traumarehabilitation bei Pferden eingesetzt. Investitionen in spezialisierte Pferdekliniken und Trainingsanlagen unterstützen die Einführung regenerativer Protokolle und schaffen Wachstumschancen für Therapieanbieter und Technologieentwickler.
- Zum Beispiel hat Vet-Stem, Inc. seit 2003 regenerative Zellen aus Fettgewebe bei 66 Fällen von oberflächlicher oder tiefer digitaler Flexor-Tendinitis bei Pferden angewendet und statistisch signifikante Verbesserungen (p<0,05) bei den Heilungsindikatoren der Sehnen im Vergleich zu Kontrollgruppen gezeigt.
Integration regenerativer Therapien in die allgemeine tierärztliche Praxis
Die Integration der regenerativen Medizin in die allgemeine tierärztliche Praxis bietet eine bedeutende Gelegenheit für die Marktexpansion. Vereinfachte Behandlungsprotokolle, zunehmende Schulungen für Praktiker und verbesserter Zugang zu gebrauchsfertigen Therapiekits fördern die Akzeptanz durch kleine und mittelgroße Kliniken. Dieser Trend unterstützt die geografische Expansion in aufstrebende Märkte, in denen sich die tierärztliche Infrastruktur entwickelt. Unternehmen, die standardisierte Lösungen und klinische Unterstützungsdienste anbieten, sind gut positioniert, um die steigende Nachfrage von allgemeinen Tierärzten zu bedienen.
- Zum Beispiel arbeitet das Two Rivers Veterinary Hospital mit Ardent Animal Health zusammen, um Plättchenreiches Plasma (PRP) und Stammzelltherapie unter Verwendung der eigenen Zellen der Klinik bereitzustellen, was weniger invasive Alternativen für Haustiere mit chronischen Gelenkschmerzen und Weichteilverletzungen in einem einzigen Besuch bietet.
Wichtige Herausforderungen
Hohe Behandlungskosten und Erschwinglichkeitsbeschränkungen
Hohe Behandlungskosten bleiben eine kritische Herausforderung im Markt für Veterinärregenerative Medizin. Spezialisierte Ausrüstung, qualifizierte Arbeitskräfte und mehrere Behandlungssitzungen erhöhen die Gesamtkosten und schränken die Zugänglichkeit für viele Tierhalter ein. Begrenzte Erstattungsdeckung durch Tierkrankenversicherungen schränkt die Akzeptanz weiter ein, insbesondere in kostenempfindlichen Regionen. Die Erschwinglichkeit durch skalierbare Produktion, kosteneffiziente Technologien und eine breitere Versicherungsaufnahme zu adressieren, ist entscheidend, um ein nachhaltiges Marktwachstum zu unterstützen.
Regulatorische Variabilität und Mangel an standardisierten Richtlinien
Regulatorische Variabilität in verschiedenen Regionen stellt eine Herausforderung für den Markt für Veterinärregenerative Medizin dar. Inkonsistente Zulassungsverfahren für zellbasierte und biologische Therapien schaffen Unsicherheit für Hersteller und Kliniker. Das Fehlen standardisierter klinischer Richtlinien kann die Konsistenz der Behandlung und das Vertrauen der Praktiker beeinträchtigen. Die Etablierung harmonisierter regulatorischer Rahmenwerke, validierter Protokolle und langfristiger klinischer Evidenz ist entscheidend, um die Sicherheit, Zuverlässigkeit und weitverbreitete Akzeptanz regenerativer veterinärmedizinischer Therapien zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für Veterinärregenerative Medizin an und machte 41,8 % des Marktanteils im Jahr 2024 aus. Die Region profitiert von einem hohen Besitz von Begleittieren, fortschrittlicher veterinärmedizinischer Infrastruktur und starker Akzeptanz innovativer Behandlungstechnologien. Die weitverbreitete Verfügbarkeit von spezialisierten Tierkliniken und die zunehmende Nutzung regenerativer Therapien für orthopädische und chronische Erkrankungen unterstützen die Marktführerschaft. Günstige regulatorische Wege für veterinärmedizinische Biologika und steigende Ausgaben für die Tiergesundheit stärken die Akzeptanz weiter. Die Präsenz etablierter Marktteilnehmer und laufende klinische Forschungsaktivitäten verstärken weiterhin die dominante regionale Position Nordamerikas.
Europa
Europa stellte 27,4 % des Marktanteils für Veterinärregenerative Medizin im Jahr 2024 dar, unterstützt durch hohe Tierschutzstandards und erweiterten Zugang zu fortschrittlichen veterinärmedizinischen Dienstleistungen. Die steigende Nachfrage nach regenerativen Behandlungen bei Begleittieren und in der Pferdesportmedizin treibt das Wachstum in den wichtigsten europäischen Ländern voran. Das zunehmende Bewusstsein unter Tierärzten und Tierhaltern für nicht-invasive Behandlungsoptionen trägt zur Marktexpansion bei. Die Unterstützung der Regierung für veterinärmedizinische Forschung und strukturierte regulatorische Rahmenwerke fördern die klinische Akzeptanz, während die zunehmende Durchdringung von Tierkrankenversicherungen die Nachfrage nach regenerativen Therapien weiter unterstützt.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 18,6 % des Marktanteils für veterinärmedizinische regenerative Medizin im Jahr 2024 aus, was das schnelle Wachstum der veterinärmedizinischen Gesundheitsinfrastruktur und die steigende Adoption von Haustieren widerspiegelt. Steigendes verfügbares Einkommen und Urbanisierung haben die Nachfrage nach fortschrittlichen Tierpflegelösungen in wichtigen Märkten angetrieben. Tierkliniken erweitern ihr Dienstleistungsangebot, um regenerative Therapien, insbesondere für orthopädische und traumabedingte Erkrankungen, einzuschließen. Wachsende Investitionen in die veterinärmedizinische Ausbildung und spezialisierte Pflegezentren unterstützen die Marktentwicklung und positionieren den Asien-Pazifik-Raum als den am schnellsten wachsenden regionalen Beitrag während des Prognosezeitraums.
Lateinamerika
Lateinamerika erfasste 7,3 % des Marktanteils für veterinärmedizinische regenerative Medizin im Jahr 2024, angetrieben durch allmähliche Verbesserungen der veterinärmedizinischen Gesundheitsdienste und ein wachsendes Bewusstsein für regenerative Behandlungsoptionen. Die zunehmende Haustierhaltung und steigende Ausgaben für die Gesundheit von Haustieren unterstützen die Adoption in städtischen Gebieten. Veterinärfachleute integrieren zunehmend regenerative Therapien für muskuloskelettale und Weichteilverletzungen. Das Wachstum privater Tierkliniken und Partnerschaften mit internationalen Therapieanbietern verbessert die Zugänglichkeit und unterstützt die stetige Marktexpansion in wichtigen Ländern der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt 4,9 % des Marktanteils für veterinärmedizinische regenerative Medizin im Jahr 2024, unterstützt durch wachsende Investitionen in die veterinärmedizinische Infrastruktur und einen zunehmenden Fokus auf Tiergesundheit. Die steigende Nachfrage nach fortschrittlichen Behandlungen für Haustiere und Pferdepflege treibt die Marktentwicklung voran. Die Expansion privater Tierkliniken und spezialisierter Zentren verbessert den Zugang zu regenerativen Therapien. Regierungsinitiativen zur Förderung des Tierschutzes und die allmähliche Einführung fortschrittlicher veterinärmedizinischer Technologien unterstützen das Marktwachstum, während das zunehmende Bewusstsein unter Tierärzten die regionale Beteiligung weiter stärkt.
Segmentierungen des Marktes für veterinärmedizinische regenerative Medizin:
Nach Tierart
- Hunde
- Katzen
- Pferde
- Andere Tierarten
Nach Produkttyp
- Stammzelltherapie
- Biologische Therapie
- Gewebetechnik
Nach Anwendung
- Orthopädie
- Trauma-/Wundversorgung
- Andere Anwendungen
Nach Endnutzung
- Tierkliniken
- Tierarztpraxen
- Akademische und Forschungseinrichtungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für regenerative Veterinärmedizin hebt die Präsenz wichtiger Akteure hervor, darunter Animal Cell Therapies, Ardent, Boehringer Ingelheim International, Cell Therapy Sciences, Dechra Pharmaceuticals, Enso Discoveries, EquiCord, Lynch Biologics, Magellan Stem Cells und Medrego. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer regenerativen Therapieportfolios durch Stammzelltechnologien, Biologika und Gewebe-Engineering-Lösungen, die für Begleit- und Pferdetiere maßgeschneidert sind. Strategische Prioritäten umfassen Produktinnovation, klinische Validierung und Partnerschaften mit Tierkliniken und Forschungseinrichtungen. Unternehmen investieren in skalierbare Zellverarbeitungsplattformen und standardisierte Behandlungskits, um die klinische Akzeptanz zu verbessern. Die geografische Expansion, insbesondere in aufstrebende Veterinärmärkte, und der zunehmende Fokus auf Schulungs- und Bildungsprogramme für Tierärzte prägen die Marktpositionierung weiter. Kontinuierliche Bemühungen zur Stärkung der regulatorischen Compliance und zur Demonstration der langfristigen Wirksamkeit bleiben zentral für die Aufrechterhaltung der wettbewerbsfähigen Differenzierung.
Analyse der Hauptakteure
- Magellan Stem Cells
- Dechra Pharmaceuticals
- Enso Discoveries
- Lynch Biologics
- Boehringer Ingelheim International
- Medrego
- EquiCord
- Cell Therapy Sciences
- Ardent
- Animal Cell Therapies
Jüngste Entwicklungen
- Im November 2025 startete RION RION Vet, einen biotechnologischen Veterinärarm, der ein erstklassiges, plättchenbasiertes biologisches Therapeutikum (ePEP-01) für muskuloskelettale Indikationen bei Pferden vorantreibt, und ernannte Mark Herthel zum CEO.
- Im April 2025 erwarb Vetirus Pharmaceuticals Enso Discoveries und erweiterte sein Portfolio an regenerativer Medizin mit patentierten Produkten wie Rebound PRP und Rebound PRF für veterinärmedizinische Anwendungen.
- Im April 2025 brachte Transcend Biologics TropoVet PRP auf den Markt, ein fortschrittliches einstufiges Plättchentherapiesystem zur Verbesserung der Heilung und Genesung von Haustieren in der Veterinärpraxis.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Tierart, Produkttyp, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für regenerative Veterinärmedizin wird sich aufgrund der steigenden Nachfrage nach fortschrittlichen, nicht-invasiven Behandlungsoptionen für Begleit- und Leistungstiere weiter ausdehnen.
- Die breitere Akzeptanz von Stammzell- und biologischen Therapien wird gestärkt, da klinische Beweise und standardisierte Protokolle das Vertrauen der Tierärzte erhöhen.
- Die Integration regenerativer Behandlungen in die allgemeine Veterinärpraxis wird die Marktreichweite über Spezialkliniken hinaus erweitern.
- Technologische Fortschritte in der Zellverarbeitung und biologischen Formulierungen werden die Konsistenz der Behandlungen und klinische Ergebnisse verbessern.
- Das wachsende Bewusstsein unter Tierhaltern wird frühzeitige Interventionen und präventive Anwendungen regenerativer Therapien fördern.
- Die Expansion der Pferdesport- und Leistungsmedizin wird die anhaltende Nachfrage nach regenerativen Lösungen unterstützen.
- Erhöhte Schulungs- und Ausbildungsprogramme werden die Fachkenntnisse der Praktiker und die Adoptionsraten der Behandlungen verbessern.
- Aufstrebende Märkte werden zum Wachstum beitragen, da sich die Infrastruktur der veterinärmedizinischen Gesundheitsversorgung weiterentwickelt.
- Die Zusammenarbeit zwischen Therapieanbietern und Tierkliniken wird Innovationen und die Verfügbarkeit von Dienstleistungen beschleunigen.
- Die Harmonisierung der Regulierung und klarere klinische Richtlinien werden die langfristige Marktstabilität und Akzeptanz unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für veterinärmedizinische regenerative Medizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für veterinärmedizinische regenerative Medizin zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für veterinärmedizinische regenerative Medizin hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für veterinärmedizinische regenerative Medizin antreiben?
Wer sind die führenden Unternehmen im Markt für veterinärmedizinische regenerative Medizin?
Welche Region hatte 2024 den größten Anteil am Markt für veterinärmedizinische regenerative Medizin?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für regenerative Veterinärmedizin Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für regenerative Veterinärmedizin Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 325 million → 2032: USD 847.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für regenerative Veterinärmedizin Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für regenerative Veterinärmedizin Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für regenerative Veterinärmedizin Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für regenerative Veterinärmedizin Market Drivers
- 3.3 Markt für regenerative Veterinärmedizin Market Restraints & Challenges
- 3.4 Markt für regenerative Veterinärmedizin Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für regenerative Veterinärmedizin Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für regenerative Veterinärmedizin Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für regenerative Veterinärmedizin category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für regenerative Veterinärmedizin Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für regenerative Veterinärmedizin Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für regenerative Veterinärmedizin market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für regenerative Veterinärmedizin Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für regenerative Veterinärmedizin Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für regenerative Veterinärmedizin Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für regenerative Veterinärmedizin (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für regenerative Veterinärmedizin Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für regenerative Veterinärmedizin Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für regenerative Veterinärmedizin Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für regenerative Veterinärmedizin Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für regenerative Veterinärmedizin Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für regenerative Veterinärmedizin Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für regenerative Veterinärmedizin Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für regenerative Veterinärmedizin Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für regenerative Veterinärmedizin Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
