
Marktübersicht
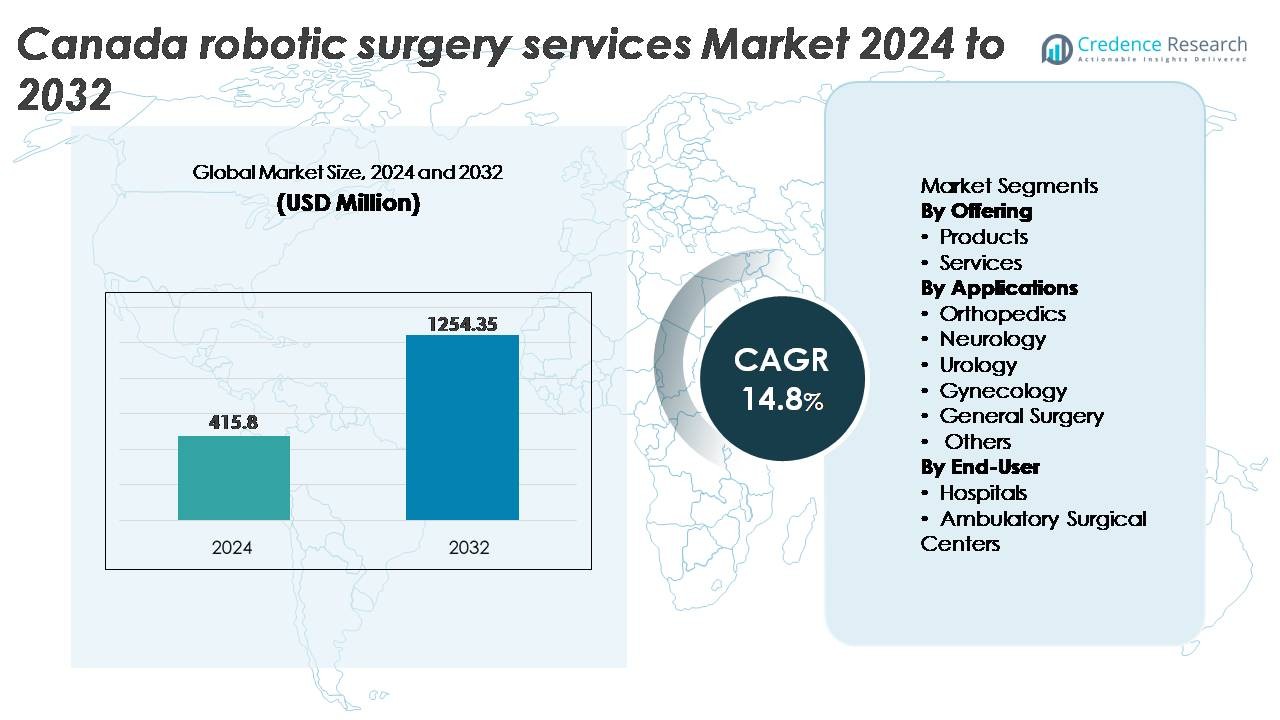
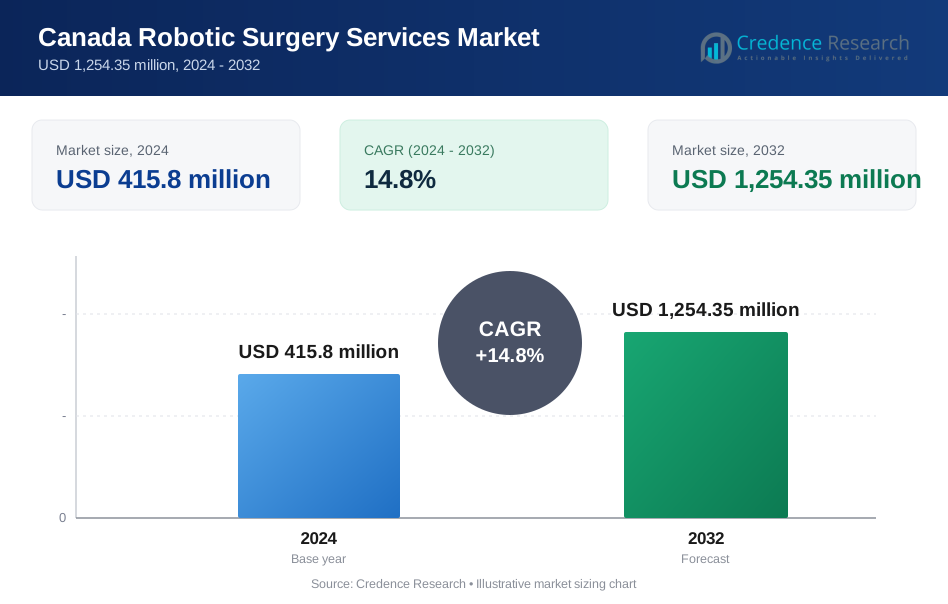
Der Markt für robotergestützte Chirurgiedienstleistungen in Kanada wurde im Jahr 2024 auf 415,8 Millionen USD geschätzt und soll bis 2032 auf 1.254,35 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Marktes für robotergestützte Chirurgiedienstleistungen in Kanada 2024 | 415,8 Millionen USD |
| CAGR des Marktes für robotergestützte Chirurgiedienstleistungen in Kanada | 14,8% |
| Größe des Marktes für robotergestützte Chirurgiedienstleistungen in Kanada 2032 | 1.254,35 Millionen USD |
Der Markt für robotergestützte Chirurgiedienstleistungen in Kanada wird durch eine starke Mischung aus globalen Technologieführern und heimischen Innovatoren geprägt, darunter Medtronic, Intuitive Surgical, THINK Surgical, Inc., Zimmer Biomet, Renishaw plc, Titan Medical Inc (CAN), TransEnterix, Inc (CAN) und HSS Global Technologies Inc (CAN). Diese Akteure konkurrieren durch Fortschritte in multispezialisierten Robotikplattformen, KI-gestützter chirurgischer Navigation und flexiblen, dienstbasierten Bereitstellungsmodellen, die eine breitere Akzeptanz in Krankenhäusern und ambulanten Zentren unterstützen. Regional betrachtet stellt Ontario mit einem Anteil von etwa 38 % den größten Marktanteil dar, angetrieben durch hohe Operationsvolumina, fortschrittliche Gesundheitsinfrastruktur und frühzeitige Einführung robotergestützter Verfahren, was es zum primären Wachstumszentrum im nationalen Markt macht.
Markteinblicke
- Der Markt für robotergestützte Chirurgiedienstleistungen in Kanada wurde im Jahr 2024 auf 415,8 Millionen USD geschätzt und soll bis 2032 auf 1.254,35 Millionen USD anwachsen, mit einer CAGR von 8 % im Prognosezeitraum.
- Die anhaltende Nachfrage nach minimalinvasiven Verfahren und schnellerer Genesung der Patienten treibt die starke Akzeptanz von Robotikplattformen in den Bereichen Urologie, Gynäkologie und allgemeine Chirurgie in Krankenhäusern und Operationszentren voran.
- Zu den wichtigsten Trends gehören KI-gestützte chirurgische Führung, kompakte Robotersysteme für ambulante Operationen und wachsende dienstbasierte Modelle, die die Anschaffungskosten senken.
- Hohe Investitionskosten, Wartungsausgaben und ein Mangel an ausgebildeten Roboterchirurgen hemmen weiterhin die Expansion, insbesondere in kleineren Gesundheitsnetzwerken.
- Regional führt Ontario mit einem Marktanteil von etwa 38 %, gefolgt von Quebec mit 22 % und British Columbia mit 16 %; nach Angebot entfallen die dominierenden Anteile auf Dienstleistungen, getrieben durch Lebenszykluswartung, Software-Upgrades und verfahrensbasierte Supportverträge.
Marktsegmentierungsanalyse:
Nach Angebot
Das Dienstleistungssegment hält den dominierenden Anteil am Markt für robotergestützte Chirurgiedienstleistungen in Kanada, unterstützt durch die zunehmende Implementierung von Wartungsverträgen, Schulungsprogrammen, verfahrensbasierter Abrechnung und Systemlebenszyklusmanagement. Gesundheitsdienstleister bevorzugen zunehmend dienstbasierte Modelle, um Kapitalausgaben zu reduzieren und die Effizienz der Systemnutzung zu maximieren. Servicepartnerschaften ermöglichen es Krankenhäusern, die Betriebszeit zu optimieren, Komponentenfehler schnell zu beheben und kontinuierliche Software-Updates zu erhalten. Gleichzeitig wächst die Nachfrage nach Produkten für die robotergestützte Chirurgie, angetrieben durch technologische Fortschritte in Mehrarm-Systemen, 3D-Visualisierung, haptischen Steuerungen und verbesserter Instrumentenkompatibilität in chirurgischen Abteilungen.
- Zum Beispiel meldete Intuitive Surgical im Jahr 2023 weltweit mehr als 2,2 Millionen robotergestützte Eingriffe, unterstützt durch laufenden Service, Instrumentenversorgung und Software-Upgrades, die mit der da Vinci-Plattform verbunden sind. Die kumulative Gesamtzahl der mit da Vinci-Systemen durchgeführten Eingriffe seit ihrer Einführung übersteigt nun 14 Millionen.
Nach Anwendungen
Urologie stellt das führende Anwendungssegment dar und macht den größten Anteil aus, da robotische Systeme häufig bei Prostatektomien, partiellen Nephrektomien und Blasenonkologie-Eingriffen eingesetzt werden. Die Präzision, die bei organerhaltenden Operationen erforderlich ist, der reduzierte Blutverlust und die geringeren Komplikationsraten verstärken die Dominanz der Robotik in der urologischen Versorgung. Gynäkologie und allgemeine Chirurgie entwickeln sich zu wachstumsstarken Segmenten, da minimalinvasive Hysterektomien, Hernienreparaturen und bariatrische Eingriffe zunehmend auf robotische Plattformen umgestellt werden. Orthopädie und Neurologie zeigen eine stetige Akzeptanz, unterstützt durch robotische Navigationssysteme für Gelenkersatz und kraniale Eingriffe, die mikrogenaue Präzision erfordern.
- Zum Beispiel ist das ROSA Knee-System von Zimmer Biomet von der FDA für die totale Kniearthroplastik zugelassen und hat in von Experten begutachteten Studien eine verbesserte mechanische Ausrichtungsgenauigkeit gezeigt, wobei mehrere Studien eine Verringerung der Ausrichtungsabweichung im Vergleich zu manuellen Techniken berichten. Diese Ergebnisse unterstützen die breitere Akzeptanz der robotischen Navigation in orthopädischen Verfahren.
Nach Endanwender
Krankenhäuser dominieren die Endanwenderlandschaft und halten den größten Anteil, da tertiäre und multispezialisierte Krankenhäuser die Hauptanwender fortschrittlicher chirurgischer Technologien bleiben. Die Anwesenheit erfahrener Chirurgen, größere Patientenvolumina und die Unterstützung durch Erstattungen treiben die robotergestützten Einsätze in Krankenhäusern voran. Diese Institutionen profitieren von verbesserten klinischen Ergebnissen, reduzierten stationären Tagen und erweiterten chirurgischen Portfolios, die die Wettbewerbsposition stärken. Ambulante chirurgische Zentren gewinnen an Bedeutung mit dem Anstieg ambulanter robotergestützter Eingriffe, insbesondere in der allgemeinen Chirurgie und Orthopädie. Ihr Wachstum wird durch kürzere Erholungszeiten, gebündelte Zahlungen und den Fortschritt kompakter robotischer Plattformen, die für Tagespflegeumgebungen geeignet sind, vorangetrieben.
Wichtige Wachstumstreiber
Steigende Nachfrage nach minimalinvasiven Operationen
Die wachsende Präferenz für minimalinvasive Verfahren ist eine treibende Kraft für die Akzeptanz der robotergestützten Chirurgie in Kanada. Patienten suchen zunehmend nach chirurgischen Wegen, die postoperative Schmerzen reduzieren, Erholungszeiten verkürzen und Krankenhausaufenthalte minimieren. Robotische Plattformen bieten verbesserte Geschicklichkeit, Tremorfilterung und 3D-Visualisierung, die es Chirurgen ermöglichen, komplexe Eingriffe mit einer Präzision durchzuführen, die die konventionelle Laparoskopie übertrifft. Gesundheitsdienstleister profitieren von einer höheren Verfahrenskapazität und niedrigeren Wiederaufnahmeraten, was die Gesamteffizienz der Versorgung verbessert. Verbesserte Patientenzufriedenheit, reduzierte Narbenbildung und schnellere Rehabilitation tragen zu einer starken Präferenz für robotergestützte chirurgische Ergebnisse bei. In Kombination mit einer alternden Bevölkerung und einer zunehmenden Belastung durch chronische Krankheiten beschleunigen die klinischen Vorteile von MIS weiterhin die Akzeptanz in Fachabteilungen und verstärken die Nachfrage in Krankenhäusern und chirurgischen Zentren.
· Zum Beispiel bietet das da Vinci-System von Intuitive Surgical Chirurgen eine hochauflösende 3D-Sicht mit bis zu 10-facher optischer Vergrößerung. Seine EndoWrist-Instrumente bieten sieben Bewegungsgrade, die eine präzise Artikulation und kontrollierte Bewegung in engen anatomischen Räumen unterstützen.
Erweiterung der chirurgischen Anwendungen über Fachgebiete hinweg
Robotergestützte Chirurgiedienste skalieren schnell, da neue klinische Anwendungen in den Bereichen Urologie, Gynäkologie, Orthopädie, Thoraxchirurgie und gastrointestinale Verfahren entstehen. Systemhersteller entwickeln fachspezifische Instrumente und Navigationstools, um komplexe Eingriffe wie nervenschonende Prostatektomien, bariatrische Operationen und robotergestützte Gelenkersatzoperationen zu unterstützen. Größere Verfahrensvielfalt verbessert die Kapitalrendite für Gesundheitseinrichtungen, indem sie eine fächerübergreifende Nutzung von Robotersystemen ermöglicht. Darüber hinaus unterstützt die Fähigkeit, chirurgische Präzision zu standardisieren, verbesserte Patientenergebnisse und steigert die Ausbildungseffizienz für Chirurgen. Da klinische Evidenz wächst und regulatorische Wege erweiterte Indikationen unterstützen, integrieren kanadische Gesundheitsnetzwerke zunehmend Robotik in die routinemäßige chirurgische Praxis, wodurch die Hürden für die Einführung gesenkt werden.
Staatliche und private Investitionen in digitale und chirurgische Infrastruktur
Bundes- und Provinzinitiativen zur Modernisierung des Gesundheitswesens beschleunigen Investitionen in robotergestützte chirurgische Technologien. Finanzierungsprogramme für medizinische Innovationen, digitale Operationssäle und die Integration fortschrittlicher Bildgebung unterstützen die Einführung von Roboterplattformen in den Krankenhausnetzwerken Kanadas. Auch private Gesundheitsdienstleister investieren in robotergestützte Fähigkeiten, um Patientendienste zu differenzieren und langfristige Betriebskosten im Zusammenhang mit stationärer Versorgung zu senken. Robotik passt strategisch in Kanadas digitale Gesundheitsstrategie, wo Datenanalysen, KI-gestützte chirurgische Unterstützung und interoperable Plattformen eine intelligentere Verfahrensplanung und Ergebnisverfolgung ermöglichen. Mit der Ausweitung der Investitionen fördert das Wachstum des Ökosystems Robotik-Ausbildungsprogramme, technische Zusammenarbeit und öffentlich-private Partnerschaften, die die Innovationskapazität des Landes im chirurgischen Bereich stärken.
- Zum Beispiel erhielt Medtronics Hugo™ RAS-System 2021 die Zulassung von Health Canada, wodurch kanadische Krankenhäuser modulare Robotertürme und 3D-Visualisierung in digitale OP-Programme integrieren können, die durch provinziell finanzierte Innovationsmittel unterstützt werden.
Wichtige Trends & Chancen
KI-gestützte chirurgische Automatisierung und Entscheidungsunterstützung
Künstliche Intelligenz entwickelt sich als transformative Technologie im Markt für robotergestützte Chirurgiedienste und schafft neue Möglichkeiten für prädiktive Analysen, intraoperative Führung und halbautonome Verfahren. KI-gestützte Software unterstützt Chirurgen bei der Merkmalserkennung, Risikobewertung und Instrumentenpositionierung. Auf Tausenden von chirurgischen Fällen trainierte maschinelle Lernmodelle ermöglichen Echtzeit-Entscheidungsunterstützung und Fehlerreduktion. Chancen ergeben sich für die Fernzusammenarbeit, bei der Chirurgen während komplexer Verfahren ohne geografische Einschränkungen fachkundige Unterstützung erhalten können. Mit der Verbesserung der 5G-Konnektivität ist Kanada in der Lage, tele-robotische Chirurgieplattformen voranzutreiben, die den Zugang zu abgelegenen und unterversorgten Bevölkerungsgruppen durch digital unterstützte Arbeitsabläufe im Operationssaal erweitern könnten.
· Zum Beispiel verwendet die Monarch® Plattform von Auris Health, jetzt Teil von Johnson & Johnson MedTech, robotergestützte Steuerung mit computergestützter Echtzeitnavigation, um periphere Lungenknoten während der Bronchoskopie zu erreichen. Klinische Studien haben gezeigt, dass Monarch den Zugang zu den Atemwegen verbessert und eine stabile Visualisierung während der Zielerfassung von Läsionen ermöglicht, was eine genauere Diagnose kleiner pulmonaler Knoten unterstützt.
Wachstum von ambulanten und tagesklinischen robotergestützten Verfahren
Der Wandel hin zur ambulanten Versorgung und zu gebündelten Zahlungsmodellen bietet eine Chance für robotische Systeme, die für Verfahren mit Entlassung am selben Tag optimiert sind. Kleinere und kosteneffiziente robotische Plattformen ermöglichen es ambulanten chirurgischen Zentren, allgemeine Chirurgie, gynäkologische und orthopädische Eingriffe in tagesklinischen Umgebungen durchzuführen. Eine reduzierte Hospitalisierung kommt den Patienten zugute und entlastet die Kapazitäten des öffentlichen Gesundheitswesens. Neue Geschäftsmodelle wie Geräteleasing und Pay-per-Use-Dienste ermöglichen eine breitere Einführung in privaten Kliniken. Da sich die Erholungszeiten verkürzen und die Patientenvorliebe für ambulante Versorgung wächst, stellen robotik-integrierte tagesklinische Dienste eine skalierbare und profitable Gelegenheit für Gesundheitsdienstleister in ganz Kanada dar.
- Zum Beispiel bietet das TMINI Miniature Robotic System von THINK Surgical einen drahtlosen Handheld-Roboter mit einer durchschnittlichen Einrichtungszeit von etwa 6 Minuten, was einen schnellen Wechsel zwischen orthopädischen Eingriffen am selben Tag ermöglicht.
Wichtige Herausforderungen
Hohe Kapital- und Wartungskosten
Eine der größten Herausforderungen für den kanadischen Markt für robotergestützte Chirurgiedienste ist die erhebliche Kapitalinvestition, die für Beschaffung, Installation, Wartung und Schulung erforderlich ist. Robotische Plattformen haben hohe Anschaffungskosten, und jährliche Serviceverträge erhöhen die finanzielle Belastung für Krankenhäuser mit begrenztem Budget oder geringeren Operationsvolumina weiter. Während dienstleistungsbasierte Abrechnungsmodelle die Ausgaben mindern, bleibt die Kostenrechtfertigung in kleineren Versorgungseinrichtungen schwierig. Finanzielle Barrieren beeinträchtigen auch den gleichberechtigten Zugang und schaffen geografische Unterschiede zwischen großen Krankenhausnetzwerken und gemeindebasierten Anbietern. Ohne innovative Preismodelle und eine Ausweitung der öffentlichen Finanzierung werden Kostenbeschränkungen die weit verbreitete Einführung weiterhin behindern, insbesondere außerhalb großer Metropolen.
Fachkräftemangel und Schulungsanforderungen
Die robotergestützte Chirurgie erfordert spezialisierte Schulungen und Lernkurven, die Chirurgen und Operationspersonal herausfordern, die von herkömmlichen Verfahren umsteigen. Schulungszeitleisten, Zertifizierungsanforderungen und der Zugang zu Simulationen erhöhen den operativen Druck auf Gesundheitsdienstleister. Ein Mangel an Chirurgen, die in der Robotik ausgebildet sind, beschränkt die Verfügbarkeit von Verfahren, verlängert die Wartezeiten der Patienten und begrenzt die Auslastungsraten der Krankenhäuser. Die laufende Kompetenzpflege und technologische Upgrades erfordern kontinuierliche berufliche Weiterbildung, was die institutionellen Schulungsaufwände erhöht. Die ungleiche Verteilung erfahrener robotischer Chirurgen über die Provinzen schafft Zugangslücken für ländliche und abgelegene Bevölkerungen. Die Bewältigung dieser Herausforderungen erfordert Investitionen in robotikfokussierte Bildungsprogramme, Simulationslabore und standardisierte nationale Ausbildungswege, um eine skalierbare Belegschaft aufzubauen.
Regionale Analyse
Ontario
Ontario hält den dominierenden Anteil am kanadischen Markt für robotergestützte Chirurgiedienste und macht etwa 38 % des nationalen Umsatzes aus. Die Provinz profitiert von einer dichten Konzentration von Fachkrankenhäusern, akademischen medizinischen Zentren und forschungsorientierten Institutionen, die Robotik für urologische, gynäkologische und onkologische Verfahren einsetzen. Von der Regierung unterstützte Innovationsprogramme und Partnerschaften mit Entwicklern medizinischer Technologien ermöglichen die frühe Einführung fortschrittlicher Plattformen. Hohe Patientenvolumina, ein besserer Zugang zu Erstattungen und eine starke chirurgische Arbeitskraftkapazität verstärken die Nachfrage weiter. Das Wachstum beschleunigt sich weiterhin, da Krankenhäuser robotische Operationssäle erweitern und KI-basierte chirurgische Analysen integrieren, wodurch Ontarios Position als primäres Zentrum für robotergestützte Versorgung gestärkt wird.
Quebec
Quebec repräsentiert etwa 22% des Marktanteils, angetrieben durch steigende Investitionen öffentlicher Gesundheitsnetzwerke und universitätsverbundener Lehrkrankenhäuser, die robotische Systeme für minimalinvasive Chirurgie übernehmen. Die Provinz verzeichnet bemerkenswerte Fortschritte in der allgemeinen Chirurgie und gynäkologischen robotischen Anwendungen, unterstützt durch Verbesserungen der klinischen Ergebnisse und verkürzte stationäre Aufenthalte. Provinzielle Modernisierungsinitiativen im Gesundheitswesen, die sich auf digitale chirurgische Ökosysteme konzentrieren, fördern ebenfalls die robotische Adoption. Trotz zunehmender Nutzung wird das Expansionstempo durch Budgetbeschränkungen und regionale Unterschiede in der chirurgischen Infrastruktur moderiert. Laufende Pilotprojekte für Robotik in sekundären Pflegeeinrichtungen signalisieren jedoch ein starkes zukünftiges Potenzial für eine breitere Implementierung über die Metropolregionen hinaus.
British Columbia
British Columbia macht fast 16% des Marktes aus, unterstützt durch die zunehmende Akzeptanz robotischer Verfahren in der Urologie, Thoraxchirurgie und bariatrischen Eingriffen. Die Investition der Provinz in fortschrittliche Operationssäle und der Fokus auf die Verbesserung des Patientendurchsatzes sind wichtige Wachstumstreiber. Die robotische Chirurgie spielt eine strategische Rolle bei der Unterstützung reduzierter Wartezeiten und der Verbesserung der chirurgischen Effizienz bei komplexen Eingriffen. Eine starke Kultur der klinischen Forschung und Zusammenarbeit zwischen Gesundheitsdienstleistern und Anbietern medizinischer Technologien trägt zur schnelleren Ausweitung der Verfahren bei. Obwohl hauptsächlich in großen Städten konzentriert, ermutigt die steigende Nachfrage nach ambulanten robotischen Fähigkeiten private chirurgische Zentren, die Einführung in Betracht zu ziehen.
Alberta
Alberta repräsentiert etwa 14% Marktanteil, getragen von spezialisierten chirurgischen Zentren und tertiären Krankenhäusern, die mit robotischen Plattformen für Onkologie-, Kolorektal- und orthopädische Verfahren ausgestattet sind. Die Investition der Provinz in digitalisierte Krankenhausinfrastruktur unterstützt die Integration von Robotik mit präoperativen Bildgebungs- und postoperativen Überwachungssystemen. Die steigende Patientenpräferenz für minimalinvasive Eingriffe und verbesserte chirurgische Präzision verstärken das Adoptionsmomentum. Wirtschaftliche Schwankungen und die Zuweisung öffentlicher Gesundheitsbudgets führen jedoch zu periodischen Schwankungen in den Beschaffungszyklen. Die Adoption wird weiter durch Ausbildungskooperationen und Chirurgen-Austauschprogramme mit führenden Einrichtungen in ganz Kanada unterstützt, die helfen, die qualifizierte Belegschaft zu erweitern, die für das Wachstum der robotischen Chirurgie notwendig ist.
Atlantisches Kanada
Atlantisches Kanada und die übrigen Provinzen machen zusammen fast 10% des Marktanteils aus, wobei die Adoption hauptsächlich auf große regionale Krankenhäuser konzentriert ist, in denen die Patientennachfrage die Entwicklung von Robotikprogrammen unterstützt. Der begrenzte Zugang zu robotischen Plattformen in kleineren Gemeinden und geringere chirurgische Volumina behindern die Expansion; jedoch gewinnt das Momentum, da die Provinzen die Budgets für die Modernisierung der chirurgischen Einrichtungen erweitern. Das zunehmende Interesse an tele-mentierter robotischer Chirurgie bietet die Möglichkeit, geografische Lücken in der Verfügbarkeit von Spezialisten zu überbrücken. Der Übergang zu ambulanten robotischen Verfahren könnte es kleineren Einrichtungen ermöglichen, die Adoption zu übernehmen, vorausgesetzt, Kostenoptimierungsmodelle und gemeinsame Zugangsrahmen werden weiter verbreitet implementiert.
Marktsegmentierungen:
Nach Angebot
- Produkte
- Dienstleistungen
Nach Anwendungen
- Orthopädie
- Neurologie
- Urologie
- Gynäkologie
- Allgemeine Chirurgie
- Andere
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
Nach Geografie
- Ontario
- Quebec
- British Columbia
- Alberta
- Atlantik-Kanada
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für robotergestützte Chirurgiedienste in Kanada ist geprägt von einer zunehmenden Beteiligung globaler Medizintechnologieunternehmen, inländischer Gesundheitsdienstleister und spezialisierter chirurgischer Ausbildungsinstitutionen. Führende Hersteller von Robotikplattformen stärken weiterhin ihre Präsenz, da Krankenhäuser in multi-spezialisierte chirurgische Systeme investieren, um Urologie, Gynäkologie, Allgemeinchirurgie und Thoraxverfahren zu unterstützen. Der Wettbewerbsvorteil konzentriert sich zunehmend auf die Ergonomie der Systeme, die Vielseitigkeit der Instrumente, die Integration von Bildgebung und die KI-gestützte Workflow-Automatisierung, die die präoperative Planung und intraoperative Präzision verbessert. Servicebasierte Modelle, einschließlich Pay-per-Use, Leasing und langfristiger Wartungspartnerschaften, verändern die Beschaffungsdynamik und ermöglichen einen breiteren Zugang über große akademische Zentren hinaus. Gleichzeitig beschleunigt die Zusammenarbeit zwischen Entwicklern chirurgischer Geräte und kanadischen Universitäten die forschungsgetriebene Einführung und Kompetenzentwicklung. Die Landschaft wird auch durch das Aufkommen kompakter Robotikplattformen geprägt, die für ambulante Einrichtungen geeignet sind und den Wettbewerb unter Anbietern, die ambulante Operationszentren bedienen möchten, intensivieren. Mit zunehmender klinischer Evidenz und sich entwickelnden Preismodellen wird sich der Wettbewerb von Hardware-Verkäufen zu integrierten chirurgischen Ökosystemlösungen verlagern.
Analyse der Hauptakteure
- Medtronic
- THINK Surgical, Inc.
- Renishaw plc
- Titan Medical Inc (CAN)
- Zimmer Biomet
- Intuitive Surgical
Jüngste Entwicklungen
- Im Oktober 2025: Zimmer Biomet präsentierte sein erweitertes Robotik-Portfolio auf dem AAHKS-Treffen 2025 und hob dabei jüngste Innovationen hervor, darunter das neu erworbene, chirurgisch geführte System von Monogram Technologies.
- Im April 2025 kündigte THINK Surgical, Inc. den ersten Einsatz des TMINI Miniature Robotic System mit dem Freedom Total Knee-Implantat von Maxx Orthopedics an, was einen wichtigen Meilenstein in der Einführung robotergestützter orthopädischer Chirurgie darstellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angebot, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die robotergestützte Chirurgie wird in den wichtigsten Fachbereichen zur Standardoption werden und sich über die Urologie hinaus auf allgemeine, thorakale und orthopädische Verfahren ausweiten.
- KI-gestützte Entscheidungshilfen werden die chirurgische Präzision verbessern und intraoperative Fehler reduzieren.
- Kompakte und mobile Robotikplattformen werden die Einführung in ambulanten und Tageschirurgiezentren erweitern.
- Eine größere Interoperabilität mit Bildgebung, Navigation und digitalen Aufzeichnungen wird die Workflow-Integration verbessern.
- Ausbildungsprogramme und Simulationsumgebungen werden eine breitere qualifizierte Belegschaft für die robotergestützte Chirurgie hervorbringen.
- Servicebasierte und nutzungsabhängige Modelle werden finanzielle Hürden für kleinere Gesundheitseinrichtungen reduzieren.
- Fähigkeiten zur Fern-Telechirurgie werden den Zugang zu Spezialisten in ländlichen und unterversorgten Regionen unterstützen.
- Die wachsende Patientenpräferenz für minimalinvasive Verfahren wird die Nachfrage aufrechterhalten.
- Partnerschaften zwischen Medizintechnikunternehmen, Krankenhäusern und Forschungseinrichtungen werden Innovationen beschleunigen.
- Regulatorische Unterstützung und Initiativen zur Modernisierung des Gesundheitswesens werden die breitere Marktexpansion in ganz Kanada erleichtern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für robotergestützte Chirurgiedienste in Kanada und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für robotergestützte Chirurgiedienste in Kanada voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment hielt 2024 den größten Anteil am Markt für robotergestützte Chirurgiedienste in Kanada?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für robotergestützte Chirurgiedienste in Kanada antreiben?
Wer sind die führenden Unternehmen im Markt für robotergestützte Chirurgiedienste in Kanada?
Welche Region hatte 2024 den größten Anteil am Markt für robotergestützte Chirurgiedienste in Kanada?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für robotergestützte Chirurgiedienste in Kanada Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für robotergestützte Chirurgiedienste in Kanada Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 415.8 million → 2032: USD 1,254.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für robotergestützte Chirurgiedienste in Kanada Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für robotergestützte Chirurgiedienste in Kanada Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für robotergestützte Chirurgiedienste in Kanada Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für robotergestützte Chirurgiedienste in Kanada Market Drivers
- 3.3 Markt für robotergestützte Chirurgiedienste in Kanada Market Restraints & Challenges
- 3.4 Markt für robotergestützte Chirurgiedienste in Kanada Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für robotergestützte Chirurgiedienste in Kanada Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für robotergestützte Chirurgiedienste in Kanada Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für robotergestützte Chirurgiedienste in Kanada category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für robotergestützte Chirurgiedienste in Kanada Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für robotergestützte Chirurgiedienste in Kanada Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für robotergestützte Chirurgiedienste in Kanada market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für robotergestützte Chirurgiedienste in Kanada Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für robotergestützte Chirurgiedienste in Kanada Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für robotergestützte Chirurgiedienste in Kanada Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für robotergestützte Chirurgiedienste in Kanada (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für robotergestützte Chirurgiedienste in Kanada Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für robotergestützte Chirurgiedienste in Kanada Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für robotergestützte Chirurgiedienste in Kanada Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für robotergestützte Chirurgiedienste in Kanada Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für robotergestützte Chirurgiedienste in Kanada Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für robotergestützte Chirurgiedienste in Kanada Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für robotergestützte Chirurgiedienste in Kanada Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für robotergestützte Chirurgiedienste in Kanada Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für robotergestützte Chirurgiedienste in Kanada Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
