
Marktübersicht:
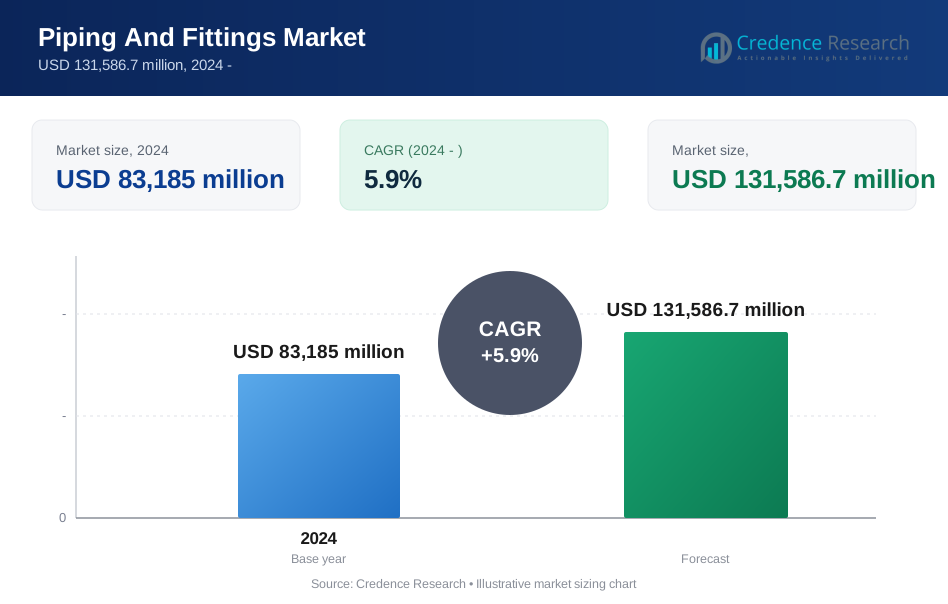
Der Markt für Rohre und Armaturen wird voraussichtlich von 83.185 Millionen USD im Jahr 2024 auf 131.586,7 Millionen USD bis 2032 wachsen. Diese Expansion spiegelt eine durchschnittliche jährliche Wachstumsrate von 5,9% von 2024 bis 2032 wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rohre und Armaturen 2024 | 83.185 Millionen USD |
| Markt für Rohre und Armaturen, CAGR | 5,9% |
| Marktgröße für Rohre und Armaturen 2032 | 131.586,7 Millionen USD |
Investitionen in die Infrastruktur treiben die stetige Nachfrage in Wohn-, Gewerbe- und Industrieprojekten an. Die städtische Expansion erhöht den Bedarf an zuverlässiger Wasserversorgung und Abwassersystemen. Energieprojekte erfordern langlebige Rohre für den Transport von Öl, Gas und Strom. Industrieanlagen übernehmen fortschrittliche Armaturen, um Sicherheit und Durchflussregelung zu verbessern. Vorschriften drängen auf den Ersatz alternder Rohrleitungen durch korrosionsbeständige Materialien. Das Wachstum der Fertigung erhöht die Nachfrage nach maßgeschneiderten Rohrlösungen. Vorfertigung verbessert die Installationsgeschwindigkeit und senkt die Arbeitskosten. Nachhaltigkeitsziele fördern recycelbare und langlebige Materialien. Diese Faktoren erhalten das konstante Marktwachstum.
Der asiatisch-pazifische Raum führt den Markt aufgrund der schnellen Urbanisierung und industriellen Expansion an. China und Indien investieren stark in Wasser-, Energie- und Verkehrsinfrastruktur. Südostasien entwickelt sich durch neue Bauaktivitäten zu einer wichtigen Wachstumszone. Nordamerika zeigt eine stabile Nachfrage, getrieben durch den Ersatz von Rohrleitungen und Schieferenergieprojekte. Europa konzentriert sich auf Renovierung und strenge Umweltstandards. Der Nahe Osten profitiert von Öl-, Gas- und Entsalzungsprojekten. Afrika und Lateinamerika entwickeln sich allmählich, unterstützt durch Infrastrukturentwicklung und städtisches Wachstum.

Markteinblicke:
- Der Markt lag im Jahr 2024 bei 83.185 Millionen USD und soll bis 2032 131.586,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,9 %, angetrieben durch die Nachfrage nach Bau-, Energie- und Wasserinfrastruktur.
- Asien-Pazifik führt mit einem Anteil von etwa 42 % aufgrund der schnellen Urbanisierung, der Infrastrukturinvestitionen in China und Indien sowie großer industrieller Basen, während Nordamerika fast 25 % durch Pipeline-Erneuerungen und Energieprojekte hält und Europa rund 22 % durch Renovierungsaktivitäten und strenge Sicherheitsnormen unterstützt wird.
- Der Nahe Osten & Afrika ist die am schnellsten wachsende Region mit einem Anteil von fast 5 %, unterstützt durch Öl- und Gasprojekte, Entsalzungsanlagen und von der Regierung geleitete Infrastrukturprogramme.
- Nach Typ halten Stahlrohre den größten Anteil mit etwa 45 % aufgrund der hohen Festigkeitsanforderungen in Energie- und Industrieanwendungen, gefolgt von Kunststoff-/PVC-Rohren mit etwa 35 % aus Wohn- und Wasseranwendungen.
- Nach Endverwendung machen industrielle Anwendungen fast 40 % des Anteils aus, während Wohn- und Gewerbeanwendungen zusammen etwa 60 % repräsentieren, unterstützt durch Wohnungswachstum und gewerblichen Bau.
Markttreiber:
Erweiterung der städtischen Infrastruktur und Versorgungsnetze in Entwicklungsländern
Der Markt für Rohre und Armaturen profitiert von der stetigen Erweiterung der städtischen Infrastruktur in Entwicklungsländern. Regierungen investieren in Wasserversorgung, Abwasser- und Entwässerungssysteme. Smart-City-Programme erhöhen die Nachfrage nach langlebigen Rohrnetzen. Wohnungsbauprojekte erfordern standardisierte Armaturen für eine schnelle Bereitstellung. Öffentliche Infrastrukturhaushalte unterstützen langfristige Beschaffungszyklen. Industrielle Korridore sind auf zuverlässige Flüssigkeitstransportsysteme angewiesen. Pipeline-Erneuerungsprogramme adressieren Leckagerisiken und Sicherheitslücken. Diese Faktoren sorgen für eine konstante Nachfrage nach Volumen in verschiedenen Regionen.
- Zum Beispiel lieferte Saint-Gobain duktile Eisenrohre für große kommunale Wasserprojekte, wobei seine Marke PAM Netzwerke unterstützt, die weltweit über 200.000 km überschreiten, Leckagen reduzieren und die Druckzuverlässigkeit verbessern.
Steigender industrieller Output und Anforderungen an Prozessautomatisierung
Industrielles Wachstum unterstützt die Nachfrage nach leistungsstarken Rohrlösungen. Fertigungsanlagen benötigen kontrollierten Flüssigkeitstransfer für Sicherheit und Effizienz. Chemische und petrochemische Anlagen sind auf korrosionsbeständige Armaturen angewiesen. Lebensmittel- und Getränkeanlagen verlangen hygienische Rohrstandards. Kraftwerke benötigen druckgeprüfte Rohrsysteme. Automatisierte Anlagen bevorzugen präzisionsgefertigte Armaturen für Zuverlässigkeit. Industrielle Sicherheitsnormen verstärken die Qualitätskonformität. Dieses Umfeld unterstützt stetige Ausrüstungsupgrades.
- Zum Beispiel berichtet Georg Fischer, dass seine korrosionsbeständigen Kunststoffrohrsysteme sicher in Chemieanlagen bei Temperaturen bis zu 120°C und Drücken über 16 bar betrieben werden und automatisierte Prozesslinien weltweit unterstützen.
Wachstum von Energie- und Ressourcenentwicklungsprojekten weltweit
Die Expansion des Energiesektors unterstützt den großflächigen Pipeline-Einsatz. Öl- und Gasprojekte erfordern umfangreiche Übertragungsnetze. Raffinerie- und Verarbeitungseinheiten sind auf spezialisierte Armaturen angewiesen. Thermische und nukleare Anlagen nutzen hochgradige Rohrsysteme. Erneuerbare Energieprojekte benötigen Infrastruktur für den Flüssigkeitstransport. Offshore-Projekte verlangen Materialien mit hoher Spannungsfestigkeit. Energiesicherheitspolitiken treiben das Investitionsmomentum an. Diese Projekte stärken die langfristige Marktnachfrage.
Regulatorischer Fokus auf Sicherheits- und Systemzuverlässigkeitsstandards
Regulierungsbehörden setzen strenge Sicherheitsstandards für Pipelines in verschiedenen Branchen durch. Compliance-Anforderungen treiben den Austausch veralteter Systeme voran. Kommunale Behörden verlangen leckdichte Verteilnetze. Brandschutzsysteme erfordern zertifizierte Rohrleitungslösungen. Bauvorschriften spezifizieren zugelassene Materialien und Armaturen. Inspektionsregime erhöhen den Bedarf an Lebenszyklusmanagement. Betreiber verwenden höherwertige Komponenten zur Risikominderung. Regulatorischer Druck unterstützt strukturiertes Nachfragewachstum.
Markttrends:
Verlagerung hin zu fortschrittlichen Materialien mit verlängerter Lebensdauer
Hersteller setzen auf Verbund- und legierungsbasierte Rohrleitungslösungen. Endverbraucher bevorzugen Materialien mit längerer Betriebsdauer. Korrosionsbeständigkeit gewinnt in rauen Umgebungen an Priorität. Leichtbaumaterialien vereinfachen Transport und Installation. Thermische Stabilität verbessert die Systemzuverlässigkeit. Kostenprognostizierbarkeit unterstützt die Lebenszyklusplanung. Der Markt für Rohrleitungen und Armaturen orientiert sich an Materialinnovationsstrategien. Dieser Wandel formt Produktportfolios um.
- Zum Beispiel entwickelt die Aliaxis Group mehrschichtige Kunststoffrohrsysteme, die für eine Lebensdauer von über 50 Jahren ausgelegt sind und in Trinkwasser- und Gasverteilnetzen in Europa und Asien weit verbreitet sind.
Zunehmende Akzeptanz von vorgefertigten und modularen Rohrleitungssystemen
Bauunternehmen bevorzugen vorgefertigte Rohrleitungsmontagen. Modulare Systeme verkürzen die Installationszeit vor Ort. Arbeitseffizienz verbessert die Projektausführungsgeschwindigkeit. Qualitätskontrolle verbessert sich unter Fabrikbedingungen. Große Projekte bevorzugen standardisierte Module. Abfallreduzierung unterstützt Nachhaltigkeitsziele. Projektzeitpläne profitieren von vorhersehbaren Installationszyklen. Dieser Trend findet Akzeptanz in verschiedenen Sektoren.
- Zum Beispiel produziert JM Eagle großformatige vorgefertigte PVC- und HDPE-Rohrsysteme, mit Produktionsstätten, die in der Lage sind, Rohre mit einem Durchmesser von über 60 Zoll für schnelle kommunale Installationsprojekte zu liefern.
Integration von digitalem Design und Simulation in die Pipeline-Planung
Ingenieure nutzen digitale Werkzeuge für die Planung des Pipeline-Layouts. Simulation verbessert die Durchflusseffizienz und Druckkontrolle. Fehlerreduzierung unterstützt das Kostenmanagement. Digitale Zwillinge ermöglichen vorausschauende Wartungsplanung. Projektbesitzer erhalten bessere Einblicke in Vermögenswerte. Designoptimierung reduziert Materialverschwendung. Intelligente Planung verbessert die langfristige Leistung. Technologieeinsatz beeinflusst Beschaffungsentscheidungen.
Steigende Nachfrage nach maßgeschneiderten und anwendungsspezifischen Lösungen
Endverbraucher fordern maßgeschneiderte Rohrleitungskonfigurationen. Industrieanlagen benötigen anwendungsspezifische Armaturen. Anpassung unterstützt komplexe Layouts und Einschränkungen. Hersteller investieren in flexible Produktionssysteme. Kürzere Lieferzeiten verbessern die Kundenzufriedenheit. Spezialisierte Designs steigern die Betriebseffizienz. Nischenanwendungen gewinnen an Lieferantenfokus. Maßgeschneiderte Lösungen stärken die Differenzierung der Lieferanten.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Einschränkungen in der Lieferkette
Schwankungen der Rohstoffpreise beeinflussen die Produktionskosten. Metall- und Polymereingänge sind globalen Lieferungsrisiken ausgesetzt. Hersteller bewältigen Margendruck während Preisinstabilitäten. Die Beschaffungsplanung wird komplexer. Logistikstörungen verzögern Projektzeitpläne. Das Bestandsmanagement erfordert ein sorgfältiges Gleichgewicht. Kleinere Lieferanten stoßen an Grenzen der Kostenübernahme. Diese Faktoren stellen die Preisstabilität vor Herausforderungen.
Komplexe Installationsanforderungen und Abhängigkeit von qualifizierten Arbeitskräften
Fortschrittliche Rohrleitungssysteme erfordern qualifizierte Installationsteams. Arbeitskräftemangel beeinflusst die Projektausführungsgeschwindigkeit. Ausbildungskosten erhöhen die Betriebslast. Unsachgemäße Installation birgt das Risiko eines Systemausfalls. Qualitätssicherung erfordert strenge Überwachung. Bei abgelegenen Projekten gibt es Einschränkungen beim Zugang zur Belegschaft. Auftragnehmer bewältigen eine höhere Koordinationskomplexität. Diese Probleme beeinträchtigen die Effizienz der Umsetzung.
Marktchancen:
Modernisierung der Infrastruktur und Programme zum Austausch alternder Rohrleitungen
Regierungen planen großangelegte Initiativen zum Austausch von Rohrleitungen. Alternde Wassernetze erfordern dringende Modernisierungen. Stadtzentren priorisieren Programme zur Leckreduzierung. Industriebetreiber ersetzen veraltete Systeme aus Sicherheitsgründen. Moderne Materialien verbessern die Lebensdauer der Systeme. Finanzielle Unterstützung beschleunigt das Ausführungstempo. Der Markt für Rohrleitungen und Armaturen profitiert von der Erneuerungsnachfrage. Langfristige Verträge verbessern die Umsatzsichtbarkeit.
Expansion in Schwellenländern und neuen Industriegebieten
Schwellenländer investieren in grundlegende Infrastruktur. Industrieparks treiben die lokale Nachfrage nach Rohrleitungen an. Exportorientierte Fertigung erweitert den Bau von Anlagen. Energiezugangsprogramme erfordern Verteilungsnetze. Die städtische Migration treibt die Wohnungsentwicklung an. Politische Unterstützung zieht private Investitionen an. Lokale Fertigung stärkt regionale Lieferketten. Diese Märkte bieten starkes Wachstumspotenzial.
Marktsegmentierungsanalyse:
Nach Typ / Material
Stahlrohre haben aufgrund ihrer hohen Festigkeit und Drucktoleranz eine starke Position. Energie-, Wasserübertragungs- und Industrieanlagen bevorzugen Stahl wegen seiner Haltbarkeit. Kunststoff- und PVC-Rohre gewinnen an Nachfrage aufgrund ihres geringen Gewichts und ihrer Korrosionsbeständigkeit. Wohn- und Bewässerungssysteme bevorzugen diese Materialien wegen der einfachen Installation. Aluminiumrohre dienen Anwendungen, die eine leichte Struktur und moderate Festigkeit erfordern. Transport- und HLK-Systeme verwenden Aluminium für Effizienz. Kupferrohre halten eine stetige Nachfrage in der Sanitär- und HLK-Branche aufgrund ihrer thermischen Leistung. Glas- und Messingrohre unterstützen spezielle chemische und Nischenanwendungen. Der Markt für Rohrleitungen und Armaturen spiegelt eine vielfältige Materialanpassung basierend auf Leistungsanforderungen wider.
- Zum Beispiel produziert Mueller Industries jährlich Millionen Pfund Kupferrohre, die Sanitär- und HLK-Systeme unterstützen, die effizient bei hohen thermischen Lasten und strengen Sicherheitsstandards arbeiten.
Nach Anwendung / Endnutzung
Wohnanwendungen treiben die Nachfrage nach Wasser- und Abwassersystemen an. Das Wachstum im Wohnungsbau erhöht die Nutzung von Kunststoff- und Kupferrohren. Gewerbliche Gebäude benötigen zuverlässige Rohrleitungen für Sanitär- und Brandschutz. Büros, Einkaufszentren und Krankenhäuser bevorzugen standardisierte und zertifizierte Armaturen. Industrielle Anwendungen dominieren den Volumenverbrauch in den Bereichen Öl, Gas, Chemie und Energie. Diese Anlagen erfordern hochdruck- und korrosionsbeständige Systeme. Stahl- und Legierungsrohre unterstützen komplexe industrielle Prozesse. Die Endnutzungsvielfalt gewährleistet eine ausgewogene Nachfrage über Bau- und Industriesektoren hinweg.
- Zum Beispiel liefert Georg Fischer Edelstahl- und Kunststoffrohre an Pharma- und Lebensmittelbetriebe, in denen hygienische Systeme internationalen Standards wie FDA und EHEDG für saubere Verarbeitungslinien entsprechen.
Segmentierung:
Nach Typ / Material- Stahlrohr
- Kunststoff- / PVC-Rohr
- Aluminiumrohr
- Kupferrohr
- Andere (Glasrohr, Messing)
- Wohnbereich
- Gewerbe
- Industrie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik dominiert durch Infrastrukturausbau und industrielles Wachstum
Asien-Pazifik hält den größten Anteil am globalen Markt und macht fast 42% der Gesamtnachfrage aus. Der Markt für Rohre und Armaturen in dieser Region profitiert von der schnellen städtischen Entwicklung und industriellen Expansion. China führt aufgrund großangelegter Wasser-, Energie- und Bauprojekte. Indien folgt mit starker Nachfrage aus Wohnungsbau, Sanitäranlagen und Industriekorridoren. Südostasiatische Länder unterstützen das Wachstum durch Investitionen in die Fertigung. Öffentliche Infrastrukturausgaben sichern den langfristigen Verbrauch. Kostenwirksame Produktion stärkt auch die regionale Versorgungskapazität.
Nordamerika und Europa halten starke Ersatz- und Compliance-Nachfrage aufrecht
Nordamerika repräsentiert etwa 25% des globalen Anteils, angetrieben durch den Ersatz alternder Infrastruktur. Der Markt für Rohre und Armaturen in der Region stützt sich auf kommunale Modernisierungen und Energieprojekte. Die Vereinigten Staaten führen mit starker Nachfrage von Öl-, Gas- und Wasserwerken. Europa macht fast 22% der globalen Nachfrage aus, bedingt durch strenge Sicherheits- und Umweltvorschriften. Deutschland, Frankreich und das Vereinigte Königreich investieren in Renovierungsprojekte. Industrielle Modernisierung unterstützt einen stetigen Verbrauch. Qualitätsstandards beeinflussen Material- und Produktauswahl.
Lateinamerika und Mittlerer Osten & Afrika zeigen aufstrebendes Wachstumspotenzial
Lateinamerika hält fast 6% des globalen Marktanteils, unterstützt durch städtische Wohn- und Energieprojekte. Der Markt für Rohre und Armaturen in der Region gewinnt an Zugkraft durch Brasilien und Mexiko. Infrastrukturdefizite schaffen Ersatz- und Expansionsbedarf. Der Mittlere Osten & Afrika machen etwa 5% des globalen Anteils aus. Öl-, Gas- und Entsalzungsprojekte treiben den Verbrauch in GCC-Ländern an. Afrika zeigt allmähliches Wachstum durch städtische Wasserprojekte. Von der Regierung geführte Infrastrukturpläne unterstützen langfristige Expansion.
Analyse der Hauptakteure:
- Saint-Gobain
- Aliaxis Group
- Georg Fischer
- Mueller Industries
- JM Eagle
Wettbewerbsanalyse:
Der Markt für Rohrleitungen und Armaturen zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Große Akteure konzentrieren sich auf die Tiefe des Produktsortiments und die Materialqualität. Größenvorteile unterstützen die Preiskontrolle und die Zuverlässigkeit der Versorgung. Unternehmen investieren in fortschrittliche Fertigung, um die Konsistenz zu verbessern. Regionale Firmen konkurrieren durch lokalisierte Vertriebsnetze. Produktzertifizierungen unterstützen den Zugang zu regulierten Sektoren. Strategische Beschaffung hilft, den Druck der Inputkosten zu bewältigen. Der Ruf der Marke beeinflusst die Präferenzen von Auftragnehmern und Versorgungsunternehmen. Der Markt zeigt eine moderate Konsolidierung mit aktiver Portfolioerweiterung.
Neueste Entwicklungen:
- Georg Fischer schloss am 1. Oktober 2025 erfolgreich die Übernahme der VAG-Gruppe ab und finalisierte damit eine am 9. Mai 2025 angekündigte Transaktion. Die VAG-Gruppe mit Hauptsitz in Mannheim, Deutschland, ist ein renommierter Hersteller von Ventillösungen für die Wasserwirtschaft mit etwa 1.000 Mitarbeitern, die Produktions- und Vertriebsbüros in 46 Ländern betreiben. Das Unternehmen erzielte einen Jahresumsatz von etwa 200 Millionen € (ca. 190 Millionen CHF) und war im Besitz der Aurelius Alpha Invest New GmbH, einer Private-Equity-Firma. Der Transaktionswert betrug etwa 200 Millionen CHF. Die Übernahme stärkt Georg Fischers Geschäftsbereich Infrastructure Flow Solutions durch die Ergänzung von Metallventiltechnologien, die bestehende Rohr- und Fittingsportfolios ergänzen und umfassende End-to-End-Lösungen für die Renovierung alternder Wasserinfrastrukturen und die Entwicklung neuer Infrastrukturen ermöglichen.
- Mueller Industries gab am 2. August 2024 die Übernahme der Elkhart Products Corporation bekannt und schloss sie ab, wobei die formelle Ankündigung am 6. August 2024 veröffentlicht wurde. Elkhart Products, mit Hauptsitz in Indiana und zusätzlicher Produktion in Fayetteville, Arkansas, ist ein US-amerikanischer Hersteller von Kupferlötfittings. Mueller erwarb das Unternehmen für etwa 38,2 Millionen $ in bar (abzüglich erworbener Barmittel und Anpassungen des Betriebskapitals). Die Übernahme unterstützte direkt Muellers Erholungsstrategie nach dem Tornado im März 2023, der das Werk zur Herstellung von Kupferfittings in Covington, Tennessee, erheblich beeinträchtigte. Die komplementären Fertigungskapazitäten und der geografische Standort von Elkhart Products boten Mueller redundante Produktionskapazitäten und beschleunigten die Erholung seines Geschäftssegments für Kupferfittings.
- Im Juni 2024 schloss Saint-Gobain die Übernahme der Bailey Group of Companies ab, einem führenden kanadischen Hersteller von Metallbaulösungen für den Leichtbau. Die am 3. April 2024 angekündigte Transaktion hatte einen Wert von 880 Millionen C$ (ca. 600 Millionen €) und wurde am 2. Juni 2024 abgeschlossen. Bailey betreibt 12 Produktionsstätten in ganz Kanada mit etwa 690 Mitarbeitern und erzielte 2023 Einnahmen von 532 Millionen C$. Dies war die dritte große Übernahme von Saint-Gobain in Kanada innerhalb von drei Jahren, nach Kaycan (2022) und Building Products of Canada (2023), und stärkte die Position des Unternehmens im nachhaltigen Leichtbau.
- Darüber hinaus schloss Saint-Gobain die Übernahme von Fosroc ab, einem führenden globalen Hersteller von Bauchemikalien, die am 27. Juni 2024 angekündigt und am 9. Februar 2025 abgeschlossen wurde. Der Transaktionswert betrug etwa 1,025 Milliarden $ in bar, was sie zu einer der bedeutendsten Investitionen von Saint-Gobain in Bauchemikalien machte. Fosroc, mit Hauptsitz in Dubai und einer Geschichte als britisches Unternehmen, erzielte einen Jahresumsatz von etwa 487 Millionen $ mit starker geografischer Präsenz in Indien, dem Nahen Osten und den asiatisch-pazifischen Regionen. Nach dieser Übernahme und früheren Akquisitionen im Bereich Bauchemikalien, einschließlich Chryso, GCP und Cemix (ehemals OVNIVER), erreichte das kombinierte Bauchemikalien-Portfolio von Saint-Gobain einen Jahresumsatz von 6,5 Milliarden € in 76 Ländern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Infrastrukturverbesserungen werden die langfristige Nachfrage stützen.
- Das Wachstum des städtischen Wohnungsbaus wird Wohninstallationen unterstützen.
- Die industrielle Expansion wird den Einsatz von Hochdruckrohren erhöhen.
- Materialinnovationen werden die Haltbarkeit und den Lebenszykluswert verbessern.
- Die Übernahme von Vorfertigung wird die Projekteffizienz steigern.
- Der Fokus auf Nachhaltigkeit wird recycelbare Materialien begünstigen.
- Regionale Fertigung wird die Logistikrisiken verringern.
- Energieprojekte werden die Nachfrage nach Rohren mit großem Durchmesser antreiben.
- Digitale Entwurfswerkzeuge werden Beschaffungsentscheidungen beeinflussen.
- Strategische Partnerschaften werden die Wettbewerbspositionierung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Rohrleitungen und Fittings, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Rohre und Fittings voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Rohr- und Fittingsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Rohre und Fittings antreiben?
Wer sind die führenden Unternehmen im Rohr- und Fittingsmarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Rohre und Fittings?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rohre und Fittings Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rohre und Fittings Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 83,185 million → forecast year: USD 131,586.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rohre und Fittings Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rohre und Fittings Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rohre und Fittings Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rohre und Fittings Market Drivers
- 3.3 Markt für Rohre und Fittings Market Restraints & Challenges
- 3.4 Markt für Rohre und Fittings Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rohre und Fittings Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rohre und Fittings Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rohre und Fittings category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rohre und Fittings Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rohre und Fittings Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rohre und Fittings market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rohre und Fittings Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rohre und Fittings Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rohre und Fittings Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rohre und Fittings (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rohre und Fittings Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rohre und Fittings Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rohre und Fittings Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rohre und Fittings Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rohre und Fittings Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rohre und Fittings Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rohre und Fittings Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rohre und Fittings Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rohre und Fittings Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
