
Marktübersicht
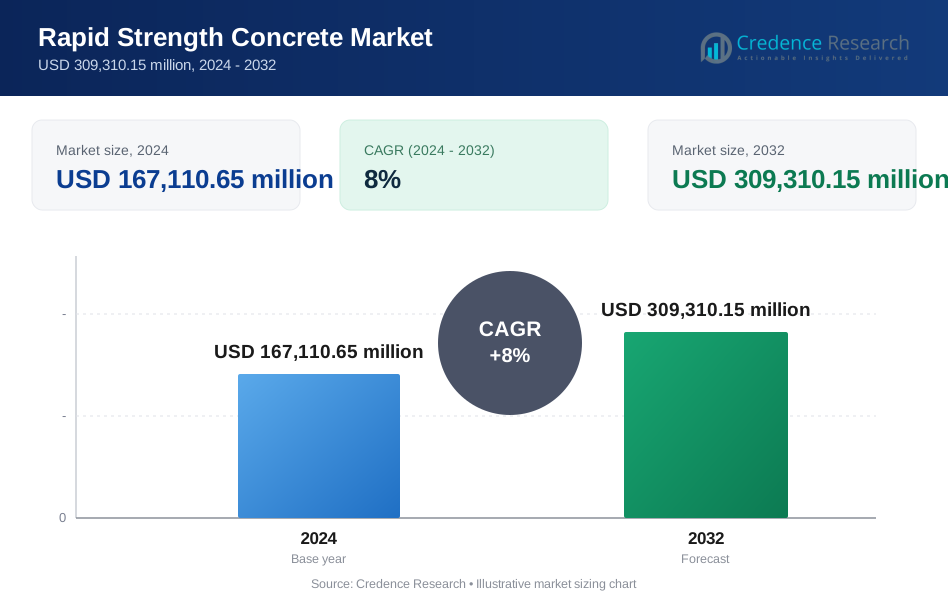
Der Markt für Schnellhärtenden Beton wurde im Jahr 2024 mit 167.110,65 Mio. USD bewertet und wird voraussichtlich bis 2032 309.310,15 Mio. USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Schnellhärtenden Beton 2024 | USD 167.110,65 Millionen |
| Markt für Schnellhärtenden Beton, CAGR | 8% |
| Marktgröße für Schnellhärtenden Beton 2032 | USD 309.310,15 Millionen |
Der Markt für Schnellhärtenden Beton wird von großen Akteuren wie Heidelbergcement AG, Holcim, CEMEX, S.A.B. de C.V., CRH, Sika AG, Forterra, Votorantim S.A., Wells Concrete, Shay Murtagh Precast Ltd und Weckenmann Anlagentechnik GmbH & Co. KG geprägt, die sich alle auf fortschrittliche Zusatzmitteltechnologien, nachhaltige Formulierungen und leistungsstarke Mischungen für zeitkritische Bauvorhaben konzentrieren. Diese Unternehmen stärken ihre Positionen durch Investitionen in Forschung und Entwicklung, Integration von Fertigteilen und leistungsorientierte Produktportfolios. Der asiatisch-pazifische Raum führt den globalen Markt mit einem genauen Anteil von 30% an, angetrieben durch schnelle Urbanisierung, groß angelegte Infrastrukturprogramme und die weit verbreitete Einführung schnellhärtender Baumaterialien.
Markteinblicke
- Die Marktgröße für Schnellhärtenden Beton erreichte 2024 167.110,65 Millionen USD und wird voraussichtlich bis 2032 309.310,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8%.
- Das Marktwachstum wird durch die steigende Nachfrage nach schnellhärtenden Materialien unterstützt, die die beschleunigte Infrastrukturentwicklung, Reparaturprojekte und den Fertigteilbau fördern, wobei hochfeste Mischungen in den kommerziellen und Transportsegmenten stark angenommen werden.
- Zu den wichtigsten Trends gehört der Wandel hin zu nachhaltigen, kohlenstoffarmen Formulierungen und die zunehmende Integration von digitalen Mischungsoptimierungs- und automatisierten Qualitätsüberwachungstechnologien auf großen Baustellen.
- Die Wettbewerbsintensität nimmt zu, da führende Akteure ihre Forschung und Entwicklung verstärken, die Fertigteilkapazitäten erweitern und fortschrittliche Zusatzmittelsysteme einführen, die die Frühleistung stärken und gleichzeitig Kosteneffizienz in zeitkritischen Projekten ermöglichen.
- Der asiatisch-pazifische Raum dominiert mit einem genauen regionalen Anteil von 30%, gefolgt von Nordamerika und Europa, während Segmente mit hoher Nutzung wie die Infrastrukturrehabilitation und Fertigteilkomponenten die größten Beiträge zur Gesamtnachfrage des Marktes leisten.
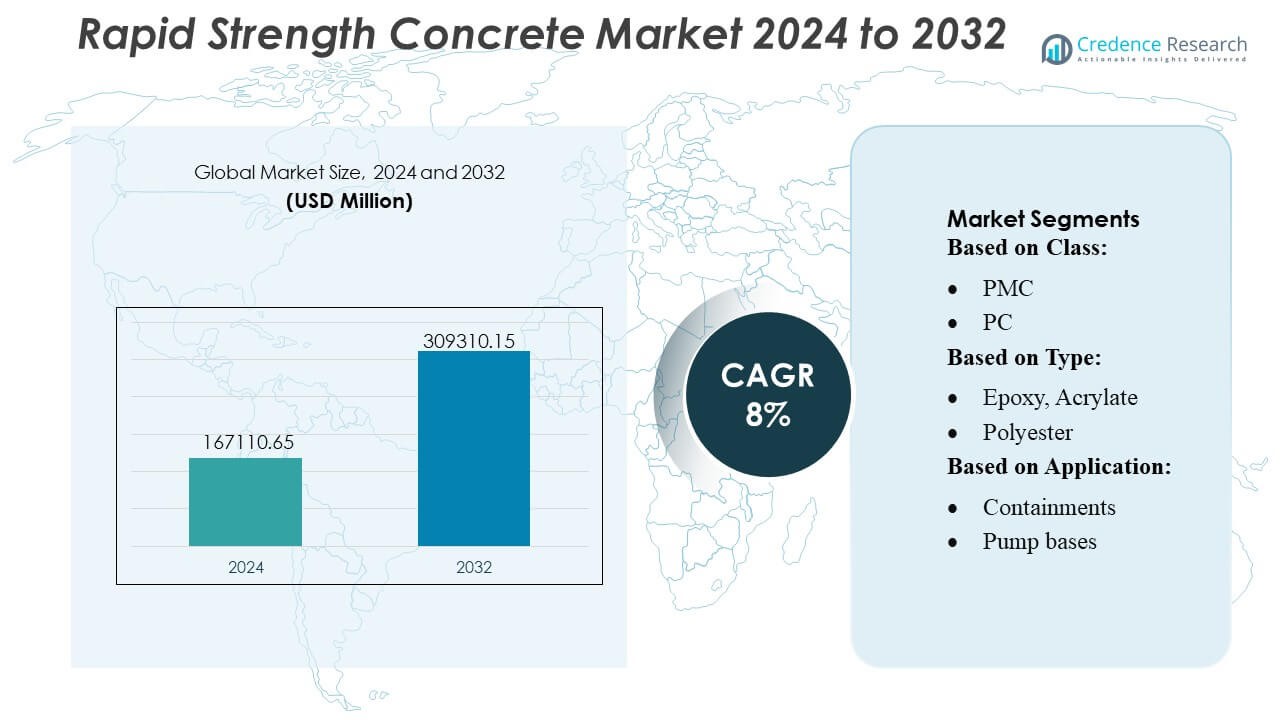 Marktsegmentierungsanalyse:
Nach Klasse
Der Markt für Schnellfestbeton wird vom PMC-Segment angeführt, das aufgrund seiner überlegenen Frühfestigkeit, Haltbarkeit und Kompatibilität mit Hochleistungszusatzmitteln einen genauen Anteil von 46 % hält. Die Einführung von PMC beschleunigt sich, da Infrastrukturbehörden schnelle Reparaturzyklen, reduzierte Projektstillstandszeiten und verbesserte Tragfähigkeit priorisieren. PC folgt als bevorzugte Klasse für strukturelle Anwendungen, die ausgewogene Festigkeit und Verarbeitbarkeit erfordern, während PIC in spezialisierten Projekten an Bedeutung gewinnt, die Schlagfestigkeit benötigen. Das Wachstum des gesamten Segments spiegelt die zunehmende Abhängigkeit von entwickelten Betonformulierungen wider, die schnellere Bauzeiten und eine verbesserte Lebensdauerleistung unterstützen.
- Zum Beispiel zeigte Heidelbergcement AG messbare Leistungssteigerungen durch seine Rapidcem-Technologie, die innerhalb von 4 Stunden eine Druckfestigkeit von 25 MPa erreicht und nach 24 Stunden 60 MPa übersteigt, was es den Auftragnehmern ermöglicht, kritische Infrastrukturbereiche am selben Tag der Platzierung wieder zu öffnen.
Nach Typ
Epoxidbasierte Formulierungen dominieren den Markt mit einem Anteil von 38 %, angetrieben durch starke Haftung, chemische Beständigkeit und zuverlässiges Aushärteverhalten unter verschiedenen Umweltbedingungen. Diese Materialien unterstützen schnelle strukturelle Sanierungen, Verankerungen und industrielle Bodenprojekte, bei denen Haftfestigkeit und Dimensionsstabilität entscheidend sind. Polyester- und Vinyltypen wachsen stetig aufgrund von Kosteneffizienz und Anpassungsfähigkeit in mittelschweren Bauaufgaben. Furan- und Latexmischungen erfüllen Nischenanforderungen, insbesondere in korrosiven oder flexiblen Anwendungsumgebungen. Das Segment profitiert von der steigenden Nachfrage nach Hochleistungsbindemitteln, die schnelles Abbinden, reduzierte Arbeitskosten und langfristige strukturelle Zuverlässigkeit ermöglichen.
- Zum Beispiel berichtete Wells Concrete über verbesserte Haltbarkeitsergebnisse in seinen Fertigteilelementen durch die Integration von Hochleistungsepoxid-Bindungssystemen, die eine Zughaftfestigkeit von 3,4 MPa erreichen und Frost-Tau-Zyklen von über 300 Wiederholungen standhalten, wie in seinen PCI-zertifizierten Produktionsbewertungen dokumentiert.
Nach Anwendung
Pumpensockel stellen den führenden Anwendungsbereich mit einem Marktanteil von 34 % dar, da Industrien eine schnelle Fundamentstabilisierung und vibrationsresistente Installationen für schwere Maschinen priorisieren. Ihre Nachfrage steigt mit der Modernisierung von Industrieanlagen und der Einführung von Geräten, die eine präzise Ausrichtung erfordern. Behälter und Wasserbehälter folgen dicht dahinter, unterstützt durch die Notwendigkeit von leckdichtem, hochfestem Beton in Versorgungs- und kommunalen Infrastrukturen. Bodenblöcke finden ebenfalls Anwendung in kommerziellen und Wohnprojekten, die schnelle Abwicklung und hohe Druckfestigkeit erfordern. Das Gesamtwachstum spiegelt die zunehmende Nutzung von Schnellfestlösungen wider, um Inbetriebnahmezeiten zu beschleunigen und die Lebensdauer kritischer Installationen zu verlängern.
Wichtige Wachstumstreiber
1. Steigende Nachfrage nach beschleunigten Bauzeiten
Schnelle Urbanisierung, Infrastrukturverbesserungen und enge Projektzeitpläne treiben die Nachfrage nach Schnellfestbeton an, da Auftragnehmer Materialien suchen, die eine schnellere Schalungsentfernung, reduzierte Ausfallzeiten und schnellere Tragfähigkeitsbereitschaft ermöglichen. Regierungen priorisieren zeitgebundene Autobahnsanierungen, Flughafenerweiterungen und Notfallreparaturprojekte, was den Trend zu Hochleistungsmischungen verstärkt. Das Material hilft, die Arbeitsproduktivität zu optimieren, Verzögerungen vor Ort zu minimieren und kontinuierliche Bauzyklen zu unterstützen, was es zu einer bevorzugten Lösung für große Infrastruktur- und Gewerbeentwicklungen macht, die eine konsistente Leistung unter komprimierten Zeitplänen erfordern.
2. Zunehmende Akzeptanz in Reparatur- und Sanierungsprojekten
Ein wachsender Fokus auf strukturelle Restaurierung treibt die Akzeptanz von Schnellbeton bei Brücken, Fahrbahnen, Industrieböden und Versorgungsstrukturen voran. Seine Fähigkeit, frühzeitig Druckfestigkeit zu erreichen, unterstützt die schnelle Wiedereröffnung kritischer Verkehrskorridore und minimiert betriebliche Unterbrechungen. Kommunale Behörden und Industriebetreiber verlassen sich auf solche Formulierungen, um die Lebensdauer von Anlagen zu verlängern und langfristige Wartungskosten zu senken. Der Vorstoß zu proaktivem Infrastrukturmanagement, kombiniert mit Budgetzuweisungen für Sanierungsprogramme, fördert die Verwendung von Materialien, die für Geschwindigkeit, Haltbarkeit und langfristige Tragfähigkeit in öffentlichen und privaten Sektoren ausgelegt sind.
- Zum Beispiel dokumentierte Shay Murtagh Precast Ltd, dass seine vorgespannten Brückenträgersysteme, die mit Schnellbeton hergestellt werden, routinemäßig eine Freigabefestigkeit von 55 MPa am selben Produktionstag erreichen und Maßtoleranzen innerhalb von ±2 mm über Segmente von bis zu 42 Metern Länge einhalten, wie durch seine ISO-akkreditierten Qualitätskontrollberichte verifiziert.
3. Fortschritte in der Materialformulierung und Additivtechnologien
Innovationen in der Chemie von Zusatzmitteln, Faserverstärkung und Nano-Modifikation verbessern erheblich die mechanische Leistung und Aushärteeffizienz von Schnellbeton. Hersteller entwickeln Mischungen, die frühe Festigkeit beibehalten, ohne die langfristige Haltbarkeit zu beeinträchtigen, was eine breitere Anwendung in Schwerlastumgebungen ermöglicht. Additive, die die Hydratationskinetik und thermische Stabilität verbessern, unterstützen die Platzierung in unterschiedlichen klimatischen Bedingungen. Steigende F&E-Investitionen und Kooperationen zwischen Chemielieferanten und Betonproduzenten führen zu maßgeschneiderten Formulierungen, die für Automatisierung, Fertigteile und hochpräzise Bauverfahren optimiert sind und die Marktexpansion weltweit stärken.
Wichtige Trends & Chancen
1. Expansion von Fertigteil- und Modulbauweise
Der zunehmende Trend zu modularen Gebäuden und Fertigteilkomponenten schafft starke Chancen für Schnellbeton, der beschleunigte Produktionszyklen und zuverlässiges frühes Aushärten unterstützt. Hersteller nutzen das Bedürfnis nach gleichmäßiger Qualität, reduzierten Fabrikbodenzeiten und höherer Produktionseffizienz. Während automatisierte Fertigteilwerke ihre Kapazität erweitern, steigt die Nachfrage nach Mischungen, die konsistente Aushärteprofile und Kompatibilität mit mechanisierten Gießsystemen bieten. Dieser Trend steht im Einklang mit dem Fokus der Branche auf Produktivität, Abfallreduzierung und skalierbare Bautechnologien, die den Anforderungen an städtische Infrastruktur und Wohnungsbau gerecht werden.
- Zum Beispiel validierte Votorantim S.A. durch Votorantim Cimentos bedeutende Verbesserungen im Durchsatz von Fertigteilen mit seinen Betonformulierungen mit hoher Frühfestigkeit, die in weniger als 8 Stunden 30 MPa erreichen und die Stabilität der Wärmebehandlung innerhalb eines ±4°C-Bereichs in automatisierten Gießkammern aufrechterhalten, was kontinuierliche 24-Stunden-Produktionszyklen ermöglicht, die in seinen industriellen Leistungsberichten dokumentiert sind.
2. Wachsende Integration von nachhaltigen und kohlenstoffarmen Formulierungen
Nachhaltigkeitsinitiativen fördern die Einführung von Betonmischungen mit schneller Festigkeit, die ergänzende zementartige Materialien, recycelte Zuschlagstoffe und emissionsarme Bindemittel enthalten. Interessengruppen priorisieren Lösungen, die die Entwicklung von Frühfestigkeit mit einem reduzierten CO₂-Fußabdruck in Einklang bringen. Zertifizierungen für umweltfreundliches Bauen und von der Regierung geführte Umweltvorgaben beschleunigen den Übergang zu ökologisch optimierten Formulierungen. Hersteller erkunden Möglichkeiten in biobasierten Zusatzmitteln, Kohlenstoff-Mineralisierungstechnologien und hocheffizienten Aushärtungsprozessen, die den Energieverbrauch senken. Dieser Trend positioniert Beton mit schneller Festigkeit als Schlüsselfaktor für nachhaltige Baupraktiken in kommerziellen, kommunalen und industriellen Sektoren.
- Zum Beispiel berichtete Sika AG, dass ihre Sika® ViscoCrete- und SikaGrind®-Technologien es ermöglichten, Betonmischungen eine Reduzierung von 52 kg CO₂ pro Kubikmeter zu erreichen, während sie dennoch eine Druckfestigkeit von 35 MPa innerhalb von 12 Stunden erreichten; zusätzlich band ihr Kohlenstoff-Mineralisierungsintegrationsprozess dauerhaft 87 kg CO₂ pro Tonne behandeltem Material, wie in ihrem EPD-zertifizierten kohlenstoffarmen Betonportfolio dokumentiert.
3. Zunehmende Nutzung digitaler Werkzeuge zur Mischungsoptimierung
Digitale Simulation, Echtzeitüberwachung und KI-gesteuerte Mischungsdesign-Plattformen gewinnen an Bedeutung, da Unternehmen die Eigenschaften von Beton mit schneller Festigkeit für spezifische Last- und Aushärtungsbedingungen verfeinern. Diese Werkzeuge optimieren Bindemittelverhältnisse, prognostizieren Leistungsergebnisse und unterstützen datengesteuerte Entscheidungsfindung bei der Anwendung vor Ort. Auftragnehmer verwenden digitale Aushärtungssensoren und IoT-basierte Bewertungssysteme, um die Entwicklung der Frühfestigkeit zu validieren, die Qualitätskontrolle zu verbessern und Nacharbeiten zu reduzieren. Die Integration solcher Technologien bietet Möglichkeiten für maßgeschneiderte Angebote und leistungsbasierte Vertragsgestaltung in Infrastruktur- und Hochpräzisionsbauprojekten.
Hauptherausforderungen
1. Höhere Materialkosten und begrenzte Kostenwettbewerbsfähigkeit
Beton mit schneller Festigkeit beinhaltet typischerweise hochwertige Zusatzstoffe, hochgradige Bindemittel und spezielle Aushärtungsanforderungen, die zu erhöhten Materialkosten im Vergleich zu herkömmlichen Mischungen führen. Kostenbewusste Projekte könnten zögern, diese Lösungen trotz ihrer zeitsparenden Vorteile zu übernehmen. Die Herausforderung verschärft sich in aufstrebenden Märkten, wo Kostenoptimierung Priorität hat. Hersteller müssen Leistung mit Erschwinglichkeit in Einklang bringen, während sie Formulierungen entwickeln, die Frühfestigkeit zu wettbewerbsfähigen Preisen liefern, oder riskieren eine langsamere Einführung in Wohn- und Kleinbauprojekten.
2. Leistungsvariabilität unter extremen Umweltbedingungen
Schnelle Aushärtungsmechanismen können unter hohen Temperaturen, niedrigen Temperaturen oder stark feuchten Umgebungen Herausforderungen begegnen, bei denen Hydratationsreaktionen von den erwarteten Leistungsniveaus abweichen können. Auftragnehmer müssen Risiken im Zusammenhang mit Schrumpfung, Rissbildung und inkonsistentem Festigkeitszuwachs managen, wenn Umweltkontrollen unzureichend sind. Spezialisierte Aushärtungspraktiken und klimaoptimierte Formulierungen werden notwendig, was die betriebliche Komplexität erhöht. Diese Umweltsensitivitäten stellen in Regionen mit extremen Klimabedingungen oder eingeschränktem Zugang zu kontrollierter Aushärtungsinfrastruktur Akzeptanzbarrieren dar, die zusätzliche Schulungen, Qualitätssicherung und Überwachungsprotokolle erfordern.
Regionale Analyse
Nordamerika
Nordamerika hält fast 32% des globalen Marktes, unterstützt durch starke Investitionen in den Ausbau des Verkehrs, die kommerzielle Neuentwicklung und schnelle Wartungsprogramme für Brücken, Autobahnen und Flughafeninfrastrukturen. Die Region profitiert von fortschrittlichen Zusatzmitteltechnologien, hoher Bewusstheit der Auftragnehmer und der frühen Einführung von leistungsbasierten Baustandards. Kommunale Behörden spezifizieren zunehmend Formulierungen mit schneller Festigkeit, um Fahrspursperrungen zu reduzieren und die Projektabwicklung zu beschleunigen. Das Marktwachstum wird durch die Erweiterung industrieller Einrichtungen und Anwendungen in kalten Klimazonen verstärkt, bei denen schnell abbindende Eigenschaften witterungsbedingte Verzögerungen minimieren und die regionale Nachfrage in öffentlichen und privaten Bausegmenten stärken.
Europa
Europa macht etwa 27% des Marktes aus, angetrieben durch strenge Bauvorschriften, steigende Bedürfnisse nach Infrastrukturrehabilitation und die weit verbreitete Einführung nachhaltiger und leistungsstarker Materialien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich priorisieren schnell aushärtende Betone für Straßenreparaturen, Schienenmodernisierungen und industrielle Nachrüstungen, um Betriebsunterbrechungen zu minimieren. Der Fokus der Region auf kohlenstoffarme Bindemittel und zirkuläre Baupraktiken fördert die Entwicklung verbesserter Schnellfestigkeitsformulierungen. Starke Ingenieurkompetenz, gepaart mit einer erhöhten Nutzung in der Fertigteilproduktion, unterstützt das kontinuierliche Marktwachstum in Wohn-, Gewerbe- und staatlich finanzierten Projekten.
Asien-Pazifik
Asien-Pazifik beherrscht fast 30% des globalen Anteils, angetrieben durch groß angelegte urbane Entwicklung, umfangreiche Verkehrsmegaprojekte und schnelle Industrialisierung. China, Indien und südostasiatische Länder setzen Schnellfestigkeitsbeton ein, um den Bau von Schnellstraßen, Smart-City-Programmen und hochdichten Gewerbeprojekten zu beschleunigen. Die Region profitiert von expandierenden Fertigteilproduktionskapazitäten und steigenden öffentlichen Investitionen in katastrophenresistente Infrastrukturen, die Materialien erfordern, die frühzeitig Druckfestigkeit liefern. Wachsende Bauautomatisierung und steigende Nachfrage nach hochproduktiven Bauprozessen stärken die Position der APAC als schnell wachsender und strategisch einflussreicher Markt für Schnellfestigkeitslösungen weiter.
Lateinamerika
Lateinamerika erfasst etwa 6% des Marktes, wobei das Wachstum durch anhaltende städtische Expansion, Modernisierung des Verkehrs und industrielle Anlagenupgrades in Brasilien, Mexiko und Chile beeinflusst wird. Regierungen nutzen zunehmend Schnellfestigkeitsbeton für Brückenwartung, Hafensanierung und Flughafenerweiterungen, um Unterbrechungen zu reduzieren und die Serviceeffizienz zu verbessern. Die Einführung bleibt aufgrund der Kostensensibilität allmählich, aber erweiterte Zusammenarbeit mit globalen Materiallieferanten verbessert den Zugang zu fortschrittlichen Formulierungen. Steigende Investitionen in widerstandsfähige Infrastrukturen und öffentlich-private Baupartnerschaften unterstützen einen stetigen Marktzuwachs in kommerziellen, kommunalen und logistikbezogenen Anwendungen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält nahe 5% des globalen Marktes, angetrieben durch große Infrastrukturprogramme, urbane Megaprojekte und beschleunigte zeitgebundene Baupläne im GCC. Schnellfestigkeitsbeton wird zunehmend für Autobahnen, Metrosysteme und Industriegebäude bevorzugt, bei denen schnelles Aushärten hohe Temperaturzyklen im Bau unterstützt. Afrikas Einführung wächst, da Regierungen in kritische Verkehrsnetze und städtische Erneuerungsbemühungen investieren. Trotz Beschaffungsbeschränkungen profitiert die Region von internationaler Auftragnehmerbeteiligung und steigender Nachfrage nach langlebigen, schnell abbindenden Materialien, die für herausfordernde klimatische und betriebliche Umgebungen geeignet sind.
Marktsegmentierungen:
Nach Klasse:
- PMC
- PC
Nach Typ:
- Epoxid, Acrylat
- Polyester
Nach Anwendung:
- Einhausungen
- Pumpensockel
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Schnellfestbeton zeichnet sich durch eine Wettbewerbslandschaft aus, die von führenden globalen und regionalen Herstellern wie Heidelbergcement AG, Wells Concrete, Shay Murtagh Precast Ltd, Votorantim S.A., Sika AG, Forterra, Holcim, Weckenmann Anlagentechnik GmbH & Co. KG, CRH und CEMEX, S.A.B. de C.V. geprägt ist. Der Markt für Schnellfestbeton zeigt eine Wettbewerbslandschaft, die durch kontinuierliche Innovation, Leistungsoptimierung und strategische Expansion in globalen Bauökosystemen definiert ist. Hersteller konzentrieren sich auf die Entwicklung fortschrittlicher Zusatzmittelsysteme, faserverstärkter Formulierungen und kohlenstoffarmer Bindemittel, die das Aushärten beschleunigen und gleichzeitig die strukturelle Integrität unter anspruchsvollen Bedingungen bewahren. Vorfertigungs- und modulare Bauunternehmen setzen zunehmend schnell aushärtende Mischungen ein, um Produktionszyklen zu verkürzen und die Produktionseffizienz zu steigern. Unternehmen stärken ihre Wettbewerbsfähigkeit durch digitale Dosiertechnologien, automatisierte Qualitätsüberwachung und Partnerschaften mit Infrastrukturentwicklern, um strenge Leistungsspezifikationen zu erfüllen. Der Markt spiegelt auch wachsende Investitionen in nachhaltige Materialien, verbesserte Hydratationskontrolle und klimaresiliente Betone wider, was eine starke Differenzierung unter den Produzenten verstärkt.
Analyse der Hauptakteure
- Heidelbergcement AG
- Wells Concrete
- Shay Murtagh Precast Ltd
- Votorantim S.A.
- Sika AG
- Forterra
- Holcim
- Weckenmann Anlagentechnik GmbH & Co. KG
- CRH
- CEMEX, S.A.B. de C.V.
Jüngste Entwicklungen
- Im Mai 2025 kündigte HOLCIM in Zusammenarbeit mit dem Architekturbüro ELEMENTAL eine neuartige Technologie auf Basis von Biokohle an, die es Beton ermöglicht, als Kohlenstoffsenke zu fungieren. Diese Innovation integriert Biokohle, ein kohleähnliches Material aus organischem Abfall, um CO₂-Emissionen erheblich zu reduzieren, ohne die Leistung zu beeinträchtigen.
- Im Dezember 2024 führten DAW Construction und Qatar General Projects Company (wahrscheinlich Qatar German Polymer Company, QGPC, laut aktuellen Berichten) Polymerharzbeton (PRC)-Lösungen für die Stadtentwicklung in korrosiven Golfumgebungen ein. Dieses innovative Material bietet erhebliche Vorteile gegenüber herkömmlichem Beton, vor allem in Bezug auf Haltbarkeit, chemische Beständigkeit und Nachhaltigkeit.
- Im April 2024 erwarb Sika Kwik Bond Polymers (KBP), ein US-amerikanisches Unternehmen, das für seine Hochleistungspolymersysteme zur Betonsanierung, insbesondere von Brückendecks, bekannt ist. Dies stärkt Sikas Angebot im Bereich der Infrastrukturinstandsetzung erheblich und festigt seine Präsenz auf dem nordamerikanischen Markt, was perfekt mit den US-Investitionstrends in die Infrastruktur übereinstimmt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Klasse, Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Regierungen Programme zur Erneuerung der Infrastruktur beschleunigen und eine schnellere Projektdurchführung priorisieren.
- Die Akzeptanz wird im Bereich der Fertigteil- und Modulbauweise steigen, da schnellere Produktionszyklen und zuverlässige Aushärtungsleistungen erforderlich sind.
- Hersteller werden sich darauf konzentrieren, kohlenstoffarme und umweltoptimierte Schnellfestigkeitsformulierungen zu entwickeln, um Nachhaltigkeitsvorgaben zu erfüllen.
- Digitale Mischdesign-Tools und Echtzeit-Aushärtungsüberwachungssysteme werden zunehmend Präzision und Qualitätssicherung unterstützen.
- Die Nachfrage wird bei Wartungs- und Sanierungsprojekten wachsen, die eine schnelle Wiedereröffnung von Straßen, Brücken und Industrieanlagen erfordern.
- Fortschritte in der Chemie von Zusatzmitteln und der Faserverstärkung werden die Materialhaltbarkeit und die Frühfestigkeitseffizienz verbessern.
- Schwellenmärkte werden Schnellfestbeton breiter einsetzen, da Urbanisierung und Infrastrukturausbau beschleunigt werden.
- Automatisierte Bautechnologien werden die Nachfrage nach Mischungen antreiben, die mit Hochgeschwindigkeitsplatzierung und kontrollierter Aushärtung kompatibel sind.
- Die Zusammenarbeit zwischen Materialherstellern und Ingenieurbüros wird maßgeschneiderte Lösungen für spezialisierte Anwendungen unterstützen.
- Klimabeständige Schnellhärtungsformulierungen werden an Bedeutung gewinnen, da die Bautätigkeit in extremen Temperaturumgebungen zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Rapid Strength Concrete und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Rapid Strength Concrete zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Rapid Strength Concrete hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Rapid Strength Concrete antreiben?
Wer sind die führenden Unternehmen im Markt für Schnellfestbeton?
Welche Region hatte 2024 den größten Anteil am Markt für Rapid Strength Concrete?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Schnellfestbeton Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Schnellfestbeton Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 167,110.65 million → 2032: USD 309,310.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Schnellfestbeton Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Schnellfestbeton Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Schnellfestbeton Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Schnellfestbeton Market Drivers
- 3.3 Markt für Schnellfestbeton Market Restraints & Challenges
- 3.4 Markt für Schnellfestbeton Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Schnellfestbeton Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Schnellfestbeton Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Schnellfestbeton category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Schnellfestbeton Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Schnellfestbeton Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Schnellfestbeton market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Schnellfestbeton Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Schnellfestbeton Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Schnellfestbeton Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Schnellfestbeton (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Schnellfestbeton Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Schnellfestbeton Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Schnellfestbeton Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Schnellfestbeton Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Schnellfestbeton Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Schnellfestbeton Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Schnellfestbeton Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Schnellfestbeton Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Schnellfestbeton Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
