
Marktübersicht
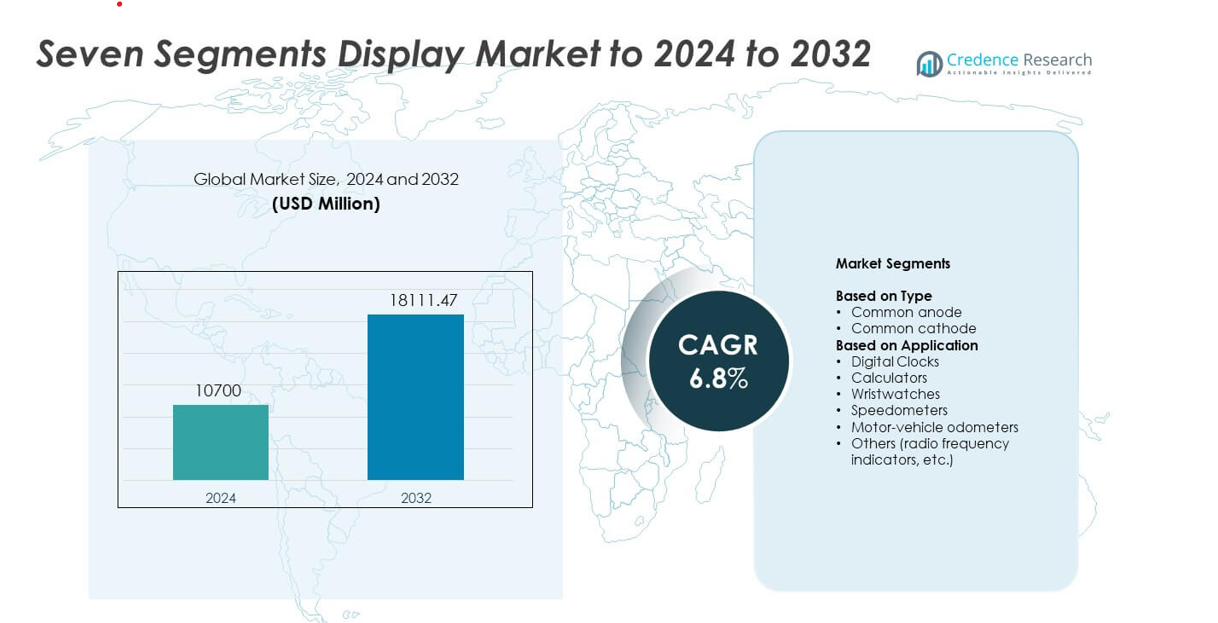
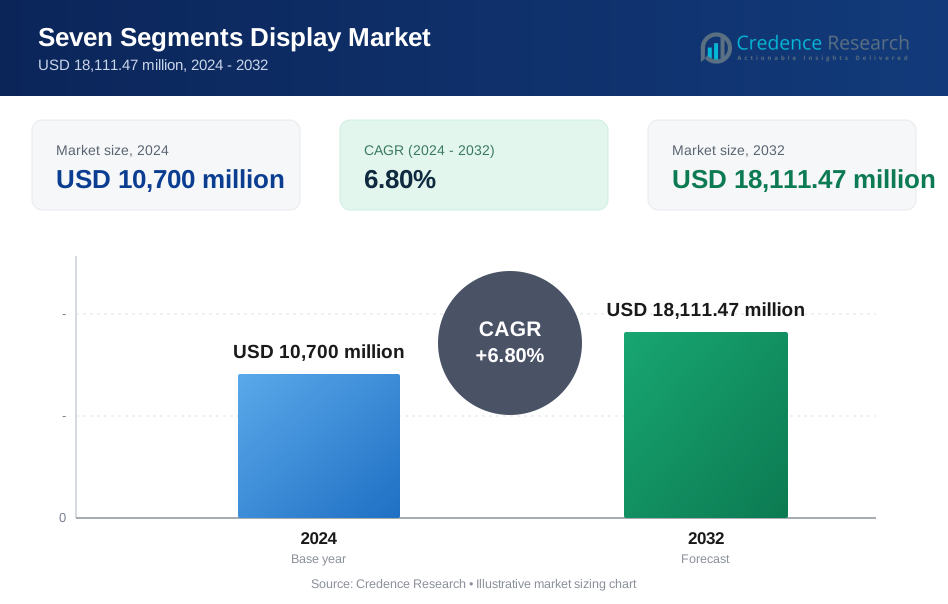
Der Markt für Siebensegmentanzeigen wurde 2024 mit 10.700 Millionen USD bewertet und soll bis 2032 18.111,47 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Siebensegmentanzeigen 2024 | USD 10,700 Millionen |
| Markt für Siebensegmentanzeigen, CAGR | 6,8 % |
| Marktgröße für Siebensegmentanzeigen 2032 | USD 18,111.47 Millionen |
NEC Corporation, Everlight Electronics, Lumex, Asian Electronics, Maxim Integrated, Nichia, Kingbright, LITE-ON, Avago und Broadcom gehören zu den führenden Akteuren, die den Markt für Siebensegmentanzeigen prägen. Nordamerika führt die Branche mit einem Anteil von etwa 32 % an, unterstützt durch starke Nachfrage aus den Bereichen industrielle Steuerungen, Automobilarmaturenbretter und Verbrauchsgeräte. Asien-Pazifik folgt dicht dahinter aufgrund seiner umfangreichen Elektronikfertigungsbasis und der zunehmenden Verwendung von kompakten LED-Anzeigen in Haushaltsgeräten und kostengünstigen Geräten. Europa bleibt ein stabiler Markt mit stetiger Akzeptanz in den Bereichen Automatisierung, medizinische Geräte und Messinstrumente. Der Wettbewerb bleibt intensiv, da Hersteller sich darauf konzentrieren, die Helligkeit, Energieeffizienz und längere Betriebsdauer zu verbessern, während sie die Produktion in großen Mengen für globale Lieferketten unterstützen.
Markteinblicke
- Der Markt für Siebensegmentanzeigen erreichte 2024 10.700 Millionen USD, soll bis 2032 auf 18.111,47 Millionen USD steigen und wird mit einer CAGR von 6,8 % wachsen.
- Das Wachstum wird durch die steigende Nachfrage in industriellen Steuerungspaneelen, Unterhaltungselektronik und Automobilarmaturenbrettern angetrieben, wo numerische Anzeigen eine klare, stromsparende Informationsanzeige unterstützen.
- Trends umfassen die breitere Akzeptanz von energieeffizienten LED-Segmenten, kompakte Moduldesigns und verbesserte Helligkeitsgleichmäßigkeit, die schlanke und tragbare Geräte unterstützen.
- Der Wettbewerb verschärft sich, da Anbieter die Produktlebensdauer, thermische Stabilität und Effizienz der Massenproduktion verbessern, während sie dem Kostendruck durch margenschwache Anzeigekomponenten ausgesetzt sind.
- Nordamerika führt mit einem Anteil von etwa 26,4 %, Asien-Pazifik wächst am schnellsten aufgrund starker Elektronikfertigung, und industrielle Anwendungen halten den größten Segmentanteil aufgrund des starken Einsatzes in Messgeräten und Diagnosegeräten.
Analyse der Marktsegmentierung:
Nach Typ
Der gemeinsame Anode führte den Markt für Siebensegmentanzeigen im Jahr 2024 mit einem Anteil von etwa 58 % an. Die starke Nachfrage kam aus der Unterhaltungselektronik und industriellen Geräten, die stabile Helligkeit und geringeren Leistungsverlust bevorzugen. Hersteller verwenden gemeinsame Anodendesigns, da sie gut mit Standard-Mikrocontrollern funktionieren und Schaltkreislayouts vereinfachen. Das Design unterstützt auch den breiten Einsatz in Automobilarmaturenbrettern und kostengünstigen digitalen Messgeräten. Die gemeinsame Kathode wurde in kompakten Geräten verwendet, blieb jedoch aufgrund höherer Treiberanforderungen und begrenzter Kompatibilität mit bestimmten Steuerungssystemen im Anteil niedriger.
- Zum Beispiel erreicht Samsungs LM301B EVO Mid-Power-LED eine typische Lichtausbeute von 230 lm/W bei 5000 K und 0,2 W, was hocheffiziente Allgemeinbeleuchtung (z. B. Büros, Schulen, Lagerhäuser) und Beleuchtungsdesigns für den Gartenbau unterstützt.
Nach Anwendung
Digitale Uhren dominierten 2024 das Anwendungssegment mit einem Anteil von fast 34 %. Die hohe Akzeptanz kam von Unterhaltungselektronik, Haushaltsgeräten und kommerziellen Timern, die auf klare numerische Ausgaben und eine lange Lebensdauer angewiesen sind. Das Segment wuchs, als sich Smart-Home-Produkte ausweiteten und die Nachfrage nach kostengünstigen Displaymodulen stark blieb. Taschenrechner und Armbanduhren setzten die stabile Produktion fort, während Tachometer und Kilometerzähler in Kraftfahrzeugen eine stetige Nutzung in grundlegenden Instrumentenclustern gewannen. Andere Anwendungen, einschließlich Hochfrequenzanzeigen, unterstützten die Nischennachfrage in Kommunikations- und Messwerkzeugen.
- Zum Beispiel meldete Casio den Verkauf von rund 1,6 Millionen G-SHOCK-Uhren in einem einzigen Quartal, was die großflächige Nutzung einfacher numerischer Digitalanzeigen in Uhren und Armbanduhren widerspiegelt.
Wichtige Wachstumstreiber
Steigende Nachfrage in der Verbraucher- und Industrieelektronik
Die zunehmende Nutzung von Sieben-Segment-Anzeigen in Uhren, Zählern und einfachen elektronischen Geräten treibt die stetige Akzeptanz voran. Viele Hersteller bevorzugen diesen Anzeigetyp, da er kostengünstig, einfach zu integrieren und langlebig ist. Industrielle Systeme wie Panelmeter und Zähler verlassen sich ebenfalls auf langlebige numerische Anzeigen, die in rauen Umgebungen gut funktionieren. Die Expansion in stromsparende Geräte und die stabile Nachfrage nach Bildungstools unterstützen das Marktwachstum weiter.
- Zum Beispiel hat Raspberry Pi weltweit mehr als 68 Millionen Einplatinencomputer (SBCs und Compute-Module) bis März 2025 verkauft.
Erweiterung von Instrumentenclustern im Automobilbereich
Automobilanwendungen erhalten eine starke Nachfrage aufgrund der weit verbreiteten Nutzung in Kilometerzählern, Tachometern und Warnanzeigen. Sieben-Segment-Anzeigen bieten klare Sichtbarkeit, schnelle Reaktion und zuverlässige Leistung bei unterschiedlichen Temperaturen. Ihre niedrige Ausfallrate macht sie für wesentliche Fahrzeuganzeigen geeignet. Das Wachstum bei Zweirädern und preisgünstigen Fahrzeugen, die weiterhin auf einfachere Armaturenmodule angewiesen sind, stärkt die langfristige Nutzung und treibt konstante Produktionsvolumina an.
- Zum Beispiel beträgt die weltweite jährliche Gesamtnachfrage nach Motorrädern etwa 49,4 Millionen Einheiten, wobei die Produktion allein in Indien über 21 Millionen Einheiten und in China etwa 17 Millionen Einheiten jährlich beträgt.
Wachstum kostengünstiger eingebetteter Systeme
Sieben-Segment-Anzeigen bleiben in stromsparenden eingebetteten Boards und Trainingsplattformen, die in Bildung, Hobbyelektronik und kleinen industriellen Werkzeugen verwendet werden, beliebt. Entwickler wählen diese Anzeigen, weil sie eine einfache Schnittstelle unterstützen und minimalen Programmieraufwand erfordern. Die zunehmende Verbreitung von Mikrocontrollern erhöht den Bedarf an einfachen numerischen Ausgabemodulen. Die breite Verfügbarkeit über globale Lieferketten hält die Preise stabil und fördert die Skalierung bei kleinen und mittleren Geräteherstellern.
Wichtige Trends und Chancen
Verschiebung hin zu energieeffizienten Displaymodulen
Hersteller investieren in Displays mit geringerem Stromverbrauch, um batteriebetriebene Geräte und tragbare Werkzeuge zu bedienen. LED-basierte Sieben-Segment-Einheiten verbessern die Effizienz, während sie Helligkeit und lange Lebensdauer beibehalten. Der Trend unterstützt eine verstärkte Nutzung in Handmessgeräten, kompakten Timern und Verbrauchergeräten. Energieorientierte Produktlinien helfen Unternehmen auch, regulatorische und Nachhaltigkeitsziele zu erreichen, wodurch sich neue Upgrade-Möglichkeiten in mehreren Branchen ergeben.
- Zum Beispiel wird in der Dokumentation der DURIS E 2835 LED-Familie von ams OSRAM eine typische Lichtausbeute von etwa 225 lm/W (CRI 80 bei 4000 K) bei 0,5 W Eingangsleistung in leistungsstarken allgemeinen Beleuchtungsanwendungen wie Downlights und linearen Leuchten erreicht.
Steigende Akzeptanz in intelligenten und vernetzten Geräten
Das Wachstum bei einfachen IoT-Geräten eröffnet neue Möglichkeiten für Sieben-Segment-Anzeigen als numerische Indikatoren für Sensoren, Stromversorgungseinheiten und Bedienfelder. Viele kostengünstige intelligente Geräte benötigen schnelle Ausgaben anstelle komplexer Bildschirme. Dieser Wandel ermutigt Hersteller, kompakte Anzeigen zu integrieren, die Klarheit und Erschwinglichkeit in Einklang bringen. Der verstärkte Einsatz in Haussystemen, kleinen Geräten und industriellen IoT-Knoten erweitert die Marktreichweite.
- Zum Beispiel schätzte eine Studie des Analystenunternehmens Berg Insight, dass der installierte Bestand an vernetzten Gebäudeautomatisierungsgeräten bis 2022 weltweit 483 Millionen Einheiten erreichen würde, was das schnelle Wachstum der IoT-Integration in kommerziellen Gebäuden widerspiegelt.
Chancen in kostenempfindlichen Schwellenmärkten
Entwicklungsregionen bevorzugen weiterhin Sieben-Segment-Anzeigen aufgrund von Erschwinglichkeit, einfacher Reparatur und stabiler Versorgung. Die Nachfrage steigt bei Bildungsprodukten, kostengünstigen Messgeräten und Haushaltselektronik, die einfache numerische Ausgaben bevorzugen. Das Wachstum der lokalen Fertigung und die steigende Produktion von Elektronik im kleinen Maßstab schaffen weitere Möglichkeiten. Diese Märkte bieten großes Volumenpotenzial für Anbieter, die sich auf langlebige und kostengünstige Anzeigemodule konzentrieren.
Wichtige Herausforderungen
Konkurrenz durch fortschrittliche Display-Technologien
Der breitere Einsatz von LCD- und OLED-Modulen reduziert die langfristige Nachfrage in Premium-Geräten. Diese Technologien bieten mehrfarbige Ausgaben, höhere Details und flexible Layouts, die viele Hersteller anziehen. Da funktionsreiche Geräte expandieren, haben Sieben-Segment-Anzeigen außerhalb grundlegender numerischer Anwendungen begrenzte Rollen. Der Wandel zwingt Anbieter, sich auf Kostenführerschaft oder Nischenanwendungen in der Industrie zu konzentrieren.
Begrenzte Funktionalität im Vergleich zu modernen Schnittstellen
Sieben-Segment-Anzeigen präsentieren nur numerische Daten, was die Akzeptanz in Geräten einschränkt, die Symbole, Text oder komplexe Grafiken erfordern. Die Verbraucherpräferenz für reichhaltigere Schnittstellen beeinflusst Märkte wie Wearables und fortschrittliche Heimgeräte. Entwickler könnten kompakte Grafikdisplays bevorzugen, die umfassendere Informationen im gleichen Raum bieten. Diese Einschränkung verlangsamt das Wachstum in innovationsgetriebenen Produktkategorien und verengt den zukünftigen Anwendungsspielraum.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 32 % des Marktanteils für Sieben-Segment-Anzeigen, unterstützt durch starke Nachfrage aus der Unterhaltungselektronik, industriellen Messgeräten und Automobilclustern. Viele Gerätehersteller in den Vereinigten Staaten und Kanada verlassen sich auf stabile numerische Anzeigen für Timer, Zähler und kostengünstige eingebettete Systeme. Das Wachstum setzte sich fort, als Fertigungsanlagen Steuerungspaneele aufrüsteten und die Haushaltselektronik stabile Verkaufszahlen beibehielt. Die Akzeptanz in Bildungskits und Testgeräten trug ebenfalls dazu bei, die regionale Nachfrage aufrechtzuerhalten. Stabile Lieferketten und der fortlaufende Einsatz in grundlegenden digitalen Geräten hielten die Region einflussreich in der gesamten Marktaktivität.
Europa
Europa machte im Jahr 2024 fast 27 % des Anteils aus, unterstützt durch starke Aktivitäten in der industriellen Automatisierung und den breiten Einsatz in Automobil-Instrumententafeln. Hersteller in Deutschland, Frankreich, Italien und dem Vereinigten Königreich integrierten Sieben-Segment-Module in Zähler, Sicherheitsausrüstung und kompakte Steuerungssysteme. Die Nachfrage blieb stabil, da industrielle Nachrüstungen und die Produktion kleiner Haushaltsgeräte aktiv blieben. Der Einsatz in Verbraucheruhren, Öfen und grundlegenden Haushaltsgeräten unterstützte ebenfalls die Lieferungen. Der regulatorische Fokus auf energieeffiziente Komponenten förderte die Einführung verbesserter LED-Segmente, was den konstanten Beitrag der Region zu den globalen Marktvolumina verstärkte.
Asien-Pazifik
Asien-Pazifik führte den Markt mit einem Anteil von etwa 34 % im Jahr 2024 an, angetrieben durch die großflächige Elektronikfertigung in China, Japan, Südkorea und Indien. Hohe Produktionsvolumina bei Taschenrechnern, Uhren, kostengünstigen Geräten und Lernkits stärkten die regionale Dominanz. Hersteller von Automobil- und Industrieausrüstungen verwendeten ebenfalls Sieben-Segment-Anzeigen in Armaturenbrettern und Schalttafelmessgeräten. Die expandierende IoT-Geräteproduktion schuf neue Nachfrage nach einfachen numerischen Anzeigen. Niedrigere Produktionskosten und breite Lieferantennetzwerke unterstützten hohe Exporte, wodurch Asien-Pazifik der bedeutendste Beitrag zum globalen Markt für Sieben-Segment-Anzeigen blieb.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 fast 4 % des Anteils, und die Nachfrage stieg durch Haushaltselektronik, Automobildashboards und grundlegende Industrietools. Märkte in Brasilien, Mexiko und Argentinien nutzten Sieben-Segment-Anzeigen in Timern, kostengünstigen Geräten und Schalttafelmessgeräten. Wachstum kam auch von Bildungskits und Einstiegs-Elektronikprodukten. Die Elektronik-Lieferkette der Region expandiert weiterhin langsam und schafft Raum für kostengünstige Anzeigemodule. Obwohl der Wettbewerb durch importierte Alternativen stark bleibt, unterstützt die stetige Einführung in Verbraucher- und Industrieanwendungen die moderate, aber stabile Präsenz der Region auf dem globalen Markt.
Naher Osten und Afrika
Der Nahe Osten und Afrika hielten im Jahr 2024 etwa 3 % des Anteils, hauptsächlich unterstützt durch industrielle Anwendungen, grundlegende Instrumentierung und erschwingliche Haushaltselektronik. Die Nachfrage in den GCC-Ländern kam von Steuerungstafeln, Timern und Zählern, die in Bau- und Energieprojekten verwendet werden. Die breitere regionale Einführung wuchs in kostengünstigen Geräten und Bildungselektronik. Begrenzte lokale Fertigung hielt die Abhängigkeit von importierten Komponenten hoch, dennoch sorgten stabile Bedürfnisse in Versorgungsmessgeräten und digitalen Zählern für einen konstanten Einsatz. Langsames, aber stetiges Wachstum wird erwartet, da sich die Infrastruktur- und Verbraucherelektronikmärkte in wichtigen Entwicklungsländern ausweiten.
Marktsegmentierungen:
Nach Typ
- Gemeinsame Anode
- Gemeinsame Kathode
Nach Anwendung
- Digitale Uhren
- Taschenrechner
- Armbanduhren
- Tachometer
- Kilometerzähler von Kraftfahrzeugen
- Andere (Funkfrequenzanzeigen usw.)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
NEC Corporation, Everlight Electronics Co. Ltd., Lumex Inc., Asian Electronics, Maxim Integrated Products Inc., Nichia Corporation, Kingbright Electronic Co. Ltd., LITE-ON Technology Corporation, Avago Technologies und Broadcom Inc. führen den Wettbewerb im Siebensegment-Displaymarkt an. Die Landschaft zeigt stetige Innovationen, da die Anbieter Helligkeit, Haltbarkeit und Energieeinsparungen verbessern, um neue Designanforderungen zu erfüllen. Viele Hersteller konzentrieren sich jetzt auf kompakte Module, die schlanke Geräte und engere Layouts unterstützen. Unternehmen verbessern auch die Farbgleichmäßigkeit und Betrachtungswinkel, um industrielle Messgeräte, Haushaltsgeräte und Bedienfelder zu unterstützen. Die starke Nachfrage nach Unterhaltungselektronik und Automobilausrüstung treibt den breiteren Einsatz von robusten LED-Segmenten mit längerer Lebensdauer voran. Die meisten Wettbewerber investieren in bessere Verpackung und Wärmekontrolle, um die Stabilität in rauen Umgebungen zu erhöhen. Globale Vertriebsnetze helfen, vielfältige Käufer zu erreichen, während laufende Produktaktualisierungen die Designflexibilität für Ingenieure unterstützen. Das Wettbewerbsfeld bleibt aktiv, da Unternehmen zuverlässige, kostengünstige und energieeffiziente Digitalanzeigen vorantreiben.
Analyse der Hauptakteure
- NEC Corporation
- Everlight Electronics Co. Ltd.
- Lumex Inc.
- Asian Electronics
- Maxim Integrated Products Inc.
- Nichia Corporation
- Kingbright Electronic Co. Ltd.
- LITE-ON Technology Corporation
- Avago Technologies
- Broadcom Inc.
Jüngste Entwicklungen
- Im Jahr 2025 brachte Nichia Corporation Erweiterungen ihrer PLS (Pixelated Light Solution) Mikro-pixelierten LED-Linie auf den Markt, einschließlich der µPLS Mini und DominoPLS.
- Im Jahr 2025 erweitert Asian Electronics weiterhin ihr GALAXY-Markenportfolio von Sieben-Segment-LEDs, einschließlich mehrstelliger 0,56-Zoll-Module für Instrumente, Haushaltsgeräte und Industriepanels, mit RoHS-konformen, stromsparenden Designs.
- Im Jahr 2024 erhielt die Sieben-Segment-HDSP-Serie von Avago (jetzt Broadcom) aktualisierte Design-Dokumentationen von Broadcom für 14,2-mm (0,56-Zoll) AlInGaP-LED-Anzeigen, was die Legacy-Avago-Zahlenanzeigelinie in hochsichtbaren Panels verstärkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird bei kostengünstiger Unterhaltungselektronik und einfachen digitalen Geräten steigen.
- Automobilcluster werden weiterhin numerische Anzeigen für wesentliche Anzeigen verwenden.
- Industrielle Messgeräte und Steuerungspaneele werden eine stetige langfristige Akzeptanz beibehalten.
- Energieeffiziente LED-Segmente werden bei Herstellern breitere Präferenzen gewinnen.
- Schwellenmärkte werden durch kostenorientierte Produktion starkes Volumenwachstum antreiben.
- IoT-Geräte werden mehr einfache numerische Indikatoren für schnelle Datenübersicht verwenden.
- Bildungstools und Lernkits werden die Nutzung in Trainingsumgebungen erweitern.
- Lieferanten werden sich auf Haltbarkeit und längere Betriebslebensdauer konzentrieren, um wettbewerbsfähig zu bleiben.
- Der Wettbewerb durch fortschrittliche Anzeigen wird Unternehmen zu Nischenanwendungen drängen.
- Produktupgrades werden den Schwerpunkt auf geringeren Stromverbrauch und kompaktes ModuldDesign legen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sieben-Segment-Anzeigen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sieben-Segment-Anzeigen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Seven Segments hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sieben-Segment-Anzeigen antreiben?
Wer sind die führenden Unternehmen im Markt für Seven Segments Displays?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Siebensegmentanzeigen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Siebensegmentanzeigen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,700 million → 2032: USD 18,111.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Siebensegmentanzeigen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Siebensegmentanzeigen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Siebensegmentanzeigen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Siebensegmentanzeigen Market Drivers
- 3.3 Markt für Siebensegmentanzeigen Market Restraints & Challenges
- 3.4 Markt für Siebensegmentanzeigen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Siebensegmentanzeigen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Siebensegmentanzeigen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Siebensegmentanzeigen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Siebensegmentanzeigen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Siebensegmentanzeigen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Siebensegmentanzeigen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Siebensegmentanzeigen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Siebensegmentanzeigen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Siebensegmentanzeigen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Siebensegmentanzeigen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Siebensegmentanzeigen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Siebensegmentanzeigen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Siebensegmentanzeigen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Siebensegmentanzeigen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Siebensegmentanzeigen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Siebensegmentanzeigen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Siebensegmentanzeigen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Siebensegmentanzeigen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Siebensegmentanzeigen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
