
Marktübersicht
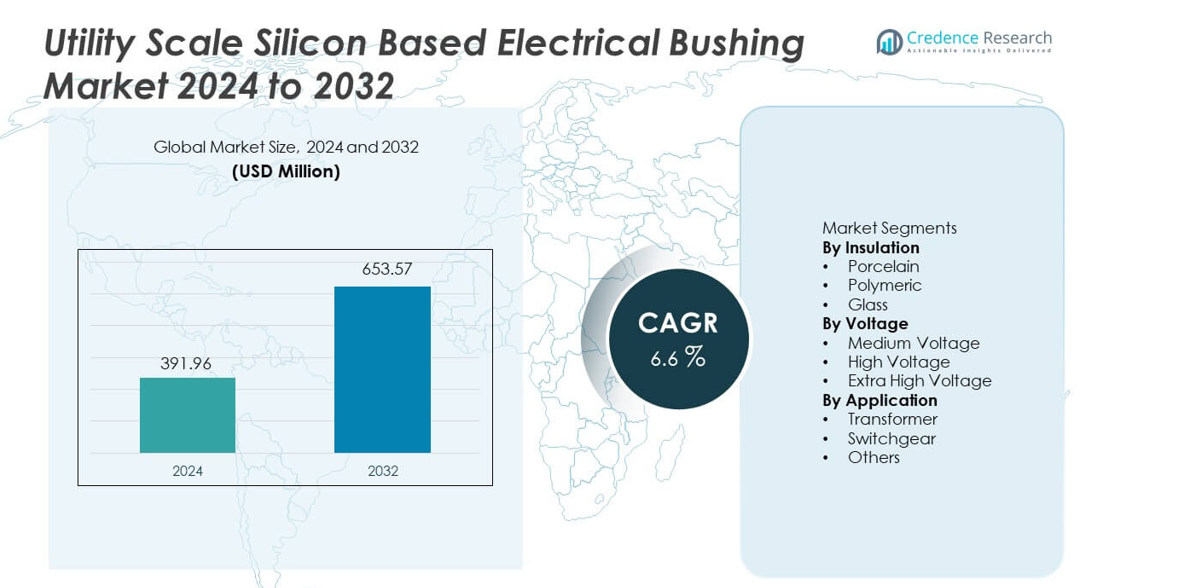
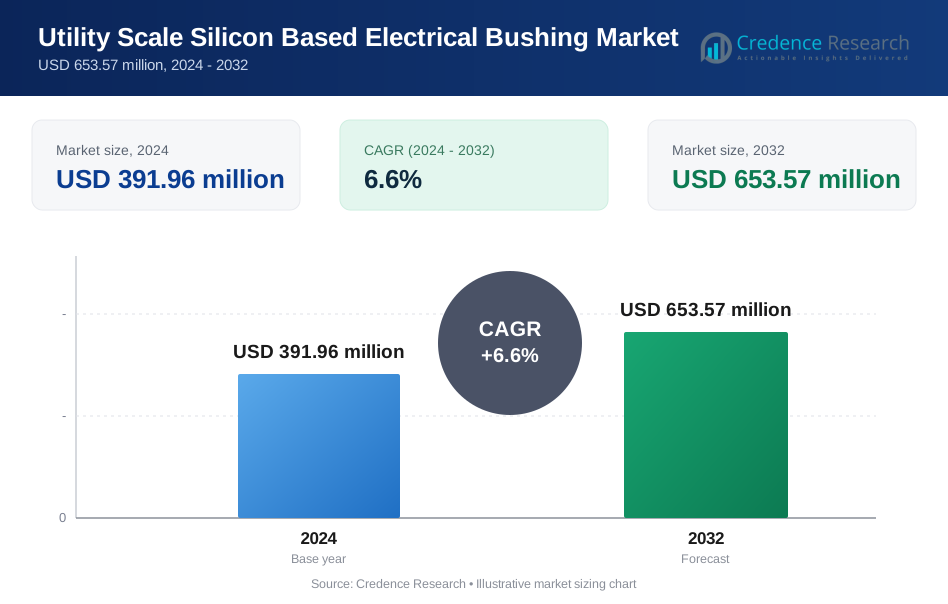
Der Markt für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab wurde im Jahr 2024 auf 391,96 Millionen USD geschätzt und soll bis 2032 653,57 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab 2024 | 391,96 Millionen USD |
| Markt für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab, CAGR | 6,6% |
| Marktgröße für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab 2032 | 653,57 Millionen USD |
Der Markt für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab umfasst führende Unternehmen wie ABB, Barberi, CG Power, Eaton, Elliot Industries, General Electric, GIPRO, Hitachi Energy, Hubbell und Jiangxi Johnson Electric. Diese Unternehmen konkurrieren durch fortschrittliche Isolierungstechnologien, starke Beziehungen zu Versorgungsunternehmen und breite Produktportfolios im Hochspannungsbereich. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 36,9 % an, angetrieben durch den schnellen Netzausbau, die Integration erneuerbarer Energien und die Entwicklung großflächiger Umspannwerke in China und Indien. Nordamerika folgt mit einem Anteil von 26,8 %, unterstützt durch die Modernisierung des Netzes und den Ersatz alternder Versorgungseinrichtungen. Europa hält einen Anteil von 23,4 %, getrieben durch Energiewendeinitiativen, strenge Zuverlässigkeitsstandards und die zunehmende Einführung von polymeren Silikondurchführungen. Der Wettbewerbsschwerpunkt liegt weiterhin auf Haltbarkeit, Sicherheit und Leistung in Hochspannungsanwendungen im Versorgungsbereich.
Markteinblicke
- Der Markt für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab wurde im Jahr 2024 auf 391,96 Millionen USD geschätzt und soll während des Prognosezeitraums mit einer CAGR von 6,6 % wachsen.
- Die Modernisierung des Netzes, der Ausbau der Übertragung, die Integration erneuerbarer Energien und der steigende Fokus auf die Zuverlässigkeit der Isolierung wirken als wichtige Wachstumstreiber für den Markt für Silikon-basierte elektrische Durchführungen im Versorgungsmaßstab.
- Polymerisolierung dominiert das Isolierungssegment mit einem Marktanteil von 49,6 %, unterstützt durch leichtes Design, hydrophobe Leistung und geringeren Wartungsbedarf in rauen Umgebungen.
- Der Wettbewerb bleibt stark, wobei führende Hersteller sich auf Hochspannungsleistung, Innovationen bei polymeren Materialien und die Einhaltung strenger Sicherheitsstandards für Versorgungsunternehmen konzentrieren, während regionale Akteure im Preis- und Lieferflexibilität konkurrieren.
- Der asiatisch-pazifische Raum führt die regionale Nachfrage mit einem Marktanteil von 36,9 % an, gefolgt von Nordamerika mit 26,8 % und Europa mit 23,4 %, angetrieben durch Übertragungsupgrades, erneuerbare Projekte und den Ersatz alternder Netzwerkinfrastrukturen.
Analyse der Marktsegmentierung:
Nach Isolierung
Der Markt für Silizium-basierte elektrische Durchführungen im Versorgungsmaßstab umfasst nach Isolierung Porzellan-, Polymer- und Glasdurchführungen, wobei Polymerdurchführungen mit einem Marktanteil von 49,6 % führend sind. Versorgungsunternehmen bevorzugen zunehmend Polymerisolierungen aufgrund überlegener hydrophober Eigenschaften, geringeren Gewichts und besserer Leistung in verschmutzten und küstennahen Umgebungen. Silizium-basierte Polymerdurchführungen verringern das Überschlagsrisiko und erfordern weniger Wartung als herkömmliche Materialien. Der Ausbau von Außenstationen und Installationen in rauen Klimazonen stärkt die Akzeptanz. Porzellandurchführungen bleiben in Altsystemen aufgrund ihrer bewährten Haltbarkeit gefragt, während Glasdurchführungen Nischenanwendungen bedienen. Verbesserte Sicherheit, längere Lebensdauer und einfache Handhabung fördern weiterhin die Dominanz von Polymerdurchführungen.
- Zum Beispiel entwickelte Hitachi Energy Silikonkautschuk-Verbunddurchführungen, die für bis zu 800 kV ausgelegt sind und Kriechstrecken von über 31.000 mm für verschmutzte Umgebungen aufweisen.
Nach Spannung
Nach Spannungsbewertung segmentiert sich der Markt in Mittelspannung, Hochspannung und extra Hochspannung, wobei Hochspannungsdurchführungen mit einem dominanten Anteil von 44,8 % führend sind. Hochspannungsdurchführungen verzeichnen eine starke Nachfrage von Übertragungsstationen und großen Versorgungsumspannwerken. Das wachsende Netzwerkausbau und die Integration erneuerbarer Energien erhöhen die Installation von Hochspannungsausrüstung. Versorgungsunternehmen setzen Silizium-basierte Durchführungen ein, um die Isolationszuverlässigkeit zu verbessern und das Risiko von Teilentladungen zu reduzieren. Mittelspannungsdurchführungen unterstützen Verteilungsaufrüstungen, während extra Hochspannungsdurchführungen mit Ultra-Hochspannungsübertragungsprojekten stetig wachsen. Netzmodernisierung und steigende Übertragungskapazitätsanforderungen unterstützen weiterhin die Führungsposition des Hochspannungssegments.
- Zum Beispiel entwickelte GE Silizium-basierte Kondensatordurchführungen, die für den Dauerbetrieb bei 420 kV mit Teilentladungspegeln unter 5 pC ausgelegt sind.
Nach Anwendung
Die Anwendungssegmentierung umfasst Transformatoren, Schaltanlagen und andere Geräte, wobei Transformatoranwendungen mit einem Marktanteil von 57,2 % den größten Anteil halten. Silizium-basierte elektrische Durchführungen sind kritische Komponenten in Leistungstransformatoren für sicheren Stromtransfer und Isolationsintegrität. Der Ausbau der Übertragungs- und Verteilungsinfrastruktur treibt die Installation von Transformatoren bei Versorgungsunternehmen voran. Der Austausch alternder Transformatoren unterstützt die Nachfrage zusätzlich. Schaltanlagenanwendungen wachsen mit der Automatisierung von Umspannwerken und kompakten Designs, während andere Anwendungen Reaktoren und Kondensatoren umfassen. Hohe Transformator-Installationsvolumina und strenge Zuverlässigkeitsanforderungen halten Transformatoranwendungen als primären Wachstumstreiber.
Wichtige Wachstumstreiber
Ausbau der Versorgungsübertragungs- und Verteilungsinfrastruktur
Der schnelle Ausbau von Übertragungs- und Verteilungsnetzen treibt die Nachfrage nach Silizium-basierten elektrischen Durchführungen im Versorgungsmaßstab stark an. Versorgungsunternehmen investieren in neue Umspannwerke, Transformatoren und Netzaufrüstungen, um die steigende Stromnachfrage zu decken. Silizium-basierte Durchführungen bieten verbesserte Isolationszuverlässigkeit und langfristige Leistung in Außenumgebungen. Wachsende Elektrifizierung und Netzmodernisierungsprogramme erhöhen die Installationen weiter. Der Austausch alternder elektrischer Anlagen unterstützt ebenfalls eine stetige Nachfrage. Versorgungsunternehmen priorisieren Komponenten, die die Sicherheit verbessern und den Wartungsbedarf reduzieren. Diese Infrastrukturinvestitionen bleiben ein zentraler Treiber für nachhaltiges Marktwachstum.
- Zum Beispiel hat ABB Verbundisolatoren für den Dauerbetrieb bei 245 kV mit einer thermischen Beständigkeit bis zu 120 °C eingesetzt.
Steigender Fokus auf Netzzuverlässigkeit und Sicherheitsstandards
Netzbetreiber legen zunehmend Wert auf Zuverlässigkeit und Betriebssicherheit. Elektrische Durchführungen spielen eine entscheidende Rolle bei der Verhinderung von Isolationsfehlern und Überschlagsvorfällen. Silikonbasierte Materialien bieten starke hydrophobe Eigenschaften und stabile Leistung bei Verschmutzung und Feuchtigkeitseinwirkung. Versorgungsunternehmen setzen diese Durchführungen ein, um Ausfallrisiken und Wartungshäufigkeit zu reduzieren. Strengere Sicherheits- und Leistungsstandards beeinflussen Beschaffungsentscheidungen. Die Nachfrage nach Durchführungen, die eine lange Lebensdauer und stabile elektrische Isolierung unterstützen, wächst. Sicherheitsgetriebene Upgrades stärken weiterhin das Marktwachstum.
- Zum Beispiel liefert Eaton polymere Durchführungen, die für Kurzschlussströme von über 40 kA für 3 Sekunden validiert sind.
Zunehmende Integration erneuerbarer Energiequellen
Die Integration erneuerbarer Energien erhöht den Stress auf Übertragungseinrichtungen. Variable Stromerzeugung führt zu schwankenden Spannungs- und Lastbedingungen. Silikonbasierte elektrische Durchführungen unterstützen eine stabile Isolationsleistung unter diesen dynamischen Betriebsbedingungen. Der Ausbau von Wind- und Solarprojekten treibt die Installation neuer Transformatoren und Umspannwerke voran. Versorgungsunternehmen setzen fortschrittliche Durchführungen ein, um die Zuverlässigkeit in erneuerbaren Evakuierungskorridoren sicherzustellen. Saubere Energieziele verstärken die Nachfrage weiter. Dieser Übergang zu erneuerbarer Energie unterstützt die langfristige Marktexpansion.
Wichtige Trends und Chancen
Übergang zu polymeren und leichten Isolationsmaterialien
Versorgungsunternehmen setzen zunehmend auf polymere, silikonbasierte Durchführungen anstelle traditioneller Materialien. Das leichte Design vereinfacht die Installation und reduziert die mechanische Belastung der Ausrüstung. Verbesserte Hydrophobizität steigert die Leistung in verschmutzten und küstennahen Regionen. Geringere Wartungsanforderungen senken die Betriebskosten. Dieser Wandel schafft starke Chancen für Hersteller, die fortschrittliche polymere Lösungen anbieten. Die Akzeptanz beschleunigt sich in neuen Umspannwerken und Netzwerkausbauprojekten. Materialinnovationen bleiben ein wichtiger Chancenbereich.
- Zum Beispiel liefert CG Power leichte Verbundisolatoren, die für Betriebstemperaturen bis zu 120 °C qualifiziert sind.
Wachsende Nachfrage aus Hochspannungs- und Höchstspannungsanwendungen
Der Ausbau von Hochspannungs- und Höchstspannungsnetzen erhöht die Nachfrage nach fortschrittlichen Durchführungen. Versorgungsunternehmen benötigen Komponenten, die höhere elektrische Belastungen mit minimalem Risiko bewältigen. Silikonbasierte Durchführungen bieten zuverlässige Isolierung für Hochleistungstransformatoren und Schaltanlagen. Das Wachstum bei Langstreckenübertragungsprojekten unterstützt diesen Trend. Hersteller, die sich auf hochspannungsgeprüfte Produkte konzentrieren, erlangen Wettbewerbsvorteile. Dieser Trend unterstützt die Akzeptanz von Premiumprodukten.
- Zum Beispiel produziert GIPRO harzgetränkte Durchführungen kombiniert mit Silikonhüllen für Spannungsbereiche bis zu 800 kV.
Wichtige Herausforderungen
Hohe Anfangskosten im Vergleich zu herkömmlichen Materialien
Silikonbasierte elektrische Durchführungen erfordern höhere Anfangskosten als herkömmliche Optionen. Budgetbeschränkungen beeinflussen die Beschaffungsentscheidungen der Versorgungsunternehmen. Kostenempfindlichkeit bleibt in Entwicklungsländern stark. Obwohl langfristige Vorteile bestehen, kann die anfängliche Preisgestaltung die Einführung verzögern. Versorgungsunternehmen balancieren Leistungsanforderungen mit Kapitalausgabenlimits. Dieser Kostenfaktor bleibt eine wesentliche Herausforderung für die Marktdurchdringung.
Komplexe Qualifikations- und Testanforderungen
Elektrische Durchführungen im Versorgungsmaßstab erfordern umfangreiche Tests und Zertifizierungen. Qualifikationsprozesse erhöhen die Entwicklungszeit und -kosten. Versorgungsunternehmen verlangen nachgewiesene Feldergebnisse und die Einhaltung strenger Standards. Lange Genehmigungszyklen verzögern den Markteintritt neuer Designs. Hersteller müssen stark in Testinfrastrukturen investieren. Diese Anforderungen erhöhen die betriebliche Komplexität und verlangsamen die Einführung von Innovationen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 26,8 % im Markt für elektrische Durchführungen auf Silikonbasis im Versorgungsmaßstab. Die Nachfrage wird durch die Modernisierung des Netzes und den Austausch alternder Übertragungs- und Umspannwerksausrüstung in den Vereinigten Staaten und Kanada angetrieben. Versorgungsunternehmen setzen zunehmend auf silikonbasierte Durchführungen, um die Zuverlässigkeit zu verbessern und den Wartungsaufwand bei Außeninstallationen zu reduzieren. Der Ausbau von Projekten im Bereich erneuerbare Energien unterstützt auch den Einsatz neuer Transformatoren und Schaltanlagen. Strenge Sicherheits- und Leistungsstandards fördern die Einführung fortschrittlicher Isolationsmaterialien. Laufende Investitionen in Übertragungs-Upgrades und Resilienzprogramme sichern ein stetiges regionales Marktwachstum.
Europa
Europa macht 23,4 % des globalen Marktanteils aus. Ein starker Fokus auf Energiewende und Netzzuverlässigkeit treibt die Nachfrage nach elektrischen Durchführungen auf Silikonbasis an. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren stark in Übertragungs-Upgrades und die Integration erneuerbarer Energien. Versorgungsunternehmen bevorzugen polymere Silikondurchführungen für verbesserte Leistung in verschmutzten und küstennahen Umgebungen. Der Austausch von alten Porzellandurchführungen unterstützt die Nachfrage zusätzlich. Strenge regulatorische Standards und die Betonung einer langen Lebensdauer beeinflussen Kaufentscheidungen. Netzverstärkungsprojekte unterstützen weiterhin eine stabile Marktexpansion.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 36,9 % an. Der schnelle Ausbau der Übertragungs- und Verteilungsinfrastruktur in China, Indien, Japan und Südostasien treibt die starke Nachfrage an. Großangelegte Projekte im Bereich erneuerbare Energien erhöhen die Installation von Transformatoren und Umspannwerken, die fortschrittliche Durchführungen erfordern. Versorgungsunternehmen bevorzugen silikonbasierte Isolierungen für Zuverlässigkeit unter rauen klimatischen Bedingungen. Urbanisierung und industrielles Wachstum beschleunigen den Ausbau des Stromnetzes. Von der Regierung geführte Netzentwicklungsprogramme unterstützen hohe Akzeptanzraten. Starke Infrastrukturinvestitionen positionieren Asien-Pazifik als dominierenden regionalen Markt.
Lateinamerika
Lateinamerika hält einen Marktanteil von 7,4 %. Das Wachstum wird durch Übertragungs-Upgrades und Projekte im Bereich erneuerbare Energien in Brasilien, Mexiko und Chile unterstützt. Versorgungsunternehmen setzen silikonbasierte Durchführungen ein, um die Zuverlässigkeit der Isolierung zu verbessern und das Ausfallrisiko zu verringern. Der Ausbau von Wind- und Solaranlagen treibt die Nachfrage nach neuen Umspannwerken an. Budgetbeschränkungen begrenzen die schnelle Einführung, aber der schrittweise Austausch alternder Ausrüstung unterstützt ein stetiges Wachstum. Der Fokus auf die Verbesserung der Netzstabilität und -leistung stärkt das langfristige Marktpotenzial in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht 5,5 % des globalen Marktanteils aus. Die Nachfrage wird durch den Ausbau der Strominfrastruktur in den Golfstaaten und laufende Elektrifizierungsbemühungen in Afrika angetrieben. Versorgungsunternehmen setzen silikonbasierte Durchführungen für zuverlässige Leistung bei extremen Temperaturen und staubigen Umgebungen ein. Große Übertragungs- und Umspannwerksprojekte unterstützen neue Installationen. Entwicklungen im Bereich erneuerbare Energien tragen ebenfalls zum Nachfragewachstum bei. Investitionen konzentrieren sich weiterhin auf große Infrastrukturinitiativen, die eine allmähliche, aber beständige regionale Marktexpansion unterstützen.
Marktsegmentierungen:
Nach Isolierung
- Porzellan
- Polymer
- Glas
Nach Spannung
- Mittelspannung
- Hochspannung
- Sehr Hochspannung
Nach Anwendung
- Transformator
- Schaltanlage
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft hebt einen wettbewerbsfähigen und technologiegetriebenen Markt hervor, der von ABB, Barberi, CG Power, Eaton, Elliot Industries, General Electric, GIPRO, Hitachi Energy, Hubbell und Jiangxi Johnson Electric angeführt wird. Diese Akteure konkurrieren in Bezug auf Isolationszuverlässigkeit, Materialinnovation und Einhaltung strenger Versorgungsstandards. Führende Hersteller konzentrieren sich auf silikonbasierte polymere Durchführungen, um die hydrophobe Leistung zu verbessern, das Überschlagsrisiko zu reduzieren und die Lebensdauer in rauen Umgebungen zu verlängern. Investitionen in fortschrittliche Tests, Qualitätskontrolle und Hochspannungsdesignfähigkeiten stärken die Wettbewerbspositionierung. Globale Akteure nutzen etablierte Versorgungsbeziehungen und breite Produktportfolios, während regionale Hersteller durch Kosteneffizienz und lokalisierte Versorgung konkurrieren. Der Ersatzbedarf aufgrund alternder Netzinfrastruktur und neuer Umspannwerksprojekte unterstützt den anhaltenden Wettbewerb. Kontinuierliche Produktentwicklung, Fokus auf Hochspannungsanwendungen und Einhaltung internationaler Sicherheitsstandards bleiben zentrale Elemente der Wettbewerbsstrategien im Markt für silikonbasierte elektrische Durchführungen im Versorgungsmaßstab.
Schlüsselspieler-Analyse
- Hitachi Energy
- Jiangxi Johnson Electric
- ABB
- Elliot Industries
- CG Power
- Hubbell
- GIPRO
- General Electric
- Barberi
- Eaton
Aktuelle Entwicklungen
- Im Februar 2024 hat Jiangxi Electric mit dem Bau in seiner Qiangsheng Electric Porcelain Fabrik begonnen, was darauf hindeutet, dass sie bestrebt sind, ihre Produktionskapazitäten für elektrisches Porzellan zu entwickeln und zu erhöhen.
- Im November 2023 erhielt die Hitachi Energy Fabrik in Vadodara eine "Anerkennungsauszeichnung" von ihrem Hauptpartner Bharat Heavy Electricals Limited (BHEL) für die dort produzierten Harzimprägnierten Papier (RIP) Durchführungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Isolierung, Spannung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Modernisierung des Stromnetzes wird weiterhin die Nachfrage nach fortschrittlichen silikonbasierten Durchführungen antreiben.
- Die Einführung von polymerer Isolierung wird in Versorgungsanwendungen zunehmen.
- Hochspannungs- und extra Hochspannungsprojekte werden das Marktwachstum unterstützen.
- Die Integration erneuerbarer Energien wird die Nachfrage nach zuverlässigen Isolierungskomponenten erhöhen.
- Versorgungsunternehmen werden Durchführungen mit längerer Lebensdauer und geringerem Wartungsaufwand priorisieren.
- Der Austausch alternder Porzellandurchführungen wird die Einführung beschleunigen.
- Asien-Pazifik wird der am schnellsten wachsende regionale Markt bleiben.
- Installationen in rauen Klimazonen werden silikonbasierte Isolierungslösungen begünstigen.
- Hersteller werden in verbesserte Tests und Qualitätssicherung investieren.
- Der Wettbewerb wird sich durch Materialinnovation und Leistungszuverlässigkeit verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektrische Durchführungen auf Siliziumbasis im Utility-Sektor und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für utility-scale siliziumbasierte elektrische Durchführungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für siliziumbasierte elektrische Durchführungen im Utility-Sektor hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrische Durchführungen auf Siliziumbasis im Utility-Scale-Bereich antreiben?
Wer sind die führenden Unternehmen im Markt für utility-scale siliziumbasierte elektrische Durchführungen?
Welche Region hatte 2024 den größten Anteil am Markt für utility-scale siliziumbasierte elektrische Durchführungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 391.96 million → 2032: USD 653.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Drivers
- 3.3 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Restraints & Challenges
- 3.4 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Siliziumbasierte Elektrische Durchführungen im Versorgungsmaßstab Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
