
Marktübersicht:
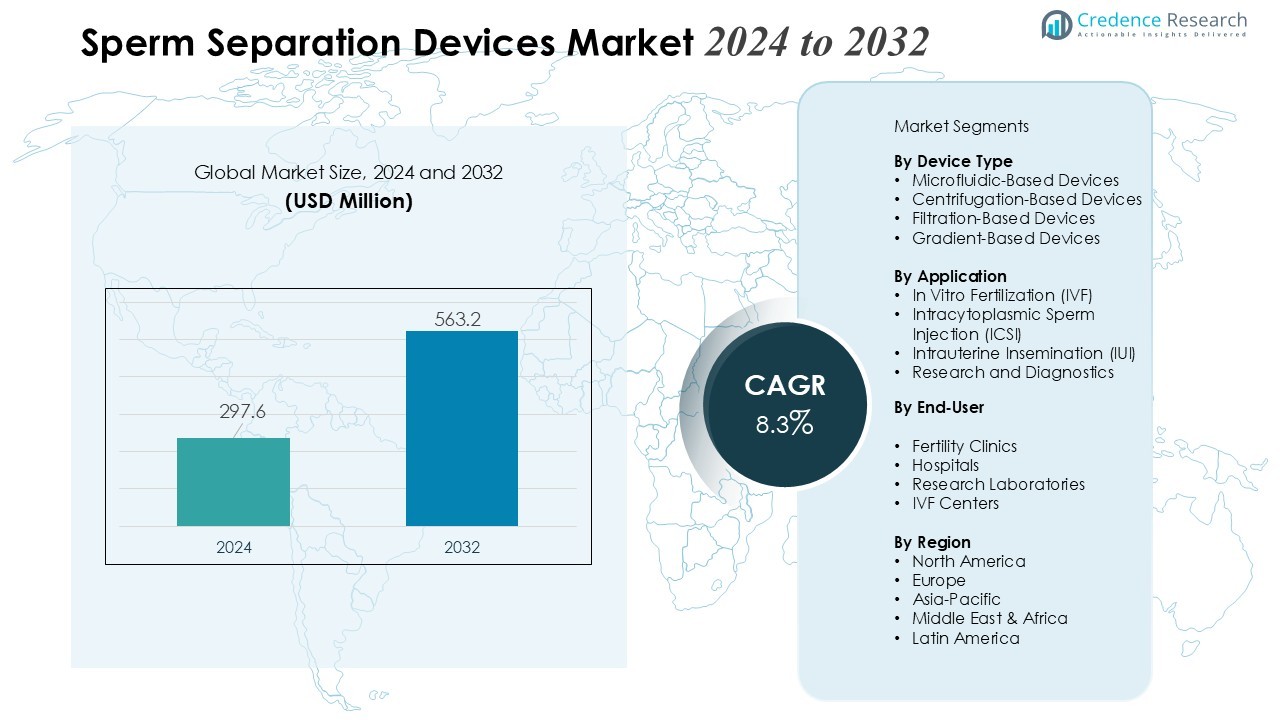
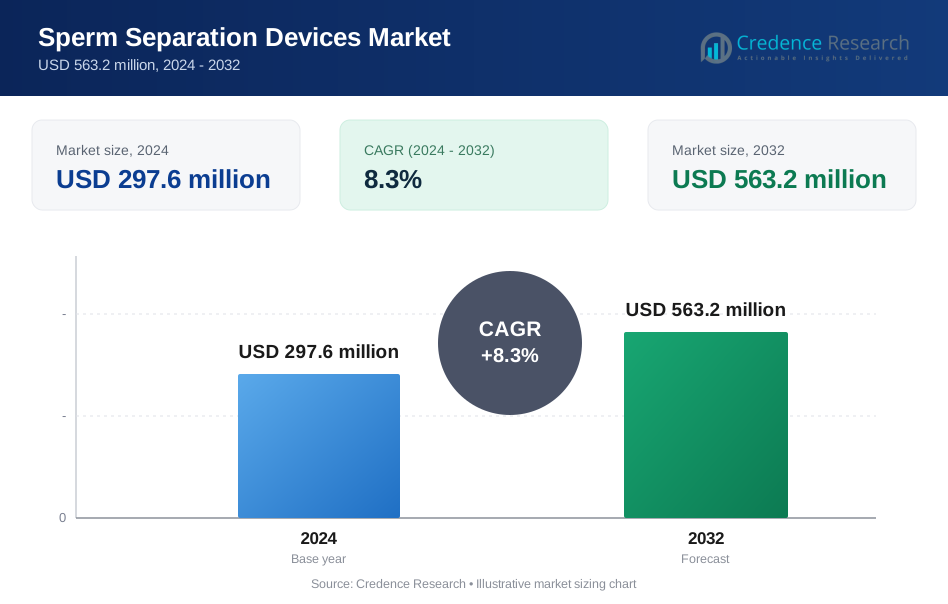
Die Marktgröße für Spermientrennungsgeräte wurde im Jahr 2024 auf 297,6 Millionen USD geschätzt und soll bis 2032 563,2 Millionen USD erreichen, mit einer CAGR von 8,3 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spermientrennungsgeräte 2024 | USD 297,6 Millionen |
| Markt für Spermientrennungsgeräte, CAGR | 8,3% |
| Marktgröße für Spermientrennungsgeräte 2032 | USD 563,2 Millionen |
Wichtige Markttreiber sind die zunehmende Prävalenz von Unfruchtbarkeit aufgrund von verzögerter Elternschaft, Lebensstiländerungen und zunehmender Exposition gegenüber Umweltschadstoffen. Fortschritte in der Mikrofluidik, Lab-on-Chip-Technologien und nicht-invasiven Spermienauswahlmethoden verbessern die Präzision und Effizienz von Spermientrennungsverfahren. Das wachsende Bewusstsein für die männliche reproduktive Gesundheit und die zunehmende Akzeptanz von ART-Verfahren wie IVF und ICSI unterstützen die Marktexpansion weiter. Darüber hinaus tragen steigende Investitionen in Fruchtbarkeitskliniken und die Einführung automatisierter, benutzerfreundlicher Spermientrennungssysteme zur breiteren klinischen Akzeptanz bei.
Regional dominiert Nordamerika den Markt aufgrund einer robusten Gesundheitsinfrastruktur, eines hohen Bewusstseins für Unfruchtbarkeit und einer starken technologischen Akzeptanz. Europa folgt dicht dahinter, unterstützt von etablierten Fruchtbarkeitszentren und günstigen Erstattungspolitiken. Die Region Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen, angetrieben durch steigenden Medizintourismus, zunehmende Nutzung von ART und verbesserte Gesundheitszugänglichkeit in aufstrebenden Volkswirtschaften.
Markteinblicke:
- Der Markt für Spermientrennungsgeräte wurde im Jahr 2024 auf 297,6 Millionen USD geschätzt und soll bis 2032 563,2 Millionen USD erreichen, was ein starkes Branchenwachstum widerspiegelt.
- Steigende Unfruchtbarkeitsraten aufgrund von verzögertem Kinderwunsch, Lebensstiländerungen und Umweltfaktoren treiben die Nachfrage nach fortschrittlichen Spermientrennungslösungen an.
- Technologische Fortschritte, einschließlich Mikrofluidik, Lab-on-Chip-Systemen und nicht-invasiven Spermienselektionsmethoden, verbessern die Präzision und klinische Effizienz.
- Zunehmendes Bewusstsein für die männliche reproduktive Gesundheit und die wachsende Akzeptanz von ART-Verfahren wie IVF und ICSI unterstützen die Marktexpansion.
- Die Expansion von Fertilitätskliniken, gepaart mit Investitionen in automatisierte, benutzerfreundliche Geräte, stärkt die klinische Akzeptanz und die Konsistenz der Arbeitsabläufe.
- Hohe Gerätekosten, technische Komplexität und begrenzte Verfügbarkeit von geschultem Personal bleiben insbesondere in Regionen mit niedrigem und mittlerem Einkommen zentrale Herausforderungen.
- Regional dominiert Nordamerika aufgrund fortschrittlicher Gesundheitsinfrastruktur, Europa zeigt stetiges Wachstum mit etablierten Fertilitätsnetzwerken, und der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt, angetrieben durch Medizintourismus und zunehmende ART-Nutzung.
 Markttreiber:
Wachsende Nachfrage nach assistierten Reproduktionstechnologien stärkt die Marktakzeptanz
Der Markt für Spermientrennungsgeräte profitiert von der steigenden Nachfrage nach assistierten Reproduktionstechnologien (ART) bei Paaren mit Fruchtbarkeitsproblemen. Höhere Unfruchtbarkeitsraten stehen im Zusammenhang mit Lebensstiländerungen, Umwelteinflüssen und verzögerter Familienplanung. Kliniken investieren in verbesserte Spermienselektionstools, um die Erfolgsraten der Behandlungen zu erhöhen. Dies unterstützt Fertilitätsspezialisten bei der Gewinnung qualitativ hochwertigerer Spermienproben. Das wachsende Patientenbewusstsein verstärkt die Akzeptanz evidenzbasierter Reproduktionslösungen.
- Beispielsweise isoliert ein Hochdurchsatz-Mikrofluidik-Spermienselektionstool über 2,5 Millionen bewegliche Spermienzellen pro ml aus einer 500 µL Samenprobe innerhalb von 20 Minuten.
Fortschritte in Mikrofluidik- und Lab-on-Chip-Technologien verbessern die klinische Effizienz
Der rasche technologische Fortschritt stärkt die Leistungsfähigkeit und Genauigkeit von Geräten im Markt für Spermientrennungsgeräte. Mikrofluidik-Plattformen ermöglichen die präzise Sortierung von Spermien basierend auf Beweglichkeit und Morphologie. Lab-on-Chip-Innovationen reduzieren manuelle Eingriffe und verbessern die Reinheit der Proben. Sie bieten Klinikern zuverlässige Werkzeuge für fortschrittliche ART-Verfahren. Höhere Effizienz und Reproduzierbarkeit beeinflussen Kaufentscheidungen in Fertilitätszentren.
- Beispielsweise erreichte ein einfaches Mikrofluidik-Gerät aus einer Studie von 2025 bis zu 100% Spermienisolierung und Nachtrennungs-Spermienkonzentrationen von 5,37 Millionen/ml bei einer Flussrate von 40 nL/s.
Steigender Fokus auf die männliche reproduktive Gesundheit steigert die Geräteauslastung
Männliche Unfruchtbarkeit erhält größere klinische Aufmerksamkeit, was die Nachfrage nach spezialisierten Samentrennungslösungen erhöht. Verbesserte diagnostische Screenings identifizieren den Bedarf an leistungsstarken Trennvorrichtungen. Der Markt für Samentrennungsgeräte profitiert von Innovationen, die auf männliche Unfruchtbarkeit mit höherer Präzision abzielen. Er unterstützt Behandlungswege, die auf optimale Spermienqualität für IVF und ICSI angewiesen sind. Eine verstärkte Patientenaufklärung fördert das proaktive Management von Unfruchtbarkeit.
Expansion von Fruchtbarkeitskliniken und Investitionen in Reproduktionsmedizin treiben das Wachstum voran
Gesundheitsdienstleister erweitern Netzwerke von Fruchtbarkeitskliniken, um dem wachsenden Patientenaufkommen gerecht zu werden, was die Trends zur Einführung von Geräten beschleunigt. Staatliche und private Investitionen stärken die Fähigkeiten im Bereich der reproduktiven Gesundheitsversorgung. Der Markt für Samentrennungsgeräte wächst durch die Integration von automatisierten und benutzerfreundlichen Systemen. Er hilft Kliniken, Konsistenz zu wahren und den Durchsatz bei ART-Verfahren zu verbessern. Der steigende Medizintourismus verstärkt die Nachfrage nach fortschrittlichen Reproduktionstechnologien in aufstrebenden Regionen.
Markttrends:
Integration von fortschrittlicher Automatisierung und Mikrofluidik prägt Lösungen der nächsten Generation
Der Markt für Samentrennungsgeräte beobachtet einen starken Trend zu automatisierten und mikrofluidikbasierten Systemen, die die Genauigkeit und Effizienz bei der Spermienauswahl verbessern. Kliniken bevorzugen Plattformen, die die Abhängigkeit vom Bediener reduzieren und die Konsistenz der Verfahren erhöhen. Automatisierung unterstützt standardisierte Arbeitsabläufe, die die Ergebnisse von ART stärken. Mikrofluidikgeräte ermöglichen eine sanftere Handhabung der Spermien, was deren Lebensfähigkeit und funktionelle Integrität bewahrt. Dies führt zu einer breiteren Akzeptanz unter Fruchtbarkeitsspezialisten, die präzisionsgetriebene Werkzeuge suchen. Die Nachfrage nach kompakten, lab-on-chip-Systemen, die für eine schnelle Verarbeitung ausgelegt sind, steigt. Produktinnovationen beschleunigen sich, da Hersteller den Fokus auf Zuverlässigkeit und Geschwindigkeit legen.
- Zum Beispiel erreichte ein Mikrofluidikgerät aus der Forschung von MM Tekiyeh nach der Trennung Spermienkonzentrationen von 5,37 Millionen/ml und 4,00 Millionen/ml bei Flussraten von 40 nL/s bzw. 50 nL/s.
Verschiebung hin zu nicht-invasiven und hochreinen Spermienselektionstechniken gewinnt an Bedeutung
Der Markt für Samentrennungsgeräte erlebt einen Wandel hin zu nicht-invasiven Methoden, die die Spermienqualität ohne chemische Mittel oder Zentrifugationsstress verbessern. Kliniken übernehmen Werkzeuge, die Spermien mit überlegener DNA-Integrität isolieren, um fortschrittliche Reproduktionsverfahren zu unterstützen. Die Nachfrage nach Techniken, die mit den aufkommenden klinischen Richtlinien zum Management männlicher Unfruchtbarkeit übereinstimmen, steigt. Dies ermutigt Hersteller, ihre Forschungsanstrengungen auf physiologische Spermienselektion zu verstärken. Patientenvorzugstrends unterstützen Modalitäten, die Verfahrensrisiken reduzieren und embryologische Ergebnisse optimieren. Das Wachstum im Bereich der Fruchtbarkeitstourismus stimuliert das globale Interesse an ausgeklügelten Trennungssystemen. Branchenakteure priorisieren skalierbare Designs, die verschiedene klinische Umgebungen unterstützen.
- Zum Beispiel erreichte das BLASTO-chip-Gerät von Forschern der Tsinghua-Universität eine Befruchtungsrate von 70,8% unter Verwendung von Spermien aus Proben mit 10% lebenden, aber 100% unbeweglichen Spermien.
Analyse der Marktherausforderungen:
Hohe Kosten fortschrittlicher Geräte und eingeschränkte Zugänglichkeit begrenzen die breitere Einführung
Der Markt für Spermientrennungsgeräte steht vor Herausforderungen aufgrund der hohen Kosten fortschrittlicher Systeme und variabler Erstattungsunterstützung in verschiedenen Regionen. Viele Fruchtbarkeitskliniken in Märkten mit niedrigem und mittlerem Einkommen kämpfen mit der Einführung von Premiumgeräten. Budgetbeschränkungen reduzieren Technologie-Upgrades und verlangsamen den Übergang zu automatisierten oder mikrofluidischen Plattformen. Dies führt zu Ungleichheiten in der klinischen Qualität und dem Zugang der Patienten. Regulatorische Hürden verlängern Produktzulassungen und erhöhen die Entwicklungskosten. Preisempfindliche Umgebungen bevorzugen konventionelle Methoden trotz geringerer Effizienz. Die Marktdurchdringung verlangsamt sich, wo die Gesundheitsinfrastruktur unterentwickelt bleibt.
Technische Komplexität und Qualifikationslücken der Belegschaft erschweren die klinische Umsetzung
Der Markt für Spermientrennungsgeräte sieht sich betrieblichen Herausforderungen gegenüber, die mit technischer Komplexität und dem Bedarf an ausgebildeten Embryologen verbunden sind. Kliniken benötigen qualifiziertes Personal, um präzisionsbasierte Spermienselektionstools zu handhaben. Begrenzte Schulungsprogramme verringern das Vertrauen neuer Benutzer und beeinflussen die Konsistenz der Verfahren. Dies führt zu Leistungsunterschieden zwischen Zentren und beeinflusst die Erfolgsraten von ART. Der Wartungs- und Kalibrierungsbedarf der Geräte erhöht die betrieblichen Belastungen für kleine Kliniken. Inkonsistente Laborstandards erschweren die Einführung zusätzlich. Die Integration fortschrittlicher Systeme verlangsamt sich, wo die Personalkapazität unzureichend bleibt.
Marktchancen:
Steigende Akzeptanz fortschrittlicher ART-Techniken schafft starkes kommerzielles Potenzial
Der Markt für Spermientrennungsgeräte bietet erhebliche Chancen aufgrund der raschen Expansion assistierter Reproduktionstechnologien in entwickelten und aufstrebenden Regionen. Kliniken suchen nach fortschrittlichen Spermienselektionstools, die höhere ART-Erfolgsraten unterstützen und prozedurale Risiken reduzieren. Die Nachfrage nach Geräten, die hochreine Proben mit verbesserter DNA-Integrität liefern, steigt. Dies stärkt die Marktaussichten, da Fruchtbarkeitszentren ihre Laborkapazitäten aufrüsten. Das Wachstum im Medizintourismus erweitert die Kundenbasis für innovative Lösungen. Die breitere Akzeptanz nicht-invasiver Spermienselektionsmethoden fördert die Produktdiversifizierung. Hersteller gewinnen Spielraum, um kosteneffiziente Systeme einzuführen, die auf unterschiedliche klinische Kapazitäten zugeschnitten sind.
Technologische Innovation und strategische Kooperationen beschleunigen die Marktexpansion
Der Markt für Spermientrennungsgeräte profitiert von steigenden Investitionen in Mikrofluidik, KI-gestützte Analysen und Lab-on-Chip-Plattformen, die Präzision und Effizienz verbessern. Partnerschaften zwischen Fruchtbarkeitskliniken, Forschungseinrichtungen und Geräteherstellern unterstützen schnellere Entwicklungszyklen. Dies führt zu Durchbrüchen bei benutzerfreundlichen und automatisierten Systemen mit konsistenter Leistung. Das wachsende Interesse an personalisierten Reproduktionsbehandlungen erhöht die Nachfrage nach fortschrittlichen Trenntechnologien. Chancen erweitern sich in aufstrebenden Märkten, wo sich die Gesundheitsinfrastruktur verbessert. Regulatorische Unterstützung für sichere und effektive ART-Lösungen fördert neue Produkteinführungen. Unternehmen gewinnen Wettbewerbsvorteile, indem sie sich auf skalierbare, hochdurchsatzfähige Geräte konzentrieren, die den globalen Fruchtbarkeitsbedarf decken.
Marktsegmentierungsanalyse:
Nach Gerätetyp
Der Markt für Spermientrennungsgeräte ist in mikrofluidikbasierte Geräte, zentrifugationsbasierte Systeme und filtrationsbasierte Lösungen unterteilt. Mikrofluidikgeräte gewinnen aufgrund ihrer Präzision und der Fähigkeit, die Spermienintegrität zu bewahren, starke Aufmerksamkeit. Zentrifugationssysteme behalten ihren Einsatz in konventionellen ART-Umgebungen, die kosteneffiziente Arbeitsabläufe priorisieren. Filtrationsbasierte Lösungen ziehen Kliniken an, die eine vereinfachte Verarbeitung mit reduziertem mechanischem Stress auf Spermienzellen suchen. Es unterstützt unterschiedliche klinische Bedürfnisse in verschiedenen Laborkapazitäten. Die Nachfrage verschiebt sich hin zu fortschrittlichen Plattformen, die die Probenreinheit und ART-Ergebnisse verbessern.
- Zum Beispiel isoliert ein neuartiges zweischichtiges mikrofluidikunterstütztes Spermientrennungsgerät über 2,5 Millionen bewegliche Spermienzellen pro ml aus einer 500 µL Samenprobe innerhalb von 20 Minuten.
Nach Anwendung
Der Markt für Spermientrennungsgeräte unterstützt Anwendungen in IVF, ICSI, IUI und forschungsbasierter Spermienanalyse. IVF und ICSI dominieren aufgrund der steigenden Nutzung hochwertiger Spermienselektion in komplexen Unfruchtbarkeitsfällen. IUI profitiert von verbesserten Geräten, die sauberere Proben für intrauterine Verfahren liefern. Forschungslabore übernehmen fortschrittliche Systeme, um Spermienfunktion, Bewegungsmuster und DNA-Integrität zu untersuchen. Es stärkt die Entwicklung neuer Fortpflanzungstechnologien und diagnostischer Werkzeuge. Das Wachstum der ART-Verfahren treibt eine konstante Nachfrage in allen Anwendungskategorien an.
- Zum Beispiel verbesserte ein biomimetisches Mikrofluidikgerät von UTS und NeoGenix Biosciences die DNA-Integrität um 85 Einheiten und reduzierte den Spermienzelltod um 90 Einheiten im Vergleich zu Swim-up-Methoden.
Nach Endverbraucher
Der Markt für Spermientrennungsgeräte bedient Fruchtbarkeitskliniken, Krankenhäuser und Forschungslabore. Fruchtbarkeitskliniken halten den größten Nutzungsanteil aufgrund hoher Patientenzahlen und fortschrittlicher ART-Arbeitsabläufe. Krankenhäuser integrieren diese Systeme, um männliche Unfruchtbarkeitsbewertungen und assistierte Empfängnisdienste zu unterstützen. Forschungseinrichtungen verlassen sich auf hochpräzise Geräte für Studien zur Reproduktionsbiologie. Es fördert Innovationen in der Spermienphysiologie und Behandlungsmethoden. Starke Investitionen in fortschrittliche Fortpflanzungseinrichtungen unterstützen eine anhaltende Nachfrage in allen Endverbrauchersegmenten.
Segmentierungen:
Nach Gerätetyp
- Mikrofluidikbasierte Geräte
- Zentrifugationsbasierte Geräte
- Filtrationsbasierte Geräte
- Gradientenbasierte Geräte
Nach Anwendung
- In-vitro-Fertilisation (IVF)
- Intrazytoplasmatische Spermieninjektion (ICSI)
- Intrauterine Insemination (IUI)
- Forschung und Diagnostik
Nach Endverbraucher
- Fruchtbarkeitskliniken
- Krankenhäuser
- Forschungslabore
- IVF-Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika Behält Marktführerschaft mit Starker Klinischer Infrastruktur
Nordamerika führt die globale Nachfrage im Markt für Spermientrennungsgeräte aufgrund seines etablierten Fruchtbarkeitsversorgungssystems und der schnellen Einführung fortschrittlicher Fortpflanzungstechnologien an. Eine starke klinische Infrastruktur und der Zugang zu spezialisierten Embryologiediensten unterstützen die konsistente Nutzung der Technologie. Fruchtbarkeitszentren priorisieren Geräte, die die Spermienqualität verbessern und die Ergebnisse der assistierten Reproduktionstechnologie (ART) stärken. Es profitiert von einem hohen Bewusstsein für männliche Unfruchtbarkeit und steigenden Investitionen in die Reproduktionsforschung. Regulatorische Rahmenbedingungen unterstützen die sichere klinische Integration von Spermientrennungssystemen der nächsten Generation. Die zunehmende Akzeptanz automatisierter und mikrofluidischer Plattformen verstärkt die regionale Dominanz.
Europa Stärkt Wachstum Durch Fortschrittliche Fruchtbarkeitsnetzwerke und Unterstützende Klinische Standards
Europa zeigt ein stetiges Wachstum, angetrieben durch seine ausgereiften Fruchtbarkeitsnetzwerke und das Engagement für evidenzbasierte Reproduktionspraktiken. Länder wie Deutschland, Dänemark, Spanien und das Vereinigte Königreich halten eine starke Nachfrage nach hochpräzisen Spermientrennungswerkzeugen aufrecht. Der Markt für Spermientrennungsgeräte gewinnt durch F&E-Aktivitäten an Dynamik, die die Genauigkeit der Geräte und nicht-invasive Auswahlmethoden verbessern. Es profitiert von strukturierten Schulungsprogrammen, die qualifizierte Embryologiepraktiken in großen Kliniken unterstützen. Grenzüberschreitende Fruchtbarkeitsversorgung erhöht den Patientenzufluss und stärkt die Nachfrage nach fortschrittlichen Technologien. Die konsistente Einführung von ART-Richtlinien fördert das Marktwachstum in der gesamten Region.
Asien-Pazifik Entwickelt Sich Zur Am Schnellsten Wachsenden Region Durch Steigende ART-Nutzung
Asien-Pazifik verzeichnet das höchste Wachstumspotenzial, unterstützt durch die steigende Prävalenz von Unfruchtbarkeit und den erweiterten Zugang zu reproduktiver Gesundheitsversorgung. Wachsende Netzwerke von Fruchtbarkeitskliniken in China, Indien, Japan und Südkorea stärken die Nachfrage nach modernen Spermientrennungssystemen. Medizintourismus trägt erheblich zu den Verfahrensvolumina und der Technologieakzeptanz bei. Es schafft starke Chancen für Hersteller, die skalierbare und kosteneffiziente Lösungen anbieten. Regierungsunterstützte Investitionen erhöhen die klinischen Standards und schaffen günstige Bedingungen für die Erweiterung der ART. Schnelle Verbesserungen der Laborkapazitäten unterstützen den langfristigen regionalen Fortschritt.
Analyse der Hauptakteure:
- Vitrolife
- Hamilton Thorne
- CooperSurgical
- DxNow
- Memphasys
- Nidacon International
- Cook Medical
- Zeiss Gruppe
- IVFtech
- Thermo Fisher Scientific
- Genea Biomedx
- Lotus Bio
Wettbewerbsanalyse:
Der Markt für Spermientrennungsgeräte zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von Innovation, technologischem Fortschritt und starker Produktdifferenzierung geprägt ist. Führende Unternehmen konzentrieren sich auf mikrofluidische Plattformen, nicht-invasive Trenntechnologien und automatisierte Systeme, die die klinische Präzision verbessern. Dies verstärkt den Wettbewerb, da Hersteller Geräte priorisieren, die die Spermienviabilität verbessern und hohe ART-Erfolgsraten unterstützen. Etablierte Akteure erweitern ihre Produktportfolios durch strategische Kooperationen, Forschungsinitiativen und geografische Reichweite. Aufstrebende Unternehmen führen kosteneffiziente und benutzerfreundliche Lösungen ein, die auf Fruchtbarkeitskliniken in Entwicklungsmärkten abzielen. Die Wettbewerbsintensität nimmt zu, da Marktteilnehmer in fortschrittliche Materialien, digitale Integration und verbesserte Workflow-Effizienz investieren. Der Markt entwickelt sich weiter in Richtung Technologien, die eine konsistente Leistung bieten und sich an die sich entwickelnden klinischen Standards anpassen.
Aktuelle Entwicklungen:
- Im Mai 2025 erweiterte Twist Bioscience Corporation seine Zusammenarbeit mit Element Biosciences und wurde zum alleinigen Anbieter von Trinity-Bibliotheksvorbereitungs- und Zielanreicherungskits für den AVITI-Sequenzer.
- Im Mai 2025 schloss Telesis Bio eine Lizenzvereinbarung mit Regeneron Pharmaceuticals ab, um die Gibson SOLA-Plattform einzusetzen, die eine automatisierte, hochdurchsatzfähige Gensynthese direkt in den Laboren von Regeneron ermöglicht und die Entdeckungszeit für Biologika drastisch verkürzt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gerätetyp, Anwendung, Endnutzer und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach fortschrittlichen Spermienselektion-Systemen wird steigen, da Fertilitätszentren Technologien priorisieren, die die Ergebnisse der assistierten Reproduktionstechniken verbessern und Verfahrensrisiken reduzieren.
- Die Einführung von mikrofluidischen und nicht-invasiven Geräten wird zunehmen, da sie die Spermienintegrität bewahren und die Probenqualität verbessern können.
- Die Integration von Automatisierung und KI-gestützter Analyse wird die Effizienz des Arbeitsablaufs in hochfrequentierten Fertilitätskliniken stärken.
- Produktinnovationen werden beschleunigt, da Hersteller in Forschung investieren, die sich auf DNA-Integrität, Bewegungsoptimierung und physiologische Sortiermethoden konzentriert.
- Das Wachstum bei der Bewertung männlicher Unfruchtbarkeit wird den Bedarf an präzisionsgesteuerten Diagnose- und Trennwerkzeugen erhöhen.
- Aufstrebende Märkte werden eine starke Aufnahme zeigen, angetrieben durch den Ausbau der Fertilitätsinfrastruktur und den zunehmenden Medizintourismus.
- Partnerschaften zwischen Technologieentwicklern und Fertilitätskliniken werden eine schnellere klinische Validierung und breitere Akzeptanz unterstützen.
- Benutzerfreundliche, kompakte und kosteneffiziente Geräte werden bei kleinen und mittelgroßen Kliniken, die nach betrieblicher Effizienz streben, an Bedeutung gewinnen.
- Digitale Konnektivität und Echtzeit-Qualitätsüberwachungsfunktionen werden in der nächsten Generation von Geräten zum Standard.
- Regulatorische Unterstützung für sicherere und effektivere Reproduktionstechnologien wird die weltweite Einführung innovativer Spermientrennungslösungen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spermaseparationsgeräte und welcher Wert wird bis 2032 prognostiziert?
Wie hoch ist die erwartete Wachstumsrate des Marktes für Spermaseparationsgeräte während des Prognosezeitraums?
Welche Gerätetypen sind im Markt für Spermaseparationsgeräte am weitesten verbreitet?
Welche Faktoren treiben das Wachstum des Marktes für Spermaseparationsgeräte an?
Welche Regionen führen den Markt für Spermaseparationsgeräte an, und wo wird das höchste Wachstum erwartet?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spermientrennungsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spermientrennungsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 297.6 million → 2032: USD 563.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spermientrennungsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spermientrennungsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spermientrennungsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spermientrennungsgeräte Market Drivers
- 3.3 Markt für Spermientrennungsgeräte Market Restraints & Challenges
- 3.4 Markt für Spermientrennungsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spermientrennungsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spermientrennungsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spermientrennungsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spermientrennungsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spermientrennungsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spermientrennungsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spermientrennungsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spermientrennungsgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spermientrennungsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spermientrennungsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spermientrennungsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spermientrennungsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spermientrennungsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spermientrennungsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spermientrennungsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spermientrennungsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spermientrennungsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spermientrennungsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spermientrennungsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
