
Marktübersicht für Spezial- und Hochleistungsfilme:
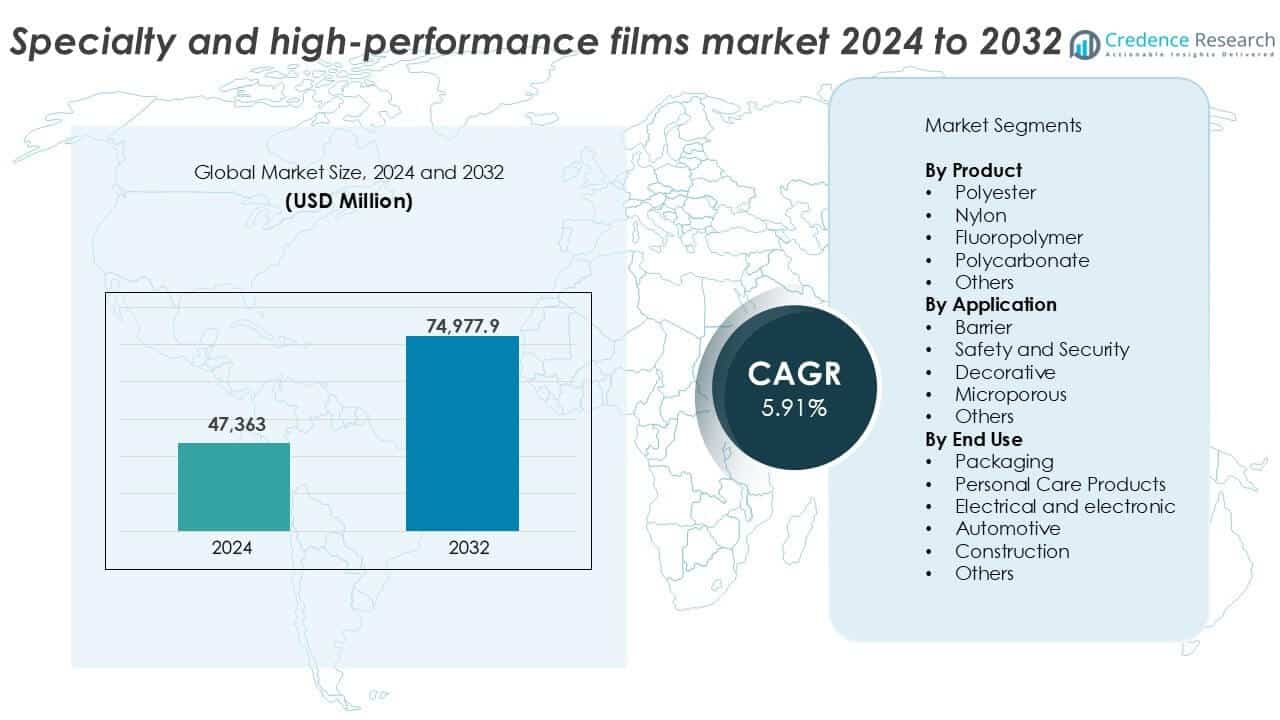
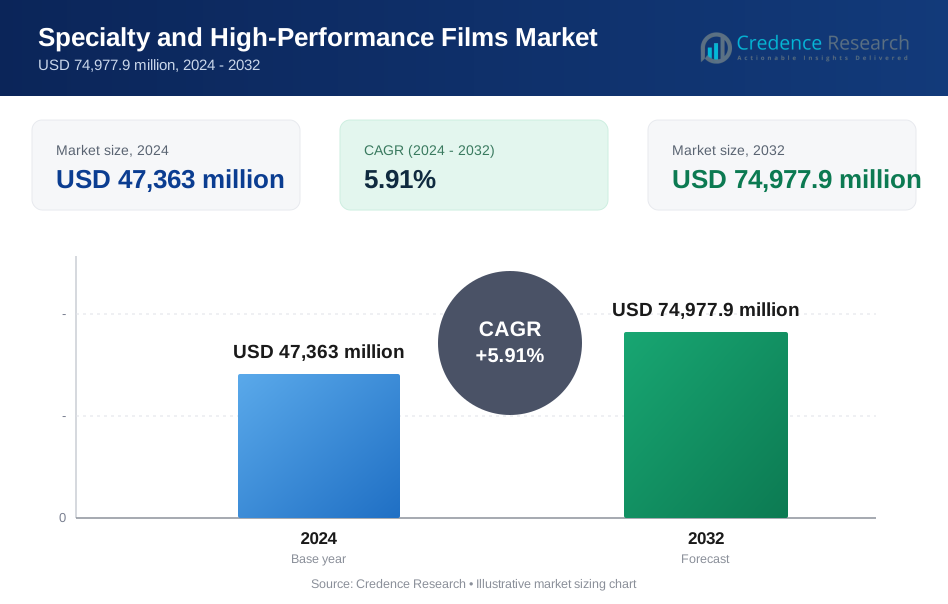
Die Marktgröße für Spezial- und Hochleistungsfilme wurde im Jahr 2024 auf 47.363 Millionen USD geschätzt und soll bis 2032 74.977,9 Millionen USD erreichen, mit einer CAGR von 5,91 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezial- und Hochleistungsfilme 2024 | 47.363 Millionen USD |
| Spezial- und Hochleistungsfilme Markt, CAGR | 5,91 % |
| Marktgröße für Spezial- und Hochleistungsfilme 2032 | 74.977,9 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für Spezial- und Hochleistungsfilme gehören BASF SE, Evonik Industries AG, The Dow Chemical Company und ExxonMobil Corporation, die sich jeweils auf verschiedene Anwendungen von Verpackungen bis hin zu Elektronik und Automobil konzentrieren. Andere wichtige Unternehmen wie Clariant AG, Albemarle Corporation, Kaneka Corporation, Nouryon, LANXESS AG und Songwon Industrial Co., Ltd. stärken ihre Wettbewerbsfähigkeit durch Produktinnovationen und strategische Expansionen. Asien-Pazifik führt den globalen Markt mit einem Anteil von 34 % im Jahr 2024 an, angetrieben durch starkes Wachstum in der Fertigung und steigende Nachfrage in den Bereichen Lebensmittelverpackung, Elektronik und Automobil. Nordamerika und Europa folgen mit Anteilen von 28 % bzw. 24 %, unterstützt durch technologische Fortschritte und regulatorische Betonung auf nachhaltigen Filmen.
Einblicke in den Markt für Spezial- und Hochleistungsfilme
- Der Markt lag 2024 bei 47.363 Millionen USD und wird bis 2032 74.977,9 Millionen USD erreichen, mit einem Wachstum von 5,91 % CAGR, unterstützt durch die Nachfrage in den Bereichen Verpackung, Elektronik und Automobil.
- Das Wachstum ergibt sich aus dem Bedarf an flexiblen Verpackungen, dem Fokus auf Produktschutz und der Verwendung von leichten Materialien, wobei Polyesterfilme einen Anteil von über 40 % halten und der Endverbrauch in der Verpackung mit mehr als 45 % führend ist.
- Trends begünstigen recycelbare und hochbarrierefähige Filme, während Barriereanwendungen einen Anteil von über 35 % halten und Unternehmen in mehrschichtige, dünne und nachhaltige Film-Lösungen investieren, um Vorschriften zu erfüllen.
- Der Wettbewerb bleibt moderat, angeführt von BASF, Dow, Evonik und ExxonMobil, da die Akteure die Kapazität erweitern, die Filmleistung verbessern und sich auf Nischen in der Elektronik, Medizin und Automobilindustrie konzentrieren.
- Asien-Pazifik führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 28 % und Europa mit 24 %, während Lateinamerika und der Nahe Osten & Afrika jeweils fast 7 % durch stetiges industrielles Wachstum beitragen.
Analyse der Marktsegmentierung für Spezial- und Hochleistungsfilme:
Nach Produkt
Das Polyestersegment dominiert den Markt für Spezial- und Hochleistungsfolien und macht im Jahr 2024 über 40 % des weltweiten Anteils aus. Seine weit verbreitete Verwendung resultiert aus hervorragender Zugfestigkeit, chemischer Beständigkeit und niedrigen Produktionskosten. Polyesterfolien werden häufig in flexiblen Verpackungen, Elektronikisolierungen und Bildanwendungen eingesetzt. Fluorpolymerfolien folgen, angetrieben durch starke Nachfrage in der Elektronik und Automobilindustrie aufgrund ihrer thermischen und chemischen Stabilität. Nylon- und Polycarbonatsegmente verzeichnen ein moderates Wachstum aufgrund der zunehmenden Verwendung in Schutz- und optischen Folien. Innovationen in biobasiertem Polyester unterstützen weiterhin die Segmentführung und Nachhaltigkeitstrends.
- Zum Beispiel werden Polyesterfolien wie biaxial orientiertes PET (BoPET) aufgrund ihrer hohen Zugfestigkeit und thermischen Stabilität häufig in flexiblen Verpackungen und Elektronik als Substrate für Schaltkreise und Displays verwendet.
Nach Anwendung
Barrierefolien führen das Anwendungssegment an und halten im Jahr 2024 mehr als 35 % des Anteils, angetrieben durch ihre umfangreiche Verwendung in Lebensmittel- und Pharma-Verpackungen. Diese Folien bieten starken Schutz gegen Feuchtigkeit, Sauerstoff und UV-Strahlung, was hilft, die Haltbarkeit von Produkten zu verlängern. Sicherheits- und Schutzfolien finden stetige Anwendung in der Bau- und Automobilindustrie für Splitterschutz. Dekorative und mikroporöse Folien bedienen Nischensegmente wie Heimdekoration und Filtration. Das kontinuierliche Wachstum im Verpackungssektor erhält die Nachfrage nach hochbarrierefähigen Materialien über Regionen hinweg aufrecht.
- Zum Beispiel blockieren Barrierefolien aus PET oder anderen Polymeren Feuchtigkeit und Sauerstoff, um die Haltbarkeit von verpackten Waren zu verlängern.
Nach Endverwendung
Verpackungen erweisen sich als führendes Endverbrauchssegment und erfassen im Jahr 2024 über 45 % des Marktanteils. Die steigende Nachfrage nach flexiblen, langlebigen und schützenden Materialien in den Bereichen Lebensmittel, Pharmazeutika und Körperpflege unterstützt die Dominanz des Segments. Spezialfolien werden zunehmend für leichte, manipulationssichere Verpackungsformate verwendet. Elektrik und Elektronik tragen ebenfalls erheblich bei, angetrieben durch Miniaturisierungstrends und Isolationsbedürfnisse von Schaltkreisen. Die Automobil- und Bausektoren zeigen einen steigenden Einsatz von Sicherheits-, dekorativen und hitzebeständigen Folien. Anwendungen in der Körperpflege gewinnen durch atmungsaktive Folien, die in Hygieneprodukten und Kosmetikverpackungen verwendet werden, an Bedeutung.
Wichtige Wachstumstreiber des Marktes für Spezial- und Hochleistungsfolien
Wachsende Nachfrage aus der flexiblen Verpackungsindustrie
Das schnelle Wachstum des Sektors für flexible Verpackungen treibt die Nachfrage nach Spezial- und Hochleistungsfolien erheblich an. Diese Folien bieten starke Barriereeigenschaften, hohe Zugfestigkeit und chemische Beständigkeit, die für die Verpackung von Lebensmitteln, Pharmazeutika und Konsumgütern unerlässlich sind. Die steigende Verbraucherpräferenz für leichte, wiederverschließbare und umweltfreundliche Verpackungsformate beschleunigt ihre Einführung. Mehrschichtige Folienstrukturen aus Polyester, Nylon und Fluorpolymeren gewährleisten eine verlängerte Haltbarkeit und Produktsicherheit. Hersteller profitieren auch von reduzierten Logistikkosten durch leichte Verpackungen. In Schwellenländern steigern höhere verfügbare Einkommen und Urbanisierung den Verbrauch von verpackten Lebensmitteln, was den Folienverbrauch direkt erhöht. Regulatorische Veränderungen, die recycelbare und BPA-freie Materialien begünstigen, drängen Marken dazu, von herkömmlichen zu Hochleistungsfolien aufzurüsten. Dieser Übergang von starren zu flexiblen Verpackungen in Industrien weltweit wird ein stetiges langfristiges Wachstum fördern.
- Zum Beispiel bieten Polyesterfolien wie biaxial orientiertes PET (BoPET) eine hohe Zug- und Chemikalienbeständigkeit, was sie für flexible Verpackungsanwendungen geeignet macht, bei denen Haltbarkeit und Produktsicherheit wichtig sind.
Fortschritte in der Filmtechnik und Leistungsoptimierung
Technologische Innovationen in der Polymerverarbeitung und Filmformulierung führen zu kontinuierlichen Verbesserungen bei Spezial- und Hochleistungsfolien. Hersteller entwickeln maßgeschneiderte Folien mit verbesserter Barriereeffizienz, UV-Schutz, thermischer Beständigkeit und optischer Klarheit. Hochleistungsfolien werden zunehmend für anwendungsspezifische Eigenschaften entwickelt – wie Kratzfestigkeit in der Elektronik, Flammschutz in Fahrzeuginnenräumen oder mikroporöse Strukturen in atmungsaktiven Membranen. Co-Extrusion und Mehrschicht-Laminierungstechniken ermöglichen eine bessere Materialnutzung und Kosteneffizienz. Die Integration von Nanomaterialien, biologisch abbaubaren Additiven und intelligenten Funktionen (wie Anti-Beschlag- oder antimikrobielle Beschichtungen) erhöht die funktionale Vielseitigkeit der Folien. Diese Fortschritte ermöglichen neue Anwendungen in verschiedenen Sektoren, reduzieren den Rohstoffverbrauch und unterstützen Nachhaltigkeitsziele. Die F&E-Ausgaben führender Akteure konzentrieren sich darauf, dünnere, stärkere und recycelbare Folien zu produzieren, was breitere Marktchancen eröffnet.
- Zum Beispiel ermöglicht Co-Extrusion mehrschichtige Folien, die Barriereeffizienz mit Materialnutzung ausgleichen und somit die Verpackungsleistung und Kosteneffizienz verbessern.
Zunehmende Anwendungen in der Elektronik- und Automobilbranche
Der zunehmende Einsatz von Spezial- und Hochleistungsfolien in Elektronik- und Automobilkomponenten trägt erheblich zur Marktexpansion bei. In der Elektronik dienen Folien in Anwendungen wie Kondensatorisolierung, flexiblen Displays, Schaltungsschutz und Klebesubstraten. Ihre Fähigkeit, hohen Spannungen, Temperaturen und mechanischen Belastungen standzuhalten, ist entscheidend in kompakten, leistungsstarken Geräten. Im Automobilsektor helfen leichte Folien, das Fahrzeuggewicht zu reduzieren, während sie Haltbarkeit, thermische Stabilität und dekorative Ästhetik bieten. Fluorpolymer- und Polycarbonatfolien werden häufig in Instrumententafeln, Armaturenbrettern und Fensterschutz eingesetzt. Der weltweite Vorstoß für Elektrofahrzeuge unterstützt zusätzlich die Nachfrage nach hitzebeständigen und isolierenden Folien. Da OEMs den Fokus auf Sicherheit, Komfort und Energieeffizienz legen, bieten Spezialfolien zuverlässige und multifunktionale Materiallösungen, die die kontinuierliche Marktnachfrage antreiben.
Schlüsseltrends & Chancen im Markt für Spezial- und Hochleistungsfolien
Übergang zu nachhaltigen und recycelbaren Folienlösungen
Nachhaltigkeit wird zu einem zentralen Fokus in der gesamten Wertschöpfungskette von Spezialfilmen und eröffnet neue Marktchancen. Verbraucher und Regulierungsbehörden fordern zunehmend umweltfreundliche Materialien, was die Hersteller dazu veranlasst, herkömmliche Kunststofffolien durch recycelbare, biologisch abbaubare oder kompostierbare Alternativen zu ersetzen. Biobasierte Polymere wie PLA und PHA sowie recycelte Inhalte aus Verbraucherabfällen gewinnen in Hochleistungsfilm-Anwendungen an Bedeutung. Große Verpackungsunternehmen verpflichten sich zu Zielen der Kreislaufwirtschaft und ermutigen Lieferanten, nachhaltige Filmstrukturen zu entwickeln, ohne die Leistung zu beeinträchtigen. Ein-Material-Barrierefilme, die einfaches Recycling unterstützen, sind in Europa und Nordamerika stark gefragt. Das wachsende Bewusstsein für Plastikverschmutzung und globale Vorschriften zur erweiterten Herstellerverantwortung (EPR) verstärken diesen Trend weiter. Unternehmen, die in grüne Produktlinien und geschlossene Kreislaufsysteme investieren, sind gut positioniert, um von der Verschiebung hin zu Umweltkonformität und bewusstem Konsum zu profitieren.
- Zum Beispiel zeigen europäische Märkte für flexible Filme eine starke Akzeptanz von recycelbaren und biologisch abbaubaren Formaten, die durch strenge EU-Richtlinien und die Kundenpräferenz für umweltfreundliche Filme getrieben werden.
Zunehmender Einsatz in medizinischen und Hygieneanwendungen
Spezialfilme verzeichnen eine steigende Nachfrage im Gesundheits- und Hygienesektor, getrieben durch den Bedarf an Infektionskontrolle und wachsende Märkte für Körperpflege. Filme, die in der Wundversorgung, Operationsabdeckungen, Diagnosegeräten und Schutzbarrieren verwendet werden, erfordern ein präzises Feuchtigkeitsmanagement, Atmungsaktivität und Biokompatibilität. Mikroporöse und atmungsaktive Filmvarianten sind Schlüsselmaterialien in Hygieneprodukten wie Erwachsenenwindeln, Damenbinden und Babyprodukten. Die COVID-19-Pandemie hat das Bewusstsein und die Investitionen in medizinische Filme erheblich beschleunigt, ein Trend, der mit einer alternden Weltbevölkerung und steigenden Gesundheitsausgaben anhält. Darüber hinaus werden antimikrobielle Filmüberzüge und sterilisierbare Hochleistungspolymere zunehmend in der medizinischen Verpackung und im Geräteschutz eingesetzt. Diese Faktoren schaffen neue Wachstumspfade für Unternehmen, die spezialisierte Filme anbieten, die auf Hygiene- und klinische Standards zugeschnitten sind.
Wichtige Herausforderungen im Markt für Spezial- und Hochleistungsfilme
Hohe Kosten für Rohstoffe und fortschrittliche Verarbeitungstechnologien
Eine der größten Herausforderungen im Markt für Spezial- und Hochleistungsfilme sind die hohen Kosten für Rohstoffe und komplexe Verarbeitungsanforderungen. Premium-Polymere wie Fluorpolymere, Polyimide und spezielle Nylonharze sind deutlich teurer als Standard-Polyethylen oder Polypropylen. Der Einsatz von Additiven, mehrschichtigen Laminaten und fortschrittlichen Co-Extrusionstechnologien erhöht die Produktionskosten weiter. Dies erzeugt Preisdruck, insbesondere in kostenempfindlichen Anwendungen und aufstrebenden Märkten. Zudem beeinflussen volatile Rohölpreise die Verfügbarkeit und Kosten von erdölbasierten Eingängen. Hersteller stehen vor der doppelten Herausforderung, Leistungsstandards aufrechtzuerhalten und gleichzeitig die Kosten zu managen, um wettbewerbsfähig zu bleiben. Kleine und mittelständische Unternehmen kämpfen oft damit, in spezialisierte Maschinen und F&E zu investieren, die zur Entwicklung von Filmen mit hohen Spezifikationen erforderlich sind, was Eintrittsbarrieren schafft und die Innovationsvielfalt einschränkt.
Strenge Umweltvorschriften und Recyclingbarrieren
Der regulatorische Druck im Zusammenhang mit Einwegkunststoffen und Polymerabfällen stellt erhebliche Herausforderungen für die Spezialfolienindustrie dar. Obwohl Hochleistungsfolien häufig in langlebigen Anwendungen eingesetzt werden, sind viele Mehrschichtstrukturen aufgrund der Kombination inkompatibler Harze schwer zu recyceln. Regierungen in verschiedenen Regionen führen Verbote, Recyclingvorgaben und Materialnachverfolgbarkeitsregeln ein, die sich auf Produktformulierungen und Verpackungsdesigns auswirken. Die Erreichung der Recycelbarkeit bei gleichzeitiger Einhaltung von Leistungsstandards wie Barrierewirkung, Wärmebeständigkeit oder Transparenz bleibt technisch schwierig. Die Einhaltung sich entwickelnder globaler Normen wie des EU Green Deal oder der erweiterten Herstellerverantwortungsgesetze erhöht die betriebliche Komplexität. Hersteller müssen Lieferketten überdenken, in recycelbare Technologien investieren oder riskieren, den Zugang zu regulierten Märkten zu verlieren. Diese Übergangsphase bringt Unsicherheit mit sich und erfordert erhebliche Ressourcenzuweisungen in der gesamten Branche.
Regionale Analyse des Marktes für Spezial- und Hochleistungsfolien
Nordamerika
Nordamerika hält einen bedeutenden Anteil am Markt für Spezial- und Hochleistungsfolien und macht 2024 etwa 28 % aus. Die starke Nachfrage aus den Verpackungs-, Elektronik- und Automobilindustrien treibt das Marktwachstum in der Region voran. Die USA führen in der Innovation, unterstützt durch Investitionen in fortschrittliche Polymertechnologien und F&E. Die Region zeigt auch eine zunehmende Akzeptanz nachhaltiger und recycelbarer Folienlösungen aufgrund strenger Umweltvorschriften. Das schnelle Wachstum im Gesundheits- und Körperpflegesektor treibt die Nachfrage nach atmungsaktiven und antimikrobiellen Folien weiter an. Die Präsenz wichtiger Akteure und eine reife industrielle Basis tragen zu einem stetigen regionalen Wachstum bei.
Europa
Europa macht 2024 etwa 24 % des globalen Marktes aus, angetrieben durch starke Umweltvorschriften und fortschrittliche Verpackungstechnologien. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen bei Hochleistungsfolien, die in Lebensmittelverpackungen, Automobil und Elektronik eingesetzt werden. Der Green Deal der EU und die Ziele der Kreislaufwirtschaft fördern die Verwendung von recycelbaren und biologisch abbaubaren Folien. Das Wachstum bei Elektrofahrzeugen unterstützt die Nachfrage nach thermisch stabilen und leichten Folien. Technologische Fortschritte und hohe Qualitätsstandards treiben die Akzeptanz in den industriellen Sektoren voran. Nachhaltigkeitsorientierte Innovation bleibt ein wichtiger Treiber für europäische Hersteller von Spezialfolien.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Spezial- und Hochleistungsfolien mit einem Anteil von über 34 % im Jahr 2024. China, Japan, Südkorea und Indien führen das starke Wachstum der Region aufgrund industrieller Expansion und steigender Verbrauchernachfrage an. Der zunehmende Einsatz in Lebensmittelverpackungen, Elektronikfertigung und Automobilproduktion steigert die regionale Nachfrage. China ist ein bedeutender Exporteur von Polyesterfolien, während Japan und Südkorea sich auf High-Tech-Anwendungen wie Displays und Halbleiter konzentrieren. Kostengünstige Fertigung und günstige staatliche Unterstützung in Indien fördern die lokale Produktion. Schnelle Urbanisierung und Einkommenswachstum treiben weiterhin die Nachfrage nach Verpackungs- und Körperpflegefolien an.
Lateinamerika
Lateinamerika hält 2024 einen bescheidenen Anteil von fast 7 % am globalen Markt. Brasilien und Mexiko sind die Hauptbeitragenden, angetrieben durch Wachstum in der Lebensmittelverarbeitung, Landwirtschaft und Bauwesen. Die steigende Nachfrage nach Barriere- und Dekorfolien in flexiblen Verpackungen unterstützt den Markt. Die Region verzeichnet auch zunehmende Importe von Spezialfolien für die Elektronik- und Gesundheitssektoren. Wirtschaftliche Erholung und der Verbrauch von Konsumgütern fördern den Einsatz fortschrittlicher Folienmaterialien. Allerdings stellen begrenzte lokale Produktionskapazitäten und die Abhängigkeit von Importen eine Herausforderung für das Wachstum dar.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machen 2024 etwa 7 % des globalen Marktes für Spezial- und Hochleistungsfolien aus. Wachsende Infrastrukturentwicklung und Investitionen im Gesundheitswesen in den GCC-Staaten und Südafrika treiben die Nachfrage nach Schutz- und atmungsaktiven Folien an. Der Verpackungssektor verzeichnet einen steigenden Einsatz von Barrierefolien aufgrund zunehmender Einzelhandelsaktivitäten. Allerdings beeinträchtigen begrenzte Polymerumwandlungskapazitäten und hohe Importabhängigkeit die Marktdurchdringung. Laufende Initiativen in Smart-City-Projekten und sauberer Energie bieten langfristiges Potenzial für Folien, die in Solarmodulen und Bauisolierungen verwendet werden. Das regionale Wachstum bleibt stabil, unterstützt durch eine allmähliche industrielle Diversifizierung.
Segmentierungen des Marktes für Spezial- und Hochleistungsfolien:
Nach Produkt
- Polyester
- Nylon
- Fluorpolymer
- Polycarbonat
- Andere
Nach Anwendung
- Barriere
- Sicherheit und Schutz
- Dekorativ
- Mikroporös
- Andere
Nach Endverwendung
- Verpackung
- Produkte zur persönlichen Pflege
- Elektrisch und elektronisch
- Automobil
- Bauwesen
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Spezial- und Hochleistungsfolien ist geprägt von der Präsenz sowohl globaler Chemieriesen als auch spezialisierter Materialhersteller. Schlüsselakteure wie BASF SE, The Dow Chemical Company und Evonik Industries AG konzentrieren sich darauf, ihre Folienportfolios durch Produktinnovationen und strategische Partnerschaften zu erweitern. Unternehmen wie Clariant AG, Albemarle Corporation und Nouryon legen Wert auf Leistungssteigerung und Nachhaltigkeit, um den wachsenden regulatorischen und umweltbezogenen Anforderungen gerecht zu werden. Songwon Industrial Co., Ltd. und Kaneka Corporation bedienen Nischenanwendungen mit maßgeschneiderten Lösungen, insbesondere in den Bereichen Elektronik und Automobil. Fusionen, Kapazitätserweiterungen und Übernahmen bleiben zentrale Strategien zur Stärkung der Marktposition und geografischen Reichweite. Technologische Fortschritte in Barriereeigenschaften, Recycelbarkeit und Mehrschichtkonstruktionen treiben den Wettbewerb an. Hersteller investieren auch in lokale Produktion, um die Nachfrage aus aufstrebenden Volkswirtschaften zu decken und Abhängigkeiten in der Lieferkette zu reduzieren. Der Markt bleibt moderat konsolidiert, wobei Innovation und Nachhaltigkeit als entscheidende Unterscheidungsmerkmale für langfristigen Wettbewerbserfolg gelten.
Schlüsselspieler-Analyse
- Nouryon
- ExxonMobil Corporation
- Evonik Industries AG
- Clariant AG
- Albemarle Corporation
- The Dow Chemical Company
- LANXESS AG
- Kaneka Corporation
- BASF SE
- Songwon Industrial Co., Ltd.
Jüngste Entwicklungen
- Im Mai 2024 stellte Clariant AG auf der NPE 2024 eine Reihe innovativer Lösungen vor, um die Umweltbelastung durch Kunststoffe, insbesondere in Spezial- und Hochleistungsfolien, erheblich zu reduzieren. Diese neuen Angebote sind darauf ausgelegt, das Nachhaltigkeitsprofil von Kunststoffprodukten zu verbessern, während ihre Leistungsmerkmale erhalten bleiben.
- Im Januar 2024 brachte LANXESS einen Nachhaltigkeitsfilm heraus, der das Engagement des Unternehmens für nachhaltige Praktiken im Bereich der Spezial- und Hochleistungsfolien hervorhebt. Dieser Film zeigt, wie das Unternehmen Nachhaltigkeit in seine Produktionsprozesse integriert und dabei die Entwicklung innovativer Materialien betont, die hohen Leistungsstandards entsprechen und Umweltvorschriften sowie Nachhaltigkeitsziele einhalten.
- Im Januar 2023 schlossen sich Covestro und LANXESS zusammen, um umweltfreundlichere Rohstoffe zu fördern, was zu einer jährlichen Reduzierung des CO2-Fußabdrucks um bis zu 120.000 Tonnen führte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Hochbarrierefolien wird in den Bereichen Lebensmittel-, Pharma- und Industrie-Verpackungen steigen.
- Das Wachstum bei Elektrofahrzeugen wird die Einführung von thermisch stabilen und leichten Folienmaterialien vorantreiben.
- Hersteller werden mehr in recycelbare und biologisch abbaubare Folieninnovationen investieren, um Vorschriften zu erfüllen.
- Fortschritte bei Nanokompositen und Mehrschichtfolien werden die Stärke und funktionale Leistung verbessern.
- Medizinische und Hygieneanwendungen werden sich ausweiten, was die Nachfrage nach atmungsaktiven und antimikrobiellen Folien steigert.
- Der Elektroniksektor wird mehr Spezialfolien in flexiblen Schaltungen, Displays und Batterieisolierungen verwenden.
- Asien-Pazifik wird aufgrund der starken Industrieproduktion und der niedrigeren Produktionskosten weiterhin den Markt anführen.
- Unternehmen werden sich auf regionale Produktionszentren konzentrieren, um das Risiko in der Lieferkette zu reduzieren und die lokale Nachfrage zu erfüllen.
- Automatisierungs- und KI-Tools werden die präzise Folienherstellung und Qualitätskontrolle unterstützen.
- Steigende Rohstoffkosten könnten zu Innovationen bei alternativen Folienharzen und -mischungen führen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezial- und Hochleistungsfolien, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spezial- und Hochleistungsfolien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Spezial- und Hochleistungsfolien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Spezial- und Hochleistungsfolien anheizen?
Wer sind die führenden Unternehmen im Markt für Spezial- und Hochleistungsfolien?
Welche Region hatte 2024 den größten Anteil am Markt für Spezial- und Hochleistungsfolien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spezial- und Hochleistungsfolien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spezial- und Hochleistungsfolien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 47,363 million → 2032: USD 74,977.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spezial- und Hochleistungsfolien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spezial- und Hochleistungsfolien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spezial- und Hochleistungsfolien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spezial- und Hochleistungsfolien Market Drivers
- 3.3 Markt für Spezial- und Hochleistungsfolien Market Restraints & Challenges
- 3.4 Markt für Spezial- und Hochleistungsfolien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spezial- und Hochleistungsfolien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spezial- und Hochleistungsfolien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spezial- und Hochleistungsfolien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spezial- und Hochleistungsfolien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spezial- und Hochleistungsfolien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spezial- und Hochleistungsfolien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spezial- und Hochleistungsfolien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spezial- und Hochleistungsfolien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spezial- und Hochleistungsfolien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spezial- und Hochleistungsfolien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spezial- und Hochleistungsfolien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spezial- und Hochleistungsfolien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spezial- und Hochleistungsfolien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spezial- und Hochleistungsfolien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spezial- und Hochleistungsfolien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spezial- und Hochleistungsfolien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spezial- und Hochleistungsfolien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spezial- und Hochleistungsfolien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spezial- und Hochleistungsfolien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
