
Marktübersicht
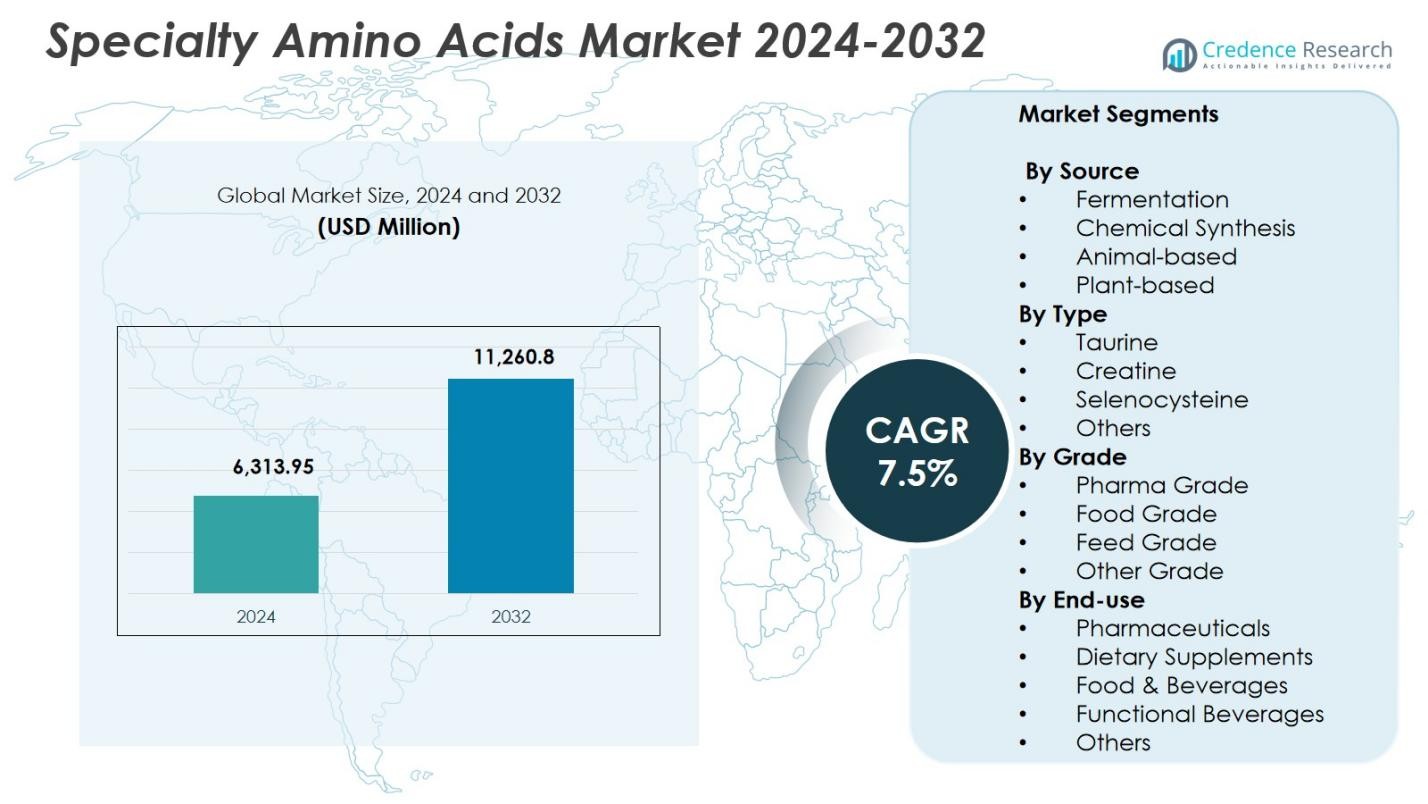
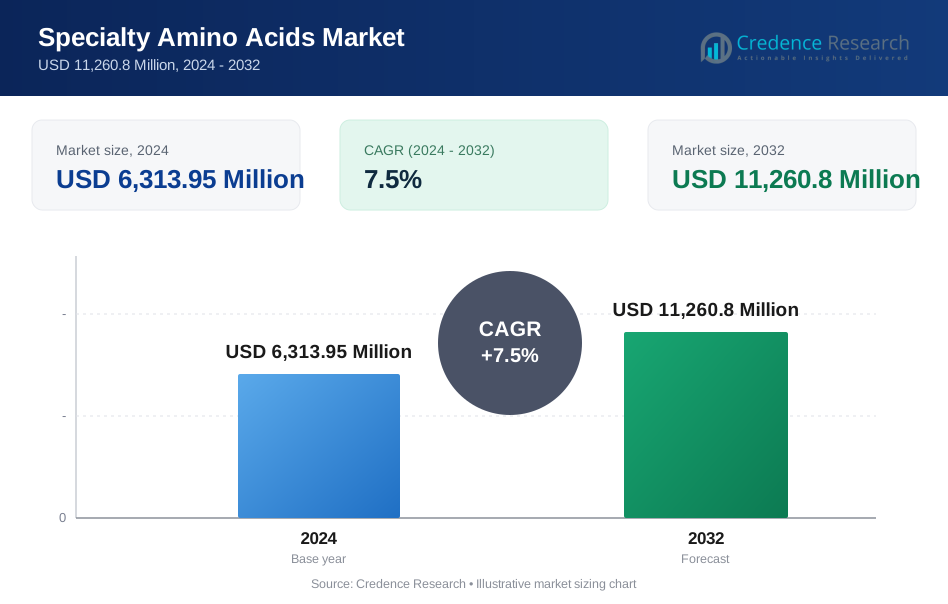
Der Markt für Spezialaminosäuren wurde im Jahr 2024 mit 6.313,95 Millionen USD bewertet und wird voraussichtlich bis 2032 11.260,8 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,5% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialaminosäuren 2024 | USD 6.313,95 Millionen |
| Markt für Spezialaminosäuren, CAGR | 7,5% |
| Marktgröße für Spezialaminosäuren 2032 | USD 11.260,8 Millionen |
Der Markt für Spezialaminosäuren wird durch die Präsenz von Schlüsselakteuren wie ADM Company, Ajinomoto Co., Inc., Cargill, Incorporated, Evonik Industries AG, Fufeng Group Company Limited, Hebei Huayang Group Co., Ltd., IRIS BIOTECH GmbH, Novus International, RSP Amino Acid, LLC, und Sumitomo Chemical Co. Ltd. geprägt, die das Wachstum durch Fortschritte in Fermentationstechnologien, die Entwicklung hochreiner Produkte und erweiterte Anwendungsportfolios in den Bereichen Pharmazeutika, Nahrungsergänzungsmittel und funktionale Lebensmittel vorantreiben. Nordamerika erwies sich als führende Region mit einem Marktanteil von 34,6% im Jahr 2024, unterstützt durch eine starke Biotechnologie-Infrastruktur, eine robuste Nachfrage nach klinischer Ernährung und hohe Verbraucherausgaben für Wellness und Nahrungsergänzungsmittel.
Markteinblicke
- Der Markt für Spezialaminosäuren wurde im Jahr 2024 mit 6.313,95 Millionen USD bewertet und soll bis 2032 mit einer CAGR von 7,5% wachsen.
- Das Marktwachstum wird durch die steigende Nachfrage nach Nahrungsergänzungsmitteln, Sporternährung und pharmazeutischen Aminosäuren, die in Biologika, klinischer Ernährung und Impfstoffentwicklung verwendet werden, angetrieben.
- Zu den wichtigsten Trends gehören die Erweiterung der personalisierten Ernährung, die zunehmende Akzeptanz nachhaltiger, fermentationsbasierter Produktion und die starke Nachfrage nach Taurin, das 2024 einen Anteil von 38,5% hielt.
- Große Akteure wie ADM, Ajinomoto, Cargill, Evonik, Fufeng Group und andere fördern das Marktwachstum durch technologische Fortschritte und Produktinnovationen in mehreren Endverbrauchssektoren.
- Regional führte Nordamerika mit einem Anteil von 34,6%, gefolgt von Europa mit 27,4% und dem asiatisch-pazifischen Raum mit 29,8%, unterstützt durch starke Fertigungsbasen und steigenden Verbrauch in den Bereichen Pharmazeutika, funktionale Lebensmittel und Nahrungsergänzungsmittel.
Analyse der Marktsegmentierung:
Nach Quelle:
Der Markt für Spezialaminosäuren zeigt starke Traktion über Fermentation, chemische Synthese, tierische und pflanzliche Quellen, wobei Fermentation als dominierendes Teilsegment mit einem Anteil von 46,8% im Jahr 2024 hervorgeht. Seine Führungsposition wird durch hohe Reinheit, geringere Umweltauswirkungen und Skalierbarkeit für pharmazeutische und nutraceutical Anwendungen angetrieben. Fermentationsbasierte Produktion unterstützt konsistente Qualitätsstandards, die für medizinische und funktionale Lebensmittelformulierungen unerlässlich sind. Die steigende Verbrauchernachfrage nach sauber gekennzeichneten und nachhaltig produzierten Inhaltsstoffen beschleunigt die Akzeptanz weiter. Fortschritte in mikrobiellen Fermentationstechnologien verbessern weiterhin die Ertragseffizienz und stärken die Marktdominanz dieses Segments.
- Zum Beispiel hat Ajinomoto Co., Inc. Fermentationstechniken entwickelt, um Aminosäuren wie Glutamin, Valin, Leucin und Isoleucin in seiner brasilianischen Anlage zu produzieren, die Zuckerrohr für eine skalierbare Produktion nutzt, um die Lebensmittel- und Pharmasektoren zu bedienen.
Nach Typ:
Innerhalb der Typensegmentierung tragen Taurin, Kreatin, Selenocystein und andere zum allgemeinen Marktwachstum bei, wobei Taurin das Segment mit einem Anteil von 38,5 % im Jahr 2024 anführt. Seine Dominanz resultiert aus der umfangreichen Verwendung in Energydrinks, Säuglingsnahrung, Nahrungsergänzungsmitteln und pharmazeutischen Präparaten. Die Rolle von Taurin in der Herz-Kreislauf-Funktion, der neuronalen Entwicklung und der Entgiftung treibt seine weitverbreitete Anwendung an. Der steigende globale Konsum von funktionellen Getränken und Sporternährungsprodukten steigert die Nachfrage erheblich. Zunehmende klinische Forschung zu den metabolischen und therapeutischen Vorteilen von Taurin unterstützt seine anhaltende Führungsrolle im Markt für spezielle Aminosäuren.
- Zum Beispiel enthält Red Bull Energy Drink 1000 mg Taurin pro 250 ml Portion, um die Herz- und Muskelfunktion zu unterstützen.
Nach Qualität:
Über pharmazeutische Qualität, Lebensmittelqualität, Futtermittelqualität und andere Qualitäten hinweg machten pharmazeutische Aminosäuren den größten Anteil mit 41,2 % im Jahr 2024 aus, angetrieben durch strenge Qualitätsanforderungen in der biopharmazeutischen Herstellung, der parenteralen Ernährung und der Produktion von Wirkstoffen (API). Hochreine spezielle Aminosäuren sind essenziell für Zellkulturmedien, Impfstoffentwicklung und therapeutische Formulierungen und unterstützen konsistente klinische Ergebnisse. Die wachsende Pipeline von Biologika und Biosimilars verstärkt die Nachfrage nach hochwertigen Inputs. Der zunehmende regulatorische Fokus auf Sicherheit, Rückverfolgbarkeit und kontaminationsfreie Materialien stärkt die Dominanz des pharmazeutischen Segments auf den globalen Märkten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Nutraceuticals und funktionellen Lebensmitteln
Der Markt für spezielle Aminosäuren erlebt starkes Wachstum, angetrieben durch die zunehmende Verbraucherpräferenz für Nutraceuticals, Sporternährung und funktionelle Lebensmittelprodukte, die mit Aminosäureergänzungen angereichert sind. Ein erhöhtes Bewusstsein für präventive Gesundheitsversorgung, verbesserte Stoffwechselgesundheit und Vorteile bei der Muskelregeneration fördert die weitverbreitete Akzeptanz. Taurin, Kreatin und andere spezielle Aminosäuren spielen entscheidende Rollen in der Energiebereitstellung, der Unterstützung des Immunsystems und der Zellreparatur, was ihre Integration in leistungsstarke Formulierungen beschleunigt. Die zunehmende Einzelhandelsdurchdringung von angereicherten Lebensmitteln und die kontinuierliche Innovation der Hersteller tragen weiterhin zur globalen Marktexpansion bei.
- Zum Beispiel bietet Thorne Creatine Kreatinmonohydrat als Einzelbestandteil-Ergänzung, NSF Certified for Sport, zur Unterstützung der Muskelkraft und Trainingsleistung für Sportler.
Erweiterte Anwendungen in der Biopharmazeutik und klinischen Ernährung
Der Markt profitiert erheblich von der steigenden Verwendung spezieller Aminosäuren in der biopharmazeutischen Herstellung, Zellkulturmedien und parenteralen Ernährungslösungen. Pharmazeutische Aminosäuren gewährleisten hohe Reinheit, Stabilität und Leistung, unterstützen die Impfstoffproduktion, die Synthese therapeutischer Proteine und die Behandlung von Stoffwechselstörungen. Zunehmende Investitionen in Biologika und Biosimilars stärken die Nachfrage nach konsistenten, kontaminationsfreien Rohstoffen. Die wachsende Prävalenz chronischer Krankheiten und höhere Hospitalisierungsraten steigern weiter den Bedarf an klinischen Ernährungsformeln und positionieren spezielle Aminosäuren als essenzielle Komponenten in fortschrittlichen medizinischen Therapien.
- Zum Beispiel liefert Evonik seit über 40 Jahren sein REXIM®-Portfolio hochreiner Aminosäuren, die intravenöse Formulierungen in der parenteralen Ernährung für Stoffwechselstörungen, prä- und postoperative Diäten und Mangelernährungsbehandlungen verbessern.
Fortschritte in Fermentations- und Produktionstechnologien
Ständige Verbesserungen in der mikrobiellen Fermentation, der enzymatischen Verarbeitung und der präzisen Biotechnologie treiben die Kosteneffizienz und Skalierbarkeit in der Produktion von Spezialaminosäuren voran. Diese Innovationen erhöhen den Ertrag, reduzieren den CO2-Fußabdruck und verringern die Abhängigkeit von chemischer Synthese oder tierischen Rohstoffen. Verbesserte Bioprozessierungstechnologien ermöglichen auch eine bessere Anpassung für pharmazeutische, Lebensmittel- und Futtermittelanwendungen. Während Hersteller integrierte Automatisierungs- und digitale Qualitätskontrollsysteme einführen, wird die Produktionskonsistenz gestärkt, was breitere Kommerzialisierungsmöglichkeiten ermöglicht. Solche technologischen Fortschritte verbessern die Zuverlässigkeit der Versorgung und tragen erheblich zur langfristigen Expansion des Marktes bei.
Wichtige Trends & Chancen
Wachstum der personalisierten Ernährung und präzisen Gesundheitslösungen
Ein wichtiger Trend, der den Markt für Spezialaminosäuren prägt, ist die Erweiterung personalisierter Ernährungsplattformen und präziser Gesundheitsprogramme, die die Aminosäureaufnahme an individuelle Stoffwechselanforderungen anpassen. Mit steigendem Verbraucherinteresse an DNA-basierten Diäten, Darmmikrobiom-Profiling und biomarker-gesteuerten Wellness-Plänen steigt die Nachfrage nach spezialisierten Aminosäureformulierungen. Unternehmen nutzen KI-gestützte Ernährungsanalysen und maßgeschneiderte Liefermodelle für Nahrungsergänzungsmittel, um neue Einnahmequellen zu schaffen. Dieser Wandel hin zu individualisiertem Gesundheitsmanagement beschleunigt die Einführung von Aminosäuren in Premiumqualität in den Bereichen Lebensmittel, Nutraceuticals und Wellness.
- Zum Beispiel bietet DSM Quali®-Blends Nährstoff-Vormischungen mit maßgeschneiderten Aminosäureformulierungen in flüssiger oder trockener Form für Anwendungen in der personalisierten Ernährung.
Zunehmender Trend zu pflanzlicher und nachhaltiger Aminosäureproduktion
Der Markt sieht eine wachsende Chance in pflanzlichen und umweltfreundlichen Aminosäurequellen, da Hersteller auf Nachhaltigkeitsziele und Clean-Label-Präferenzen reagieren. Pflanzlich gewonnene und fermentationsbasierte Aminosäuren verringern die Abhängigkeit von tierischer Produktion und bieten gleichzeitig verbesserte ethische Profile und reduzierte Umweltauswirkungen. Da Verbraucher Transparenz und natürliche Zutatenquellen priorisieren, erweitern Unternehmen ihre Investitionen in grüne Bioprozessierungstechnologien. Dieser nachhaltigkeitsgetriebene Wandel unterstützt die Einhaltung von Vorschriften, stärkt den Markenwert und eröffnet neue Wachstumswege in den Märkten für Lebensmittel, Pharmazeutika und Tierernährung.
- Zum Beispiel produziert CJ BIO L-Lysin durch mikrobielle Fermentation in Anlagen in Indonesien, China, Brasilien und den Vereinigten Staaten und minimiert Industrieabfälle, indem Nebenprodukte als Dünger wiederverwendet werden.
Wichtige Herausforderungen
Hohe Produktionskosten und komplexe Herstellungsprozesse
Trotz steigender Nachfrage steht der Markt für Spezialaminosäuren vor Herausforderungen aufgrund der hohen Kosten für fortschrittliche Reinigungstechnologien, Bioprozessausrüstung und Qualitätssicherungssysteme. Die Produktion erfordert präzise Umweltkontrollen, spezialisierte Mikrobenstämme und eine den Vorschriften entsprechende Infrastruktur, was die Betriebskosten erhöht. Diese Kostendrucke begrenzen die Teilnahme kleinerer Hersteller und halten die Produktpreise für Endverbraucher hoch. Darüber hinaus beeinträchtigt die Volatilität der Rohstoffverfügbarkeit die Produktionsstabilität weiter. Solche Komplexitäten behindern die großflächige Einführung in kostenempfindlichen Segmenten, insbesondere in der Futtermittel- und Lebensmittelanwendung.
Strenge regulatorische Anforderungen und Compliance-Belastung
Hersteller müssen sich an strenge globale Vorschriften halten, die Reinheitsstandards, Kontaminationskontrolle, Etikettengenauigkeit und Sicherheitstests in pharmazeutischen, Lebensmittel- und Futtermittelanwendungen regeln. Die Einhaltung dieser Standards erfordert häufige Audits, Dokumentation und Prozessvalidierung, was die administrative Belastung erhöht. Unterschiede in den regulatorischen Rahmenbedingungen zwischen den Regionen erhöhen die Komplexität, insbesondere für Unternehmen, die eine internationale Expansion anstreben. Nichteinhaltung birgt das Risiko von Produktrückrufen, finanziellen Strafen und Markenschäden. Diese regulatorischen Herausforderungen schränken die Marktflexibilität ein und verlangsamen die Einführung innovativer Spezialaminosäureformulierungen.
Regionale Analyse
Nordamerika
Nordamerika hielt den größten Anteil am Markt für Spezialaminosäuren und machte 34,6 % im Jahr 2024 aus, unterstützt durch starke Nachfrage aus den Bereichen Nutraceuticals, Pharmazeutika und Sporternährung. Die Region profitiert von fortschrittlichen Biotechnologiefähigkeiten, erheblichen Investitionen in klinische Ernährung und hohen Verbraucherausgaben für Wellness-Ergänzungen. Die wachsende Akzeptanz von aminosäurebasierten Therapien für das Management chronischer Krankheiten fördert die Marktexpansion. Die Präsenz führender Hersteller und Forschungseinrichtungen fördert Innovationen in Fermentations- und Reinigungstechnologien und stärkt die Marktführerschaft in den Vereinigten Staaten und Kanada weiter.
Europa
Europa erfasste einen Anteil von 27,4 % im Jahr 2024, angetrieben durch die expandierenden Anwendungen in pharmazeutischen Formulierungen, Säuglingsnahrung und funktionellen Lebensmitteln. Strenge regulatorische Standards fördern die Produktion von hochreinen Aminosäuren und unterstützen das Wachstum in den Segmenten Pharma- und Lebensmittelqualität. Die steigende Präferenz für Clean-Label- und pflanzliche Inhaltsstoffe beschleunigt die Einführung nachhaltig gewonnener Aminosäuren. Die Region profitiert auch von einer starken Bioprozess-Infrastruktur und zunehmenden Investitionen in personalisierte Ernährungsprogramme, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich. Diese Faktoren verstärken zusammen Europas Position als wichtiger Beitrag zur globalen Marktnachfrage.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelte sich mit einem Anteil von 29,8 % im Jahr 2024 zur am schnellsten wachsenden Region, unterstützt durch die großflächige Aminosäureproduktion, die starke Präsenz von fermentationsbasierten Herstellern und den steigenden Konsum von Ernährungs- und Sportnahrungsergänzungen. China, Japan, Südkorea und Indien tragen durch steigende Biotechnologie-Investitionen und die zunehmende Nachfrage nach pharmazeutischen Inhaltsstoffen erheblich bei. Wachsende Gesundheitsbewusstheit, schnelle Urbanisierung und steigende verfügbare Einkommen beschleunigen die Einführung in Lebensmittel-, Futter- und medizinischen Anwendungen. Die staatliche Unterstützung für industrielle Biotechnologie und exportorientierte Produktion stärkt die Bedeutung des Asien-Pazifik-Raums im Markt für Spezialaminosäuren weiter.
Lateinamerika
Lateinamerika machte einen Anteil von 5,9 % im Jahr 2024 aus, angetrieben durch die zunehmende Nutzung von Spezialaminosäuren in Tierfutter, funktionellen Getränken und pharmazeutischen Formulierungen. Steigende Investitionen in die Tierernährung und expandierende Sporternährungstrends in Ländern wie Brasilien, Mexiko und Argentinien unterstützen die Marktnachfrage. Die Stärkung der Einzelhandelsdurchdringung und das Bewusstsein für Nahrungsergänzungsmittel fördern die Akzeptanz weiter. Obwohl die Produktionskapazitäten begrenzt bleiben, importiert die Region zunehmend hochreine Aminosäuren von globalen Lieferanten. Der steigende Fokus auf präventive Gesundheitsversorgung und Ernährungsergänzung positioniert Lateinamerika als stetig wachsenden Markt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Anteil von 2,3 % im Jahr 2024, unterstützt durch die steigende Nachfrage nach klinischer Ernährung, angereicherten Lebensmitteln und Anwendungen in der Tierfutterproduktion. Die zunehmende Verbreitung von Stoffwechselstörungen und der Ausbau der Gesundheitsinfrastruktur treiben die Nachfrage nach pharmazeutischen Aminosäuren an. Länder wie die VAE, Saudi-Arabien und Südafrika verzeichnen aufgrund begrenzter inländischer Produktion höhere Importe von Spezialaminosäuren. Das Wachstum im Konsum von Sporternährung, kombiniert mit verbesserten Vertriebsnetzen, steigert die regionale Marktdurchdringung. Obwohl noch in der Entwicklung, bietet die MEA langfristige Expansionsmöglichkeiten durch Modernisierung des Gesundheitswesens und Initiativen zur Ernährungsbewusstseinsförderung.
Marktsegmentierungen:
Nach Quelle
- Fermentation
- Chemische Synthese
- Tierbasiert
- Pflanzenbasiert
Nach Typ
- Taurin
- Kreatin
- Selenocystein
- Andere
Nach Qualität
- Pharmaqualität
- Lebensmittelqualität
- Futterqualität
- Andere Qualität
Nach Endnutzung
- Pharmazeutika
- Nahrungsergänzungsmittel
- Lebensmittel & Getränke
- Funktionelle Getränke
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Spezialaminosäuren umfasst führende Unternehmen wie ADM Company, Ajinomoto Co., Inc., Cargill, Incorporated, Evonik Industries AG, Fufeng Group Company Limited, Hebei Huayang Group Co., Ltd., IRIS BIOTECH GmbH, Novus International, RSP Amino Acid, LLC, und Sumitomo Chemical Co. Ltd. Diese Akteure stärken die Marktexpansion durch fortschrittliche Fermentationstechnologien, strategische Kapazitätserweiterungen und einen starken Fokus auf pharmazeutische und lebensmittelqualitative Aminosäuren. Unternehmen investieren aktiv in biotechnologische Innovationen, um Reinheitsgrade, Skalierbarkeit und Nachhaltigkeit der Produktionsprozesse zu verbessern. Viele Firmen streben Partnerschaften mit Herstellern von Nahrungsergänzungsmitteln, Pharmazeutika und Tiernahrung an, um die Anwendungsreichweite zu erweitern und langfristige Liefervereinbarungen zu sichern. Die Produktdiversifizierung in Taurin, Kreatin, Selenocystein und maßgeschneiderte Aminosäuremischungen verbessert die Wettbewerbsposition. Kontinuierliche Investitionen in Forschung und Entwicklung, die Erweiterung geografischer Standorte und die Einführung umweltverantwortlicher Bioprozessmethoden stärken weiter die Branchenführerschaft und intensivieren den Wettbewerb zwischen globalen und regionalen Produzenten.
Schlüsselspieler-Analyse
- RSP Amino Acid, LLC
- Cargill, Incorporated
- Sumitomo Chemical Co. Ltd.
- IRIS BIOTECH GmbH
- Ajinomoto Co., Inc.
- Fufeng Group Company Limited
- Novus International
- Evonik Industries AG
- Hebei Huayang Group Co., Ltd.
- ADM Company
Jüngste Entwicklungen
- Im November 2025 ging Croda International Plc eine strategische Lieferpartnerschaft mit Amino GmbH ein, um die globale Verfügbarkeit von hochreinen Aminosäuren für pharmazeutische Formulierungen und die Bioproduktion zu stärken.
- Im Dezember 2025 führte Verdesian Life Sciences eine innovative Mischung ein, die Peptide und Aminosäuren mit über 300 fermentationsabgeleiteten Metaboliten enthält, um die mikrobielle Aktivität in der landwirtschaftlichen Ernährung zu verbessern.
- Im April 2025 schloss Granules India die Übernahme von Senn Chemicals AG durch seine Tochtergesellschaft Granules Peptides Private Limited ab und erweiterte damit die Fähigkeiten in der pharmazeutischen Aminosäuren- und Peptidsynthese.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Typ, Qualität, Endverwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Spezialaminosäuren wird aufgrund von Gesundheits- und Wellnesstrends eine steigende Akzeptanz in Nahrungsergänzungsmitteln und funktionellen Lebensmitteln erleben.
- Die Nachfrage nach pharmazeutischen Aminosäuren wird mit der Ausweitung von Biologika, Biosimilars und klinischen Ernährungstherapien wachsen.
- Fermentationsbasierte Produktion wird an Dynamik gewinnen, da Hersteller nachhaltige und hochreine Aminosäurequellen priorisieren.
- Personalisierte Ernährungsplattformen werden neue Möglichkeiten für maßgeschneiderte Aminosäureformulierungen schaffen.
- Kategorien für Sporternährung und Energiesupplemente werden weiterhin den Konsum von Taurin und Kreatin steigern.
- Technologische Fortschritte in der Bioprozessierung werden die Produktionseffizienz verbessern und die Herstellungskosten senken.
- Die Erweiterung der Anwendungen in der Tierernährung wird das Wachstum von Aminosäuren fördern, die die Leistung und Immunität von Nutztieren unterstützen.
- Der regulatorische Fokus auf Produktsicherheit und Rückverfolgbarkeit wird die Hersteller zu verbesserten Qualitätssystemen drängen.
- Asien-Pazifik wird seine Rolle als globales Produktionszentrum mit erhöhten Kapazitätsinvestitionen stärken.
- Strategische Partnerschaften und Fusionen werden Innovation und globale Vertriebskapazitäten beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezialaminosäuren und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für spezielle Aminosäuren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für spezielle Aminosäuren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für spezielle Aminosäuren antreiben?
Wer sind die führenden Unternehmen im Markt für spezielle Aminosäuren?
Welche Region hatte 2024 den größten Anteil am Markt für Spezialaminosäuren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spezialaminosäuren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spezialaminosäuren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,313.95 Million → 2032: USD 11,260.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spezialaminosäuren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spezialaminosäuren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spezialaminosäuren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spezialaminosäuren Market Drivers
- 3.3 Markt für Spezialaminosäuren Market Restraints & Challenges
- 3.4 Markt für Spezialaminosäuren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spezialaminosäuren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spezialaminosäuren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spezialaminosäuren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spezialaminosäuren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spezialaminosäuren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spezialaminosäuren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spezialaminosäuren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spezialaminosäuren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spezialaminosäuren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spezialaminosäuren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spezialaminosäuren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spezialaminosäuren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spezialaminosäuren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spezialaminosäuren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spezialaminosäuren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spezialaminosäuren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spezialaminosäuren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spezialaminosäuren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spezialaminosäuren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
