
Marktübersicht
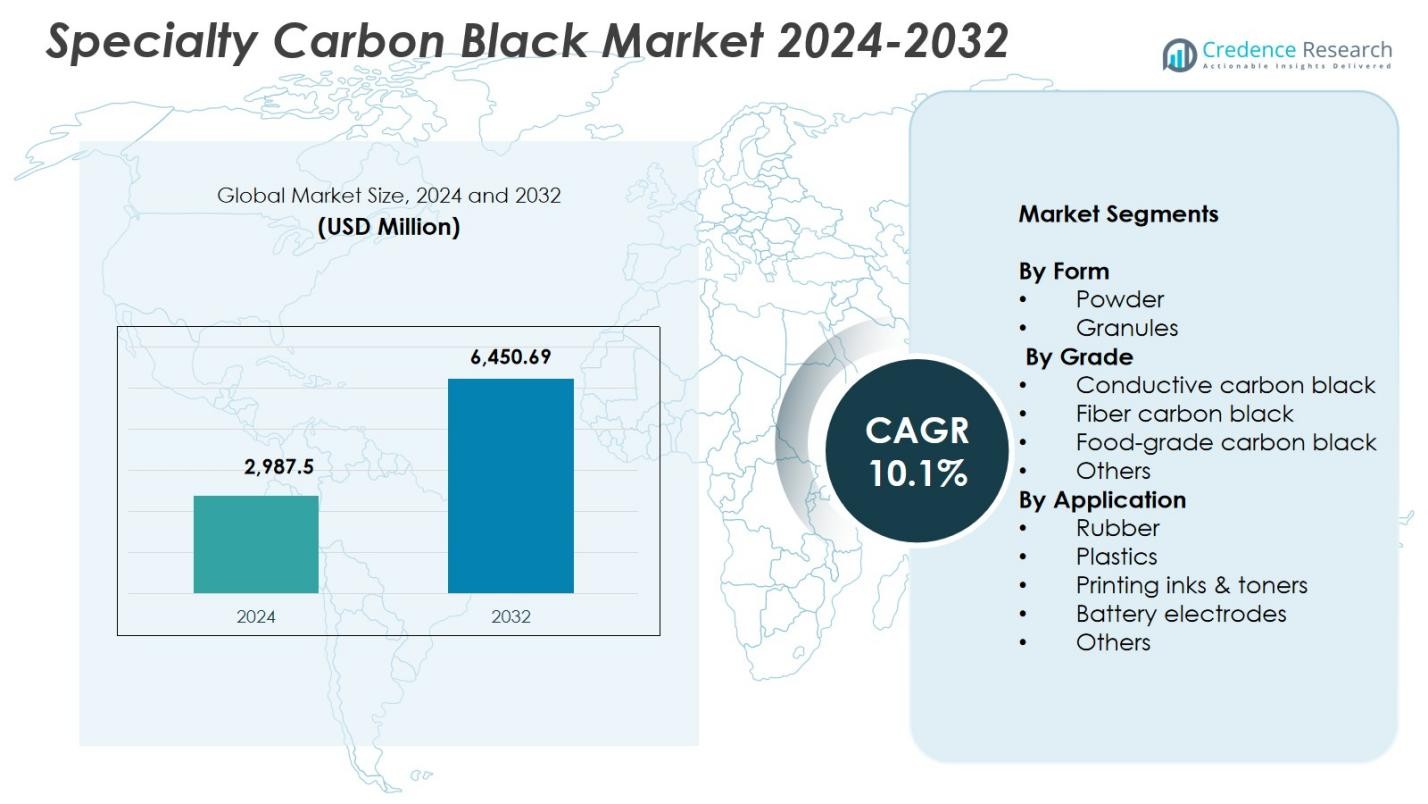
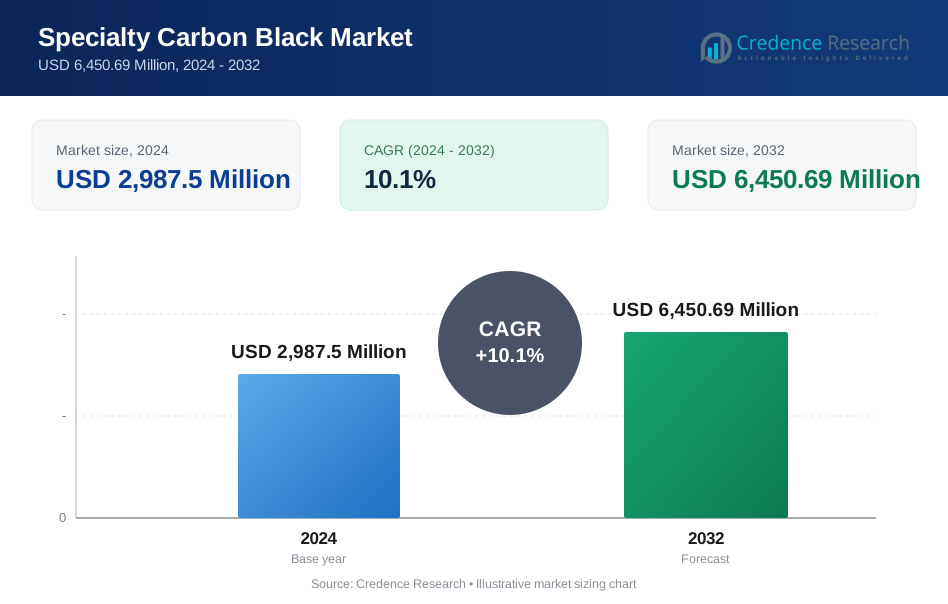
Der Markt für Spezialruß wurde im Jahr 2024 auf 2.987,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 6.450,69 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 10,1% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Spezialruß 2024 | 2.987,5 Millionen USD |
| Spezialrußmarkt, CAGR | 10,1% |
| Marktgröße Spezialruß 2032 | 6.450,69 Millionen USD |
Der Markt für Spezialruß umfasst prominente Akteure wie OMSK Carbon Group Limited, Atlas Organics Pvt. Ltd., Orion Engineered Carbon GmbH, Mitsubishi Chemical Corporation, Ampacet Corporation, Denka Company Limited, Birla Carbon, Cabot Corporation, Himadri Speciality Chemical Ltd. und Continental Carbon Company. Diese Unternehmen fördern das Marktwachstum durch Fortschritte in leitfähigen, hochdispersen und spezialisierten Formulierungen für Kunststoffe, Tinten, Beschichtungen und Batterieanwendungen. Regional führte der asiatisch-pazifische Raum den Markt mit einem **Anteil von 36,9% im Jahr 2024** an, angetrieben durch starke Fertigungsaktivitäten, wachsende Automobilproduktion und steigende Nachfrage nach Spezialpolymeren und Elektronik. Nordamerika und Europa folgten, unterstützt durch technologische Innovationen und strenge Qualitätsstandards in den Industrie- und Automobilsektoren.
Markteinblicke
- Der Markt für Spezialruß erreichte im Jahr 2024 2.987,5 Millionen USD und wird bis 2032 mit einer CAGR von 10,1% wachsen.
- Starke Markttreiber sind die steigende Akzeptanz in Hochleistungskunststoffen, Beschichtungen und Batterieelektroden, wobei die Pulverform mit einem Anteil von 4% und die leitfähige Qualität mit einem Anteil von 41,8% dominieren, bedingt durch die wachsende Nachfrage nach Elektrofahrzeugen und Elektronik.
- Wichtige Trends konzentrieren sich auf nachhaltige emissionsarme Produktion, hochreine leitfähige Materialien und zunehmende Anwendungen in fortschrittlicher Elektronik, Druckfarben und Premiumverpackungen.
- Große Akteure erweitern ihre Kapazitäten, investieren in Forschung und Entwicklung und stärken ihre technologischen Fähigkeiten, um den Automobil-, Elektronik- und Industriesektor zu bedienen, die Produktleistung zu verbessern und die globale Lieferzuverlässigkeit zu gewährleisten.
- Der asiatisch-pazifische Raum führte mit einem Anteil von 9%, gefolgt von Nordamerika mit 28,6% und Europa mit 24,1%, während Lateinamerika und der Nahe Osten & Afrika ein stetiges Wachstum verzeichneten, angetrieben durch Anwendungen in Gummi, Verpackungen und Infrastruktur.
Analyse der Marktsegmentierung:
Nach Form:
Im Markt für Spezialruß hielt das Segment Pulver im Jahr 2024 mit einem Anteil von 62,4% die dominierende Position, angetrieben durch seine überlegenen Dispergiereigenschaften, hohe Oberfläche und Eignung für leistungsrelevante Anwendungen. Pulverförmiger Ruß wird aufgrund seiner Fähigkeit, die Farbstärke, UV-Beständigkeit und Oberflächenglätte zu verbessern, häufig in leitfähigen Kunststoffen, Beschichtungen und hochwertigen Tinten verwendet. Das Segment Granulat machte 37,6% des Anteils aus, unterstützt durch seine einfache Handhabung, reduzierte Staubentwicklung und zunehmende Akzeptanz in Masterbatches und Gummimischungen, wo saubere Verarbeitung und Effizienz in der Massenhandhabung entscheidend sind.
- Zum Beispiel bieten die Conductex-Pulverkohlenstoffe von Birla Carbon Leitfähigkeit für den Schutz vor elektrostatischer Entladung (ESD) in leitfähigen Kunststoffen, wie IC-Trägertapes, Tabletts und antistatischen Bodenbelägen, dank ihrer maßgeschneiderten Morphologie, geringen ionischen Verunreinigungen und überlegenen Dispergierbarkeit in Harzsystemen.
Nach Sorte:
Das Segment der leitfähigen Ruße dominierte den Markt mit einem Anteil von 41,8 % im Jahr 2024, angetrieben durch die steigende Nachfrage in Lithium-Ionen-Batterien, antistatischer Verpackung und leitfähigen Polymeranwendungen, bei denen hohe elektrische Leitfähigkeit und überlegener Ladungstransport entscheidend sind. Faser-Ruß hielt einen Anteil von 23,6 %, profitierend von seiner Verwendung zur Verstärkung synthetischer Fasern und zur Verbesserung der Zugfestigkeit. Lebensmittelechter Ruß trug 18,9 % bei, angetrieben durch behördliche Zulassungen für Färbung und Sicherheitskonformität. Die Kategorie Andere erfasste 15,7 % Anteil, unterstützt durch Nischenanwendungen, die maßgeschneiderte Leistungsmerkmale erfordern.
- Zum Beispiel bietet PRINTEX kappa 100 von Orion Engineered Carbons hohe elektrische und thermische Leitfähigkeit für Lithium-Ionen-Batterien, indem es ein starkes Perkolationsnetzwerk über Kathoden bildet, um die Leistungsdichte zu erhöhen und die Batterielebensdauer zu verlängern.
Nach Anwendung:
Das Segment Gummi führte den Markt für Spezialruß im Jahr 2024 mit einem Anteil von 46,3 % an, hauptsächlich aufgrund seiner wesentlichen Rolle bei der Verbesserung der Abriebfestigkeit, Zugfestigkeit und Haltbarkeit in Reifen, industriellen Gummiwaren und mechanischen Komponenten. Das Segment Kunststoffe machte 28,4 % des Anteils aus, angetrieben durch die Nachfrage nach UV-Stabilisierung, Pigmentierung und Leitfähigkeitsverbesserung in Automobil- und Verpackungsprodukten. Druckfarben & Toner repräsentierten 14,2 % Anteil, unterstützt durch das Wachstum in digitalen und flexografischen Drucktechnologien. Batterieelektroden hielten 6,8 % Anteil, was die steigende Akzeptanz in EV-Batterien widerspiegelt, während Andere 4,3 % Anteil in Spezialanwendungen erfassten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Hochleistungskunststoffen und -polymeren
Der Markt für Spezialruß wächst erheblich aufgrund des steigenden Verbrauchs von Hochleistungskunststoffen in der Automobil-, Elektronik- und Verpackungsindustrie. Hersteller verlassen sich auf Spezialruß, um die Leitfähigkeit, den UV-Schutz, die Färbestärke und die mechanische Haltbarkeit in technischen Polymeren zu verbessern. Seine Fähigkeit, strenge Leistungsanforderungen zu erfüllen, insbesondere in leichten Automobilkomponenten und fortschrittlichen Elektronikgehäusen, beschleunigt die Akzeptanz. Darüber hinaus verstärkt der Trend zu hochwertigen Verpackungsmaterialien mit überlegener Ästhetik und Schutz die Nachfrage weiter und positioniert Spezialruß als kritischen funktionalen Zusatzstoff in hochwertigen Kunststoffformulierungen.
- Zum Beispiel bietet VULCAN XC615 von Cabot Corporation, ein spezielles Rußprodukt, Leitfähigkeit bei niedrigen Füllgraden für den Schutz vor elektrostatischer Entladung in gespritzten Automobilgehäusen und elektronischen Verpackungen, während es eine geringe Feuchtigkeitsaufnahme der Mischung ermöglicht, um Defekte in feuchtigkeitsempfindlichen Anwendungen zu verhindern.
Expansion von Elektrofahrzeugen und Batterietechnologien
Das schnelle Wachstum von Elektrofahrzeugen (EVs) und Energiespeichersystemen treibt die starke Nachfrage nach speziellem Ruß für Lithium-Ionen-Batterieelektroden an. Seine hohe Leitfähigkeit und optimierte Oberflächenstruktur verbessern den Elektronentransfer, die Ladungsaufnahme und die allgemeine Batterieleistung. Mit der weltweiten Expansion der EV-Produktion und der zunehmenden Investition von OEMs in Batterietechnologien der nächsten Generation wird leitfähiger Ruß unerlässlich, um eine höhere Energiedichte und eine verlängerte Batterielebensdauer zu erreichen. Der Aufstieg von Batterie-Gigafabriken und staatliche Anreize für saubere Mobilität stärken die Nutzung in Anoden-, Kathoden- und leitfähigen Additivanwendungen weiter.
- Zum Beispiel dient Conductex i14 von Birla Carbon als leitfähiges Additiv mit sehr hoher Struktur und Reinheit für Li-Ionen-Batterien, erhöht die elektrische Leitfähigkeit und ermöglicht einen höheren Feststoffgehalt in Elektrodenpasten, um die Fertigungsdurchsatz zu steigern.
Wachstum von Druck, Verpackung und hochwertigen Beschichtungen
Spezialruß spielt eine entscheidende Rolle in hochwertigen Druckfarben, Tonern und High-End-Beschichtungen aufgrund seiner tiefen Schwärze, Dispergierbarkeit und kontrollierten Partikelmorphologie. Die Expansion des Digitaldrucks, der E-Commerce-Verpackungen und des Premium-Brandings stärkt die Nachfrage nach rußbasierten Tinten, die schärferen Kontrast und verbesserte Haltbarkeit bieten. In industriellen Beschichtungen verbessert das Material die UV-Beständigkeit, Leitfähigkeit und Farbstabilität und unterstützt die Anwendung in Autoteilen, Geräten und architektonischen Anwendungen. Die wachsende Verbraucherpräferenz für hochwertige visuelle Oberflächen und Schutzbeschichtungen steigert das Marktwachstum erheblich.
Wichtige Trends & Chancen
Annahme von nachhaltigen und emissionsarmen Produktionstechnologien
Ein bedeutender aufkommender Trend ist der Wandel der Industrie hin zu nachhaltigem speziellem Ruß, der durch sauberere Prozesse produziert wird, einschließlich methanbasierter Rohstoffe, Kreislaufgasnutzung und reduzierter VOC-Emissionen. Hersteller setzen zunehmend energieeffiziente Reaktoren und prozesse mit Kohlenstoffabscheidung ein, um globale Dekarbonisierungsziele zu erreichen. Dieser Trend schafft starke Chancen für Anbieter, die ökozertifizierte Produkte für Automobil-, Elektronik- und Verpackungsanwendungen anbieten. Regulierungsdruck, ESG-Verpflichtungen und Unternehmensnachhaltigkeitsprogramme beschleunigen die Nachfrage nach kohlenstoffarmem speziellem Ruß weiter und eröffnen Wege für Innovationen entlang der Wertschöpfungskette.
- Zum Beispiel entwickelt Birla Carbon nachhaltige carbonhaltige Materialien namens Continua™ aus zirkulären Quellen, um die Produkthaltbarkeit in Reifen, Beschichtungen und Tinten zu verbessern und diese in globale Operationen zu integrieren, um Netto-Null-Aspirationen zu unterstützen.
Zunehmende Nutzung in fortschrittlichen Elektronik- und Halbleiteranwendungen
Die zunehmende Miniaturisierung von elektronischen Komponenten und der Bedarf an zuverlässigen leitfähigen Materialien bieten erhebliche Chancen für Spezialruß. Sein Einsatz in EMI-Abschirmungen, leitfähigen Polymeren, antistatischen Schichten und hochpräzisen Komponenten erweitert sich, da Unterhaltungselektronik kompakter und leistungsfähiger wird. Die Halbleiterindustrie nutzt ultrareine Qualitäten für verbesserte Stabilität und Leistung in empfindlichen Umgebungen. Mit der steigenden Nachfrage nach Wearables, IoT-Geräten und Smart-Home-Technologien gewinnt Spezialruß an Bedeutung in elektronischen Materialien, die Leitfähigkeit, Wärmeableitung und strukturelle Verstärkung erfordern.
- Zum Beispiel bieten die leitfähigen Ruße ENSACO von Imerys hohe elektrische Leitfähigkeit bei geringem Füllstoffgehalt für EMI-Abschirmungen in Elektronikgehäusen, Antennen und Sensoren und unterstützen leichte Polymerlösungen, die elektromagnetische Wellen reflektieren und absorbieren.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Lieferengpässe
Der Markt für Spezialruß steht vor Herausforderungen durch Schwankungen der Rohstoffpreise, insbesondere bei erdölbasierten Rohstoffen wie Kohlenteer und schweren aromatischen Ölen. Lieferunterbrechungen, geopolitische Spannungen und Raffinerieschließungen können zu unvorhersehbaren Kostenschwankungen führen, die sich direkt auf die Produktion auswirken. Hersteller kämpfen oft darum, stabile Preise und Rentabilität aufrechtzuerhalten, insbesondere in Regionen mit begrenzter Rohstoffverfügbarkeit. Diese Volatilität zwingt Unternehmen dazu, in alternative Rohstoffe, langfristige Lieferverträge und optimierte Produktionsprozesse zu investieren, um betriebliche und finanzielle Risiken zu mindern.
Strenge Umweltvorschriften beeinflussen die Produktion
Verschärfte Emissionsstandards und Umweltvorschriften stellen Spezialrußproduzenten vor Herausforderungen bei der Einhaltung. Regulatorische Rahmenbedingungen, die auf Partikelemissionen, SOx/NOx-Werte und CO2-Fußabdrücke abzielen, erfordern erhebliche Investitionen in fortschrittliche Filtration, saubere Energietechnologien und die Modernisierung von Anlagen. Kleinere Hersteller haben häufig Schwierigkeiten, die Kosten der Einhaltung zu bewältigen, was zu einer Marktkonsolidierung führt. Darüber hinaus übt der Übergang zu umweltfreundlicheren Spezialrußalternativen Druck auf traditionelle Produktionsmethoden aus. Unternehmen müssen die betriebliche Effizienz mit der Einhaltung von Vorschriften in Einklang bringen und gleichzeitig eine gleichbleibende Produktqualität und wettbewerbsfähige Kostenstrukturen sicherstellen.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 einen Anteil von 28,6% am Markt für Spezialruß aus, angetrieben durch starke Nachfrage aus der Automobil-, Elektronik- und fortschrittlichen Kunststoffindustrie. Die Region profitiert von gut etablierten Fertigungskapazitäten, hoher Akzeptanz leitfähiger Polymere und steigenden Investitionen in die Produktion von EV-Batterien. Das Wachstum im digitalen Druck, in der Premiumverpackung und in Hochleistungsbeschichtungen stärkt die Marktexpansion weiter. Die USA führen den regionalen Markt aufgrund anhaltender technologischer Innovationen an, während Kanada die Nachfrage durch industrielle Gummi- und Infrastruktur-Anwendungen unterstützt. Die zunehmende Präferenz für nachhaltige und emissionsarme Spezialrußqualitäten trägt ebenfalls zum regionalen Wachstum bei.
Europa
Europa hielt 2024 einen Anteil von 24,1%, unterstützt durch die strengen regulatorischen Standards der Region und den steigenden Verbrauch hochwertiger Spezialkunststoffe, Tinten und Beschichtungen. Der Markt profitiert von einer starken Automobilproduktion, insbesondere in Deutschland, wo spezieller Ruß für leichte Komponenten und leitfähige Anwendungen unerlässlich ist. Der zunehmende Fokus der Region auf Initiativen zur Kreislaufwirtschaft und kohlenstoffneutrale Fertigung fördert die Einführung von ökologisch entwickelten Rußqualitäten. Die Nachfrage aus der fortschrittlichen Elektronik, dem industriellen Gummi und den architektonischen Beschichtungen trägt ebenfalls zum Wachstum bei. Hersteller erweitern ihre F&E-Bemühungen, um hochreine und nachhaltige Qualitäten zu entwickeln, die den sich entwickelnden regulatorischen und Leistungsanforderungen entsprechen.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für speziellen Ruß im Jahr 2024 mit einem Anteil von 36,9%, angetrieben durch großangelegte Fertigungsaktivitäten, expandierende Automobilproduktion und steigende Nachfrage nach Kunststoff- und Gummiprodukten. China, Indien und Japan verankern das Wachstum durch umfangreiche Nutzung in Reifen, industriellen Gummiwaren und leitfähigen Anwendungen für die Elektronik. Rasche Urbanisierung und Infrastrukturentwicklung treiben den Verbrauch von Spezialbeschichtungen und Druckmaterialien an. Die Region profitiert auch von steigenden Investitionen in die Produktion von Elektrofahrzeugen und Batterietechnologien, was die Nachfrage nach leitfähigem Ruß steigert. Wettbewerbsfähige Herstellungskosten und steigende technologische Fortschritte stärken die führende Position Asien-Pazifiks weiter.
Lateinamerika
Lateinamerika machte 2024 einen Anteil von 5,7% aus, wobei die Nachfrage hauptsächlich durch den Automobil-Aftermarket, den Bau- und Verpackungssektor getrieben wurde. Brasilien und Mexiko bleiben die Hauptbeitragszahler aufgrund ihrer wachsenden Kunststoff-, Gummi- und Druckindustrien. Infrastrukturentwicklung und steigende Verbraucherausgaben unterstützen die Einführung von speziellem Ruß in Beschichtungen und Premiumverpackungen. Die Region erweitert allmählich ihre Elektronikfertigungsbasis und bietet neue Möglichkeiten für leitfähige Qualitäten. Trotz Lieferkettenbeschränkungen und unterschiedlicher regulatorischer Rahmenbedingungen unterstützen stetige Industrialisierung und zunehmendes Interesse an Hochleistungsmaterialien das Marktwachstum in ganz Lateinamerika.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 einen Anteil von 4,7%, unterstützt durch steigende Investitionen in Bau, Verpackung und industrielle Fertigung. Die Nachfrage nach speziellem Ruß wächst, da regionale Produzenten sich in fortschrittliche Kunststoffe, hochbeständige Beschichtungen und Automobilkomponenten diversifizieren. Länder wie die VAE und Saudi-Arabien übernehmen zunehmend spezielle Materialien, um Infrastruktur- und Industrie-Modernisierungsinitiativen zu unterstützen. Afrika trägt durch die expandierende Gummiverarbeitung und Konsumgütersektoren bei. Während die Region Herausforderungen im Zusammenhang mit dem Zugang zu Technologie und Produktionskapazitäten gegenübersteht, treibt das wachsende Interesse an Hochleistungs- und leitfähigen Formulierungen weiterhin die Marktexpansion voran.
Marktsegmentierungen:
Nach Form
- Pulver
- Granulat
Nach Qualität
- Leitfähiger Ruß
- Faser Ruß
- Lebensmittelgeeigneter Ruß
- Andere
Nach Anwendung
- Gummi
- Kunststoffe
- Druckfarben & Toner
- Batterieelektroden
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Spezialruß umfasst führende Akteure wie OMSK Carbon Group Limited, Atlas Organics Pvt. Ltd., Orion Engineered Carbon GmbH, Mitsubishi Chemical Corporation, Ampacet Corporation, Denka Company Limited, Birla Carbon, Cabot Corporation, Himadri Speciality Chemical Ltd. und Continental Carbon Company. Diese Unternehmen stärken ihre Positionen durch kontinuierliche Kapazitätserweiterungen, technologische Fortschritte und die Entwicklung von leistungsstarken leitfähigen, lebensmitteltauglichen und spezialisierten Polymerqualitäten. Große Hersteller konzentrieren sich auf emissionsarme und nachhaltige Produktionstechnologien, um strenge regulatorische Normen und Nachhaltigkeitsziele der Kunden zu erfüllen. Strategische Initiativen, einschließlich Kooperationen mit Batterieherstellern, der Übernahme von Nischentechnologieanbietern und Investitionen in F&E für hochdisperse und ultra-reine Qualitäten, stärken die Marktpräsenz. Die steigende Nachfrage nach EV-Batterien, hochwertigen Kunststoffen und Beschichtungen ermutigt Unternehmen, Lieferketten zu optimieren und geografisch zu expandieren. Die Wettbewerbsintensität bleibt hoch, da sich globale und regionale Akteure durch Produktinnovation, Leistungskonsistenz und wertschöpfende technische Dienstleistungen differenzieren.
Schlüsselspieler-Analyse
- OMSK Carbon Group Limite
- Atlas Organics Pvt. Ltd.
- Orion Engineered Carbon GmbH
- Mitsubishi Chemical Corporation
- Ampacet Corporation
- Denka Company Limited
- Birla Carbon (Aditya Birla Group)
- Cabot Corporation
- Himadri Speciality Chemical Ltd.
- Continental Carbon Company (CSRC USA Corp.)
Neueste Entwicklungen
- Im Juli 2025 kündigte Orion S.A. Pläne an, die Betriebe zu rationalisieren, indem die Produktion von drei bis fünf Rußlinien in Amerika und EMEA bis Ende 2025 eingestellt wird.
- Im August 2025 unterzeichnete Cabot Corporation eine endgültige Vereinbarung zur Übernahme von Mexico Carbon Manufacturing S.A. de C.V. von Bridgestone Corporation, um seine Kapazität zur Herstellung von Verstärkungsruß zu erweitern.
- Im November 2025 gab Birla Carbon bekannt, dass seine Linie für zirkuläre Materialien, Continua™ Sustainable Carbonaceous Material (SCM), weltweit ausgeweitet werden soll und potenziell bis zu 10 % seines Produktportfolios ausmachen könnte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Qualität, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig ausweiten, da die Nachfrage nach Hochleistungskunststoffen, Beschichtungen und leitfähigen Anwendungen steigt.
- Das Wachstum von EV-Batterien wird die Einführung von leitfähigen Spezialrußqualitäten erheblich steigern.
- Hersteller werden mehr in nachhaltige, emissionsarme Produktionstechnologien investieren.
- Fortschritte in der Elektronik und Halbleiteranwendungen werden neue Möglichkeiten für ultra-reine Qualitäten schaffen.
- Fortschritte im digitalen Druck werden die Nachfrage nach hochdeckenden Tinten und Tonern stärken.
- Regulatorischer Druck wird den Übergang zu ökozertifizierten und kohlenstoffarmen Rußprodukten beschleunigen.
- Kapazitätserweiterungen im asiatisch-pazifischen Raum werden die dominierende Lieferposition der Region stärken.
- Strategische Partnerschaften zwischen Rußherstellern und Batterieherstellern werden Innovationen beschleunigen.
- Die Marktkonsolidierung wird zunehmen, da Unternehmen stärkere technologische und Lieferkettenfähigkeiten anstreben.
- Die zunehmende Akzeptanz von leichten Automobilmaterialien wird die Nachfrage nach Spezialruß weltweit erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezialruß und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spezialruß zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Spezialruß hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Spezialruß vorantreiben?
Wer sind die führenden Unternehmen im Markt für Spezialruß?
Welche Region hatte 2024 den größten Anteil am Markt für Spezialruß?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spezialruß Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spezialruß Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,987.5 Million → 2032: USD 6,450.69 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spezialruß Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spezialruß Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spezialruß Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spezialruß Market Drivers
- 3.3 Markt für Spezialruß Market Restraints & Challenges
- 3.4 Markt für Spezialruß Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spezialruß Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spezialruß Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spezialruß category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spezialruß Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spezialruß Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spezialruß market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spezialruß Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spezialruß Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spezialruß Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spezialruß (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spezialruß Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spezialruß Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spezialruß Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spezialruß Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spezialruß Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spezialruß Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spezialruß Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spezialruß Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spezialruß Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
