
Marktübersicht:
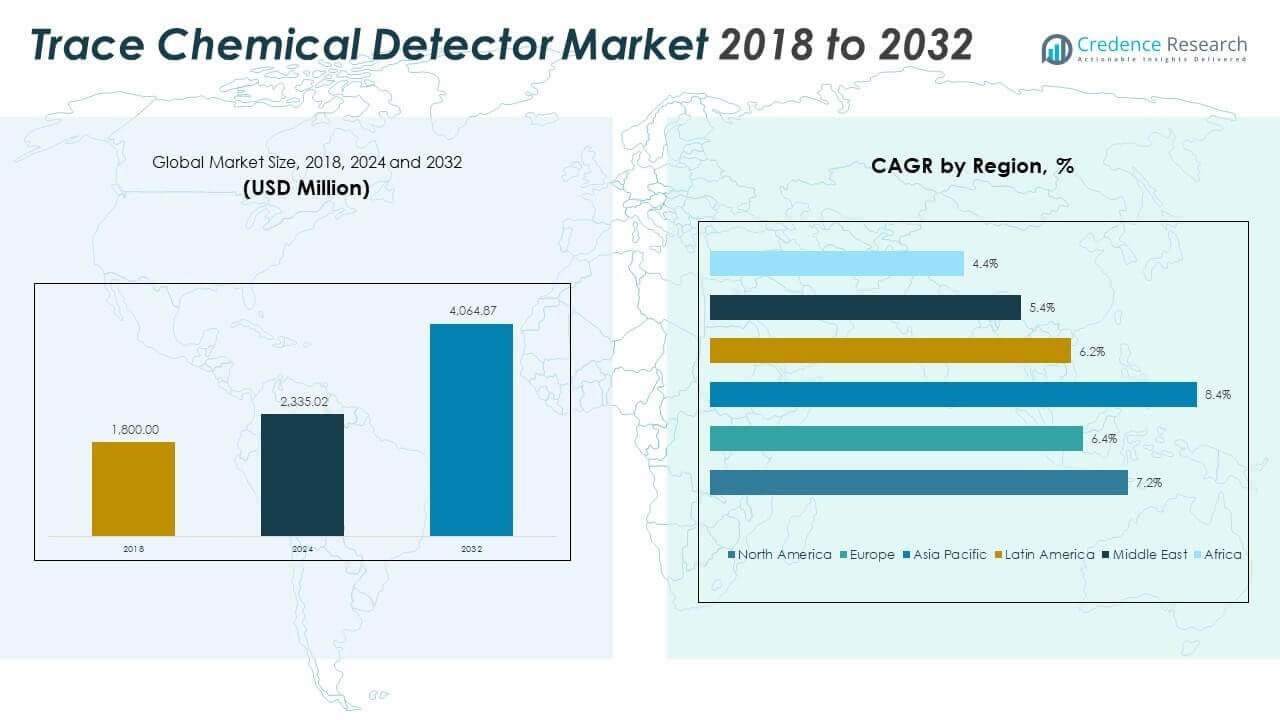
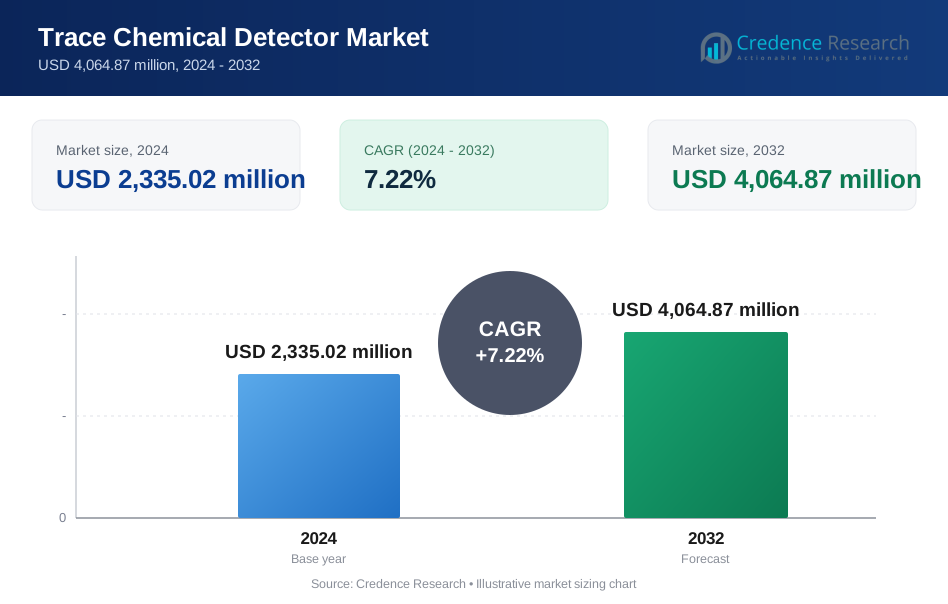
Die Größe des globalen Marktes für Spurendetektoren wurde 2018 auf 1.800,00 Millionen USD geschätzt und soll bis 2024 auf 2.335,02 Millionen USD und bis 2032 auf 4.064,87 Millionen USD anwachsen, mit einer CAGR von 7,22 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spurendetektoren 2024 | 2.335,02 Millionen USD |
| Markt für Spurendetektoren, CAGR | 7,22 % |
| Marktgröße für Spurendetektoren 2032 | 4.064,87 Millionen USD |
Das Marktwachstum wird durch steigende Sicherheitsbedrohungen und strenge Sicherheitsvorschriften weltweit angetrieben. Regierungen investieren in fortschrittliche Detektionssysteme für die öffentliche Sicherheit und Grenzkontrollen. Flughäfen und Verkehrsknotenpunkte setzen Spurendetektoren ein, um chemische Angriffe zu verhindern. Industrieanlagen nutzen Detektoren, um gefährliche Lecks und die Exposition von Arbeitern zu überwachen. Verteidigungsbehörden übernehmen tragbare und feste Systeme für Feldeinsätze. Fortschritte in der Sensorgenauigkeit und schnellere Reaktionszeiten verbessern die Akzeptanz. Der zunehmende Einsatz in Notfall- und forensischen Anwendungen unterstützt die Nachfrage in verschiedenen Sektoren weiter.
Nordamerika führt den Markt aufgrund starker Ausgaben für die innere Sicherheit und früher Technologieadoption an. Die Vereinigten Staaten treiben die Nachfrage durch Programme zur Verteidigung, Luftfahrt und Infrastruktursicherheit an. Europa folgt mit strengen Sicherheitsnormen und breiter Nutzung in Transport- und Industrieanlagen. Der asiatisch-pazifische Raum entwickelt sich aufgrund steigender Sicherheitsbedürfnisse und städtischer Expansion als schnell wachsende Region. China, Indien und Japan investieren in die öffentliche Sicherheit und industrielle Überwachung. Die Akzeptanz im Nahen Osten wächst aufgrund des Bedarfs an Schutz kritischer Infrastrukturen.
Markteinblicke:
- Der globale Markt für Spurendetektoren wurde 2018 auf 1.800,00 Millionen USD geschätzt, erreichte 2024 2.335,02 Millionen USD und soll bis 2032 4.064,87 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,22 % im Prognosezeitraum.
- Nordamerika führte den Markt 2024 mit einem Anteil von etwa 36 % an, bedingt durch hohe Verteidigungsausgaben, gefolgt vom asiatisch-pazifischen Raum mit fast 28 % aufgrund schneller Sicherheitsaufrüstungen und Europa mit rund 24 % aufgrund strenger Sicherheitsvorschriften.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 28 %, unterstützt durch Urbanisierung, den Ausbau von Verkehrsnetzen und steigende Investitionen in die öffentliche Sicherheit in China und Indien.
- Nach Endverbrauchern machte Sicherheit & Verteidigung 2024 mit etwa 35 % den größten Anteil aus, was die anhaltende Nachfrage nach Grenzkontrollen, militärischen und inneren Sicherheitsanwendungen widerspiegelt.
- Chemie & Pharmazeutik sowie Öl & Gas zusammen repräsentierten fast 40 % des Anteils, unterstützt durch compliance-gesteuertes Monitoring, industrielle Sicherheitsbedürfnisse und expandierende Forschungsaktivitäten.
Markttreiber:
Steigende Anforderungen an nationale Sicherheit und Terrorismusbekämpfung
Regierungen stehen vor anhaltenden chemischen Bedrohungsrisiken in öffentlichen Räumen. Sicherheitsbehörden erweitern die Überwachung an Flughäfen und Grenzen. Verteidigungskräfte setzen Detektoren für die Einsatzbereitschaft und Sicherheit der Truppen ein. Strafverfolgungsbehörden verlassen sich auf die schnelle Identifizierung von Spurenstoffen. Der globale Markt für Spurendetektoren profitiert von diesen Sicherheitsvorgaben. Der Schutz von öffentlichen Veranstaltungen erhöht weltweit die Nachfrage nach Ausrüstung. Einsatzkräfte benötigen zuverlässige Werkzeuge zur Feldüberwachung. Der politische Fokus auf Bereitschaft unterstützt langfristige Beschaffungspläne. Budgetzuweisungen fördern kontinuierliche Technologie-Upgrades.
- Zum Beispiel berichtet Smiths Detection, dass seine IONSCAN-Systeme Spuren innerhalb von Sekunden erkennen und an mehr als 70 % der großen internationalen Flughäfen weltweit eingesetzt werden.
Ausweitung der industriellen Sicherheits- und Überwachungsbedürfnisse für gefährliche Materialien
Industrielle Anlagen hantieren täglich mit giftigen und reaktiven Chemikalien. Sicherheitsvorschriften erfordern Systeme zur frühzeitigen Leckerkennung. Chemie-, Öl- und Gassektoren übernehmen Spurendetektionstools. Arbeitsschutzstandards drängen auf strikte Expositionsüberwachung. Produktionsstätten setzen Detektoren ein, um Unfälle zu verhindern. Regulierungsbehörden erzwingen die Einhaltung durch Inspektionen und Audits. Anlagenbetreiber schätzen frühzeitige Warnungen zur Reduzierung von Ausfallzeiten. Die Zuverlässigkeit der Ausrüstung stärkt das Vertrauen in die Betriebssicherheit.
- Zum Beispiel merkt Honeywell an, dass seine industriellen Chemikalien-Detektionssysteme eine kontinuierliche Überwachung mit einer Erkennungsempfindlichkeit auf Teile-pro-Milliarde-Niveau für gefährliche Gase unterstützen.
Strikte regulatorische Compliance im Bereich Umwelt- und Arbeitssicherheit
Umweltbehörden setzen Regeln zur Überwachung von chemischen Emissionen durch. Arbeitsschutzbehörden verlangen Maßnahmen zur Expositionskontrolle. Der Druck zur Einhaltung der Vorschriften treibt die Einführung in den Einrichtungen voran. Inspektoren benötigen präzise Werkzeuge zur Spurendetektion. Strafen für Verstöße erhöhen das Risikobewusstsein. Industrien priorisieren zertifizierte und zugelassene Detektionssysteme. Regulatorische Audits erhöhen die Austauschzyklen der Ausrüstung. Der Fokus auf Compliance erhält eine stetige Marktnachfrage aufrecht.
Wachsende Nachfrage von Notfall- und Katastrophenschutzbehörden
Gefahrenabwehrteams bewältigen chemische Verschüttungen und Angriffe. Schnelle Identifikation unterstützt schnellere Eindämmungsmaßnahmen. Tragbare Detektoren unterstützen die Mobilitätsbedürfnisse im Feld. Feuerwehren integrieren Detektionswerkzeuge in Standardkits. Schulungsprogramme fördern den routinemäßigen Einsatz von Detektoren. Die öffentliche Sicherheitsplanung umfasst chemische Risikoszenarien. Die städtische Dichte erhöht den Fokus auf Notfallbereitschaft. Die Beschaffung durch Behörden unterstützt ein konsistentes Marktwachstum.
Markttrends:
Verschiebung hin zu tragbaren und handgehaltenen Detektionssystemdesigns
Endanwender bevorzugen leichte und mobile Detektoren. Feldoperationen erfordern schnelle Einsatzfähigkeiten. Kompakte Designs unterstützen den Betrieb durch eine einzelne Person. Verbesserungen der Batterieleistung verlängern die Nutzungsdauer. Behörden schätzen die Portabilität bei schnellen Einsatzmissionen. Gerätehersteller konzentrieren sich auf ergonomische Produktlayouts. Transportleichtigkeit unterstützt die Einführung in verschiedenen Sektoren. Die Nachfrage nach Mobilität prägt die Produktentwicklungsstrategien.
- Zum Beispiel gibt FLIR Systems an, dass seine handgehaltenen Chemiedetektoren weniger als 1,5 kg wiegen und Reaktionszeiten von unter 60 Sekunden für Felduntersuchungen bieten.
Integration fortschrittlicher Sensortechnologien und digitaler Schnittstellen
Hersteller übernehmen Multi-Sensor-Detektionsplattformen. Digitale Anzeigen verbessern die Klarheit und Geschwindigkeit der Ergebnisse. Softwareintegration ermöglicht Datenprotokollierung und Berichterstattung. Konnektivität unterstützt zentralisierte Überwachungssysteme. Die Sensorgenauigkeit verbessert die Identifikation auf Spurenniveau. Benutzer erwarten schnellere Reaktionen und weniger Fehlalarme. Digitale Upgrades erhöhen das operationelle Vertrauen. Technologiekonvergenz definiert Produkt-Roadmaps.
- Zum Beispiel hebt Bruker hervor, dass seine massenspektrometriebasierten Spuren-Detektoren Nachweisgrenzen im Sub-Teil-pro-Milliarde-Bereich mit automatisierter digitaler Datenerfassung erreichen.
Steigende Präferenz für Multi-Bedrohungs-Detektionsfähigkeiten
Benutzer suchen nach Detektoren, die verschiedene chemische Klassen abdecken. Ein-Gerät-Lösungen reduzieren die Komplexität der Ausrüstung. Sicherheitsteams schätzen die Fähigkeit zur Breitbanddetektion. Industrielle Anwender bevorzugen flexible Überwachungswerkzeuge. Das Produktdesign konzentriert sich auf erweiterte Bedrohungsbibliotheken. Die Kalibrierungseffizienz verbessert die Leistung bei mehreren Bedrohungen. Die Beschaffung bevorzugt vielseitige Detektorplattformen. Marktangebote spiegeln diesen Konsolidierungstrend wider.
Erhöhte Einführung in Transport- und Logistikinfrastrukturen
Transportknotenpunkte stehen vor strengen chemischen Screening-Regeln. Die Frachtinspektion erfordert schnelle Spurendetektion. Häfen und Bahnhöfe setzen feste Systeme ein. Die Luftsicherheit integriert Detektoren in Kontrollpunkte. Logistikbetreiber verwalten Risiken bei gefährlichen Sendungen. Der Infrastrukturausbau unterstützt Detektorinstallationen. Die Screening-Effizienz wird zu einem wichtigen Kaufkriterium. Das Wachstum im Transportwesen unterstützt eine nachhaltige Einführung.
Analyse der Markt-Herausforderungen:
Hohe Gerätekosten und Wartungskomplexität als Einschränkungen
Fortschrittliche Detektoren erfordern hohe Anfangsinvestitionen. Budgetbeschränkungen betreffen kleinere Agenturen und Firmen. Die Wartung erfordert qualifizierte technische Support-Teams. Kalibrierungsverfahren erhöhen die betriebliche Belastung. Ersatzteile steigern die Besitzkosten. Schulungsanforderungen verlängern die Einsatzzeiten. Beschaffungsverzögerungen beeinflussen die Einführungsraten. Kostenempfindlichkeit bleibt eine zentrale Herausforderung.
Leistungsbeschränkungen unter rauen Umweltbedingungen
Extreme Temperaturen beeinträchtigen die Sensorstabilität. Feuchtigkeit beeinflusst die Erkennungsgenauigkeit bei einigen Modellen. Staubexposition verringert die Systemzuverlässigkeit. Feldbedingungen stellen die langfristige Geräteleistung in Frage. Nutzer berichten von gelegentlichen Fehlalarmen. Kalibrierungsdrift beeinträchtigt konsistente Messwerte. Umweltrobustheit erfordert weitere Verbesserungen. Leistungslücken verlangsamen die breitere Einführung.
Marktchancen:
Wachstum bei Smart-Infrastruktur- und städtischen Sicherheitsprojekten
Smart-City-Pläne beinhalten fortschrittliche Sicherheitssysteme. Stadtbehörden investieren in integrierte Erkennungsnetzwerke. Öffentliche Infrastruktur-Upgrades unterstützen den Einsatz von Detektoren. Datengetriebene Sicherheitsplanung steigert die Nachfrage. Stadtüberwachungssysteme integrieren chemische Erkennungsschichten. Urbanisierung erhöht die Bedürfnisse im Risikomanagement. Integrierte Plattformen schaffen neue Einnahmequellen. Smart-Projekte erweitern langfristige Chancen.
Steigende Akzeptanz in aufstrebenden Volkswirtschaften und Zivilschutzprogrammen
Entwicklungsregionen stärken Zivilschutzsysteme. Regierungen investieren in Katastrophenvorsorgefähigkeiten. Industrielle Expansion erhöht die chemischen Sicherheitsanforderungen. Grenzsicherheits-Upgrades erhöhen die Beschaffung von Detektoren. Schulungsinitiativen fördern das Technologieverständnis. Lokale Fertigungspartnerschaften reduzieren Markteintrittsbarrieren. Regionale Programme unterstützen das stetige Marktwachstum. Aufstrebende Volkswirtschaften bieten starkes Wachstumspotenzial.
Analyse der Marktsegmentierung:
Nach Testtyp
Narkotikaerkennung unterstützt Grenzkontrollen und Strafverfolgungsoperationen. Kohlenwasserstofferkennung dient den Bedürfnissen der Energie-, Transport- und Industriesicherheit. Verbundwerkstoffprüfungen unterstützen die Verifizierung fortschrittlicher Materialien in der Fertigung. Metall- und Legierungsanalysen helfen bei der Qualitätskontrolle und Sicherheitsüberprüfung. Polymerprüfungen unterstützen die chemische Sicherheit und Forschungsgenauigkeit. Diese Testtypen spiegeln unterschiedliche Bedrohungsprofile und Materialrisiken wider. Die Nachfrage bevorzugt schnelle Identifikation mit hoher Empfindlichkeit. Portfolio-Breite unterstützt die breitere Einführung in verschiedenen Sektoren.
- Zum Beispiel bestätigt Thermo Fisher Scientific, dass seine Spurenanalysatoren Narkotika-Rückstände mit Nanogramm-Empfindlichkeit auf verschiedenen Materialoberflächen identifizieren können.
Nach Anwendung
Explosions- und Betäubungsmittelerkennung verankern Sicherheitsanwendungen. Gebäudeschutz konzentriert sich auf öffentliche Sicherheit und Zugangskontrolle. U-Bahn-Schutz adressiert dichte Transitrisikoprofile. Chemiewaffenerkennung unterstützt militärische und zivile Verteidigungsbereitschaft. Petrochemische Tests gewährleisten Prozesssicherheit und Compliance. Chemische Forschung erfordert präzise Spurenanalyse für Experimente. Anwendungsfälle erfordern Schnelligkeit, Genauigkeit und Zuverlässigkeit. Anwendungsvielfalt stabilisiert Nachfragezyklen.
- Zum Beispiel berichtet NUCTECH über den Einsatz seiner Systeme zur Erkennung von chemischen Spuren in U-Bahn- und Bahnnetzen in mehr als 30 Ländern zur Sicherheitsscreening im Transit.
Nach Produkttyp
Tischdetektoren unterstützen Labore und feste Kontrollpunkte. Diese Systeme bieten hohe Präzision und Wiederholbarkeit. Tragbare Detektoren unterstützen Feld- und Schnellreaktionseinsätze. Mobilität ermöglicht Screening an verschiedenen Standorten. Benutzer schätzen robustes Design und schnellen Aufbau. Die Produktauswahl richtet sich nach dem Betriebskontext. Die Mischung unterstützt flexible Einsätze. Die Beschaffung bevorzugt bewährte Leistung.
Nach Endnutzer
Sicherheit und Verteidigung führen die Einführung aufgrund der Bedrohungsexposition an. Die Luft- und Raumfahrt nutzt Detektoren für Fracht- und Einrichtungsscreening. Öl und Gas verlassen sich auf Leck- und Gefahrenerkennung. Chemie- und Pharmasektoren erfordern Compliance-Überwachung. Gesundheitswesen und Forschung sind auf genaue Spurenanalyse angewiesen. Jeder Endnutzer schätzt Zuverlässigkeit und Geschwindigkeit. Der globale Markt für chemische Spurendetektoren profitiert von dieser Breite. Endnutzerbedürfnisse leiten die Prioritäten der Funktionen.
Segmentierung:
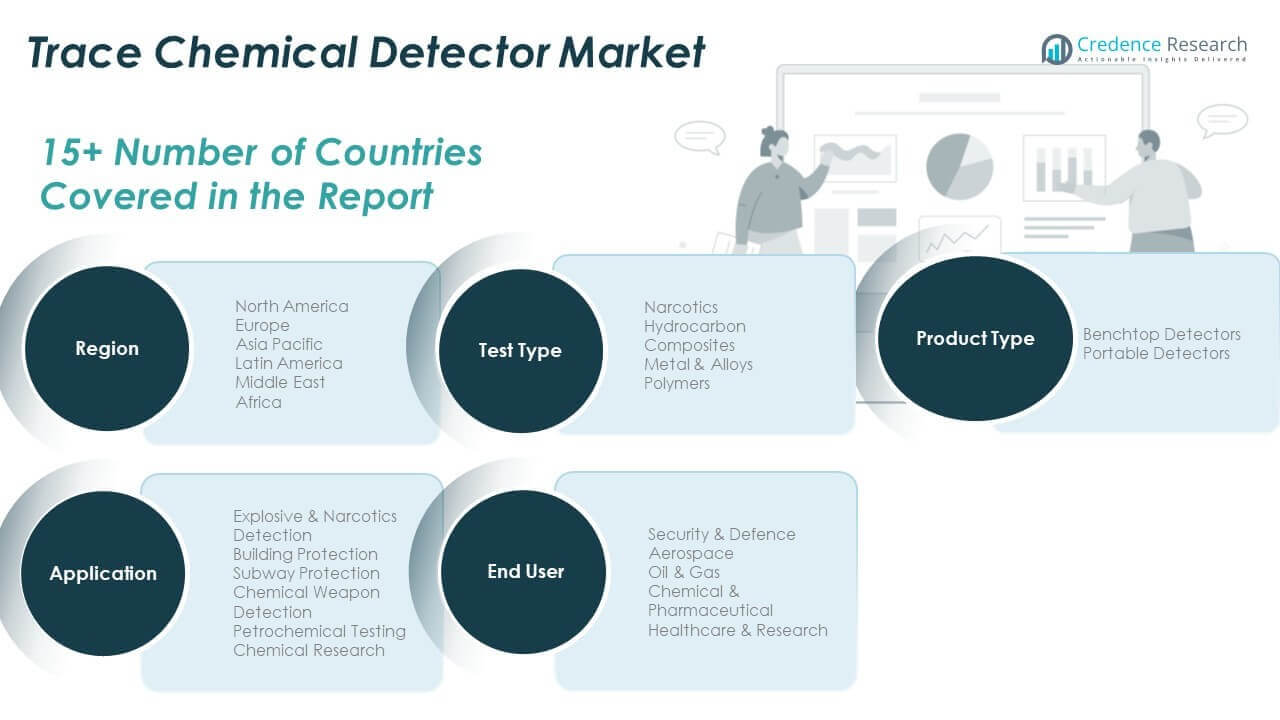
- Nach Testtyp
- Betäubungsmittel
- Kohlenwasserstoff
- Komposite
- Metalle & Legierungen
- Polymere
- Nach Anwendung
- Explosions- & Betäubungsmittelerkennung
- Gebäudeschutz
- U-Bahn-Schutz
- Chemiewaffenerkennung
- Petrochemische Tests
- Chemische Forschung
- Nach Produkttyp
- Tischdetektoren
- Tragbare Detektoren
- Nach Endnutzer
- Sicherheit & Verteidigung
- Luft- und Raumfahrt
- Öl & Gas
- Chemie & Pharmazeutik
- Gesundheitswesen & Forschung
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- UK
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten
- GCC-Länder
- Israel
- Türkei
- Rest des Mittleren Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Nordamerika
Regionale Analyse: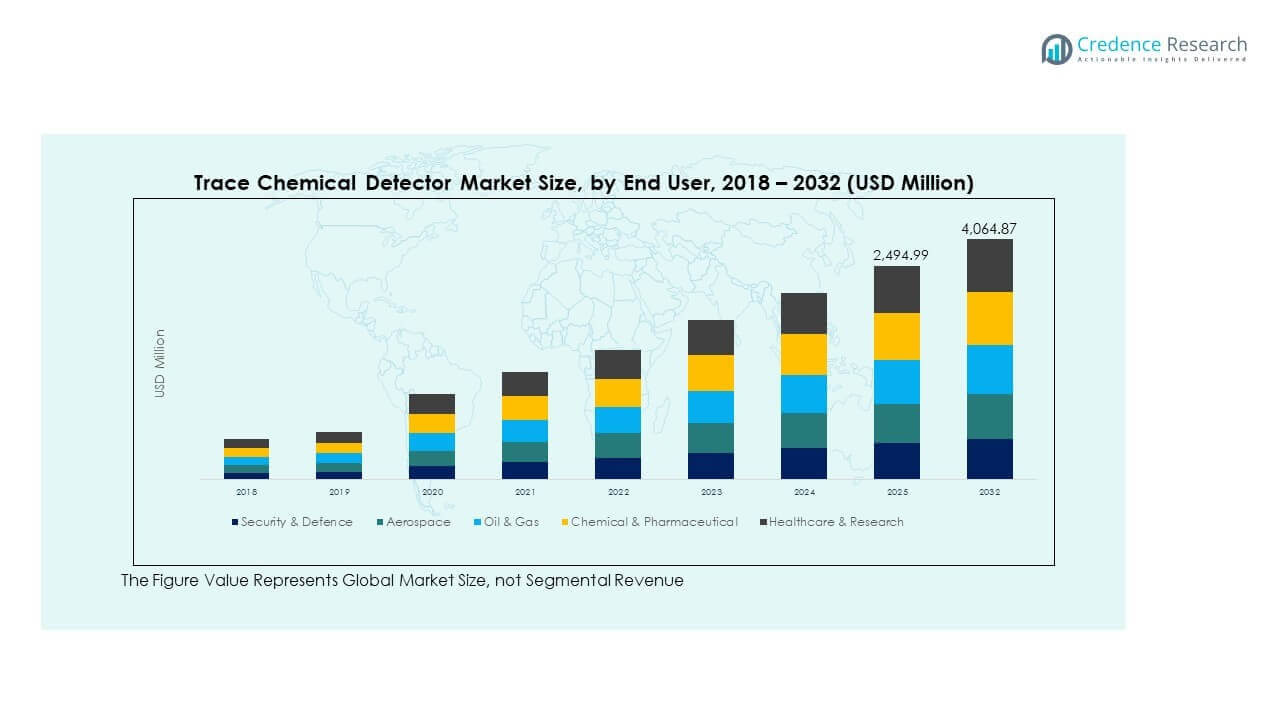
Nordamerika
Die Größe des nordamerikanischen Marktes für globale Spurenchemikalien-Detektoren wurde 2018 auf 657,72 Millionen USD geschätzt und soll bis 2024 auf 842,93 Millionen USD und bis 2032 auf 1.465,39 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,2 % im Prognosezeitraum. Nordamerika hält 2024 etwa 36 % Marktanteil. Die Vereinigten Staaten treiben die Nachfrage durch Programme für Heimatschutz und Verteidigung an. Flughäfen setzen Spuren-Detektoren für die Passagier- und Frachtkontrolle ein. Industrielle Sicherheitsvorschriften unterstützen die Einführung in den Bereichen Energie und Chemie. Strafverfolgungsbehörden verlassen sich auf schnelle Identifikationswerkzeuge. Forschungseinrichtungen nutzen fortschrittliche Tischsysteme. Die Reife der Technologie unterstützt die frühe Einführung. Stabile Budgets sichern den Ersatzbedarf.
Europa
Die Größe des europäischen Marktes für globale Spurenchemikalien-Detektoren wurde 2018 auf 455,40 Millionen USD geschätzt und soll bis 2024 auf 566,88 Millionen USD und bis 2032 auf 929,85 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % im Prognosezeitraum. Europa macht 2024 fast 24 % Marktanteil aus. Strenge Sicherheitsvorschriften unterstützen eine stetige Einführung. Verkehrsknotenpunkte setzen Detektoren zum Schutz der Öffentlichkeit ein. Industrielle Compliance treibt die Nachfrage an Produktionsstandorten an. Verteidigungsbehörden halten die Bereitschaft für chemische Bedrohungen aufrecht. Forschungslabore unterstützen die Nutzung analytischer Systeme. Der Fokus auf Arbeitssicherheit stärkt die Beschaffung. Das Marktwachstum bleibt in den Ländern stabil.
Asien-Pazifik
Die Größe des asiatisch-pazifischen Marktes für globale Spurenchemikalien-Detektoren wurde 2018 auf 489,60 Millionen USD geschätzt und soll bis 2024 auf 660,45 Millionen USD und bis 2032 auf 1.257,27 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,4 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält 2024 etwa 28 % Marktanteil. China und Indien führen durch Sicherheitsverbesserungen. Der Ausbau des städtischen Verkehrs erhöht den Bedarf an Kontrollen. Industrielles Wachstum steigert die Nachfrage nach chemischer Überwachung. Regierungen investieren in öffentliche Sicherheitssysteme. Produktionszentren übernehmen tragbare Detektoren. Forschungsausgaben unterstützen fortgeschrittene Anwendungen. Das Wachstumsmomentum bleibt stark.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für globale Spurenchemikalien-Detektoren wurde 2018 auf 113,40 Millionen USD geschätzt und soll bis 2024 auf 145,68 Millionen USD und bis 2032 auf 235,23 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum. Lateinamerika repräsentiert 2024 fast 6 % Marktanteil. Grenzsicherheitsprogramme unterstützen den Einsatz von Detektoren. Aktivitäten im Öl- und Gassektor treiben die industrielle Einführung an. Flughäfen erhöhen Investitionen in Kontrollen. Initiativen zur öffentlichen Sicherheit gewinnen an Bedeutung. Die Technologieeinführung bleibt selektiv. Budgetbeschränkungen beeinflussen große Einsätze. Das Wachstum bleibt moderat.
Naher Osten
Die Größe des Marktes für globale Spurenchemikalien-Detektoren im Nahen Osten wurde 2018 auf 52,02 Millionen USD geschätzt und soll bis 2024 auf 61,86 Millionen USD und bis 2032 auf 93,51 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,4 % im Prognosezeitraum. Der Nahe Osten hält 2024 etwa 3 % Marktanteil. Der Schutz kritischer Infrastrukturen treibt die Nachfrage an. Verteidigung und Grenzsicherheit bleiben Prioritäten. Öl- und Gasanlagen übernehmen Detektionswerkzeuge. Städtische Sicherheitsprojekte unterstützen Installationen. Die Nutzung in der Forschung bleibt begrenzt. Importe dominieren die Lieferketten. Das Wachstum bleibt allmählich.
Afrika
Der Markt für chemische Detektoren in Afrika wurde 2018 auf 31,86 Millionen USD geschätzt und soll bis 2024 auf 57,22 Millionen USD und bis 2032 auf 83,61 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % im Prognosezeitraum. Afrika macht 2024 fast 2 % des Marktanteils aus. Die Einführung konzentriert sich auf Sicherheits- und Bergbaustandorte. Aufrüstungen der Grenzkontrollen unterstützen die Nachfrage. Das Bewusstsein für die industrielle Sicherheit wächst langsam. Budgetbeschränkungen schränken fortschrittliche Systeme ein. Ausbildungslücken beeinflussen die Nutzungsraten. Regierungsprogramme treiben wichtige Käufe an. Die Marktexpansion befindet sich noch in einem frühen Stadium.
Analyse der Hauptakteure:
- ABB
- Siemens
- Hitachi High-Tech Analytical Science
- Ametek (Ortec)
- Thermo Fisher Scientific
- Bruker
- FLIR Systems (Teledyne Technologies)
- Horiba
- JFE Techno-Research Corporation
- NSL Analytical Services
- Westminster International Ltd
- NUCTECH Company Limited
- Morphix Technologies
Wettbewerbsanalyse:
Der globale Markt für chemische Detektoren zeigt eine moderate Konsolidierung mit starkem Technologiefokus. Führende Akteure konkurrieren durch Sensorgenauigkeit, Reaktionsgeschwindigkeit und Systemzuverlässigkeit. Unternehmen investieren in tragbare und Tischgeräte-Produktlinien, um verschiedene Anwendungsfälle zu bedienen. Sicherheits- und Verteidigungsverträge sorgen für langfristige Umsatzstabilität. Industrielle und Forschungsanwendungen unterstützen eine diversifizierte Nachfrage. Unternehmen legen Wert auf Zertifizierungen und regulatorische Konformität. Strategische Partnerschaften stärken die regionale Reichweite. Produktdifferenzierung basiert auf Erkennungsreichweite und Fehlalarmkontrolle. Die Wettbewerbsintensität bleibt in allen Regionen stabil.
Jüngste Entwicklungen:
- Thermo Fisher Scientific kündigte im Oktober 2025 eine transformative Übernahme an und ging eine endgültige Vereinbarung über 8,875 Milliarden US-Dollar zur Übernahme von Clario Holdings ein, um die klinischen Forschungskapazitäten zu verbessern und die digitale Transformation voranzutreiben. Clarios Plattform bietet entscheidende Einblicke aus Patientendaten, verbessert die Entscheidungsfindung und beschleunigt die Innovation in der Arzneimittelentwicklung. Die Übernahme erweitert Thermo Fishers digitale und Datenfähigkeiten und stärkt die KI-Integration für klinische Forschung, datengesteuerte Einblicke und operative Effizienz. Es wird erwartet, dass die Transaktion bis zum fünften Jahr etwa 175 Millionen US-Dollar an Synergien im bereinigten operativen Einkommen liefert, wobei Clario Teil des Segments für Laborprodukte und Biopharma-Dienstleistungen von Thermo Fisher wird.
- Im Oktober 2025 gab die SoftBank Group Corp. eine endgültige Vereinbarung zur Übernahme des Robotikgeschäfts von ABB für 5,375 Milliarden US-Dollar bekannt, was einen bedeutenden strategischen Schritt zur Stärkung der Position des schwedischen Konglomerats in der KI-gesteuerten Automatisierung darstellt. Die Übernahme zeigt ABBs strategische Neuausrichtung auf die Trennung spezialisierter Geschäfte, während die Robotik als kritische Komponente der nächsten Generation der Fertigung positioniert wird. Der Abschluss dieser Transaktion wird für Mitte bis Ende 2026 erwartet und spiegelt eine breitere Konsolidierung der Branche rund um künstliche Intelligenz und fortschrittliche Robotikfähigkeiten wider.
- Darüber hinaus stärkte ABB im Dezember 2025 sein Portfolio zur Netzautomatisierung durch die Unterzeichnung einer Vereinbarung zur Übernahme von Netcontrol, einem Anbieter von Automatisierungslösungen für Stromnetze für Energieversorger und Betreiber kritischer Infrastrukturen. Diese Übernahme, deren Abschluss im ersten Quartal 2026 erwartet wird, verbessert ABBs Angebote im Bereich Verteilungslösungen und erweitert seine Präsenz in Europa, Asien und dem Nahen Osten. Gleichzeitig verlängerte ABB seine 18-jährige Partnerschaft mit Tata Consultancy Services, um seine globalen Hosting-Operationen zu modernisieren und KI-gesteuerte IT-Transformationen umzusetzen, was ABBs Engagement für den Fortschritt der digitalen Infrastruktur unterstreicht.
- Im September 2025 unterzeichnete Siemens ein neues Memorandum of Understanding mit Merck KGaA, Darmstadt, Deutschland, um die digitale Transformation in der Life-Sciences-Industrie zu beschleunigen. Diese Zusammenarbeit markiert den ersten gemeinsamen Einsatz von Technologie, die durch Siemens' Übernahme von Dotmatics (abgeschlossen im Juli 2025) erworben wurde, und konzentriert sich auf die Bereitstellung durchgängiger digitaler Workflows von der Arzneimittelforschung bis zur Herstellung. Die Partnerschaft integriert Mercks Software-as-a-Service-Produkte mit Siemens' digitalem Ökosystem, einschließlich Luma, der Dotmatics Scientific Intelligence Platform.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Testtyp, Anwendung, Produkttyp und Endverbrauchersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Programme zur Modernisierung der Sicherheit werden die Nachfrage nach Detektoren aufrechterhalten.
- Der Einsatz tragbarer Detektoren wird in Feldeinsätzen zunehmen.
- Verbesserungen der Sensorgenauigkeit werden das Vertrauen der Nutzer stärken.
- Die Fähigkeit zur Erkennung mehrerer Bedrohungen wird an Beliebtheit gewinnen.
- Die Sicherheit im öffentlichen Verkehr wird die Systemeinführungen ausweiten.
- Die Einhaltung von Sicherheitsvorschriften in der Industrie wird eine stetige Aufnahme unterstützen.
- Schwellenländer werden die Beschaffungsmengen erhöhen.
- Forschungsanwendungen werden fortschrittliche Tischsysteme übernehmen.
- Partnerschaften werden regionale Vertriebsnetze verbessern.
- Produktinnovationen werden ein zentraler Wachstumstreiber bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale Spurenchemikalien-Detektoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für globale Rückverfolgbarkeitschemikalien zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Global Trace Chemical Detector Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Spurchemikalien-Detektoren antreiben?
Wer sind die führenden Unternehmen im globalen Markt für chemische Spurendetektoren?
Welche Region hatte 2024 den größten Anteil am Markt für globale Rückverfolgbarkeitschemikalien-Detektoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spurendetektoren chemischer Stoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spurendetektoren chemischer Stoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,335.02 million → 2032: USD 4,064.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spurendetektoren chemischer Stoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spurendetektoren chemischer Stoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spurendetektoren chemischer Stoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spurendetektoren chemischer Stoffe Market Drivers
- 3.3 Markt für Spurendetektoren chemischer Stoffe Market Restraints & Challenges
- 3.4 Markt für Spurendetektoren chemischer Stoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spurendetektoren chemischer Stoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spurendetektoren chemischer Stoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spurendetektoren chemischer Stoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spurendetektoren chemischer Stoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spurendetektoren chemischer Stoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spurendetektoren chemischer Stoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spurendetektoren chemischer Stoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spurendetektoren chemischer Stoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spurendetektoren chemischer Stoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spurendetektoren chemischer Stoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spurendetektoren chemischer Stoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spurendetektoren chemischer Stoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spurendetektoren chemischer Stoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spurendetektoren chemischer Stoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spurendetektoren chemischer Stoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spurendetektoren chemischer Stoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spurendetektoren chemischer Stoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spurendetektoren chemischer Stoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spurendetektoren chemischer Stoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
