
Marktübersicht
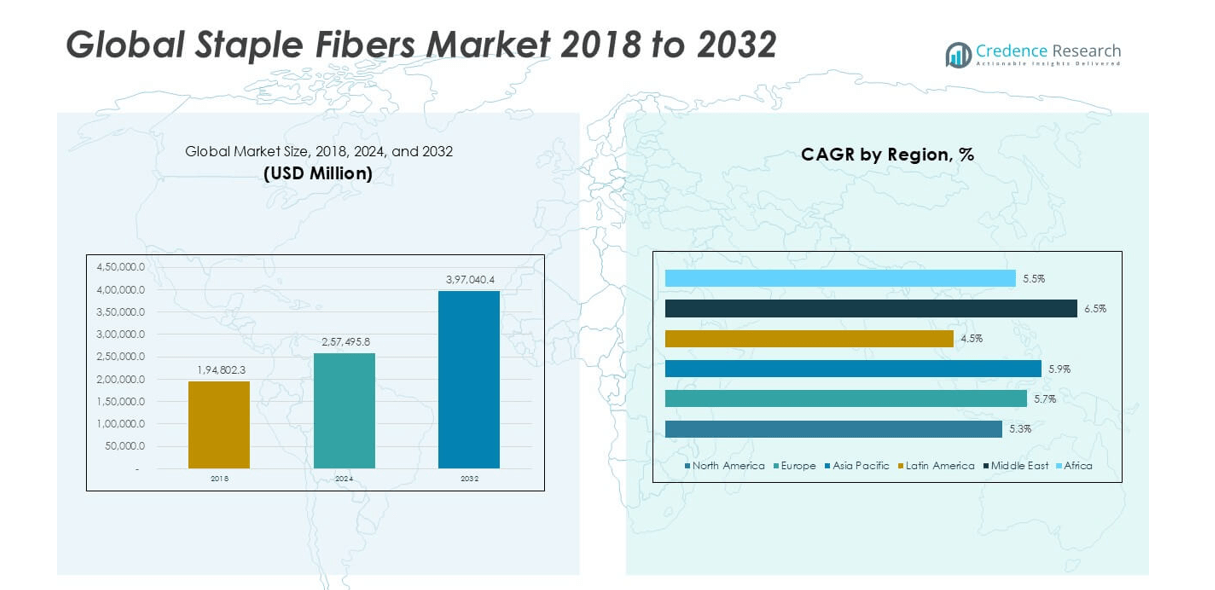
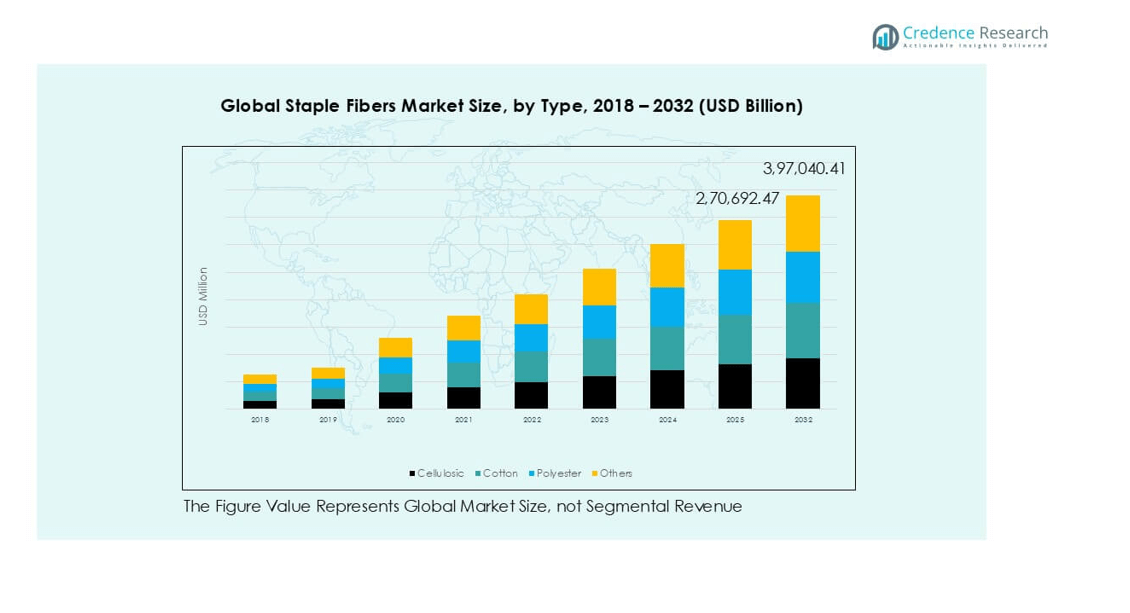
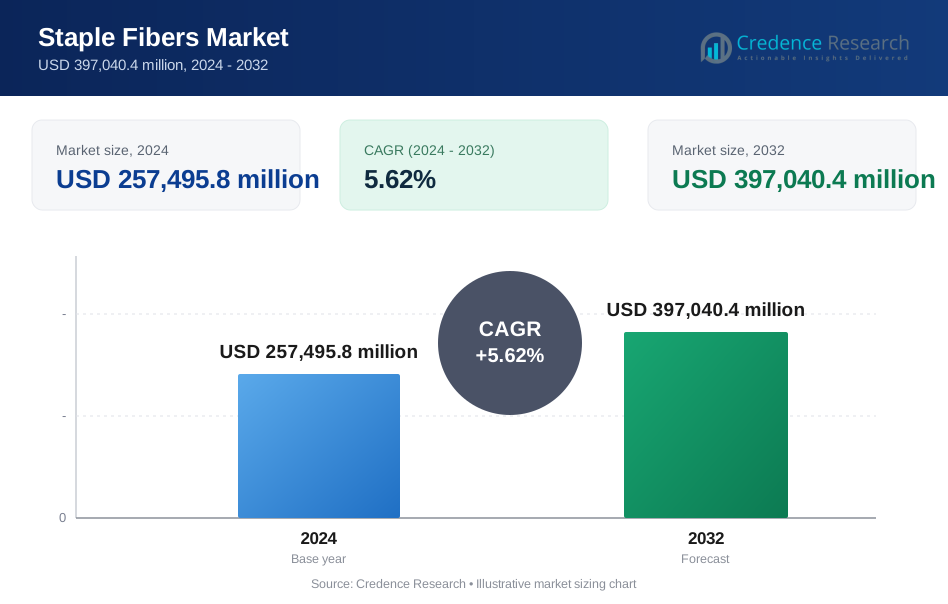
Die globale Marktgröße für Stapelfasern wurde 2018 mit 194.802,3 Millionen USD bewertet und soll bis 2024 auf 257.495,8 Millionen USD und bis 2032 auf 397.040,4 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Stapelfasern 2024 | 257.495,8 Millionen USD |
| Markt für Stapelfasern, CAGR | 5,62% |
| Marktgröße für Stapelfasern 2032 | 397.040,4 Millionen USD |
Der globale Markt für Stapelfasern zeichnet sich durch eine starke Beteiligung von Tongkun Group, Indorama Ventures, Zhejiang Hengsheng Chemical Fiber, Toray Industries, Alpek, Reliance Industries, China Petroleum and Chemical Corporation und Hubei Botao Synthetic Fiber aus. Diese Akteure konkurrieren durch Skalierung, vertikale Integration und Kostenführerschaft, hauptsächlich bei Polyester-Stapelfasern. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 34,2 % an, angetrieben durch große Textilproduktionsbasen in China und Indien. Europa folgt mit einem Anteil von 26,7 %, unterstützt durch nachhaltige Textilnachfrage und Automobil-Vliesstoffe. Nordamerika hält einen Anteil von 21,9 %, gestützt durch Bekleidung, Hygiene und Industrietextilien. Führende Unternehmen erweitern ihre Kapazitäten und investieren in recycelte Fasern, um die regionale Dominanz zu stärken.
Markteinblicke
- Der globale Markt für Stapelfasern erreichte 2024 257.495,8 Millionen USD und soll bis 2032 mit einer CAGR von 5,62 % wachsen, angetrieben durch eine stetige Nachfrage nach Textilien und Vliesstoffen.
- Steigende Bekleidungsproduktion und Konsum von Heimtextilien treiben den Faserverbrauch an, wobei Polyester aufgrund seiner Haltbarkeit, Kosteneffizienz und großflächigen Verfügbarkeit den größten Segmentanteil hält.
- Nachhaltigkeitstrends unterstützen das Wachstum bei recyceltem Polyester und cellulosischen Fasern, während Vliesstoffanwendungen in den Bereichen Hygiene, Fahrzeuginnenräume und Baugewerbe expandieren.
- Das Wettbewerbsumfeld bleibt moderat konsolidiert, angeführt von großen integrierten Produzenten in Asien, die sich auf Kapazitätserweiterung, Kostenführerschaft und recycelte Faserportfolios konzentrieren.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 34,2 %, gefolgt von Europa mit 26,7 % und Nordamerika mit 21,9 %, während Lateinamerika, der Nahe Osten und Afrika ein stetiges Wachstum in den Bereichen Bekleidung, Infrastruktur und Hygiene zeigen.
Analyse der Marktsegmentierung:
Nach Typ
Das Segment "Typ" zeigt Polyester als dominierendes Teilsegment mit dem größten Marktanteil. Polyester profitiert von hoher Haltbarkeit, Kosteneffizienz und großflächiger globaler Produktion. Bekleidung, Heimtextilien und industrielle Anwendungen treiben die stetige Nachfrage nach Polyester an. Zellulosefasern gewinnen an Bedeutung durch den Fokus auf Nachhaltigkeit und Vorteile der biologischen Abbaubarkeit. Baumwolle hält eine stabile Nachfrage aus den Bereichen Bekleidung und Wohntextilien. Andere, einschließlich Acryl und Nylon, bedienen Nischenanwendungen in der Industrie und Mischanwendungen. Steigende Textilproduktion, Recyclinginitiativen und die Nachfrage nach leistungsstarken Stoffen unterstützen weiterhin das Wachstum des Segments.
- Zum Beispiel betreibt Indorama Ventures mehr als 140 Produktionsstätten weltweit und produziert jährlich über 14 Millionen Tonnen Polyester- und Faserprodukte, was die großflächige Versorgung mit Stapelfasern unterstützt.
Nach Anwendung
Das Segment "Anwendung" wird von Bekleidung angeführt, die den höchsten Marktanteil ausmacht. Die Nachfrage nach Bekleidung steigt aufgrund des Wachstums der Fast Fashion und der wachsenden Mittelschicht. Stapelfasern unterstützen das Garnspinnen, Stoffmischen und die Massenproduktion von Kleidungsstücken. Heimtextilien folgen, unterstützt durch Wohnungswachstum und Innenraumaufwertungen. Der Automobilbereich expandiert durch Vliesstoff-Innenräume und Isolationsmaterialien. Die Nachfrage im Bauwesen wächst für Isolations- und Verstärkungsprodukte. Körperpflege und Hygiene profitieren von Vliesstofftüchern und saugfähigen Produkten. Lebensstiländerungen und Urbanisierung bleiben wichtige Wachstumstreiber.
- Zum Beispiel liefert Toray Industries Stapelfasern an globale Bekleidungsmarken und betreibt Textilproduktionsanlagen, die in der Lage sind, jährlich Hunderttausende von Tonnen Fasern in Asien zu verarbeiten.
Wichtige Wachstumstreiber
Wachstum der globalen Bekleidungs- und Textilproduktion
Die steigende Nachfrage nach Bekleidung treibt den globalen Markt für Stapelfasern stark an. Wachsende urbane Bevölkerungen erhöhen den täglichen Bekleidungsverbrauch weltweit. Fast Fashion-Zyklen verkürzen die Produktlebensdauer und erhöhen das Faserverbrauchsvolumen. Hersteller bevorzugen Stapelfasern wegen der Flexibilität beim Garnspinnen. Polyester-Stapelfasern dominieren aufgrund von Haltbarkeit und Kostenkontrolle. Baumwollfasern behalten ihre Relevanz in komfortorientierten Kleidungsstücken. Mischgarne erhöhen die Stoffleistung und die Kosteneffizienz. Der asiatisch-pazifische Raum führt die Textilproduktion mit großflächigen Mühlen an. Exportorientierte Volkswirtschaften investieren in Kapazitätserweiterungen und Automatisierung. Staatliche Anreize unterstützen Textilparks und Faserverarbeitungszonen. Der E-Commerce-Bekleidungsverkauf beschleunigt die Produktionsvolumina weiter. Saisonale Modeauffrischungen erhöhen die Häufigkeit der Rohfaserbeschaffung. Der Markenfokus auf gleichbleibende Qualität unterstützt die standardisierte Fasernachfrage. Textilrecyclinginitiativen erhöhen auch die Wiederverwendung von Stapelfasern. Diese kombinierten Faktoren unterstützen das langfristige Konsumwachstum auf globalen Märkten.
- Zum Beispiel berichtet der China National Textile and Apparel Council (CNTAC), dass China etwa 40.000 Textil- und Bekleidungsfertigungsunternehmen (über einer bestimmten Größe) betreibt, die jährlich über 45 Millionen Tonnen Stapelfasern für die inländische und exportorientierte Bekleidungsproduktion verarbeiten.
Steigende Nachfrage nach Heimtextilien und Inneneinrichtung
Das Wachstum im Bereich Heimtextilien wirkt als wichtiger Nachfragetreiber. Der Wohnungsbau steigert den Verbrauch von Bettwäsche und Polstermöbeln. Stadtentwicklungsprojekte erhöhen die Nachfrage nach Vorhängen und Teppichen. Stapelfasern unterstützen die Massenproduktion von Stoffen zu kontrollierten Kosten. Polyesterfasern führen aufgrund ihrer Fleckenbeständigkeit und Stärke. Baumwollfasern unterstützen hochwertige Bettwäsche und Komfortprodukte. Mischgewebe verbessern die Haltbarkeit für den häufigen Gebrauch im Haushalt. Die Expansion des Gastgewerbes unterstützt den großvolumigen Textileinkauf. Hotels bevorzugen pflegeleichte und langlebige Fasermaterialien. Die Austauschzyklen für Heimtextilien bleiben kurz. Lebensstilverbesserungen erhöhen die Ausgaben für Innenästhetik. E-Commerce-Plattformen verbessern den Zugang zu Heimtextilprodukten. Hersteller erhöhen die Kapazität für Vliesstoffmöbelstoffe. Diese Treiber stärken die stabile, wiederkehrende Nachfrage in Einrichtungsanwendungen weltweit.
- Zum Beispiel betreibt Welspun India integrierte Heimtextilwerke mit einer jährlichen Kapazität von 90.000 Tonnen Badwäsche und 108 Millionen Metern Bettwäsche, wobei stark auf Polyester- und Baumwollstapelfasern gesetzt wird.
Ausweitung der Vliesstoffanwendungen in verschiedenen Branchen
Das Wachstum von Vliesstoffen unterstützt stark die Nachfrage nach Stapelfasern. Körperpflegeprodukte erfordern absorbierende Faserstrukturen. Hygieneprodukte nutzen Stapelfasern für Weichheit und Stärke. Automobil-Innenräume verwenden Vliesstoffe für Isolierung und Akustik. Bauanwendungen verlassen sich auf Fasermatten zur Verstärkung. Infrastrukturprojekte erhöhen den Einsatz von Geotextilien. Polyesterstapelfasern dominieren die Vliesstoffproduktionslinien. Hochvolumige Produktion unterstützt Kosteneffizienz und Skalierbarkeit. Leichtbaumaterialien verbessern die Kraftstoffeffizienz in Fahrzeugen. Medizinische Einwegprodukte erhöhen den fasergetriebenen Verbrauch im Gesundheitswesen. Alternde Bevölkerungen steigern die Nutzungsraten von Hygieneprodukten. Schwellenmärkte investieren in lokale Vliesstoffproduktionsanlagen. Technologische Verbesserungen verbessern die Faserbindung und Leistung. Diese Faktoren erweitern die industrielle Akzeptanz in verschiedenen Endverwendungssektoren.
Wichtige Trends & Chancen
Übergang zu nachhaltigen und recycelten Stapelfasern
Nachhaltigkeitstrends schaffen starke Marktchancen. Marken verpflichten sich zu Zielen mit geringerem Umweltauswirkungen. Recycelte Polyesterfasern gewinnen breitere kommerzielle Akzeptanz. Kreislauftextilprogramme fördern die Wiederverwendung von Fasern. Hersteller investieren in chemisches und mechanisches Recycling. Zellulosefasern profitieren von der Nutzung erneuerbarer Rohstoffe. Öko-Label-Zertifizierungen beeinflussen Käuferpräferenzen. Regierungen verschärfen die Vorschriften für das Textilabfallmanagement. Verbraucherbewusstsein unterstützt die Nachfrage nach umweltfreundlicheren Produkten. Bekleidungsmarken fördern Kollektionen aus recycelten Fasern. Automobilunternehmen verwenden recycelte Materialien für Innenräume. Lieferketten priorisieren rückverfolgbare und konforme Fasern. Technologische Fortschritte verbessern die Qualität von recycelten Fasern. Nachhaltigkeitspositionierung steigert den Markenwert und die langfristige Wettbewerbsfähigkeit.
- Zum Beispiel produziert Indorama Ventures recycelte Polyester-Stapelfasern aus gebrauchten PET-Flaschen und recycelt mehr als 100 Milliarden Flaschen kumulativ zu textilfähigen Fasern für Bekleidungs- und Automobilanwendungen.
Wachstumsmöglichkeiten in Schwellenländern
Schwellenmärkte bieten starke Expansionsmöglichkeiten. Steigende Einkommen erhöhen die Ausgaben für Bekleidung und Heimtextilien. Bevölkerungswachstum unterstützt langfristige Verbrauchsmengen. Die lokale Textilproduktionskapazität wächst weiter. Regierungen unterstützen Investitionen in die heimische Faserproduktion. Der Infrastrukturausbau steigert die Nachfrage nach Bau-Textilien. Das Wachstum der Automobilproduktion erhöht den Einsatz von Vliesstoffen. Kostenwettbewerbsfähige Arbeitskräfte ziehen globale Textilbeschaffung an. Die Expansion des Einzelhandels verbessert die Produktverfügbarkeit in ländlichen Gebieten. Private Investitionen modernisieren Spinn- und Verarbeitungseinheiten. Regionale Handelsabkommen unterstützen die Exportwettbewerbsfähigkeit. Faserproduzenten profitieren von der Nähe zu Textilzentren. Nachfrage-Diversifizierung reduziert die Abhängigkeit von reifen Märkten. Diese Dynamiken schaffen attraktive Wachstumspfade für Branchenakteure.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Die Schwankung der Rohstoffpreise bleibt eine zentrale Herausforderung. Die Preise für Polyesterfasern hängen von den Rohöltrends ab. Baumwollpreise schwanken aufgrund von Wetterbedingungen. Lieferunterbrechungen beeinträchtigen die Stabilität der Produktionsplanung. Kostenvolatilität belastet die Gewinnspannen der Hersteller. Kleine Produzenten haben begrenzte Absicherungsmöglichkeiten. Preisschwankungen erschweren langfristige Lieferverträge. Käufer widerstehen häufigen Preisänderungen. Die Bestandsverwaltung wird für Mühlen komplexer. Unsicherheit bei den Inputkosten beeinflusst Investitionsentscheidungen. Mischfaserstrategien reduzieren teilweise das Risikopotenzial. Auch Recycling-Eingänge unterliegen variablen Sammlungskosten. Das Management der Preisvolatilität erfordert eine starke Beschaffungsplanung. Diese Herausforderung beeinträchtigt weiterhin die betriebliche Vorhersehbarkeit auf den Märkten.
Umweltvorschriften und Abfallbewirtschaftungsdruck
Die Einhaltung von Umweltvorschriften stellt eine weitere große Herausforderung dar. Regierungen verhängen strengere Emissions- und Abfallnormen. Die Faserherstellung erfordert hohen Energie- und Wasserverbrauch. Die Abwasserbehandlung erhöht die Betriebskosten für Produzenten. Die Entsorgung von synthetischen Fasern zieht regulatorische Aufmerksamkeit auf sich. Bedenken hinsichtlich der Mikrofaserverschmutzung beeinflussen die Akzeptanz von Polyester. Investitionen in die Einhaltung von Vorschriften erhöhen den Kapitalbedarf. Kleinere Unternehmen kämpfen mit den Anpassungskosten an Vorschriften. Zertifizierungsanforderungen verlängern die Produktzulassungszeiten. Exportmärkte verlangen strikte Umweltdokumentation. Die Recycling-Infrastruktur ist in den Regionen ungleichmäßig. Technologische Upgrades erfordern die Verfügbarkeit von qualifizierten Arbeitskräften. Die Balance zwischen Einhaltung und Rentabilität bleibt schwierig. Diese Druckfaktoren beeinflussen die strategische Planung in der Stapelfaserindustrie.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 einen Marktanteil von etwa 21,9% mit einem Wert von 42.642,22 Millionen USD. Die Region zeigt ein stetiges Wachstum mit einer CAGR von 5,3%. Die Nachfrage kommt aus den Bereichen Bekleidung, Heimtextilien und Automobil-Vliesstoffe. Polyester-Stapelfasern dominieren aufgrund von Kostenkontrolle und Leistungsstabilität. Die Vereinigten Staaten führen den regionalen Verbrauch durch große Textil- und Hygienemärkte an. Recycling-Initiativen unterstützen die Wiederverwendung von Fasern. Technologische Upgrades verbessern die Garn-Effizienz. Bis 2024 erreichte der Markt 55.383,67 Millionen USD. Das Wachstum bleibt bis 2032 stabil, unterstützt durch industrielle Textilien und die Erholung der Verbraucherausgaben.
Europa
Europa machte 2018 fast 26,7% des Marktanteils aus, bewertet mit 52.070,64 Millionen USD. Die Region wächst mit einer CAGR von 5,7%. Bekleidung und Heimtextilien treiben die konstante Faser-Nachfrage an. Nachhaltigkeitsvorschriften beschleunigen die Nutzung von recycelten und cellulosischen Fasern. Westeuropa führt den Verbrauch an, während Osteuropa das Wachstum der Produktion unterstützt. Automobil-Innenräume erhöhen die Nachfrage nach Vliesstoffen. Hochwertige Textilstandards begünstigen gemischte Stapelfasern. Der Markt erreichte 2024 69.126,59 Millionen USD. Starke politische Unterstützung für zirkuläre Textilien sichert langfristiges Wachstum. Europa wird voraussichtlich bis 2032 107.200,91 Millionen USD erreichen.
Asien-Pazifik
Asien-Pazifik dominierte den Markt mit einem Anteil von etwa 34,2% im Jahr 2018 und erreichte 66.680,81 Millionen USD. Die Region verzeichnet eine CAGR von 5,9%. China und Indien führen die globalen Textilproduktionsvolumina an. Große Spinnkapazitäten unterstützen den hohen Verbrauch von Stapelfasern. Polyesterfasern bleiben aufgrund von Größeneffizienz die erste Wahl. Bekleidungsexporte treiben das kontinuierliche Nachfragewachstum an. Steigende Einkommen der Mittelschicht steigern den inländischen Textilverkauf. Der Markt erreichte 2024 89.729,93 Millionen USD. Infrastruktur- und Automobilproduktion erweitern die Nutzung von Vliesstoffen weiter. Asien-Pazifik wird voraussichtlich bis 2032 141.624,31 Millionen USD erreichen.
Lateinamerika
Lateinamerika erfasste 2018 etwa 10,3% des Marktanteils, bewertet mit 20.142,55 Millionen USD. Die Region wächst mit einer CAGR von 4,5%. Brasilien und Mexiko führen die Textil- und Bekleidungsproduktion an. Stapelfasern unterstützen kostengünstige inländische Produktion. Die Nachfrage nach Bekleidung treibt den größten Anwendungsanteil an. Polyesterfasern dominieren aufgrund von Haltbarkeit und Verfügbarkeit. Importsubstitutionspolitiken fördern die lokale Faserverarbeitung. Der Markt erreichte 2024 25.146,30 Millionen USD. Allmähliche industrielle Expansion unterstützt stetiges Wachstum. Bis 2032 wird erwartet, dass die Region 35.733,64 Millionen USD erreicht.
Mittlerer Osten
Der Mittlere Osten hielt 2018 einen Marktanteil von etwa 4,3%, bewertet mit 8.454,42 Millionen USD. Die Region zeigt die schnellste CAGR mit 6,5%. Bau- und Heimtextilien treiben die Nachfrage an. Infrastrukturentwicklung unterstützt die Nutzung von Vliesstoffen. Polyester-Stapelfasern führen aufgrund von Hitzebeständigkeit und Stärke. Golfstaaten investieren in nachgelagerte Textilkapazitäten. Die Importabhängigkeit bleibt hoch, nimmt jedoch allmählich ab. Der Markt erreichte 2024 11.782,27 Millionen USD. Strategien zur industriellen Diversifizierung unterstützen das Wachstum des Textilsektors. Bis 2032 wird der Markt voraussichtlich 19.415,28 Millionen USD erreichen.
Afrika
Afrika machte 2018 etwa 2,5% des Marktanteils aus, mit einem Wert von 4.811,62 Millionen USD. Die Region wächst mit einer CAGR von 5,5%. Die Expansion der Bekleidungsproduktion unterstützt die Nachfrage nach Stapelfasern. Lokale Textilzentren entstehen in Nord- und Ostafrika. Polyesterfasern dominieren aufgrund von Erschwinglichkeit und Zugang zur Versorgung. Regierungsprogramme fördern die inländische Textilproduktion. Die wachsende Bevölkerung unterstützt langfristiges Konsumwachstum. Der Markt erreichte 2024 6.327,04 Millionen USD. Die Nachfrage nach Infrastruktur und Hygieneprodukten steigt allmählich. Afrika wird voraussichtlich bis 2032 9.687,79 Millionen USD erreichen.
Marktsegmentierungen:
Nach Typ
- Cellulosisch
- Baumwolle
- Polyester
- Andere
Nach Anwendung
- Automobil
- Bekleidung
- Bau
- Heimtextilien
- Persönliche Pflege und Hygiene
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für Stapelfasern bleibt moderat konsolidiert, wobei große integrierte Produzenten starke Positionen halten. Schlüsselakteure konkurrieren in Bezug auf Skalierung, Kosteneffizienz und vertikale Integration in der Petrochemie und Textilien. Produzenten von Polyester-Stapelfasern dominieren durch hochkapazitive Anlagen und globale Vertriebsnetze. Asiatische Hersteller profitieren von der Nähe zu Textilzentren und niedrigeren Produktionskosten. Unternehmen investieren in recycelte und nachhaltige Faserportfolios, um den Anforderungen der Marken gerecht zu werden. Kapazitätserweiterungen konzentrieren sich auf Regionen mit hoher Nachfrage in Asien-Pazifik und dem Nahen Osten. Strategische Partnerschaften unterstützen die nachgelagerte Integration und stabile Abnahmevereinbarungen. Produktkonsistenz und Lieferzuverlässigkeit beeinflussen langfristige Verträge mit Spinnereien. Technologie-Upgrades verbessern die Faserqualität und Energieeffizienz. Der Preiswettbewerb bleibt in commoditisierten Segmenten intensiv. Führende Akteure stärken ihre Marktpräsenz durch Diversifikation, Nachhaltigkeitsausrichtung und regionale Fertigungserweiterung.
Analyse der Hauptakteure
- Tongkun Group
- Indorama Ventures Public Company Limited
- Zhejiang Hengsheng Chemical Fiber Co., Ltd.
- Toray Industries, Inc.
- Alpek S.A.B. de C.V.
- Reliance Industries Limited
- China Petroleum and Chemical Corporation
- Hubei Botao Synthetic Fiber Co., Ltd.
Neueste Entwicklungen
- Im Oktober 2022 gab das Faserverarbeitungsunternehmen der Teijin-Gruppe, Teijin Frontier Co., Ltd., bekannt, dass seine Kernbasis für die Herstellung von Polyesterfasern, Teijin Polyester (Thailand) Limited (TPL), eine fortschrittliche automatisierte Anlage für die hocheffiziente Produktion von Polyesterfilamenten gestartet hat.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird durch die wachsende globale Bekleidungs- und Textilproduktion steigen.
- Polyester-Stapelfasern werden aufgrund des Kosten- und Leistungsniveaus ihre Dominanz beibehalten.
- Recycelte und nachhaltige Fasern werden in verschiedenen Anwendungen breitere Akzeptanz finden.
- Vliesstoffanwendungen werden im Bereich Hygiene, Automobil und Bauwesen expandieren.
- Der asiatisch-pazifische Raum wird die führende Produktions- und Verbrauchsregion bleiben.
- Kapazitätserweiterungen werden sich auf wachstumsstarke Schwellenländer konzentrieren.
- Hersteller werden in energieeffiziente und automatisierte Produktionslinien investieren.
- Mischfaserprodukte werden zunehmen, um die Funktionalität von Stoffen zu verbessern.
- Regulatorischer Druck wird zirkuläre Textilinitiativen beschleunigen.
- Strategische Partnerschaften werden die Stabilität der Lieferkette und die Marktreichweite stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Stapelfasern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Stapelfasern voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Stapelfasern antreiben?
Wer sind die führenden Unternehmen im Markt für Stapelfasern?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Grundfasern?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Stapelfasern Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Stapelfasern Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 257,495.8 million → 2032: USD 397,040.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Stapelfasern Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Stapelfasern Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Stapelfasern Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Stapelfasern Market Drivers
- 3.3 Markt für Stapelfasern Market Restraints & Challenges
- 3.4 Markt für Stapelfasern Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Stapelfasern Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Stapelfasern Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Stapelfasern category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Stapelfasern Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Stapelfasern Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Stapelfasern market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Stapelfasern Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Stapelfasern Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Stapelfasern Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Stapelfasern (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Stapelfasern Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Stapelfasern Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Stapelfasern Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Stapelfasern Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Stapelfasern Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Stapelfasern Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Stapelfasern Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Stapelfasern Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Stapelfasern Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
