
Marktübersicht:
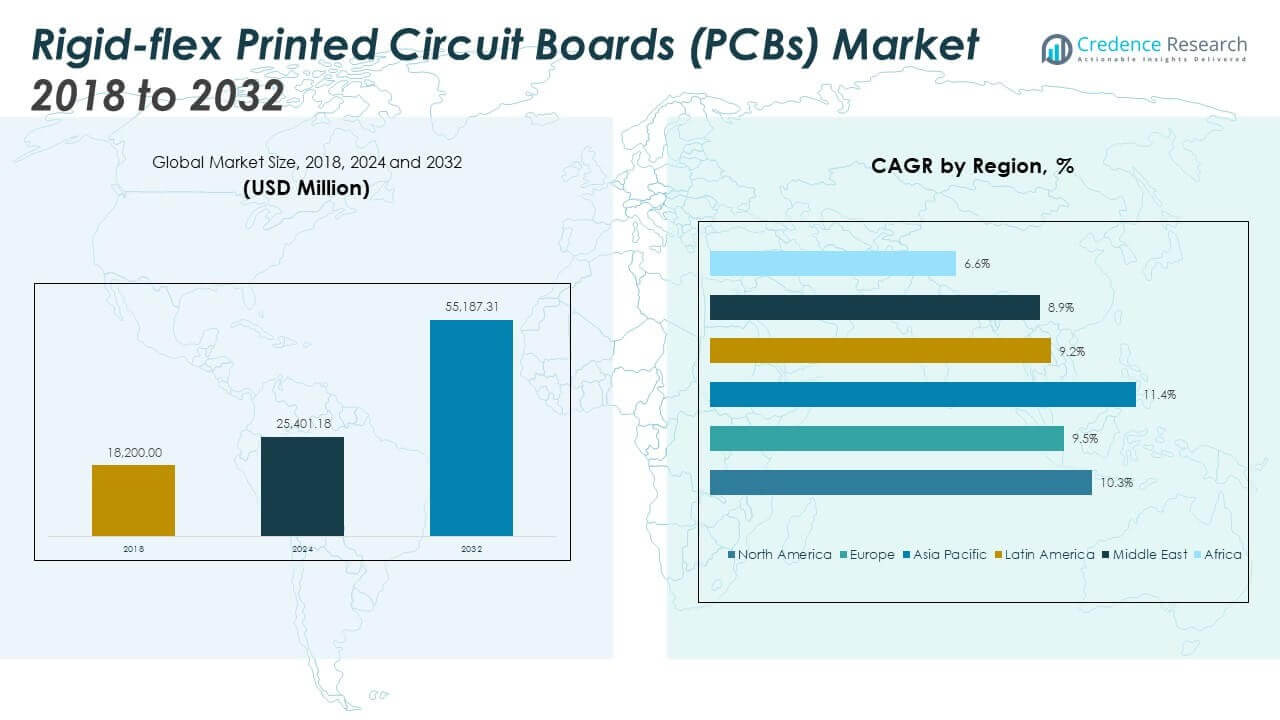
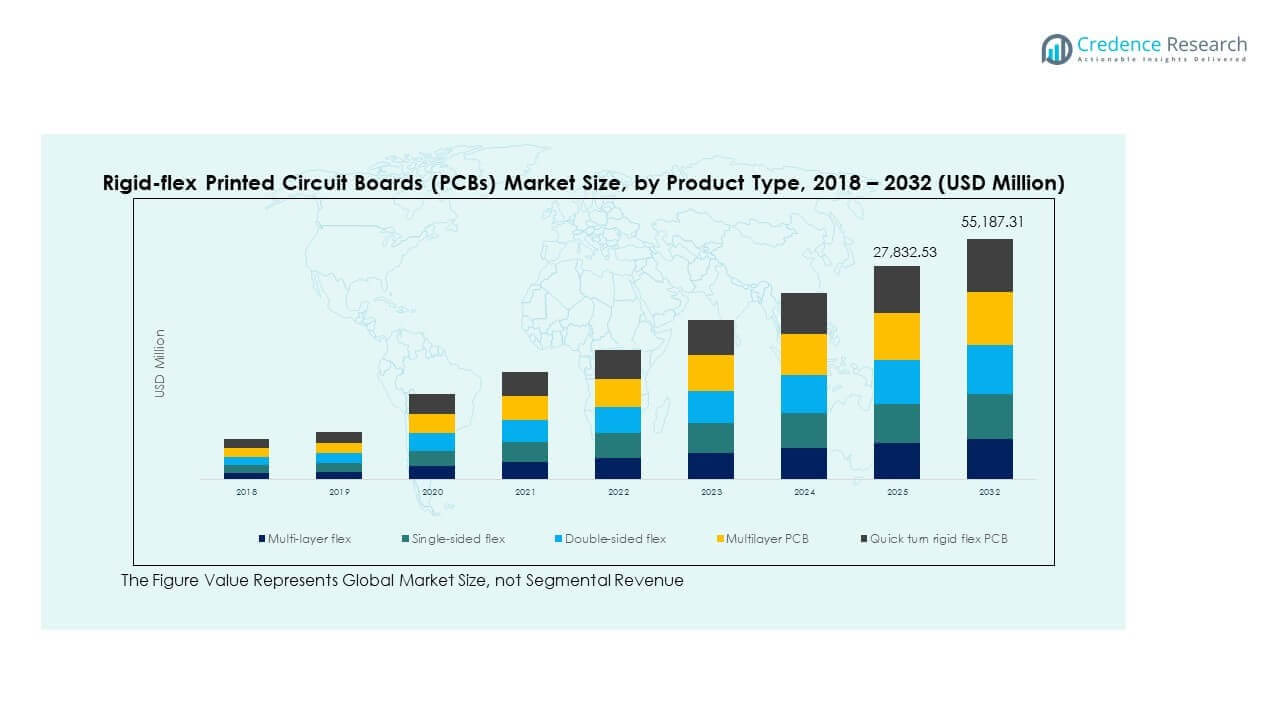
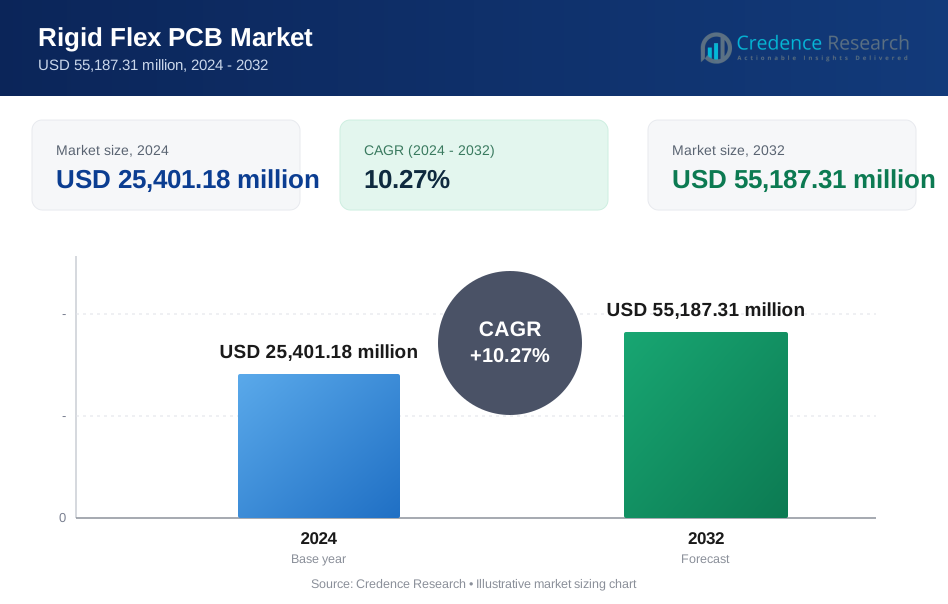
Die Größe des Marktes für Rigid-Flex-Leiterplatten (PCBs) wurde 2018 auf 18.200,00 Millionen USD geschätzt und soll bis 2024 auf 25.401,18 Millionen USD und bis 2032 auf 55.187,31 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,27 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Rigid-Flex-PCB-Marktes 2024 | USD 25.401,18 Millionen |
| Rigid-Flex-PCB-Markt, CAGR | 10,27 % |
| Größe des Rigid-Flex-PCB-Marktes 2032 | USD 55.187,31 Millionen |
Der Markt wächst aufgrund der steigenden Nachfrage nach kompakten, leistungsstarken Elektronikgeräten in den Bereichen Verbraucher, Automobil, Luft- und Raumfahrt sowie Medizin. Rigid-Flex-PCBs bieten Designflexibilität, Platzersparnis und verbesserte Signalzuverlässigkeit, was sie für fortschrittliche Anwendungen geeignet macht. Der Wandel hin zu Elektrofahrzeugen, tragbarer Technologie und intelligenten medizinischen Geräten hat die Akzeptanz erhöht. OEMs bevorzugen diese PCBs, um Steckverbinder zu reduzieren, die Haltbarkeit zu verbessern und komplexe 3D-Montagen zu ermöglichen. Ihre Fähigkeit, mechanischen Stress und Hitze zu bewältigen, macht sie ideal für raue Umgebungen und kritische Systeme.
Der asiatisch-pazifische Raum dominiert den globalen Markt aufgrund seiner groß angelegten Elektronikfertigung und Lieferkettenstärke in Ländern wie China, Südkorea und Taiwan. Nordamerika folgt, angetrieben durch Innovationen in der Luft- und Raumfahrt, Verteidigung und Medizintechnik. Europa trägt durch seine starke Nachfrage nach Automobilelektronik bei. Schwellenmärkte in Südostasien und Lateinamerika gewinnen an Bedeutung durch die zunehmende lokale Montage und Nachfrage nach Unterhaltungselektronik. Regionales Wachstum wird durch Endnutzungsinnovationen, politische Unterstützung und Investitionen in die fortschrittliche PCB-Fertigung geprägt.
Markteinblicke:
- Der Markt für Rigid-Flex-Leiterplatten (PCBs) wurde 2018 auf 18.200,00 Millionen USD geschätzt, erreichte 2024 25.401,18 Millionen USD und soll bis 2032 55.187,31 Millionen USD erreichen, mit einer Wachstumsrate von 10,27%.
- Nordamerika führte 2024 mit einem Anteil von 33,7%, gefolgt von Asien-Pazifik mit 29,5% und Europa mit 25,5%, angetrieben durch die starke Nachfrage aus den Bereichen Luft- und Raumfahrt, Unterhaltungselektronik und Automobil.
- Asien-Pazifik ist die am schnellsten wachsende Region, angetrieben durch fortschrittliche Elektronikfertigung in China, Südkorea und Taiwan sowie steigende Nachfrage nach mobiler und automobilelektronik.
- Mehrschichtige Flex-Leiterplatten machten 2024 mit 36,2% den größten Segmentanteil aus, da sie sich für hochdichte, komplexe Schaltungsdesigns in Verbraucher- und Industrieanwendungen eignen.
- Unter den Schichttypen hielt das Mehrschichtsegment einen Anteil von 41,3%, unterstützt durch seine Verwendung in kompakten, leistungsstarken Systemen in Telekommunikations-, Verteidigungs- und EV-Plattformen.
Markttreiber
Miniaturisierungs- und Integrationsbedürfnisse in der Unterhaltungselektronik und tragbaren Geräten
Hersteller entwerfen kompakte und leichte elektronische Geräte, die platzsparende Leiterplattendesigns erfordern. Rigid-Flex-PCBs unterstützen dreidimensionale Konfigurationen und eliminieren Verbindungen, was hilft, Gewicht und Dicke zu reduzieren. Smartphones, Wearables und Tablets verlassen sich zunehmend auf diese Platinen, um komplexe, multifunktionale Designs zu ermöglichen. Ihre Fähigkeit, starre und flexible Abschnitte zu integrieren, ermöglicht nahtloses Falten, Biegen und Platzieren von Komponenten. Der Markt für Rigid-Flex-Leiterplatten (PCBs) profitiert direkt von diesem Trend bei globalen OEMs. Er gewährleistet hohe Zuverlässigkeit unter Belastung und kontinuierlicher Bewegung und verlängert die Produktlebenszyklen. Der Einsatz in faltbaren Smartphones und Smartwatches gewinnt aufgrund von Platzbeschränkungen an Bedeutung. Hochdichte elektronische Verpackungen werden die Nachfrage nach fortschrittlichen Rigid-Flex-PCB-Architekturen weiter antreiben.
Einführung von Rigid-Flex-PCBs in fortschrittlichen Automobilelektronik- und EV-Plattformen
Der Automobilsektor integriert zunehmend Elektronik für Sicherheits-, Infotainment-, Navigations- und Batteriemanagementsysteme. Rigid-Flex-PCBs bieten hohe Vibrationsbeständigkeit und bessere elektrische Leistung in begrenzten Räumen. In Elektrofahrzeugen (EVs) bieten diese PCBs verbesserte Zuverlässigkeit in Hochspannungsanwendungen mit Wärmemanagement. Ihre mechanische Stabilität sorgt für weniger Lötstellen und geringere Ausfallrisiken unter dynamischen Bedingungen. Sie unterstützen fortschrittliche Fahrerassistenzsysteme (ADAS) und Innenraumelektronik. Tier-1-Zulieferer und Automobilhersteller verwenden jetzt Rigid-Flex-Schaltungen für Armatureneinheiten, LiDAR und EV-Controller. Der Markt für Rigid-Flex-Leiterplatten (PCBs) wächst weiter mit dem Übergang zu elektrischen und vernetzten Fahrzeugen. Die Integration elektronischer Komponenten in kompakten Automobilräumen beschleunigt deren Nutzung.
- Zum Beispiel entwickelt die ZF Friedrichshafen AG fortschrittliche Leistungselektronik für Elektrofahrzeuge, die 800V-Architekturen in kompakten Moduld designs unterstützen. Diese Systeme betonen hohe Zuverlässigkeit, effizientes Wärmemanagement und Platzoptimierung für moderne EV-Plattformen, ohne interne PCB-Konstruktionsdetails offenzulegen.
Erhöhter Einsatz in Luft- und Raumfahrt-, Militär- und Medizinanwendungen, die Zuverlässigkeit in rauen Umgebungen erfordern
Verteidigungs- und Luftfahrtelektronik benötigen robuste Leiterplatten, die hohen G-Kräften, extremen Temperaturen und kontinuierlichen Bewegungen standhalten können. Starrflex-Leiterplatten gewährleisten eine hohe mechanische Belastbarkeit und erhalten die Signalintegrität in engen Gehäusen. Diese Platinen sind entscheidend in Satelliten, Raketen, Avionik und unbemannten Luftfahrzeugen (UAVs). Im medizinischen Bereich dienen sie als zuverlässige Komponenten in Hörgeräten, Bildgebungssystemen, Herzschrittmachern und chirurgischen Werkzeugen. Die hohe Zuverlässigkeit und lange Lebensdauer von Starrflex-Leiterplatten passen zu kritischen Missionsoperationen. Sie helfen, die Verkabelungskomplexität zu reduzieren und gleichzeitig strenge regulatorische Standards zu erfüllen. Ihre stabile Leistung in lebensrettenden und Verteidigungsanwendungen stärkt die Akzeptanz. Präzision und Kompaktheit machen sie in der Elektronik für kritische Anwendungen unverzichtbar.
Wachsende Präferenz für langfristige Kosteneffizienz und reduzierte Montagezeit
Starrflex-Leiterplatten senken die Gesamtsystemkosten, indem sie Steckverbinder, Kabel und separate Platinenmontagen eliminieren. Dies hilft, Montageschritte, Testphasen und potenzielle Fehlerquellen zu minimieren. Hersteller setzen sie ein, um die Produktionszeit zu verkürzen und die Designzuverlässigkeit zu verbessern. Obwohl die Materialkosten im Voraus höher sein können, werden die langfristigen Betriebskosten reduziert. Es hilft, den Ertrag zu verbessern, die Wartung zu reduzieren und automatisierungsfreundliche Layouts zu unterstützen. Der Markt für Starrflex-Leiterplatten profitiert, da OEMs den gesamten Lebenszykluswert über die anfänglichen Kapitalkosten priorisieren. Automatisierte Produktion und kleinere Bauteilgrößen unterstützen zudem eine kosteneffiziente Skalierbarkeit. Diese Vorteile verbessern die Wettbewerbsfähigkeit der Hersteller in verschiedenen Branchen und unterstützen das kontinuierliche Nachfragewachstum.
- Zum Beispiel setzt Northrop Grumman hochzuverlässige elektronische Baugruppen in UAV-Avionik und Raumfahrtsystemen ein, die strenge MIL-STD-810-Umweltanforderungen erfüllen. Diese Designs unterstützen den Betrieb unter extremen Temperaturbereichen, Vibrationen und mechanischen Belastungen, was sie für Satelliten, Raketen, Avionik und unbemannte Luftfahrzeuge geeignet macht.
Markttrends
Einsatz von Starrflex-Leiterplatten in faltbaren Smartphones und flexiblen Display-Technologien
OEMs der Unterhaltungselektronik erforschen weiterhin faltbare Smartphones, Tablets und Laptops mit zwei Bildschirmen und flexiblen Displays. Diese Geräte erfordern Leiterplatten, die wiederholtes Biegen ohne Funktionsverlust aushalten können. Starrflex-Leiterplatten ermöglichen langlebige, dünne und platzsparende Layouts, die sich entlang der Gerätescharniere falten oder biegen lassen. Dies reduziert den Bedarf an komplexen Verbindungen und ermöglicht nahtlose Übergänge zwischen Gerätesegmenten. Marken konzentrieren sich darauf, das Scharnierdesign und die internen Layouts mit diesen Platinen zu optimieren. Der Markt für Starrflex-Leiterplatten gewinnt an Bedeutung, da flexible Display-Technologien den Mainstream erreichen. Auch Wearables und E-Reader erkunden dieses Format für Innovationen in der Formgebung. Das Wachstum in der nächsten Generation von Bildschirmtechnologien wird diesen Trend aufrechterhalten.
- Zum Beispiel verfügt das Samsung Galaxy Z Fold 5 über ein fortschrittliches Flex-Scharnier, das laut Samsungs Scharnierhaltbarkeitsrichtlinien über 200.000 Falt- und Entfaltungszyklen standhält, und das Gerät hat eine IPX8-Wasserbeständigkeitsbewertung für den täglichen Schutz. Dieses Scharnierdesign unterstützt das faltbare Display und die strukturelle Flexibilität, die moderne Faltgeräte erfordern.
Erhöhte Implementierung von Hochgeschwindigkeitssignalübertragung in kompakten Leiterplattenlayouts
Hochgeschwindigkeits-Datenübertragung und Signalintegrität sind in 5G, Cloud-Computing und Hochleistungsrechnern entscheidend. Starrflex-Leiterplatten helfen, elektrisches Rauschen zu reduzieren und die Signalqualität in dichten, mehrschichtigen Designs zu verbessern. Kontrollierte Impedanz und präzises Routing über starre und flexible Zonen verbessern die Kommunikationsgeschwindigkeit. Dies unterstützt Anwendungen in fortschrittlicher Telekommunikationsausrüstung, Edge-Geräten und KI-Servern. Kompakte und leichte Layouts unterstützen auch das Wärmemanagement in Hochfrequenzsystemen. Der Markt für Starrflex-Leiterplatten nutzt diesen Wandel, um den steigenden Bandbreitenanforderungen gerecht zu werden. Es hilft, die Übertragungszuverlässigkeit zu verbessern, wo traditionelle Leiterplatten versagen. Der Bedarf an Echtzeitverarbeitung unterstützt seine Relevanz in vernetzten Systemen.
- Zum Beispiel unterstützt das Samsung Galaxy Z Fold5 Wi-Fi 6E mit Spitzengeschwindigkeiten von bis zu 9,6 Gbps und wiegt etwa 253 g. Die Technik des Geräts verwendet fortschrittliche Leiterplattenbaugruppen, um Hochgeschwindigkeits-Wireless-Module in einem kompakten, faltbaren Formfaktor zu integrieren, ohne detaillierte Starrflex-Leiterplatten-Interna explizit offenzulegen.
Wachsende Nachfrage nach nachhaltiger Elektronik mit reduziertem Material- und Komponentenabfall
Nachhaltigkeitsziele drängen Hersteller zu Designstrategien, die Abfall und Ressourcenverbrauch minimieren. Starrflex-Leiterplatten eliminieren die Notwendigkeit für mehrere Verbindungen und Steckverbinder, was die Anzahl der Komponenten reduziert. Dies führt zu leichterer Elektronik, geringerem Energieverbrauch und effizienteren Lieferketten. Sauberere Designs helfen auch, Fehlerraten zu reduzieren, was die Langlebigkeit der Geräte und die Recyclingfähigkeit verbessert. Hersteller konzentrieren sich darauf, Platinenlayouts zu optimieren, um ungenutzte Flächen und Materialien zu reduzieren. Der Markt für Starrflex-Leiterplatten stimmt mit diesen Umweltzielen überein. Effiziente Produktion und langfristige Haltbarkeit unterstützen eine geringere Umweltbelastung. Der Trend begünstigt kreislauforientierte Designprinzipien in der Elektronikentwicklung.
Annahme von 3D-Design-Tools und Simulationssoftware in der Leiterplattenentwicklung
Die Branche nutzt zunehmend 3D-Simulations- und Designsoftware, um Starrflex-Leiterplattenlayouts zu verbessern. Diese Tools helfen Ingenieuren, die Platine in gefaltetem und gebogenem Zustand vor der Produktion zu visualisieren. Genaues Modellieren von Belastungspunkten und Biegeradien gewährleistet weniger Ausfälle in Prototypen. CAD-Tools verbessern das Routing, reduzieren Signalverzerrungen und optimieren die Platzierung von Komponenten. Simulation hilft, Designüberarbeitungen zu vermeiden und verkürzt die Markteinführungszeit. Es unterstützt komplexe mehrschichtige Konfigurationen in engen Gehäusen. Der Markt für Starrflex-Leiterplatten profitiert von diesem Wandel hin zu digitalen Zwillingsdesignpraktiken. Design-for-Manufacturing-Tools rationalisieren Produktentwicklungs-Workflows und verbessern Zuverlässigkeit und Präzision.
Analyse der Marktherausforderungen
Komplexität in Design-, Prototyping- und Fertigungsprozessen erhöht betriebliche Barrieren
Die Produktion von Rigid-Flex-Leiterplatten umfasst fortschrittliches Design, sorgfältige Materialauswahl und komplexe Mehrschichtfertigung. Sie erfordert spezialisierte Ausrüstung und technisches Fachwissen, um die Führung über starre und flexible Schichten zu verwalten. Ingenieure müssen die mechanische Haltbarkeit sicherstellen, während sie die elektrische Leistung bewahren. Selbst geringfügige Fehler im Biegeradius oder bei der Platzierung von Komponenten können zu Ausfällen führen. Die Prototyping-Kosten sind aufgrund engerer Toleranzen und längerer Designzyklen höher. Der Markt für Rigid-Flex-Leiterplatten (PCBs) sieht sich einer langsamen Einführung bei kleinen und mittelgroßen Herstellern gegenüber. Viele haben keinen Zugang zu den Werkzeugen, Fähigkeiten oder Kapazitäten, um diese komplexen Anforderungen zu bewältigen. Dies begrenzt die weitverbreitete Durchdringung in Anwendungen mit geringem Volumen.
Hohe Anfangskosten und begrenzte Designflexibilität für Massenmarktanwendungen
Trotz langfristiger Einsparungen tragen Rigid-Flex-PCBs hohe anfängliche Werkzeug- und Fertigungskosten. Projekte mit geringem Volumen oder Produkte in Verbraucherqualität können diese Ausgaben oft nicht rechtfertigen. Designbeschränkungen wie feste Flexzonen und begrenzte Nacharbeitungsoptionen erhöhen das Entwicklungsrisiko. Die Komplexität wirkt sich auch auf die Lieferantenauswahl aus, da nur wenige Anbieter umfassende Dienstleistungen anbieten. Es begrenzt die Designfreiheit und erschwert die Skalierung der Lieferkette. Die Massenproduktion für sich schnell ändernde Unterhaltungselektronik bleibt ohne Standardisierung schwierig. Der Markt für Rigid-Flex-Leiterplatten (PCBs) könnte in schnelllebigen Segmenten auf Hindernisse stoßen, in denen Durchlaufzeit und Kostensensibilität wichtiger sind. Die Einführung wird von Fortschritten in der kostengünstigen Fertigung und modularen Plattformen abhängen.
Marktchancen
Erweiterte Rolle von Rigid-Flex-PCBs in Edge-AI-Geräten, IoT-Modulen und Sensornetzwerken
Das Wachstum des Edge-Computings und vernetzter Geräte schafft neue Nachfrage nach kompakten, zuverlässigen PCBs. Rigid-Flex-PCBs unterstützen Designs mit kleinem Formfaktor mit langlebiger Leistung und effizienter Führung. Sie ermöglichen die Integration von Sensoren, Kommunikationsmodulen und Mikrocontrollern in einer einzigen kompakten Struktur. Die Nachfrage nach Smart Wearables, medizinischen Pflastern und industriellen IoT-Geräten steigt. Der Markt für Rigid-Flex-Leiterplatten (PCBs) kann durch maßgeschneiderte Lösungen in diese Segmente vordringen.
Integration in nächste Generation von Medizinprodukten, Robotik und autonomen Systemen
Neue medizinische Technologien erfordern miniaturisierte und biokompatible Elektronik mit hoher Zuverlässigkeit. Chirurgische Roboter, tragbare Monitore und implantierbare Systeme bevorzugen flexible und leichte PCBs. In der Robotik und Automatisierung ermöglichen Rigid-Flex-Platinen Mobilität, Präzision und mechanische Ausdauer. Sie unterstützen dynamische Systeme, bei denen Platz und Stabilität entscheidend sind. Marktteilnehmer können sich auf Produktanpassung und regulatorisch konforme Designs konzentrieren, um diese Nachfrage zu erfassen.
Marktsegmentierungsanalyse:
Der Markt für Rigid-Flex-Leiterplatten (PCBs) ist nach Produkttyp, Schichtanzahl, Flexibilitätstyp, Materialien und Endverbrauchsindustrie segmentiert.
Nach Produkttyp
Mehrschichtige Flex-PCBs halten den größten Anteil aufgrund der zunehmenden Komplexität in elektronischen Designs. Einseitige und doppelseitige Flex-PCBs bedienen einfachere Anwendungen in Wearables und Geräten mit geringem Stromverbrauch. Mehrschichtige PCBs und schnelle Rigid-Flex-Varianten gewinnen an Bedeutung in Prototyping- und zeitkritischen Entwicklungszyklen.
Nach Schichtanzahl
Lagenanzahl, mehrschichtige Leiterplatten dominieren aufgrund ihrer Unterstützung für hochdichte Verdrahtung in kompakten Geräten. Einlagige und zweilagige Segmente bedienen grundlegende Designs, bei denen Kosten und Einfachheit im Vordergrund stehen. In Bezug auf den Flexibilitätstyp führen dynamische Flexboards den Markt an, da sie in Geräten eingesetzt werden, die kontinuierlicher Bewegung ausgesetzt sind. Statische Flexboards dienen festen Konfigurationen, insbesondere in der Medizin- und Industrieelektronik.
Nach Materialien
Materialbezogen bleibt FR4 der Standard, während Kapton wegen seiner Wärmebeständigkeit in der Luft- und Raumfahrt sowie Verteidigung bevorzugt wird. Rogers-Materialien adressieren Hochfrequenzsignalbedürfnisse in Telekommunikation und fortgeschrittener Datenverarbeitung. Andere umfassen Polyimid-Mischungen, die in Nischen- oder Hochleistungsfällen verwendet werden. Der Markt für Rigid-Flex-Leiterplatten (PCBs) sieht eine fortgesetzte Materialdiversifizierung zur Unterstützung von Haltbarkeit, Leitfähigkeit und Miniaturisierung.
- Zum Beispiel werden IPC-4101/26 High-Tg FR-4-Laminate häufig in mehrschichtigen Leiterplatten verwendet, um die Z-Achsen-Ausdehnung und den thermischen Stress zu reduzieren. Diese Materialeigenschaften helfen, die Zuverlässigkeit und Haltbarkeit der Verbindungen in Leiterplattendesigns mit hoher Lagenanzahl zu verbessern.
Nach Endverbrauchsindustrie
Verbraucherelektronik bildet das größte Endverbrauchssegment aufgrund der Nachfrage nach Smartphones, Tablets und Wearables. Luft- und Raumfahrt sowie Verteidigung verlassen sich auf diese Platinen für Kompaktheit und Zuverlässigkeit unter Stress. Automobilanwendungen wachsen schnell mit der Integration von Elektrofahrzeugen und ADAS. IT, Telekommunikation, Industrie- und Gesundheitssektoren übernehmen ebenfalls Rigid-Flex-PCBs, um den sich entwickelnden Design- und Zuverlässigkeitsanforderungen gerecht zu werden. Die Kategorie „Andere“ umfasst Energie- und Transportsysteme, die kompakte, vibrationsresistente PCB-Lösungen übernehmen.
- Zum Beispiel widerstehen mehrschichtige Flexschaltungen bis zu 500 Millionen Biegezyklen vor dem Versagen und verbessern die Haltbarkeit in Wearables, indem sie Kabelbäume eliminieren.
Segmentierung:
Nach Produkttyp
- Mehrschichtige Flex
- Einseitige Flex
- Zweiseitige Flex
- Mehrschichtige Leiterplatte
- Schnell drehbare Rigid-Flex-Leiterplatte
Nach Lagenanzahl
- Mehrschichtig
- Einlagig
- Zweilagig
Nach Flexibilitätstyp
- Dynamische Flex
- Statische Flex
Nach Materialien
- FR4
- Kapton
- Rogers
- Andere
Nach Endverbrauchsindustrie
- Verbraucherelektronik
- Luft- und Raumfahrt sowie Verteidigung
- Automobil
- Industrie
- IT und Telekommunikation
- Gesundheitswesen
- Andere (z.B. Energie, Transport)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Rigid-flex-Leiterplatten (PCBs) in Nordamerika wurde 2018 auf 6.224,40 Millionen USD geschätzt und soll bis 2024 auf 8.575,29 Millionen USD und bis 2032 auf 18.603,74 Millionen USD anwachsen, mit einer CAGR von 10,3 % im Prognosezeitraum. Marktanteil: 33,7 % im Jahr 2024. Nordamerika führt den Markt für Rigid-flex-Leiterplatten (PCBs) aufgrund der hohen Nachfrage in Verteidigungs-, Luft- und Raumfahrt- sowie medizinischen Anwendungen an. Die Region beherbergt starke Akteure, die in der fortschrittlichen Elektronikfertigung und im kundenspezifischen PCB-Design tätig sind. Das US-Verteidigungsministerium und die NASA bleiben wichtige Endnutzer mit einer starken Vorliebe für robuste und flexible Board-Konfigurationen. Die zunehmende Verbreitung von IoT und miniaturisierten Geräten treibt ebenfalls die Nachfrage nach Rigid-flex-PCBs an. Medizinische Geräteunternehmen in den USA verwenden diese Boards in diagnostischen und implantierbaren Werkzeugen. Es profitiert von robusten F&E-Investitionen und der frühen Einführung fortschrittlicher Fertigungsprozesse. Der Aufstieg von Elektrofahrzeugen und autonomen Systemen stärkt die regionale Akzeptanz weiter. Nordamerika wird seine Führungsposition in hochzuverlässigen Sektoren beibehalten.
Europa
Der Markt für Rigid-flex-Leiterplatten (PCBs) in Europa wurde 2018 auf 4.823,00 Millionen USD geschätzt und soll bis 2024 auf 6.471,53 Millionen USD und bis 2032 auf 13.286,49 Millionen USD anwachsen, mit einer CAGR von 9,5 % im Prognosezeitraum. Marktanteil: 25,5 % im Jahr 2024. Europa hält eine starke Position im Markt für Rigid-flex-Leiterplatten (PCBs) aufgrund der Automobil- und industriellen Automatisierungssektoren. Deutschland, Frankreich und Italien treiben die Nachfrage durch Tier-1-Zulieferer und OEMs, die intelligente Elektronik in Fahrzeugen und Fabriken implementieren. Luft- und Raumfahrtprogramme in Westeuropa nutzen diese Boards für missionskritische Anwendungen. Die Region übernimmt leichte, langlebige PCBs zur Unterstützung von EV-Plattformen und autonomen Navigationssystemen. Führende Hersteller medizinischer Elektronik in Deutschland und den Niederlanden verwenden diese Boards in Bildgebungs- und chirurgischen Geräten. Es profitiert von etablierten regulatorischen Compliance- und Qualitätssicherungsrahmen. Europas Fokus auf nachhaltiges Design und digitale Industrialisierung beschleunigt die PCB-Innovation. Fortgesetzte Investitionen in Robotik und intelligente Infrastruktur unterstützen das langfristige Wachstum.
Asien-Pazifik
Die Größe des Marktes für Rigid-Flex-Leiterplatten (PCBs) im asiatisch-pazifischen Raum wurde 2018 auf 5.168,80 Millionen USD geschätzt und soll bis 2024 auf 7.489,43 Millionen USD und bis 2032 auf 17.731,73 Millionen USD anwachsen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4 % während des Prognosezeitraums. Marktanteil: 29,5 % im Jahr 2024. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für Rigid-Flex-Leiterplatten (PCBs), angeführt von Produktionszentren in China, Südkorea, Taiwan und Japan. Konsumelektronikgiganten in der Region verwenden diese PCBs in Smartphones, Laptops und Wearables. Niedrige Produktionskosten, qualifizierte Arbeitskräfte und fortschrittliche Fertigungskapazitäten treiben die regionale Expansion voran. Der Automobilsektor, insbesondere in Japan und Südkorea, integriert Rigid-Flex-PCBs in Fahrzeugelektronik und Batteriesysteme. Er profitiert von kontinuierlichen Investitionen in 5G, KI und kompakte Edge-Computing-Systeme. Hochdichte Verpackung und vertikale Integrationsstrategien unterstützen effiziente Lieferketten. Die Führungsrolle des asiatisch-pazifischen Raums in Produktion und Konsum verbessert seine langfristigen Aussichten. Regionale Regierungen unterstützen auch den Elektronikexport und lokale Innovationsinitiativen.
Lateinamerika
Die Größe des Marktes für Rigid-Flex-Leiterplatten (PCBs) in Lateinamerika wurde 2018 auf 1.055,60 Millionen USD geschätzt und soll bis 2024 auf 1.457,77 Millionen USD und bis 2032 auf 2.917,75 Millionen USD anwachsen, bei einer CAGR von 9,2 % während des Prognosezeitraums. Marktanteil: 5,7 % im Jahr 2024. Lateinamerika ist ein aufstrebender Markt im Bereich der Rigid-Flex-Leiterplatten (PCBs), mit wachsenden Chancen in der Konsumelektronik und Automobilproduktion. Mexiko führt die regionale Nachfrage aufgrund seines starken Elektronikmontage-Ökosystems und der Integration in US-Lieferketten an. Brasilien trägt durch die Herstellung von medizinischen Geräten und Telekommunikationsinfrastruktur bei. Regionale Regierungen unterstützen die industrielle Digitalisierung und steigern die lokale PCB-Nachfrage. Es profitiert von einer wachsenden Mittelschicht und einer erhöhten Nachfrage nach mobilen und vernetzten Geräten. Der Ausbau von EV-Produktionsstätten in Mexiko und Brasilien unterstützt neue Anwendungsfälle für Rigid-Flex-PCBs. Lokale OEMs übernehmen diese Platinen aufgrund ihrer Haltbarkeit und platzsparenden Vorteile. Die Region ist noch auf Importe für hochwertige Fertigung angewiesen, aber die inländische Fähigkeit verbessert sich.
Mittlerer Osten
Die Größe des Marktes für Rigid-Flex-Leiterplatten (PCBs) im Mittleren Osten wurde 2018 auf 691,60 Millionen USD geschätzt und soll bis 2024 auf 904,12 Millionen USD und bis 2032 auf 1.771,82 Millionen USD anwachsen, bei einer CAGR von 8,9 % während des Prognosezeitraums. Marktanteil: 3,6 % im Jahr 2024. Der Markt im Mittleren Osten expandiert allmählich, angetrieben durch Investitionen in die Verteidigungs-, Luft- und Raumfahrt- sowie Telekommunikationssektoren. Golfstaaten konzentrieren sich auf digitale Transformation und Smart-City-Projekte, die Rigid-Flex-PCBs in Überwachungs-, Kontrollsysteme und Sensornetzwerke integrieren. Die VAE und Saudi-Arabien führen die regionale Einführung aufgrund umfangreicher Investitionen in High-Tech-Infrastruktur an. Verteidigungsprogramme und Satelliteninitiativen unterstützen ebenfalls die Nachfrage nach zuverlässigen, leichten Leiterplatten. Es profitiert von der steigenden Nachfrage nach robuster Elektronik in extremen Umgebungen. Modernisierungsinitiativen im Gesundheitswesen erhöhen die Nachfrage nach kompakten Diagnose- und tragbaren medizinischen Geräten. Die Region ist auf Importe angewiesen, zeigt jedoch Anzeichen wachsender lokaler Montagekapazitäten. Die langfristige Nachfrage wird mit der Expansion der industriellen Elektroniksektoren wachsen.
Afrika
Der Markt für Rigid-Flex-Leiterplatten (PCBs) in Afrika wurde 2018 mit 236,60 Millionen USD bewertet und soll bis 2024 auf 503,05 Millionen USD und bis 2032 auf 875,78 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums. Marktanteil: 2,0 % im Jahr 2024. Afrika stellt ein aufstrebendes, aber vielversprechendes Segment des Marktes für Rigid-Flex-Leiterplatten dar. Der Markt wird durch die zunehmende Durchdringung von Unterhaltungselektronik und die Nutzung mobiler Geräte angetrieben. Länder wie Südafrika, Nigeria und Kenia verzeichnen eine höhere Akzeptanz von Telekommunikationsinfrastrukturen, die indirekt die Nachfrage nach Leiterplatten unterstützen. Derzeit ist man noch auf importierte Rigid-Flex-Leiterplatten angewiesen, aber lokale Montage- und Reparaturindustrien wachsen. Regionale Modernisierungsprojekte im Gesundheitswesen schaffen neue Anwendungsfälle für kompakte, flexible Elektronik. Bildungseinrichtungen und Startups erkunden Prototypenanwendungen mit importierten Platinen. Afrikas langsame, aber stetige digitale Expansion wird langfristiges Potenzial bieten. Investitionen in intelligente Landwirtschaft und Energie eröffnen ebenfalls Nischenmöglichkeiten.
Analyse der Hauptakteure:
- Zhen Ding Technology Holding Limited
- Nippon Mektron, Ltd.
- Sumitomo Electric Industries, Ltd.
- Unimicron Technology Corporation
- Interflex Co., Ltd.
- Young Poong Electronics Co., Ltd.
- TTM Technologies, Inc.
- Multek (ein Flex-Unternehmen)
- Shengyi Technology Co., Ltd.
- AT&S Austria Technologie & Systemtechnik AG
- Meiko Electronics Co., Ltd.
- Kinwong Electronic Co., Ltd.
- Jabil Circuit, Inc.
- Samsung Electro-Mechanics
- Würth Elektronik GmbH & Co. KG
- Shenzhen Kinwong Electronic Co., Ltd.
Wettbewerbsanalyse:
Der Markt für Rigid-Flex-Leiterplatten (PCBs) ist durch die Präsenz sowohl globaler Marktführer als auch spezialisierter regionaler Hersteller gekennzeichnet. Zu den Hauptakteuren gehören Zhen Ding Technology, Nippon Mektron, Sumitomo Electric, Unimicron und TTM Technologies, die alle über starke technologische Fähigkeiten und Produktionskapazitäten verfügen. Unternehmen konzentrieren sich auf Miniaturisierung, Mehrschichtdesign und hochzuverlässige Leistung, um den sich entwickelnden Kundenanforderungen gerecht zu werden. Der Markt bleibt aufgrund kontinuierlicher Innovationen in Materialien, Schichtanzahl und Automatisierungsprozessen hochgradig wettbewerbsfähig. Strategische Fusionen, Kapazitätserweiterungen und gezielte F&E-Investitionen prägen den Wettbewerbsvorteil. Asiatische Hersteller dominieren die Massenproduktion, während US-amerikanische und europäische Unternehmen in den Bereichen Militär, Luft- und Raumfahrt sowie medizinische Leiterplatten führend sind. Partnerschaften mit OEMs in den Bereichen Automobil, Telekommunikation und Unterhaltungselektronik treiben den Wettbewerb weiter voran. Der Marktanteil verschiebt sich weiterhin mit der steigenden Nachfrage nach kompakten, schnellen und flexiblen Platinenlösungen.
Neueste Entwicklungen:
- Im Juli 2025 brachte OKI Circuit Technology fortschrittliche Rigid-Flex-Leiterplatten mit eingebetteten Kupfermünzen auf den Markt. Diese Leiterplatten zielen auf den wachsenden New-Space-Markt ab, indem sie das Wärmemanagement für hochwärmeerzeugende Komponenten adressieren und gleichzeitig Platzersparnisse, Gewichtsreduzierungen und steckerlose Designs ermöglichen, um die Montagezeit zu verkürzen.
- Im Oktober 2024 unterzeichnete Zhen Ding Technology Holding Limited eine strategische Kooperationsvereinbarung mit DuPont zur Weiterentwicklung der Hochleistungs-Leiterplattentechnologie, mit Fokus auf F&E, Materialleistung und nachhaltige intelligente Fertigung für die Elektronikindustrie. Diese Partnerschaft stärkt ihre Fähigkeiten in Rigid-Flex-Leiterplatten angesichts der steigenden Nachfrage in den Automobil- und Verbrauchersektoren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Schichtanzahl, Flexibilitätstyp, Materialien und Endverbrauchsindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach leichten, kompakten und faltbaren Elektronikgeräten wird die Nutzung in mobilen und tragbaren Geräten erweitern.
- Automobil-OEMs werden die Einführung von Rigid-Flex-Leiterplatten in Elektrofahrzeugen beschleunigen, insbesondere für Batteriesteuerungs- und Infotainmentsysteme.
- Wachstum bei Luft- und Raumfahrt- sowie Verteidigungsverträgen wird robuste, missionskritische Rigid-Flex-Anwendungen unterstützen.
- Die zunehmende Integration von KI und Edge-Computing wird die Produktion von hochdichten, mehrschichtigen Rigid-Flex-Leiterplatten vorantreiben.
- Innovationen bei medizinischen Geräten, insbesondere bei Implantaten und Diagnosetools, werden die Nachfrage nach miniaturisierten Leiterplattenlayouts antreiben.
- Der asiatisch-pazifische Raum wird weiterhin die Produktion anführen, aber Reshoring und regionale Fertigungsdiversifizierung werden die globalen Lieferketten umgestalten.
- Fortschritte bei flexiblen Materialien wie Polyimid und verlustarmen Laminaten werden eine bessere Leistung bei Hochfrequenzgeräten ermöglichen.
- Strategische Kooperationen zwischen OEMs und Leiterplattenherstellern werden für die Entwicklung von Produkten der nächsten Generation entscheidend sein.
- Rapid Prototyping und Schnellwendeservices werden in den Segmenten der Verbraucher- und Industrieelektronik an Bedeutung gewinnen.
- Nachhaltigkeitsziele werden die Hersteller dazu drängen, Materialeffizienz, Abfallreduzierung und recycelbare Leiterplattenlösungen zu verfolgen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für starre-flexible Leiterplatten (PCBs) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für starre-flexible Leiterplatten (PCBs) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für starre-flexible Leiterplatten (PCBs) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für starre-flexible Leiterplatten (PCBs) antreiben?
Wer sind die führenden Unternehmen im Markt für starre-flexible Leiterplatten (PCBs)?
Welche Region hatte 2024 den größten Anteil am Markt für starre-flexible Leiterplatten (PCBs)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für starre Flex-PCBs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für starre Flex-PCBs Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,401.18 million → 2032: USD 55,187.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für starre Flex-PCBs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für starre Flex-PCBs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für starre Flex-PCBs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für starre Flex-PCBs Market Drivers
- 3.3 Markt für starre Flex-PCBs Market Restraints & Challenges
- 3.4 Markt für starre Flex-PCBs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für starre Flex-PCBs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für starre Flex-PCBs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für starre Flex-PCBs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für starre Flex-PCBs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für starre Flex-PCBs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für starre Flex-PCBs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für starre Flex-PCBs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für starre Flex-PCBs Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für starre Flex-PCBs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für starre Flex-PCBs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für starre Flex-PCBs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für starre Flex-PCBs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für starre Flex-PCBs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für starre Flex-PCBs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für starre Flex-PCBs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für starre Flex-PCBs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für starre Flex-PCBs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für starre Flex-PCBs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für starre Flex-PCBs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
