
Marktübersicht für steroidfreie Nasensprays:
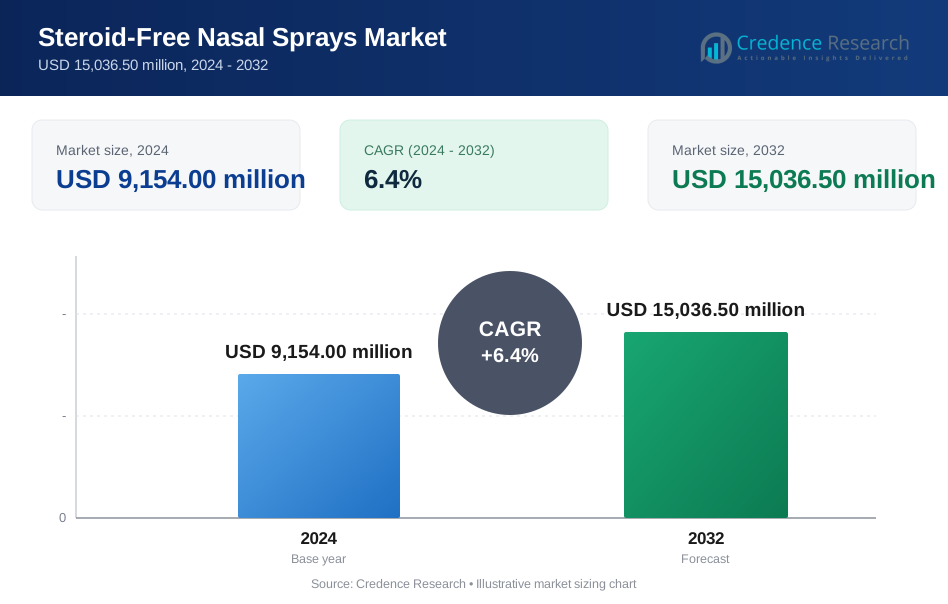
Die Marktgröße für steroidfreie Nasensprays wurde im Jahr 2024 auf 9.154,00 Millionen USD geschätzt und soll bis 2032 15.036,50 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für steroidfreie Nasensprays 2024 | USD 456.778,6 Millionen |
| Markt für steroidfreie Nasensprays, CAGR | 5,4% |
| Marktgröße für steroidfreie Nasensprays 2032 | USD 695.713,8 Millionen |
Einblicke in den Markt für steroidfreie Nasensprays
- Steigende Fälle von allergischer Rhinitis, zunehmende Präferenz für nicht-steroidale Therapien und wachsende Verfügbarkeit von OTC-Produkten sind wichtige Markttreiber.
- Wässrige Formulierungen führen mit einem Anteil von über 40 % aufgrund besserer Verträglichkeit, während Antihistaminika-Sprays das Produktsegment mit einem Anteil von 35 % dominieren.
- Nordamerika hält mit 35,2 % den größten regionalen Anteil, gefolgt von Europa mit 28,1 %, während der asiatisch-pazifische Raum aufgrund von Urbanisierung und wachsendem Zugang zu Apotheken am schnellsten wächst.
- Das Marktwachstum steht vor Herausforderungen wie begrenzter Wirksamkeit bei schweren Erkrankungen und hoher Konkurrenz mit ähnlichen Formulierungen, was Unternehmen dazu drängt, mit konservierungsmittelfreien und fortschrittlichen Lieferlösungen zu innovieren.
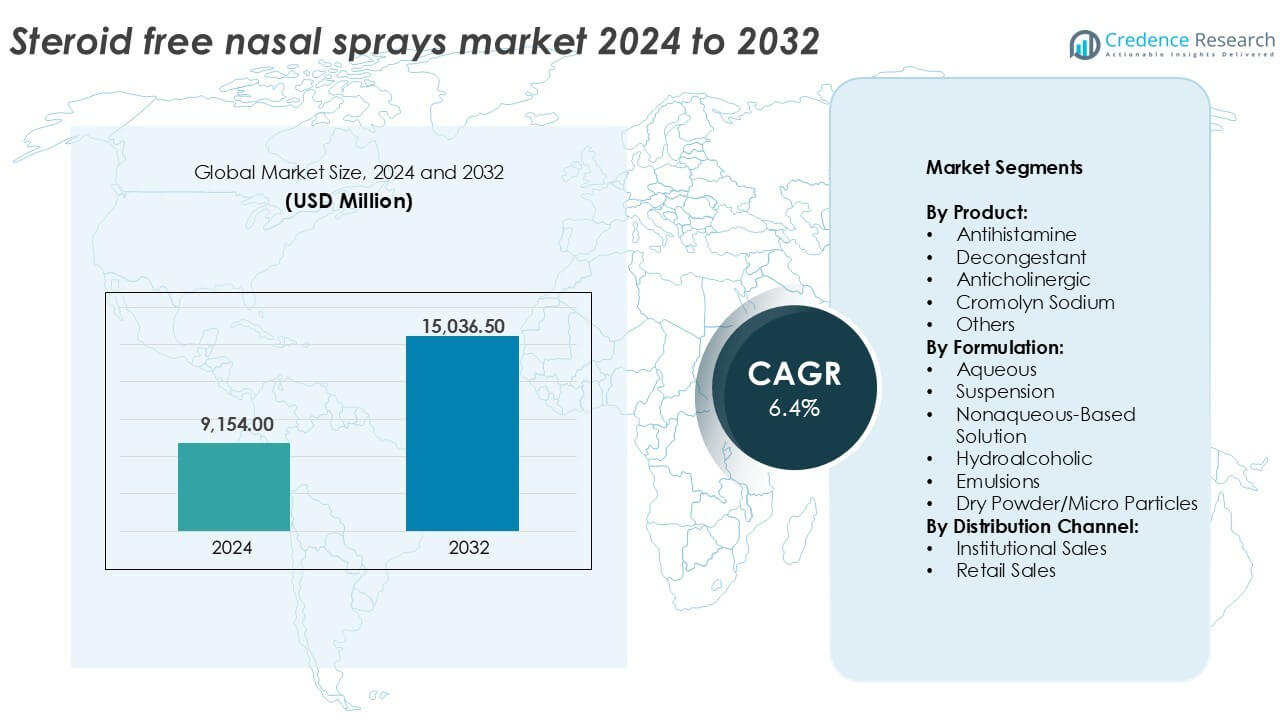
Analyse der Marktsegmentierung für steroidfreie Nasensprays:
Nach Produkt:
Das Antihistaminika-Segment dominiert den Markt für steroidfreie Nasensprays und macht im Jahr 2024 über 35 % des Umsatzanteils aus. Seine Führungsposition resultiert aus der starken Nachfrage im Management von allergischer Rhinitis und saisonalen Allergien. Nicht-sedierende Formulierungen und schnelle Symptomlinderung treiben die Präferenz sowohl bei pädiatrischen als auch bei erwachsenen Patienten an. Abschwellende Sprays folgen, unterstützt durch ihre breite Anwendung bei erkältungsbedingter Nasenverstopfung. Anticholinerge und Cromolyn-Natrium-Sprays bedienen Nischenfälle wie vasomotorische Rhinitis und mastzellvermittelte Störungen. Die Kategorie "andere" umfasst pflanzliche und homöopathische Optionen, die aufgrund von Clean-Label-Präferenzen in ausgewählten Märkten an Aufmerksamkeit gewinnen.
- Zum Beispiel hielt Haleon im Jahr 2023 eine gemeinsame Führungsposition im globalen Markt für Atemwegsgesundheit mit einem Marktanteil von 5,6 % und erwirtschaftete £1,7 Milliarden Umsatz mit Marken wie Flonase und Otrivin.
Nach Formulierung:
Wässrige Formulierungen dominieren den Markt mit einem Anteil von über 40% aufgrund ihrer überlegenen Patientenverträglichkeit und Sicherheit. Diese Sprays werden häufig verschrieben wegen ihrer einfachen Anwendung, schnellen Wirkung und ihres geringen Reizprofils. Auf Suspensionen basierende Sprays folgen dicht dahinter, insbesondere in Kombinationstherapien, bei denen Stabilität und kontrollierte Freisetzung entscheidend sind. Nicht-wässrige Lösungen und hydroalkoholische Typen werden in spezifischen klinischen Umgebungen eingesetzt und bieten eine verlängerte Haltbarkeit und bessere Löslichkeit für ausgewählte Verbindungen. Emulsionen und Trockenpulver-/Mikropartikelsprays sind im Kommen und zielen auf chronische Nutzer ab, die konservierungsmittelfreie und tragbare Alternativen suchen.
- Zum Beispiel unterhält GSK als globaler Marktführer im Bereich der Atemwegsgesundheit ein Netzwerk von 37 Produktionsstätten, die im Jahr 2024 über 2,1 Milliarden Packungen Medikamente und Impfdosen produziert haben.
Nach Vertriebskanal:
Der Einzelhandelsverkauf stellt den größten Vertriebskanal dar und hält im Jahr 2024 einen Marktanteil von fast 60%. Die hohe Verbrauchernachfrage nach rezeptfreien (OTC) Nasensprays, insbesondere Antihistaminika und abschwellende Mittel, treibt die Dominanz dieses Segments an. Apotheken, Drogerien und Online-Plattformen unterstützen die breite Zugänglichkeit und fördern Impulskäufe. Der institutionelle Verkauf, der Krankenhäuser, Kliniken und Gesundheitszentren abdeckt, wächst stetig mit der zunehmenden Einführung von nicht-steroidalen Optionen in Allergiebehandlungsprotokollen. Diese werden oft in der Pädiatrie, Geriatrie oder postoperativen Nasenpflege bevorzugt, wo der Einsatz von Steroiden vermieden wird. Institutionelle Großeinkäufe tragen ebenfalls zur stabilen Nachfrage bei.
Wichtige Wachstumstreiber
Steigende Präferenz für steroidfreie und sicherere Therapien
Wachsende Sicherheitsbedenken treiben den Markt für steroidfreie Nasensprays stark an. Patienten vermeiden zunehmend die langfristige Steroidexposition aufgrund von Nebenwirkungen. Dazu gehören Nasenreizungen, Trockenheit und Risiken der systemischen Absorption. Ärzte bevorzugen ebenfalls sicherere Optionen für den chronischen Gebrauch. Pädiatrische und geriatrische Bevölkerungsgruppen zeigen eine höhere Empfindlichkeit gegenüber Steroiden. Dies erhöht die Nachfrage nach nicht-steroidalen Alternativen. Antihistaminika- und Cromolyn-Natrium-Sprays profitieren am meisten von diesem Wandel. Die Verfügbarkeit ohne Rezept unterstützt die Akzeptanz weiter. Verbraucher schätzen Produkte, die für den täglichen und präventiven Gebrauch geeignet sind. Klare Kennzeichnung und Sicherheitsansprüche beeinflussen Kaufentscheidungen. Diese Präferenz stärkt die Nachfrage in entwickelten und aufstrebenden Märkten.
- Zum Beispiel bietet Azelastin-Nasenspray Linderung der Symptome von allergischer Rhinitis mit Wirkungseintritt innerhalb einer Stunde und einer Dauer von bis zu 12 Stunden bei intranasaler Anwendung.
Steigende Prävalenz von allergischer Rhinitis und Nasennebenhöhlenbeschwerden
Die zunehmende Häufigkeit von allergischer Rhinitis unterstützt das anhaltende Marktwachstum. Stadtverschmutzung und Klimaveränderungen verschlimmern Nasenallergien. Längere Pollensaisons verlängern die Symptomdauer. Patienten suchen schnelle und zuverlässige Linderung der Symptome. Steroidfreie Sprays behandeln milde bis moderate Beschwerden effektiv. Diese Produkte unterstützen die Frühstadien- und Erhaltungstherapie. Abschwellende Mittel und Antihistaminika-Sprays werden häufig wiederverwendet. Wachsende Aufklärung verbessert die Frühdiagnoseraten. Trends zur Selbstmedikation spielen ebenfalls eine Rolle. Diese Krankheitslast erweitert die langfristige Verbraucherbasis. Gesundheitssysteme fördern frühzeitige, nicht-invasive Behandlungsansätze.
- Zum Beispiel werden Nasenantihistaminika weithin als Behandlung für saisonale Allergiesymptome anerkannt, aufgrund ihres schnellen Wirkungseintritts und ihrer lokalen Wirkung.
Starkes Wachstum bei der Zugänglichkeit ohne Rezept
Die Verfügbarkeit von OTC-Produkten wirkt als wichtiger Wachstumskatalysator. Regulatorische Unterstützung ermöglicht den Verkauf rezeptfreier, steroidfreier Sprays. Einzelhandelsapotheken erweitern den Regalplatz für Allergieprodukte. Online-Kanäle verbessern die Produktwahrnehmung und den Preisvergleich. Verbraucher bevorzugen schnellen Zugang ohne Arztbesuche. Dieses Verhalten unterstützt Impuls- und Wiederholungskäufe. Markentreue und Verpackungsklarheit beeinflussen Kaufentscheidungen. Marketingkampagnen betonen Sicherheit und tägliche Nutzbarkeit. Die Dominanz des Einzelhandels beschleunigt das Wachstum der Absatzmenge. Breiterer Zugang stärkt die Durchdringung in ländlichen und halb-urbanen Regionen.
Wichtige Trends & Chancen
Erweiterung von natürlichen, konservierungsmittelfreien und Clean-Label-Produkten
Clean-Label-Trends schaffen starke Chancen in diesem Markt. Verbraucher bevorzugen Formulierungen ohne aggressive Chemikalien. Konservierungsmittelfreie und salzhaltige Sprays gewinnen an Beliebtheit. Kräuter- und mineralbasierte Optionen ziehen gesundheitsbewusste Käufer an. Hersteller investieren in sanfte Hilfsstoffsysteme. Innovation zielt auf langfristigen nasalen Komfort ab. Diese Produkte sprechen chronische Nutzer an. Premium-Positionierung verbessert die Margen. Regulatorische Akzeptanz natürlicher Inhaltsstoffe unterstützt Markteinführungen. Dieser Trend steht im Einklang mit breiteren Wellness-Bewegungen.
- Zum Beispiel vermarktet Laboratoire de la Mer Stérimar Nasensprays mit 100% natürlichem Meerwasser, das in der Bucht von Cancale gesammelt und nach pharmazeutischen Standards gefiltert wird.
Innovation in fortschrittlichen Formulierungen und Arzneimittelabgabe
Formulierungsinnovationen eröffnen neue Wachstumswege. Mikropartikel- und Trockenpulversprays verbessern die Dosierungsgenauigkeit. Diese Formate reduzieren den Bedarf an Konservierungsmitteln. Fortschrittliche Abgabe verbessert die nasale Verweildauer. Verbesserte Bioverfügbarkeit unterstützt eine bessere Symptomkontrolle. Solche Produkte zielen auf chronische und empfindliche Patienten ab. Tragbarkeit und Komfort ziehen aktive Nutzer an. Unternehmen investieren in gerätebasierte Differenzierung. Patentierte Sprühmechanismen stärken den Markenwert. Innovation unterstützt Premium-Preisstrategien.
Wichtige Herausforderungen
Begrenzte Wirksamkeit bei schweren und chronischen Erkrankungen
Wirksamkeitsbeschränkungen stellen eine wesentliche Herausforderung dar. Steroidfreie Sprays können bei schwerer Entzündung unterperformen. Ärzte bevorzugen weiterhin Steroide für fortgeschrittene Fälle. Dies schränkt die Nutzung in bestimmten Patientengruppen ein. Die Dauer der Symptomlinderung kann kürzer bleiben. Einige Produkte erfordern häufige Dosierungen. Die Erwartungen der Patienten stimmen möglicherweise nicht immer mit den Ergebnissen überein. Dies kann die Zufriedenheit und Markentreue beeinflussen. Aufklärung bleibt entscheidend, um Anwendungsfälle zu verwalten. Diese Einschränkungen beschränken den vollständigen therapeutischen Ersatz.
Hoher Wettbewerb und Druck zur Produktdifferenzierung
Intensiver Wettbewerb stellt Marktteilnehmer vor Herausforderungen. Viele Produkte bieten ähnliche Formulierungen. Preiskonkurrenz belastet die Margen in den Einzelhandelskanälen. Markendifferenzierung wird schwierig. OTC-Märkte stehen vor häufigen Neueinführungen. Marketingkosten steigen weiter. Der Wechsel der Verbraucher bleibt hoch. Regulatorische Compliance erhöht die Kostenbelastung. Innovationszyklen verkürzen die Produktlebensdauer. Unternehmen müssen das Gleichgewicht zwischen Skalierung und Differenzierungsstrategien finden.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für steroidfreie Nasensprays und macht im Jahr 2024 über 35 % aus. Ein hohes Bewusstsein für nicht-steroidale Behandlungsoptionen und eine starke Präferenz für OTC-Produkte treiben die Nachfrage an. Die USA führen die Region an, bedingt durch die große Population mit allergischer Rhinitis, die fortschrittliche Einzelhandelsinfrastruktur und die günstige regulatorische Unterstützung. Verbraucher zeigen wachsendes Interesse an konservierungsmittelfreien und Clean-Label-Formulierungen. Der weit verbreitete Zugang über E-Commerce und Drogerieketten verbessert die Produktdurchdringung. Marktteilnehmer konzentrieren sich auf schnelle Produkteinführungen und Werbekampagnen. Auch Kanada trägt mit steigender Nachfrage in städtischen Zentren und expandierenden Apothekennetzen bei.
Europa
Europa repräsentiert im Jahr 2024 fast 28 % des globalen Marktanteils. Die Nachfrage in der Region wird durch saisonale Allergien und steigende Luftverschmutzung in Städten angetrieben. Deutschland, das Vereinigte Königreich und Frankreich führen mit hoher Akzeptanz von Antihistaminika und abschwellenden Nasensprays. Die regulatorische Unterstützung für die Verfügbarkeit von OTC-Produkten und eine wachsende Präferenz für natürliche und steroidfreie Therapien tragen zu einem stetigen Wachstum bei. Einzelhandelsapotheken bleiben ein dominanter Kanal, unterstützt durch Aufklärungskampagnen. Alternde Bevölkerungen und eine höhere Prävalenz von sinusbedingten Erkrankungen unterstützen ebenfalls die langfristige Nachfrage in Westeuropa. Osteuropa entwickelt sich mit verbessertem Zugang zur Gesundheitsversorgung und steigender Produktverfügbarkeit.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 22 % des Marktanteils aus und zeigt die schnellste Wachstumsdynamik. Zunehmende Fälle von allergischer Rhinitis, schnelle Urbanisierung und Verschmutzung tragen zur Nachfragesteigerung bei. China, Japan und Indien sind Schlüsselmärkte mit starker Akzeptanz von OTC-Nasendekongestiva und Antihistaminika. Eine wachsende Mittelschicht, die Entwicklung von Einzelhandelsapotheken und ein erhöhtes Bewusstsein für digitale Gesundheit fördern den Zugang. Japan führt in Bezug auf Innovation und Verbrauchervertrauen für konservierungsmittelfreie Optionen. Indien profitiert von steigendem verfügbarem Einkommen und Selbstpflegetrends. Die Marktexpansion wird weiter durch Produktlokalisierung und aggressive Vertriebsstrategien globaler und inländischer Akteure unterstützt.
Lateinamerika
Lateinamerika hält fast 8 % des Anteils am Markt für steroidfreie Nasensprays. Brasilien und Mexiko dominieren aufgrund hoher städtischer Bevölkerungen und expandierender Apothekenketten. Die Nachfrage wird durch steigende Fälle von allergischer Rhinitis und Sinuserkrankungen, die mit Verschmutzung und Feuchtigkeit verbunden sind, unterstützt. Verbraucher wechseln allmählich zu nicht-steroidalen Therapien, insbesondere für pädiatrische und ältere Patienten. Allerdings schränken begrenztes Bewusstsein und niedrigere Gesundheitsausgaben pro Kopf die vollständige Einführung ein. Regionale Akteure konzentrieren sich auf preisempfindliche Formulierungen und eine erweiterte Einzelhandelspräsenz. Internationale Marken dringen weiterhin über E-Commerce und Partnerschaften mit lokalen Distributoren in den Markt ein.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst im Jahr 2024 etwa 7 % des Marktanteils. Das Wachstum wird durch die Verbesserung der Gesundheitsinfrastruktur und einen verstärkten Fokus auf Allergiepflege angetrieben. Die GCC-Länder führen die Nachfrage aufgrund steigender Urbanisierung und Investitionen in Apotheken-Einzelhandelsketten an. Saudi-Arabien und die VAE zeigen wachsendes Interesse an nicht-steroidalen und natürlichen Nasensprays. Das Wachstum in Afrika bleibt langsamer, zeigt jedoch Potenzial, da das Bewusstsein zunimmt. Institutionelle Verkäufe spielen eine Schlüsselrolle, insbesondere in Kinderkrankenhäusern und HNO-Kliniken. Regionale Expansionen globaler Marken und gesundheitsorientierte Initiativen unterstützen langfristige Wachstumsaussichten.
Marktsegmentierungen für steroidfreie Nasensprays:
Nach Produkt
- Antihistaminikum
- Abschwellendes Mittel
- Anticholinergikum
- Cromolyn-Natrium
- Andere
Nach Formulierung
- Wässrig
- Suspension
- Nicht-wässrige Lösung
- Hydroalkoholisch
- Emulsionen
- Trockenpulver/Mikropartikel
Nach Vertriebskanal
- Institutionelle Verkäufe
- Einzelhandelsverkäufe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für steroidfreie Nasensprays ist geprägt von der Präsenz sowohl globaler Pharmariesen als auch regionaler Hersteller, die in verschiedenen therapeutischen Kategorien konkurrieren. Führende Unternehmen wie Johnson & Johnson, GSK, Sanofi, Pfizer und Teva Pharmaceutical Industries dominieren durch umfangreiche OTC-Produktportfolios, breite Vertriebsnetze und starke Markenbekanntheit. Diese Akteure konzentrieren sich auf Innovationen in der Formulierung, einschließlich konservierungsmittelfreier und nicht-wässriger Lösungen, um der wachsenden Verbrauchernachfrage nach sichereren, täglich verwendbaren Alternativen gerecht zu werden. Regionale Firmen wie Cipla, Glenmark und Dr. Reddy’s Laboratories verstärken den Wettbewerb durch kostengünstige, lokal angepasste Produkte, insbesondere in Asien-Pazifik und Lateinamerika. Unternehmen investieren in Produkterweiterungen, E-Commerce-Ausbau und regulatorische Zulassungen, um ihre Marktreichweite zu stärken. Strategische Partnerschaften, Übernahmen und Marketinginitiativen helfen den Akteuren, Regalplätze im Einzelhandel und in Apothekenketten zu sichern. Mit steigendem Verbraucherbewusstsein intensiviert sich der Wettbewerb um Formulierungsdifferenzierung, Geräteinnovationen und patientenfreundliche Merkmale, was kontinuierliche Produktentwicklung und regionale Expansion vorantreibt.
Analyse der Hauptakteure
- Glenmark Pharmaceuticals (Indien)
- Regeneron Pharmaceuticals (USA)
- Teva Pharmaceutical Industries (Israel)
- Sanofi (Frankreich)
- Valeant Pharmaceuticals (Kanada)
- Mylan (USA)
- Sandoz (Deutschland)
- Allergan (USA)
- GSK (UK)
- Astellas Pharma (Japan)
- Pfizer (USA)
- Cipla (Indien)
- Novartis (Schweiz)
- Meda (Schweden)
- Johnson & Johnson (USA)
- Sun Pharma (Indien)
- UCB (Belgien)
- Merck & Co. (USA)
- Perrigo Company (USA)
- Dr. Reddy's Laboratories (Indien)
Jüngste Entwicklungen
- Im Jahr 2022 brachte Glenmark Pharmaceuticals Ryaltris Nasenspray für allergische Rhinitis in mehreren Märkten, einschließlich der USA, auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Formulierung, Vertriebskanal und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach steroidfreien Nasensprays wird aufgrund wachsender Sicherheitsbedenken hinsichtlich der langfristigen Steroidnutzung steigen.
- Die Verfügbarkeit ohne Rezept wird weiterhin den Einzelhandelsumsatz in entwickelten und aufstrebenden Märkten antreiben.
- Wässrige und konservierungsmittelfreie Formulierungen werden bei chronischen Nutzern stärkeren Marktzugang gewinnen.
- Der asiatisch-pazifische Raum wird das schnellste Wachstum verzeichnen, unterstützt durch Urbanisierung, Luftverschmutzung und steigende Allergiefälle.
- Innovationen in Trockenpulver- und Mikropartikel-Abgabesystemen werden die Produktdifferenzierung verbessern.
- Pädiatrische und geriatrische Bevölkerungen werden zunehmend nicht-steroidale Sprays für eine sicherere tägliche Anwendung übernehmen.
- Unternehmen werden Vertriebsnetze in Lateinamerika, dem Nahen Osten und Afrika ausbauen, um ungenutzte Bedürfnisse zu erschließen.
- Digitales Marketing und E-Commerce werden die Markenbekanntheit steigern und das Kaufverhalten der Verbraucher beeinflussen.
- Die Wettbewerbsintensität wird zunehmen und neue Produkteinführungen und regionale Partnerschaften fördern.
- Regulatorische Zulassungen für pflanzliche und Clean-Label-Formulierungen werden neue Wachstumsmöglichkeiten eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für steroidfreie Nasensprays und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für steroidfreie Nasensprays voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für steroidfreie Nasensprays hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für steroidfreie Nasensprays antreiben?
Wer sind die führenden Unternehmen im Markt für steroidfreie Nasensprays?
Welche Region hatte 2024 den größten Anteil am Markt für steroidfreie Nasensprays?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für steroidfreie Nasensprays Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für steroidfreie Nasensprays Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,154.00 million → 2032: USD 15,036.50 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für steroidfreie Nasensprays Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für steroidfreie Nasensprays Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für steroidfreie Nasensprays Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für steroidfreie Nasensprays Market Drivers
- 3.3 Markt für steroidfreie Nasensprays Market Restraints & Challenges
- 3.4 Markt für steroidfreie Nasensprays Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für steroidfreie Nasensprays Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für steroidfreie Nasensprays Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für steroidfreie Nasensprays category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für steroidfreie Nasensprays Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für steroidfreie Nasensprays Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für steroidfreie Nasensprays market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für steroidfreie Nasensprays Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für steroidfreie Nasensprays Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für steroidfreie Nasensprays Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für steroidfreie Nasensprays (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für steroidfreie Nasensprays Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für steroidfreie Nasensprays Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für steroidfreie Nasensprays Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für steroidfreie Nasensprays Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für steroidfreie Nasensprays Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für steroidfreie Nasensprays Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für steroidfreie Nasensprays Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für steroidfreie Nasensprays Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für steroidfreie Nasensprays Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
