
Marktübersicht
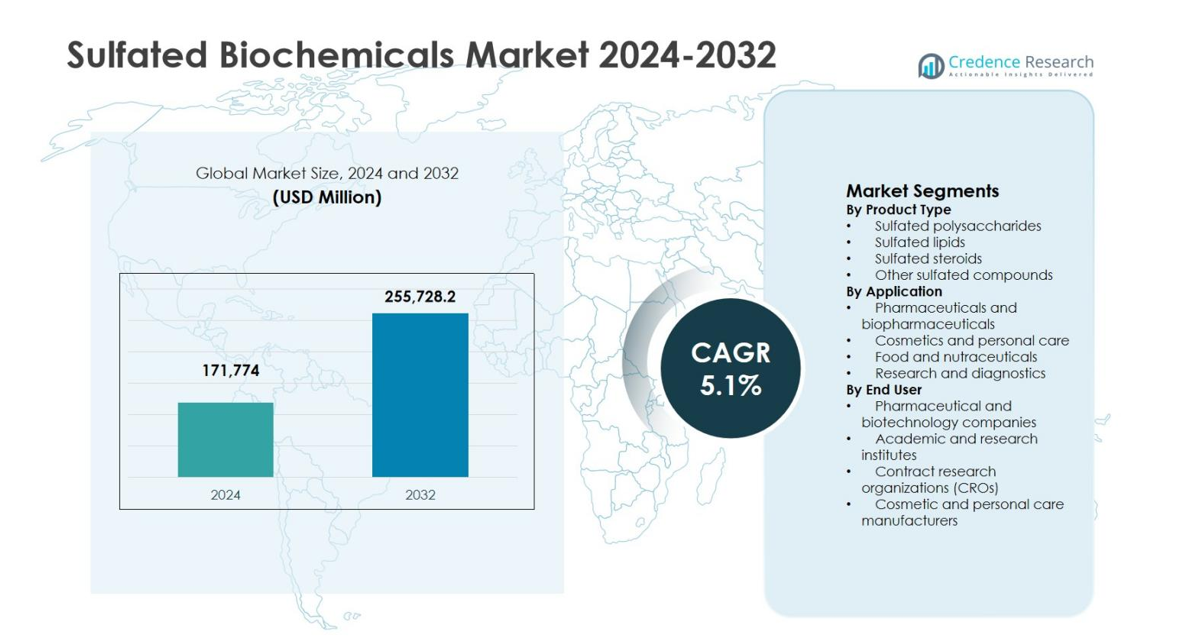
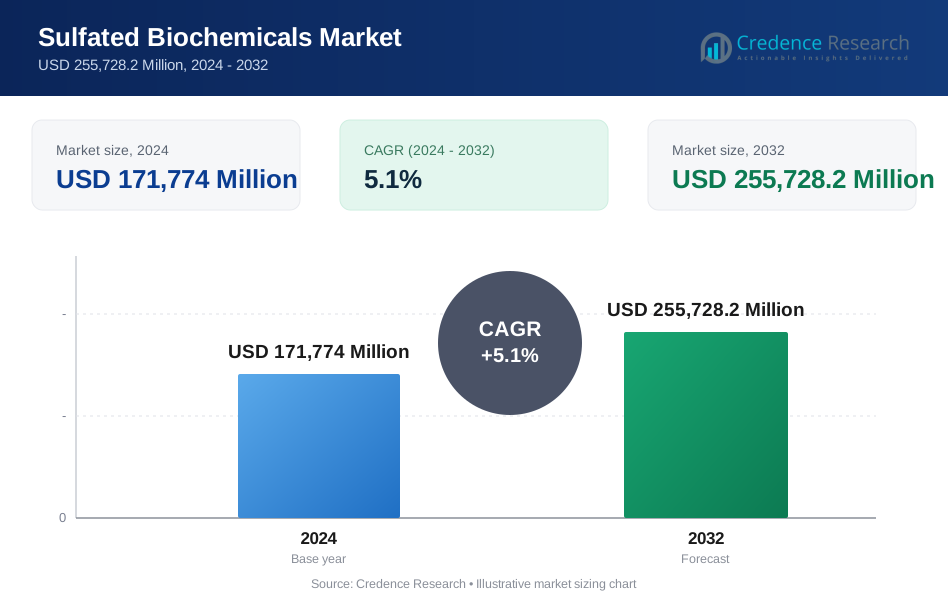
Der Markt für sulfatierte Biochemikalien wurde im Jahr 2024 mit 171.774 Millionen USD bewertet und wird voraussichtlich bis 2032 255.728,2 Millionen USD erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für sulfatierte Biochemikalien 2024 | USD 171.774 Millionen |
| Markt für sulfatierte Biochemikalien, CAGR | 5,1% |
| Marktgröße für sulfatierte Biochemikalien 2032 | USD 255.728,2 Millionen |
Der Markt für sulfatierte Biochemikalien ist gekennzeichnet durch die starke Präsenz etablierter Unternehmen der Lebenswissenschaften und Spezialchemikalien, die sich auf hochreine und anwendungsspezifische biochemische Lösungen konzentrieren. Wichtige Akteure wie Merck KGaA, Thermo Fisher Scientific Inc., Sigma-Aldrich Co. LLC, Lonza Group Ltd., FUJIFILM Wako Pure Chemical Corporation, Tokyo Chemical Industry Co., Ltd. (TCI), Cayman Chemical Company, Biosynth Ltd., Santa Cruz Biotechnology, Inc. und Carbosynth betonen fortschrittliche Synthese, Reinigung und regulierungskonforme Produktion zur Unterstützung von pharmazeutischen, biopharmazeutischen und Forschungsanwendungen. Regional führte Nordamerika den Markt für sulfatierte Biochemikalien mit einem Anteil von 38,4 % im Jahr 2024 an, angetrieben durch eine starke pharmazeutische F&E-Infrastruktur und hohe Forschungsausgaben, gefolgt von Europa mit 27,1 % und dem asiatisch-pazifischen Raum mit 24,6 %, unterstützt durch die Erweiterung der Arzneimittelherstellung und biomedizinischen Forschungsaktivitäten.
Markteinblicke
- Die Marktgröße für sulfatierte Biochemikalien erreichte 2024 171.774 Millionen USD und wird voraussichtlich bis 2032 255.728,2 Millionen USD erreichen, angetrieben von einer stabilen Nachfrage in den Pharma- und Forschungssektoren bei einer CAGR von 5,1 %.
- Das Marktwachstum wird durch steigende F&E im pharmazeutischen und biopharmazeutischen Bereich unterstützt, wobei pharmazeutische und biopharmazeutische Anwendungen 2024 einen Anteil von 51,6 % hielten, unterstützt durch Arzneimittelentdeckung, Biologika und Antikoagulanzienentwicklung.
- Produktinnovation und Portfolioerweiterung bleiben zentral, wobei sulfatierte Polysaccharide 2024 mit einem Anteil von 46,8 % den Produkttyp anführen, während pharmazeutische und biotechnologische Unternehmen mit einem Anteil von 9 % die Endnutzer dominierten.
- Hohe Produktionskomplexität, Reinigungskosten und Anforderungen an die Einhaltung von Vorschriften wirken als Einschränkungen, erhöhen die Betriebslast und begrenzen den schnellen Markteintritt für kleinere Hersteller trotz starker Nachfrage nachgelagerter Produkte.
- Regional führte Nordamerika mit einem Anteil von 38,4 % im Jahr 2024, gefolgt von Europa mit 27,1 %, dem asiatisch-pazifischen Raum mit 24,6 %, Lateinamerika mit 5,6 % und dem Nahen Osten & Afrika mit 4,3 %, was die unterschiedliche Reife von Forschung und Herstellung widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für sulfathaltige Biochemikalien nach Produkttyp wird von sulfatierten Polysacchariden angeführt, die 46,8 % des Marktanteils im Jahr 2024 ausmachten, angetrieben durch ihre umfangreiche Verwendung in Antikoagulantien-Therapien, entzündungshemmenden Medikamenten und Zellsignal-Forschung. Diese Verbindungen zeigen starke biologische Aktivität und hohe Kompatibilität in pharmazeutischen Formulierungen. Sulfatierte Lipide folgten aufgrund ihrer Rolle in der Membranbiologie und metabolischen Studien, während sulfathaltige Steroide in der Endokrinologie-Forschung an Bedeutung gewannen. Das Nachfragewachstum wird durch steigende Ausgaben für biomedizinische Forschung und zunehmende klinische Anwendung biologisch aktiver sulfathaltiger Verbindungen unterstützt.
- Zum Beispiel liefert LKT Labs Chondroitinsulfat aus Rindertracheen, ein sulfatiertes Glycosaminoglykan, das in der Forschung wegen seiner gerinnungshemmenden Eigenschaften neben Anwendungen für die Gelenkgesundheit verwendet wird.
Nach Anwendung:
Nach Anwendung dominierten Pharmazeutika und Biopharmazeutika den Markt für sulfathaltige Biochemikalien mit einem Anteil von 51,6 % im Jahr 2024, unterstützt durch zunehmende Aktivitäten in der Arzneimittelentdeckung und erweiterte Biologika-Pipelines. Sulfathaltige Biochemikalien spielen eine entscheidende Rolle in Antikoagulantien, antiviralen Mitteln und Enzyminhibitoren, was ihre Nachfrage in der therapeutischen Entwicklung stärkt. Kosmetika und Körperpflege folgten aufgrund der zunehmenden Verwendung von sulfathaltigen Verbindungen als Stabilisatoren und aktive Inhaltsstoffe. Wachstumstreiber sind die steigende Prävalenz chronischer Krankheiten, die Erweiterung der Biologika-Herstellung und kontinuierliche Investitionen in fortschrittliche biochemische Forschung und Formulierungstechnologien.
- Zum Beispiel enthält Kiehl's Amino Acid Shampoo Natriumcoco-Sulfat als wichtigen Tensid, gemischt mit Weizenaminosäuren und hydrolysiertem Weizenprotein, um Kopfhautreizungen zu minimieren und gleichzeitig eine effektive Reinigung zu gewährleisten.
Nach Endverbraucher:
Unter den Endverbrauchern hielten Pharma- und Biotechnologieunternehmen mit 48,9 % im Jahr 2024 den größten Anteil, angetrieben durch ihren hohen Verbrauch an sulfathaltigen Biochemikalien für die Arzneimittelentwicklung, Qualitätstests und die Herstellung von Biologika. Diese Unternehmen profitieren von einer etablierten F&E-Infrastruktur und einer konstanten Nachfrage nach hochreinen biochemischen Inputs. Akademische und Forschungseinrichtungen folgten, unterstützt durch staatlich finanzierte Lebenswissenschaftsforschung, während CROs aufgrund ausgelagerter klinischer und präklinischer Studien an Schwung gewannen. Das Marktwachstum wird durch zunehmende F&E-Intensität, Outsourcing-Trends und die globale Expansion von pharmazeutischen Produktionsstätten angetrieben.
Wichtiger Wachstumstreiber
Erweiterung der pharmazeutischen und biopharmazeutischen F&E
Der Markt für sulfathaltige Biochemikalien wird stark durch steigende pharmazeutische und biopharmazeutische Forschungs- und Entwicklungsaktivitäten weltweit angetrieben. Sulfathaltige Biochemikalien spielen eine entscheidende Rolle in Antikoagulantien-Therapien, antiviralen Mitteln, Enzyminhibitoren und Zellsignalstudien, was sie zu wesentlichen Bestandteilen moderner Arzneimittelentdeckungspipelines macht. Die zunehmende Prävalenz chronischer und infektiöser Krankheiten treibt weiterhin Investitionen in Biologika und fortschrittliche Therapeutika voran. Darüber hinaus erweitern Pharmaunternehmen ihre internen Fähigkeiten und Partnerschaften, um die Molekülscreening und -validierung zu beschleunigen, was direkt die anhaltende Nachfrage nach hochreinen sulfathaltigen biochemischen Verbindungen unterstützt.
- Zum Beispiel produziert TdB Labs pharmazeutisch reines Dextransulfat (z.B. 10 kDa Variante mit niedrigem Sulfatgehalt) als Antikoagulans-Analogon und Zellmedienzusatz, um das Wachstum von CHO-Zellen in der biopharmazeutischen Produktion zu fördern.
Wachstum in der Lebenswissenschaft und biomedizinischen Forschung
Die rasche Expansion der Lebenswissenschaft und biomedizinischen Forschung unterstützt den Markt für sulfatierte Biochemikalien erheblich. Akademische Institutionen, Biotechnologieunternehmen und Forschungslabore verlassen sich zunehmend auf sulfatierte Verbindungen für Studien in der Molekularbiologie, Proteomik und Glykomik. Regierungsfinanzierungsprogramme und private Investitionen, die auf die Förderung biomedizinischer Innovationen abzielen, haben die Laborinfrastruktur in entwickelten und aufstrebenden Volkswirtschaften gestärkt. Der wachsende Fokus auf das Verständnis von Krankheitsmechanismen auf zellulärer Ebene erhöht weiter die Akzeptanz von sulfatierten Polysacchariden und verwandten Verbindungen, was das langfristige Marktwachstum und den forschungsgetriebenen Verbrauch verstärkt.
- Zum Beispiel profiliert ZBiotech's Heparansulfat-Glykan-Array Interaktionen mit 24 definierten HS-Strukturen, die in der Sulfatierung variieren und von Biotechnologieunternehmen für Glykan-Bindungsstudien verwendet werden.
Steigende Nachfrage aus der Kosmetik- und Körperpflegeindustrie
Die Kosmetik- und Körperpflegeindustrie stellt einen starken Wachstumstreiber für den Markt für sulfatierte Biochemikalien dar, da sulfatierte Verbindungen zunehmend als funktionelle Inhaltsstoffe verwendet werden. Diese Biochemikalien verbessern die Produktstabilität, Textur und Bioaktivität in Hautpflege-, Haarpflege- und Körperhygieneformulierungen. Die wachsende Verbraucherpräferenz für wissenschaftlich validierte und leistungsstarke Kosmetikprodukte hat Hersteller dazu ermutigt, fortschrittliche biochemische Inhaltsstoffe zu integrieren. Darüber hinaus beschleunigt die Expansion von Premium- und dermatologisch getesteten Kosmetiklinien in der Asien-Pazifik-Region und Europa weiterhin die Nachfrage nach sulfatierten Biochemikalien in der Formulierungsentwicklung.
Wichtiger Trend & Gelegenheit
Fortschritte in der Glycobiologie und Zellsignal-Forschung
Fortschritte in der Glycobiologie und Zellsignal-Forschung bieten erhebliche Chancen im Markt für sulfatierte Biochemikalien. Forscher untersuchen zunehmend sulfatierte Polysaccharide auf ihre Rolle bei der Modulation der Immunantwort, Geweberegeneration und zellulären Kommunikation. Diese Entwicklungen eröffnen neue Anwendungsbereiche in der regenerativen Medizin und gezielten Therapeutika. Mit der Verbesserung analytischer Techniken und molekularer Charakterisierungsmethoden steigt die Nachfrage nach spezialisierten und anwendungsspezifischen sulfatierten Biochemikalien, was Herstellern Möglichkeiten bietet, maßgeschneiderte Produktportfolios zu erweitern und Forschungskollaborationen zu stärken.
- Zum Beispiel liefert Guangzhou Zuo Ke Biotechnology Chondroitinsulfat A (Molekulargewicht 18 kDa, Reinheit 98%), das in hochkonzentrierten Kollagengerüsten verwendet wird, um die Zugfestigkeit zu erhöhen und die Proliferation von Endothelzellen zur Wundheilung in Schweinemodellen zu fördern.
Zunehmendes Outsourcing an Auftragsforschungsinstitute
Die wachsende Abhängigkeit von Auftragsforschungsinstituten schafft eine bemerkenswerte Gelegenheit im Markt für sulfatierte Biochemikalien. Pharmazeutische und Biotechnologieunternehmen lagern zunehmend präklinische und klinische Forschung aus, um Kosten zu optimieren und Entwicklungszeiten zu beschleunigen. Dieser Trend treibt die konstante Nachfrage nach sulfatierten Biochemikalien an, die in Assays, Formulierungstests und biologischen Bewertungen verwendet werden. Die Expansion von CROs in aufstrebenden Märkten stärkt den Verbrauch weiter, während langfristige Forschungsaufträge den Lieferanten stabile Einnahmequellen und Möglichkeiten bieten, maßgeschneiderte biochemische Lösungen für ausgelagerte Forschungsprogramme zu entwickeln.
- Zum Beispiel wird das Blyscan-Sulfat-Glycosaminoglykan-Assay-Kit von Biocolor verwendet, um sGAGs und sulfatierten Proteoglykanen in In-vitro- und In-vivo-Proben zu quantifizieren, und wird in Nordamerika von Ilex Life Sciences vertrieben, um ausgelagerte Studien zur extrazellulären Matrix und zum Knorpel zu unterstützen, die von Vertragsforschungslaboren durchgeführt werden.
Wichtige Herausforderung
Hohe Produktions- und Reinigungskosten
Hohe Produktions- und Reinigungskosten stellen eine große Herausforderung im Markt für sulfathaltige Biochemikalien dar. Die Herstellung dieser Verbindungen erfordert komplexe Syntheseprozesse, strenge Qualitätskontrollen und fortschrittliche Reinigungstechniken, um pharmazeutische Standards zu erfüllen. Der Bedarf an spezialisierter Ausrüstung und qualifiziertem Personal erhöht die Betriebskosten, was die Akzeptanz bei kostenempfindlichen Endnutzern einschränken kann. Kleinere Hersteller stehen vor Hürden bei der Skalierung der Produktion, während Preisdruck von großen Käufern die Gewinnmargen entlang der Wertschöpfungskette weiter einschränkt.
Regulatorische Compliance und Qualitätsstandardisierung
Strenge regulatorische Anforderungen und Herausforderungen bei der Qualitätsstandardisierung beeinflussen den Markt für sulfathaltige Biochemikalien. Pharmazeutische und biopharmazeutische Anwendungen erfordern die Einhaltung strenger regulatorischer Rahmenbedingungen, einschließlich Dokumentation, Rückverfolgbarkeit und Chargenkonsistenz. Die Variabilität internationaler Vorschriften erhöht die Komplexität für Hersteller, die in mehreren Regionen tätig sind. Die Erfüllung sich entwickelnder Qualitätsstandards erfordert kontinuierliche Investitionen in Test-, Validierungs- und Zertifizierungsprozesse. Diese regulatorischen Anforderungen können die Markteinführung von Produkten verzögern und die Compliance-Kosten erhöhen, insbesondere für Neueinsteiger und kleinere Anbieter.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für sulfathaltige Biochemikalien mit einem Marktanteil von 38,4 % im Jahr 2024 an, unterstützt durch ein starkes pharmazeutisches und biotechnologisches Ökosystem und hohe Forschungsausgaben. Die Region profitiert von der Präsenz großer Arzneimittelhersteller, fortschrittlicher Forschungsinstitute und etablierter Vertragsforschungsorganisationen. Kontinuierliche Investitionen in Biologika, Antikoagulanzien und zellbasierte Therapien haben die Akzeptanz von sulfathaltigen Biochemikalien beschleunigt. Darüber hinaus verstärken günstige regulatorische Rahmenbedingungen, starker Schutz des geistigen Eigentums und hohe Nachfrage nach hochreinen biochemischen Eingängen weiterhin Nordamerikas dominante Position im globalen Verbrauch und in der Innovation.
Europa
Europa machte einen Marktanteil von 27,1 % im Markt für sulfathaltige Biochemikalien im Jahr 2024 aus, angetrieben durch eine robuste pharmazeutische Produktion und umfangreiche akademische Forschungsaktivitäten. Länder wie Deutschland, Frankreich und das Vereinigte Königreich unterstützen die starke Nachfrage durch staatlich finanzierte Lebenswissenschaftsprogramme und expandierende biopharmazeutische Pipelines. Die Region zeigt auch eine wachsende Nutzung von sulfathaltigen Biochemikalien in Kosmetika und Körperpflegeformulierungen, insbesondere in Premium- und dermatologisch getesteten Produkten. Strenge Qualitätsstandards und Anforderungen an die regulatorische Compliance fördern die Nachfrage nach hochwertigen sulfathaltigen Verbindungen weiter und unterstützen ein stabiles Wachstum in pharmazeutischen, Forschungs- und industriellen Anwendungen.
Asien-Pazifik
Asien-Pazifik erreichte einen Marktanteil von 24,6% im Jahr 2024, unterstützt durch die rasche Expansion der pharmazeutischen Produktion und steigende Investitionen in die biomedizinische Forschung. China, Indien, Japan und Südkorea sind wichtige Beitragszahler, die von der wachsenden Arzneimittelproduktionskapazität und der zunehmenden Auslagerung von Forschungsaktivitäten profitieren. Die Region zeigt auch starkes Wachstum in den Bereichen Kosmetik und Nutraceuticals, wo sulfathaltige Biochemikalien zunehmend als funktionelle Inhaltsstoffe verwendet werden. Kostenwirksame Herstellung, verbesserte Laboreinfrastruktur und zunehmende staatliche Unterstützung für die Lebenswissenschaftsforschung stärken weiterhin die Position Asien-Pazifiks als wachstumsstarker und strategisch wichtiger regionaler Markt.
Lateinamerika
Lateinamerika hielt einen Anteil von 5,6% am Markt für sulfathaltige Biochemikalien im Jahr 2024, angetrieben durch die allmähliche Expansion der pharmazeutischen Produktion und der akademischen Forschungskapazitäten. Länder wie Brasilien und Mexiko erhöhen die Investitionen in die Gesundheitsinfrastruktur und die lokale Arzneimittelproduktion, was die Nachfrage nach biochemischen Inputs unterstützt. Das Wachstum wird auch durch die steigende Akzeptanz von sulfathaltigen Verbindungen in Forschungslabors und der Kosmetikherstellung unterstützt. Obwohl der Markt im Vergleich zu entwickelten Regionen kleiner bleibt, verbessern sich die regulatorischen Rahmenbedingungen und zunehmende Kooperationen mit globalen Pharmaunternehmen stärken weiterhin die regionale Nachfrage und die langfristigen Wachstumsaussichten.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte einen Marktanteil von 4,3% im Jahr 2024 aus, unterstützt durch wachsende Investitionen im Gesundheitswesen und die allmähliche Entwicklung der pharmazeutischen und Forschungsinfrastruktur. Länder in der Golfregion erweitern die Herstellung von Biologika und Forschungsinitiativen als Teil von Strategien zur Diversifizierung des Gesundheitswesens. In Afrika tragen steigende akademische Forschungsaktivitäten und internationale Kooperationen zur Marktnachfrage bei. Obwohl die Akzeptanz im Vergleich zu anderen Regionen begrenzt bleibt, schafft der zunehmende staatliche Fokus auf die Modernisierung des Gesundheitswesens und den Aufbau von Forschungskapazitäten weiterhin stetige Chancen für sulfathaltige Biochemikalien in der gesamten Region.
Marktsegmentierungen:
Nach Produkttyp
- Sulfatierte Polysaccharide
- Sulfatierte Lipide
- Sulfatierte Steroide
- Andere sulfathaltige Verbindungen
Nach Anwendung
- Pharmazeutika und Biopharmazeutika
- Kosmetik und Körperpflege
- Lebensmittel und Nutraceuticals
- Forschung und Diagnostik
Nach Endbenutzer
- Pharmazeutische und biotechnologische Unternehmen
- Akademische und Forschungseinrichtungen
- Auftragsforschungsorganisationen (CROs)
- Hersteller von Kosmetik und Körperpflege
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Merck KGaA, Thermo Fisher Scientific Inc., Sigma-Aldrich Co. LLC, Lonza Group Ltd., FUJIFILM Wako Pure Chemical Corporation, Tokyo Chemical Industry Co., Ltd. (TCI), Cayman Chemical Company, Biosynth Ltd., Santa Cruz Biotechnology, Inc. und Carbosynth dominieren den Markt für sulfatierte Biochemikalien. Die Marktstruktur spiegelt einen starken Fokus auf Produktreinheit, regulatorische Compliance und anwendungsspezifische Anpassung wider. Führende Akteure konzentrieren sich darauf, ihre Portfolios an hochreinen sulfatierten Polysacchariden, Lipiden und Steroiden zu erweitern, um die pharmazeutische und biopharmazeutische Forschung zu unterstützen. Strategische Investitionen in fortschrittliche Synthese-, Reinigungstechnologien und Qualitätssicherungssysteme stärken die Glaubwürdigkeit der Lieferanten. Unternehmen verfolgen auch die geografische Expansion durch regionale Vertriebsnetze und Partnerschaften mit Forschungsinstituten und CROs. Kontinuierliche Innovation, zuverlässige Lieferketten und starker technischer Support bleiben entscheidende Wettbewerbsfaktoren, die es etablierten Akteuren ermöglichen, langfristige Kundenbeziehungen aufrechtzuerhalten und ihre Marktposition zu sichern.
Analyse der Hauptakteure
- Merck KGaA
- Thermo Fisher Scientific Inc.
- Sigma-Aldrich Co. LLC
- Lonza Group Ltd.
- FUJIFILM Wako Pure Chemical Corporation
- Tokyo Chemical Industry Co., Ltd. (TCI)
- Cayman Chemical Company
- Biosynth Ltd.
- Santa Cruz Biotechnology, Inc.
- Carbosynth (ein VWR / Avantor Unternehmen)
Jüngste Entwicklungen
- Im Oktober 2025 ging Merck KGaA eine Partnerschaft mit der Promega Corporation ein, um neuartige Technologien zur Förderung der 3-D-Zelldrogenforschung gemeinsam zu entwickeln und die Forschungskapazitäten zu stärken.
- Im September 2025 schloss Thermo Fisher Scientific die Übernahme des Reinigungs- und Filtrationsgeschäfts von Solventum ab, um seine Angebote im Bereich Bioprozessierung und biochemische Unterstützung zu erweitern.
- Im August 2025 brachte Shimadzu sein LC/MS/MS Method Package für Glycosaminoglykane für das LCMS-8065XE-System auf den Markt, das einen gebrauchsfertigen Workflow zur Analyse von Glycosaminoglykanen bietet und die Methodenentwicklungszeit für die Analyse sulfatisierter GAGs verkürzt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für sulfatisierte Biochemikalien wird ein stetiges Wachstum verzeichnen, angetrieben durch die Ausweitung der pharmazeutischen und biopharmazeutischen Forschungsaktivitäten.
- Die zunehmende Entwicklung von Biologika und fortschrittlichen Therapeutika wird die Nachfrage nach hochreinen sulfatierten Verbindungen weiterhin stärken.
- Steigende Investitionen in die Lebenswissenschaften und biomedizinische Forschung werden den anhaltenden Verbrauch in akademischen und kommerziellen Laboren unterstützen.
- Die zunehmende Verwendung von sulfatierten Biochemikalien in Kosmetik- und Körperpflegeformulierungen wird neue Anwendungsmöglichkeiten schaffen.
- Das Wachstum in der Auftragsforschung und der ausgelagerten Arzneimittelentwicklung wird eine konstante Nachfrage von CROs weltweit antreiben.
- Fortschritte in der Glykobiologie und Zellsignalstudien werden den Anwendungsbereich von sulfatierten Polysacchariden erweitern.
- Hersteller werden sich auf Produktanpassungen und anwendungsspezifische Lösungen konzentrieren, um die Wettbewerbsfähigkeit auf dem Markt zu erhöhen.
- Regulatorische Compliance und Qualitätsstandardisierung bleiben zentrale Fokusbereiche für Marktteilnehmer.
- Der asiatisch-pazifische Raum wird sich als wachstumsstarke Region herauskristallisieren, unterstützt durch die wachsende pharmazeutische Produktionskapazität.
- Strategische Partnerschaften und Investitionen in fortschrittliche Reinigungstechnologien werden die langfristige Marktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für sulfatierte Biochemikalien und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für sulfatierte Biochemikalien voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die führenden Unternehmen im Markt für sulfatierten Biochemikalien?
Wie ist der Markt für sulfatierten Biochemikalien strukturiert?
Was treibt das Wachstum des Marktes für sulfatierte Biochemikalien an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für sulfathaltige Biochemikalien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für sulfathaltige Biochemikalien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 171,774 Million → 2032: USD 255,728.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für sulfathaltige Biochemikalien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für sulfathaltige Biochemikalien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für sulfathaltige Biochemikalien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für sulfathaltige Biochemikalien Market Drivers
- 3.3 Markt für sulfathaltige Biochemikalien Market Restraints & Challenges
- 3.4 Markt für sulfathaltige Biochemikalien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für sulfathaltige Biochemikalien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für sulfathaltige Biochemikalien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für sulfathaltige Biochemikalien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für sulfathaltige Biochemikalien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für sulfathaltige Biochemikalien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für sulfathaltige Biochemikalien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für sulfathaltige Biochemikalien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für sulfathaltige Biochemikalien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für sulfathaltige Biochemikalien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für sulfathaltige Biochemikalien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für sulfathaltige Biochemikalien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für sulfathaltige Biochemikalien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für sulfathaltige Biochemikalien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für sulfathaltige Biochemikalien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für sulfathaltige Biochemikalien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für sulfathaltige Biochemikalien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für sulfathaltige Biochemikalien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für sulfathaltige Biochemikalien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für sulfathaltige Biochemikalien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
