
Marktübersicht
Der Markt für Kryptokokkose-Therapeutika wird voraussichtlich von 510,42 Millionen USD im Jahr 2024 auf geschätzte 843,85 Millionen USD bis 2032 wachsen, mit einer CAGR von 8,74 % von 2024 bis 2032. Das Wachstum spiegelt die anhaltende Nachfrage nach Antimykotika-Behandlungen bei immungeschwächten Patienten wider, insbesondere bei solchen mit fortgeschrittener HIV-Infektion, Organtransplantationen und hämatologischen Malignomen. Der steigende Einsatz von leitlinienbasierter Induktionstherapie, breitere Diagnosen in tertiären Pflegeeinrichtungen und die fortgesetzte Verwendung von oralen Azolen für Konsolidierungs- und Erhaltungstherapien unterstützen die Marktexpansion. Nordamerika führt den Markt an, unterstützt durch eine starke Krankenhausinfrastruktur, höhere Diagnoseraten, etablierten Zugang zu Antimykotika und umfassende, von Spezialisten geleitete Behandlung invasiver Pilzinfektionen.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kryptokokkose-Therapeutika 2024 | 510,42 Millionen USD |
| CAGR des Marktes für Kryptokokkose-Therapeutika | 8,74% |
| Marktgröße für Kryptokokkose-Therapeutika 2032 | 843,85 Millionen USD |
Markteinblicke
- Nordamerika hielt 2024 mit 34,2 % des weltweiten Umsatzes die führende regionale Position, angetrieben durch spezialisierte Krankenhausversorgung, Transplantationsvolumen und breite Verfügbarkeit von Antimykotika.
- Antimykotika dominierten mit einem geschätzten Anteil von 68,4 % im Jahr 2024 die Arzneimittelklasse, da sie weiterhin die Kerntherapie in Induktion, Konsolidierung und Erhaltung darstellen.
- Amphotericin B führte die Nachfrage nach Molekültypen mit einem geschätzten Anteil von 42,1 %, unterstützt durch seine zentrale Rolle im Management schwerer kryptokokkaler Meningitis.
- Pfizer, Merck & Co., Gilead Sciences, Teva und Astellas Pharma repräsentieren fünf wichtige Marktteilnehmer mit breiter anti-infektiver Reichweite und etablierten institutionellen Kanälen.
- Ein wichtiger Markttrend konzentriert sich auf die verstärkte Nutzung von liposomalen Amphotericin B-basierten Induktionsregimen zusammen mit kostengünstigen oralen Azolen für die längerfristige ambulante Therapie.
Analyse der Marktsegmentierung
Antimykotika hielten 2024 den größten Anteil am Segment der Arzneimittelklasse mit geschätzten 68,4 %. Diese Dominanz spiegelt ihre direkte Rolle als Standard-Erstlinientherapie in den akuten und Erhaltungsphasen der Kryptokokkose-Pflege wider. Krankenhäuser priorisieren weiterhin Amphotericin B, Flucytosin und Azole in definierten Behandlungswegen, während die Kombinationstherapie von einer kleineren Basis aus wächst, da klinische Leitlinien zunehmend multidrug-Induktionsregimen für schwere Erkrankungen bevorzugen. Amphotericin B machte 2024 den größten Anteil am Segment der Molekültypen mit geschätzten 42,1 % aus. Seine führende Position resultiert aus dem konsistenten Einsatz in der Induktionstherapie für kryptokokkale Meningitis, insbesondere bei hospitalisierten und kritisch kranken Patienten. Liposomale Formulierungen unterstützen auch die Umsatzkonzentration, da Kliniker sie bevorzugen, wenn Nierensicherheit und Verträglichkeit wichtig sind, während Azole für den Step-down und die langfristige Unterdrückung unerlässlich bleiben. IV stellte 2024 die dominierende Verabreichungsroute mit einem geschätzten Anteil von 57,6 % dar. Die Führungsposition von IV spiegelt die Notwendigkeit einer schnellen stationären Behandlung während der Induktion wider, insbesondere bei schweren Infektionen des zentralen Nervensystems und Hochrisiko-immungeschwächten Fällen. Die orale Therapie expandiert weiterhin durch Fluconazol und andere Azole, die nach der Stabilisierung eingesetzt werden, doch die krankenhausgetriebene Initiierung hält die IV-Verabreichung in der führenden Position.Wichtige Wachstumsfaktoren
Steigende Zahl immungeschwächter Patienten erweitert das Behandlungsvolumen
Die wachsende Zahl immungeschwächter Patienten erweitert weiterhin die behandelte Population für Kryptokokkose-Therapeutika. Fortgeschrittene HIV-Erkrankungen bleiben der wichtigste klinische Treiber, insbesondere in Umgebungen, in denen späte Diagnosen und Therapieunterbrechungen anhalten. Globale Pflegeprogramme identifizieren jetzt mehr Pilzinfektionen früher, was den Beginn von Induktions-, Konsolidierungs- und Erhaltungstherapien erhöht. Dieses Muster unterstützt die wiederkehrende Nachfrage nach Amphotericin B, Flucytosin und Azolen sowohl in stationären als auch in ambulanten Einrichtungen. Kryptokokkale Meningitis macht immer noch etwa 15 % der AIDS-bedingten Todesfälle weltweit aus, was den anhaltenden medizinischen Bedarf an effektiven und rechtzeitigen Antimykotika-Interventionen unterstreicht. Da Gesundheitssysteme die HIV-Versorgungspfade und Überweisungsnetzwerke stärken, treten mehr Patienten früher in die Behandlung ein, was die Medikamentennutzung über das gesamte Versorgungskontinuum hinweg verbessert.Krankenhausbehandlungsprotokolle stärken die Nachfrage nach Induktionstherapie
Die klinische Praxis bevorzugt zunehmend strukturierte, von Krankenhäusern geleitete Behandlungswege für Kryptokokkose, was den Einsatz von höherwertigen Induktionsregimen unterstützt. Schwere Erkrankungen treten häufig mit Beteiligung des zentralen Nervensystems, erhöhtem intrakranialem Druck und dringendem Bedarf an überwachter stationärer Pflege auf. Diese Fälle sind auf IV-Antimykotika, enge Laborüberwachung und spezialisiertes Infektionskrankheitsmanagement angewiesen. Aktualisierte therapeutische Protokolle haben auch die Standardisierung der Regimen verbessert und helfen Krankenhäusern, definierte Kombinationen anstelle fragmentierter Einzelagentenbestände zu beschaffen. Die Weltgesundheitsorganisation empfiehlt kürzere Induktionsansätze, die sich auf liposomales Amphotericin B mit Begleitmitteln konzentrieren, um die Infusionsbelastung zu reduzieren und die betriebliche Machbarkeit in Behandlungszentren zu verbessern. Da tertiäre Krankenhäuser ihre Formulare mit diesen Protokollen in Einklang bringen, wird der Einkauf vorhersehbarer und unterstützt eine breitere therapeutische Akzeptanz.Generische Verfügbarkeit verbessert die Erschwinglichkeit und Marktreichweite
Die breitere Verfügbarkeit von generischen Antimykotika hat die Erschwinglichkeit verbessert und die geografische Reichweite erweitert, insbesondere in preissensiblen Märkten. Orale Azole wie Fluconazol bleiben zentral für die Langzeittherapie, und der generische Wettbewerb hilft Anbietern, die Kontinuität nach der Krankenhausentlassung aufrechtzuerhalten. Niedrigere Anschaffungskosten unterstützen auch die öffentliche Beschaffung, von Spendern unterstützte Käufe und die Aufnahme in Programme für unentbehrliche Arzneimittel. Diese Kostendynamik ist wichtig, da die Behandlung von Kryptokokkose oft über Monate hinweg dauert und einen zuverlässigen Zugang über die Akutversorgung hinaus erfordert. Die Nachfrage profitiert auch vom Wachstum anderer immungeschwächter Populationen, einschließlich Transplantations- und Onkologiepatienten, die einem erhöhten Risiko für invasive Pilzinfektionen ausgesetzt sind. Allein in den Vereinigten Staaten wurden 2023 mehr als 46.000 Organtransplantationen durchgeführt, was auf eine große und wachsende Kohorte hinweist, die eine enge Pilzüberwachung und einen rechtzeitigen Zugang zu Antimykotika erfordert.Wichtige Trends & Chancen
Liposomale Induktionsregimen verändern die Behandlungspraxis
Die klinische Praxis verlagert sich hin zu liposomalen Amphotericin B-basierten Induktionsregimen, die eine bessere Verträglichkeit und einfachere Verabreichung als ältere verlängerte Infusionspläne bieten. Dieser Trend beeinflusst Krankenhausformulare, Budgetplanung und die Präferenz von Ärzten bei schwerer kryptokokkaler Meningitis. Er erhöht auch die Nachfrage nach Produkten, die Wirksamkeit mit Nierensicherheit und kürzerem stationären Ressourceneinsatz ausbalancieren. Globale Leitlinien haben diesen Wandel beschleunigt, indem sie eine einzelne hochdosierte liposomale Amphotericin B-basierte Induktion befürworten, die die Infusionstage in ausgewählten Behandlungsprotokollen von sieben auf einen reduzieren kann. Diese Änderung verbessert die Machbarkeit für Krankenhäuser, die hohe Patientenzahlen und eingeschränkte Pflegekapazitäten bewältigen.Orale Step-down-Therapie gewinnt an operativer Bedeutung
Die orale Therapie bleibt nach der anfänglichen Krankheitskontrolle unverzichtbar, und dies treibt einen stärkeren Fokus auf Step-down- und Erhaltungstherapiewege. Azole profitieren weiterhin von breiter Vertrautheit bei Verschreibern, geringerem Verabreichungsaufwand und Eignung für die ambulante Nachsorge. Beschaffungsteams bewerten zunehmend die gesamte Behandlungskontinuität anstelle nur der stationären Induktionskosten. Dies unterstützt eine stabile Nachfrage nach zuverlässiger generischer Versorgung, Patientenadhärenz-Tools und entlassungsgebundener Verschreibung. Da mehr Anbieter Kryptokokkose durch integrierte Infektionskrankheitsprogramme managen, gewinnen orale Formulierungen an Bedeutung als Brücke zwischen akuter Stabilisierung und langfristiger Rückfallprävention.Schwellenmärkte schaffen zugangsorientiertes Wachstumspotenzial
Erhebliche Chancen liegen in der Erweiterung des Zugangs in der Asien-Pazifik-Region, Lateinamerika und Afrika, wo die Krankheitslast hoch bleibt, aber die Verfügbarkeit der Behandlung ungleichmäßig ist. Öffentliche Ausschreibungen, gebündelte Beschaffung und lokale Vertriebspartnerschaften können die Versorgung mit Amphotericin B, Flucytosin und Fluconazol in bedürftigen Umgebungen verbessern. Hersteller, die Packungsgrößen, Kühlkettenplanung und institutionelle Preisgestaltung an die Nachfrage öffentlicher Krankenhäuser anpassen, können unerschlossene Volumina erfassen. Die Chancen sind am größten, wo Regierungen und nichtstaatliche Programme die Pilzdiagnostik, die HIV-Anbindung an die Versorgung und die Verfügbarkeit unentbehrlicher Arzneimittel verbessern. Ein besserer Zugang zu vollständigen Behandlungsregimen würde sowohl die klinischen Ergebnisse als auch die Markttiefe unterstützen.Formulierungsinnovation eröffnet Raum für Differenzierung
Produktinnovationen bieten weiterhin bedeutende Chancen in einem Markt, der durch Toxizitätsmanagement, verlängerte Therapie und Einschränkungen im Krankenhausworkflow geprägt ist. Unternehmen können sich durch Lipidformulierungen, hitzestabile Präsentationen, einfachere Rekonstitution und Produkte, die in ressourcenarmen Behandlungsumgebungen passen, differenzieren. Es gibt auch Raum für Co-Package-Therapiemodelle, die die Induktions- und Konsolidierungsverschreibung in Krankenhaussystemen vereinfachen. Die Integration von Schnellantigentests mit Behandlungsinitiierungsprotokollen könnte den rechtzeitigen Therapiebeginn weiter erhöhen und den Verlust zwischen Diagnose und Arzneimittelverabreichung reduzieren. Da klinische Pfade standardisierter werden, sind Anbieter mit zuverlässiger Qualität, Schulungsunterstützung und breiter Distribution besser positioniert, um langfristige institutionelle Nachfrage zu sichern.Wichtige Herausforderungen
Versorgungslücken schränken den Zugang zu vollständigen Regimen ein
Der Zugang zu vollständigen Kryptokokkose-Behandlungen bleibt ungleichmäßig, insbesondere in ressourcenarmen Märkten, in denen die Verfügbarkeit von Flucytosin und liposomalem Amphotericin B inkonsistent sein kann. Krankenhäuser sind oft auf zentrale Ausschreibungen und importierte Versorgung angewiesen, was das Risiko von Verzögerungen, Engpässen und Substitutionen mit weniger optimalen Regimen schafft. Diese Einschränkungen schwächen die Standardisierung der Behandlung und können die Nachfrage zu kostengünstigeren oralen Alternativen verschieben, selbst wenn schwere Erkrankungen eine intensivere Induktionstherapie erfordern.Toxizitätsbelastung und verzögerte Diagnose verlangsamen die Aufnahme der Behandlung
Die Therapie der Kryptokokkose bleibt klinisch komplex, da Amphotericin B eine Nierenüberwachung, Elektrolytmanagement und längere stationäre Überwachung erfordern kann. Dies erhöht die Gesamtkosten der Behandlung und schränkt die Nutzung in Einrichtungen mit schwacher Laborunterstützung ein. Verzögerte Diagnosen bleiben ebenfalls ein großes Hindernis, da viele Patienten spät mit fortgeschrittener Meningitis oder systemischer Infektion präsentiert werden. Späte Präsentationen reduzieren die Behandlungseffizienz, erschweren die Ergebnisse und schränken die Marktentwicklung in Umgebungen ein, in denen Testpfade fragmentiert bleiben.Regionale Analyse
Markttrends für Kryptokokkose-Therapeutika in Nordamerika
Nordamerika machte 2024 34,2 % des weltweiten Umsatzes mit Kryptokokkose-Therapeutika aus. Die regionale Nachfrage profitiert von fortschrittlicher Diagnostikfähigkeit, starken Überweisungsnetzwerken für Infektionskrankheiten und hoher Behandlungsintensität in tertiären Krankenhäusern. Transplantationszentren, Onkologieprogramme und HIV-Spezialkliniken treiben den stetigen Einsatz von Amphotericin B-basierten Induktionstherapien und langwierigen oralen Azolen voran. Krankenhausformulare bevorzugen zunehmend Lipidformulierungen, wenn Kliniker eine geringere Nephrotoxizität und kürzere Managementkomplexität anstreben. Erstattungsstrukturen unterstützen den Zugang zu Marken- und generischen Antimykotika, während institutionelle Käufer Wert auf Versorgungssicherheit, klinische Evidenz und Stewardship-Ausrichtung legen. Der Wettbewerbsdruck bleibt hoch, da multinationale Unternehmen und generische Anbieter sowohl Krankenhaus- als auch Spezialapothekenkanäle bedienen.Markttrends für Kryptokokkose-Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2024 27,6 % des weltweiten Umsatzes mit Kryptokokkose-Therapeutika aus. Die Region kombiniert große Patientengruppen mit ungleichem Zugang, was starkes Volumenpotenzial, aber anhaltenden Preisdruck schafft. Indien, China und Teile Südostasiens tragen durch HIV-Versorgungsprogramme, tertiäre Infektionskrankheiten-Krankenhäuser und wachsende immungeschwächte Populationen zur Nachfrage bei. Generische Azole spielen eine wichtige Rolle bei der Behandlungskontinuität, da die Erschwinglichkeit die Verschreibungs- und Beschaffungsergebnisse stark beeinflusst. IV-Antimykotika bleiben in städtischen Überweisungszentren konzentriert, wo schwere kryptokokkale Meningitis unter fachkundiger Aufsicht behandelt wird. Die lokale Produktionsstärke in Indien unterstützt die regionale Versorgung, doch der Zugang zu Flucytosin und Premium-Lipidformulierungen bleibt in einkommensschwächeren Märkten weniger konsistent.Markttrends für Kryptokokkose-Therapeutika in Europa
Europa machte 2024 21,1 % des weltweiten Umsatzes mit Kryptokokkose-Therapeutika aus. Der Markt spiegelt strukturierte Leitlinienbefolgung, starke Krankenhausapothekensysteme und breite Verfügbarkeit wesentlicher Antimykotika in den wichtigsten westeuropäischen Ländern wider. Die Nachfrage konzentriert sich auf tertiäre Krankenhäuser, die Transplantationsempfänger, Hämatologiepatienten und komplexe HIV-Fälle behandeln. Der Einsatz von liposomalem Amphotericin B ist relativ gut etabliert, wo die Erstattung teurere stationäre Therapien unterstützt und Kliniker Sicherheit priorisieren. Orale Azole bleiben für Konsolidierung und Erhaltung weit verbreitet, wobei Generika die Kostendämpfung in öffentlichen Systemen unterstützen. Westeuropa zeigt stabile Premium-Aufnahme, während Teile Mittel- und Osteuropas stärker auf budgetempfindliche Beschaffung und generische Versorgung angewiesen sind.Markttrends für Kryptokokkose-Therapeutika in Lateinamerika
Lateinamerika machte 2024 8,4 % des weltweiten Umsatzes mit Kryptokokkose-Therapeutika aus. Die regionale Nachfrage wird durch HIV-assoziierte kryptokokkale Erkrankungen, späte Präsentationen und öffentliche Beschaffungsmuster geprägt. Brasilien und Mexiko verankern die Marktaktivität durch große Krankenhausnetzwerke, Referenzlabore und zentrale Beschaffungsmechanismen. Generisches Fluconazol bleibt unerlässlich, da Behandlungsprogramme auf erschwingliche Langzeittherapien nach der Entlassung angewiesen sind. Die Nachfrage nach Amphotericin B bleibt in öffentlichen Krankenhäusern und Fachzentren konzentriert, wo Versorgungsplanung und Kühlkettenausführung die Behandlungskontinuität beeinflussen. Die Marktleistung variiert je nach Land, da Erstattungstiefe, Importabhängigkeit und Bestandsmanagement in den öffentlichen Gesundheitssystemen stark unterschiedlich sind.Markttrends für Kryptokokkose-Therapeutika im Nahen Osten und Afrika
Der Nahe Osten und Afrika machten 2024 8,7 % des weltweiten Umsatzes mit Kryptokokkose-Therapeutika aus. Die Region trägt einen erheblichen klinischen Bedarf, insbesondere in Subs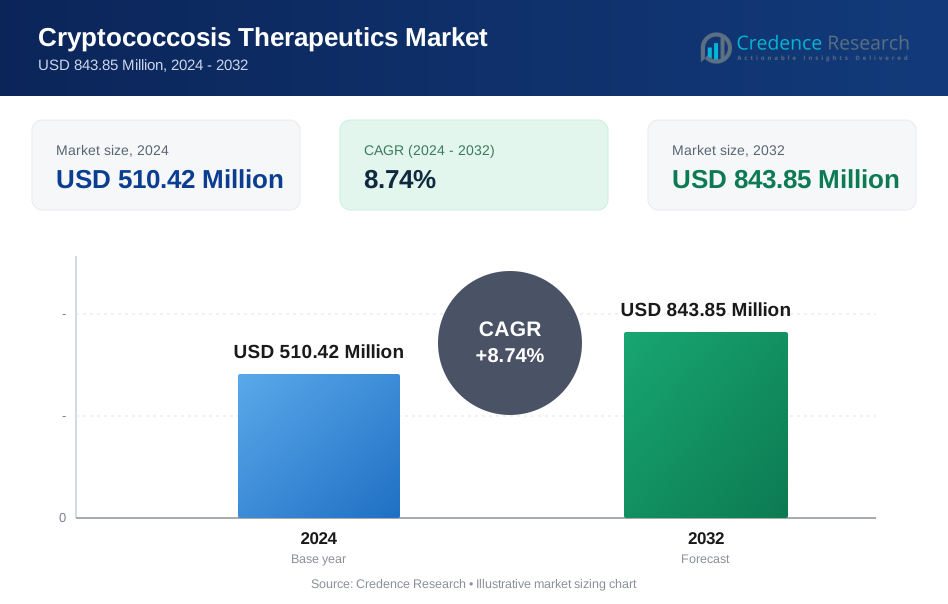
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
F: Wie groß ist der Markt für Therapeutika gegen Kryptokokkose im Jahr 2024?
F: Wie groß ist der Markt für Therapeutika gegen Kryptokokkose im Jahr 2024?
F: Welche Faktoren treiben das Wachstum im Markt für Therapeutika gegen Kryptokokkose an?
F: Welcher Schlüsseltrend prägt den Markt für Therapeutika gegen Kryptokokkose?
F: Wer sind die führenden Akteure im Markt für Therapeutika gegen Kryptokokkose?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Therapeutika gegen Kryptokokkose Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Therapeutika gegen Kryptokokkose Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 510.42 Million → 2032: USD 843.85 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Therapeutika gegen Kryptokokkose Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Therapeutika gegen Kryptokokkose Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Therapeutika gegen Kryptokokkose Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Therapeutika gegen Kryptokokkose Market Drivers
- 3.3 Markt für Therapeutika gegen Kryptokokkose Market Restraints & Challenges
- 3.4 Markt für Therapeutika gegen Kryptokokkose Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Therapeutika gegen Kryptokokkose Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Therapeutika gegen Kryptokokkose Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Therapeutika gegen Kryptokokkose category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Therapeutika gegen Kryptokokkose Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Therapeutika gegen Kryptokokkose Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Therapeutika gegen Kryptokokkose market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Therapeutika gegen Kryptokokkose Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Therapeutika gegen Kryptokokkose Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Therapeutika gegen Kryptokokkose Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Therapeutika gegen Kryptokokkose (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Therapeutika gegen Kryptokokkose Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Therapeutika gegen Kryptokokkose Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Therapeutika gegen Kryptokokkose Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Therapeutika gegen Kryptokokkose Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Therapeutika gegen Kryptokokkose Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Therapeutika gegen Kryptokokkose Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Therapeutika gegen Kryptokokkose Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Therapeutika gegen Kryptokokkose Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Therapeutika gegen Kryptokokkose Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
