
Marktübersicht
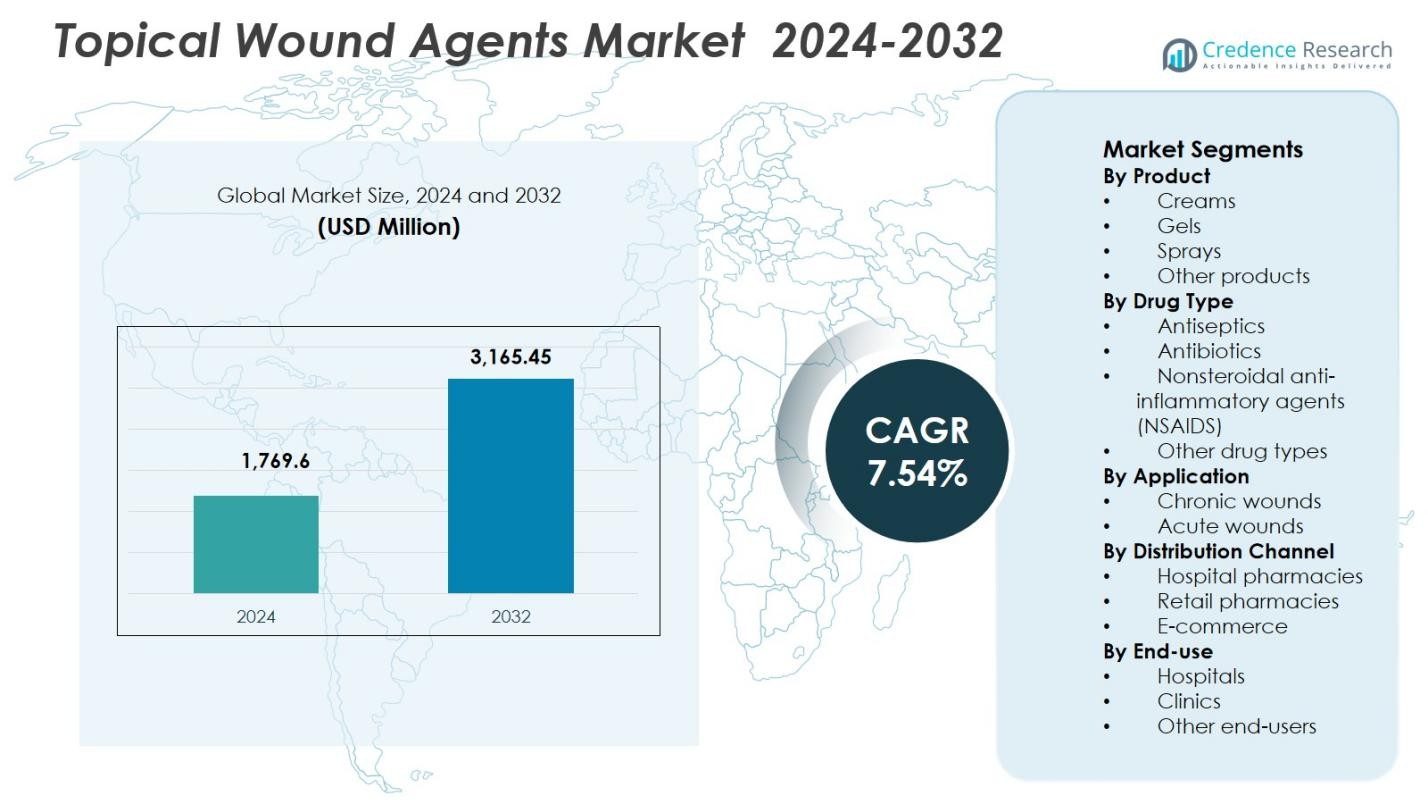
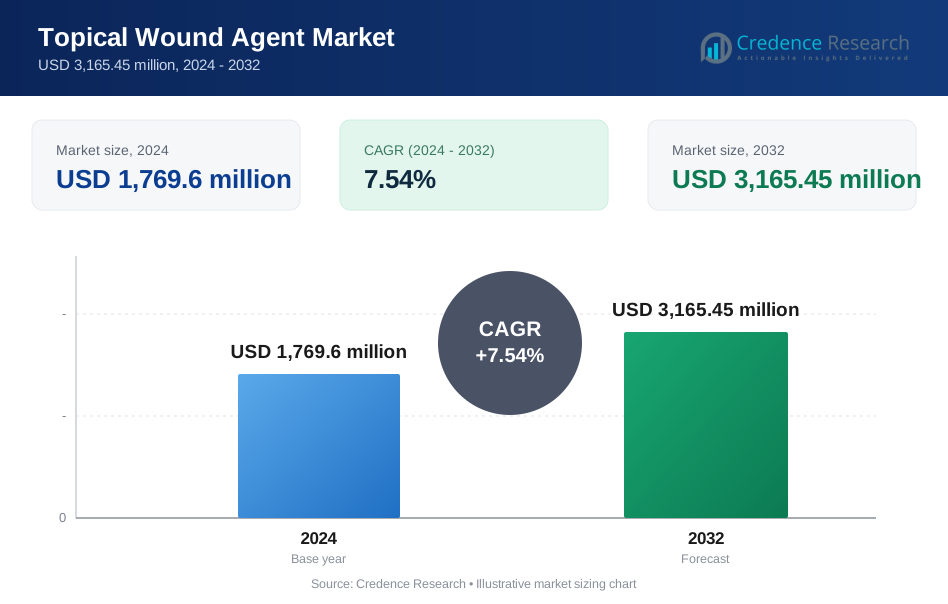
Der Markt für topische Wundmittel wurde 2024 mit 1.769,6 Millionen USD bewertet und wird voraussichtlich bis 2032 3.165,45 Millionen USD erreichen, mit einer CAGR von 7,54 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für topische Wundmittel 2024 | USD 1.769,6 Millionen |
| Markt für topische Wundmittel, CAGR | 7,54% |
| Marktgröße für topische Wundmittel 2032 | USD 3.165,45 Millionen |
Der Markt für topische Wundmittel wird geprägt durch die starke Präsenz etablierter Gesundheits- und Pharmaunternehmen wie Smith & Nephew plc, 3M Company, Mölnlycke Health Care AB, Coloplast A/S, Medline Industries, Inc., Teva Pharmaceutical Industries Ltd., AstraZeneca, Arch Therapeutics, Inc. und Osiris Therapeutics, Inc. Diese Akteure konzentrieren sich darauf, topische Portfolios in den Bereichen Cremes, Gele und Sprays zu erweitern, um Infektionskontrolle, Schmerzmanagement und beschleunigte Heilungsergebnisse zu adressieren. Kontinuierliche Investitionen in Formulierungsfortschritte und eine breitere Verteilung in Krankenhäusern und im häuslichen Umfeld unterstützen die nachhaltige Einführung. Regional führt Nordamerika den Markt mit einem 38,6% Anteil an, angetrieben durch fortschrittliche Gesundheitsinfrastruktur, hohe Prävalenz chronischer Wunden und starke Akzeptanz evidenzbasierter Wundversorgungspraktiken in klinischen und ambulanten Umgebungen.
Markteinblicke
- Der Markt für topische Wundmittel wurde 2024 mit 1.769,6 Millionen USD bewertet und soll im Prognosezeitraum mit einer CAGR von 7,54 % wachsen, angetrieben durch die steigende Nachfrage nach effektiven Wundmanagementlösungen in akuten und chronischen Pflegeumgebungen.
- Das Marktwachstum wird hauptsächlich durch die zunehmende Prävalenz chronischer Wunden, höhere chirurgische Volumina und die wachsende Abhängigkeit von topischen Therapien zur Infektionskontrolle, Schmerzlinderung und schnelleren Heilungsergebnissen in Krankenhäusern und im häuslichen Umfeld angetrieben.
- Produktinnovation bleibt ein wichtiger Trend, wobei Cremes aufgrund der einfachen Anwendung einen Segmentanteil von 42,6 % halten, während Antiseptika nach Arzneimitteltyp mit einem Anteil von 46,8 % führend sind, unterstützt durch die breite antimikrobielle Wirksamkeit.
- Intensive Beteiligung etablierter Akteure fördert die Portfolioerweiterung, Formulierungsverbesserungen und eine breitere Verteilung, während Preisdruck und regulatorische Überprüfungen als bemerkenswerte Einschränkungen die Produktpositionierung beeinflussen.
- Regional führt Nordamerika mit einem Anteil von 38,6 %, gefolgt von Europa mit 27,4 % und dem asiatisch-pazifischen Raum mit 22,1 %, was Unterschiede in der Gesundheitsinfrastruktur, der Belastung durch chronische Wunden und der Einführung fortschrittlicher Wundversorgungspraktiken widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkt:
Der Markt für topische Wundmittel nach Produkt zeigt, dass Cremes im Jahr 2024 das dominierende Untersegment sind und einen Marktanteil von 42,6 % ausmachen. Cremes führen aufgrund ihrer einfachen Anwendung, ausgewogenen Feuchtigkeitsspeicherung und Eignung für eine Vielzahl von Wundtypen, einschließlich kleiner Schnitte und postoperativer Wunden. Ihre Fähigkeit, eine gleichmäßige Wirkstoffkonzentration bereitzustellen, verbessert die Patientencompliance sowohl im Krankenhaus als auch in der häuslichen Pflege. Gele halten einen Anteil von 28,4 %, unterstützt durch kühlende Effekte und schnelle Absorption, während Sprays 19,1 % ausmachen, angetrieben durch die Nachfrage nach berührungsfreier Anwendung. Andere Produkte repräsentieren insgesamt 9,9 % und bedienen spezielle klinische Bedürfnisse.
- Zum Beispiel bietet das Hansaplast Wundspray alkoholfreie antiseptische Reinigung für Schnitte, Schürfwunden und leichte Verbrennungen durch mechanische Spülung, die in jedem Winkel ohne Brennen oder Fleckenbildung funktioniert.
Nach Wirkstofftyp:
Nach Wirkstofftyp dominieren Antiseptika den Markt für topische Wundmittel mit einem Marktanteil von 46,8 %, angetrieben durch ihre breit gefächerte antimikrobielle Wirkung und weit verbreitete Verwendung in der Infektionsprävention. Antiseptika werden in der Erstlinien-Wundversorgung in Krankenhäusern und ambulanten Kliniken aufgrund des geringen Resistenzrisikos bevorzugt. Antibiotika folgen mit einem Anteil von 31,5 %, unterstützt durch ihre Wirksamkeit bei infizierten und hochriskanten Wunden. NSAIDs machen 14,2 % aus, profitieren von der Nachfrage nach Schmerz- und Entzündungskontrolle während der Wundheilung. Andere Wirkstofftypen halten 7,5 %, hauptsächlich verwendet in spezialisierten Wundpflegeprotokollen und ergänzenden Therapien.
- Zum Beispiel bietet Voltaren Gel (Diclofenac-Natrium 1 %) gezielte Linderung bei akuten Weichteilverletzungen wie Verstauchungen und bietet eine Schmerzreduktion, die mit oralen NSAIDs vergleichbar ist, mit lokalisierter Wirkung und minimaler systemischer Absorption.
Nach Anwendung:
Basierend auf der Anwendung stellen chronische Wunden das dominierende Untersegment mit einem Marktanteil von 58,9 % dar, angetrieben durch die steigende Prävalenz von diabetischen Fußgeschwüren, Druckgeschwüren und venösen Beingeschwüren. Der Bedarf an langfristigem Wundmanagement und häufigen topischen Interventionen hält die starke Nachfrage in diesem Segment aufrecht. Fortschrittliche topische Formulierungen, die Infektionskontrolle und Geweberegeneration unterstützen, verstärken das Wachstum weiter. Akute Wunden machen 41,1 % aus, unterstützt durch zunehmende chirurgische Eingriffe, Traumafälle und ambulante Wundbehandlungen. Schnellere Heilungszeiten und standardisierte Behandlungsprotokolle kennzeichnen das Management akuter Wunden in allen Gesundheitseinrichtungen.
Wichtige Wachstumstreiber
Steigende Prävalenz chronischer und lebensstilbedingter Wunden
Der Markt für topische Wundmittel wird stark durch die wachsende Belastung durch chronische Wunden im Zusammenhang mit Diabetes, Fettleibigkeit und Gefäßerkrankungen angetrieben. Diabetische Fußgeschwüre, Druckgeschwüre und venöse Beingeschwüre erfordern kontinuierliche topische Interventionen zur Infektionskontrolle und Geweberegeneration. Die wachsende geriatrische Bevölkerung erhöht die Nachfrage weiter, da alternde Haut verzögerte Heilung und höhere Verletzungsanfälligkeit zeigt. Gesundheitsdienstleister verlassen sich zunehmend auf topische Wundmittel, um die langfristige Wundversorgung effizient zu verwalten, was das anhaltende Marktwachstum in Krankenhaus-, ambulanten und häuslichen Pflegeeinrichtungen unterstützt.
- Zum Beispiel wurde die Collagenase-Salbe SANTYL von Smith & Nephew in einer Studie mit 787 Patienten zur Behandlung von Dekubitus eingesetzt. Patienten erreichten 38% höhere 100% Granulationsraten und 47% höhere Epithelisierung nach einem Jahr im Vergleich zu medizinischem Honig.
Zunehmendes Volumen an chirurgischen Eingriffen und Traumafällen
Der stetige Anstieg chirurgischer Eingriffe und trauma-bedingter Verletzungen unterstützt die Nachfrage nach topischen Wundmitteln erheblich. Das post-operative Wundmanagement stützt sich stark auf topische Formulierungen, um Infektionen zu verhindern, Entzündungen zu reduzieren und die Heilung zu beschleunigen. Die zunehmende Akzeptanz minimalinvasiver Operationen und höhere Notfallversorgungsvolumina verstärken die konsistente Produktnutzung. Krankenhäuser und ambulante chirurgische Zentren integrieren topische Wundmittel in standardisierte Pflegepfade, um die Genesungsergebnisse zu verbessern und Komplikationen zu reduzieren, und positionieren diese Produkte als wesentliche Bestandteile moderner Wundmanagementprotokolle.
- Zum Beispiel inaktiviert Mepitel Ag von Mölnlycke Health Care, eine silikonbasierte antimikrobielle Wundkontaktlage, Wundpathogene innerhalb von vier Stunden und hält die Aktivität in vitro bis zu acht Tage aufrecht, wodurch Schmerzen bei Verbandswechseln für genähte chirurgische Wunden minimiert werden.
Fortschritte in der topischen Arzneimittelformulierung und -abgabetechnologien
Laufende Fortschritte in der topischen Arzneimittelabgabe und Formulierungstechnologien wirken als wichtiger Wachstumskatalysator. Hersteller führen verbesserte Cremes, Gele und Sprays mit erhöhter antimikrobieller Wirksamkeit, optimierter Feuchtigkeitsbalance und kontrollierter Wirkstofffreisetzung ein. Diese Innovationen verbessern die Wundheilungseffizienz und erhöhen die Patienten-Compliance. Fortschrittliche Formulierungen, die auf spezifische Wundtypen zugeschnitten sind, unterstützen eine breitere klinische Akzeptanz. Verbesserte Stabilität, einfache Anwendung und Kompatibilität mit der häuslichen Pflege stärken weiter die Marktdurchdringung in verschiedenen Gesundheitsumgebungen.
Wichtige Trends und Chancen
Steigende Akzeptanz von häuslicher Pflege und selbstverabreichten Wundbehandlungen
Der wachsende Trend zur häuslichen Wundpflege stellt einen bedeutenden Trend und eine Chance auf dem Markt dar. Patienten bevorzugen zunehmend topische Wundmittel, die eine sichere und effektive Selbstanwendung ermöglichen und die Abhängigkeit von häufigen Klinikbesuchen reduzieren. Einfach zu verwendende Cremes und Sprays passen zu kürzeren Krankenhausaufenthalten und ambulanten Genesungsmodellen. Erweiterte Einzelhandels- und digitale Vertriebskanäle verbessern die Zugänglichkeit weiter, indem sie es Herstellern ermöglichen, direkt mit Patienten in Kontakt zu treten und ihre Präsenz in verbraucherorientierten Wundpflegesegmenten zu stärken.
- Zum Beispiel ermöglicht die Neosporin Erste-Hilfe-Antibiotische Salbe Heimnutzern, eine dünne Schicht direkt auf kleine Schnitte, Kratzer oder Verbrennungen nach der Reinigung aufzutragen, um Infektionen ohne klinische Intervention zu verhindern. Benutzer decken es mit einem Verband ab und wechseln ihn bei Bedarf täglich, um die ambulante Genesung zu unterstützen.
Entwicklung von multifunktionalen und kombinierten topischen Therapien
Der Markt verzeichnet eine verstärkte Entwicklung multifunktionaler topischer Mittel, die antimikrobielle, entzündungshemmende und heilungsfördernde Eigenschaften kombinieren. Diese Kombinationstherapien vereinfachen Behandlungsprotokolle und verbessern die klinische Effizienz, indem sie mehrere Wundpflegebedürfnisse gleichzeitig adressieren. Gesundheitsfachkräfte bevorzugen solche integrierten Lösungen, um die Produktkomplexität zu reduzieren und die Patientenergebnisse zu verbessern. Dieser Trend schafft Möglichkeiten für eine Premium-Produktpositionierung und eine breitere Akzeptanz in fortgeschrittenen und chronischen Wundmanagementanwendungen.
- Zum Beispiel enthält ConvaTecs AQUACEL Ag Advantage-Verband ionisches Silber und eine Hydrofaser-Schicht, die bei Kontakt mit Exsudat geliert, um die Keimbelastung zu kontrollieren, Ablagerungen zu binden und ein feuchtes Heilungsmilieu zu schaffen, das Entzündungen bei infizierten chronischen und akuten Wunden reduziert.
Wichtige Herausforderungen
Bedenken hinsichtlich antimikrobieller Resistenz und regulatorischer Konformität
Steigende Bedenken hinsichtlich antimikrobieller Resistenz stellen eine bedeutende Herausforderung für den Markt für topische Wundmittel dar. Übermäßiger oder unangemessener Einsatz von antibiotikabasierten topischen Mitteln erhöht die Resistenzrisiken, was zu strengeren klinischen Richtlinien und regulatorischer Prüfung führt. Regulierungsbehörden verlangen robuste Nachweise zur Unterstützung von Sicherheits-, Wirksamkeits- und Anwendungsansprüchen. Diese Anforderungen verlängern die Entwicklungszeiten und erhöhen die Konformitätskosten, was Hersteller dazu zwingt, stark in Forschung, klinische Validierung und regulatorische Ausrichtung zu investieren, um die Marktglaubwürdigkeit zu erhalten.
Preisdruck und inkonsistente Erstattungspolitiken
Preisbeschränkungen und begrenzte Erstattungsabdeckung stellen anhaltende Herausforderungen für die Marktexpansion dar. In mehreren Regionen erhalten topische Wundmittel teilweise oder keine Versicherungserstattung, insbesondere bei der Langzeitversorgung chronischer Wunden. Gesundheitsdienstleister priorisieren oft die Kostenbegrenzung, was den Preisdruck und die Margen nach unten drückt. Diese Herausforderung ist in kostenempfindlichen und aufstrebenden Märkten besonders akut, was Hersteller dazu zwingt, Innovation, Erschwinglichkeit und wertbasierte Differenzierung in Einklang zu bringen, um die Akzeptanz aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für topische Wundmittel mit einem Marktanteil von 38,6% an, angetrieben durch eine hohe Prävalenz chronischer Wunden, fortschrittliche Gesundheitsinfrastruktur und starke Akzeptanz evidenzbasierter Wundpflegepraktiken. Die Region profitiert von der weit verbreiteten Verwendung von topischen Antiseptika und Antibiotika in Krankenhäusern, ambulanten chirurgischen Zentren und häuslichen Pflegeeinrichtungen. Steigende chirurgische Volumina und Traumafälle unterstützen die Nachfrage weiter. Starke Erstattungsrahmen und die frühe Einführung fortschrittlicher topischer Formulierungen verbessern die Produktdurchdringung. Die Präsenz etablierter Pharma- und Medizintechnikunternehmen unterstützt auch kontinuierliche Innovation und konsistentes Marktwachstum in den Vereinigten Staaten und Kanada.
Europa
Europa hält einen Marktanteil von 27,4% im Markt für topische Wundmittel, unterstützt durch eine alternde Bevölkerung und steigende Inzidenz chronischer Wunden wie Druckgeschwüre und venöse Beingeschwüre. Gut strukturierte öffentliche Gesundheitssysteme fördern standardisierte Wundmanagementprotokolle, was eine stetige Nachfrage nach topischen Mitteln antreibt. Ein verstärkter Fokus auf Infektionsprävention und postoperative Pflege stärkt die Akzeptanz weiter. Länder wie Deutschland, das Vereinigte Königreich und Frankreich tragen aufgrund hoher Gesundheitsausgaben und starker klinischer Sensibilisierung erheblich bei. Der regulatorische Fokus auf Sicherheit und Wirksamkeit unterstützt die nachhaltige Nutzung klinisch validierter topischer Wundtherapien.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von 22,1%, was ein schnelles Wachstum widerspiegelt, das durch die zunehmende Diabetesprävalenz, steigende chirurgische Eingriffe und den Ausbau des Gesundheitszugangs getrieben wird. Wachsende Sensibilisierung für Wundmanagement und verbesserte Krankenhausinfrastruktur unterstützen die höhere Akzeptanz von topischen Wundmitteln. Länder wie China, Indien und Japan tragen aufgrund großer Patientenzahlen und wachsender ambulanter Pflegedienste erheblich bei. Steigende Investitionen in die Modernisierung des Gesundheitswesens und die breitere Verfügbarkeit erschwinglicher topischer Formulierungen fördern die Marktexpansion weiter. Die Region profitiert auch von der zunehmenden Akzeptanz von häuslichen Wundmanagementlösungen.
Lateinamerika
Lateinamerika repräsentiert einen Marktanteil von 7,1%, unterstützt durch die Verbesserung der Gesundheitsinfrastruktur und das steigende Bewusstsein für das Management von Wundinfektionen. Die zunehmende Häufigkeit von Traumaverletzungen und chirurgischen Eingriffen treibt die Nachfrage nach topischen Wundmitteln in Krankenhäusern und Kliniken an. Länder wie Brasilien und Mexiko spielen eine Schlüsselrolle aufgrund der Ausweitung öffentlicher Gesundheitsprogramme und der Urbanisierung. Der wachsende Zugang zu grundlegenden Wundpflegeprodukten und die allmähliche Einführung fortschrittlicher topischer Therapien unterstützen das Marktwachstum. Allerdings beeinflusst die Preissensibilität weiterhin die Produktauswahl und fördert die Nachfrage nach kostengünstigen Formulierungen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht einen Marktanteil von 4,8% aus, angetrieben durch allmähliche Verbesserungen beim Zugang zur Gesundheitsversorgung und den zunehmenden Fokus auf Infektionskontrolle im Wundmanagement. Steigende Fälle von diabetesbedingten Wunden und Traumaverletzungen tragen zur konstanten Nachfrage bei. Die Länder des Golfkooperationsrates führen die regionale Einführung aufgrund höherer Gesundheitsausgaben und moderner Krankenhausanlagen an. In Afrika unterstützen erweiterte primäre Gesundheitsinitiativen die verstärkte Nutzung wesentlicher topischer Wundmittel. Während die Marktdurchdringung moderat bleibt, unterstützen laufende Gesundheitsinvestitionen und Aufklärungsprogramme das langfristige Wachstumspotenzial.
Marktsegmentierungen:
Nach Produkt
- Cremes
- Gele
- Sprays
- Andere Produkte
Nach Medikamententyp
- Antiseptika
- Antibiotika
- Nichtsteroidale entzündungshemmende Mittel (NSAIDs)
- Andere Medikamententypen
Nach Anwendung
- Chronische Wunden
- Akute Wunden
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- E-Commerce
Nach Endverbrauch
- Krankenhäuser
- Kliniken
- Andere Endverbraucher
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für topische Wundmittel umfasst führende Akteure wie Smith & Nephew plc, 3M Company, Mölnlycke Health Care AB, Coloplast A/S, Medline Industries, Inc., Teva Pharmaceutical Industries Ltd., AstraZeneca, Arch Therapeutics, Inc. und Osiris Therapeutics, Inc. Diese Unternehmen konzentrieren sich auf die Erweiterung ihres Portfolios durch fortschrittliche topische Formulierungen, Kombinationstherapien und differenzierte Darreichungsformen wie Cremes, Gele und Sprays. Marktteilnehmer betonen Infektionskontrolle, schnellere Heilungsergebnisse und verbesserte Patienten-Compliance, um die klinische Akzeptanz zu stärken. Strategische Prioritäten umfassen Produktinnovation, behördliche Zulassungen und die Expansion in den Bereich der häuslichen Pflege und ambulanten Einrichtungen. Partnerschaften mit Krankenhäusern, Wundpflegekliniken und Vertriebshändlern unterstützen eine breitere Marktreichweite. Unternehmen investieren auch in klinische Validierung und Markenpositionierung, um Produkte in einem stark regulierten Umfeld zu differenzieren. Preisstrategien und wertorientierte Angebote spielen eine entscheidende Rolle bei der Aufrechterhaltung der Wettbewerbsfähigkeit, insbesondere in kostenempfindlichen Regionen und bei der Langzeitbehandlung chronischer Wunden.
Analyse der Hauptakteure
- Medline Industries, Inc.
- Arch Therapeutics, Inc.
- Smith & Nephew plc
- Coloplast A/S
- AstraZeneca
- 3M Company
- Mölnlycke Health Care AB
- Osiris Therapeutics, Inc.
- Mylan N.V.
- Teva Pharmaceutical Industries Ltd.
Neueste Entwicklungen
- Im August 2025 brachte Nuance Medical Hurri-Freeze auf den Markt, ein neues topisches Anästhesiespray, das für schnelle und sichere Schmerzlinderung am Behandlungsort entwickelt wurde.
- Im März 2025 ging BioLab Holdings, Inc. eine Partnerschaft mit der Real Collagen GmbH ein, um fortschrittliche Wundpflegeprodukte mit Fischkollagen-Technologie zu entwickeln.
- Im April 2024 stimmte Mölnlycke Health Care AB der Übernahme von P.G.F. Industry Solutions GmbH zu und fügte die Granudacyn Wundreinigungsreihe seinem Portfolio hinzu.
- Im November 2024 unterzeichnete BioStem Technologies eine Absichtserklärung zur Übernahme der Wundpflegeprodukte von ProgenaCare Global, einschließlich des topischen revyve Antimicrobial Wound Gel, um sein Portfolio in krankenhausbasierten Segmenten zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkt, Arzneimitteltyp, Anwendung, Vertriebskanal, Endnutzung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird aufgrund der steigenden Nachfrage nach effektiver Behandlung chronischer und lebensstilbedingter Wunden weiterhin stetig wachsen.
- Fortschrittliche topische Formulierungen mit verbesserten antimikrobiellen und heilenden Eigenschaften werden breitere klinische Akzeptanz finden.
- Hauspflege- und selbstverwaltete Wundbehandlungslösungen werden zunehmend das Produktdesign und die Vertriebsstrategien beeinflussen.
- Kombinationstherapien, die Infektionskontrolle und Geweberegeneration integrieren, werden die zukünftige Produktentwicklung prägen.
- Wachsende chirurgische Volumina und ambulante Eingriffe werden die Nachfrage nach akuten Wundpflegeanwendungen aufrechterhalten.
- Hersteller werden sich darauf konzentrieren, die Patientencompliance durch einfach anzuwendende und schnell wirkende topische Formate zu verbessern.
- Regulatorische Betonung von Sicherheit und Wirksamkeit wird höhere Investitionen in klinische Validierung und Innovation fördern.
- In aufstrebenden Märkten wird die schnellere Einführung durch den Ausbau der Gesundheitsinfrastruktur und das gestiegene Bewusstsein unterstützt.
- Digitale und Einzelhandelsapothekenkanäle werden eine größere Rolle bei der Verbesserung der Produktzugänglichkeit spielen.
- Die Wettbewerbsintensität wird zunehmen, da Unternehmen Differenzierung durch Innovation, Preisstrategien und Portfolioerweiterung anstreben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für topische Wundmittel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für topische Wundmittel voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für topische Wundmittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für topische Wundmittel antreiben?
Wer sind die führenden Unternehmen im Markt für topische Wundmittel?
Welche Region hatte 2024 den größten Anteil am Markt für topische Wundmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für topische Wundmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für topische Wundmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,769.6 million → 2032: USD 3,165.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für topische Wundmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für topische Wundmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für topische Wundmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für topische Wundmittel Market Drivers
- 3.3 Markt für topische Wundmittel Market Restraints & Challenges
- 3.4 Markt für topische Wundmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für topische Wundmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für topische Wundmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für topische Wundmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für topische Wundmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für topische Wundmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für topische Wundmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für topische Wundmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für topische Wundmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für topische Wundmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für topische Wundmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für topische Wundmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für topische Wundmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für topische Wundmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für topische Wundmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für topische Wundmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für topische Wundmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für topische Wundmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für topische Wundmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für topische Wundmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
