
Marktübersicht
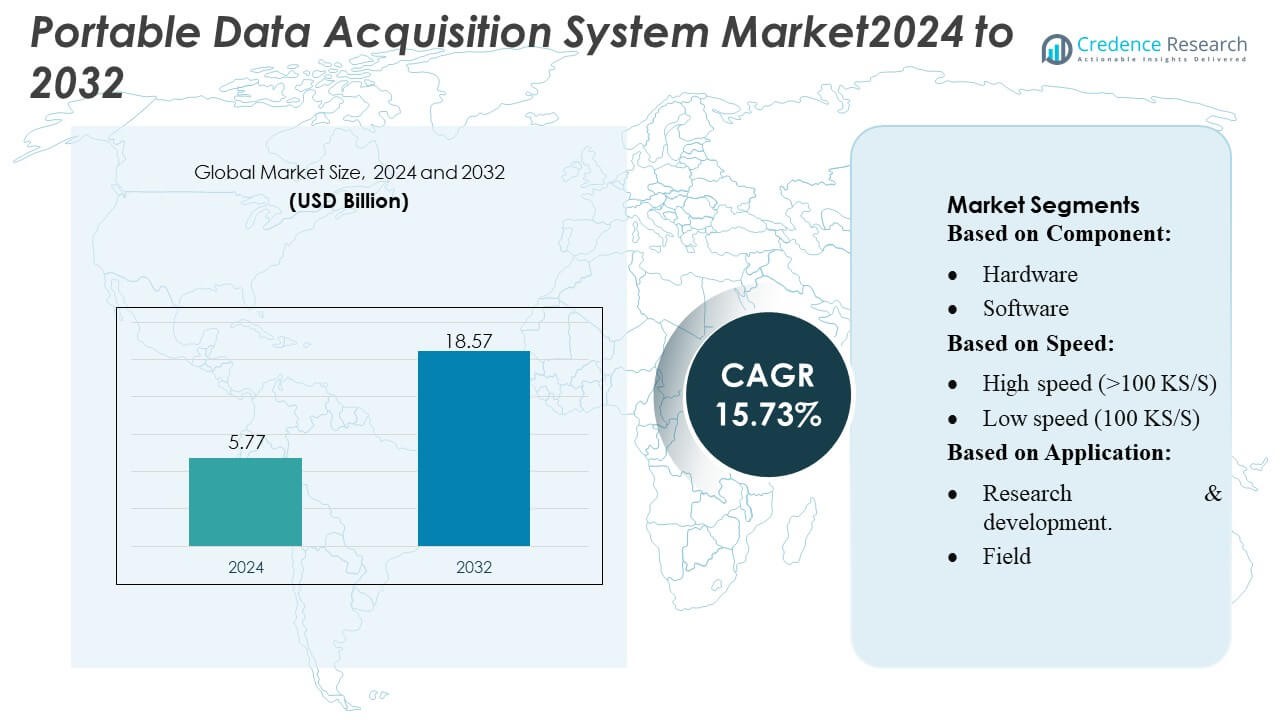
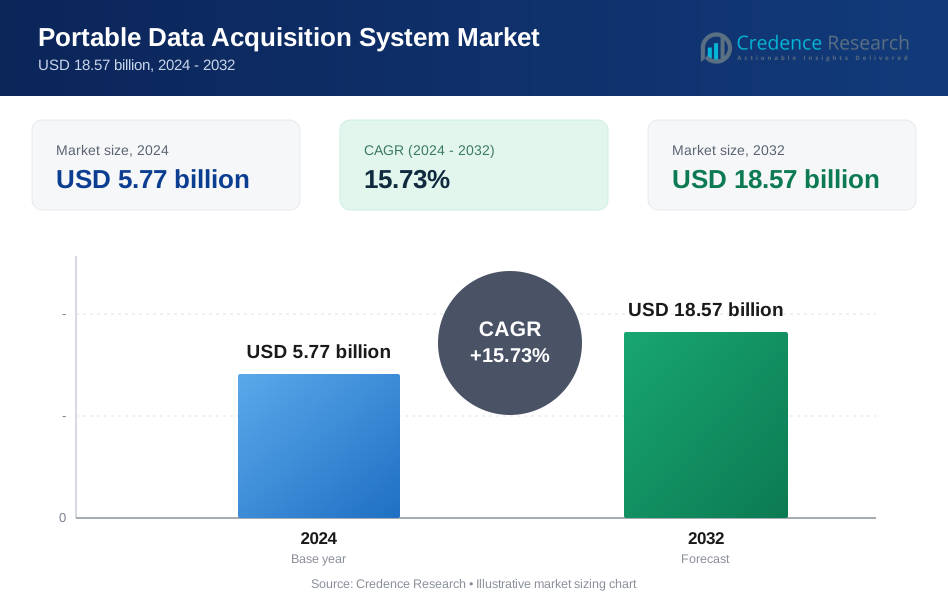
Der Markt für tragbare Datenerfassungssysteme wurde im Jahr 2024 auf 5,77 Milliarden USD geschätzt und soll bis 2032 18,57 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,73 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für tragbare Datenerfassungssysteme 2024 | 5,77 Milliarden USD |
| Markt für tragbare Datenerfassungssysteme, CAGR | 15,73% |
| Marktgröße für tragbare Datenerfassungssysteme 2032 | 18,57 Milliarden USD |
Der Markt für tragbare Datenerfassungssysteme wird von einer starken Mischung aus globalen Führern in den Bereichen Automatisierung, Messtechnik und industrieller Technologie geprägt, die durch Fortschritte in der Hochgeschwindigkeitsdatenerfassung, drahtlose Konnektivität und cloudfähige Analysen konkurrieren. Diese Unternehmen konzentrieren sich auf die Entwicklung kompakter, robuster und multifunktionaler Plattformen, die die Echtzeitüberwachung in Forschung, Feld- und Industrieanwendungen unterstützen. Ihre Strategien betonen modulare Hardware, intelligente Software und nahtlose Integration mit Sensoren und Unternehmenssystemen, um den sich entwickelnden Test- und Diagnoseanforderungen gerecht zu werden. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 30–32 % an, unterstützt durch schnelle Industrialisierung, expandierende Elektronikfertigung und steigende Investitionen in F&E und Digitalisierung.
Markteinblicke
- Der Markt für tragbare Datenerfassungssysteme wurde im Jahr 2024 auf 5,77 Milliarden USD geschätzt und soll bis 2032 18,57 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,73 % im Prognosezeitraum.
- Starke Markttreiber sind die steigende Nachfrage nach Hochgeschwindigkeitsdatenerfassung, Echtzeitüberwachung und kompakten multifunktionalen Systemen in F&E, Feldtests und industrieller Diagnostik.
- Wichtige Trends konzentrieren sich auf drahtlose Integration, cloudfähige Analysen und modulare Architekturen, wobei Hardware das Komponentensegment mit einem Anteil von etwa 65–68 % anführt.
- Der Wettbewerb intensiviert sich, da globale Automatisierungs- und Messtechnikunternehmen robuste Designs, Softwareintelligenz und Sensorinteroperabilität verbessern, während sie mit Einschränkungen in Bezug auf hohe Systemkosten und technische Komplexität konfrontiert sind.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 30–32 %, gefolgt von Nordamerika mit 32–34 % und Europa mit 27–29 %, angetrieben durch industrielle Expansion, Wachstum der Elektronikfertigung und erhöhte Investitionen in Digitalisierung und F&E.
Analyse der Marktsegmentierung:
Nach Komponente
Das Hardware-Segment dominiert den Markt für tragbare Datenerfassungssysteme mit einem geschätzten Marktanteil von 65–68%, angetrieben durch die weit verbreitete Integration fortschrittlicher Sensoren, Wandler und modularer Schnittstellen, die eine hochpräzise Datenerfassung in verschiedenen Umgebungen unterstützen. Die Nachfrage steigt, da Industrien robuste, tragbare und mehrkanalige Hardware-Plattformen priorisieren, die in der Lage sind, Echtzeiteinblicke in Feld- und Laboreinstellungen zu liefern. Hersteller konzentrieren sich auf kompakte Designs, verbesserte Konnektivität und verbesserte Signalverarbeitung, wodurch Hardwaresysteme die bevorzugte Wahl für kritische Messaufgaben bleiben. Software wächst stetig weiter, da sich Analyse- und Visualisierungsfähigkeiten erweitern.
- Zum Beispiel hat Huawei Technologies Co., Ltd. sein FusionModule2000 Smart Modular Data Center eingeführt, das eine IT-Last von bis zu 310 Kilowatt pro Modul unterstützt (abhängig von der spezifischen Konfiguration).
Nach Geschwindigkeit
Hochgeschwindigkeitssysteme (>100 KS/S) führen den Markt mit einem Anteil von etwa 58–60%, unterstützt durch ihre Akzeptanz in Anwendungen, die eine schnelle Signalerfassung, dynamische Tests und hochfrequente Messgenauigkeit erfordern. Industrien wie Automobil, Luft- und Raumfahrt sowie fortgeschrittene Fertigung verlassen sich auf Hochgeschwindigkeitseinheiten, um transiente Ereignisse und komplexe Wellenformen präzise zu erfassen. Diese Dominanz wird durch fortlaufende Fortschritte in Hochbandbreitenkanälen, latenzarmer Verarbeitung und Echtzeit-Datenstreaming-Funktionen verstärkt. Niedriggeschwindigkeitssysteme behalten ihre Relevanz für grundlegende Überwachung und Langzeittests, nehmen jedoch aufgrund begrenzter Leistungsflexibilität einen kleineren Anteil ein.
- Zum Beispiel bietet ABB verschiedene I/O-Module für den AC 800M Controller unter dem S800 I/O-System an, wie das AI810 Analog-Eingangsmodul (das 8 Kanäle für 4–20 mA Eingänge hat) und separate digitale Ein- und Ausgangsmodule (wie das 16-Kanal DI801 und DO801).
Nach Anwendung
Forschung & Entwicklung stellt das dominierende Segment mit einem Marktanteil von nahezu 45–48%, angetrieben durch den steigenden Bedarf an präzisen Messwerkzeugen in der Produktprototypenerstellung, Materialprüfung, Umweltanalyse und Ingenieurvalidierung. Tragbare DAQ-Systeme werden in F&E-Umgebungen bevorzugt, da sie Flexibilität, Multifunktionalität und hohe Genauigkeit über eine breite Palette von experimentellen Aufbauten bieten. Feldanwendungen expandieren weiter, da Fernüberwachung und Vor-Ort-Diagnosen zunehmen, während die Fertigung tragbare Einheiten für Qualitätssicherung, Gerätebewertung und Prozessoptimierung einsetzt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Echtzeit-Datenüberwachung
Der Markt für tragbare Datenerfassungssysteme wächst erheblich aufgrund der steigenden Nachfrage nach Echtzeit-Überwachung in Branchen wie Automobil, Luft- und Raumfahrt, Energie und Fertigung. Organisationen verlassen sich zunehmend auf genaue, sofortige Datenanalysen, um die Betriebseffizienz zu verbessern, Prototypen zu validieren und die Leistung in dynamischen Umgebungen zu optimieren. Tragbare DAQ-Systeme ermöglichen Vor-Ort-Messungen, Hochgeschwindigkeitsaufzeichnungen und sofortige Diagnosen, die schnellere Entscheidungsfindungen unterstützen. Ihr kompaktes Design, fortschrittliche Konnektivität und Mehrkanalfähigkeiten machen sie unverzichtbar für Feldtests und F&E-Arbeitsabläufe, was die Akzeptanz in etablierten und aufstrebenden Industrien stärkt.
- Zum Beispiel integrieren die Modularen Rechenzentrumscontainer (MDC) von HPE eine direkte Flüssigkeitskühlungstechnologie, die den gesamten Energieverbrauch um etwa 20 % reduziert und Bereitstellungszeiten von nur 6 Monaten statt 18 Monaten ermöglicht.
Erweiterung der F&E-Aktivitäten über Sektoren hinweg
Der erweiterte Umfang von Forschungs- und Entwicklungsaktivitäten dient als wichtiger Treiber, da Institutionen, Labors und industrielle F&E-Einheiten in fortschrittliche Werkzeuge für Experimente und Validierung investieren. Tragbare DAQ-Systeme unterstützen vielfältige Testumgebungen und ermöglichen Ingenieuren die Aufzeichnung hochwertiger Daten, ohne auf feste Laboreinrichtungen angewiesen zu sein. Ihre Präzision, Flexibilität und Fähigkeit zur Schnittstellenanbindung mit verschiedenen Sensortypen helfen, Innovationszyklen in der Elektronik, Materialwissenschaft, Automobiltechnik und erneuerbaren Energien zu beschleunigen. Diese breitere F&E-Investitionslandschaft verstärkt den anhaltenden Bedarf an leistungsstarken tragbaren Erfassungssystemen.
- Zum Beispiel liefert Fuji Electric Co., Ltd. containerisierte Stromversorgungssysteme, die mit unterbrechungsfreien Stromversorgungsgeräten mit einer Leistung von bis zu 2.000 kVA ausgestattet sind und hochdichte IT-Lasten in modularen Rechenzentren unterstützen.
Integration von IoT- und drahtlosen Technologien
Die verstärkte Integration von IoT und drahtloser Kommunikation verbessert die Systemfähigkeiten und treibt das Marktwachstum voran. Tragbare DAQ-Systeme, die mit Bluetooth, Wi-Fi und Cloud-Konnektivität ausgestattet sind, ermöglichen nahtloses Fernüberwachung, Datenübertragung und prädiktive Analysen. Diese Fähigkeiten reduzieren Ausfallzeiten, verbessern das Asset-Management und unterstützen kontinuierliche Feldbewertungen an schwer zugänglichen Orten. Da Fertigungs- und Industrieanlagen zunehmend auf Digitalisierung setzen, wächst die Nachfrage nach tragbaren Plattformen, die den Echtzeit-Datenaustausch und die Interoperabilität mit intelligenten Sensoren, Edge-Geräten und Cloud-Ökosystemen unterstützen, wodurch diese Systeme zu wesentlichen Komponenten moderner Dateninfrastrukturen werden.
Wichtige Trends & Chancen
Verlagerung hin zu Hochgeschwindigkeits- und multifunktionalen DAQ-Plattformen
Ein wichtiger Trend auf dem Markt für tragbare Datenerfassungssysteme ist die Verlagerung hin zu Hochgeschwindigkeits-, multifunktionalen Einheiten, die in der Lage sind, komplexe und hochfrequente Messungen zu bewältigen. Branchen suchen nach kompakten Geräten, die mehrere Testfunktionen – wie Vibration, Temperatur, Druck, Akustik und elektrische Signalanalyse – in einer einzigen Plattform konsolidieren. Diese Konsolidierung reduziert die Gerätekosten und verbessert die Betriebseffizienz. Chancen ergeben sich für Hersteller, die skalierbare Architekturen, anpassbare Module und cloudintegrierte Analyselösungen anbieten, die es Endnutzern ermöglichen, die Systemfähigkeiten zu erweitern und gleichzeitig die Mobilität und Genauigkeit im Feld zu erhalten.
- Zum Beispiel liefert Eaton Corporation modulare Stromversorgungssysteme für Edge-Rechenzentren mit seiner 93PM-USV-Plattform, die Stromstärken von bis zu 200 Kilowatt pro Gehäuse unterstützt und Batterielaufzeitverlängerungen durch Lithium-Ionen-Module mit je 40 Kilowattstunden bietet.
Zunehmende Akzeptanz von drahtlosen und batteriebetriebenen Systemen
Drahtlose und batteriebetriebene tragbare DAQ-Systeme gewinnen an Bedeutung, da Branchen Mobilität, Fernzugänglichkeit und eine reduzierte Abhängigkeit von fester Infrastruktur priorisieren. Diese Systeme verbessern die Benutzerfreundlichkeit bei Feldinspektionen, Umweltüberwachung und Anwendungen in der Außenforschung. Fortschritte in der Batterieleistung, energieeffizienten Elektronik und drahtloser Kommunikation mit großer Reichweite schaffen Möglichkeiten zur Entwicklung robuster, autonomer Einheiten, die für den langfristigen Einsatz geeignet sind. Hersteller, die cloudfähige Dashboards, automatisierte Warnungen und nahtlose Geräteintegration anbieten, profitieren, da Endnutzer nach größerer Flexibilität, Echtzeitkontrolle und ununterbrochener Datenerfassung verlangen.
- Zum Beispiel ist der Rittal RiMatrix S Standard Container (Artikel-Nr. DK 7998.506) eine spezifische, standardisierte und vorgefertigte Containerlösung für Rechenzentren, die ausdrücklich für die Anforderungen an die Aufstellung im Freien konzipiert und gebaut wurde.
Steigende Nachfrage nach Cloud-basierten Datenanalysen
Eine aufkommende Chance liegt in cloud-integrierten DAQ-Plattformen, die es den Nutzern ermöglichen, große Datensätze remote zu speichern, zu analysieren und zu interpretieren. Cloud-basierte Analysen unterstützen maschinelle Lernalgorithmen, vorausschauende Wartungsstrategien und fortschrittliche Visualisierungen und schaffen Mehrwert für Branchen, die komplexe oder langwierige Testzyklen verwalten. Dieser Trend ermöglicht es den Beteiligten, auf Daten von mehreren Standorten zuzugreifen, was kollaborative Entscheidungsfindung und verbesserte betriebliche Transparenz fördert. Da sich Cloud-Ökosysteme erweitern, werden Anbieter, die sichere, skalierbare und benutzerfreundliche Analyselösungen anbieten, ein starkes Wachstumspotenzial erschließen.
Wichtige Herausforderungen
Hohe Anfangskosten und technische Komplexität
Der Markt steht vor der Herausforderung der hohen Anfangsinvestitionen, die für fortschrittliche tragbare DAQ-Systeme erforderlich sind, insbesondere solche mit Hochgeschwindigkeits-, Mehrkanalfähigkeiten und robustem Design. Kleinere Organisationen und akademische Institutionen könnten mit Budgetbeschränkungen zu kämpfen haben, was die Einführung verlangsamt. Darüber hinaus erfordert die technische Komplexität bei der Systemkonfiguration, Sensorintegration und Kalibrierung qualifiziertes Personal. Begrenzte interne Expertise kann die Bereitstellung verzögern und die Datenqualität beeinträchtigen, was den Bedarf an verbesserter Benutzerschulung, vereinfachten Schnittstellen und kostengünstigen Produktvarianten hervorhebt.
Datenungenauigkeiten in rauen oder instabilen Umgebungen
Zuverlässige Datenausgaben in rauen oder sich schnell ändernden Umgebungen zu erzielen, stellt eine weitere Herausforderung dar. Feldanwendungen beinhalten oft Temperaturschwankungen, elektromagnetische Störungen, Vibrationen und Feuchtigkeitseinwirkung, die die Signalstabilität und Messgenauigkeit beeinträchtigen können. Die Sicherstellung der Genauigkeit erfordert robuste Abschirmungen, hochwertige Komponenten und fortschrittliche Filtertechniken, was die Entwicklungskosten erhöht. Hersteller müssen Haltbarkeitsbedenken ansprechen und die Messintegrität aufrechterhalten, um Branchen zu unterstützen, die stark auf präzise Echtzeitdaten angewiesen sind – insbesondere in der Automobilprüfung, Energieüberwachung und bei Forschungsanwendungen im Freien.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine führende Position auf dem Markt für tragbare Datenerfassungssysteme mit einem geschätzten Anteil von 32–34% ein, angetrieben durch die starke Akzeptanz in den Bereichen Luft- und Raumfahrt, Automobil, Energie und fortschrittliche Forschung. Die Region profitiert von einer gut etablierten industriellen Basis und hohen Investitionen in Echtzeit-Überwachungstechnologien, die die Produktentwicklung, Konformitätstests und Felddiagnosen unterstützen. Die Präsenz großer DAQ-Hersteller und technologischer Innovatoren beschleunigt die Integration von drahtlosen, hochgeschwindigkeits- und cloud-fähigen Systemen. Die wachsende Nachfrage nach tragbaren Lösungen in der Umweltüberwachung, bei intelligenten Infrastrukturprojekten und bei Bewertungen erneuerbarer Energien stärkt die Marktdominanz der Region weiter.
Europa
Europa macht ungefähr 27–29% des Marktanteils aus, unterstützt durch sein ausgereiftes Fertigungsökosystem, strenge regulatorische Standards und kontinuierliche F&E-Ausgaben in den Bereichen Automobil, industrielle Automatisierung und Energiesektoren. Der Schwerpunkt der Region auf Laborpräzision, nachhaltigem Ingenieurwesen und fortschrittlicher Produktvalidierung treibt den Bedarf an tragbaren, hochpräzisen Datenerfassungstools an. Steigende Investitionen in Elektrifizierung, erneuerbare Energien und Tests für intelligente Mobilität tragen zur erweiterten Nutzung tragbarer DAQ-Systeme bei. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Nachfrage aufgrund starker Ingenieursfähigkeiten, robuster Testinfrastrukturen und der Einführung von Hochgeschwindigkeits-Mehrkanal-Erfassungsplattformen an.
Asien-Pazifik
Asien-Pazifik erfasst etwa 30–32% Marktanteil und entwickelt sich aufgrund der raschen Industrialisierung, der expandierenden Elektronikfertigung und der zunehmenden F&E-Aktivitäten in den Bereichen Automobil, Halbleiter und erneuerbare Energien zur am schnellsten wachsenden Region. China, Japan, Südkorea und Indien treiben die erhebliche Nachfrage nach tragbaren DAQ-Systemen an, da Unternehmen die Testeffizienz verbessern und Produktentwicklungszyklen beschleunigen. Der Fokus der Region auf industrielle Automatisierung, Felddiagnostik und Modernisierung der Infrastruktur steigert den Bedarf an kompakten und robusten Datenerfassungsplattformen. Wachsende Investitionen in IoT, drahtlose Messtechnologien und Echtzeitüberwachung stärken die Position des asiatisch-pazifischen Raums als bedeutender Wachstumsmotor.
Lateinamerika
Lateinamerika hält einen geschätzten 5–6% Marktanteil, wobei das Wachstum durch expandierende Industrieoperationen, Energieprojekte und Anforderungen an Feldtests in Brasilien, Mexiko und Argentinien angetrieben wird. Die Region übernimmt zunehmend tragbare DAQ-Systeme für Geräte-Diagnostik, Umweltüberwachung und Qualitätssicherung in der Fertigung und im Versorgungssektor. Die Modernisierung der Infrastruktur und steigende Investitionen in erneuerbare Energien und Bergbauoperationen tragen zu einer breiteren Nutzung bei. Obwohl die technologische Einführung im Vergleich zu großen Regionen langsamer erfolgt, unterstützt die wachsende Nachfrage nach kostengünstigen, langlebigen und benutzerfreundlichen tragbaren Testlösungen eine stetige Marktexpansion.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentiert ungefähr 3–4% Marktanteil, unterstützt durch die steigende Nachfrage nach tragbaren Testgeräten in den Bereichen Öl & Gas, Stromerzeugung, Bauwesen und Transport. Feldbasierte Überwachungsbedürfnisse in rauen Umgebungen fördern die Präferenz für robuste, hochzuverlässige DAQ-Plattformen. Länder wie die VAE, Saudi-Arabien und Südafrika investieren in fortschrittliche Messtechnologien, um die industrielle Wartung, Infrastrukturentwicklung und Umweltüberwachungsinitiativen zu unterstützen. Während die Einführung noch in einem frühen Stadium ist, positionieren steigende Digitalisierungs- und Modernisierungsbemühungen die Region für ein allmähliches, aber stetiges Marktwachstum.
Marktsegmentierungen:
Nach Komponente:
- Hardware
- Software
Nach Geschwindigkeit:
- Hohe Geschwindigkeit (>100 KS/S)
- Niedrige Geschwindigkeit (100 KS/S)
Nach Anwendung:
- Forschung & Entwicklung.
- Feld
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für tragbare Datenerfassungssysteme zeichnet sich durch eine vielfältige Mischung aus globalen Automatisierungsführern und Technologieinnovatoren aus, darunter Octavic, ABB, Oracle, Rockwell Automation, Dassault Systèmes, General Electric, Siemens, SAP GmbH, Honeywell International Inc. und Schneider Electric. Der Markt für tragbare Datenerfassungssysteme ist geprägt von kontinuierlicher technologischer Innovation, starker Produktdifferenzierung und einem wachsenden Fokus auf Echtzeit- und hochpräzise Messlösungen. Unternehmen konkurrieren, indem sie die Systemportabilität verbessern, die Kanalanzahl erhöhen und drahtlose Kommunikation sowie cloudbasierte Analysen integrieren, um fortschrittliche Datenverarbeitung zu unterstützen. Der Markt legt zunehmend Wert auf modulare Architekturen, robuste Designs für den Feldeinsatz und nahtlose Interoperabilität mit Sensoren, Steuerungen und Unternehmensplattformen. Investitionen in Forschung und Entwicklung bleiben zentral, da Anbieter daran arbeiten, die Messgenauigkeit, Batterieleistung und Geräteintelligenz zu verbessern. Strategische Partnerschaften, softwaregesteuerte Verbesserungen und After-Sales-Service-Fähigkeiten prägen weiter den Wettbewerb in einem Sektor, der zunehmend von digitaler Transformation und branchenweiten Automatisierungsinitiativen angetrieben wird.
Analyse der Hauptakteure
- Octavic
- ABB
- Oracle
- Rockwell Automation
- Dassault Systèmes
- General Electric
- Siemens
- SAP GmbH
- Honeywell International Inc.
- Schneider Electric
Jüngste Entwicklungen
- Im August 2024 ging NVIDIA eine Partnerschaft mit dem in Singapur ansässigen KI-Cloud-Anbieter Sustainable Metal Cloud (SMC) ein, um HyperCubes zu starten. Dabei handelt es sich um containerisierte Server mit NVIDIA-GPUs, die Immersionskühlung verwenden, bei der Server in synthetisches Öl getaucht werden, um Wärme effizienter als herkömmliche Luftkühlungsmethoden abzuleiten.
- Im Februar 2024 begann Penske Logistics mit der Implementierung der KI-gestützten Hofverwaltungslösung von Blue Yonder, die Computer Vision und maschinelles Lernen nutzt, um Anhänger zu identifizieren und ihre Standorte innerhalb eines Hofs zu verfolgen.
- Im Januar 2023 entwarf die Marke imc Test & Measurement von Axiometrix Solutions flexible Test- und Überwachungslösungen für Anwendungen in der Automobil- und Maschinenindustrie. Das modulare Design ermöglicht es den Nutzern, die Basiseinheit mit Verstärker- und Feldbus-Schnittstellenmodulen, wie z.B. dem CAN FD, zusammenzustecken, um maßgeschneiderte Setups ohne zusätzliche Kabel zu erstellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Geschwindigkeit, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird durch die breitere Einführung von Hochgeschwindigkeits-Mehrkanal-Portable-Erfassungseinheiten in Ingenieur- und Industrieanwendungen voranschreiten.
- Drahtlose, cloud-verbundene und IoT-integrierte DAQ-Plattformen werden stärkeren Zuspruch finden, da Industrien die Fernüberwachung priorisieren.
- Die Nachfrage nach robusten, energieeffizienten Systemen wird aufgrund verstärkter Feldtests in rauen und abgelegenen Umgebungen steigen.
- Softwarezentrierte Verbesserungen werden das Wachstum vorantreiben, da Nutzer verbesserte Analysen, Visualisierung und Echtzeit-Diagnosefähigkeiten suchen.
- F&E-intensive Sektoren werden die Systemnutzung erweitern, um schnelles Prototyping, experimentelle Validierung und präzises Testen zu unterstützen.
- KI-gestützte Datenverarbeitung wird die vorausschauende Wartung, Fehlererkennung und automatisierte Entscheidungsfindung verbessern.
- Modulare und anpassbare Architekturen werden Nutzer anziehen, die skalierbare und flexible Messlösungen suchen.
- Die zunehmende Digitalisierung in der Fertigung wird den Einsatz tragbarer DAQ-Tools zur Überwachung von Geräten und Prozessoptimierung fördern.
- Umweltüberwachungsinitiativen werden die Nachfrage nach kompakten, genauen und energieeffizienten tragbaren Systemen erhöhen.
- Partnerschaften in der Industrie und die Integration von Ökosystemen werden die Produktinteroperabilität stärken und Anwendungsmöglichkeiten erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tragbare Datenerfassungssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tragbare Datenerfassungssysteme voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für tragbare Datenerfassungssysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für tragbare Datenerfassungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für tragbare Datenerfassungssysteme?
Welche Region hatte 2024 den größten Anteil am Markt für tragbare Datenerfassungssysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für tragbare Datenerfassungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für tragbare Datenerfassungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.77 billion → 2032: USD 18.57 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für tragbare Datenerfassungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für tragbare Datenerfassungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für tragbare Datenerfassungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für tragbare Datenerfassungssysteme Market Drivers
- 3.3 Markt für tragbare Datenerfassungssysteme Market Restraints & Challenges
- 3.4 Markt für tragbare Datenerfassungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für tragbare Datenerfassungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für tragbare Datenerfassungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für tragbare Datenerfassungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für tragbare Datenerfassungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für tragbare Datenerfassungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für tragbare Datenerfassungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für tragbare Datenerfassungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für tragbare Datenerfassungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für tragbare Datenerfassungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für tragbare Datenerfassungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für tragbare Datenerfassungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für tragbare Datenerfassungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für tragbare Datenerfassungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für tragbare Datenerfassungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für tragbare Datenerfassungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für tragbare Datenerfassungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für tragbare Datenerfassungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für tragbare Datenerfassungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für tragbare Datenerfassungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
