
Markt Überblick:
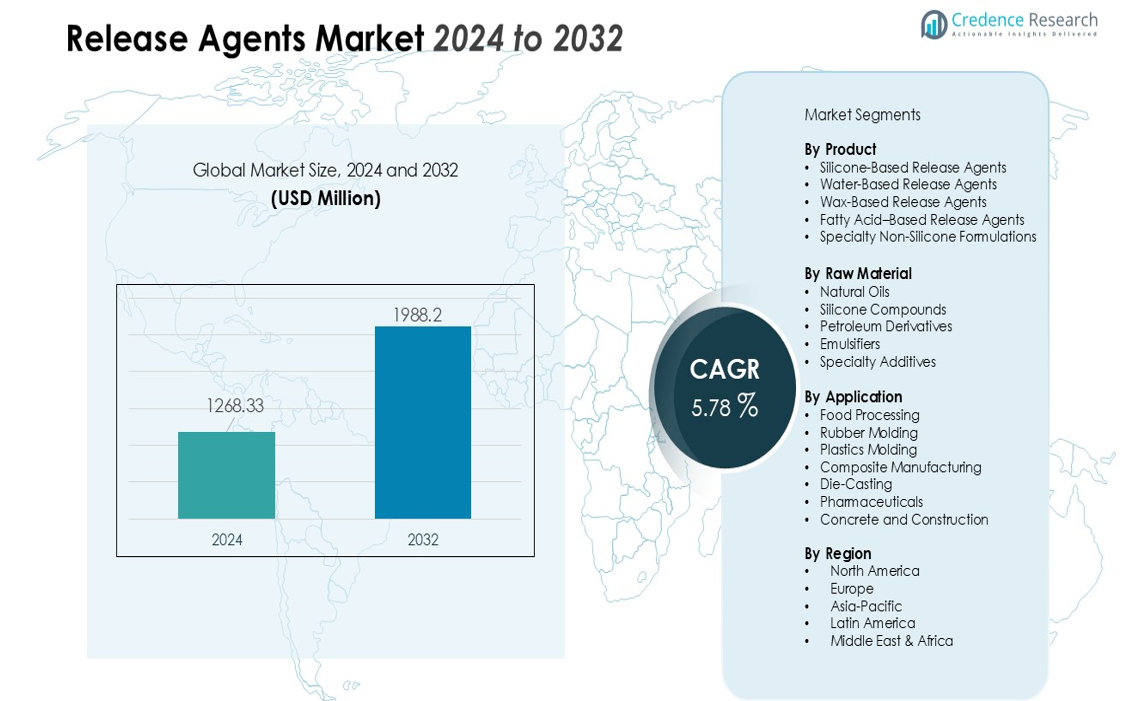
Der Markt für Trennmittel wurde im Jahr 2024 mit 1268,33 Millionen USD bewertet und wird voraussichtlich bis 2032 1988,2 Millionen USD erreichen, bei einer CAGR von 5,78 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Trennmittel 2024 | 1268,33 Millionen USD |
| Markt für Trennmittel, CAGR | 5,78% |
| Marktgröße für Trennmittel 2032 | 1988,2 Millionen USD |
Das Marktwachstum wird durch die zunehmende industrielle Automatisierung, die steigende Akzeptanz von Hochpräzisionsformtechnologien und die Notwendigkeit zur Reduzierung von Ausfallzeiten im Zusammenhang mit Haftung und Oberflächenfehlern angetrieben. Lebensmittelhersteller sind stark auf Trennmittel angewiesen, um ein gleichmäßiges Produktbild zu gewährleisten und Abfall zu minimieren, während Metall- und Verbundstoffproduzenten fortschrittliche Mittel einsetzen, um die Formeneffizienz zu verbessern und die Lebensdauer der Formen zu verlängern. Der Übergang zu Clean-Label-, GVO-freien und allergenfreien Zutaten im Lebensmittelsektor sowie VOC-konforme Optionen in industriellen Anwendungen fördern zudem die Produktinnovation und -akzeptanz.
Regional führt Nordamerika aufgrund starker Lebensmittelverarbeitungs- und Automobilfertigungsbasen, gefolgt von Europa, wo strenge Umweltstandards die Nachfrage nach umweltfreundlichen Formulierungen beschleunigen. Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch rasche Industrialisierung, expandierende Verpackungs-, Automobil- und Elektronikfertigung sowie steigende Investitionen in Hochkapazitätsproduktionsanlagen in China, Indien und Südostasien.
Markt Einblicke:
- Der Markt für Trennmittel wird im Jahr 2024 auf 1.268,33 Millionen USD geschätzt und soll bis 2032 1.988,2 Millionen USD erreichen, mit einem Wachstum von 5,78 % CAGR.
- Die steigende Nachfrage nach hochpräzisem Formenbau in der Automobil-, Lebensmittelverarbeitungs-, Kunststoff- und Druckgussindustrie fördert die Einführung von entwickelten Trennmitteln zur Verbesserung der Produktivität.
- Strengere Umweltvorschriften beschleunigen den Übergang zu nachhaltigen, wasserbasierten, VOC-armen und biologisch abbaubaren Formulierungen in industriellen Anwendungen.
- Automatisierung und Hochleistungslinien erhöhen den Bedarf an konsistenten, leistungsstarken Trennmitteln, die Ausfallzeiten reduzieren und stabile Betriebsabläufe gewährleisten.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region aufgrund der raschen industriellen Expansion in den Bereichen Automobil, Elektronik, Verpackung und Lebensmittelherstellung.
Markt Treiber:
Steigende Nachfrage nach hochpräziser Fertigung in Kernindustrien
Hersteller in den Bereichen Automobil, Lebensmittelverarbeitung, Gummi, Kunststoffe und Druckguss streben nach höherer Produktivität und gleichbleibender Produktqualität, was die Einführung fortschrittlicher Trennmittel stärkt. Der Markt für Trennmittel wächst, da die Industrien fehlerfreie Formtrennung, verkürzte Zykluszeiten und geringere Ausschussraten anstreben. Unternehmen investieren in entwickelte Formulierungen, die die Oberflächenqualität verbessern und die Lebensdauer der Formen verlängern. Dies unterstützt die Produktionseffizienz in Umgebungen mit hohem Volumen, in denen Ausfallzeiten erhebliche betriebliche Verluste verursachen.
- Zum Beispiel setzt BMW Präzisionsfertigungstechniken ein, um Komponententoleranzen innerhalb von ±0,01 mm zu erreichen, was die Fehlerquote reduziert und die Konsistenz der Motorleistung verbessert.
Übergang zu nachhaltigen, wasserbasierten und VOC-armen Formulierungen
Strengere Umweltvorschriften ermutigen Hersteller, lösungsmittelbasierte Mittel durch sicherere und umweltfreundlichere Alternativen zu ersetzen. Dies steht im Einklang mit globalen Bemühungen, VOC-Emissionen zu senken und die Arbeitssicherheit in Industrieanlagen zu verbessern. Hersteller führen biologisch abbaubare, silikonfreie und ungiftige Formulierungen ein, die regulatorische und unternehmerische Nachhaltigkeitsziele erfüllen. Der Markt für Trennmittel profitiert von der breiteren Akzeptanz wasserbasierter Systeme, die saubere Fertigungsstandards unterstützen.
- Zum Beispiel hat Chem-Trend, ein führendes Unternehmen in der Trennmitteltechnologie, ein wasserbasiertes Formtrennmittel entwickelt, das die VOC-Emissionen im Vergleich zu herkömmlichen lösungsmittelbasierten Mitteln um 80 % reduziert, während es die Leistung und Arbeitssicherheit in Fertigungsumgebungen aufrechterhält.
Erweiterung automatisierter und hochdurchsatzfähiger Produktionslinien
Industrien setzen Automatisierung und fortschrittliche Formtechnologien ein, um den betrieblichen Durchsatz zu verbessern und manuelle Eingriffe zu reduzieren. Automatisierte Systeme erfordern eine gleichmäßige Formtrennleistung, was die Nachfrage nach hochwertigen und konsistenten Formulierungen erhöht. Dies hilft, die Prozessstabilität über kontinuierliche Produktionszyklen hinweg aufrechtzuerhalten. Der Markt für Trennmittel gewinnt an Bedeutung durch die Integration intelligenter Beschichtungstechnologien, die die Präzision erhöhen und Nacharbeiten reduzieren.
Wachsende Anwendung in der Lebensmittelverarbeitung und Bäckereiproduktion
Lebensmittelhersteller verlassen sich auf sichere, konforme und hocheffiziente Trennmittel, um ein reibungsloses Entformen von Backwaren, Süßwaren und verarbeiteten Lebensmitteln zu gewährleisten. Es reduziert Produktabfall, verhindert Anhaften und unterstützt ein einheitliches Erscheinungsbild in Massenproduktionsumgebungen. Clean-Label- und allergenfreie Formulierungen erfüllen die sich entwickelnden Erwartungen von Verbrauchern und Regulierungsbehörden. Der Markt für Trennmittel verzeichnet eine stärkere Akzeptanz in modernen Lebensmittelbetrieben, die Hygiene, Konsistenz und Kostenkontrolle priorisieren.
Markttrends:
Aufkommen von umweltfreundlichen, Clean-Label- und Hochleistungsformulierungen
Nachhaltigkeit bleibt ein dominanter Trend, da die Industrie wasserbasierte, biologisch abbaubare, silikonfreie und VOC-arme Trennmittel sucht, die den globalen Umweltstandards entsprechen. Hersteller reformulieren Produkte, um sicherere Arbeitsplätze zu unterstützen und regulatorische Risiken zu reduzieren. Clean-Label-Trends im Lebensmittelsektor beschleunigen die Nachfrage nach nicht-GVO-, allergenfreien und pflanzlich gewonnenen Komponenten. Dies drängt Lieferanten dazu, Stabilität, Hitzebeständigkeit und gleichmäßige Beschichtungseigenschaften zu verbessern, ohne die Sicherheit zu beeinträchtigen. Die rasche Einführung der grünen Chemie stärkt die Innovationspipeline bei großen Produzenten. Der Markt für Trennmittel reagiert mit fortschrittlichen Formulierungen, die Umweltverantwortung und Leistungseffizienz in Einklang bringen.
- Zum Beispiel startete Sam’s Club eine „Made Without“-Initiative, um über 40 synthetische Inhaltsstoffe, einschließlich künstlicher Farbstoffe und Aspartam, in ihrer Marke Member’s Mark zu entfernen, mit dem Ziel, bis Ende 2025 100%ige Konformität zu erreichen, was die Ausrichtung der Branche an Clean-Label-Anforderungen zeigt.
Integration von intelligenten Beschichtungstechnologien und Prozessautomatisierung
Industrielle Hersteller implementieren automatisierte Dosiersysteme und Präzisionsbeschichtungsgeräte, um eine konsistente Trennleistung zu gewährleisten. Es verbessert die betriebliche Zuverlässigkeit und unterstützt Hochgeschwindigkeitsproduktionslinien in den Bereichen Automobil, Verpackung, Gummi und Kunststoffe. Intelligente Technologien ermöglichen die Echtzeitüberwachung der Beschichtungsdicke, des Oberflächenzustands und der Trennqualität. Unternehmen führen digitale Werkzeuge ein, die die Dosierkontrolle optimieren und Materialverschwendung reduzieren. Die Nachfrage nach Spezialmitteln, die für komplexe Geometrien und Hochtemperaturformgebung maßgeschneidert sind, steigt. Der Markt für Trennmittel entwickelt sich durch Technologien, die Rückverfolgbarkeit, Produktionskontrolle und Gerätekompatibilität verbessern.
- Zum Beispiel integriert Marco Systems Portalroboter mit hochpräzisen Dosiersystemen, die saubere, automatisierte Anwendungen ermöglichen, die die Produktionskapazität und Produktqualität verbessern.
Markt-Herausforderungsanalyse:
Komplexe regulatorische Umgebung und steigende Compliance-Kosten
Hersteller stehen strengeren Vorschriften zu VOC-Emissionen, Lebensmittelsicherheit und Expositionsgrenzen für Arbeiter gegenüber, was die Komplexität der Formulierungsentwicklung erhöht. Unternehmen investieren stark in Tests, Zertifizierungen und Reformulierungen, um den sich entwickelnden globalen Standards gerecht zu werden. Dies erzeugt Kostendruck für Produzenten, die mehrere regulatorische Rahmenbedingungen in verschiedenen Regionen verwalten. Häufige Aktualisierungen von Umwelt- und Lebensmittelkontaktvorschriften stören die langfristige Produktplanung. Kleinere Akteure haben Schwierigkeiten, mit den Compliance-Anforderungen Schritt zu halten. Der Markt für Trennmittel erlebt langsamere Produktzulassungen in Sektoren mit strengen Sicherheitsvorgaben.
Hochleistungsanforderungen und Variabilität in industriellen Prozessen
Endbenutzer erwarten eine konsistente Leistung bei der Freigabe über verschiedene Substrate, Temperaturen und Formbedingungen hinweg, was die Stabilität der Formulierung herausfordert. Komplexe Formgeometrien und Hochgeschwindigkeitsfertigungslinien erfordern maßgeschneiderte Lösungen, die oft hochwertige Rohstoffe benötigen. Dies erhöht die Produktionskosten und schränkt die Standardisierung in verschiedenen Branchen ein. Die Volatilität in der Lieferkette von Spezialchemikalien schafft Unsicherheit für Hersteller, die auf hochreine Eingänge angewiesen sind. Ausrüstungsupgrades in modernen Fabriken erfordern oft Anpassungen der Kompatibilität. Der Markt für Trennmittel steht vor Leistungslücken, wenn traditionelle Prozesse und fortschrittliche Produktionstechnologien koexistieren.
Marktchancen:
Steigende Nachfrage nach nachhaltigen, hocheffizienten und spezialisierten Formulierungen
Industrien suchen zunehmend nach wasserbasierten, biologisch abbaubaren und VOC-armen Trennmitteln, die mit den Nachhaltigkeitszielen von Unternehmen übereinstimmen. Hersteller beschleunigen F&E-Programme, um Hochleistungsformulierungen für komplexe Formen und Hochtemperaturprozesse einzuführen. Dies schafft starke Chancen für Anbieter, die maßgeschneiderte, umweltkonforme Lösungen anbieten. Das Wachstum bei Clean-Label- und Non-GMO-Trends in der Lebensmittelverarbeitung unterstützt die Nachfrage nach sichereren und transparenten Zutaten. Die Gewichtsreduzierung im Automobilbau und die Einführung von Verbundwerkstoffen erweitern den Bedarf an fortschrittlichen Mitteln. Der Markt für Trennmittel gewinnt durch Innovationen an Dynamik, die die Effizienz verbessern und den Betriebsabfall reduzieren.
Erweiterung automatisierter Produktionslinien und intelligenter Fertigungssysteme
Industrielle Anlagen integrieren automatisierte Dosiersysteme und digitale Überwachungstools, was neue Möglichkeiten für präzisionsgefertigte Trennmittel eröffnet. Dies fördert die Entwicklung von Produkten, die für eine konsistente Anwendung und reduzierten Materialverbrauch ausgelegt sind. Hochdurchsatzfertigung in der Gummi-, Kunststoff-, Luft- und Raumfahrt- sowie Verpackungsindustrie stärkt die Nachfrage nach technologisch kompatiblen Formulierungen. Anbieter, die sensorfähige oder intelligente Beschichtungslösungen anbieten, sichern sich stärkere Positionen in modernen Anlagen. Das Wachstum in aufstrebenden Volkswirtschaften erhöht die Investitionen in modernisierte Fertigungsinfrastruktur. Der Markt für Trennmittel profitiert von Produktionsumgebungen, die Zuverlässigkeit, Rückverfolgbarkeit und strengere Prozesskontrollen erfordern.
Marktsegmentierungsanalyse:
Nach Produkt
Der Markt für Trennmittel umfasst silikonbasierte, wasserbasierte, wachsbeschichtete und fettsäurebasierte Mittel, die eine breite Palette von Form- und Verarbeitungsanforderungen unterstützen. Silikonbasierte Produkte führen aufgrund ihrer starken Hitzebeständigkeit und zuverlässigen Leistung in Gummi-, Kunststoff- und Druckgussanwendungen. Wasserbasierte Varianten gewinnen an Bedeutung in der Lebensmittelverarbeitung und in industriellen Umgebungen, die sauberere und sicherere Formulierungen priorisieren. Dies hilft Herstellern, die Prozesskonsistenz zu verbessern und gleichzeitig Rückstände auf Formen und Ausrüstungen zu reduzieren. Die Nachfrage nach wachsbeschichteten Mitteln bleibt stabil in der Metallbearbeitung und bei Verbundanwendungen, die eine gleichmäßige Beschichtung erfordern.
- Zum Beispiel zeigt das Silikon-Formtrennmittel KF-965 von Shin-Etsu Chemical eine ausgezeichnete thermische Oxidationsstabilität selbst bei Temperaturen über 250°C und ist damit besonders effektiv in Hochtemperatur-Gummi- und Kunststoffformanwendungen mit nachgewiesenen Hitzebeständigkeitseigenschaften.
Nach Rohmaterial
Die Segmentierung der Rohstoffe umfasst natürliche Öle, Silikonverbindungen, Erdölderivate, Emulgatoren und Spezialadditive. Der Markt für Trennmittel profitiert von einem zunehmenden Trend zu natürlichen und pflanzlichen Ölen, die Nachhaltigkeitsziele in den Bereichen Lebensmittel und Verpackung erfüllen. Silikonverbindungen behalten aufgrund ihrer überlegenen Haltbarkeit und chemischen Stabilität eine starke Akzeptanz. Erdölbasierte Eingaben stehen in Regionen mit strengen VOC-Vorschriften unter Beobachtung, behalten jedoch ihre Relevanz in schweren industriellen Prozessen. Dies treibt die Produzenten dazu, ihre Beschaffungsstrategien zu diversifizieren und in hochreine und toxizitätsarme Eingaben zu investieren.
- Zum Beispiel berichtete Croda International Plc im Jahr 2024 über einen Umsatzanstieg von 6 % bei ihren Neuen und Geschützten Produkten (NPP), die innovative nachhaltige Inhaltsstoffe umfassen, was die Nachfrage nach spezialisierten Lösungen in einem Übergangsjahr für das Unternehmen hervorhebt.
Nach Anwendung
Wichtige Anwendungen umfassen Lebensmittelverarbeitung, Gummiformung, Kunststoffverarbeitung, Verbundwerkstoffherstellung, Druckguss, Pharmazeutika und Betonbau. Der Markt für Trennmittel wächst, da Lebensmittelhersteller sichere, allergenfreie und Clean-Label-Formulierungen für Back- und Süßwarenlinien übernehmen. Die Gummi- und Kunststoffindustrie verlässt sich auf leistungsstarke Mittel, die Hochgeschwindigkeitsformungsprozesse und komplexe Geometrien unterstützen. Die Verbundwerkstoff- und Druckgusssektoren benötigen Hochtemperaturlösungen, die die Oberflächenqualität verbessern und die Lebensdauer der Form verlängern. Dies stärkt die Nachfrage nach maßgeschneiderten Formulierungen, die die Produktivität in verschiedenen Fertigungsumgebungen verbessern.
Segmentierungen:
Nach Produkt
- Silikonbasierte Trennmittel
- Wasserbasierte Trennmittel
- Wachsbeschichtete Trennmittel
- Fettsäurebasierte Trennmittel
- Spezielle Nicht-Silikon-Formulierungen
Nach Rohstoff
- Natürliche Öle
- Silikonverbindungen
- Erdölderivate
- Emulgatoren
- Spezialadditive
Nach Anwendung
- Lebensmittelverarbeitung
- Gummiformung
- Kunststoffverarbeitung
- Verbundwerkstoffherstellung
- Druckguss
- Pharmazeutika
- Beton und Bau
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Starke Marktpräsenz in Nordamerika durch fortschrittliche Fertigungsbedürfnisse
Nordamerika nimmt aufgrund seiner ausgereiften Lebensmittelverarbeitungs-, Automobil-, Gummi- und Kunststoffindustrie eine führende Position ein. Hersteller in der Region priorisieren Effizienz, saubere Produktion und regulatorische Konformität, was die Nachfrage nach leistungsstarken Trennmitteln stärkt. Der Markt für Trennmittel profitiert von der schnellen Einführung wasserbasierter und VOC-armer Formulierungen in den USA und Kanada. Industrielle Automatisierung und Produktionslinien mit hohem Volumen schaffen einen stetigen Bedarf an konsistenter Formtrennleistung. Dies unterstützt das Wachstum in Sektoren wie Bäckerei, Druckguss und Verbundwerkstoffherstellung. Starke Investitionen in F&E und Produktinnovation verbessern die Wettbewerbslandschaft.
Wachstum mit Fokus auf Nachhaltigkeit und Prozessmodernisierung in ganz Europa
Europa verzeichnet eine erhebliche Nachfrage aufgrund strenger Umweltvorschriften, die den Ersatz von lösungsmittelbasierten Mitteln durch sicherere Alternativen fördern. Industrien in Deutschland, Frankreich, Italien und dem Vereinigten Königreich setzen auf biologisch abbaubare und silikonfreie Produkte, um den Nachhaltigkeitsprioritäten gerecht zu werden. Der Markt für Trennmittel wächst, da Lebensmittelverarbeiter und industrielle Hersteller ihre Ausrüstung aufrüsten, um den sich entwickelnden Leistungsstandards gerecht zu werden. Die hohe Akzeptanz von Präzisionsformtechnologien in der Automobil- und Luftfahrtindustrie unterstützt den Einsatz fortschrittlicher Formulierungen. Dies stimuliert die Nachfrage nach maßgeschneiderten Lösungen, die die Produktivität verbessern und die Rückstandsbildung reduzieren. Starke behördliche Aufsicht treibt kontinuierliche Neugestaltung und Innovation voran.
Rasche industrielle Expansion und hohe Produktionskapazität im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum stellt den am schnellsten wachsenden regionalen Markt dar, bedingt durch groß angelegte Fertigungsökosysteme in China, Indien, Japan und Südostasien. Die expandierenden Automobil-, Elektronik-, Verpackungs- und Lebensmittelindustrien stärken den regionalen Verbrauch von Trennmitteln. Der Markt für Trennmittel wächst, da Unternehmen in Hochleistungskapazitätsanlagen investieren, die eine zuverlässige Formtrennleistung erfordern. Die Nachfrage nach sowohl konventionellen als auch nachhaltigen Formulierungen steigt aufgrund vielfältiger industrieller Anforderungen. Dies ermutigt Lieferanten, regionale Produktions- und Vertriebsnetze auszubauen. Die steigende industrielle Modernisierung und das Wachstum der Infrastruktur schaffen langfristige Chancen für die Produktdurchdringung.
Analyse der Hauptakteure:
- Dow Inc.
- BASF SE
- Henkel AG & Co. KGaA
- Chem Trend L.P.
- Wacker Chemie AG
- Evonik Industries AG
- Momentive Performance Materials Inc.
- Shin-Etsu Chemical Co., Ltd.
- Daikin Industries Ltd.
- ROCOL (ITW)
Wettbewerbsanalyse:
Der Markt für Trennmittel zeichnet sich durch starken Wettbewerb aus, der durch Produktinnovation, Anforderungen an die Einhaltung von Vorschriften und eine zunehmende Anwendungsvielfalt getrieben wird. Zu den Hauptakteuren gehören Dow Inc., BASF SE, Henkel AG & Co. KGaA, Chem Trend L.P., Wacker Chemie AG und Evonik Industries AG, die sich jeweils darauf konzentrieren, ihre Portfolios mit leistungsstarken und nachhaltigen Formulierungen zu erweitern. Unternehmen investieren in Forschung und Entwicklung, um die Hitzebeständigkeit, Konsistenz und Umweltsicherheit in den Bereichen Lebensmittelverarbeitung, Gummi, Kunststoffe, Verbundwerkstoffe und Druckguss zu verbessern. Dies unterstützt die Differenzierung in Märkten, in denen Effizienz und saubere Fertigungsstandards von hoher Bedeutung sind.
Wettbewerbsstrategien betonen die globale Verteilung, langfristige Partnerschaften mit industriellen Herstellern und maßgeschneiderte Lösungen für komplexe Formanforderungen. Führende Unternehmen stärken ihre Präsenz durch Produktanpassung, technischen Support und Integration mit automatisierten Abgabesystemen. Starke regionale Expansionsstrategien helfen, die Nachfrage im asiatisch-pazifischen Raum zu erfassen, wo das schnelle industrielle Wachstum die Akzeptanz beschleunigt. Kontinuierliche Innovation und compliance-gesteuerte Neugestaltung prägen die langfristige Wettbewerbspositionierung.
Neueste Entwicklungen:
- Im Oktober 2025 hat Henkel AG & Co. KGaA seine Partnerschaft mit Dow Inc. erweitert, um die Kohlenstoffemissionen in ihrem Klebstoffportfolio zu reduzieren.
- Im September 2025 ist Evonik Industries AG eine strategische Partnerschaft mit Ethris eingegangen, um das Angebot für Nukleinsäuretherapien mit proprietärer Lipid-Nanopartikel-Technologie zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Rohmaterial, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach nachhaltigen, wasserbasierten und VOC-armen Formulierungen wird zu einer stetigen Produktinnovation in verschiedenen Branchen führen.
- Die zunehmende Einführung von automatisierten Form- und Smart-Manufacturing-Systemen wird den Bedarf an präzisionsgefertigten Trennmitteln erhöhen.
- Die Expansion von Verbundwerkstoffen in den Automobil- und Luftfahrtsektoren wird die Nachfrage nach Hochtemperatur- und Spezialformulierungen stärken.
- Lebensmittelverarbeitungsunternehmen werden mehr Clean-Label-, Non-GMO- und allergenfreie Mittel einsetzen, um Sicherheits- und Transparenzziele zu unterstützen.
- Strengere regulatorische Rahmenbedingungen weltweit werden Hersteller dazu drängen, Produkte mit sichereren und konformen Inhaltsstoffen neu zu formulieren.
- Fortschritte in der digitalen Überwachung und kontrollierten Dosiertechnologien werden die Effizienz in industriellen Umgebungen mit hohem Volumen verbessern.
- Produzenten werden in regionale Produktionsstätten investieren, um die steigende Nachfrage im asiatisch-pazifischen Raum zu decken und Risiken in der Lieferkette zu reduzieren.
- Das Wachstum in den Druckguss- und Metallbearbeitungssektoren wird die Einführung von Mitteln unterstützen, die die Oberflächenqualität verbessern und Rückstandsbildung reduzieren.
- Partnerschaften zwischen Chemieherstellern und OEMs werden die Entwicklung von maßgeschneiderten und branchenspezifischen Lösungen beschleunigen.
- Der Markt für Trennmittel wird sich in Richtung multifunktionaler Formulierungen bewegen, die die Prozessstabilität verbessern, Abfall reduzieren und langfristige betriebliche Einsparungen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Trennmittel und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Trennmittel voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Region führt den Markt für Trennmittel an?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Trennmittel?
Welches ist das wichtigste Segment im Markt für Trennmittel nach Anwendung?
Wer sind die führenden Unternehmen im Markt für Trennmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Trennmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Trennmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1268.33 million → 2032: USD 1988.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Trennmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Trennmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Trennmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Trennmittel Market Drivers
- 3.3 Markt für Trennmittel Market Restraints & Challenges
- 3.4 Markt für Trennmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Trennmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Trennmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Trennmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Trennmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Trennmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Trennmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Trennmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Trennmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Trennmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Trennmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Trennmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Trennmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Trennmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Trennmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Trennmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Trennmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Trennmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Trennmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Trennmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
