
Marktübersicht
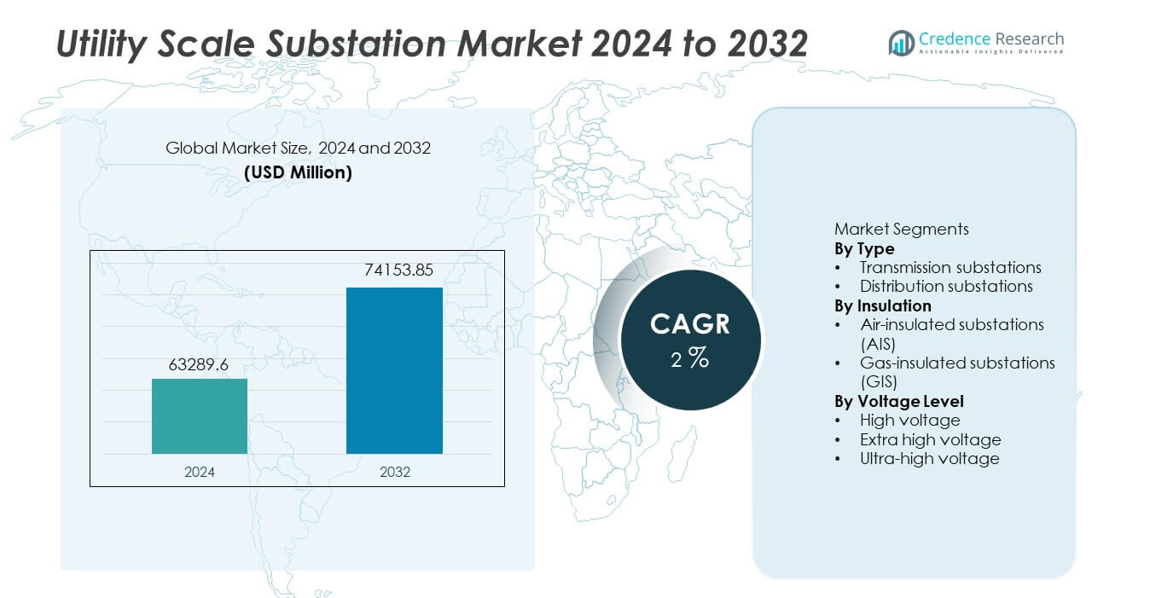
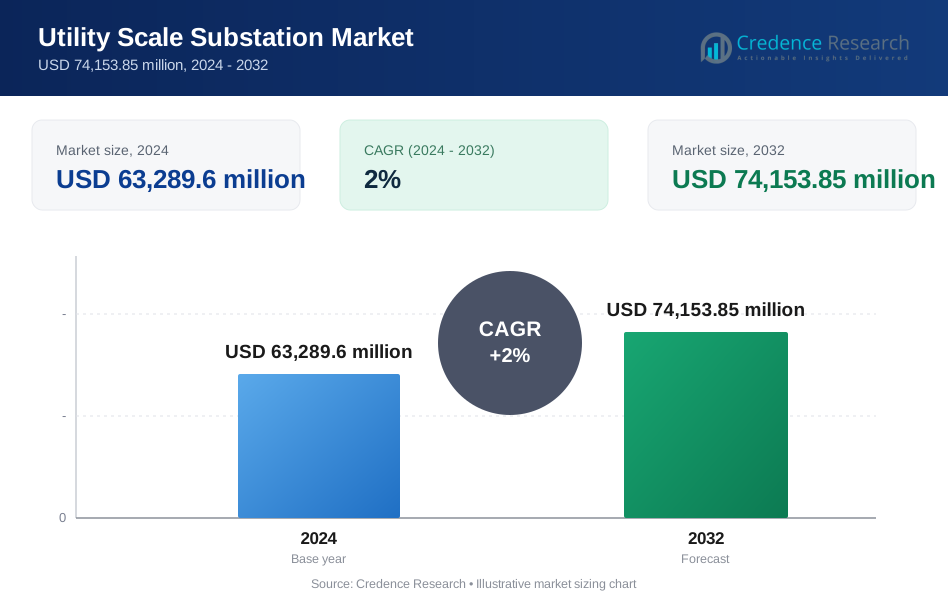
Der Markt für Utility-Scale-Umspannwerke wurde im Jahr 2024 auf 63.289,6 Millionen USD geschätzt und soll bis 2032 74.153,85 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 2% während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Utility-Scale-Umspannwerke 2024 | 63.289,6 Millionen USD |
| Utility-Scale-Umspannwerk-Markt, CAGR | 2% |
| Marktgröße für Utility-Scale-Umspannwerke 2032 | 74.153,85 Millionen USD |
Der Markt für Utility-Scale-Umspannwerke zeichnet sich durch eine starke Beteiligung von Siemens Energy, ABB Ltd., Schneider Electric, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Eaton Corporation, Larsen & Toubro, Toshiba Energy Systems & Solutions und Hyundai Electric & Energy Systems aus. Diese Akteure konkurrieren durch schlüsselfertige EPC-Fähigkeiten, Hochspannungstechnik-Expertise und fortschrittliche digitale Umspannwerkslösungen. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 37,8% an, unterstützt durch den schnellen Ausbau der Übertragung, Urbanisierung und große Projekte zur Integration erneuerbarer Energien in China und Indien. Nordamerika folgt mit einem Marktanteil von 26,1%, angetrieben durch Netzmodernisierung, Ersatz alternder Umspannwerke und Zuverlässigkeitsinvestitionen. Europa hält einen Anteil von 24,4%, unterstützt durch Energieübergangsziele, grenzüberschreitende Verbindungen und die Einführung gasisolierter Umspannwerke. Die Wettbewerbsstärke bleibt auf Zuverlässigkeit, Automatisierung und die Durchführung großangelegter Projekte konzentriert.
Markteinblicke
- Der Markt für Utility-Scale-Umspannwerke wurde im Jahr 2024 auf 63.289,6 Millionen USD geschätzt und soll während des Prognosezeitraums mit einer CAGR von 2% wachsen.
- Das Marktwachstum wird durch den Ausbau des Übertragungsnetzes, die Integration erneuerbarer Energien, die Elektrifizierung der Städte und den Ersatz alternder Umspannwerksinfrastruktur in Versorgungsnetzen angetrieben.
- Gasisolierte Umspannwerke stellen aufgrund des kompakten Designs, des geringeren Flächenbedarfs und der Eignung für städtische und dicht besiedelte Installationen einen Segmentanteil von 54,2% dar, während Übertragungsumspannwerke nach Typ mit einem Anteil von 61,7% dominieren.
- Die Wettbewerbsaktivität bleibt stark, wobei sich globale Akteure auf digitale Umspannwerke, Automatisierungssysteme und Hochspannungszuverlässigkeit konzentrieren, während regionale EPC-Unternehmen durch Kosteneffizienz und lokalisierte Ausführung konkurrieren.
- Der asiatisch-pazifische Raum führt den Markt mit einem regionalen Anteil von 37,8% an, gefolgt von Nordamerika mit 26,1% und Europa mit 24,4%, unterstützt durch Netzmodernisierung, Projekte zur Evakuierung erneuerbarer Energien und die Entwicklung grenzüberschreitender Übertragungen.
Marktsegmentierungsanalyse:
Nach Typ
Der Markt für Versorgungsmaßstab-Umspannwerke umfasst nach Typ Übertragungs- und Verteilungsumspannwerke, wobei Übertragungsumspannwerke mit einem Marktanteil von 57,8 % führend sind. Übertragungsumspannwerke spielen eine entscheidende Rolle bei der Spannungsanpassung für den Langstreckenstromtransfer über Regionen hinweg. Versorgungsunternehmen priorisieren diese Umspannwerke, um den Netzausbau, die interregionale Konnektivität und die Integration großer erneuerbarer Energieprojekte zu unterstützen. Steigende Stromnachfrage, grenzüberschreitender Stromhandel und der Austausch alternder Übertragungsinfrastruktur treiben die Nachfrage weiter an. Verteilungsumspannwerke bleiben für die lokale Stromversorgung unerlässlich, aber höhere Investitionsintensität und strategische Bedeutung positionieren Übertragungsumspannwerke als dominantes Teilsegment.
- Zum Beispiel hat Siemens Energy ein 765-kV-Übertragungsumspannwerk in Indien installiert, das den Stromtransfer über 6.000 MW über regionale Netze unterstützt.
Nach Isolierung
Basierend auf der Isolierung ist der Markt in luftisolierte Umspannwerke (AIS) und gasisolierte Umspannwerke (GIS) unterteilt, wobei AIS einen dominanten Anteil von 61,3 % ausmacht. Versorgungsunternehmen setzen AIS aufgrund niedrigerer Kapitalkosten, einfacherer Konstruktion und einfacher Wartung in Gebieten mit ausreichender Landverfügbarkeit weit verbreitet ein. AIS-Lösungen bleiben für große Außenumspannwerke in ländlichen und halbstädtischen Regionen bevorzugt. Allerdings steigt die GIS-Adoption in platzbeschränkten städtischen Umgebungen weiter an. Der fortlaufende Netzausbau in Entwicklungsländern und kostenempfindliche Projekte unterstützen weiterhin die Dominanz luftisolierter Umspannwerke.
- Zum Beispiel hat Hitachi Energy ein luftisoliertes Umspannwerk mit einer Nennspannung von 400 kV und einer Kurzschlusskapazität von über 63 kA für ein nationales Netzausbauprojekt in Betrieb genommen. Gasisolierte Umspannwerke gewinnen in dicht besiedelten städtischen Gebieten an Bedeutung, aber luftisolierte Systeme bleiben weit verbreitet.
Nach Spannungsniveau
Nach Spannungsniveau umfasst der Markt Hochspannungs-, Höchstspannungs- und Ultrahochspannungsumspannwerke, wobei Höchstspannungsumspannwerke mit einem Anteil von 48,6 % den größten Anteil halten. Diese Umspannwerke unterstützen den Massentransport von Strom über lange Distanzen mit reduzierten Verlusten. Versorgungsunternehmen setzen Höchstspannungsinfrastruktur ein, um große Erzeugungsquellen, einschließlich thermischer, hydroelektrischer und erneuerbarer Anlagen, mit Lastzentren zu verbinden. Wachstum in grenzüberschreitenden Übertragungskorridoren und Netzverstärkungsprojekten stärkt die Nachfrage. Hochspannungsumspannwerke bedienen regionale Netze, während Ultrahochspannungssysteme mit groß angelegten nationalen Netzprojekten stetig wachsen.
Wichtige Wachstumstreiber
Netzmodernisierung und Ersatz alternder Infrastruktur
Versorgungsunternehmen weltweit investieren stark in die Modernisierung alternder Umspannwerksinfrastruktur. Viele bestehende Umspannwerke arbeiten über die geplante Lebensdauer hinaus und sind mit Zuverlässigkeitsrisiken konfrontiert. Ersatz- und Sanierungsprojekte treiben die anhaltende Nachfrage nach Umspannwerken im Versorgungsmaßstab an. Moderne Umspannwerke verbessern die Betriebseffizienz, reduzieren Ausfallrisiken und unterstützen die fortschrittliche Netzsteuerung. Regierungen priorisieren die Netzresilienz, um der steigenden Stromnachfrage und extremen Wetterereignissen gerecht zu werden. Digitale Schutz- und Automatisierungsupgrades stärken den Investitionsbedarf weiter. Dieser Modernisierungsfokus bleibt ein zentraler Treiber für das langfristige Marktwachstum.
- Zum Beispiel hat ABB eine nationale Versorgungsstation mit Relion-Schutzrelais aufgerüstet, die Fehlererkennungszyklen unter 20 Millisekunden bewältigen und über 10.000 I/O-Signale innerhalb eines Steuerungssystems unterstützen.
Erweiterung der Übertragungsnetze und Stromverbindungen
Der steigende Stromverbrauch und die Anforderungen an den interregionalen Stromtransfer fördern die Erweiterung der Übertragungsnetze. Versorgungsunternehmen bauen neue Umspannwerke, um Langstrecken- und grenzüberschreitende Stromflüsse zu unterstützen. Die Integration großer Erzeugungsanlagen erfordert eine robuste Umspannwerksinfrastruktur. Übertragungskorridore, die erneuerbare Energiezonen mit Lastzentren verbinden, erhöhen die Bereitstellung. Stromhandel und Netzverbindungsprojekte stärken die Nachfrage. Umspannwerke spielen eine zentrale Rolle bei der Spannungsregelung und Systemstabilität. Dieser Expansionstrend unterstützt das Marktwachstum stark.
- Zum Beispiel lieferte GE Vernova Umspannwerksausrüstung für ein 500-kV-Übertragungsprojekt, das darauf ausgelegt ist, 3.000 MW zu transportieren und Fehlerklärzeiten unter 40 Millisekunden in verbundenen Netzen zu unterstützen.
Wachstum der Integration erneuerbarer Energien
Die Integration erneuerbarer Energien im großen Maßstab treibt die Entwicklung von Umspannwerken voran. Wind-, Solar- und Wasserkraftprojekte erfordern neue Netzanschlusspunkte. Versorgungsumspannwerke ermöglichen Spannungsumwandlung und Netzanpassung. Variable Erzeugung erhöht die Nachfrage nach fortschrittlichen Schutz- und Steuerungssystemen. Versorgungsunternehmen setzen Umspannwerke ein, um die Unbeständigkeit zu verwalten und die Stabilität zu erhalten. Ziele für erneuerbare Energien beschleunigen Investitionen in die Infrastruktur. Dieser Übergang zu sauberer Energie bleibt ein wichtiger Wachstumstreiber.
Wichtige Trends und Chancen
Steigende Akzeptanz von gasisolierten und kompakten Umspannwerken
Versorgungsunternehmen setzen zunehmend gasisolierte Umspannwerke in städtischen und platzbeschränkten Gebieten ein. GIS-Lösungen reduzieren den Platzbedarf und bieten gleichzeitig hohe Zuverlässigkeit. Urbanisierung und Flächenbeschränkungen beschleunigen die Akzeptanz. Kompakte Umspannwerke unterstützen unterirdische und Inneninstallationen. Dieser Trend schafft Chancen für Anbieter, die platzsparende Designs anbieten. Wachstum bei Modernisierungen von Metropolennetzen unterstützt die anhaltende Nachfrage. Die GIS-Akzeptanz erweitert die Marktchancen.
- Zum Beispiel lieferte Mitsubishi Electric ein 300-kV-gasisoliertes Umspannwerk mit einem kompakten Bucht-Design mit Sammelschienenhöhen unter 6,5 Metern und einer kontinuierlichen Nennstromkapazität von 4.000 A, das dichte städtische Übertragungsnetze unterstützt.
Integration von digitalen und intelligenten Umspanntechnologien
Digitale Umspannwerke gewinnen in Versorgungsnetzen an Bedeutung. Fortschrittliche Sensoren, Kommunikationssysteme und Automatisierung verbessern die Überwachung und Steuerung. Versorgungsunternehmen übernehmen digitale Umspannwerke, um die Zuverlässigkeit zu erhöhen und den Wartungsaufwand zu reduzieren. Echtzeitdaten unterstützen die vorausschauende Wartung und schnellere Fehlerreaktion. Smart-Grid-Initiativen treiben die Einführung digitaler Lösungen voran. Anbieter, die integrierte digitale Plattformen anbieten, erlangen Wettbewerbsvorteile. Dieser Trend eröffnet neue Wachstumswege.
- Zum Beispiel implementierte Schneider Electric ein digitales Umspannwerk mit IEC 61850-Prozessbus-Architektur, das Schutzreaktionszeiten unter 10 Millisekunden ermöglicht und mehr als 5.000 Echtzeitdatenpunkte innerhalb eines einzigen Steuerungssystems integriert.
Wichtige Herausforderungen
Hohe Kapitalinvestitionen und lange Projektlaufzeiten
Umspannwerke im Versorgungsmaßstab erfordern erhebliche anfängliche Kapitalinvestitionen. Projekte beinhalten komplexe Ingenieurarbeiten und lange Genehmigungszyklen. Budgetbeschränkungen verzögern die Umsetzung in einigen Regionen. Grundstückserwerb und behördliche Genehmigungen verlängern die Zeitpläne. Versorgungsunternehmen müssen Kosten mit Leistung und Zuverlässigkeit in Einklang bringen. Lange Projektdauern verlangsamen den Marktdurchsatz. Die Kapitalintensität bleibt eine große Herausforderung.
Komplexe regulatorische und umweltbezogene Compliance
Umspannwerksprojekte stehen vor strengen regulatorischen und umweltbezogenen Anforderungen. Die Einhaltung von Sicherheits-, Landnutzungs- und Emissionsstandards erhöht die Komplexität. Genehmigungsverzögerungen beeinflussen die Projektzeitpläne. GIS-Umspannwerke stehen unter Beobachtung hinsichtlich Gasmanagement und Umweltauswirkungen. Versorgungsunternehmen müssen auf Gemeinschafts- und Umweltbedenken eingehen. Regulatorische Komplexität erhöht das Entwicklungsrisiko. Diese Herausforderung beeinflusst die Geschwindigkeit der Umsetzung.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 26,4 % im Markt für Versorgungsumspannwerke. Die Nachfrage wird durch die Modernisierung des Netzes und den Ersatz alternder Übertragungs- und Verteilungsinfrastruktur in den Vereinigten Staaten und Kanada angetrieben. Versorgungsunternehmen investieren in neue Umspannwerke, um Zuverlässigkeit, Widerstandsfähigkeit und Ausfallmanagement zu verbessern. Das Wachstum der Integration erneuerbarer Energien und des länderübergreifenden Stromtransfers erhöht die Umspannwerk-Upgrades. Die Expansion von Rechenzentren und Elektrifizierungsinitiativen unterstützt ebenfalls die Nachfrage. Fortschrittliche Automatisierungs- und digitale Schutzsysteme finden breitere Akzeptanz. Stabile regulatorische Rahmenbedingungen und anhaltende Ausgaben der Versorgungsunternehmen unterstützen ein stetiges regionales Marktwachstum.
Europa
Europa macht 23,8 % des globalen Marktanteils für Versorgungsumspannwerke aus. Der starke Fokus auf Energiewende und Dekarbonisierung treibt Investitionen in Übertragungs- und Verteilungsumspannwerke an. Länder wie Deutschland, Frankreich und das Vereinigte Königreich modernisieren Umspannwerke, um die Integration erneuerbarer Energien und grenzüberschreitende Stromflüsse zu unterstützen. Der Ersatz alternder Infrastruktur bleibt ein wichtiger Treiber. Urbanisierung erhöht die Akzeptanz kompakter und gasisolierter Umspannwerke. Strenge Netzzuverlässigkeits- und Sicherheitsstandards beeinflussen die Beschaffung. Laufende Interkonnektionsprojekte und Smart-Grid-Initiativen unterstützen die regionale Marktexpansion.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 34,7 % an. Schnelle Urbanisierung, industrielles Wachstum und steigende Stromnachfrage treiben den großflächigen Einsatz von Umspannwerken in China, Indien, Japan und Südostasien voran. Regierungen investieren stark in den Ausbau der Übertragung und die Verstärkung des Netzes. Die Integration erneuerbarer Energien und die Entwicklung von Ultra-Hochspannungs-Korridoren erhöhen die Umspannwerk-Installationen. Wachsende Elektrifizierung und Infrastrukturentwicklung unterstützen die anhaltende Nachfrage. Kostengünstige Bauweise und große Projektpipelines positionieren Asien-Pazifik als dominierenden und am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält einen Marktanteil von 8,1 % im Markt für Versorgungsumspannwerke. Das Wachstum wird durch Netzausbau und Projekte für erneuerbare Energien in Brasilien, Mexiko und Chile unterstützt. Versorgungsunternehmen investieren in Umspannwerke, um Zuverlässigkeit zu verbessern und Übertragungsverluste zu reduzieren. Der Ausbau der Wind- und Solarkapazität erhöht die Nachfrage nach neuen Netzanschlusspunkten. Budgetbeschränkungen verlangsamen großflächige Einsätze, aber laufende Infrastruktur-Upgrades unterstützen moderates Wachstum. Regulatorische Reformen und regionale Energieintegrationsprojekte unterstützen die langfristige Marktentwicklung.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht 7,0 % des globalen Marktanteils aus. Die Nachfrage wird durch den Ausbau der Strominfrastruktur in den Golfstaaten und Elektrifizierungsbemühungen in ganz Afrika angetrieben. Große Übertragungsprojekte und Entwicklungen im Bereich erneuerbare Energien erhöhen die Umspannwerk-Installationen. Versorgungsunternehmen setzen Umspannwerke ein, um Industriegebiete, städtisches Wachstum und Netzstabilität zu unterstützen. Harte Umweltbedingungen treiben die Nachfrage nach robusten und zuverlässigen Designs an. Langfristige Pläne zur Energiediversifizierung und Infrastrukturinvestitionen unterstützen den stetigen regionalen Marktfortschritt.
Marktsegmentierungen:
Nach Typ
- Übertragungsstationen
- Verteilungsstationen
Nach Isolierung
- Luftisolierte Stationen (AIS)
- Gasisolierte Stationen (GIS)
Nach Spannungsniveau
- Hochspannung
- Sehr hohe Spannung
- Ultrahohe Spannung
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft hebt einen kapitalintensiven und technologiegetriebenen Markt hervor, der von Siemens Energy, ABB Ltd., Schneider Electric, General Electric, Hitachi Energy, Mitsubishi Electric Corporation, Eaton Corporation, Larsen & Toubro, Toshiba Energy Systems & Solutions und Hyundai Electric & Energy Systems angeführt wird. Diese Akteure konkurrieren durch schlüsselfertige EPC-Fähigkeiten, fortschrittliche Schutz- und Kontrollsysteme und starke Beziehungen zu Versorgungsunternehmen und Übertragungsbetreibern. Führende Unternehmen konzentrieren sich auf Hochspannungs- und sehr-hochspannungsstationen, digitale Automatisierung und Zuverlässigkeitsverbesserungen zur Unterstützung der Netzmodernisierung. Investitionen in gasisolierte und kompakte Stationen adressieren Platzbeschränkungen in städtischen Gebieten. Globale Anbieter nutzen Skalierung, technische Tiefe und Lebenszyklusdienste, während regionale Unternehmen durch lokalisierte Fertigung und Kosteneffizienz konkurrieren. Strategische Partnerschaften, langfristige Versorgungsverträge und die Teilnahme an Projekten zur Integration erneuerbarer Energien und zur Vernetzung bleiben zentral für die Wettbewerbspositionierung im Markt für Versorgungsmaßstab-Stationen.
Schlüsselspieler-Analyse
- Siemens Energy
- ABB Ltd.
- Schneider Electric
- General Electric
- Hitachi Energy
- Mitsubishi Electric Corporation
- Eaton Corporation
- Larsen & Toubro
- Toshiba Energy Systems & Solutions
- Hyundai Electric & Energy Systems
Jüngste Entwicklungen
- Im November 2024 teilte Schneider Electric neue Updates zu „Virtuellen Umspannwerken“ auf der Enlit 2024 mit. Schneider hob auch die Virtualisierung der PowerLogic T300 RTU auf der E4S-Plattform hervor.
- Im Mai 2024 kündigte Siemens Energy einen Netzausbauvertrag mit Energinet an. Der Umfang umfasst Hochspannungs-Umspannwerksausrüstung für die Übertragungs-Upgrades in Dänemark.
- Im April 2024 hat Hitachi Energy einen Auftrag von SP Energy Networks erhalten, um eine innovative Lösung zur Netzqualität zu entwerfen und umzusetzen, die darauf abzielt, das Netz zu stabilisieren und die Übertragung erneuerbarer Energien von Schottland nach England zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Isolierung, Spannungsebene und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Programme zur Netzmodernisierung werden weiterhin Umspannwerks-Upgrades vorantreiben.
- Die Integration erneuerbarer Energien wird die Nachfrage nach neuen Umspannwerken erhöhen.
- Digitale und automatisierte Umspannwerke werden eine breitere Akzeptanz bei Versorgungsunternehmen finden.
- Gasisolierte Umspannwerke werden in städtischen Gebieten verstärkt eingesetzt werden.
- Der Netzausbau wird ein wichtiger Investitionsfokus für Versorgungsunternehmen bleiben.
- Der Ersatz alternder Infrastruktur wird die stetige Marktnachfrage unterstützen.
- Asien-Pazifik wird die Führung bei neuen Umspannwerksinstallationen beibehalten.
- Investitionen in Netzresilienz und -zuverlässigkeit werden die Beschaffungsprioritäten prägen.
- EPC-Partnerschaften werden eine entscheidende Rolle bei Großprojekten spielen.
- Der Wettbewerb wird sich durch Technologie, Servicequalität und Ausführungsfähigkeit verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Umspannwerke im Utility-Sektor und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Utility-Scale-Umspannwerke zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Umspannwerke im Utility-Sektor hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Umspannwerke im Utility-Sektor antreiben?
Wer sind die führenden Unternehmen im Markt für Umspannwerke im großen Maßstab?
Welche Region hatte 2024 den größten Anteil am Markt für Utility-Scale-Umspannwerke?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Umspannwerke im Versorgungsmaßstab Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Umspannwerke im Versorgungsmaßstab Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 63,289.6 million → 2032: USD 74,153.85 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Umspannwerke im Versorgungsmaßstab Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Umspannwerke im Versorgungsmaßstab Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Umspannwerke im Versorgungsmaßstab Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Umspannwerke im Versorgungsmaßstab Market Drivers
- 3.3 Markt für Umspannwerke im Versorgungsmaßstab Market Restraints & Challenges
- 3.4 Markt für Umspannwerke im Versorgungsmaßstab Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Umspannwerke im Versorgungsmaßstab Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Umspannwerke im Versorgungsmaßstab Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Umspannwerke im Versorgungsmaßstab category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Umspannwerke im Versorgungsmaßstab Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Umspannwerke im Versorgungsmaßstab Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Umspannwerke im Versorgungsmaßstab market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Umspannwerke im Versorgungsmaßstab Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Umspannwerke im Versorgungsmaßstab Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Umspannwerke im Versorgungsmaßstab Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Umspannwerke im Versorgungsmaßstab (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Umspannwerke im Versorgungsmaßstab Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Umspannwerke im Versorgungsmaßstab Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Umspannwerke im Versorgungsmaßstab Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Umspannwerke im Versorgungsmaßstab Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Umspannwerke im Versorgungsmaßstab Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Umspannwerke im Versorgungsmaßstab Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Umspannwerke im Versorgungsmaßstab Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Umspannwerke im Versorgungsmaßstab Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Umspannwerke im Versorgungsmaßstab Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
