
Marktübersicht
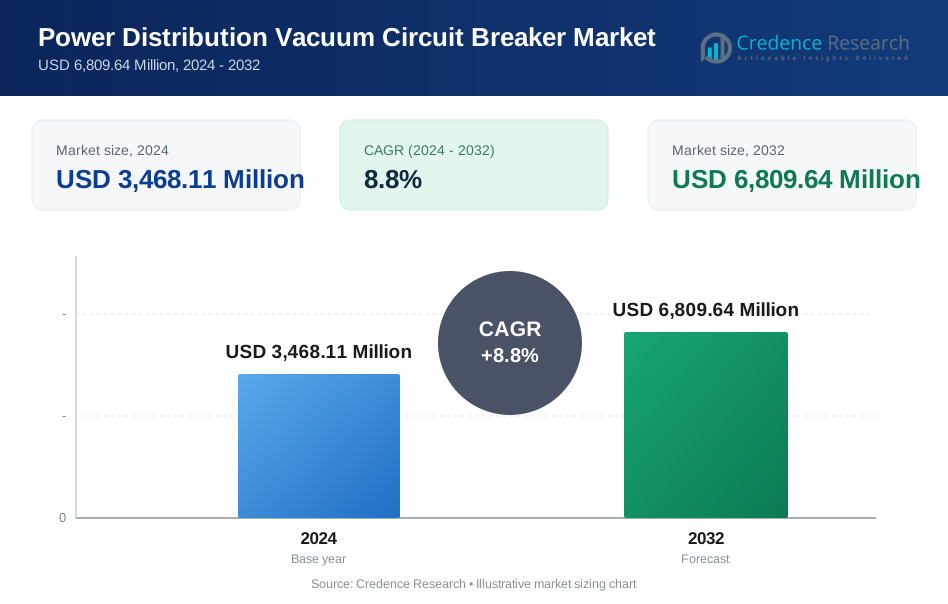
Der Markt für Vakuum-Leistungsschalter zur Stromverteilung wurde im Jahr 2024 mit 3.468,11 Millionen USD bewertet und wird voraussichtlich bis 2032 6.809,64 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 8,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Vakuum-Leistungsschalter zur Stromverteilung 2024 | USD 3.468,11 Millionen |
| Markt für Vakuum-Leistungsschalter zur Stromverteilung, CAGR | 8,8% |
| Marktgröße für Vakuum-Leistungsschalter zur Stromverteilung 2032 | USD 6.809,64 Millionen |
Der Markt für Vakuum-Leistungsschalter zur Stromverteilung umfasst führende Akteure wie ABB, General Electric Company, Eaton Corporation, CHINT, Fuji Electric, Alstom S.A., Hager Group, CG Power & Industrial Solutions Ltd., G&W Electric Company und Kirloskar Electric Company, die sich alle auf fortschrittliche Vakuumunterbrechungstechnologien, die Integration digitaler Schaltanlagen und umweltfreundliche Designs konzentrieren. Diese Unternehmen stärken ihre Präsenz durch Produktinnovationen, Partnerschaften mit Versorgungsunternehmen und Expansion in wachstumsstarken Regionen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 36,7 % an, angetrieben durch großflächige Netzausweitungen und industrielles Wachstum, gefolgt von Nordamerika mit 28,6 % und Europa mit 26,4 %, unterstützt durch Modernisierungsprogramme und eine starke Akzeptanz erneuerbarer Energien.
Markteinblicke
- Der Markt für Vakuum-Leistungsschalter zur Stromverteilung wird im Jahr 2024 mit 3.468,11 Millionen USD bewertet und wird bis 2032 bei einer CAGR von 8,8 % 6.809,64 Millionen USD erreichen.
- Das Marktwachstum wird durch die zunehmende Modernisierung der Netze, die verstärkte Integration erneuerbarer Energien und die starke Akzeptanz digitaler Umspannwerke angetrieben; das Segment 1.500 bis 2.500 A führt mit einem Anteil von 39,4 % aufgrund seiner hohen Eignung für Mittelspannungsnetze.
- Zu den wichtigsten Trends gehören der schnelle Übergang zu SF₆-freien, umweltfreundlichen Schaltanlagentechnologien und die Erweiterung von automatisierungsgeführten Industriesystemen, die stabile Hochleistungs-Vakuumschalter erfordern.
- Führende Akteure wie ABB, GE, Eaton, CHINT, Fuji Electric und Hager Group investieren in fortschrittliche Designs, digitale Überwachung und globale Expansion, um ihre Präsenz in wachstumsstarken Versorgungs- und Industriesektoren zu stärken.
- Der asiatisch-pazifische Raum dominiert mit einem Anteil von 36,7 %, gefolgt von Nordamerika mit 28,6 % und Europa mit 26,4 %; Innen-VCBs halten einen Anteil von 57,2 %, während Versorgungsunternehmen 41,8 % der gesamten Endnachfrage ausmachen.
Marktsegmentierungsanalyse:
Nach Nennstrom:
Der Markt für Vakuum-Leistungsschalter zur Stromverteilung wird vom Segment 1.500 bis 2.500 A angeführt, das im Jahr 2024 einen Anteil von 39,4 % hält, angetrieben durch seine starke Eignung für Mittelspannungsverteilungsnetze, industrielle Zubringer und Umspannwerke, die ein stabiles Lastmanagement erfordern. Seine hohe Unterbrechungskapazität, zuverlässige Lichtbogenlöschleistung und Kompatibilität mit automatisierten Netzsystemen unterstützen die weit verbreitete Akzeptanz. Der zunehmende Einsatz intelligenter Umspannwerke, erneuerbar integrierter Netze und modernisierter Verteilungsinfrastrukturen stärkt die Nachfrage nach Vakuum-Leistungsschaltern in diesem Strombereich weiter und positioniert es als dominierende Kategorie in industriellen und Versorgungsanwendungen.
- Zum Beispiel liefert Eaton seine VCP-W-Reihe von Vakuum-Leistungsschaltern (verfügbar in Nennwerten bis zu 2.000 A und höher) an indische Versorgungsunternehmen und Industrien, wobei sie ihre robuste Lichtbogenlöschleistung und Kompatibilität mit modernen digitalen Netzverwaltungssystemen nutzen, um die Modernisierungsbemühungen des Netzes zu unterstützen.
Nach Spannung:
Das Indoor-Segment dominiert den Markt für Vakuum-Leistungsschalter zur Stromverteilung mit einem Anteil von 57,2 % im Jahr 2024, unterstützt durch steigende Installationen in Geschäftsgebäuden, Industrieanlagen und kompakten städtischen Umspannwerken. Indoor-VCBs profitieren von erhöhter Sicherheit, reduziertem Wartungsaufwand und langer Betriebsdauer in kontrollierten Umgebungen. Ihre Einführung wird weiter durch den Bedarf an platzsparenden Schaltanlagenlösungen und zuverlässigem Kurzschlussschutz in dicht besiedelten Regionen vorangetrieben. Wachsende Investitionen in intelligente Gebäude, städtische Netzaufrüstungen und digitale Umspannwerke beschleunigen weiterhin die Präferenz für Indoor-Konfigurationen gegenüber Outdoor-Designs.
- Zum Beispiel wird die VD4-Innenraum-Vakuum-Leistungsschalter-Familie von ABB, mit mehr als 2 Millionen weltweit installierten Einheiten für die Primärverteilung bis zu 46 kV, häufig in Rechenzentren und Industrieanlagen eingesetzt, um die Zuverlässigkeit zu erhöhen und das Risiko von Stromunterbrechungen zu verringern.
Nach Endnutzung:
Das Versorgungssegment hält im Jahr 2024 mit einem Anteil von 41,8 % den größten Anteil am Markt für Vakuum-Leistungsschalter zur Stromverteilung, angetrieben durch umfangreiche Netzmodernisierungsinitiativen und die zunehmende Integration erneuerbarer Energiequellen. Versorgungsunternehmen verlassen sich auf VCBs für hohe Zuverlässigkeit, minimalen Wartungsaufwand und überlegene Betriebsausdauer in Übertragungs- und Verteilungsnetzen. Die zunehmende Implementierung automatisierter Umspannwerke, steigende Stromnachfrage und der Bedarf an fehlertoleranten Schaltsystemen erhöhen die Akzeptanz weiter. Groß angelegte Infrastrukturerweiterungen und die Verstärkung alternder Stromnetze positionieren Versorgungsunternehmen fest als dominierenden Endnutzungssektor.

Wichtige Wachstumstreiber
Netzmodernisierung und Infrastruktur-Upgrades
Netzmodernisierungsinitiativen bleiben ein zentraler Wachstumstreiber für den Markt für Vakuum-Leistungsschalter zur Stromverteilung, da Versorgungsunternehmen weltweit veraltete Übertragungs- und Verteilungsnetze stärken. Regierungen beschleunigen Investitionen in fortschrittliche Umspannwerksautomatisierung, fehlertolerante Schaltgeräte und hocheffiziente Schutzsysteme, um die steigende Stromnachfrage und die Verbindungen zu erneuerbaren Energien zu unterstützen. Vakuum-Leistungsschalter gewinnen an Bedeutung aufgrund ihrer langen Betriebsdauer, hohen Unterbrechungsleistung und reduzierten Wartungsanforderungen. Der Wandel hin zu widerstandsfähigen, technologiegestützten Netzarchitekturen fördert die Installation in Mittel- und Hochspannungsnetzen erheblich.
- Zum Beispiel testete Siemens Energy einen 420-kV-Vakuumtechnologie-Leistungsschalterprototyp mit SINTEF, der die ersten Tests für einen SF6-freien Betrieb bestand, um die bestehende Schaltanlage in Übertragungssystemen zu ersetzen, die bis Ende 2026 von Statnett in Norwegen und RTE in Frankreich betrieben werden.
Steigende Integration erneuerbarer Energien
Der wachsende Einsatz von Solar-, Wind- und Hybridsystemen erhöht den Bedarf an zuverlässigen Schalt- und Fehlerbeseitigungsgeräten und positioniert Vakuum-Leistungsschalter als bevorzugte Wahl für moderne nachhaltige Netze. Ihre Fähigkeit, schwankende Lasten, hohe Schaltfrequenzen und raue Betriebsbedingungen zu bewältigen, verbessert die Systemstabilität in umweltfreundlichen Umgebungen. Versorgungsunternehmen setzen VCBs ein, um eine sichere Netzintegration zu gewährleisten, Ausfallzeiten zu minimieren und die dezentrale Stromerzeugung zu unterstützen. Der Ausbau von Korridoren für erneuerbare Energien und großflächigen Speichereinrichtungen verstärkt weiterhin die Nachfrage nach fortschrittlichen VCB-basierten Schutzsystemen.
- Zum Beispiel lieferte P&B Switchgear VOR-M-Vakuum-Leistungsschalter an Essex und Suffolk Water als Nachrüstungen für häufig betriebene Einheiten und nutzte dabei einen energiearmen Magnetantrieb, der für Zehntausende von Schaltungen ausgelegt ist.
Zunehmende Einführung intelligenter Umspannwerke
Der schnelle Übergang zu digitalen Umspannwerken verstärkt die Nachfrage nach intelligenten, kommunikationsfähigen Vakuum-Leistungsschaltern. Versorgungsunternehmen priorisieren Fernüberwachung, vorausschauende Wartung und automatisierte Netzoperationen und benötigen Schaltanlagen, die mit fortschrittlichen Sensoren und Steuerungstechnologien ausgestattet sind. VCBs integrieren sich nahtlos in SCADA- und IoT-basierte Architekturen und verbessern die Zuverlässigkeit, die betriebliche Sichtbarkeit und die Fehlerisolierung. Der Drang nach effizientem Asset-Management und Echtzeit-Netzdiagnosen stärkt die Einführung, insbesondere in städtischen Zentren und Industriezentren, die sich im digitalen Wandel befinden.
Wichtige Trends & Chancen
Fortschritt umweltfreundlicher Schaltanlagentechnologien
Ein wichtiger Trend, der den Markt prägt, ist der Übergang von SF₆-basierten Schaltanlagen zu umweltfreundlichen und umweltfreundlichen vakuumbasierten Systemen. Hersteller führen kompakte, energieeffiziente VCB-Designs ein, die nachhaltige Isoliermaterialien und digitale Überwachungstools integrieren. Dieser Wandel steht im Einklang mit globalen Dekarbonisierungszielen und Emissionsreduktionsrichtlinien. Der zunehmende regulatorische Druck und die Verpflichtungen der Versorgungsunternehmen zu grüner Infrastruktur schaffen Chancen für VCB-Hersteller, innovative Schaltanlagenplattformen der nächsten Generation zu entwickeln, die überlegene Sicherheit, reduzierte Lebenszykluskosten und verbesserte Umweltleistung bieten.
- Zum Beispiel brachte Siemens Energy sein Blue GIS-Portfolio auf den Markt, das saubere Luft als Isoliermedium verwendet und sensorbasierte digitale Überwachung integriert, um die CO2-neutralen Ziele der Versorgungsunternehmen zu unterstützen.
Expansion in der industriellen Automatisierung und intelligenten Fertigung
Der Aufstieg von Industrie 4.0 und der automatisierungsgetriebenen Fertigung bietet erhebliche Chancen für die Einführung von Vakuum-Leistungsschaltern. Moderne Produktionsstätten erfordern präzise Leistungssteuerung, hohe Fehlerbehandlungskapazität und unterbrechungsfreie Abläufe. VCBs ermöglichen eine stabile Energieverteilung über Robotik, hochbelastete Maschinen und automatisierte Montagelinien. Die verstärkte Installation digitaler Energiemanagementsysteme verbessert die Überwachung der Gerätegesundheit und die Betriebseffizienz. Da die Industrien ihre Kapazitäten erweitern und energieintensive Prozesse einsetzen, stärkt die Nachfrage nach fortschrittlichen VCB-basierten Schutzsystemen in den Bereichen Schwerindustrie, Bergbau und Verarbeitung.
- Zum Beispiel integriert der VD4 evo Vakuum-Leistungsschalter von ABB Sensoren zur Echtzeitüberwachung thermischer, mechanischer und elektrischer Parameter. Dies unterstützt das Remote-Asset-Management in automatisierten Einrichtungen und ermöglicht vorausschauende Wartung durch Datenübertragung über IEC 61850-Protokolle.
Zentrale Herausforderungen
Hohe Anfangsinvestitionen und Integrationskosten
Trotz ihrer betrieblichen Vorteile verursachen Vakuum-Leistungsschalter höhere Anschaffungskosten im Vergleich zu herkömmlichen Schalttechnologien, was für kleine Versorgungsunternehmen und aufstrebende Industrien Hürden bei der Einführung darstellt. Die Installationskosten steigen weiter, wenn VCBs in digitale Umspannwerke integriert werden, die Kommunikationsmodule, Sensoren und Automatisierungsinfrastruktur erfordern. Betreiber mit begrenztem Budget könnten ältere Geräte gegenüber technologisch fortschrittlichen Lösungen bevorzugen. Diese finanziellen Hürden verlangsamen Modernisierungsbemühungen, insbesondere in Entwicklungsländern, wo die Kapitalzuweisung für Infrastrukturupgrades begrenzt bleibt.
Mangel an qualifizierten technischen Fachkräften
Ein Mangel an qualifizierten Fachkräften, die in der Lage sind, fortschrittliche Vakuum-Leistungsschaltersysteme zu warten, zu installieren und zu verwalten, stellt eine bedeutende Markt-Herausforderung dar. Da Umspannwerke und Industrieanlagen anspruchsvolle digitale Schaltanlagen übernehmen, steigt die Nachfrage nach Technikern, die in intelligenter Diagnostik, IoT-fähigen Steuerungen und vorausschauender Wartung versiert sind, stark an. Kompetenzlücken führen zu betrieblichen Ineffizienzen, längeren Ausfallzeiten und Verzögerungen bei großflächigen Einsätzen. Das langsame Tempo von technischen Ausbildungsprogrammen und die begrenzte Einsatzbereitschaft der Arbeitskräfte behindern den reibungslosen Übergang zu modernen Netzschutzsystemen in Versorgungsunternehmen und Industrien.
Regionale Analyse
Nordamerika
Nordamerika hält 2024 einen Anteil von 28,6 % am Markt für Vakuum-Leistungsschalter zur Stromverteilung, angetrieben durch groß angelegte Netzmodernisierungsprogramme und die zunehmende Einführung digitaler Umspannwerke in den USA und Kanada. Versorgungsunternehmen priorisieren VCB-Installationen, um alternde Öl- und SF₆-basierte Schalter durch umweltverantwortliche, wartungseffiziente Lösungen zu ersetzen. Die Region profitiert von starken Investitionen in die Integration erneuerbarer Energien, insbesondere in Wind- und Solarkorridoren, die hochzuverlässige Schaltsysteme erfordern. Industrieautomatisierung, expandierende kommerzielle Infrastruktur und strenge elektrische Sicherheitsstandards fördern weiter den Einsatz von VCBs in Mittel- und Hochspannungsnetzen.
Europa
Europa hat 2024 einen Anteil von 26,4 %, unterstützt durch strenge Umweltvorschriften, den schnellen Übergang zu SF₆-freien Schaltanlagentechnologien und robuste Elektrifizierungsinitiativen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich beschleunigen die Einführung von Vakuum-Leistungsschaltern, um die Netzresilienz zu stärken und Dekarbonisierungsziele zu erreichen. Das Wachstum in Offshore-Wind, EV-Ladeinfrastruktur und industrieller Elektrifizierung verstärkt die Nachfrage nach VCBs. Die Modernisierung alternder Übertragungs- und Verteilungsnetze, kombiniert mit einem starken staatlichen Fokus auf nachhaltige Energiesysteme, festigt Europas Position als führende Region für fortschrittliche VCB-Installationen.
Asien-Pazifik
Asien-Pazifik führt den globalen Markt mit einem Anteil von 36,7 % im Jahr 2024 an, angetrieben durch den massiven Ausbau der Strominfrastruktur in China, Indien, Japan und Südostasien. Die rasche Industrialisierung, der steigende Stromverbrauch und der großflächige Einsatz erneuerbarer Energien treiben die erhebliche Nachfrage nach Vakuum-Leistungsschaltern in Versorgungsunternehmen und Industrieanlagen an. Von der Regierung geführte Smart-Grid-Programme und Investitionen in Hochspannungsverteilungssysteme stärken die Akzeptanz. Die Fertigungsstärke der Region unterstützt auch eine kostengünstige Produktion und schnelle technologische Innovationen, wodurch Asien-Pazifik als das am schnellsten wachsende Zentrum für den Einsatz von VCBs in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen positioniert wird.
Lateinamerika
Lateinamerika hält einen Anteil von 4,2 % am Markt für Vakuum-Leistungsschalter zur Stromverteilung im Jahr 2024, unterstützt durch laufende Modernisierungen der alternden Netz-Infrastruktur und zunehmende Installationen erneuerbarer Energien in Brasilien, Mexiko und Chile. Versorgungsunternehmen setzen VCBs ein, um die Netzzuverlässigkeit zu verbessern und Wartungskosten in Regionen mit häufigen Lastschwankungen und Übertragungsverlusten zu senken. Die industrielle Expansion in den Bereichen Bergbau, Öl und Gas sowie Fertigung treibt den weiteren Einsatz voran. Von der Regierung unterstützte Elektrifizierungsprojekte und Erweiterungen des ländlichen Netzes schaffen zusätzliche Möglichkeiten für die Einführung von Vakuum-Leistungsschaltern in Mittelspannungsverteilungssystemen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst im Jahr 2024 einen Anteil von 4,1 %, angetrieben durch steigende Investitionen in die Strominfrastruktur zur Unterstützung der Urbanisierung, des industriellen Wachstums und der Energiediversifizierung. Golfstaaten erweitern den Einsatz von Smart Grids und integrieren erneuerbare Projekte wie Solar- und Windparks, was den Bedarf an zuverlässigen, auf VCB basierenden Schutzsystemen erhöht. In Afrika stimulieren Elektrifizierungsprogramme und Reformen im Versorgungsbereich Installationen in sich entwickelnden Übertragungsnetzen. Industrielle Aktivitäten in den Bereichen Öl und Gas, Bergbau und Schwerindustrie verstärken die Nachfrage weiter und positionieren die Region als aufstrebenden Markt für fortschrittliche Vakuum-Leistungsschalter.
Marktsegmentierungen:
Nach Nennstrom
- 500 bis 1.500 A
- 1.500 bis 2.500 A
- 2.500 bis 4.500 A
- > 4.500 A
Nach Spannung
- Innen
- Außen
Nach Endnutzung
- Wohnbereich
- Gewerbe
- Industrie
- Versorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Vakuum-Leistungsschalter zur Stromverteilung wird von führenden Unternehmen wie ABB, General Electric Company, Eaton Corporation, CHINT, Alstom S.A., Fuji Electric, Hager Group, CG Power & Industrial Solutions Ltd., G&W Electric Company und Kirloskar Electric Company geprägt. Diese Unternehmen konzentrieren sich auf technologische Innovationen, die Entwicklung umweltfreundlicher Schaltanlagen und die Erweiterung digitaler Überwachungsfähigkeiten, um ihre Marktpräsenz zu stärken. Hersteller investieren zunehmend in fortschrittliche Vakuum-Unterbrechungstechnologie, kompakte modulare Designs und kommunikationsfähige Leistungsschalter, die die Integration intelligenter Netze unterstützen. Strategische Initiativen wie Produkteinführungen, Kapazitätserweiterungen und Partnerschaften mit Versorgungsunternehmen erweitern ihre globale Reichweite. Viele Akteure legen Wert auf Nachhaltigkeit, indem sie die Abhängigkeit von SF₆-basierten Systemen reduzieren und umweltfreundliche, vakuumbasierte Alternativen anbieten. Die regionale Expansion, insbesondere in Asien-Pazifik und im Nahen Osten, bleibt eine Priorität, da die Modernisierung der Infrastruktur voranschreitet. Kontinuierliche F&E-Bemühungen, wettbewerbsfähige Preisstrategien und langfristige Verträge mit Versorgungsunternehmen sind entscheidend, um die Führungsposition in diesem technologisch sich entwickelnden Markt zu halten.
Analyse der Hauptakteure
- G&W Electric Company
- CHINT
- Fuji Electric
- Kirloskar Electric Company
- Eaton Corporation
- General Electric Company
- Hager Group
- CG Power & Industrial Solutions Ltd.
- ABB
- Alstom S.A.
Neueste Entwicklungen
- Im April 2025 erwarb Sécheron SA die LoPro-Hochspannungsschaltertechnologie von TE Connectivity, um sein Hochspannungsproduktportfolio für den Bahn- und Industriemarkt zu erweitern.
- Im Jahr 2025 brachte CNC Electric den VS1i-12 Intelligent Vacuum Circuit Breaker auf den Markt, der Vakuumtechnologie mit fortschrittlicher Überwachung zur Verbesserung von Sicherheit und Effizienz in Mittelspannungsnetzen integriert.
- Im Januar 2024 führte ABB seine neue VD4-W Vakuumschalterserie ein, die für Windkraftanwendungen bis zu 40,5 kV ausgelegt ist und das Portfolio an erneuerbaren Energien stärkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nennstrom, Spannung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Vakuum-Leistungsschalter in der Energieverteilung wird eine starke Nachfrage erfahren, da Versorgungsunternehmen die Modernisierung des Netzes und den Einsatz digitaler Umspannwerke beschleunigen.
- Der steigende Anteil erneuerbarer Energien wird den Bedarf an zuverlässigen Vakuumschaltlösungen in Solar-, Wind- und Hybridstromnetzen erhöhen.
- Die Einführung von umweltfreundlichen und SF₆-freien Schaltanlagentechnologien wird zunehmen, da Nachhaltigkeitsvorschriften strenger werden.
- Das Wachstum der industriellen Automatisierung wird die verstärkte Installation von Vakuum-Leistungsschaltern in Fertigungs-, Verarbeitungs- und Schwerindustrieanlagen vorantreiben.
- Intelligente Überwachung und IoT-fähige Vakuum-Leistungsschalter-Designs werden an Bedeutung gewinnen, um vorausschauende Wartung und Echtzeit-Betriebstransparenz zu unterstützen.
- Investitionen in die Verstärkung des städtischen Netzes werden die Installation von Innenraum-Vakuum-Leistungsschaltern in kommerziellen und Wohninfrastrukturen fördern.
- Schwellenländer werden eine rasche Einführung erleben, da Regierungen stark in Elektrifizierung und Upgrades der Stromverteilung investieren.
- Versorgungsunternehmen werden die Beschaffung von Hochleistungs-Vakuum-Leistungsschaltern ausweiten, um das Fehlermanagement zu verbessern und Betriebsunterbrechungen zu reduzieren.
- Technologische Fortschritte bei Vakuumunterbrechern werden die Schalteffizienz verbessern und die Lebenszyklen der Ausrüstung verlängern.
- Ein zunehmender Fokus auf Resilienz und Energiesicherheit wird die langfristige Nachfrage nach fortschrittlichen, auf Vakuum-Leistungsschaltern basierenden Schutzsystemen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Vakuumschalter in der Stromverteilung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Vakuumschalter zur Stromverteilung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Vakuum-Leistungsschalter hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Vakuumschalter in der Stromverteilung antreiben?
Wer sind die führenden Unternehmen im Markt für Vakuumschalter zur Stromverteilung?
Welche Region hatte 2024 den größten Anteil am Markt für Vakuumschaltanlagen zur Stromverteilung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Vakuumleistungsschalter zur Stromverteilung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Vakuumleistungsschalter zur Stromverteilung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,468.11 Million → 2032: USD 6,809.64 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Vakuumleistungsschalter zur Stromverteilung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Vakuumleistungsschalter zur Stromverteilung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Vakuumleistungsschalter zur Stromverteilung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Vakuumleistungsschalter zur Stromverteilung Market Drivers
- 3.3 Markt für Vakuumleistungsschalter zur Stromverteilung Market Restraints & Challenges
- 3.4 Markt für Vakuumleistungsschalter zur Stromverteilung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Vakuumleistungsschalter zur Stromverteilung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Vakuumleistungsschalter zur Stromverteilung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Vakuumleistungsschalter zur Stromverteilung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Vakuumleistungsschalter zur Stromverteilung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Vakuumleistungsschalter zur Stromverteilung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Vakuumleistungsschalter zur Stromverteilung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Vakuumleistungsschalter zur Stromverteilung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Vakuumleistungsschalter zur Stromverteilung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Vakuumleistungsschalter zur Stromverteilung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Vakuumleistungsschalter zur Stromverteilung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Vakuumleistungsschalter zur Stromverteilung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Vakuumleistungsschalter zur Stromverteilung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Vakuumleistungsschalter zur Stromverteilung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Vakuumleistungsschalter zur Stromverteilung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
