
Marktübersicht:
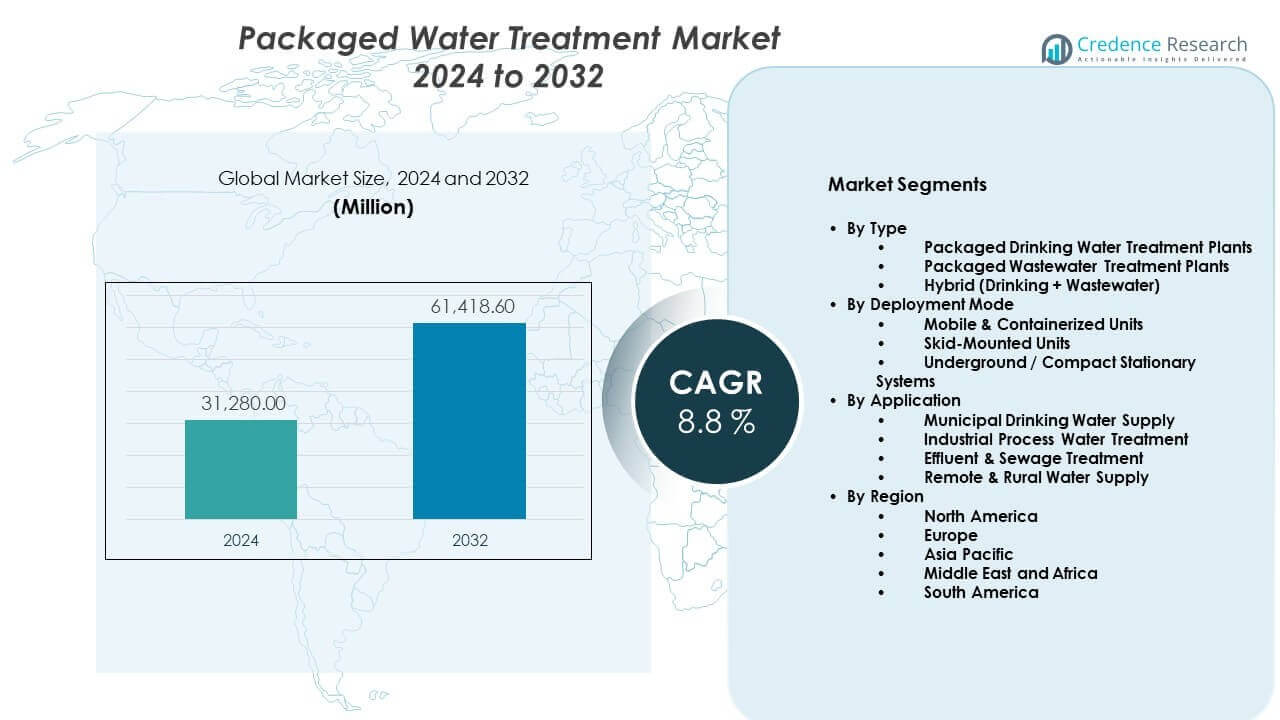
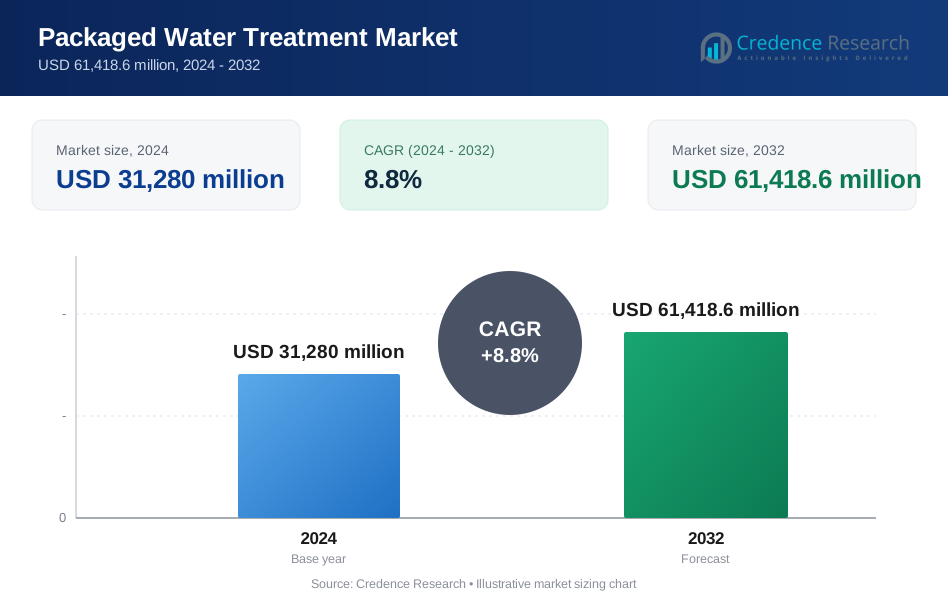
Der Markt für verpackte Wasseraufbereitung wird voraussichtlich von 31.280 Millionen USD im Jahr 2024 auf 61.418,6 Millionen USD bis 2032 wachsen. Der Markt wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 8,8% von 2024 bis 2032 expandieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für verpackte Wasseraufbereitung 2024 | 31.280 Millionen USD |
| Markt für verpackte Wasseraufbereitung, CAGR | 8,8% |
| Marktgröße für verpackte Wasseraufbereitung 2032 | 61.418,6 Millionen USD |
Die Nachfrage nach verpackten Wasseraufbereitungssystemen steigt aufgrund von Wasserknappheit und Qualitätsbedenken. Industrien benötigen zuverlässige Systeme, um Entladungs- und Wiederverwendungsnormen zu erfüllen. Das urbane Wachstum erhöht den Druck auf die bestehende Wasserinfrastruktur. Verpackte Anlagen bieten eine schnelle Bereitstellung für Wohn- und Gewerbeprojekte. Kommunale Einrichtungen bevorzugen modulare Einheiten für dezentrale Behandlungsbedarfe. Industrielle Nutzer übernehmen diese Systeme, um Ausfallzeiten zu reduzieren. Strengere Umweltvorschriften treiben Investitionen in die Einhaltung voran. Kostenkontrolle und betriebliche Einfachheit verbessern die Käuferpräferenz. Technologische Aufrüstungen verbessern Effizienz und Automatisierung in allen Installationen.
Nordamerika und Europa führen die Einführung aufgrund strenger Wasservorschriften und alternder Infrastruktur an. Die Vereinigten Staaten zeigen eine starke Nachfrage nach kommunalen Modernisierungen und industriellen Wiederverwendungsbedarfen. Westeuropa konzentriert sich auf compliance-gesteuerte Abwasserbehandlungsprojekte. Der asiatisch-pazifische Raum entwickelt sich aufgrund urbaner Expansion und Industrialisierung zu einer Region mit hohem Wachstum. China und Indien investieren in dezentrale Wasseraufbereitung für Städte und Fabriken. Südostasien verzeichnet eine steigende Nachfrage aus Tourismus- und Fertigungszentren. Der Nahe Osten übernimmt verpackte Systeme, um Wasserknappheit und Wiederverwendungsprogramme zu bewältigen.
Markteinblicke:
- Der Markt wurde 2024 mit 31.280 Millionen USD bewertet und soll bis 2032 61.418,6 Millionen USD erreichen, mit einem CAGR von 8,8 % aufgrund der steigenden Akzeptanz modularer Wasseraufbereitung.
- Nordamerika führt mit einem Anteil von 32 % aufgrund strenger Vorschriften, gefolgt von Asien-Pazifik mit 29 % durch schnelles städtisches Wachstum und Europa mit 27 %, getrieben durch Compliance und Wiederverwendungsfokus.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 29 %, unterstützt durch städtische Expansion, Industrialisierung und dezentrale Wasserinfrastrukturprogramme.
- Die kommunale Trinkwasserversorgung macht fast 38 % des Anteils aus, angetrieben durch Kapazitätserweiterung auf Stadtebene und den Ersatz alternder Infrastrukturen.
- Verpackte Abwasserbehandlungsanlagen halten etwa 34 % des Anteils, unterstützt durch die Einhaltung industrieller Abwasservorschriften und die Nachfrage nach Abwasserwiederverwendung.
Markttreiber:
Steigender Druck auf die Kapazität der kommunalen Wasser- und Abwasserinfrastruktur
Das Wachstum der städtischen Bevölkerung belastet öffentliche Wassersysteme in Städten. Kommunale Behörden stoßen an die Grenzen alter Behandlungspflanzen. Der Markt für verpackte Wasseraufbereitung unterstützt eine schnelle Kapazitätserweiterung ohne lange Bauzyklen. Behörden wählen modulare Anlagen für den dezentralen Einsatz. Diese Systeme passen gut in peri-urbane und abgelegene Gebiete. Kurze Installationszeiten verbessern die Projektmachbarkeit. Standardisierte Designs reduzieren das technische Risiko für Betreiber. Öffentliche Einrichtungen schätzen die vorhersehbare Output-Qualität. Die Budgetplanung profitiert von einer gestaffelten Systembereitstellung.
- Zum Beispiel haben Veolias Actiflo Pack-Einheiten weltweit über 900 verpackte Anlagen, die hohe Durchflüsse mit einer Trübung und Feststoffentfernung von bis zu 99 % behandeln.
Industrielle Compliance-Anforderungen in verschiedenen Endverbrauchersektoren
Industrien stehen vor strengen Entlade- und Wiederverwendungsregeln in verschiedenen Regionen. Produktionsstätten benötigen stabile Behandlungsleistungen. Der Markt für verpackte Wasseraufbereitung adressiert standortspezifische Wasserprofile effektiv. Einheiten unterstützen Textil-, Lebensmittel-, Energie- und Chemieanlagen. Kompakte Layouts eignen sich für platzbeschränkte Einrichtungen. Automatisierung verbessert die Betriebskontrolle und Zuverlässigkeit. Unternehmen übernehmen diese Systeme, um Strafen zu vermeiden. Interne Wasserrecycling senkt den Frischwasserverbrauch. Compliance-Ziele treiben eine stetige Beschaffungsnachfrage an.
- Zum Beispiel liefern Veolias Actiflo Pack ACP2-Einheiten bis zu 1.441 m³/h Nettodurchfluss für die industrielle Abwasserbehandlung.
Wachsende Nachfrage nach schneller Bereitstellung und modularen Behandlungslösungen
Projektzeitpläne beeinflussen Technologieauswahlentscheidungen. Entwickler bevorzugen Lösungen mit minimalem Bauaufwand. Der Markt für verpackte Wasseraufbereitung entspricht dieser Anforderung. Vorgefertigte Systeme reduzieren den Bedarf an Vor-Ort-Arbeiten. Skid-montierte Designs erleichtern Transport und Einrichtung. Auftragnehmer halten Fristen mit weniger Abhängigkeiten ein. Modulare Kapazität unterstützt gestaffelte Erweiterungspläne. Zuverlässigkeit unter unterschiedlichen Lastbedingungen ist wichtig. Geschwindigkeit und Flexibilität stärken die Akzeptanz in verschiedenen Sektoren.
Fokus auf Kostenkontrolle und betriebliche Einfachheit
Budgets für die Wasseraufbereitung stehen unter genauer Prüfung. Betreiber suchen Systeme mit niedrigeren Lebenszykluskosten. Der Markt für verpackte Wasseraufbereitung bietet standardisierte Wartungsroutinen. Einfache Bedienung reduziert den Schulungsaufwand. Energieeffiziente Komponenten begrenzen den Stromverbrauch. Fernüberwachung unterstützt proaktive Serviceplanung. Das Ausfallrisiko bleibt mit bewährten Designs gering. Die Verfügbarkeit von Ersatzteilen verbessert die Betriebszeit. Kostenübersicht unterstützt die langfristige Planung.
Markttrends:
Verlagerung zu intelligenten und digital unterstützten Behandlungssystemen
Digitale Werkzeuge finden Akzeptanz in der Wasserinfrastruktur. Betreiber verlangen Echtzeit-Sichtbarkeit der Systeme. Der Markt für verpackte Wasseraufbereitung integriert Sensoren und Steuerungsplattformen. Datenanalysen unterstützen die frühzeitige Fehlererkennung. Fernzugriff verbessert die Betriebsreaktionszeit. Automatisierung reduziert den Bedarf an manuellen Eingriffen. Leistungstracking unterstützt die Einhaltung von Berichtsanforderungen. Intelligente Funktionen ziehen Versorgungsunternehmen an. Die Reife der Technologie unterstützt eine breitere Einführung.
- Zum Beispiel integriert Xylem Vue Daten aus jeder Quelle in eine einzige Plattform, die Echtzeitanalysen und eine einheitliche Netzsteuerung über Versorgungsunternehmen hinweg ermöglicht.
Wachsende Präferenz für containerisierte und mobile Behandlungseinheiten
Der Bedarf an temporärem Wasser steigt bei Projekten. Bau- und Katastrophenhilfe erfordern flexible Lösungen. Der Markt für verpackte Wasseraufbereitung unterstützt mobile Konfigurationen. Containerisierte Einheiten ermöglichen eine schnelle Verlagerung. Der Einsatz eignet sich für Bergbau- und Ölfeldstandorte. Mietmodelle finden bei Nutzern Akzeptanz. Mobilität verbessert die Auslastungsraten von Anlagen. Standardisierte Abmessungen erleichtern die Logistikplanung. Flexibilität prägt Kaufentscheidungen.
- Zum Beispiel bietet Veolia mobile Trinkwasseraufbereitungslösungen, die bis zu 100 m³/h für Notfälle und abgelegene Anwendungen produzieren.
Zunehmende Akzeptanz dezentraler Behandlungsarchitekturen
Zentrale Anlagen stoßen auf Land- und Kostenbeschränkungen. Gemeinschaften erkunden lokale Behandlungsoptionen. Der Markt für verpackte Wasseraufbereitung passt gut zu dezentralen Strategien. Kleinere Einheiten versorgen Wohncluster. Aufbereitetes Wasser unterstützt lokale Wiederverwendungsbedarfe. Verluste durch lange Rohrleitungen sinken. Kontrolle auf Gemeindeebene verbessert die Servicezuverlässigkeit. Politische Unterstützung fördert verteilte Modelle. Stadtplanungstrends verstärken die Akzeptanz.
Integration fortschrittlicher Filtrations- und Membrantechnologien
Die Anforderungen an die Wasserqualität werden weiterhin verschärft. Nutzer verlangen höhere Behandlungseffizienz. Der Markt für verpackte Wasseraufbereitung integriert fortschrittliche Membranen. Diese Systeme verbessern die Kontaminantenentfernungsraten. Kompaktes Design eignet sich für Hochleistungsmodule. Konsistente Ergebnisse unterstützen die industrielle Wiederverwendung. Technologiekostentrends begünstigen die Akzeptanz. Anbieter standardisieren fortschrittliche Optionen. Qualitätsfokus treibt Systemaufrüstungen voran.
Analyse der Marktherausforderungen:
Hohe anfängliche Investitionskosten für kleine und mittlere Nutzer
Die Anfangsinvestition bleibt ein zentrales Anliegen. Kleinere Nutzer stehen vor Budgetbeschränkungen. Der Markt für verpackte Wasseraufbereitung erfordert eine sorgfältige Kostenrechtfertigung. Fortschrittliche Komponenten erhöhen die Anschaffungspreise. Der Zugang zu Finanzierungen variiert je nach Region. Öffentliche Ausschreibungen verzögern sich bei Genehmigungen. Private Nutzer suchen nach schnellen Amortisationszeiten. Kostenempfindlichkeit begrenzt das Einführungs tempo. Die Kommunikation des Werts bleibt entscheidend.
Betriebliche Kompetenzlücken und Wartungseinschränkungen in aufstrebenden Regionen
Die Systemleistung hängt von qualifiziertem Betrieb ab. Viele Regionen fehlen ausgebildetes Personal. Der Markt für verpackte Wasseraufbereitung steht vor Dienstleistungslücken. Schlechte Wartung beeinträchtigt die Stabilität der Ausgabe. Der Zugang zu Ersatzteilen variiert je nach Standort. Schulungsprogramme erfordern Zeit und Kosten. Fernüberwachung hilft, benötigt jedoch Konnektivität. Unterstützung durch Anbieternetzwerke bleibt ungleichmäßig. Fähigkeitslücken verlangsamen die Bereitstellung.
Marktchancen:
Erweiterung von Wasserwiederverwendungs- und Recyclingprojekten in verschiedenen Branchen
Wasserwiederverwendung gewinnt weltweit strategische Bedeutung. Branchen zielen darauf ab, den Frischwasserverbrauch zu reduzieren. Der Markt für verpackte Wasseraufbereitung unterstützt Wiederverwendungsanwendungen gut. Aufbereitetes Wasser erfüllt den Bedarf an Prozesswasser. Modulare Anlagen passen zu Nachrüstprojekten. Wiederverwendung senkt das Betriebsrisiko bei Engpässen. Nachhaltigkeitsziele beeinflussen Beschaffungsentscheidungen. Politische Unterstützung stärkt Projektpipelines. Die Nachfrage nach Wiederverwendung schafft langfristige Chancen.
Infrastrukturentwicklung in aufstrebenden städtischen und industriellen Zonen
Aufstrebende Volkswirtschaften investieren in neue Infrastrukturen. Städte wachsen schneller, als Versorgungsunternehmen skalieren können. Der Markt für verpackte Wasseraufbereitung schließt diese Lücke. Neue Industrieparks benötigen schnelle Lösungen. Entwickler bevorzugen standardisierte Aufbereitungseinheiten. Dezentrale Anlagen unterstützen das phasenweise Wachstum von Städten. Tourismus- und Logistikzentren benötigen zuverlässiges Wasser. Infrastrukturfinanzierung unterstützt die Einführung. Wachstumsregionen bieten starkes Nachfragepotenzial.
Marktsegmentierungsanalyse:
Nach Typ
Verpackte Trinkwasseraufbereitungsanlagen bedienen die Versorgungsbedürfnisse in städtischen und halb-städtischen Gebieten. Diese Systeme liefern sicheres Trinkwasser mit konsistenter Qualitätskontrolle. Verpackte Abwasseraufbereitungsanlagen erfüllen die Anforderungen an Abwasser und industrielle Einleitungen. Branchen und Gemeinden wählen diese Einheiten für Compliance- und Wiederverwendungsziele. Hybridsysteme behandeln sowohl Trinkwasser als auch Abwasser auf einer Plattform. Dieses Format verbessert die Nutzung von Anlagen und reduziert den Platzbedarf. Der Markt für verpackte Wasseraufbereitung spiegelt die Nachfrage nach flexibler Aufbereitungskapazität über verschiedene Wasserquellen hinweg wider.
- Zum Beispiel erreichen Veolias Actiflo Pack Mini-Einheiten eine Trübung und TSS-Entfernung von über 99 % in Trink- und Abwasserströmen.
Nach Bereitstellungsmodus
Mobile und containerisierte Einheiten unterstützen temporäre und Notfallwasserbedürfnisse. Diese Systeme eignen sich für Baustellen und abgelegene Operationen. Auf Skids montierte Einheiten bieten feste, aber modulare Installationsoptionen. Betreiber schätzen den schnellen Aufbau und die skalierbare Kapazität. Unterirdische und kompakte stationäre Systeme passen in dicht besiedelte städtische Gebiete. Diese Designs minimieren die visuelle Auswirkung und den Landverbrauch. Die Wahl der Bereitstellung hängt von den Standortbedingungen, der Kapazitätsnachfrage und dem Projektzeitplan ab.
- Zum Beispiel integrieren sich modulare verpackte Anlagen wie die vorgefertigten Einheiten von Veolia schnell in bestehende Infrastrukturen mit standardisierten Modulen für eine schnellere Standortbereitstellung.
Nach Anwendung
Die kommunale Trinkwasserversorgung bleibt ein Kernanwendungsbereich. Städte verlassen sich auf verpackte Systeme, um die Aufbereitungskapazität schnell zu erweitern. Die industrielle Prozesswasseraufbereitung unterstützt die Kontinuität der Fertigung und die Qualitätskontrolle. Einheiten zur Behandlung von Abwasser und Abflüssen verwalten Entladungs- und Wiederverwendungsanforderungen. Systeme zur Wasserversorgung in abgelegenen und ländlichen Gebieten verbessern den Zugang in unterversorgten Regionen. Zuverlässigkeit und einfache Bedienung treiben die Einführung in diesen Anwendungsfällen voran.
Segmentierung:
Nach Typ- Verpackte Trinkwasseraufbereitungsanlagen
- Verpackte Abwasserbehandlungsanlagen
- Hybrid (Trink- + Abwasser)
- Mobile & Containerisierte Einheiten
- Skid-Montierte Einheiten
- Unterirdische / Kompakte stationäre Systeme
- Kommunale Trinkwasserversorgung
- Industrielle Prozesswasserbehandlung
- Abwasser- & Klärschlammbehandlung
- Fern- & Ländliche Wasserversorgung
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa
Nordamerika macht fast 32% des globalen Marktanteils aus. Starke kommunale Ausgaben und strenge Entlassungsnormen unterstützen die Einführung. Die Vereinigten Staaten führen die Nachfrage nach Infrastruktur-Upgrades und industriellen Wiederverwendungsprojekten an. Der Markt für verpackte Wasseraufbereitung profitiert vom Ersatz alternder Anlagen in Städten. Europa hält aufgrund der regulatorischen Durchsetzung einen Marktanteil von fast 27%. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren in dezentrale Systeme. Der Fokus auf Wasserwiederverwendung und Nachhaltigkeit erhält die regionale Nachfrage aufrecht.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 29% des gesamten Marktanteils. Schnelles städtisches Wachstum erhöht den Druck auf Wasserversorgungssysteme. China und Indien treiben die großflächige Einführung in kommunalen und industriellen Sektoren voran. Der Markt für verpackte Wasseraufbereitung expandiert durch dezentrale und modulare Projekte. Industriegebiete erfordern eine schnelle Bereitstellung zur Unterstützung der Fertigungsausgabe. Regierungsprogramme fördern den Zugang zu Wasser im ländlichen Raum. Kosteneffiziente Systeme gewinnen in Entwicklungsländern an Beliebtheit.
Naher Osten, Afrika und Südamerika
Die Region Naher Osten und Afrika hält etwa 8% Marktanteil. Wasserknappheit treibt Investitionen in Behandlungs- und Wiederverwendungslösungen an. Golfstaaten setzen verpackte Systeme für industrielle und kommunale Bedürfnisse ein. Der Markt für verpackte Wasseraufbereitung gewinnt an Bedeutung in Bergbau- und Öloperationen. Südamerika macht fast 4% des Marktanteils aus. Brasilien und Chile investieren in Upgrades der Abwasserbehandlung. Infrastrukturfinanzierung und städtische Expansion unterstützen das allmähliche Wachstum.
Analyse der Hauptakteure:
- Veolia Environment
- Toray Industries
- Suez Water Technologies & Solutions
- GE Water & Process Technologies
- Fluence
Wettbewerbsanalyse:
Der Markt für verpackte Wasseraufbereitung zeichnet sich durch eine Mischung aus globalen Lösungsanbietern und regionalen Spezialisten aus. Führende Unternehmen konkurrieren durch technologische Tiefe, Systemzuverlässigkeit und Service-Reichweite. Firmen konzentrieren sich auf modulare Designs, um unterschiedliche Standortanforderungen zu erfüllen. Starke After-Sales-Unterstützung beeinflusst die Käuferpräferenz. Strategische Partnerschaften helfen, die geografische Präsenz auszubauen. Produktanpassungen unterstützen die sektorspezifische Nachfrage. Kosteneffizienz bleibt ein entscheidendes Unterscheidungsmerkmal. Digitale Steuerungsfunktionen stärken die Wettbewerbspositionierung. Markenvertrauen unterstützt langfristige Verträge.
Aktuelle Entwicklungen:
- Im November 2025 kündigte Veolia eine wegweisende Übernahme von Clean Earth von der Enviri Corporation für 3 Milliarden US-Dollar (2,6 Milliarden €) an, wodurch seine Position in den Bereichen gefährliche Abfälle und industrielle Wasseraufbereitung in Nordamerika erheblich gestärkt wurde. Dieser strategische Schritt steht im Einklang mit Veolias GreenUp-Strategieprogramm und spiegelt das Engagement des Unternehmens wider, in wachstumsstarke Umweltdienstleistungssegmente zu expandieren. Bereits Anfang 2025 schloss Veolia im Mai die Übernahme eines 30%-Anteils an seiner Tochtergesellschaft Water Technologies and Solutions (WTS) von CDPQ für 1,75 Milliarden US-Dollar (~1,5 Milliarden €) ab, wodurch das Unternehmen die vollständige Eigentümerschaft erlangte und bis 2027 etwa 90 Millionen € an Kostensynergien freisetzen konnte. Darüber hinaus erwarb Veolia Chameleon Industries, einen in Texas ansässigen Spezialchemieproduzenten, der die Halbleiter- und Mikroelektronikindustrie bedient, und erweiterte damit seine Fähigkeiten in der Kreislaufwirtschaft in ganz Nordamerika. Auf der Vertragsseite sicherte sich Veolia im ersten Quartal 2025 bedeutende Aufträge, darunter einen 550-Millionen-Dollar-Deal zur Planung, Konstruktion und zum Betrieb einer hochmodernen Wasseraufbereitungsanlage für die Halbleiterproduktion im Mittleren Westen mit einer 16-jährigen Betriebsverpflichtung sowie einen 34-Millionen-Dollar-Vertrag zur Ausstattung der Abwasserbehandlungsanlage im Südosten von San Francisco mit MemGas™-Technologie zur Biomethanproduktion. Darüber hinaus trat Veolia im September 2025 einem Konsortium mit Marafiq und Lamar bei, um ein 500-Millionen-Dollar-Projekt für eine industrielle Wasseraufbereitungsanlage mit SATORP in Saudi-Arabien zu sichern, das fortschrittliche Behandlungstechnologien einschließlich Sulfatentfernungsprozessen umfasst. Im Juli 2025 formalisierte Veolia eine strategische dreijährige Partnerschaft mit der Agence Française de Développement (AFD), um technisches Fachwissen mit lokaler Umsetzungskapazität zu kombinieren, mit Schwerpunkt auf Wasser- und Abwasserversorgung, Abfallmanagement und Energiedienstleistungen in Lateinamerika, Zentralasien, dem Balkan, Afrika und dem Nahen Osten.
- Toray Industries hat im Zeitraum 2024-2025 erheblichen Innovationsschwung im Bereich der Wasseraufbereitung gezeigt. Im Februar 2025 stellte das Unternehmen eine bahnbrechende hocheffiziente Ultrafiltrationsmembran (UF) vor, die die Kohlendioxidemissionen im Vergleich zu herkömmlichen Angeboten um mehr als 30% reduziert, wobei die Massenproduktion Mitte 2025 beginnt und die erste Markteinführung in Nordamerika erfolgt, gefolgt von Japan und anderen Regionen. Die neue UF-Membran reduziert die Biopolymerübertragung, eine Hauptursache für die Kontamination von RO-Membranen, um über zwei Drittel und verbessert die Behandlungsleistung in Anwendungen zur Wiederverwendung von Abwasser erheblich. Im November 2024 führte Toray seine TBW-XHR-Serie von Umkehrosmosemembranen ein, die entwickelt wurden, um die Effizienz der Harnstoffentfernung in der Produktion von ultrapurem Wasser aus recyceltem Abwasser zu verdoppeln und so den kritischen Anforderungen in der Halbleiter- und fortgeschrittenen Fertigungsindustrie gerecht zu werden. Eine entscheidende strategische Initiative erfolgte im April 2025, als Toray Membrane Middle East LLC das Middle East Water Treatment Technical Center (MEWTEC) in Dammam, Saudi-Arabien, eröffnete, das umfassende integrierte Technologiedienstleistungen über den gesamten Wasseraufbereitungsprozess hinweg bietet, einschließlich fortschrittlicher Analysetools, Pilotanlagen und kollaborativer Forschungsplattformen, um dem Nahen Osten, Afrika und den angrenzenden Regionen zu dienen. Die Einrichtung repräsentiert Torays Engagement, seine regionale Präsenz zu stärken und Wasserknappheitsprobleme in schnell industrialisierenden Gebieten anzugehen. Darüber hinaus erreichte das Meerwasserentsalzungsprojekt des Unternehmens in Taweelah in den Vereinigten Arabischen Emiraten 2024 den kommerziellen Betriebsstatus und demonstriert Torays Marktführerschaft in der Hochleistungs-RO-Membrantechnologie für Entsalzungsanwendungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ, nach Bereitstellungsmodus und nach Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die städtische Expansion wird die Nachfrage nach dezentralen, verpackten Wasseraufbereitungslösungen weiter erhöhen.
- Initiativen zur Wasserwiederverwendung werden die breitere Akzeptanz bei kommunalen und industriellen Nutzern unterstützen.
- Das industrielle Wachstum wird die Nachfrage nach zuverlässigen Prozesswasseraufbereitungssystemen steigern.
- Modulare Systemdesigns werden aufgrund flexibler Kapazitätserweiterungsoptionen bevorzugt werden.
- Automatisierung und digitale Überwachung werden die Betriebseffizienz und Servicezuverlässigkeit verbessern.
- Programme für den Zugang zu Wasser im ländlichen Raum werden die Einführung von verpackten Aufbereitungsanlagen beschleunigen.
- Kompakte Systemdesigns werden sich für platzbeschränkte städtische und industrielle Standorte eignen.
- Servicebasierte Liefermodelle werden langfristige Kundenbeziehungen stärken.
- Technologie-Upgrades werden die Aufbereitungsleistung und die Einhaltung von Vorschriften verbessern.
- Regulatorische Durchsetzung wird eine kontinuierliche Investition in die Wasseraufbereitungsinfrastruktur aufrechterhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für verpackte Wasseraufbereitung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für verpackte Wasseraufbereitung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für verpackte Wasseraufbereitung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für abgefüllte Wasseraufbereitung antreiben?
Wer sind die führenden Unternehmen im Markt für verpackte Wasseraufbereitung?
Welche Region hatte 2024 den größten Anteil am Markt für verpackte Wasseraufbereitung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für verpackte Wasseraufbereitung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für verpackte Wasseraufbereitung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 31,280 million → 2032: USD 61,418.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für verpackte Wasseraufbereitung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für verpackte Wasseraufbereitung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für verpackte Wasseraufbereitung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für verpackte Wasseraufbereitung Market Drivers
- 3.3 Markt für verpackte Wasseraufbereitung Market Restraints & Challenges
- 3.4 Markt für verpackte Wasseraufbereitung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für verpackte Wasseraufbereitung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für verpackte Wasseraufbereitung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für verpackte Wasseraufbereitung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für verpackte Wasseraufbereitung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für verpackte Wasseraufbereitung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für verpackte Wasseraufbereitung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für verpackte Wasseraufbereitung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für verpackte Wasseraufbereitung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für verpackte Wasseraufbereitung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für verpackte Wasseraufbereitung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für verpackte Wasseraufbereitung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für verpackte Wasseraufbereitung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für verpackte Wasseraufbereitung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für verpackte Wasseraufbereitung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für verpackte Wasseraufbereitung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für verpackte Wasseraufbereitung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für verpackte Wasseraufbereitung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für verpackte Wasseraufbereitung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für verpackte Wasseraufbereitung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
