
Marktübersicht
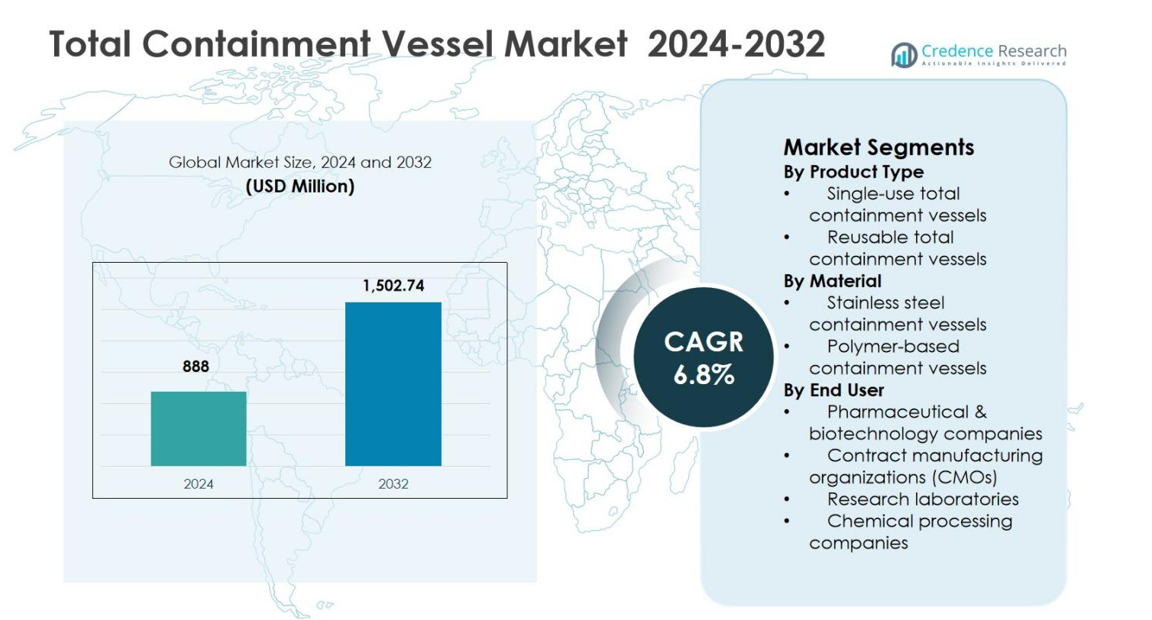
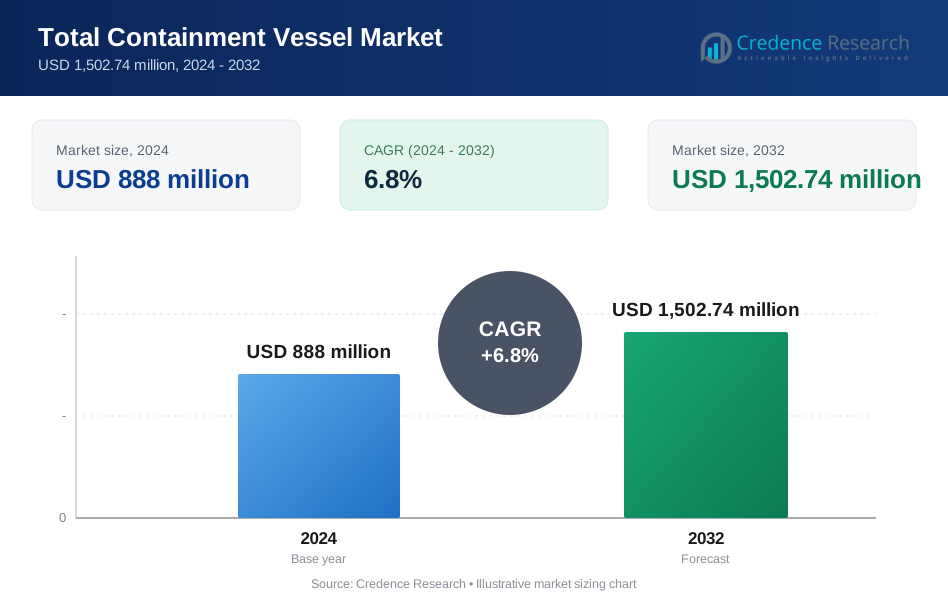
Die Marktgröße des Total Containment Vessel wurde im Jahr 2024 auf 888 Millionen USD geschätzt und soll bis 2032 1.502,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Total Containment Vessel 2024 | 888 Millionen USD |
| Total Containment Vessel Markt, CAGR | 6,8% |
| Marktgröße Total Containment Vessel 2032 | 1.502,74 Millionen USD |
Der Markt für Total Containment Vessel wird durch die starke Präsenz etablierter Hersteller angetrieben, die sich auf leistungsstarke Containment-Lösungen für pharmazeutische, biotechnologische und chemische Anwendungen konzentrieren. Wichtige Akteure wie Allen-Vanguard Corporation, NABCO Systems LLC, Dynasafe, Thales Group, Mistral Group, Scanna MSC Ltd. und T.M. International (TMII) betonen fortschrittliche Technik, regulatorische Konformität und maßgeschneiderte Systemdesigns, um strenge Sicherheitsstandards zu erfüllen. Diese Unternehmen investieren in Produktinnovationen, Automatisierung und langlebige Materialien, um den Umgang mit hochwirksamen und gefährlichen Verbindungen zu unterstützen. Regional führt Nordamerika den Markt für Total Containment Vessel mit einem Marktanteil von 38,6 % im Jahr 2024 an, unterstützt durch eine starke pharmazeutische Produktionskapazität und strenge Sicherheitsvorschriften, gefolgt von Europa mit 31,2 %, angetrieben durch robuste regulatorische Rahmenbedingungen und steigende Nachfrage nach fortschrittlicher Containment-Infrastruktur.
Markteinblicke
- Der Markt für Total Containment Vessel wurde im Jahr 2024 auf 888 Millionen USD geschätzt und soll bis 2032 1.502,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % im Prognosezeitraum.
- Das Wachstum des Marktes für Total Containment Vessel wird durch die steigende Produktion von hochwirksamen APIs, Onkologiemedikamenten und gefährlichen Verbindungen sowie durch strenge Anforderungen an die Arbeitssicherheit und regulatorische Konformität in pharmazeutischen und chemischen Produktionsstätten angetrieben.
- Markttrends heben die zunehmende Akzeptanz von wiederverwendbaren Total Containment Vessels hervor, die im Jahr 2024 einen Segmentanteil von 62,4 % hatten, unterstützt durch Langlebigkeit, lange Lebensdauer und Kosteneffizienz, sowie die wachsende Integration von Automatisierungs- und digitalen Überwachungssystemen.
- Der Markt steht vor Herausforderungen durch hohe Kapitalinvestitionen, komplexe Installations- und Validierungsanforderungen, die die Akzeptanz bei kleinen und mittelgroßen Herstellern trotz starken regulatorischen Drucks einschränken können.
- Regional führte Nordamerika den Markt mit einem Anteil von 38,6 % im Jahr 2024 an, gefolgt von Europa mit 31,2 % und dem asiatisch-pazifischen Raum mit 22,4 %, während Lateinamerika und der Nahe Osten & Afrika jeweils 4,6 % und 3,2 % ausmachten.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für Total Containment Vessel nach Produkttyp wird von wiederverwendbaren Total Containment Vesseln angeführt, die im Jahr 2024 62,4 % des Marktanteils ausmachten. Dies ist auf ihre Haltbarkeit, lange Lebensdauer und Kosteneffizienz in hochsicheren pharmazeutischen und chemischen Betrieben zurückzuführen. Endanwender bevorzugen zunehmend wiederverwendbare Systeme, da sie wiederholten Sterilisationszyklen, Hochdruckbedingungen und strengen regulatorischen Anforderungen standhalten können. Diese Gefäße unterstützen kontinuierliche Fertigungsabläufe und senken die langfristigen Betriebskosten, was sie zur bevorzugten Wahl in großangelegten Produktionsanlagen macht. Einweg-Total-Containment-Gefäße finden weiterhin Anwendung in Nischen- und Pilotanwendungen.
- Zum Beispiel bietet ILC Dovers DoverPac® SF eine Einweg-Pulverabschirmung mit über 99,5 % Produktausbeute unter Verwendung von ArmorFlex®-Folien für statikfreies Laden bei Pilotübertragungen, erhältlich in 50L V-Faltmodellen mit 4-6” Sanitäranschlüssen.
Nach Material:
Basierend auf dem Material dominierten Edelstahl-Containment-Gefäße den Markt für Total Containment Vessel mit einem Anteil von 68,1 % im Jahr 2024, unterstützt durch überlegene mechanische Festigkeit, Korrosionsbeständigkeit und Einhaltung von GMP-Standards. Edelstahlgefäße werden häufig in pharmazeutischen, biotechnologischen und chemischen Verarbeitungsumgebungen eingesetzt, die Hochdruckbeständigkeit und strenge Reinigungsprotokolle erfordern. Ihre Kompatibilität mit aggressiven Chemikalien und Hochtemperatur-Sterilisationsprozessen erhöht die Sicherheit und Effizienz der Eindämmung. Polymerbasierte Containment-Gefäße expandieren allmählich, vor allem in leichten, tragbaren und Einweganwendungen, bei denen Flexibilität und niedrigere Anschaffungskosten im Vordergrund stehen.
- Zum Beispiel lieferte Beltecno dem Serum Institute of India einen 45.000-Liter-Edelstahl-Panzer (3 m Breite x 5 m Länge x 3 m Höhe) für die RO-Wasserspeicherung in der Impfstoffproduktion, der Korrosionsbeständigkeit und einfache Installation bietet.
Nach Endanwender:
Unter den Endanwendern hielten pharmazeutische & biotechnologische Unternehmen mit 54,6 % im Jahr 2024 den größten Anteil am Markt für Total Containment Vessel, angetrieben durch die steigende Nachfrage nach der Herstellung potenter Medikamente, Onkologie-Therapeutika und kontrollierter Handhabung gefährlicher Verbindungen. Strenge regulatorische Rahmenbedingungen und ein verstärkter Fokus auf die Sicherheit der Bediener und die Verhinderung von Kreuzkontaminationen beschleunigen die Einführung in pharmazeutischen Produktionslinien. Diese Unternehmen sind stark auf fortschrittliche Containment-Lösungen angewiesen, um Arbeitsplatz-Expositionsgrenzen einzuhalten und die Produktintegrität zu gewährleisten. Auftragsfertigungsorganisationen und Forschungslabore verzeichnen ebenfalls ein stetiges Wachstum aufgrund von Outsourcing-Trends und erhöhter F&E-Aktivität.
Wichtige Wachstumstreiber
Steigende Nachfrage nach der Herstellung hochpotenter Medikamente
Der Markt für Total Containment Vessel wird durch die steigende Produktion hochpotenter aktiver pharmazeutischer Wirkstoffe, Onkologiemedikamente und zytotoxischer Verbindungen angetrieben. Pharmazeutische und biotechnologische Hersteller benötigen fortschrittliche Containment-Lösungen, um den sicheren Umgang mit gefährlichen Substanzen zu gewährleisten und gleichzeitig strenge Arbeitsplatz-Expositionsgrenzen einzuhalten. Strenge regulatorische Vorgaben in Bezug auf die Sicherheit der Bediener und die Kontaminationskontrolle beschleunigen die Einführung weiter. Der wachsende Trend zu komplexen Biologika und personalisierten Medikamenten unterstützt ebenfalls die Nachfrage, da diese Herstellungsprozesse versiegelte, kontrollierte Umgebungen erfordern, um die Produktqualität zu erhalten und den Arbeitsschutz zu gewährleisten.
- Zum Beispiel lieferte GEA Ranbaxy Laboratories UltimaPro-Eintopfprozessoren (10 L und 75 L), die mit Hicoflex-Eindämmungsschnittstellen integriert sind, um hochwirksame Krebsmedikamente bei einem OEL von 1–10 μg/m³ herzustellen, was eine vollständige Eindämmung von der Granulierung bis zur Trocknung ohne Exposition des Bedieners ermöglicht.
Erweiterung des Pharma-Outsourcings und der CMOs
Das schnelle Wachstum von Auftragsfertigungsorganisationen unterstützt den Markt für Total Containment Vessel erheblich. Pharmaunternehmen lagern die Produktion zunehmend an CMOs aus, um Kosten zu optimieren, die Produktion zu skalieren und die Markteinführungszeiten zu verkürzen. Dieser Trend zwingt CMOs dazu, in flexible und konforme Eindämmungssysteme zu investieren, die in der Lage sind, mehrere potente Verbindungen zu handhaben. Total Containment Vessels ermöglichen es CMOs, globale regulatorische Standards zu erfüllen, das Risiko von Kreuzkontaminationen zu reduzieren und Mehrprodukt-Produktionsumgebungen zu unterstützen, was die anhaltende Nachfrage in ausgelagerten pharmazeutischen Produktionsstätten antreibt.
- Zum Beispiel investierte Catalent 10 Millionen US-Dollar, um die Hochpotenz-Eindämmungsfähigkeiten an seinen Standorten in Malvern, PA, und Dartford, UK, zu erweitern, was flexibles Strahlmahlen unter Eindämmung bis zu Arbeitsplatzgrenzwerten von weniger als 1 Mikrogramm pro Kubikmeter für hochwirksame Verbindungen ermöglicht.
Erhöhtes Augenmerk auf Arbeitssicherheit und regulatorische Compliance
Der zunehmende Fokus auf Arbeitssicherheit und regulatorische Compliance wirkt als starker Wachstumstreiber für den Markt für Total Containment Vessel. Regulierungsbehörden setzen strenge Eindämmungs- und Expositionskontrollstandards durch, um das Personal vor gefährlichen Stoffen zu schützen. Unternehmen priorisieren fortschrittliche Eindämmungsinfrastrukturen, um Gesundheitsrisiken zu minimieren, Lecks zu verhindern und die Auditbereitschaft zu verbessern. Investitionen in Total Containment Vessels werden zunehmend als langfristige Risikominderungsstrategien angesehen, die die betriebliche Zuverlässigkeit, das regulatorische Vertrauen und die allgemeine Nachhaltigkeit der Produktion verbessern.
Wichtige Trends & Chancen
Integration von intelligenten und automatisierten Eindämmungstechnologien
Ein prominenter Trend auf dem Markt für Total Containment Vessel ist die Integration von intelligenten und automatisierten Technologien. Hersteller übernehmen Systeme, die mit digitalen Sensoren, Drucküberwachung und automatisierter Handhabung ausgestattet sind, um menschliches Eingreifen zu reduzieren und die Sicherheit zu verbessern. Diese Technologien verbessern die Prozesskontrolle, ermöglichen die Echtzeit-Leistungsüberwachung und unterstützen die vorausschauende Wartung. Da die pharmazeutische Produktion zunehmend datengetrieben wird, steigt die Nachfrage nach technologisch fortschrittlichen Eindämmungsgefäßen, die die Effizienz verbessern und gleichzeitig konsistente Compliance-Standards aufrechterhalten.
- Zum Beispiel bietet Tema Sinergie aseptische Eindämmungsisolatoren für Onkologie-HPAPIs mit integriertem Handschuh-Lecktest (AGLTS) und SCADA-Systemen, die automatisierte Drucküberwachung und Echtzeit-Benachrichtigungen liefern, um eine hohe Eindämmungsintegrität aufrechtzuerhalten.
Erweiterung des Marktes für pharmazeutische Produktion in Schwellenländern
Die Erweiterung der pharmazeutischen Produktionskapazitäten in Schwellenländern bietet starke Wachstumschancen für den Markt für Total Containment Vessel. Länder in Asien-Pazifik, Lateinamerika und dem Nahen Osten investieren in konforme Arzneimittelproduktionsanlagen, um die inländische Nachfrage und den Export zu unterstützen. Staatliche Anreize und die Angleichung der Regulierung an internationale Standards fördern die Einführung fortschrittlicher Eindämmungssysteme. Da lokale Hersteller ihre Einrichtungen aufrüsten, steigt die Nachfrage nach zuverlässigen und konformen Total Containment Vessels weiter an.
- Zum Beispiel eröffnete Mubadala Bio eine Produktionsstätte für hochwirksame Medikamente in Abu Dhabi, die für Onkologie- und Hormontherapien ausgelegt ist und internationale Sicherheitsstandards erfüllt. Der Standort unterstützt die lokale Produktion komplexer Medikamente wie Sunitinib für fortgeschrittene Krebserkrankungen und reduziert die Abhängigkeit von Importen.
Hauptherausforderungen
Hohe Kapital- und Implementierungskosten
Hohe Kapitalinvestitionen stellen eine große Herausforderung für den Markt für Total Containment Vessel dar. Fortschrittliche Containment-Gefäße erfordern erhebliche Anfangskosten im Zusammenhang mit der Beschaffung von Ausrüstung, Anpassung und Integration in die Anlage. Kleine und mittelständische Hersteller stehen oft vor finanziellen Einschränkungen, die die Einführung verlangsamen. Darüber hinaus erhöhen komplexe Installations- und Inbetriebnahmeprozesse die Projektzeitpläne und -kosten, was die Durchdringung in kostenempfindlichen Märkten und aufstrebenden Pharmaunternehmen einschränkt.
Komplexität der Validierung, Wartung und Qualifikationsanforderungen
Die Komplexität der Validierungs- und Wartungsprozesse stellt eine weitere Herausforderung im Markt für Total Containment Vessel dar. Die Einhaltung von Vorschriften erfordert umfangreiche Tests, Dokumentationen und regelmäßige Revalidierungen, was die betriebliche Arbeitsbelastung erhöht. Spezialisierte Wartung und geschultes Personal sind erforderlich, um die langfristige Systemleistung und Sicherheit zu gewährleisten. Organisationen mit begrenztem technischem Fachwissen können mit höheren Lebenszykluskosten und Betriebsunterbrechungen konfrontiert sein, was die Effizienz und die Kapitalrendite negativ beeinflussen kann.
Regionale Analyse
Nordamerika
Nordamerika machte 38,6 % des Marktanteils für Total Containment Vessel im Jahr 2024 aus, angetrieben durch eine starke pharmazeutische Produktionskapazität, strenge Arbeitssicherheitsvorschriften und die frühe Einführung fortschrittlicher Containment-Technologien. Die Region profitiert von einer hohen Konzentration an Pharma- und Biotechnologieunternehmen, die sich auf die Produktion hochwirksamer Medikamente und Biologika konzentrieren. Regulierungsbehörden setzen strenge Standards für Expositionskontrolle und Kontaminationsprävention durch, was nachhaltige Investitionen in Total Containment Vessels fördert. Die Präsenz großer Auftragsfertigungsorganisationen und kontinuierliche F&E-Aktivitäten unterstützen die Nachfrage weiter, während die Modernisierung bestehender Produktionsstätten das langfristige Marktwachstum in der gesamten Region stärkt.
Europa
Europa hielt einen Marktanteil von 31,2 % im Jahr 2024 im Bereich Total Containment Vessel, unterstützt durch eine robuste pharmazeutische Produktion, gut etablierte regulatorische Rahmenbedingungen und einen starken Fokus auf Arbeitssicherheit. Länder wie Deutschland, Frankreich, Italien und das Vereinigte Königreich treiben die Einführung durch erhöhte Produktion von Onkologiemedikamenten und aktiven pharmazeutischen Wirkstoffen voran. Europäische Hersteller priorisieren die Einhaltung von GMP und Arbeitsplatzgrenzwerten, was die Nachfrage nach fortschrittlichen Containment-Lösungen beschleunigt. Die Region profitiert auch von einem wachsenden Netzwerk von Auftragsfertigungsorganisationen und steigenden Investitionen in Biologika und Spezialmedikamente, was die konstante Nachfrage nach Total Containment Vessels verstärkt.
Asien-Pazifik
Asien-Pazifik erfasste 22,4 % des Gesamtmarktanteils für Containment-Gefäße im Jahr 2024, angetrieben durch die rasche Expansion der pharmazeutischen Produktion in China, Indien, Südkorea und Japan. Die Region verzeichnet zunehmende Investitionen in die Infrastruktur zur Arzneimittelproduktion, um die inländische Nachfrage und den Export zu unterstützen. Regierungen fördern aktiv die pharmazeutische Selbstversorgung und die regulatorische Angleichung an globale Standards, was die Einführung von Containment-Technologien beschleunigt. Steigende Outsourcing-Aktivitäten globaler Pharmaunternehmen an regionale CMOs unterstützen das Marktwachstum weiter. Kostenwirksame Fertigungskapazitäten in Kombination mit einem zunehmenden Fokus auf Sicherheit und Compliance stärken die langfristigen Chancen im Asien-Pazifik-Raum.
Lateinamerika
Lateinamerika repräsentierte 4,6 % des Gesamtmarktanteils für Containment-Gefäße im Jahr 2024, unterstützt durch ein allmähliches Wachstum der pharmazeutischen Produktion in Brasilien, Mexiko und Argentinien. Die Region verzeichnet zunehmende Investitionen in moderne Arzneimittelproduktionsanlagen, um den lokalen Gesundheitsbedarf zu decken und die Abhängigkeit von Importen zu verringern. Regulatorische Verbesserungen und ein wachsendes Bewusstsein für Arbeitssicherheitsstandards treiben die Einführung von Containment-Lösungen voran. Die Expansion der Generika-Produktion und die zunehmende Präsenz internationaler Pharmaunternehmen tragen zu einer stetigen Nachfrage bei, während laufende Infrastrukturverbesserungen ein moderates, aber konsistentes Marktwachstum unterstützen.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 3,2 % des Gesamtmarktanteils für Containment-Gefäße im Jahr 2024 aus, angetrieben durch die Erweiterung der pharmazeutischen Produktionskapazitäten in Ländern wie Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika. Regierungen unterstützen aktiv die lokale Arzneimittelproduktion durch Investitionen im Gesundheitswesen und Initiativen zur industriellen Diversifizierung. Ein zunehmender Fokus auf regulatorische Compliance und Arbeitssicherheit fördert die Einführung von Containment-Gefäßen. Obwohl die Marktdurchdringung im Vergleich zu entwickelten Regionen begrenzt bleibt, schaffen steigende Gesundheitsausgaben, verbesserte regulatorische Rahmenbedingungen und wachsendes Interesse an der inländischen pharmazeutischen Produktion langfristiges Wachstumspotenzial.
Marktsegmentierungen:
Nach Produkttyp
- Einweg-Containment-Gefäße
- Wiederverwendbare Containment-Gefäße
Nach Material
- Edelstahl-Containment-Gefäße
- Polymerbasierte Containment-Gefäße
Nach Endverbraucher
- Pharmazeutische & Biotechnologieunternehmen
- Vertragsfertigungsorganisationen (CMOs)
- Forschungslabore
- Chemische Verarbeitungsunternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Total Containment Vessel wird durch die Präsenz von Schlüsselakteuren wie Allen-Vanguard Corporation, NABCO Systems LLC, Mistral Group, Scanna MSC Ltd., T.M. International (TMII), Dynasafe, Thales Group, Karil International, HBA System und TJ Systems S Pte Ltd. geprägt. Diese Unternehmen konzentrieren sich auf fortschrittliche Ingenieursfähigkeiten, compliance-gesteuerte Designs und leistungsstarke Containment-Lösungen, um strengen Sicherheits- und Regulierungsanforderungen gerecht zu werden. Marktteilnehmer konkurrieren durch Produktinnovationen, Anpassungen und die Erweiterung anwendungsspezifischer Containment-Systeme für die Pharma-, Biotechnologie- und Chemiesektoren. Strategische Kooperationen mit Endnutzern, langfristige Liefervereinbarungen und Investitionen in F&E stärken ihre Marktposition. Die Akteure betonen auch globale Vertriebsnetze und After-Sales-Services, um die Kundenbindung zu verbessern. Kontinuierliche Verbesserungen in Materialstärke, Automatisierung und Überwachungstechnologien bleiben zentral, um die Wettbewerbsfähigkeit zu erhalten und sich entwickelnde Sicherheitsstandards der Branche zu adressieren.
Analyse der Hauptakteure
- NABCO Systems LLC
- Mistral Group
- Scanna MSC Ltd.
- T.M. International (TMII)
- Dynasafe
- Thales Group
- Karil International
- HBA System
- TJ Systems S Pte Ltd.
- Allen-Vanguard Corporation
Jüngste Entwicklungen
- Im Juni 2024 brachte Syntegon’s Pharmatec-Geschäft auf der Achema 2024 seine neue modulare Bioprozessplattform (MBP) auf den Markt, um flexible, geschlossene und konforme biopharmazeutische Prozesse mit integrierten Containment-Funktionen zu unterstützen.
- Im März 2024 führte Telstar ein neues Dual-Mode-Isolatorsystem ein, das entweder im Hochsicherheits- oder im aseptischen Modus betrieben werden kann und so die sichere Handhabung von Wirkstoffen und sterile Prozesse innerhalb einer einzigen behälterbasierten Umhüllung ermöglicht.
- Im Juni 2023 stellte Getinge seinen ISOPRIME-Pharmazeutischen Isolator vor, ein vielseitiges und kosteneffizientes System mit integrierter Wasserstoffperoxid-Biodekontamination und Konnektivitätsfunktionen für aseptische und sterile Prozesse.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Total Containment Vessel wird ein stetiges Wachstum erfahren, angetrieben durch die steigende Produktion von hochwirksamen und gefährlichen Verbindungen.
- Pharma- und Biotechnologieunternehmen werden weiterhin Investitionen in fortschrittliche Containment-Infrastrukturen ausweiten, um regulatorische Anforderungen zu erfüllen.
- Die Akzeptanz von wiederverwendbaren Containment-Gefäßen wird aufgrund ihrer langfristigen Kosteneffizienz und Haltbarkeit in kontinuierlichen Fertigungsumgebungen zunehmen.
- Die Integration von Automatisierungs- und digitalen Überwachungstechnologien wird die Sicherheit, Betriebseffizienz und das Compliance-Management verbessern.
- Auftragsfertigungsorganisationen werden wichtige Nachfragetreiber bleiben, da das Outsourcing der Arzneimittelherstellung weltweit beschleunigt wird.
- Aufstrebende Märkte werden eine steigende Akzeptanz erleben, unterstützt durch die Erweiterung der pharmazeutischen Fertigungskapazitäten und regulatorische Angleichung.
- Hersteller werden sich auf maßgeschneiderte Containment-Lösungen konzentrieren, die auf spezifische Prozess- und Verbindungsanforderungen zugeschnitten sind.
- Ein zunehmender Fokus auf Arbeitssicherheit wird den Ersatz konventioneller Systeme durch fortschrittliche Containment-Gefäße vorantreiben.
- Laufende Fortschritte in Material- und Gefäßdesign werden die Leistung, Zuverlässigkeit und Lebenszykluseffizienz verbessern.
- Strategische Partnerschaften und technologische Innovationen werden die Wettbewerbspositionierung auf dem globalen Markt stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Total Containment Vessel und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Totalcontainervesseln voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Marktes für Gesamteinschlussbehälter voran?
In welchen Regionen wird erwartet, dass der Markt für Gesamteinschlussbehälter ein signifikantes Wachstum verzeichnen wird?
Wie tragen Fortschritte in der Technologie zum Markt für Gesamteinhaltungsbehälter bei?
Wer sind die führenden Unternehmen im Markt für Total Containment Behälter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für vollständige Eindämmungsbehälter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für vollständige Eindämmungsbehälter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 888 million → 2032: USD 1,502.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für vollständige Eindämmungsbehälter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für vollständige Eindämmungsbehälter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für vollständige Eindämmungsbehälter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für vollständige Eindämmungsbehälter Market Drivers
- 3.3 Markt für vollständige Eindämmungsbehälter Market Restraints & Challenges
- 3.4 Markt für vollständige Eindämmungsbehälter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für vollständige Eindämmungsbehälter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für vollständige Eindämmungsbehälter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für vollständige Eindämmungsbehälter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für vollständige Eindämmungsbehälter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für vollständige Eindämmungsbehälter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für vollständige Eindämmungsbehälter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für vollständige Eindämmungsbehälter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für vollständige Eindämmungsbehälter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für vollständige Eindämmungsbehälter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für vollständige Eindämmungsbehälter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für vollständige Eindämmungsbehälter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für vollständige Eindämmungsbehälter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für vollständige Eindämmungsbehälter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für vollständige Eindämmungsbehälter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für vollständige Eindämmungsbehälter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für vollständige Eindämmungsbehälter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für vollständige Eindämmungsbehälter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für vollständige Eindämmungsbehälter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für vollständige Eindämmungsbehälter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
